

作者:刘红林
据新闻报道,11 月 3 日,中国人民银行行长潘功胜受国务院委托,向十四届全国人大常委会第二十五次会议报告 2025 年 10 月以来的金融工作情况。报告照例覆盖货币政策、金融改革和风险处置,但其中有一段关于虚拟货币和 RWA 的表述,需要逐字看:
完善虚拟货币监管政策框架,加强涉虚拟货币地下钱庄线索研判,健全全链条常态化整治虚拟货币「挖矿」机制,强化现实世界资产(RWA)代币化监管。
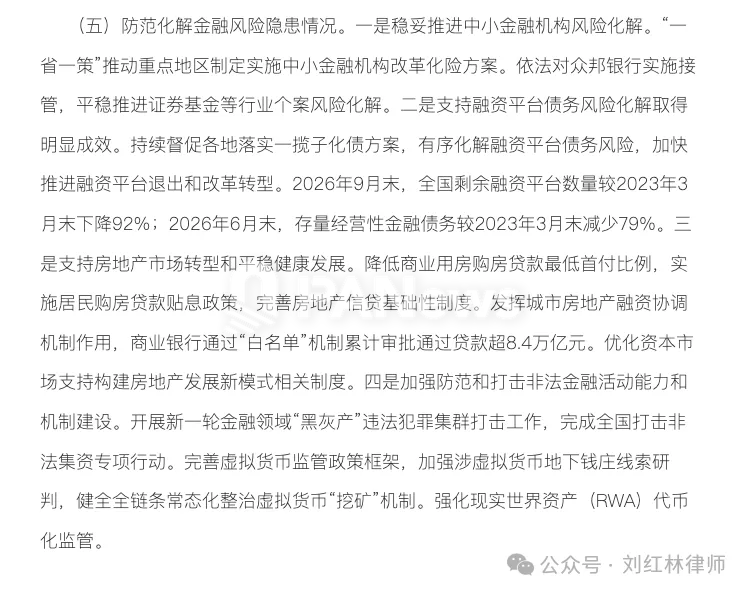
图:国务院关于金融工作情况的报告,转载人民银行发布
RWA(Real World Assets),是把房产、债券、碳资产等现实世界资产映射到链上发行和流通的业务形态,过去几年一直是监管措辞里很谨慎的词。
这次被写进国务院的金融工作报告,市场上有两种读法:有人读出收紧,觉得监管又要加码;也有人反向解读,觉得写进这么正式的文件,是不是要立规矩、给路径了。
两种读法可能都漏掉了同一层事实:这次真正变化的,是 RWA 这件事归谁管、按什么方式管。
先说这段话写在哪儿。
报告第一部分「金融工作主要进展及成效」里有一节叫「防范化解金融风险隐患情况」,这段话就在其中,同一段里是金融领域「黑灰产」违法犯罪集群打击、全国打击非法集资专项行动,这一条的小标题叫「加强防范和打击非法金融活动能力和机制建设」。
章节位置本身就是监管的分类:RWA 被划进了要防范和打击的非法金融活动风险,没进金融创新和对外开放的议程。
RWA 怎么进了监管的日常
RWA 不是第一次被监管点名。今年 2 月,人民银行等八部门联合发布《关于进一步防范和处置虚拟货币等相关风险的通知》(银发〔2026〕42 号),首次把 RWA 代币化和虚拟货币并列列为风险处置对象,国务院在落实审议意见的报告里,把这套口径概括为「境内严禁、境外严管」。
落到执行层面:企业和个体工商户的名称、经营范围里不得再出现「RWA」「现实世界资产代币化」等字样;互联网平台不得为相关业务提供经营场所、展示、营销和导流;金融机构和支付机构不得提供账户开立、资金划转和清算结算服务。
那份通知解决的是「堵」的问题,把境内业务通道一条条关掉。
11 月这份报告的变化在于,RWA 和地下钱庄线索研判、挖矿全链条整治放在一起,写进了国务院向人大报告的年度工作,而且是写在总结过去一年工作的部分,对监管来说,这已经是正在执行的日常。
换句话说,RWA 不再只是某份专项通知里的新名词,而是被收编进金融监管的常规议程。以后对这类业务的约束,不需要再靠专门文件打招呼,日常的监管和执法动作就会覆盖到。
技术服务不再只是中立?
这个变化对从业者的实际影响,在于监管归属。
过去一年多,来问 RWA 的客户不少,方案大多相似:底层是房产、债权、碳资产或者设备收益权,上面套一层技术服务或数据上链的结构,发行和募资环节换个说法,试图把整件事定义成技术业务、数据业务,绕开金融监管。
这种包装在 42 号文之后已经很勉强,这次报告则把剩下的想象空间也收掉了。
资产上链后的发行、交易、结算,监管归属明确在金融框架内,判断标准回到最朴素的几件事:钱从哪里来、流向哪里去、谁在承诺收益、推广面向谁。结构做得再精巧,只要这几件事指向公开募资和收益承诺,「我们只是做技术」的说法就帮不上忙。
报告里还有一个细节容易被忽略:加强涉虚拟货币地下钱庄线索研判。
这句话针对的是资金回流通道。一些团队把发行放在境外,认为离岸结构就隔离了境内监管,但只要推广面向境内用户、收益通过兑换通道回流境内,就正好落在这条线上。
境外严管管的不是注册地,是用户在哪里、钱怎么流动。
同一份报告里,还有一条要对照着看的表述。在「金融改革和对外开放情况」一节,和跨境支付通、人民币互换安排、熊猫债放在一起的,是这句话:数字人民币定位由现金平稳切换为存款货币。
一个写在「防范和打击非法金融活动」里,一个写在「金融改革和对外开放」里,章节位置本身就是监管对两条链上路径的分类。
这次切换今年初已经完成,10 月的金融街论坛年会上潘功胜公开确认过,写进这次报告,意味着它从试点安排变成了既定框架。
这件事和 RWA 看似无关,实际上是同一盘棋的另一边。
数字人民币原来的定位是现金的数字替代,不计息、不进入信贷派生体系,主要用途是小额支付。切换为存款货币之后,银行类运营机构的数字人民币纳入存款准备金管理,实名钱包余额可以计息,商业银行可以把它放进存、贷、汇、投的全场景业务。
数字人民币国际运营中心已经在探索票据、贸易融资工具、碳排放权等资产的链上发行、登记、托管和资金结算,这些正是 RWA 行业过去几年反复讲的应用故事。
把两条线放在一起看,方向就比较清楚了:监管并没有否定资产上链这件事本身。境内严禁,堵的是民间自发、面向公众的代币化发行;数字人民币体系修的,是官方认可的链上资产轨道。
对民间 RWA 来说,这是双向挤压,一边是禁止性的处置,一边是官方基础设施的替代。指望监管先堵后放、给民间发行重新开口子的判断,至少从这份报告里找不到依据。
RWA 业务团队该怎么看?
对正在做或者准备做 RWA 相关业务的团队,红林律师的判断有三层。
境内业务,不要再用技术服务、数据上链的名义包装发行和募资动作。监管已经明确按金融活动看待这类业务,包装只会增加事后的解释成本,改变不了定性。
境外发行,先看清楚管成什么样。42 号文第十四条划了一条受监管的路:以境内资产所有权、收益权为基础,在境外开展类资产证券化、具有股权性质的代币化业务,按照「相同业务、相同风险、相同规则」的原则,由发改委、证监会、外汇局按职责分工严格监管;证监会当天配套发布的监管指引要求,控制基础资产的境内企业先向证监会备案,提供服务的中介机构也要报批或报备。也就是说,境外不是不能走,是要走备案的路。绕开这条路,面向境内用户推广、收益通过兑换通道回流,正好落在地下钱庄线索研判这条线上;结构搭在境外,从来不是安全垫。
节奏上,不必恐慌,但要按方向做规划。报告目前是政策表述,还没有配套的具体规则和生效时间,手上的业务不需要据此立刻调整流程。但如果你的商业模式建立在「监管迟早会放开境内代币化发行」的假设上,这份报告说明,这个假设在可见的周期内不成立。真正还有机会的位置,在不碰资金、不碰发行的环节:技术服务、合规工具、托管审计、数据服务,以及对接官方轨道的方向。
小结
RWA 的故事没有结束,只是叙事权换了主人。过去几年,行业习惯把代币化讲成技术对金融体系的改造;这份报告给出的答案是,在中国的框架里,资产上链要么走监管认可的轨道,要么就没有轨道。