

Robinhood 執行長 Vlad Tenev 直言,證交會的創新豁免雖是正面一步,但五年期限不足以讓大型發行方放心把核心資產搬上鏈;同一季 Robinhood 加密貨幣營收年減 55%,代幣化敘事與本業數字形成強烈對比。
(前情提要:
SEC 推 5 年創新豁免!代幣化股票上鏈交易正式上路,AMM進入華爾街核心
)
(背景補充:
Robinhood 老闆長文砲轟 AMC!「公司無權否決鏈上股票代幣」SEC 被搬上檯面
)
本文目錄
Toggle
羅 賓漢(Robinhood)執行長 Vlad Tenev 對美國代幣化股票市場開砲,矛頭不是監理太嚴,而是不確定性拖得太久。他在第三季財報電話會議上表示,美國證交會端出的創新豁免確實是正面的一步,但只給了五年期限,對真正想把大型資產搬上鏈的發行方而言,這個時間尺度不足以讓人安心。
Tenev 的說法相當直白:過去一段時間接觸的大型發行商反覆告訴 Robinhood,五年的監理視窗不夠長,沒辦法讓他們放心把真正重要的資產搬上區塊鏈。他要的不是更寬鬆的規則,而是更長久、可預期的制度基礎,無論最後是走立法還是走規則制定。
他同時對當前政策方向表達支援,強調 Robinhood 認同行政部門與證交會推動創新豁免的努力,但豁免終究只是過渡安排。這段發言之所以被市場放大,是因為 Robinhood 本身就是代幣化股票最積極的推行者之一,它的產品結構能不能長期成立,取決於華盛頓願意給多長的時間表。
豁免寫的是「同權」,Robinhood 賣的是「曝險」
要理解 Tenev 的焦慮,得先看豁免條文寫了什麼。 證交會正式公告的創新豁免 明確要求,代幣化股票若要合規,必須具備與傳統股票相同的權利與特權,其中包括領取股利的權利與行使表決權。
這條要求正好卡住 Robinhood 現行的做法。Robinhood 在歐盟透過特殊目的經紀自營商發行代幣化美股,讓歐洲使用者可以交易超過 2,000 檔美股代幣,但依公司自己的揭露,這類代幣提供的是經濟曝險,並不等於股東身分。換句話說,價格漲跌可以跟得上,股東會表決權與股利請求權卻不在同一層次,這正是豁免條文要求「同權」時最難對齊的縫隙。
本月稍早,Robinhood 進一步宣布將發行代表未上市公司股權的代幣,第一批點名的就是 OpenAI,並讓這些代幣在自家區塊鏈上交易。這一步把爭議從上市公司股票上鏈,推進到未上市公司股權上鏈,監理難度更高,因為連標的本身都沒有公開市場價格與固定揭露義務,投資人要如何驗證代幣背後真的對應到股權,目前沒有標準答案。
十多家上市公司反彈,AMC 帶頭遞意見書
阻力來得比預期快。包括 AMC 與 GameStop 在內、合計十多家上市公司已向證交會遞交意見,反對這種允許第三方把自家股票包裝成鏈上代幣的架構。它們的立場很一致:公司沒有義務替別人在鏈上發行的自家股票代幣背書,這種做法等於繞過公司對股東名冊與表決程式的掌控。 Tenev 先前已公開反駁這類主張 ,認為公司無權否決鏈上股票代幣,雙方隔空交火至今沒有交集。
市場只有 44 億美元,預測卻喊到 3,490 億
把視角拉遠,代幣化股票的實際規模仍小得不成比例。截至 9 月 15 日,全球代幣化股票總市值約 44.3 億美元,而 2025 年 1 月時只有 228 萬美元,成長倍數驚人,但基期極低。 Binance Research 的現實世界資產研究 以基準情境推估,2030 年代幣化股票市場可望擴張到 3,490 億美元,對照全球約 151.9 兆美元的掛牌股票市值,滲透率還不到 0.003%。
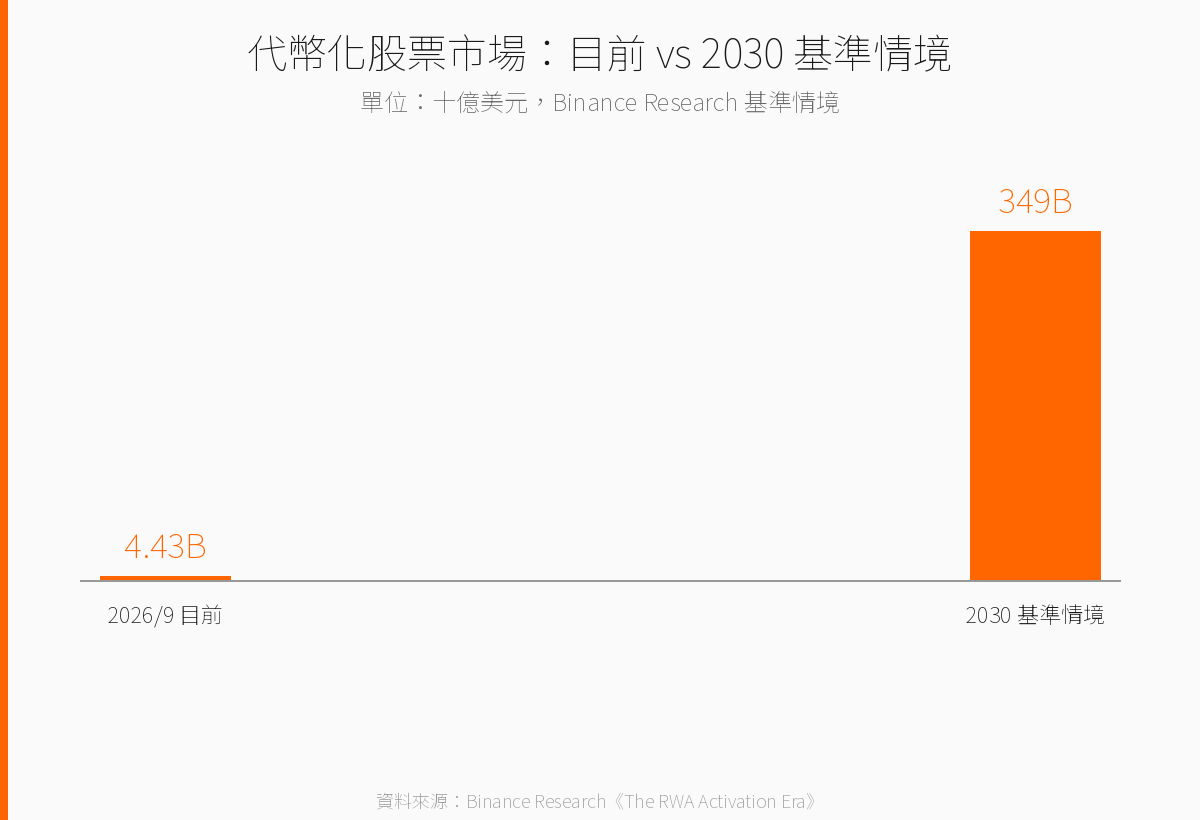
這組數字的意義在於,市場還沒大到能讓發行方改變立場,卻已經大到讓監理機關必須表態。Tenev 口中的嚴肅資產如果真要上鏈,前提是會計、稅務、股東權利與跨境交割都有一套至少五到十年的穩定規則,而這正是目前最缺的東西:技術不是瓶頸,制度才是。
加密營收年減 55%,敘事與本業脫鉤
同一場電話會議也揭露了另一面。Robinhood 第三季總淨營收 12.8 億美元,年增 12%,但加密貨幣相關營收只有 2.68 億美元,較去年同期大減 55%;加密名義交易量 422 億美元,年減 38%;Robinhood App 交易量下滑 48% 至 322 億美元,旗下交易所 Bitstamp 交易量也減少 28% 至 100 億美元。相對地,事件合約營收達 2,500 萬美元,是去年同期的六倍,成為少數逆勢成長的業務線。
公司自今年 4 月起不再公布月度營運指標,市場只能靠季報拼湊趨勢。這也讓 55% 的跌幅顯得更刺眼:代幣化與鏈上新產品的故事講得響,短期財務貢獻卻還補不上加密交易退燒留下的缺口。財報與 Tenev 的談話曝光後,Robinhood 盤後股價走弱。
市場影響:真正的瓶頸在發行方,不在交易端
把 Tenev 的談話與財報擺在一起看,會發現代幣化股票卡住的位置跟多數人想像不同。交易端其實早就備妥,鏈上撮合、24 小時交易、跨境錢包結算都不是技術問題,Robinhood、Coinbase 這些平台已經把基礎設施鋪好。真正沒有進展的是發行端,也就是那些握有大量股東名冊的上市公司與私有企業,願不願意承認鏈上代幣代表的權利。
這也是為什麼證交會的「同權」要求殺傷力這麼大。它表面上只是要求股利與表決權,實際上等於要發行方把股東名冊的一部分交給鏈上仲介管理。對市值數百億美元的公司來說,這是內控與法遵體系的改動,不是加一支 API 就能解決的事,五年的豁免期對這種等級的組織改造而言確實偏短。
從投資人角度看,代幣化題材目前更像評價修正的催化劑,而不是營收引擎。Robinhood 的加密營收年減 55%、交易量全面下滑,說明手續費仍是這門生意的主體,代幣化要貢獻到財報上的具體數字,可能還需要好幾季。反倒是事件合約營收六倍成長,反映平台正在往非交易手續費的收入結構移動,這條線比代幣化更早看到成果。
後續有兩個觀察點值得盯。第一是證交會最後走立法還是規則制定:走規則制定,豁免到期後可能被下一任政府改寫,確定性反而更低;走立法,時間拖更長但基礎更穩,而這正是 Tenev 要的東西。第二是未上市公司代幣的合法性能不能站穩,OpenAI 這類私有公司股權一旦被認定為未註冊證券,整條產品線就得重新設計,連帶影響所有做現實世界資產上鏈的平台。對臺灣想跟進代幣化商品的券商與資產管理業者來說,這兩個變數的權重,會比挑了哪一條公鏈更高。
?相關報導?
SEC 創新豁免卡住 Robinhood:代幣化股票交易量很可能觸上限
Robinhood 股票代幣加表決權與贖回!Coinbase 跟上,上鏈股票再進化
Robinhood Chain 要當代幣化資產大本營!Vlad Tenev:加碼開發者生態