

作者: Joanne ,腾讯科技
编辑:苏扬,腾讯科技
美国当地时间10月26日, Anthropic 向美国SEC递交S-1招股书,正式启动首次公开募股(IPO)。公司申请在纳斯达克全球精选市场挂牌,股票代码“ANT”(蚂蚁)。
据知情人士透露,Anthropic计划在11月16日当周上市,但具体时间仍可能调整。按招股书与近期一级市场融资推算,Anthropic上市估值有望落在1万亿至2万亿美元区间。
今年5月完成的Series H轮融资估值已达9650亿美元,市场预期本次IPO募资规模或达千亿美元级别。若按2万亿美元定价,Anthropic将一举超越SpaceX,成为人类史上最大IPO。
不过,摆在投资者面前的是一组反差极强的数字。
招股书披露,2025年Anthropic营收45.85亿美元,净亏损419.65亿美元;2026年上半年营收跃升至162.86亿美元,净亏损却扩大至807.48亿美元。
一边是收入半年翻十倍,一边是账面亏损动辄数百亿。开口要万亿美元市值,Anthropic的底气来自哪里?
Anthropic把业务拆成三部分:模型、应用、智能体。
作为Anthropic的地基,Anthropic的模型Claude系列目前分四条产品线: Mythos (含Fable)、Opus、Sonnet、Haiku,分别对应能力、成本、速度曲线上的不同位置。
招股书披露的数据显示,2023年商业化启动时,全年营收仅4100万美元,2024年3.86亿,2025年45.85亿,2026年上半年162.86亿,同比增长约13倍。
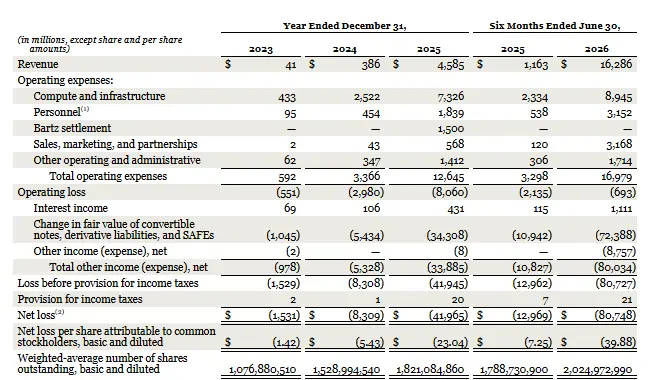
Anthropic财务数据,今年上半年营收162.86亿美元,亏损807.48亿美元
最新一个季度营收较2024年四季度的1.97亿美元已增长一个数量级以上,年化收入运行率据市场估算约650亿美元。
增长主要来自用量付费(pay-for-intelligence)。2026年上半年消费型收入131亿美元,占总营收80%;订阅收入32亿美元,占20%。企业客户一旦把Claude嵌入关键流程,用量就会指数级放大。招股书披露,截至2026年9月30日,净收入留存率( NRR )约900%。
应用是Anthropic目前最接近盈利的板块。订阅业务从2024年的0.98亿美元涨到2025年的7.89亿美元,2026年上半年已达32亿美元。Claude.ai与Claude Cowork在2026年9月合并,把对话式与智能体式工作流统一进同一个应用。
智能体是2024年才独立成线、但增速最快的部分。 Claude Code 已嵌入全球主流企业的软件开发流程,Claude Cowork作为知识工作智能体,2026年1月开放研究预览后,采用速度超过同期的Claude Code。
三块业务交叉协同,其中安全研究让企业客户尝试将核心流程交给模型,企业数据回流让模型迭代更快,模型能力提升又把智能体的可用场景往外推。
Anthropic自称是“唯一一家把安全研究、前沿模型与企业部署做成同一门生意的实验室”。
招股书预估:2025年全球知识工作者创造的经济价值超过40万亿美元。IDC预计到2031年AI对全球经济的累计影响达22.5万亿美元,仅生命科学领域,2026年全球制药支出就将超过2万亿美元。
招股书列出了Anthropic过去三年已兑现和未来两三年将兑现的关键节点。
模型迭代方面,Claude Opus 5.5相较Opus 5把单任务成本降低了约40%,推理效率的提升直接转化为客户用量增长。2026年二季度营收同比增长1368%,同期算力与基础设施支出仅增长300%。这是Anthropic讲给投资者的核心故事:收入跑得比算力快。
企业落地方面,截至2026年9月30日:
1. 年流水10万美元以上客户超过11900家,一年前还只有950家;
2. 年流水100万美元以上客户超过1900家;
3. 年流水1000万美元以上客户约250家;
4. 前五大客户合计贡献约25%营收,单一客户依赖度可控。
员工效率同样在跃升。员工总数从2024年底的约940人增至2026年9月的约5300人,而TTM人均营收从140万美元升至660万美元以上。招股书把这归因于高人才密度、轻销售模式,以及团队内部大规模使用Claude自身。
算力基础设施方面,Anthropic同时调度AWS Trainium、谷歌TPU、英伟达GPU和AMD GPU,把算力当作一个可 fungible 的池子动态分配。
此外,Anthropic也在调整算力采购方式,尝试直接租用芯片,并将芯片与数据中心容量分开安排,以减少对单一云服务商的依赖,并争取更稳定的长期算力供应。
关于远期愿景,招股书写道:让Claude能被授予持续数小时、数天乃至数周的开放式任务,然后自主执行。最终形态是“数据中心里的天才之国”——数百万个虚拟协作者并行运行,各自独立或协作解决问题。
Anthropic用研究、模型、产品、渠道、客户五个层次解释自己的成本优势。
研究层面包括宪法AI(Constitutional AI)、机制可解释性和对齐科学;模型层面是预训练、后训练和评测体系;产品层面覆盖Claude.ai、Claude Code、Claude Cowork的端到端矩阵;运营层面是算力调度、 安全红队 与质量控制;客户层面直达政府、财富500强与开发者。
垂直整合的结果是成本曲线持续下行。
Apthropic透露,2023年至今,达到同级别模型所需要的算力,每个周期都在下降,企业场景推理成本两年累计大幅降低,宪法AI带来的对齐开销占训练总成本的比例持续压缩。
客户粘性也来自这种纵深。招股书披露,2026年三季度,年流水10万美元以上客户中,超过50%同时使用Claude Platform和至少一款自研应用,而2025年四季度这一比例约为30%。品牌信任度越高,获客越省力,销售费用率并未随客户数暴涨而同比上升。
Anthropic上市,藏在供应链里的巨头也跟着浮出水面。
亚马逊是最大的算力供应商与战略投资方。通过2023年9月和2024年11月两轮可转债协议,亚马逊持有大量Anthropic可转债,IPO时将转换为无投票权的Class N普通股(受持股上限约束)。Project Rainier集群部署自研Trainium芯片,是Anthropic多芯片算力架构的核心一环。
谷歌是另一个已跑出量的伙伴,提供TPU集群,占Anthropic训练算力相当比例。
微软通过Azure接入,提供英伟达GPU算力。
Anthropic在三大云平台均原生可用,并与埃森哲、德勤、KPMG、普华永道等系统集成商,以及Salesforce、Snowflake等数据平台建立分发合作。公司还与顶级私募股权公司合资成立Ode with Anthropic,面向中型企业交付Claude解决方案。
招股书同时透露,公司正从纯云采购转向“云+自有”混合模式。
Anthropic Direct让公司直接租赁芯片并托管在专属设施,长期看,在算力投资中的比重越来越大。截至2026年9月30日及之后,公司已签署的采购承诺与租赁协议合计承诺支出超过一个未披露的巨额数字,绝大部分与算力和基础设施相关,其中相当大部分发生在2030年前,其余延续至2031至2045年。
按1万亿至2万亿美元估值区间估算,CEO达里奥·阿莫迪(Dario Amodei)与总裁丹妮拉·阿莫迪(Daniela Amodei)兄妹的持股账面价值最高将达到千亿美元级别。
但招股书的治理设计,比身家数字更值得细读。
首先,七位联合创始人承诺将个人持股的80%捐给慈善事业。七位创始人分别是:达里奥·阿莫迪、丹妮拉·阿莫迪、汤姆·布朗(Tom Brown)、杰克·克拉克(Jack Clark)、贾里德·卡普兰(Jared Kaplan)、山姆·麦坎德利什(Sam McCandlish)、克里斯托弗·奥拉(Christopher Olah)。
其次,IPO前将向创始人有限责任公司(Founder LLC)发行一股Class F普通股,这一股享有50.1%的总投票权,但没有任何经济权利。
换句话说,创始人用一股股票锁定了过半数投票权,却不从中分钱。
第三,长期利益信托(LTBT)持有一股Class T普通股,有权选举和罢免占董事会多数的Class T董事。LTBT由五名在AI安全、国家安全、公共政策和社会企业领域有专长、财务上无利益关联的受托人组成。
招股书明确写着,这套结构的目的是确保公司在“股东经济利益、受影响者利益、公司公益目标”三者之间取得平衡。
第四,Anthropic是特拉华州公益公司(PBC),章程写明的公益目标是“为人类长远利益负责任地开发和维护先进AI”。
第五,高管薪酬与股权激励规模较大。2025年,达里奥·阿莫迪总薪酬约1800万美元,丹妮拉·阿莫迪约1640万美元。2026年7月,两人的基本年薪均上调至约140万美元,并获授额外限制性股票单位(RSU),部分奖励与IPO生效挂钩,部分以持续任职为条件。
招股书还披露,假设IPO于2026年6月30日生效,相关RSU涉及的累计股权激励费用约290亿美元,另有约237亿美元尚未确认,预计在加权平均约2.1年内确认。
控制权锁死在信托与Class F架构里,经济利益的80%承诺捐出,激励与IPO和长期任职绑定。这套安排意味着:公众股东承担日常运营与资本开支压力,而公司的最终方向,被“人类长远利益”这一公益目标锁定。
招股书中也披露了诸多风险。
一是收入增长可能不可持续。Anthropic明确提示,近期增长反映的是AI市场早期采纳的爆发效应,随着收入基数扩大和市场成熟,增速将下降。
二是算力投入的时间错配。算力通常提前12到18个月签约,费用在上线时一次性确认,而对应的收入要滞后兑现。当大量新增算力集中上线时,营业利润率会阶段性承压。
三是净亏损里藏着非现金项目。2026年上半年807亿美元净亏损中,724亿来自可转债、衍生负债和SAFE的公允价值变动,本质是公司估值上升带来的账面重估,并非现金流出。
真正反映经营的营业亏损,2026年上半年已收窄至6.93亿美元,调整后营业利润达16亿美元。 问题在于,随着可转债在IPO时转股,这部分非会计亏损未来会消失,但股权激励费用(RSU)将在IPO后开始大额确认。
四是客户集中度与云依赖。前五大客户占营收约25%,且公司高度依赖亚马逊、谷歌、微软三家云厂商提供算力。
五是Bartz诉讼。2025年,Anthropic还计入了15亿美元的Bartz诉讼和解费用。这起版权集体诉讼涉及公司使用受版权保护的书籍训练AI模型。
截至2026年6月30日,Anthropic累计融资1411亿美元,持有现金及现金等价物1124亿美元、短期投资193亿美元。这是它敢于承诺长期算力开支、敢于讲万亿美元故事的底气所在。
Anthropic的IPO,本质是把一条“安全研究—前沿模型—企业部署—智能体自治”的垂直链路,打包成一个万亿美元的赌注。招股书把赌注的两面都摊在投资者面前:一面是半年翻十倍的营收与900%的净收入留存率,另一面是数百亿的账面亏损与对算力的刚性依赖。
可以说,投资者买的不是Anthropic今天的利润,而是它能否在电网瓶颈、推理成本与模型可靠性的三重约束下,把“数据中心里的天才之国”从招股书里的一句话,变成企业账户里的流水。