

原文作者:龙玥
原文来源: 华尔街见闻
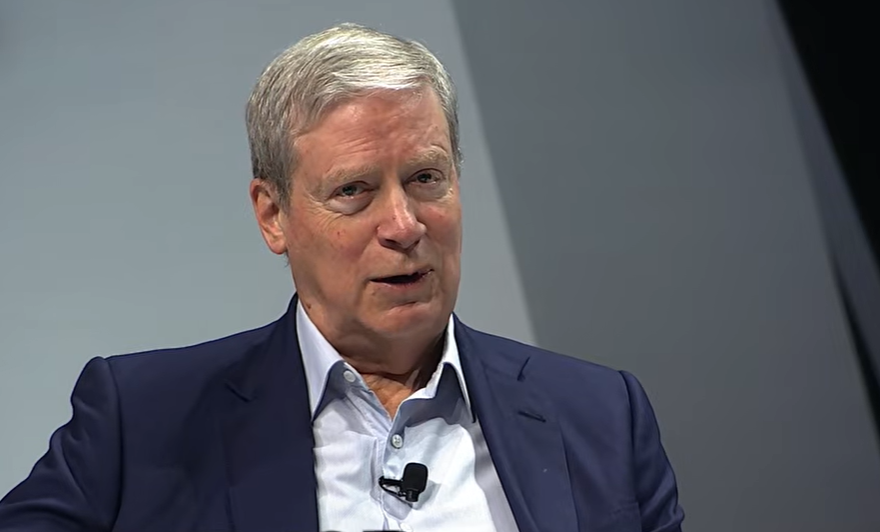
传奇投资人德鲁肯米勒(Stan Druckenmiller)公开表示,他目前几乎清空了权益仓位,进入“资本保全模式”——这是他 50 年投资生涯中罕见的主动退场。
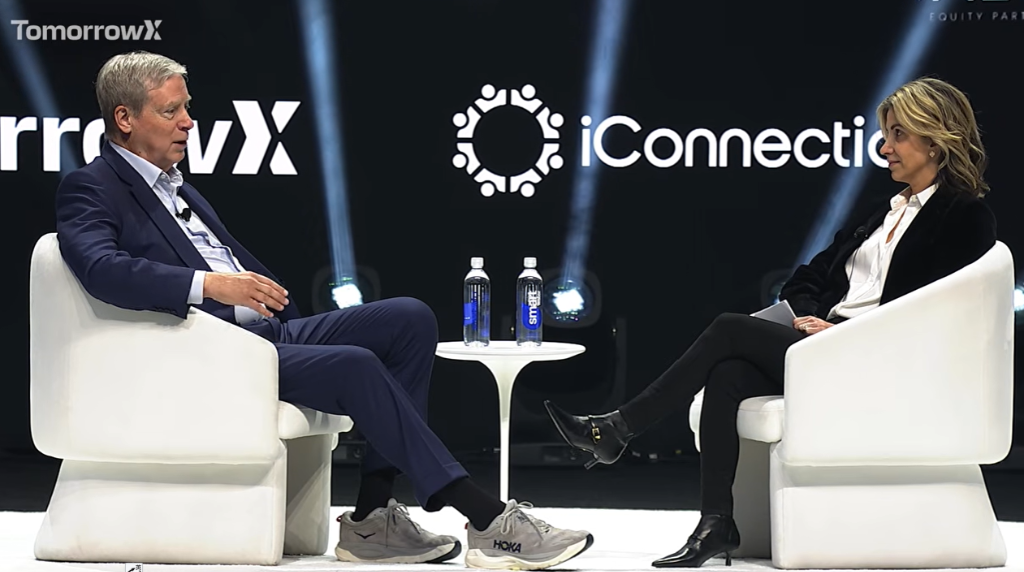
2026 年 11 月 18 日,德鲁肯米勒在德克萨斯州奥斯汀举行的 TomorrowX 峰会上,与摩根士丹利全球衍生品业务负责人 Iliana Bouzali 对谈。他直言,今天的宏观环境与今年 1 月相比“完全翻转”:美联储从降息转向加息、大宗商品由涨转跌、信用利差持续走阔, 市场能见度之低,是他职业生涯中前所未有的。“我想不起来有哪个时期,我对未来 12 个月的走向如此缺乏判断,”他说。
就在 9 个月前,德鲁肯米勒还在同一个对话框架里大举看多——做多股票、做多铜、做空美债、押注医疗保健破局。如今,那个组合几乎已经清零。他描述自己现在的仓位时表示: 股票多空基本轧平,持有少量美元头寸,同时做空铜。整体进入“资本保全模式”(we're in capital preservation. )。
他的手机自动回复,据说只有简短几个字:“别找我,我不玩了。(Don't talk to me. I'm not playing.)”
他同时透露,AI 领域的下一个大机会,他认为在于“卖任务”而非“卖算力”——顶级 AI 实验室一旦掌握全球最强智能,完全可以绕过 token 定价模式,直接切入网络安全、医疗健康等垂直赛道,自建商业版图。
今年 1 月的多头逻辑,已全面瓦解
德鲁肯米勒在今年 1 月的判断建立在一套完整的宏观框架之上:联邦基金利率 3.5%、名义增长率 6%,货币政策实际上极度宽松;美联储点阵图显示年内还有更多降息;铜价等大宗商品突破新高;市场涨跌线持续创新高;信用利差极度收窄。
“在货币政策过度宽松的情况下,6 到 12 个月内出现衰退,在我看来几乎是不可能的,”他说。彼时他同时看好 AI 资本开支加速,做多股票、做多铜、做空美债作为对冲,并看好医疗板块。
然而,约一个月后,“美国关税”事件打乱了节奏。他坦言当时出现了恐慌性抛售,但随后迅速买回,并在这一过程中完成了仓位的自然净化——那些不具备大幅上涨潜力的标的被清出,AI 基础设施相关仓位的逻辑反而更加清晰。
到 11 月的今天,他逐一列举了当初支撑多头判断的每一个条件,并指出它们已悉数逆转:美联储不再降息,转而加息;他提到一位曾在他身边共事 15 年的人士,此人对过去 15 年的零利率政策深感不满,对通胀连续五年超标更是不满,暗示美联储内部的政策取向已发生根本性转变。 大宗商品从突破新高转为见顶回落,他目前已做空铜 ;股市涨跌线早在 8 月 14 日就已见顶,尽管指数高点出现在 10 月;信用利差持续走阔。
“你们应该懂我的意思了。一切都和那时候完全反过来了。”他说。
“我不玩了!”迷茫时刻的主动退场
面对这一局面,德鲁肯米勒的选择是退出。他的权益仓位多空相抵后基本持平,持有少量美元头寸,整体处于观望状态。 Bouzali 调侃他在 Zoom 通话里设置了一个“自动回复”按钮,内容只有一句话:“别找我,我不玩了。(Don't talk to me. I'm not playing.)”他对此并不否认。
他解释,这种主动退场并非认输,而是他一贯的风险管理逻辑的体现。他的投资框架横跨商品、债券、股票和利率四大资产类别,这使他从不需要在任何单一类别上保持持续敞口。“债券和货币往往在股票熊市时走出最大行情,”他说,这让他更愿意在股票上按兵不动,转而在其他宏观工具上寻找机会。
他同时坦承,他不使用 VaR、不做压力测试,风险管理的核心信号是 P&L 本身的表现是否符合预期。“当市场陷入混乱、进入熊市阶段,所有相关性都会失效,”他说,“一些非常有才华的人今年在做空软件、做多 AI 基础设施时,就以惨痛的方式验证了这一点。”
他还谈到他对“连胜与连败”的信念——他认为投资中的状态周期远超随机分布,识别自己当下处于“热手”还是“冷手”状态,是这份工作最重要的部分之一。
“当我状态好时,我会重仓出击;当我状态差时,我只做小赌注,等平均成本回升,再判断是否重新加码。”他将当前定性为一次“休息”,可能持续两天,也可能持续六个月。
从卖铲子到卖服务,AI 的下半场?
尽管整体仓位收缩,德鲁肯米勒对 AI 的长期判断并未动摇。 他明确表示,不会做空这一领域的创新,部分原因也在于相关标的已经超卖、仓位已经出清。
他对 AI 下一阶段的判断,落在“用例”而非“基础设施”上。他认为 AI 基础设施板块或许存在战术性交易机会,但不会再成为过去四年那样的主引擎。真正的机会,他认为在于顶级 AI 实验室本身。
他的逻辑是:掌握全球顶级智能的实验室,没有理由继续停留在按 token 收费的商业模式上。“如果你拥有世界上最强的智能,你可以开始卖任务,而不是卖 token,你可以自己创建业务,”他说。
他点名网络安全作为最直观的例子:“谁能和这些人在网络安全领域竞争?他们制造了这些问题,所以现在他们可以用成群的智能体来保护我们。”医疗健康同样在他的视野之内。
他将这一判断概括为一句话: “卖任务,不卖 token。”
财政风险与教育隐忧:正在悄然发生的慢变量
在被问及当前哪些重要趋势正在“悄悄发生”时,德鲁肯米勒提出了两个他长期关注的结构性问题。
其一是美国 K-12 基础教育的持续退化。他指出,美国长期以来通过吸引海外顶尖人才弥补了这一短板,“我敢打赌,排名前十的科技公司里,有八家是由移民创办或掌舵的。”但他担忧,移民政策的收紧正在威胁这一补偿机制,而两个问题叠加,尚未引发足够的政策关注。
其二是财政问题。他早在 2011 至 2012 年就曾奔走于各大高校,试图说服年轻人关注代际间的财政不公平,但几乎无人理会。他引用那句老话:“破产是怎么发生的?先是慢慢地,然后突然一下子。”他认为,美国在未来 10 年内大概率会经历一场由金融市场危机倒逼的财政改革,“这将是一场与当下截然不同的危机”。他同时表示,对改革最终能够发生持谨慎乐观态度。
10 年预言:核聚变、太空数据中心、攻克癌症
德鲁肯米勒还给出了三个 10 年预测,每个都附上了他认为合理的概率:
- 核聚变 :20%的概率在 10 年内实现,或者至少看清楚“我们要实现了”。
- 太空数据中心 :在奥斯汀说这个,他给出了“至少 70%”的概率。
- 攻克癌症 :他在斯隆凯特琳癌症中心董事会待了 30 年,见证了基因测序、免疫疗法到 AI 的迭代。 “我认为我们会攻克癌症。我认为它会变成一种可管理的疾病。我说的是 10 年内,不是 20 年。”
什么造就了顶级投资人
对话最后,德鲁肯米勒分享了他对投资人素质的判断。他认为,顶级投资人与优秀投资人之间的差距,在于四点:对这门生意近乎病态的热情、极强的求知欲、“病态程度”的好胜心,以及严格的自我纪律。“每次你买入,对面都有一个卖家,如果你没有惊人的工作投入,你会在这个行业输掉,”他说。
他也谈到高智商人群的常见陷阱:太爱自己的论点,以至于忘记“把所有鸡蛋放在一个篮子里,然后盯紧这个篮子”这句话的后半段。“他们可以有很好的论点,可以是很好的赌注,但事情就是会发生变化,他们就是不能像其他人那样快速调整。”
他还提到自己最惨痛的一次教训:2000 年 1 月他卖出了纳斯达克,却在高点当天买了回来,“我想我错过顶部不超过一个小时”。被问及从中学到了什么,他的回答是:“什么都没学到。我当时就知道不该这么做,但我就是控制不了自己。”
访谈全文如下:
Stan Druckenmiller:为何他现在“按兵不动” | TomorrowX 峰会
2026 年 11 月 18 日
传奇投资人、杜肯家族办公室首席执行官 Stan Druckenmiller,在奥斯汀 TomorrowX 峰会主舞台上与摩根士丹利的 Iliana Bouzali 展开对话。
Stan 分享了为何在投资 50 年之后,他从未有过如此少的确定性;以及他目前的关注重点:AI 应用场景而非基础设施、为何头部实验室可以出售"任务"而非"Token"、AI Agent 集群如何助力网络安全防御。 他还谈到了自己意识到 AI 是美国商业史上最重大事件的那个时刻,对未来十年的大胆预测——从核聚变、太空数据中心,到十年内攻克癌症——以及区分顶级投资人与优秀投资人的关键所在。
第一章:Gavin Baker 如何预判 AI 繁荣
Iliana: Stan,你好。
Stan: Iliana,你好。Gavin,感谢你给了我们再次相聚的理由。我们上次谈话大约是九个月前。
在开始之前,我知道时间紧张,但我想讲一个关于 Iliana 和 Gavin 的小故事。Iliana 在摩根士丹利主管全球衍生品业务。她会组织 Zoom 电话会议,当时我们这个群体被称为"宏观传奇"——在我看来,更准确的叫法应该是"宏观过气人"。
在 ChatGPT 发布约一个月后,我们开了一次 Zoom 会议。那些所谓的"宏观传奇"们都在高谈阔论利率和其他议题。这时,一个我从未见过的人——Gavin——加入了会议,说道:"你们都是自欺欺人。美国商业史上最重大的事情正在发生,你们却在这里斤斤计较鸡毛蒜皮。"
第二章:回顾一月份的投资组合
Stan(续): Gavin,我要感谢你,因为那正是一切开始的节点,你预判了整件事,预判了它的深度和广度。同时我也要感谢 Iliana,如果不是你,我不会认识 Gavin。谢谢你们两位。
Iliana: 不客气。我回顾了我们一月份那次类似的对话,当时听众规模较小。那时你看好经济,做多股票,做空国债作为对冲,做多铜,并且坚信医疗健康板块将脱颖而出。那些仓位,你今天还持有多少?
Stan: 基本上几乎全平了。
回看一月份那次采访,那是一个特殊的时期。在我的职业生涯中,有时我看得很清楚,有时则完全没有方向感。看得清楚的时候,我喜欢重仓出击;看不清楚的时候,我有时会几乎完全按兵不动。
那时,经济非常强劲。更重要的是,从前瞻角度看,联邦基金利率在 3.5%,名义增长率为 6%,货币政策极度宽松。从所谓的美联储点阵图来看,年内还有更多降息预期。大宗商品——包括铜——正突破至新高。涨跌家数线和我观察市场时使用的其他技术指标也都创出新高。信用利差非常非常紧。
因此,在货币政策过度宽松的背景下,经济在未来 6 到 12 个月内陷入衰退几乎是不可能的。此外,前一年秋天,Claude Code 刚刚让内部人士对 AI 加速产生了兴奋情绪。我们对资本支出相当乐观,这一切都让我们对股票和经济非常看好。
遗憾的是,大约一个月后,一场所谓的"贸易战"爆发了。我慌了,我们卖出了一批仓位。但结果反而因祸得福——因为我们在重新买入的时候(速度很快),AI 基础设施全面起飞的趋势比以往任何时候都更加清晰。这次操作也顺带清理掉了投资组合中那些不会大幅上涨的标的。
第三章:为何一切已经逆转
Stan(续): 现在我们来看今天的情况。
经济依然强劲,但我刚才提到的所有其他方面都已经完全逆转。美联储没有降息,反而在加息——美联储发生了政策路线的转变。有一位我认识的人,曾在我身边坐了 15 年,他对过去 15 年的货币宽松、赤字以及随之而来的一切感到不满,对通胀持续五年高于目标更是愤慨。
因此,我们目前处于货币紧缩周期。一月份还在突破新高的大宗商品,现在看来已经见顶并走低——事实上,我们已经在做空铜。涨跌家数线在我们接受采访时还在创新高,但其高点实际上早在 8 月 14 日就已经出现,尽管大盘指数的高点是在十月份。信用利差正在走阔。
我想你们已经明白了——现在的一切与那时完全相反。所以,我们既没有做多股票,也没有做空股票。
第四章:我按兵不动
Stan(续): 我承认我喜欢做空。但出于大多数人来参加这次大会的原因,我绝不敢做空这里所讨论的技术创新和一切进展。而且,许多相关标的已经超跌,仓位从战术层面来看已经很低了。
所以,我的选择还是一贯的做法——当我没有确定性的时候就退场观望。我做这行,天哪,已经 50 年了。我不记得有哪个时期,我对未来 12 个月的走势有如此少的把握,这与去年一月截然不同。
就像你前几天在 Zoom 电话里调侃我的那样——你说:"Stan 现在有一个自动回复按钮,一打电话就显示:'我按兵不动。'"——自动回复:别找我,我没在玩。
这就是我们目前的处境。我们仍持有一些美元的小仓位,股票仓位基本持平,但内部有一些多空错配——有若干空头和多头,但我们基本上是在回避市场。
Iliana: 开场介绍时对你的业绩有一些溢美之词。你的意思是你从来没有亏过钱?从来没有过亏损的年份?
Stan: 确实没有。但那只是日历的运气——我经历过很大的回撤,只是从未出现过从 12 月 31 日到 12 月 31 日的全年亏损。
我的业绩,说到根本,部分源于几件事:第一,我们交易四大资产类别——大宗商品、债券、股票和利率,因此我们不觉得有必要在任何一类资产上重仓。
Iliana: 而且这种风格是你首创的,你显然不是一个受限于投资授权的投资人。
Stan: 这种风格可能确实是我首创的,但我是出于无奈才这么做的——因为那时我根本不知道自己在干什么。不管怎样,纯属巧合,债券和货币往往在股票处于熊市时走出最大的行情。这让我更愿意暂时放下股票,不必非要在那个资产类别中持仓——你有了其他替代选择,这自然而然地形成了一种纪律。
我们经历过退出市场的时期,也经历过在股票之外的其他宏观工具上活跃操作的时期。现在,因为我对任何事情都没有太多确定性,我们大体上处于保本阶段——我们在努力不亏钱,而不是赚钱。
Iliana: 我们在后台聊天时,你提到有人分析了你 50 年来的投资风格,这让我们都笑了起来。能跟大家分享一下吗?
Stan: 你没认真听,因为我觉得刚才说的就是答案。杜肯多年来是通过"爆发式增长"来赚钱的:我们会平平淡淡地走上几年,涨个 5%到 8%,然后突然来一波持续三四年的爆发式上涨,之后又进入横盘整理。但我们避开了下跌。
我觉得这很大程度上是因为我足够幸运,团队里有很多年轻人,Gavin 的那通电话也功不可没。我们刚刚经历了一次很棒的三四年爆发期,而我刚才提到的许多因素都存在很大的不确定性,所以我只是暂时休息一下——可能持续两天,也可能持续六个月,我也不知道。
第五章:热手与冷手,以及风险管理
Iliana: 所以你正处于一个"冷手"阶段,你怎么知道什么时候能找回状态?
Stan: 我不是"冷手",我是处于"出局期"。你说的应该是我的风险管理方式吧——那确实有些与众不同。我们不用 VaR,不用压力测试,不用任何那些工具。我记得当年为索罗斯管理量子基金时,银行因为我们不用 VaR 而不愿意借钱给我们,所以我就给了他们那套没用的 VaR 模型。
我一直以来的做法——因为我们是跨资产类别的投资者——就是看我的盈亏表现。如果表现不符合预期,如果相关性不对,我就开始减仓。盈亏表现才是我真正的信号。为什么我认为这比 VaR 更好?因为在市场混乱、进入熊市阶段时,那些相关性全都会失效。我认为今年早些时候,一些非常有才华的人在做空软件、做多 AI 基础设施的时候,以惨痛的代价验证了这一点——各种奇怪的事情开始发生,而你的盈亏表现会捕捉到这一切。
你提到了我工作中最重要的部分之一——我相信"连胜效应"。在德克萨斯的朋友们都懂体育,就像棒球里的连续安打和连胜一样,这种现象远超随机概率。我的业务也是如此,有时候我状态很好,有时候则不在线。
第六章:他在关注什么:AI 应用场景
Stan(续): 我的工作很大一部分,就是判断自己当下是"冷手"还是"热手"。当我状态好的时候,我大胆出击;当我状态差的时候,我小打小闹。如果我的"打击率"开始回升,我就觉得自己可能开始看清楚了,然后会加大力度。
Iliana: 我原本准备了一道多选题,让你从几个主题或股票里挑选买入标的,但你好像并不想买任何东西,所以我们略过那道题。换一个类似的问题:你虽然还没准备好大规模买入,但在股票市场上,有什么东西是你在关注、感到有兴趣、将来可能布局的?
Stan: 考虑到大宗商品的走势,以及我还没提到的一点——一年前,周期性股票跑赢防御性股票,而现在防御性股票全面领涨——我对 2027 年下半年经济可能令人失望保持高度警惕,并在利率方面有所考量。
在股票方面,我们在关注 AI 应用场景,而非基础设施。基础设施或许是个不错的战术性交易——相关仓位已经大幅超跌——但我认为它不会再像过去四年那样成为推动我们"爆发式增长"的引擎。
而应用场景可能才是最有意思的机会。讽刺的是,最有意思的应用场景,或许就是 AI 实验室本身。我个人认为,它们不会长期停留在"Token 销售"这门生意里。我的判断是,它们不会一直是在发布模型——如果你拥有全球顶尖的智能,你完全可以开始出售"任务"而不是"Token",并且创建属于自己的业务。
这不需要多大的想象力。比如网络安全——谁能跟这些 AI 实验室在网络安全领域竞争?是它们制造了这些问题,所以现在它们也是最有能力派出 AI Agent 集群来保护我们的一方。再比如医疗健康,以及各种各样的应用场景。
所以,如果股票市场还有下一次大的推动力,我认为就在那里。出售任务,而非 Token——这话你们是在这里最先听到的。
第七章:悄然发生的事情
Iliana: 好,换一个稍微不同的问题,让我们暂时把 AI 放到一边五分钟。社交媒体非常擅长捕捉当下正在发生的热点,但许多重要的事情是悄然发生的,是在更长的时间跨度内、在水面之下缓慢演变的。有哪些正在世界上悄然发生的重要事情,是我们应该关注的?
Stan: 有一件悄然发生、但我认为令人痛心的事,就是这个国家 K-12 基础教育的持续退化。而与之紧密相连的是——我们过去通过大量引进海外优秀人才弥补了这一不足。在科技大会上,很难想象排名前十的科技公司,我一时想不起具体是哪些,但我敢打赌其中至少八家是由移民创始人或管理者领导的。
我现在担忧的是,不仅 K-12 在持续衰退,而且没有人在同步审视与之配套的问题——我们的移民政策正在威胁这股人才流入的势头。我对政策最终会调整也持乐观态度,但这是我一直在深入思考的一件事,独立于我们的业务之外。
另一件正在缓慢发生的事,让我想起那句老话:人是怎么破产的?慢慢地,然后突然一下子。
那些不了解背景的人,2011 至 2012 年间,我曾奔走于各大高校,试图说服年轻人,告诉他们我这代人用福利制度掠夺了他们的未来,我们必须着手解决赤字问题——因为只要看一眼人口结构表,就会知道在 2020 至 2030 年之间,这颗定时炸弹必然引爆。
当然,拥有储备货币地位的美国,即便有我在 2011 至 2012 年说过的那些,仍然可以继续维持下去——而且我当时也没有预料到会有 5 万亿美元花在疫情上,之后又继续叠加开支,零利率更是给了它们继续挥霍的底气。
但我担心,在某个时间点,我们会看到美国正在重蹈法国的覆辙。我同时也乐观地认为,如果那一天到来,我们会痛下决心推进改革。但作为一个宏观投资人,那将是一场与现在截然不同的危机。我确实认为,在未来十年的某个时刻,我们将经历一场由金融市场危机所催生的财政改革。
第八章:聪明人如何自我阻碍
Iliana: 上次大约九个月前,你说了一些让我印象深刻的话——我喜欢引用那次访谈,因为那时机把握得相当好。
Stan: 你肯定是在刻意挑选好的来说。
Iliana: 确实。你说过:我的优势不在于智商,而在于果断出手。你说逆向思维被过度神化了,很多人为了显得与众不同,牺牲了大量盈利。你还谈到聪明人如何因为不知道何时停止研究而自我阻碍。现在,让我们再往这个清单上加一条——聪明人还会如何阻碍自己?
Stan: 我认为,这个行业需要智识上的谦逊,而智识上的谦逊需要开放的心态。我非常推崇坚定的信念——我曾引用马克·吐温的话说:"把所有鸡蛋放进一个篮子,然后盯紧这个篮子。"我赞成重仓集中押注,但问题是,很多高智商的人往往忘记了后半句——"盯紧这个篮子"。他们太爱自己建立的投资逻辑,以至于不再保持开放的心态。
第九章:区分顶尖投资人的关键
Stan(续): 你可以有一个很棒的论断、做出一个很好的押注,但事情就是会发生变化,而他们似乎就是不能像其他人那样及时调整。我说不清为什么,但高智商往往容易产生思维僵化——不总是这样,但很多时候是的。
Iliana: 这与另一件事紧密相关——你接触并指导过一些出色的投资人。区分优秀投资人与顶尖投资人的关键是什么?
Stan: 他们必须对这个行业有近乎狂热的热情,必须保持强烈的求知欲。他们必须具备强到近乎病态的竞争意识——那种渴望赢、恐惧输的心理,已经超出了正常范畴,根本不存在什么工作与生活的平衡。但是,你每买一样东西,对面就有一个卖家。如果你没有极强的工作投入,你在这行就会输。
第四点,也许是同样重要的一点:他们都极其自律。每个人的纪律方式可能大相径庭,可能与我的完全不同,但无论是哪种纪律,他们都坚守它。把这四点放在一起,我认为就回答了你的问题。
第十章:Stan 如何做决策
Iliana: 如果我们的听众跟着你工作一个月——当然这会很奇怪——他们最会对你的决策方式感到哪一点惊讶?
Stan: 就是我们公司所说的"先投资,再调研"。我会听到一个想法,或者作为技术分析者,看到一张我喜欢的图表,故事讲得通,或者讲这个故事的人在这个领域深耕多年,我能感受到他真实的热情——那我就会建一个仓,不是巨仓,但足够大,大到如果判断错了会让我心疼。这时候,我大约只掌握了传统投资人在出手前所要求的 15%的信息量。
然后,我会把这个想法交给研究团队,用两三周的时间深入调研,再决定是加仓还是清仓。所以,我的操作中有很多凭直觉下注的成分,涉及一些我可能没什么资格买的东西——但长期下来,这套方法对我管用。
第十一章:未来十年的预测
Iliana: 我们在后台聊了很多关于历史、心理学、市场以及各种大胆假设的话题。我想让台下的观众也加入这个对话:给我一两个关于未来十年、听起来不太可能但你会悄悄给出 20%概率的预测。
Stan: 第一,我认为有 20%的概率,我们会实现核聚变,或者至少能清楚地看到核聚变即将到来。
第二,我在奥斯汀,所以我会说,至少有 70%甚至更高的概率,我们会建成太空数据中心。
第三,我在斯隆-凯特琳癌症中心董事会任职已有 30 年。最初的十年基本原地踏步,但后来我们有了基因测序,我们认识到癌症是一种个体化疾病,然后有了基因突变研究、免疫疗法,以及现在的 AI。
我认为我们会攻克癌症。我认为它将成为一种可管理的慢性病——而且我说的是 10 年内,不是 20 年。
[掌声]
第十二章:填空题
Iliana: 太棒了。我们要在被请离台之前结束这个环节,来做一个填空题吧。那些可怕的红色指示灯……
Stan: 我知道,我想应该会有人直接把我们从台上请走,但我想做完这道题。
Iliana: 好,开始填空。认识一个人,前 15 分钟……
Stan: 我能判断他是否是个骗子。
Iliana: 让我赚钱最多的个人特质是……
Stan: 开放的心态。
Iliana: 和工作与生活的平衡。
Stan: [笑] 让我亏钱最多的个人特质是……
我曾几次破坏了自己的纪律。我情绪失控,做了一些我明知不该做的事——那是大约 26 年前的事,但我记得如昨日。2000 年 1 月,我做空了纳斯达克,然后在历史最高点的那天买了回来。我想我大概比顶点晚了一个小时。因为我有最严重的 FOMO。有人问我从中学到了什么,我说:"什么都没学到。我当时就知道不该这么做,但就是控制不了自己。"
Iliana: 你至今仍有 PTSD。我最认可的 AI 看空论点是……
Stan: 政治因素,以及融资方面的隐忧——两者都令人担忧。
Iliana: 能与你同台是我的荣幸,Gavin,感谢你再次给我们这个机会。Stan,更重要的是,感谢你的友谊。
Stan: 谢谢你,Iliana。感谢在场的所有人。