

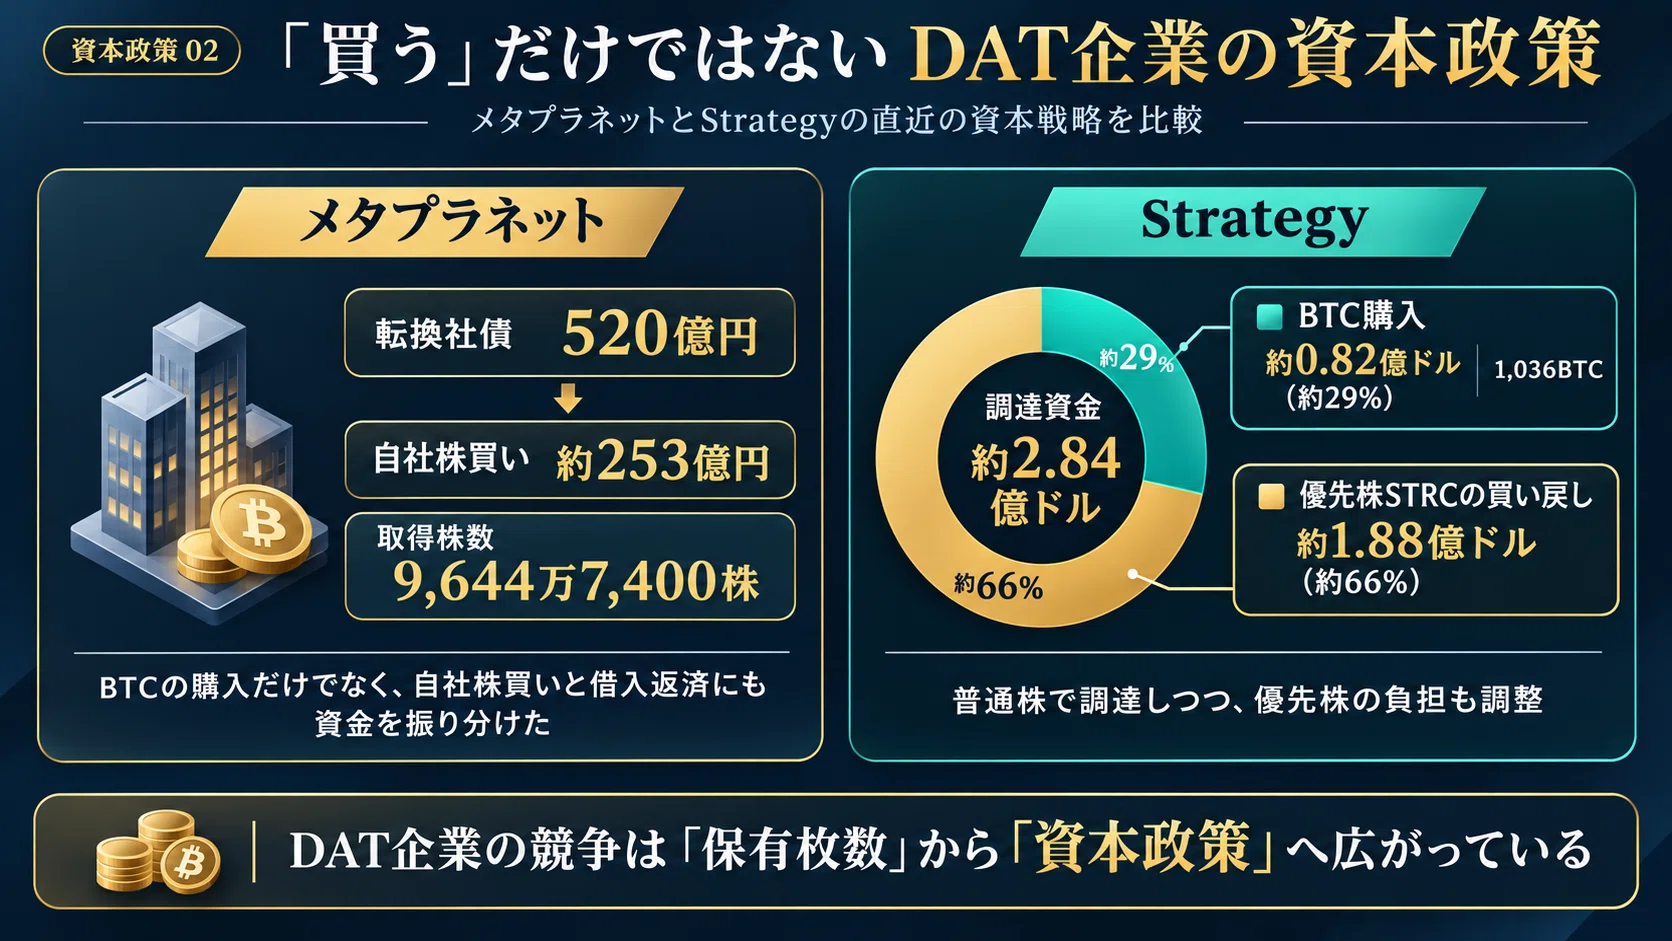
ビットコインを買うために株を発行してきた会社が、今度は株を買い戻しています。米Strategyが11月9日に公表した資料では、前の週に普通株を売って集めた約2億8,380万ドルのうち、BTCの購入に使ったのは約8,190万ドル。一方、約1億8,830万ドルを優先株の買い戻しに充てていました。
日本のメタプラネットも、約253億円の自社株買いを公表しています。BTCを何枚買ったかで話題になる企業が、なぜ株式数や資金調達の方法を調整しているのでしょうか。最近の発表をつなげると、DAT企業にはBTCの価格とは別に、もう一つの「値段」の問題があることが分かります。
BTCが増えても、株主の取り分は減る?
DATは、BTCやETHなどの暗号資産を企業の財務資産として保有する戦略です。通常の企業では売上や利益が評価の中心になりますが、DAT企業では保有する暗号資産の量や価値も大きな関心を集めます。代表例のStrategyは、株式や社債などを使って資金を集め、BTCを購入してきました。
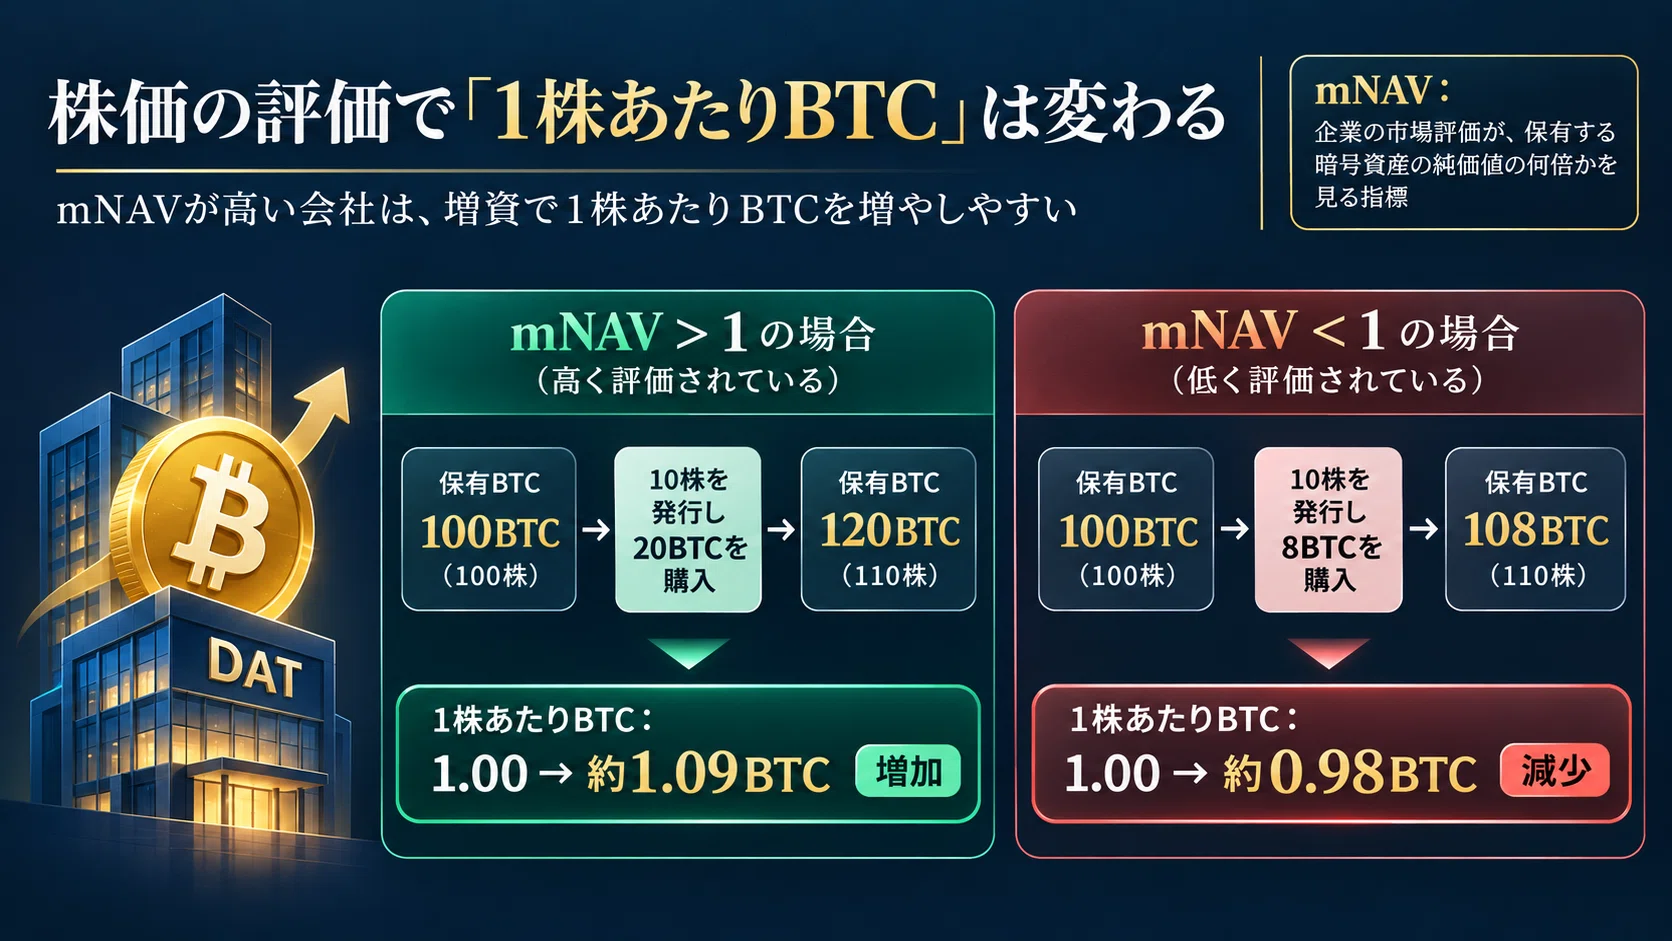
この仕組みには、BTCの価格とは別に、会社自身の株価が関係します。株式市場で会社が高く評価されていれば、少ない新株を発行するだけで多くのお金を集められます。その資金でBTCを買えば、会社全体の保有量だけでなく、1株あたりに対応するBTCも増やしやすくなります。
例えば100BTCを100株で分けている会社なら、1株あたり1BTCです。新たに10株を発行して20BTCを買えれば、120BTCを110株で分けるので約1.09BTCになります。ところが株価が低く、同じ10株を発行しても8BTCしか買えなければ、108BTCを110株で分けるため約0.98BTCです。
どちらも会社のBTC保有総量は増えています。しかし、後者では1株あたりの取り分が減りました。この違いを考えるときの目安が、会社の市場評価と保有暗号資産の純資産価値を比べる「mNAV」という指標です。株価の評価が高いときに成り立った増資の仕組みが、評価の低い局面では同じように働かなくなります。
メタプラネットがBTCではなく自社株を買った理由
メタプラネットは11月2日、10月14〜31日に約9,645万株を、総額約253億円で買い戻したと発表しました。自社株買いは、市場に出ている株式を会社自身が取得することです。BTCの枚数を増やさなくても、株主の間で分け合う株式数が減れば、計算上は1株あたりのBTCが増えます。
今回の取得株数と自己株式を除く株数だけで試算すると、1株あたりBTCは約7.6%増える計算です。ただし、この数字は自社株買いによる株数の変化だけを取り出したもの。会社から支払った現金や、その資金を集めるための条件まで織り込んだ価値の増加率ではありません。
そこでもう一つの開示が関係します。同社は10月、520億円のゼロ・クーポン転換社債を発行し、その資金使途に最大約283億円の自社株買いと約236億円の借入金返済を挙げていました。転換社債は利息がゼロでも、将来株式に転換されれば株式数が増えます。
BTCを買うために新株を発行することもあれば、株数を減らすために別の方法で資金を調達することもある。メタプラネットの動きからは、単純な保有枚数の拡大ではなく、資金調達と株式数を組み合わせて考える経営が見えてきます。
Strategyは「株を売って、別の株を買った」
Strategyの取引も、株を売ったのに株を買い戻したと聞くと不思議に思えます。ただし、売却したのは普通株のMSTRで、買い戻したのはSTRCという優先株です。STRCには変動する配当の仕組みがあり、普通株とは資金を提供した人に対する約束が違います。
今回、普通株の売却による調達資金の約29%がBTC購入へ、約66%がSTRCの買い戻しへ向かいました。BTCを増やす一方で、配当を伴う資本の構成も調整していることになります。11月8日時点で保有BTCは85万364BTCに達し、同社は配当などの支払いに備えるドル建て準備金も約47億7,000万ドル持っていました。
BTC保有量が増えても、配当や借入金の支払いは残ります。株式や社債を使って資金を集めた企業では、BTC購入と同じくらい、どの証券を残し、どの負担を減らすかも経営判断になるのでしょう。
保有資産を働かせる企業もある
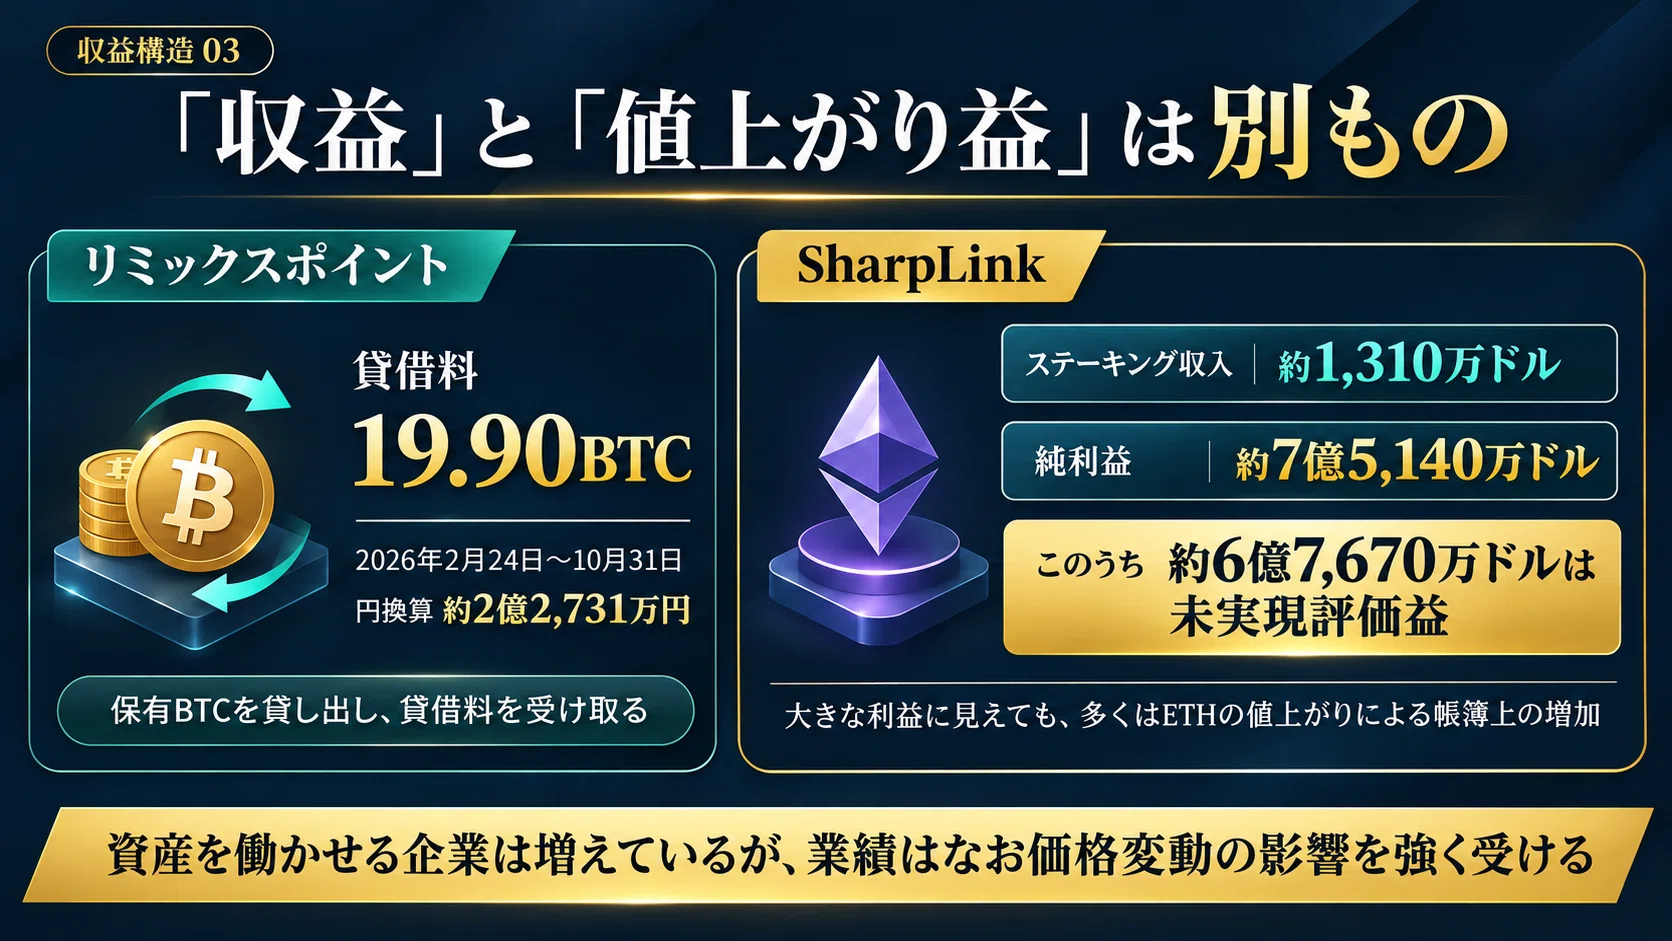
株式数を調整する以外に、持っている暗号資産から収入を得る方法もあります。国内のリミックスポイントは、BTCの貸し出しによって2026年2月24日から10月31日までに計19.90BTCの貸借料を受け取ったと発表しました。円換算では累計約2億2,731万円です。
BTCを貸してBTCで報酬を得れば、追加購入しなくても保有枚数は増えます。ただし、貸出先に返してもらえるかというリスクが生じます。BTCをそのまま持つこととは、収益もリスクも別のものです。
ETHを主に保有する米SharpLinkは、ステーキングによって報酬を得ています。11月9日に公表した7〜9月期決算では、ステーキング収入は約1,310万ドルでした。一方、同じ決算には約6億7,670万ドルもの暗号資産の未実現評価益が計上されています。
この二つは似ているようで違います。ステーキング収入はネットワーク運営に参加して得た報酬ですが、未実現評価益は保有ETHの市場価格が上がったことによる帳簿上の増加です。SharpLinkの純利益は約7億5,140万ドルに達したものの、その大きな数字をステーキングで稼いだ利益と受け取るのは正確ではありません。
株式市場からの評価にも変化
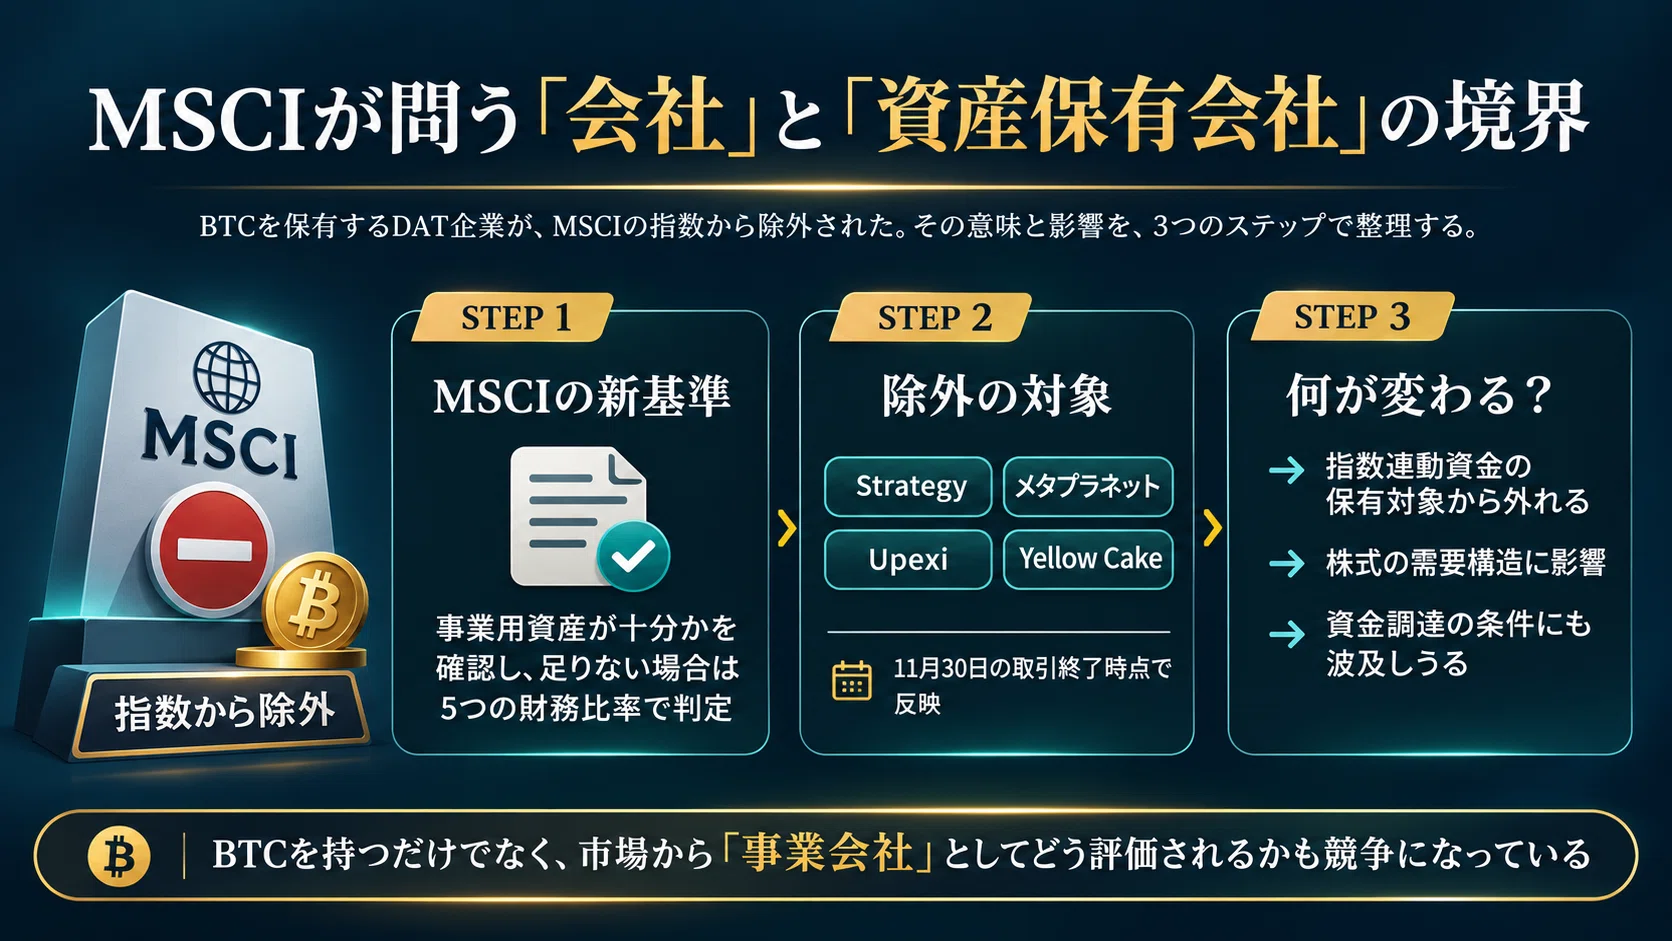
こうした各社の動きに重なるのが、MSCIによる株価指数の見直しです。11月11日(日本時間12日)、Strategyとメタプラネットなどが指数から外れることが明らかになりました。変更は11月30日の取引終了時点で反映される予定です。
MSCIが新たに採用したのは、BTCを大量保有する会社だけを対象にした基準ではありません。事業用資産や複数の財務比率から、企業が事業会社に近いのか、投資ファンドのように資産を保有する会社に近いのかを判定する仕組みです。対象には、ウラン関連の資産を保有する英国のYellow Cakeも含まれています。
MSCIは個社ごとの詳細な判定理由を示していません。ただ、指数から外れれば、その指数に連動して株式を保有する資金の対象からも外れることになります。指数の変更だけでBTCの売却が決まるわけではなく、まず影響するのはDAT企業の「株式」の方です。
株価が高ければ資金を集めやすい一方、株式市場での評価が落ちれば増資の条件は厳しくなります。MSCIの判断は、DAT企業がBTCを買うために利用してきた株式市場からも、事業としての説明を求められる局面を映しているように思います。
BTCを直接買うのと、DAT企業の株を買うのは違う
BTCを持ちたいだけなら、企業の株式を介さずBTCそのものを保有するという選択肢もあります。それでもDAT企業の株式には、BTCの保有量だけでなく、株式発行による資金調達や自社株買い、運用収入、配当や借入金の負担まで含まれます。
例えば、BTCを買い増した企業と、BTCを買わずに株式数を減らした企業では、保有総量のニュースは前者の方が派手でしょう。しかし、1株あたりの取り分や資金調達の条件まで含めると、単純に保有枚数だけで比較することはできません。
株価が高いとき、新株発行はBTCを増やすための武器になります。ところが株価の評価が縮めば、同じ増資が1株あたりのBTCを減らす原因にもなります。MSCIによる指数除外も重なり、DAT企業にとって株式市場は資金を集める場所であると同時に、その戦略を評価する場所でもあることがはっきりしてきました。BTCを買う力を左右するのが、BTCの値段だけではなく、自社株の値段でもある。その関係が今まで以上に表に出てきたように思います。
参考資料
メタプラネット:自己株式の取得状況(11月2日)
メタプラネット:転換社債発行・資金使途(10月13日)
Strategy:BTC購入・STRC買い戻し(11月9日)
リミックスポイント:BTC貸出実績(11月5日)
SharpLink:2026年第3四半期決算(11月9日)
MSCI:非事業会社判定の新基準(11月11日)
Reuters:指数除外対象企業(11月11日)
※本記事は2026年11月12日時点の公開情報をもとにした一般的な情報提供であり、特定の暗号資産や株式の売買を推奨するものではありません。