

美國聯準會端出 GENIUS 法案的儲備與兩日贖回規則,但 DeFi 借貸的抵押規則、清算門檻與利率仍可能被治理投票改掉,全額儲備的美元借進去的風險並沒有消失。
(前情提要:
Fed 推進 GENIUS Act 落地:穩定幣發行商要存錢防風險,2 天內贖回否則清算
)
(背景補充:
美國 OCC 搶先拍板 GENIUS Act 穩定幣最終規則:2027/1/18 生效,銀行與非銀發幣路徑拍板
)
穩 定幣發行端的規則終於要落地。美國聯準會 9 月 24 日 提出兩項落實《GENIUS Act》的新規則 ,要求發行商以儲備資產支撐代幣,並套用新的資本與風險管理標準;草案同時明定贖回必須在兩個工作日內完成,發行商每個月要向監管機關申報流通中的穩定幣數量。時程很趕,法案將在 2027 年 1 月 18 日、或最終規則發布後 120 天生效,兩者取其先。
發行端終於有一套人人可讀的規則,接下來會看到更多國家級用例,例如償債與美元的跨境流通。但穩定幣最終流進去的 DeFi 借貸市場,成熟度還差一截。DeFi 借貸協議 Ajna 共同創辦人 Mike Hathaway 與 Joseph Quintilian 點出的問題是:典型鏈上借貸市場裡,預言機提供的價格決定一筆貸款何時被清算,代幣持有人則可以投票改動整套規則,而且往往是在錢借出去之後才改。
這個組合原本是為了保護使用者。策展金庫與標準化餵價把早期 DeFi 的門檻拆掉,機構現在拿到一份審核過的市場選單,只要評估一個交易對手,風險語言也對得上信用委員會的習慣。但便利來自集中度,而風險就坐在集中度上。當同一批風控管理員與同一個價格來源替數千億美元貸款背書,一個壞引數或一次短暫的價格尖峰,就會沿著所有依賴該來源的市場擴散,把跟原始錯誤毫無關係的市場一起拖進清算。
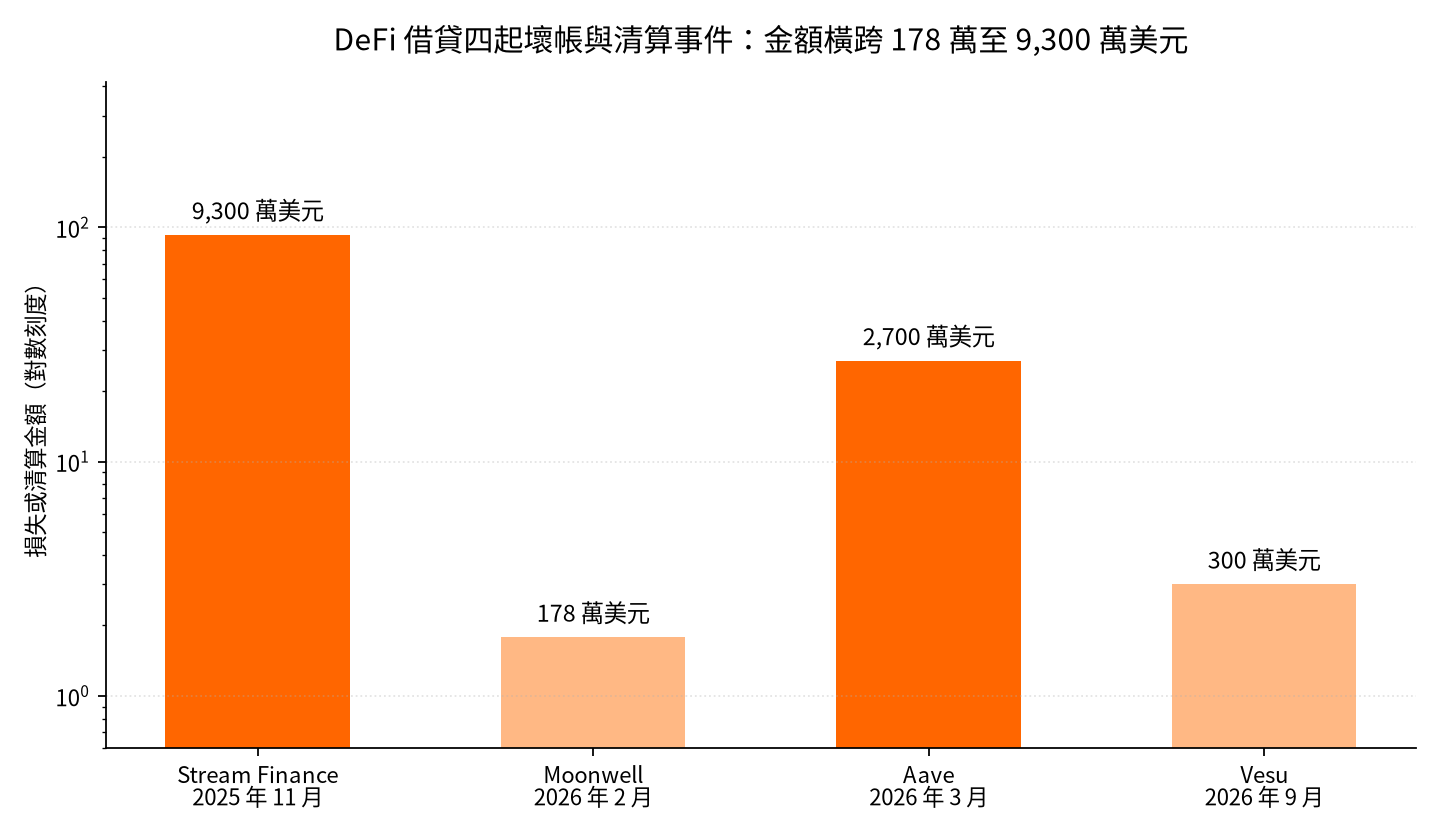
文章列舉的例子橫跨一年多。2025 年 11 月 Stream Finance 出現 9,300 萬美元損失,分析師追出約 2.85 億美元的可能曝險分散在 Euler、Silo、Morpho 等協議;今年 2 月 Moonwell 一場治理投票設定的餵價,把 cbETH 報成約 1.12 美元、而實際價格約 2,200 美元,留下約 178 萬美元壞帳;3 月 Aave 上一個風控工具的設定過期,讓 wstETH 被低估約 2.85%,引發約 2,700 萬美元清算;9 月 Vesu 只因為兩分鐘的錯誤價格資料,就清掉 47 個倉位、約 300 萬美元。
錢借出去之後,誰能改條款
機構放款看的是條款。若一場治理投票可以在放款後改掉抵押規則、清算門檻或利率,這筆貸款就無法定價,沒有信用部門能替一份下週可能被代幣投票重寫的合約核保;外部管理的預言機也可能失效或變得不可用。文章提醒,華爾街會認出這個模式:「大到不能倒」的互連問題正在被重建,而且沒有聯準會現在要求穩定幣發行商具備的資本緩衝。
監管的保證在發行端就停住。一枚在發行端全額儲備的美元,還是可能被借進一個下週就能靠投票改條款的市場,或被一個可能連續兩分鐘報錯的餵價定價。發行端越像銀行,這段落差就越顯眼。
Ajna 提出的解法是把改變變成選擇性的:沒有預言機,放款人自己選願意放款的價格,利率依合約裡的固定公式而非投票決定,資金池上線後規則不能被任何人改動。代價是漏洞無法修補,只能靠使用者自己選擇遷移到新版本。對機構而言,「誰能在放款後改動這筆貸款的條款」這個問題,比「哪個市場最安全」更能決定風險。
後續觀察:生效日與機構資金流向
第一條線是時程。GENIUS Act 的生效日訂在 2027 年 1 月 18 日,OCC 也已在 10 月搶先拍板自家版本的最終規則,兩套規則疊起來,發行端合規成本的輪廓大致底定。目前草案文本管的是儲備、資本與贖回,並沒有處理預言機失效或治理投票改條款這類風險,這也意味借貸市場的規則問題,短期內仍得由市場自己解決。
第二條線是錢往哪裡去。儲備、資本緩衝與兩日贖回落實之後,鏈上美元的部位只會更大,而這些錢多半會先進入策展金庫這類集中式基礎設施。機構願不願意為了條款不可變而放棄便利,會決定下一代借貸市場的形狀。對照 2025 年以來四起事故的金額,條款可變性的成本已經有具體數字可以對帳。
?相關報導?
鯨魚做空CRV,Aave耗費百萬買單?DeFi借貸協議為什麼會產生壞帳
一次釣魚,為何揭開 DeFi 能否「魚與熊掌兼得」的矛盾靈魂?Venus 攻擊啟示錄
免清算借貸協議的可行性:DeFi 的高收益和靈活效能兩者兼得?