


一、头条
- 10 月 CPI 环比 0.4%、核心 0.3%,双双高于预期,市场直接把 12 月加息当作基准情形。 整体 CPI 环比+0.4%(预期+0.3%,前值+0.6%),核心+0.3%(预期+0.2%);因 2025 年 10 月政府停摆造成数据缺口,BLS 本期未发布同比读数。10 年期美债收益率升至 4.983%(+11.9bp),盘中一度突破 5%。
- 联储官员放风"可以考虑 50bp"。 Waller 表示将支持 12 月至少加息 25bp,若通胀持续偏高会考虑 50bp;Logan 亦偏鹰。路透调查显示多数经济学家预计 12 月再加息一次,高盛把第三次加息预期推到明年 3 月。
- 英伟达再跌 5.47%,成为指数最大拖累。 因 CEO 黄仁勋与"疑似中国间谍"关系曝光,公司及黄本人遭股东集体诉讼,多家机构下调目标价;股价五周累计跌近 30%(24/7 Wall St),11/17 盘后将发布财报(EPS 预期 2.49 美元)。盘后回升 0.94%。
- 加密美股全线承压,但内部分化明显。 BTC 报 7.38 万美元,已跌破 Strategy 75,456 美元的持仓均价,MSTR 跌 3.60%、市值/持仓降至 0.82 倍;MARA 因授权 5 亿美元回购并偿还 7.5 亿美元比特币抵押贷款逆势涨 10.54%,IREN 则因微软项目延迟被下调评级跌 7.85%。
- 地缘:伊朗"战争结束"预期与霍尔木兹袭击同时存在,油价先跌后反弹。 特朗普称对伊军事行动"很快结束",布伦特盘中跌破 90 美元、收 91.49 美元(-1.17%);但 11/11 亚洲时段霍尔木兹航运再遭袭,布伦特反弹至 92.05 美元(+0.61%)。
- 盘后三个关键变量转好。 Costco 宣布每股 30 美元特别股息(合计 133 亿美元)并重启 40 亿美元回购,盘后涨 1.88%;CoreWeave 三季度营收超预期并上调指引,盘后涨 7.9%;英伟达盘后小幅回升。这为 11/11 开盘提供了缓冲。
二、美股大盘与宏观
2.1 指数收盘(美东 2026-11-10 16:00 EST)
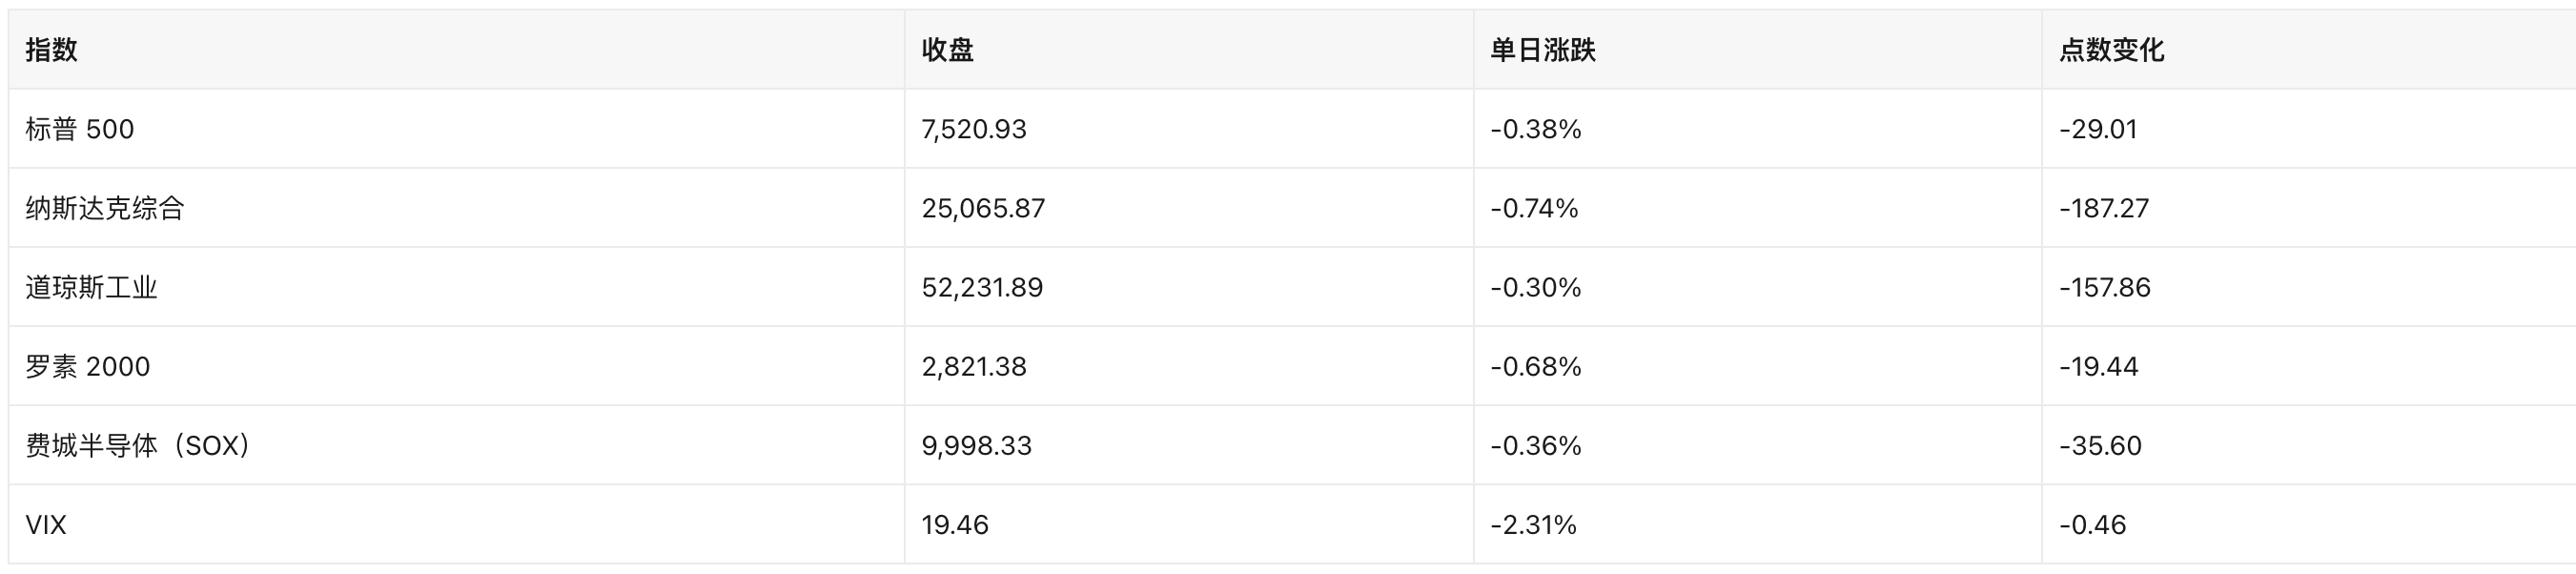
核心驱动 :
① 10 月 CPI 环比、核心双双超预期,长端利率跳升,压制高估值成长股;
② 英伟达个体风险(CEO 丑闻+集体诉讼)叠加,费半内部剧烈分化;
③ 资金从科技轮动至金融、能源、医疗——XLK -1.15%,而 XLF +0.52%、XLE +0.44%、XLV +0.29%、XLC +0.37%。
关键点:这是"利率冲击+个股风险"的窄幅下跌,VIX 反而回落,说明市场尚未进入系统性去风险。
标普较 10/6 高点 7,818.93 低 3.81%;纳指较 10/6 高点 27,599.79 低 9.18%;纳指已连续四周周线下跌。
2.2 宏观数据与美联储
- 10 月 CPI(11/10 08:30 ET) :整体环比 +0.4% (预期 +0.3%,前值 +0.6%);核心环比 +0.3% (预期 +0.2%,前值 +0.3%);CPI 指数(未季调)337.511,实际时薪环比 0.0%(前值 -0.4%)。 受 2025 年 10 月停摆导致的数据缺口影响,本期未发布同比与核心同比 ,这是连续第三个月"环比高企、同比缺位"。
- 联储表态 :Waller 明确"12 月至少 25bp,若通胀读数偏热会考虑 50bp";Logan 亦支持进一步收紧。路透调查:多数经济学家预计 12 月再加息一次;高盛在 CPI 后把第三次加息推迟到明年 3 月、并把降息推迟到明年底。
- 利率与美元(11/10) :10 年期美债收益率 4.983% (+11.9bp),盘中破 5%;30 年期 5.350% (+9.4bp);11/10 的 10 年期国债招标得标利率 5.020%。美元指数收 102.23(+0.57%),11/11 亚洲时段 102.31(+0.08%)。
- 大宗(11/10 结算) :COMEX 黄金 4,030.20 美元/盎司( -2.05% ),11/11 亚洲时段回升至 4,072.50(+1.05%);布伦特 91.49 美元/桶(-1.17%,盘中跌破 90);WTI 86.04 美元/桶(-0.93%)。
三、热点个股与板块
板块与叙事
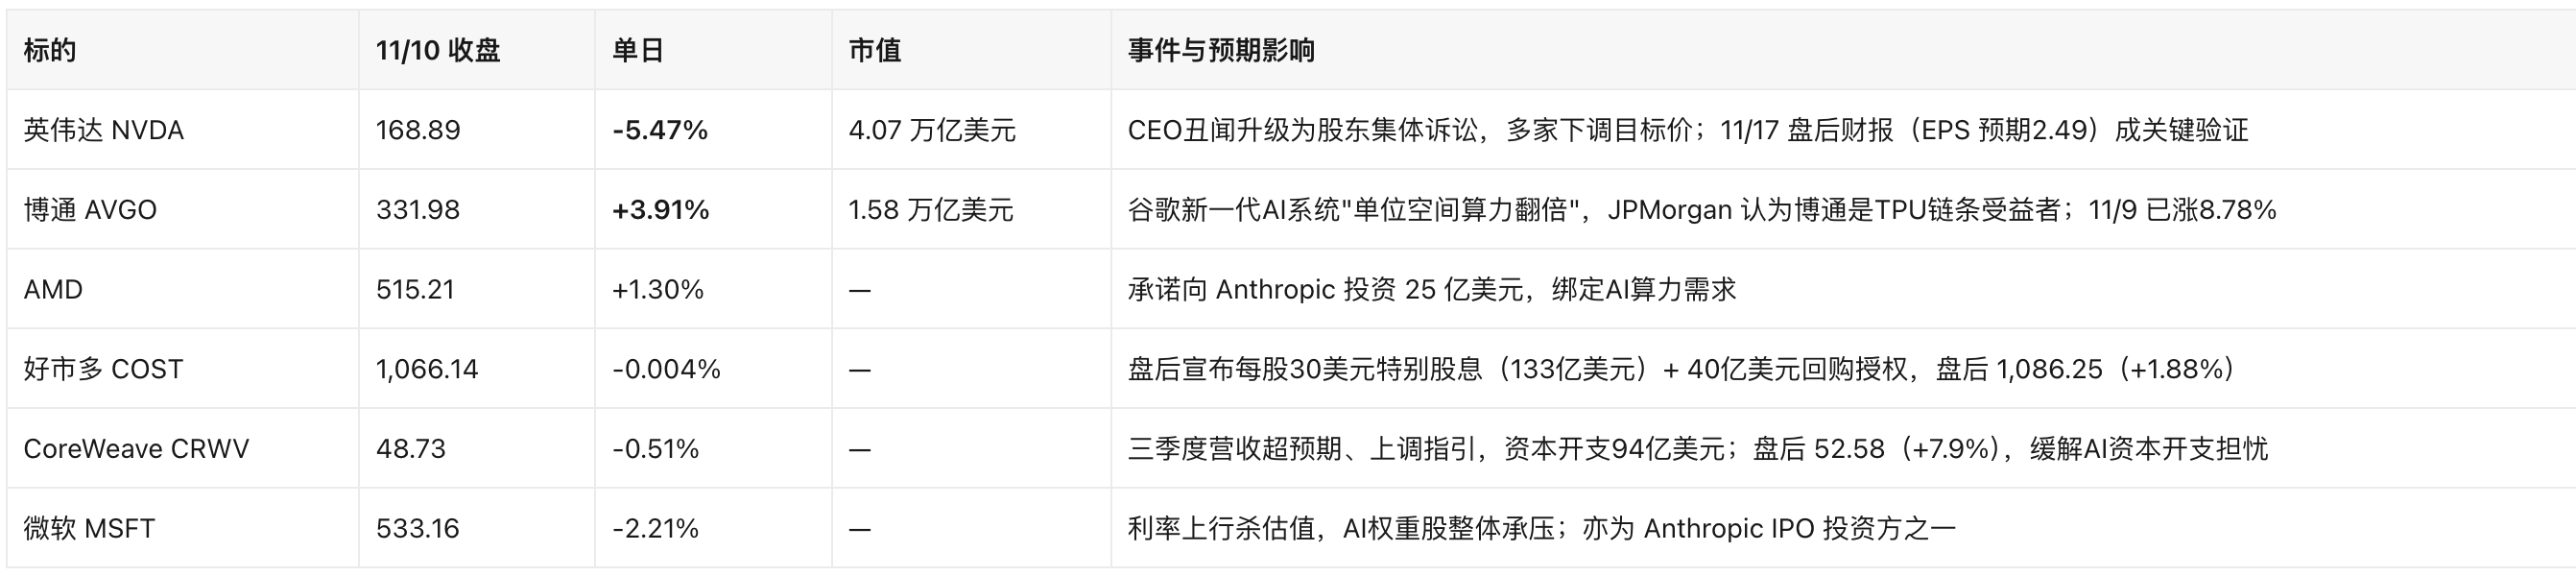
- 利率敏感度排序清晰 :科技(XLK -1.15%)与地产(XLRE -0.13%)承压,金融(XLF +0.52%,曲线陡峭化受益)、能源(XLE +0.44%)与医疗(XLV +0.29%)获资金流入。这是典型的"再通胀+加息"交易,而非衰退交易。
- AI 内部从"叙事"转向"验证" :英伟达的下跌是公司治理风险,博通/AMD 的上涨是订单与股权绑定逻辑;CoreWeave 盘后上调指引说明算力需求端仍未恶化。三者叠加说明 AI 交易没有整体瓦解,但定价从"市盈率扩张"转向"现金流与订单可见度" 。
- 中期选举余波仍在 :民主党横扫国会两院后,市场担忧 AI 监管与反垄断加码,11/5 纳指单日重挫、市值蒸发 2.5 万亿美元。这一政策折价尚未完全修复,是当前科技股反弹乏力的背景变量。
- 注意 :英伟达将于 11/17 盘后发布财报,是未来一周唯一能重新定价 AI 板块的事件;好市多特别股息的股权登记日为 11/24、支付日 12/4(合计 133 亿美元)。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)
最新披露(SEC 8-K,2026-11-09,覆盖 11/2–11/8)
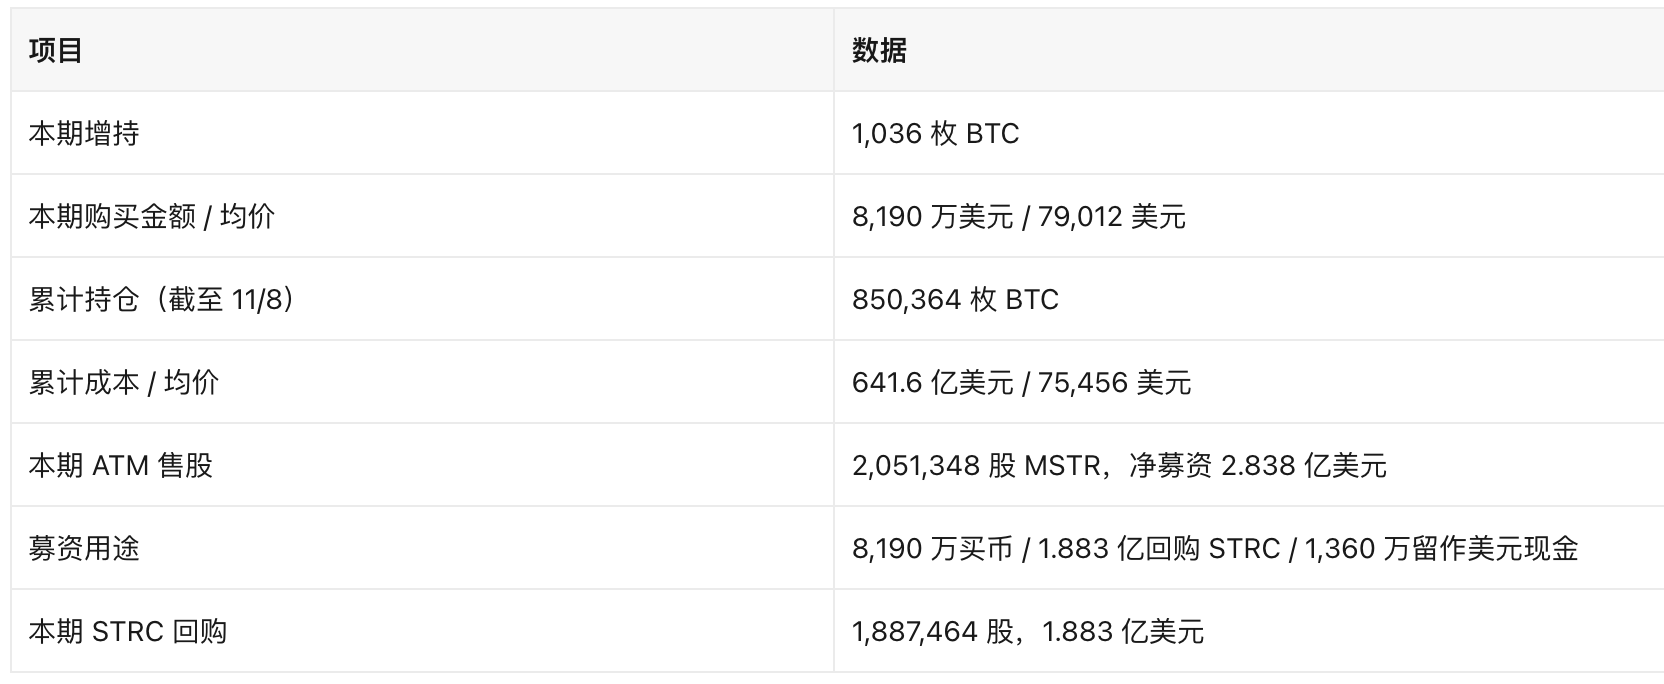
- 信号一:持仓正式转浮亏。 按 11/11 07:29 UTC 的 BTC 73,819.91 美元计,持仓市值约 627.7 亿美元 ,低于 641.6 亿美元成本,浮亏约 13.9 亿美元(-2.2%) ;BTC 现价较其均价低 2.17%。
- 信号二:募资优先修资产负债表。 本期净募资只有 28.9% 用于买币,66.3% 用于回购 STRC 优先股——延续"先降优先股成本、后买币"的顺序。
- 信号三:估值折价扩大。 收盘市值 511.3 亿美元 / 持仓市值 627.7 亿美元 = 0.82 倍 (该口径未计入总负债与优先股,不等同完整 EV/NAV;上一期 0.83 倍)。股价 121.07 美元,单日 -3.60% ,较 9/21 高点回撤 28.2% 。
- 剩余发行额度 :MSTR 183.4 亿、STRC 175.1 亿、STRF 16.2 亿、STRK 21.0 亿、STRD 40.1 亿美元——增发弹药充足,但在 mNAV<1 时增发即"折价卖股买币",摊薄代价上升。
其他 DAT
- Strive(ASST,21.55 美元,+0.42%,市值 27.4 亿美元) :11/2–11/8 仅增持 29 枚 BTC(220 万美元,均价 75,862 美元),持仓 43,153 枚;10 月曾以 83,310 美元均价买入 15,124 枚。按当前币价,持仓市值约 31.9 亿美元, 市值/持仓 0.86 倍 (按 11/11 BTC 价格粗算)。H.C. Wainwright 重申"首选"。
- BitMine(BMNR,18.08 美元,-2.85%) :ETH 财库龙头,披露 2026 财年 ETH 质押收入 1.214 亿美元,但币价走弱压制估值。
- SharpLink(SBET,5.85 美元,-4.57%) :ETH 财库标的,三季度利润同比+620%(含非现金公允价值收益),股价仍随 ETH 下跌。
- Twenty One Capital(XXI,5.32 美元,-4.49%,市值 29.8 亿美元) :11/4 完成 SPAC 上市,携 39 亿美元规模的 BTC 财库,是本季度最重要的新 DAT 样本。
- TON Strategy(TONX,3.22 美元,+9.15%,市值 1.77 亿美元) :完成 5.58 亿美元融资用于构建 TON 财库,是"非 BTC DAT"的最新案例;小市值、高波动,流动性风险需单独评估。
- Sono Group(SSM,0.959 美元,+3.94%) :转型 BTC 财库后首份完整季度报表,Q3 净利 64.7 万美元(主要来自比特币相关与非现金收益),但账上现金仅 46.7 万美元, 持续经营存疑 ——这是 DAT 热潮中最典型的"小市值壳公司"风险样本。
4.2 新进入者与转型
加密美股观察名单新增:本期(11/10–11/11)未发现首次宣布购买 BTC/ETH、或宣布转型为加密 DAT 的美股公司。
- "空白"本身延续了上周的信号:BTC 跌破 DAT 平均成本、mNAV 普遍低于 1 时,"发股买币"的套利空间消失,新增入场自然停滞。
- 最近的"新面孔"仍是 Twenty One Capital(XXI,11/4 上市) ,已纳入观察名单;本周需要跟踪其上市后首份披露与锁定期安排。
- 反向趋势继续:矿企把资本开支从挖矿转向 AI/HPC(RIOT 的 Corsicana 数据中心、IREN 的微软项目),"算力公司"正在被重新定价为"电力+机房公司"。
4.3 泛加密美股与 ETF
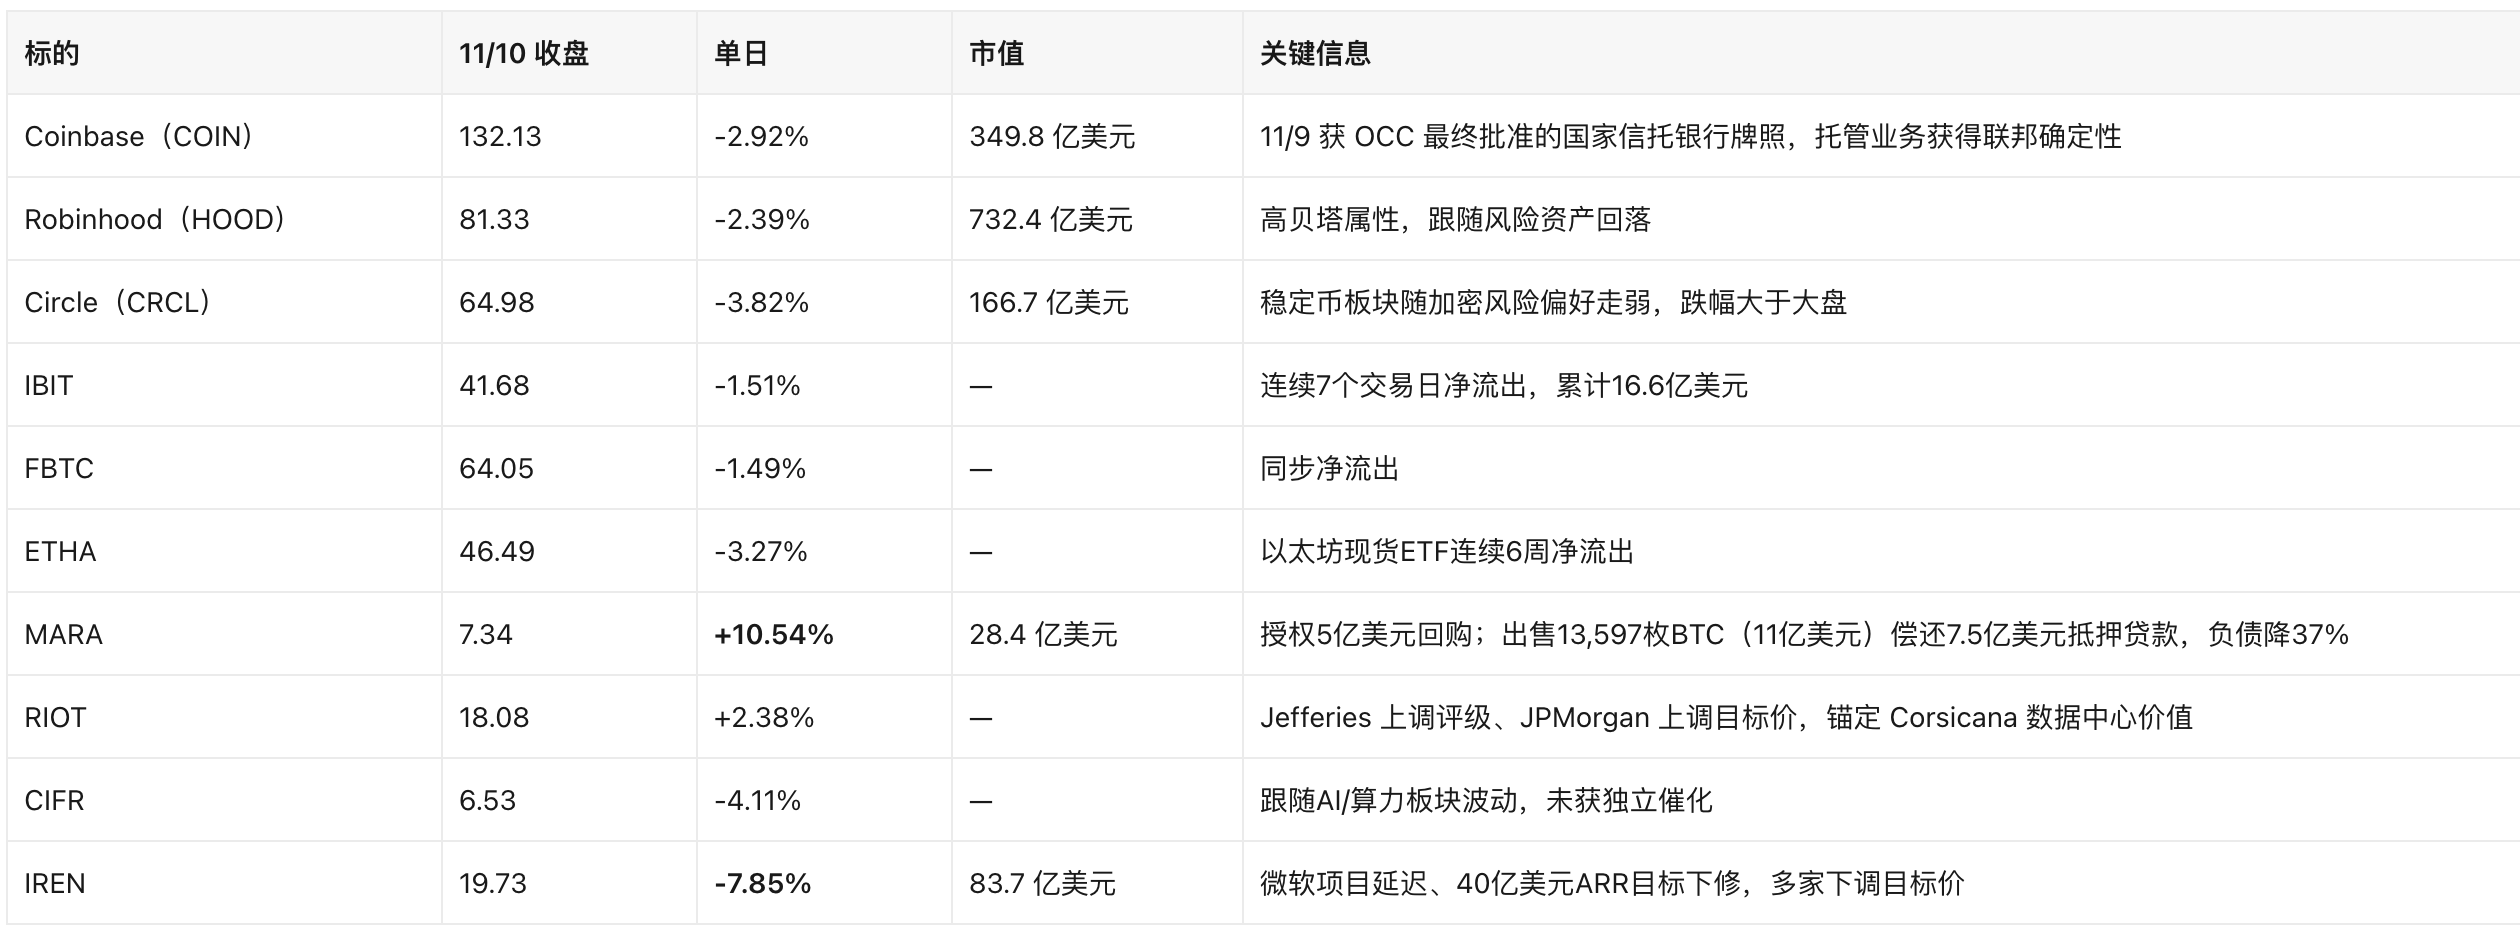
- ETF 资金流 :11/9 美国现货比特币 ETF 净流出 2.01 亿美元 ,为连续第三个交易日净流出;IBIT 连续 7 日净流出、累计 16.6 亿美元 ,为 2026 年 1 月以来最长连续流出。以太坊现货 ETF 上周净流出 3.65 亿美元,为连续第六周净流出。 11/10 的单日流向数据尚未发布(通常美东次日更新),本期未获取。
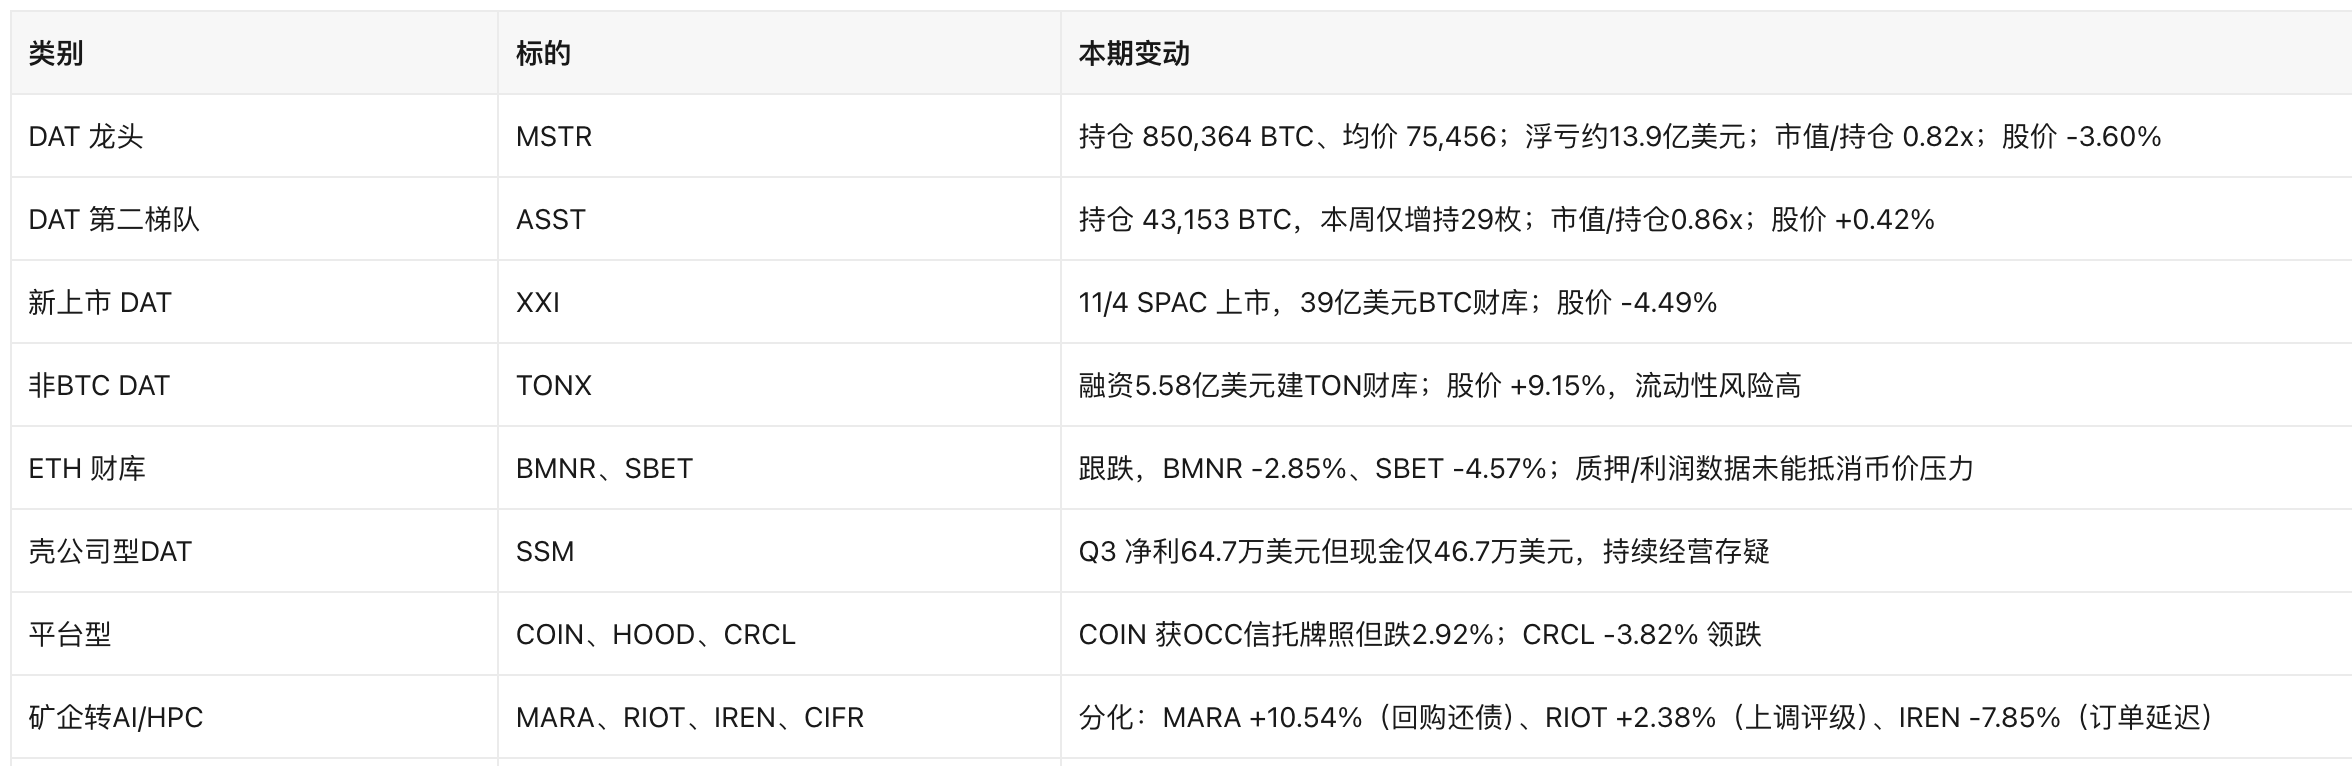
- 矿企与币价"脱钩"出现裂痕 :MARA 的上涨来自资本结构动作(回购+还债),不是币价;RIOT 来自分析师重估;而 IREN 的下跌来自 AI 订单延迟。 同一个"矿企转 AI"板块,定价已经开始按"订单是否兑现"分化,而不是按 BTC 涨跌同向波动。
- 结构信号 :MARA 卖币还债、Strategy 卖股回购优先股、Strive 增持几乎停滞—— DAT 群体已从"加杠杆买币"阶段进入"修复资产负债表"阶段 ,这是本轮周期最重要的定性变化。
4.4 监管与会计驱动
- Coinbase 拿到 OCC 最终信托银行牌照(11/9) :可与 Circle、Ripple 并列持联邦信托牌照,托管业务从"州级拼图"变成"联邦框架",是本周加密美股最重要的结构性利好;但 COIN 仍随大盘下跌 2.92%,说明 监管利好短期无法对冲利率与币价的贝塔 。
- SEC 执法强度降至 18 年低点(FY2026) :罚款与案件数量大幅下滑,SEC 全年提起 348 项执法行动。对行业是宽松环境,但民主党拿下国会两院后, 监管方向可能在 2027 年逆转 ,这是当前加密资产与 DAT 估值中的"政策折价"来源。
- MSCI 指数评审(关键的非基本面风险) :MSCI 已于 10/15 定稿"数字资产占比过高的公司需重新评估指数资格"的规则,11 月半年度评审结果预计本周公布(有报道指向周三, 具体时间与名单以 MSCI 官方公告为准,未经证实 ),若被剔除将在 11 月底调仓生效。Strategy、Metaplanet 等 DAT 龙头是主要观察对象。
- 立法停滞 :前众议院金融服务委员会主席 McHenry 称行业"浪费了通过 CLARITY Act 的机会";中期选举后立法路径更不确定。(行业媒体,11/9)
- 会计口径 :ASU 2023-08 公允价值计量使 DAT 的利润表与币价直接绑定。BTC 跌破均价意味着本季度高位买入的币将直接形成账面损失, 反过来压制继续增发的意愿 ——这正是 Strategy 把募资优先用于回购 STRC 的财务背景。
4.5 加密美股观察名单(本期变动)
五、加密大盘背景
- BTC 73,819.91 美元 (11/11 07:29 UTC),24 小时 -1.23% ,与 11/10 美股收盘时点基本持平;较 9/21 高点 86,602.91 美元回撤 14.8% ,较 Strategy 均价低 2.17%。11/9 已跌破 50 周均线,当日 24 小时多头爆仓超 10 亿美元。
- ETH 2,062.40 美元 ,24 小时 -2.40% ;以太坊现货 ETF 连续 6 周净流出,叠加 Glamsterdam 升级测试推迟,成为本轮最弱的 major。
- SOL 82.92 美元 ,24 小时 -3.51%。
- 资金面 :现货 BTC ETF 连续 3 日净流出、IBIT 7 日累计流出 16.6 亿美元;以太坊 ETF 6 周连续流出。 ETF 已从"边际买盘"变成"边际卖盘",这是 10 月以来币价与美股科技股走势分化的主因。
传导链 :币价跌破 DAT 成本线 → mNAV 折价 → 增发买币的摊薄成本上升 → 转向回购优先股/卖币还债 → 市场给"杠杆型 DAT"更低估值。这条链在本期数据中再次得到完整印证。
六、地缘政治影响
6.1 伊朗与霍尔木兹:从"战争溢价"到"反复拉扯"
- 特朗普称对伊军事行动"很快结束""实际上已经结束",并称进一步打击"没有必要";市场一度按"停火"定价,布伦特盘中跌破 90 美元(8 月以来首次)。(WSJ、Bloomberg、CNBC、The Guardian,11/10)
- 但基本面并未修复:伊朗宣布霍尔木兹海峡在美国满足其条件前保持关闭,多艘油轮在海峡附近起火爆炸,伊朗袭击了美军用于护航的阿曼岛屿;也门胡塞武装声称袭击沙特东西向输油管道与阿美设施(管道仍维持运营)。(WSJ、Reuters、Anadolu、Al Jazeera,11/9–11/10)
- 供给端反而在恢复 :路透调查显示 OPEC 10 月产量已回到战前水平的 90%,OPEC+ 维持 12 月产量目标不变。
传导路径 :油价↓ → 通胀预期↓ → 长端利率压力缓和 → 成长股与加密估值修复;但当前被"CPI 超预期"完全盖过。
不确定性 :停火是"表态"而非"协议",11/11 亚洲时段油价已因航运再遭袭反弹 0.61%。任何海峡通行中断都会让通胀与利率预期重新恶化, 不宜按"和平已至"定价 。
6.2 中期选举:政策折价成为美股主线之一
- 11/3 中期选举民主党横扫国会两院,市场担忧 AI 监管、反垄断与加密立法方向逆转;11/5 纳指单日重挫、科技股市值蒸发 2.5 万亿美元,道指单日跌超 1,800 点;随后一个交易日标普回升 2.35%(11/10 再跌 0.38%),但纳指已连续四周周线下跌。
- 对加密的传导 :立法推进(CLARITY Act)停滞 + 监管人事不确定性 → 加密资产风险溢价上升;同时 SEC 当前执法强度处于 18 年低点,形成"现状宽松、预期收紧"的矛盾定价。
- 对美股的传导 :AI/半导体是政策敏感度最高的板块,任何监管表态都可能放大波动;金融与能源因受益于利率曲线与化石能源政策,成为资金的避风港。
6.3 其他
- 中国将 24%对美关税暂停期再延长两个月至明年 1 月、保留 10%税率(11/9),短期缓和贸易摩擦,但国会变局后路径更不确定。
- 美国最高法院将审理联邦储备支付准入争议(Custodia 案),结果影响加密机构接入美元清算体系的路径。
七、今日关注(未来 24–72 小时)
11/11(周三,今日)
- 无重磅美国经济数据 ;仅有 MBA 房贷申请指数(07:00 ET)、OPEC 月度报告、ECB 拉加德讲话。 注意:11/11 为美国退伍军人节,债市交易安排与流动性可能偏薄,需警惕放大的波动。
- MSCI 11 月指数评审结果 (报道指向本周公布,具体以官方公告为准):是否剔除高数字资产占比公司,是 DAT 板块最大的非基本面风险点,若确认剔除将在 11 月底调仓生效。
- 财报(盘后):Franco-Nevada、Tetra Tech、CAE、Corteva 等;无超大型科技公司。
11/12(周四)
- 美国初请失业金(预期 19.4 万,前值 18.9 万)、成屋销售、 30 年期国债招标 (前次 5.618%)——长端需求是"5%利率"叙事的下一个验证点。
- 联储 Barr、Goolsbee、Daly、Williams、Schmid 密集讲话,任何"50bp"表态都会放大波动。
- 财报: 思科、应用材料(AMAT)、Cerebras(CBRS)、Nebius、Figure Technology、Nu Holdings ——半导体设备与 AI 基础设施是继英伟达之前的第一轮验证。
11/13(周五)
- 美国 PPI (环比预期+0.4%、核心+0.3%;前值+1.3%)——若再超预期,12 月 50bp 的概率会明显上升。
- 联储 Collins、Bowman、Daly、Jefferson 讲话;IEA 月报;贝克休斯钻机数。
需要盯的风险
- 利率 :10 年期若站稳 5%以上,科技股与 DAT 的估值压力会二次发酵。
- 英伟达 11/17 财报 :CEO 治理风险 + 业绩指引双重验证,是 AI 板块的"单点故障"。
- DAT 的结构性风险 :mNAV<1 时增发=折价摊薄;MSCI 若剔除,被动卖压会与 ETF 流出叠加。
- 油价反复 :停火表态与霍尔木兹袭击并存,任何升级都会迅速推翻当前的"通胀缓和"交易。
- 流动性 :退伍军人节前后交易量偏薄,盘后消息(如回购、评级)容易被放大。

