


每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
美伊核谈判上演“罗生门”,华盛顿政治内耗升级,数据中心法案与停摆危机交织
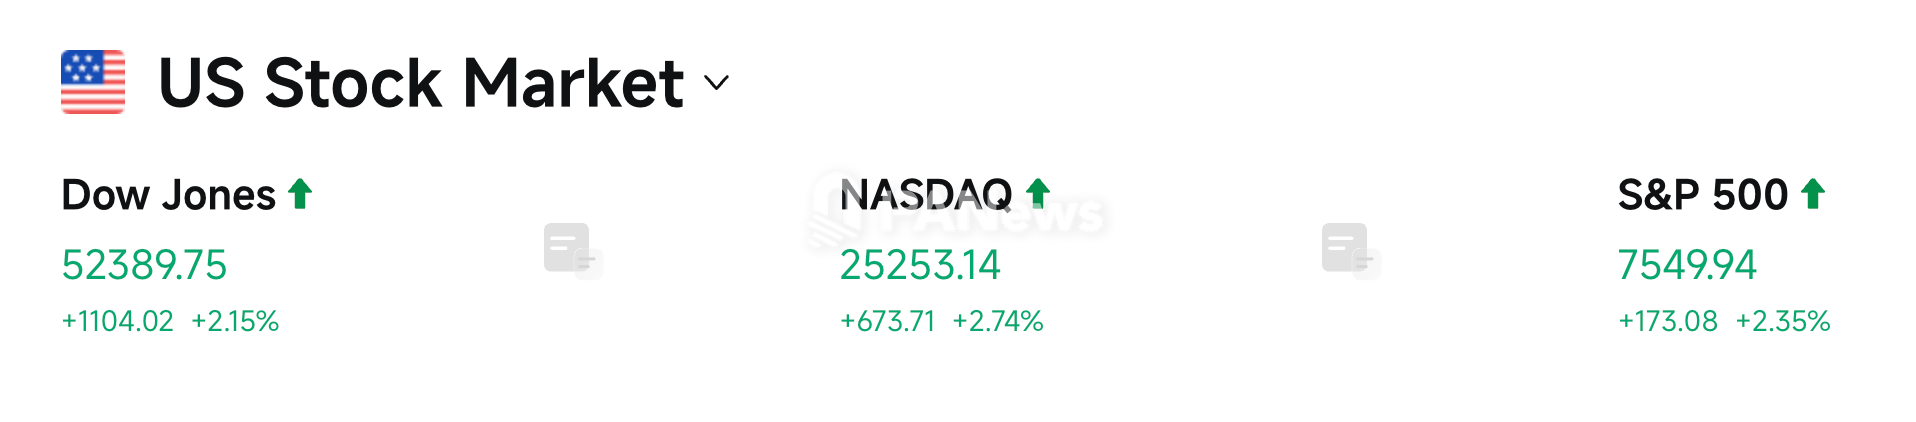
受地缘政治溢价抽离及空头回补驱动,美股周一迎来暴力反弹。标普500指数大涨2.35%,创下七个月以来最大单日涨幅,11个主要行业板块全线上涨;纳斯达克综合指数飙升2.74%;道琼斯工业平均指数收涨2.15%;罗素2000指数狂飙3.15%。
此次市场狂欢的诱因是中东局势的潜在转折。据沙特媒体Al Arabiya报道,在卡塔尔和巴基斯坦斡旋下,美伊重启核谈判并达成初步共识,美方同意伊朗维持最高3.67%的铀浓缩丰度,作为交换,霍尔木兹海峡将重新开放且美方将解冻60亿至90亿美元伊朗资产。特朗普在与卡塔尔首相穆罕默德会晤后表示,冲突结束已出现积极势头。尽管伊朗最高安全官员雷扎伊随后辟谣并指责美方编造假新闻,但原油交易员已率先抛售。 布伦特原油期货盘中一度暴跌近8%,WTI原油期货最低触及85.02美元,双双创下8月31日以来新低,国内SC原油主力合约亦自8月以来首次跌破600元大关。
与此同时,华盛顿政坛暗流涌动。中期选举惨败仅六天后,刚替换白宫办公厅主任为强硬派斯蒂芬·米勒的特朗普突然推翻此前的合作表态,重提阴谋论,质疑提前投票和投票机器舞弊;即将接任参议院多数党领袖的民主党人查克·舒默则冷嘲热讽,称特朗普陷入老套路,无法改变未来两年面对数十年来最大民主党国会多数阵营的事实。
两党围绕战争与基建的博弈已进入白热化阶段,肯塔基州共和党众议员托马斯·梅西突然发难,提交决议要求就伊朗、也门及委内瑞拉军事行动弹劾国防部长皮特·赫格塞思;同时,众议院拨款委员会首席民主党人Rosa DeLauro与参议员Patty Murray放话, 考虑以12月11日政府资金到期为筹码,动用“钱袋子权力”逼迫特朗普终止推高生活成本的伊朗战争,这恐将触发特朗普任内第四次政府停摆 。此外,参议院已就加快数据中心及输电网审批的两党法案启动程序表决, 拟缩短环评并让大厂承担电力成本 ,但众议院民主党领袖杰弗里斯及党内环保派仍嫌监管不足,政治阻力依然重重。
油价大跌缓解了通胀担忧,推动美元指数盘中下挫约0.5%至101.78,离岸人民币升破6.67关口。美元回落带动贵金属全线反攻,COMEX 11月黄金期货收涨1%报4105美元/盎司,现货黄金大涨逾1.7%报4140.69美元,COMEX白银期货及期铜均录得上涨。
与此同时,美债市场表现谨慎,收益率连续两日小幅走高。两位联储高官的最新鹰派发声进一步印证了债市的谨慎,里士满联储主席巴尔金与芝加哥联储主席古尔斯比相继敲响警钟,强调服务业通胀失控风险与企业成本转嫁压力,加息方向依然明确。更加戏剧化的是,美劳工统计局确认 今晚公布的10月CPI将彻底缺失“同比数据” (因2025年政府停摆引发基期数据丢失),只保留环比预测(预计核心CPI环比放缓至0.2%),宏观交易员正面临盲人摸象般的定价挑战。
AI基础设施强势修复,Anthropic携新模型逆风闯关IPO
美股科技板块昨夜上演“去中心化”行情,资金大举涌入前期超跌的半导体、光通信、存储及AI电力板块,推动费城半导体指数狂飙6.85%,两日累计暴涨近11.4%。SlateStone Wealth首席市场策略师Ken Polcari指出,AI产业已形成自身强大的内生动力,无论是单一巨头的风波还是民主党的监管约束,都无法逆转AI的投资逻辑。
目前,AI算力竞争正从“通用GPU垄断”裂变至“专业化芯片”,谷歌芯片业务负责人Amin Vahdat称“未来属于专业化”, 各大科技巨头正通过自研高性价比ASIC芯片、推出极低成本的轻量级智能体模型,来打破算力瓶颈 。与此同时,尽管美国选民在近期41项地方公投中有40项否决了数据中心措施,且中期选举后掌权的民主党人试图管控新增高耗能项目,但 科技巨头们正通过自建燃气电厂等垂直整合手段绕开电网审批瓶颈 ,直接引爆了AI基础设施全产业链的逼空行情。
昨夜,Anthropic迎来IPO大考。公司于周一发布新一代旗舰模型Claude Fable 5.2(面向全用户并强化安全防护)和Claude Mythos 5.2(面向受审机构),在输出速度提升30%并支持2.5倍速模式的同时,将标准输入/输出价格下调20%至每百万Token 8美元和40美元,测试中1000个Fable智能体仅用30小时便完成了费马大定理的形式化证明。
尽管面临Q3环比增速从144%放缓至47%、单季净亏损高达232.91亿美元(受50亿美元算力采购及8954亿美元长期基建承诺拖累)的质疑,且因申报文件数据有误正紧急向银行家更新材料,公司仍计划最快于本周二启动路演。
由高盛和摩根士丹利等20多家银行护航的IPO拟发行约8.67亿股A类股,招股价区间定为每股70至80美元,募资规模高达693亿至1000亿美元,力争于下周四或周五以代码“ANT”登陆纳斯达克。受前期纳指单日蒸发2.5万亿美元及OpenAI融资不及预期影响,潜在投资者已将Anthropic的目标估值从数月前的2万亿美元、一周前的1.5万亿美元, 大幅压低至1.1万亿至1.3万亿美元区间 。Renaissance Capital高级策略师Matt Kennedy表示,尽管VIX恐慌指数升破25通常会迫使企业推迟上市,但Anthropic体量特殊,在当前大盘修复的背景下,通过折价让利锁定期望回报,将成为测试公开市场对高资本开支AI资产真实胃纳量的终极试金石。
具体项目动作及股价波动:
- AMD暴涨13.26%: 奥本海默将其上调至“跑赢大市”,同时公司宣布其第五代EPYC服务器处理器结合Infinity Guard安全技术,正式为谷歌云最新发布的TPU 8tx系统提供主机基础设施,目前已锁定全球超10家超大规模云服务商及前沿AI实验室。
- SpaceX大涨5.81%: 尽管面临民主党众议员Robert Garcia与参议员Elizabeth Warren威胁在明年1月接管国会后对其发起调查,以及得州候任民主党州长Gina Hinojosa针对数据中心的管控竞选纲领阻力,马斯克仍逆势加大投入。根据星际基地市听证通知,SpaceX拟投资240亿美元在当地自建燃气发电厂和超级计算设施,该项目定于12月9日审议税收减免。此外,SpaceX正通过招聘天然气交易员、在佛州自建输气管道等举措,实现“天然气发电+液化甲烷火箭燃料”的全产业链垂直整合,旨在彻底绕开得州主电网长达数年的接入排队期。
- 礼来收涨4.28%,Vir大涨11.75%: 美国FDA要求所有GLP-1减肥药(含礼来Mounjaro/Zepbound及诺和诺德Ozempic/Wegovy)在标签中新增罕见眼病NAION(非动脉炎性前部缺血性视神经病变,可致永久失明,用药组发生率每10万人年6.4例)的风险警示,礼来与诺和诺德均出面安抚市场。但礼来同日宣布重大利好,其每日一次口服减肥药Foundayo在三期试验中将睡眠呼吸暂停中断事件最高降低44%,拟年底前申批,彻底掩盖了标签警告的负面冲击。同时,生物科技股Vir因慢性丁型肝炎联合疗法三期试验大获成功(48周病毒RNA转阴率达79%)而飙升。
- 半导体与AI硬件板块全面暴涨: 费城半导体指数大涨6.85%(英伟达为唯一收跌成分股),博通大涨8.78%,台积电涨3.51%,英特尔涨5.49%,迈威尔科技涨9.49%;AI算力租赁与服务器板块中,与英国自动驾驶公司Wayve签署多年Blackwell GPU协议的CoreWeave涨5.56%,NEBIUS涨约5%,戴尔涨6.4%,甲骨文涨2.7%。
- 存储芯片与光通信板块直线拉升: 光通信概念中,Coherent狂飙16.79%,Astera Labs大涨超13%,Lumentum大涨10.69%,Credo涨超10%,康宁涨9.25%;存储概念中,希捷科技与西部数据均暴涨近10%,美光科技涨6.25%,闪迪涨6.16%,SK海力士美股涨5.5%。
- AI电力基建板块集体沸腾: 参议院推进数据中心审批改革,加之马斯克推进燃气电厂垂直整合,市场押注“算力尽头是能源”逻辑持续兑现。Bloom Energy飙升11.91%,Ferguson大涨11.22%,Vertiv Holdings大涨9.63%,斩获德国16.5兆瓦陆上风机及20年服务订单的GE Vernova大涨7.13%,伊顿上涨约5%。
科技七巨头(Mag 7)全线表现(万得科技七巨头指数收涨1.34%,六涨一跌):
- 英伟达独跌4.27%: 黄仁勋深陷加州联邦法院股东集体诉讼,被指控未披露高管私人关系及潜在国家安全风险对业务声誉的冲击;黄仁勋相继退出了Anthropic及ElevenLabs两场重磅AI峰会对谈。即便特朗普连发两日发声力挺黄仁勋“是个正直的人并会安然无事”、并确认FBI正介入调查,仍无法阻止盘初一度逼近9%的恐慌抛压。
- 特斯拉大涨5.54%: 马斯克确认由于制造复杂性带来的机会成本过高,过去三年累计销量仅达规划产能一成的Cybertruck将在约8个月后停产并退还订金,腾出得州工厂产线全力扩产Cybercab无人出租车;同时弗里蒙特工厂已启动年产百万台规划的Optimus人形机器人早期量产(工作效率为常人5倍,成本将从3万美元降至2万美元),并计划于2027年底以“只租不售”模式对外交付。
- Meta大涨5.12%: 正式推出专为智能体高频工具调用、批量文件处理设计的最轻量高效模型Muse Ember,每百万输入/输出词元仅收费0.1美元和0.5美元,大幅降低企业AI运行成本。
- 苹果收涨2.43%: 成功完成由高盛、摩根大通等承销的75亿美元债券发行(含12.5亿浮息债及62.5亿固息债,2036年到期最高票面利率为5.35%),充实低成本现金流。
- 谷歌收涨1.18%: 宣布扩充第八代TPU产品线,推出搭配AMD芯片支持硬件级加密隔离的TPU 8tx(推理延迟减半),以及双芯片封装、算力与HBM带宽翻倍的TPU 8i Max(主攻超长上下文与多智能体)。凭借约30%的价格优势,谷歌TPU已斩获苹果、Meta、甲骨文、Anthropic等近百家大客户,OpenAI亦计划采购,直接向英伟达核心腹地发起猛攻。
- 亚马逊收涨2.94%,微软收涨2.75%: 受益于AI应用端成本下降预期与大盘空头回补带动。
盘后/夜盘异动焦点股:
- Rocket Lab收涨10.91%,盘后重挫近7%: 盘后公布Q3营收同比增长73%至2.68亿美元(超预期的2.579亿),经营现金流转正至720万美元,积压订单暴增52%至创纪录的35.7亿美元(含近10亿新发射合同,且收购Iridium获股东压倒性支持);但公司宣布王牌中型火箭Neutron的首飞时间推迟至“不早于2027年”,导致日内抢跑资金在盘后大举抛售。
- AST SpaceMobile收涨14.1%,盘后微跌约1%: 盘后公布Q3营收4230万美元(去年同期1474万),每股亏损0.44美元,手握32亿美元充裕现金并获日本乐天J-LEO协议10亿美元及美国准政府机构12亿美元非稀释性资金支持;公司维持全年1.5亿-2亿美元营收指引,宣布下一代ASIC芯片使带宽提升10倍,12月将实现月产6颗卫星,目标2027年中在轨45颗,并推出自研20吨级专用火箭Blacklift,支撑股价在高位博弈。
接下来需要关注:
11月10日(周二)
- 13:30 台积电10月营收报告: 全球AI算力需求的最硬核高频验证,直接影响英伟达及整个美股半导体板块的日内情绪。
- 美俄乌阿布扎比三方会谈(持续至11日): 工作层级谈判开启,若在战俘交换之外释放停火或欧洲安全框架实质进展,原油、黄金、军工及欧洲能源股将面临重新定价;同日美国国会共和党两院议员分别举行党内领导层选举,开启选后55天“跛脚鸭会期”立法博弈。
- 21:30 美国10月CPI: 市场预期整体与核心CPI环比均涨0.3%(前值整体同比3.7%、核心2.6%);此前21:15先公布美国当周ADP就业人数变动,同日还有10月NFIB小型企业信心指数与纽约联储1年通胀预期。作为12月议息会议前最后一份CPI,若读数偏强将把12月加息概率焊死在八成以上,推升美元与美债收益率并放大AI成长股抛压。
- 美联储高官密集轰炸: 17:00 美联储理事沃勒发表讲话;22:35 2026年票委、达拉斯联储主席洛根讲话;翌日02:30 堪萨斯联储主席施密德讲话;翌日07:30 费城联储主席保尔森讲话。重点看核心官员在CPI出炉前后的态度转变。
- 美国10年期国债竞拍: 财政部拍卖420亿美元10年期国债,检验10年期美债收益率能否稳住4.85%—4.9%一线,拍卖结果直接传导至科技股估值模型。
- 重点财报: 美股盘前关注昂跑、D-Wave Quantum、Sea、沃达丰;盘后聚焦 CoreWeave (中选后大跌且CDS创新高,重点看州级监管下的数据中心订单、电网成本承担与融资压力)、Firefly Aerospace、Rigetti Computing。
11月11日(周三)
- 美股财报: 盘前关注Applied Aerospace & Defense、RUM Group;盘后关注Corteva、艾诺斯。


