

株式のトークン化を推進するNasdaqが、自社株を別の新市場で取引させない方針を表明しました。Nasdaqは米国を代表する証券取引所の運営会社ですが、自身も「NDAQ」という銘柄で上場しています。株を売買する場所を作る会社が、自分の株の新しい売買場所には反対するという話です。
その新市場「OKXICE」は、ニューヨーク証券取引所の親会社ICEと暗号資産企業OKX側による共同事業です。11月2日付の公告を基にした報道によると、当初対象の62社中49社が異議を申し立て、テスラ、Amazon、Microsoftなどの名が並びました。株の売買場所が増えるのに、なぜ企業が止めようとするのでしょうか。
Nasdaqは株式のトークン化に本気だった
Nasdaqが2026年3月に発表したのは、株式そのものをブロックチェーン上でも移転できるようにする「Nasdaq Equity Token」構想です。株式の所有権や議決権を保ち、株主総会の投票や配当などの手続きも改善する計画で、2027年上半期からの提供を目指しています。
株の売買を便利にするだけでなく、会社と株主をつなぐ仕組みまで変える計画です。Nasdaqは暗号資産企業Krakenの親会社Paywardとも連携しています。
にもかかわらず、10月22日の決算説明会でAdena Friedman CEOは、今回のような新しい取引施設から自社株について通知があれば異議を出すと明言しました。反対しているのはトークン化そのものではなく、既存市場の外に独立して設けられる取引施設の方式です。
Nasdaqの取り組みについてはこちらの過去の記事をご確認ください。
株を売る場所が増えること自体は普通
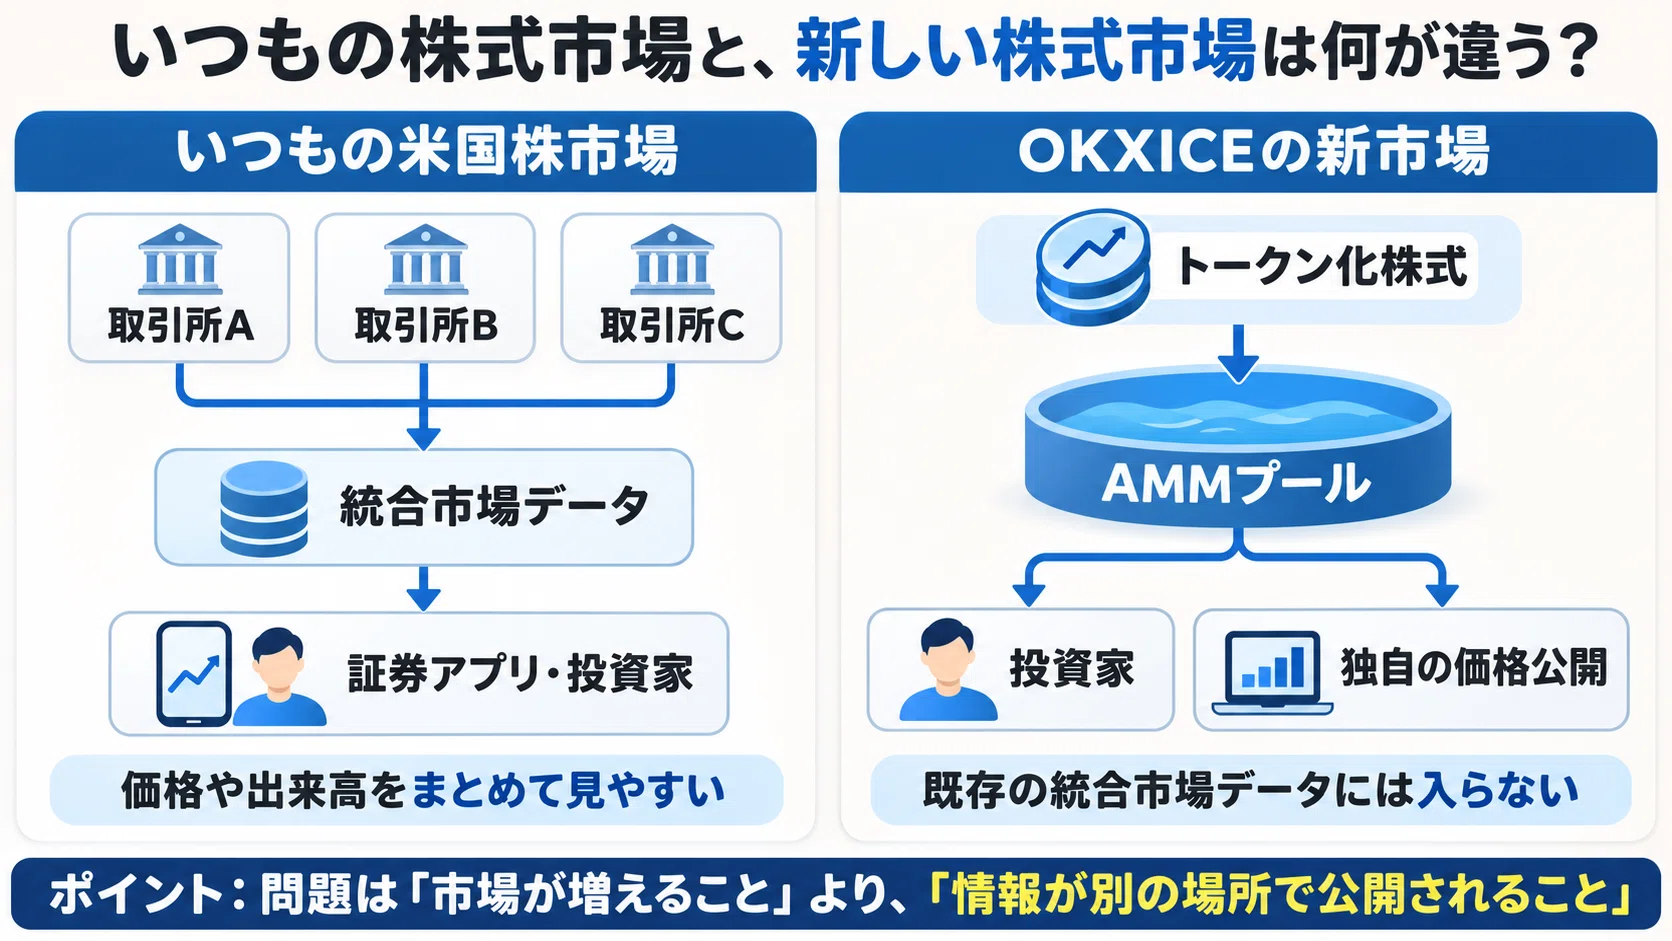
米国では、Nasdaqに上場している株でも別の証券取引所などで売買できます。その際、各市場の価格情報や売買の記録を結びつける統合市場データが機能しています。投資家や証券会社は、この情報を使って複数の市場の価格を比べ、注文を出します。
今回の新市場は、米証券取引委員会(SEC)が9月17日に設けた5年間の特例制度を使い、既存の証券取引所とは別の仕組みでトークン化株式を売買する計画です。この制度で行われる取引は、従来の統合市場データには報告されません。
SECは新市場に価格、数量、取引時刻などを10分以内に公開する義務を課しています。ただし、その記録は既存の統合データに組み込まれず、別の場所で公表されます。この違いが市場の監視にも影響します。
NasdaqのCEOは、この情報の分断によって企業がインサイダー取引の管理を行いにくいと説明しました。例えば決算発表前、企業は未公表情報を知る役員や社員の株取引を制限することがあります。取引が別の市場でも成立するなら、従来の株価・売買データだけを追う管理方法では対応しにくくなります。
同じ株なのに、別の値段がつく
市場の仕組みも違います。従来の証券取引所は、買いたい人と売りたい人の注文を突き合わせます。今回の制度が想定する「AMM」は、あらかじめ株式トークンなどを預けた「プール」を相手に売買する方式です。価格は、プールに残る資産量などから自動計算されます。
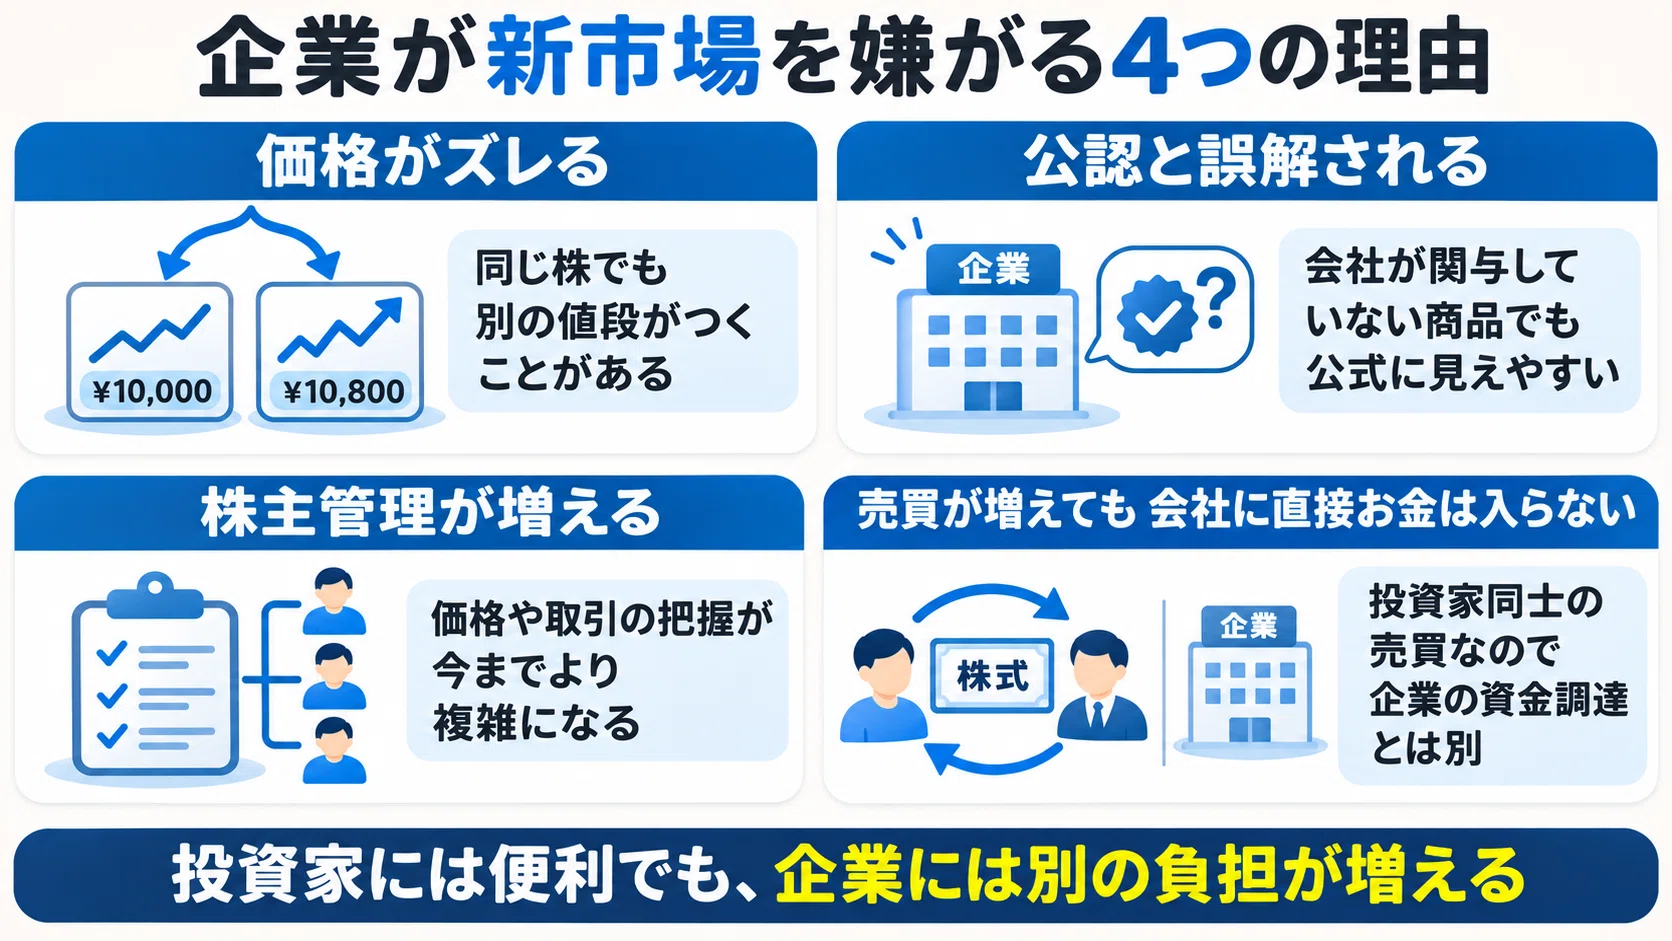
仮に通常市場でテスラ株が200ドルでも、新市場のプールでは203ドルになる場面も考えられます。あくまで仕組みを説明する仮の数字ですが、同じ銘柄に異なる価格が付く余地があります。SECも実際、通常株式との価格の乖離を制度上のリスクとして認めました。
価格差は誰かが売買して埋められる場合もあります。しかし米国株の通常市場が閉まっている深夜なら、同時に両市場で売買するのは難しくなります。新市場が「24時間取引」という便利さを提供するほど、既存市場が閉じている時間の価格をどう扱うかも課題になります。
売買が増えると、企業は儲かるのか
投資家同士が株を売買しても、売却代金が発行企業に入るわけではありません。例えば持ち主がテスラ株を売れば、その代金を受け取るのは売った人です。会社が新株を発行して資金を集めるのとは違います。SECの今回の特例は、新市場で新株を発行することも認めていません。
新しい買い手が集まり、株式の流動性が高まれば、企業にも間接的な利益が生まれます。ただ、どれほど効果があるか分からない段階で、別市場の株価や投資家の誤解に対応する負担が先に増える構造です。
実際、異議を申し立てたApplied Optoelectronicsは、株価や売買のしやすさへの影響が読めないことに加え、企業が承認していない商品を投資家が公式商品だと誤認する懸念を説明したと報じられています。同社や株主に明確な利益が見えないという見解も示しています。
テスラやAmazonが同じ理由で反対したかは公表されていません。ただ、取引所が売買を増やしたいからといって、発行企業まで同じ利益を得られるとは限りません。
30日以内に反対しないとどうなる
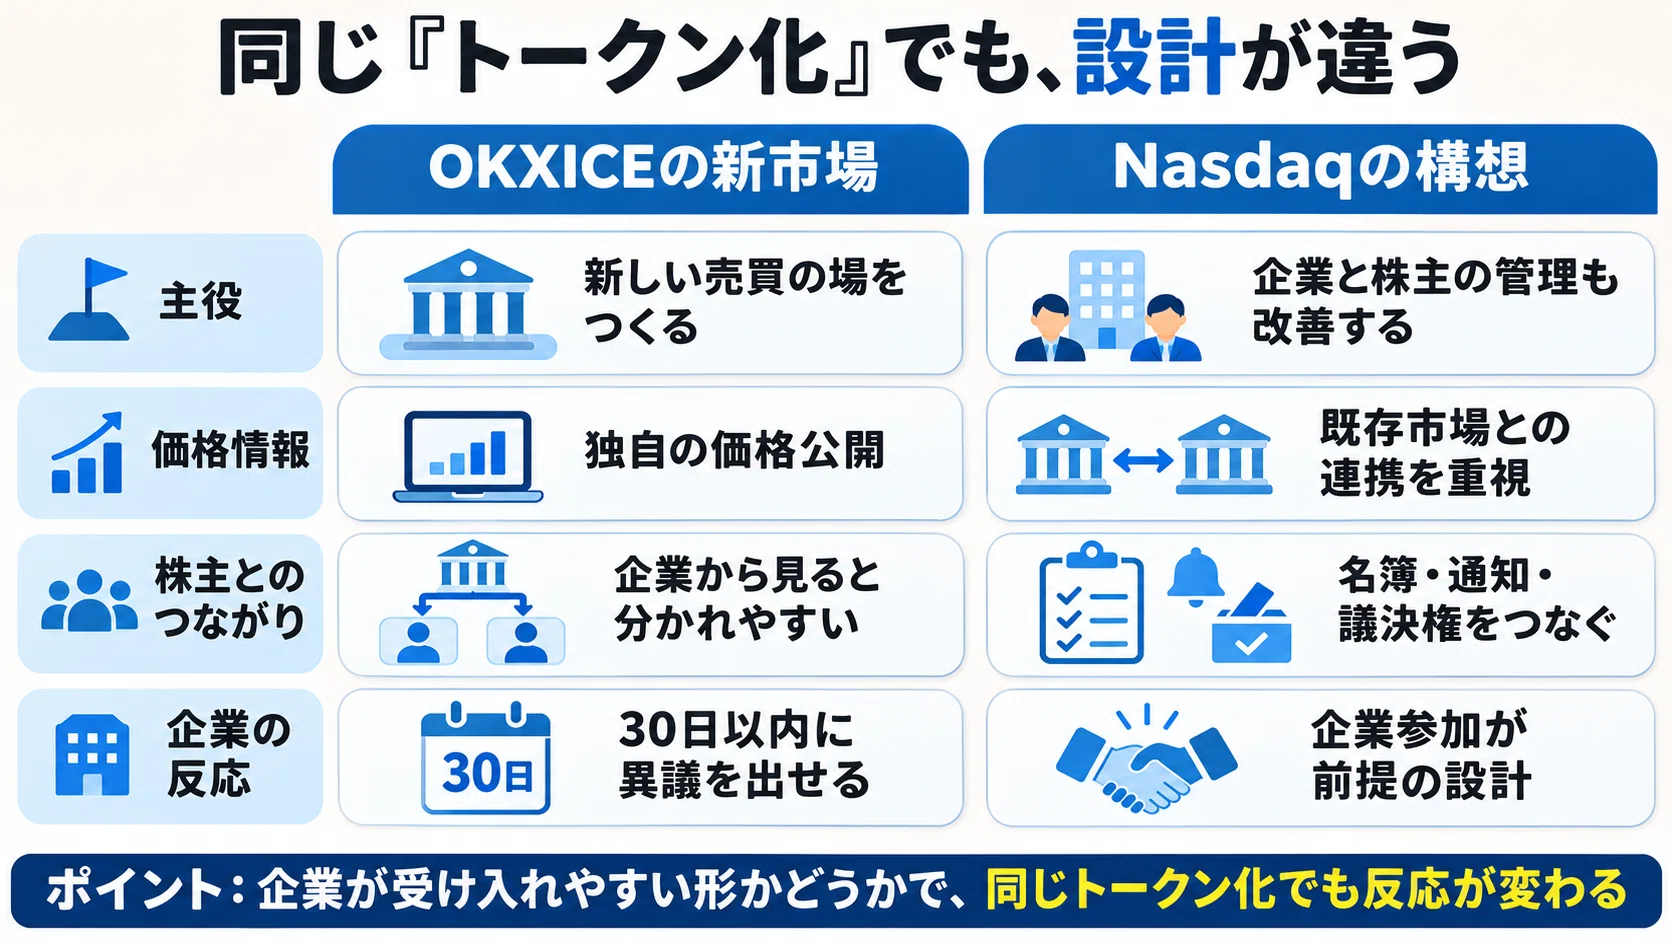
SECの特例では、株式の発行企業とは関係のない事業者がその株式をトークン化して売買させる場合、発行企業への事前通知が必要です。企業が受領から30日以内に書面で異議を出せば、その市場は対象の株を取引できません。逆に異議がなければ、ほかの条件を満たして取引開始に進めます。
期限内に手を挙げなければ、市場側は取引準備を続けられるという設計です。異議の対象は、その取引施設での第三者によるトークン化株式の取り扱いです。自社が関与する別の方式まで禁止するものではありません。経営陣がまだ新市場の利点を判断できないなら、まず30日以内に異議を出すという選択には合理性があります。
しかも今回の実験は取引規模にも制限があります。大手株などの「Tier 1」では、関連施設を含めた取引量の上限が、元の株式の前月の平均日次出来高の0.25%です。NasdaqのCEOは、この上限があるため自社事業への影響は大きくないとも述べました。反対を単に「競合に取引を奪われるから」と捉えると、本人の説明と合いません。
なお、SECの制度そのものは、以前の記事で詳しく扱っています。
Nasdaqが作りたい市場はどこが違う
Nasdaqの構想では、トークンの移転と正式な株主名簿の更新を結びつけ、企業が株主に通知したり議決権を管理したりできる仕組みを想定しています。10月22日の決算説明会では、説明を聞いた上場企業のうち、早期導入に関心を示した会社もあるとCEOが話しました。Nasdaqは企業に対し、単なる取引時間の延長とは違うメリットを説明しているのです。
今回のSEC制度でも、トークン化株式は通常の株と同じ議決権や配当などの権利を保つ必要があります。違いは「本物の株式か偽物か」という話ではなく、企業が株主情報や価格形成をどのように把握し、既存市場とどう連携するかにあります。
Nasdaq自身にも事業上の利害があります。9月にはPaywardに1億ドルを出資する合意を発表しました。企業の株主管理を改善する提案には実務的な根拠がありますが、自社の方式を普及させることもNasdaqの事業拡大につながります。
取引所が説得すべき相手は投資家だけではない
11月2日付の公告を基にした集計では、当初の62社のうち49社が異議を申し立てています。ほかにも7社が異議を出し、計56社。残る13社は、その時点で異議が公表されていない企業であり、賛成した13社という意味ではありません。
24時間営業の市場を用意しても、テスラなどの人気銘柄を扱えなければ、それを目当てに集まる投資家に応えられません。SECの特例に沿って技術を実装しただけでは、商品の品ぞろえまで決まらないのです。
Nasdaqは株主への連絡や権利管理を改善する道具も企業に提案し、OKXICEはまず売買する場所を増やそうとしています。どちらも株式のトークン化ですが、企業から見た参加の理由は大きく違います。発行企業が拒否できる制度では、技術を完成させても、取引所が自由に人気銘柄をそろえられるわけではありません。
参考資料
SEC:株式トークン化市場に関する特例命令(2026年9月17日)
Nasdaq:Equity Token構想の公式発表(2026年3月9日)
Nasdaq:2026年第3四半期決算説明会・文字起こし(2026年10月22日)
Nasdaq:Paywardへの1億ドル出資合意(2026年9月10日)
The Block:Applied Optoelectronicsなどの異議申し立てと企業コメント(2026年10月17日)
CoinDesk:テスラなど49社の異議申し立て(2026年11月3日)
※本記事は、公開情報をもとに暗号資産・ブロックチェーン関連の制度と事例を解説する一般的な情報提供であり、特定の暗号資産や株式の売買を推奨するものではありません。