

作者:马赫,Foresight News
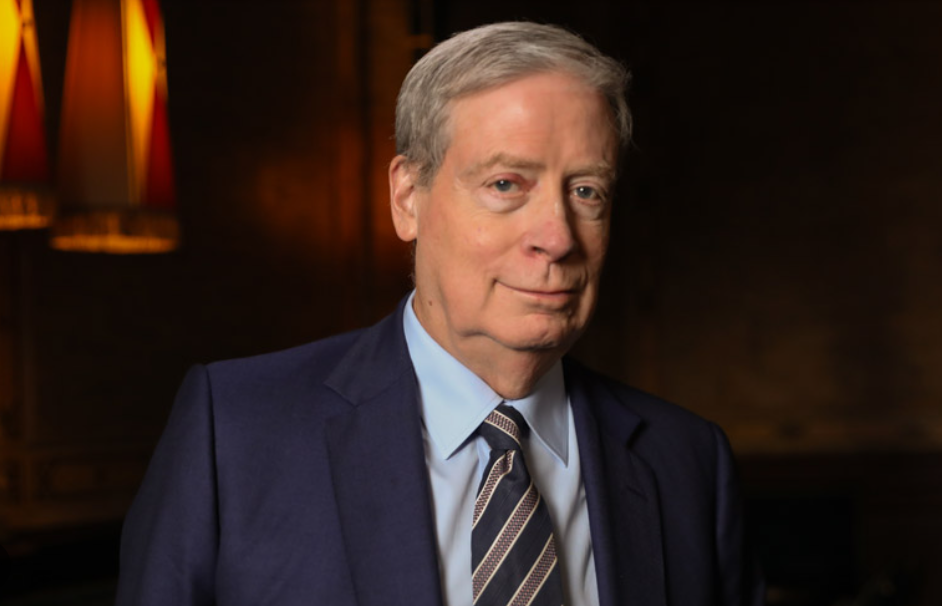
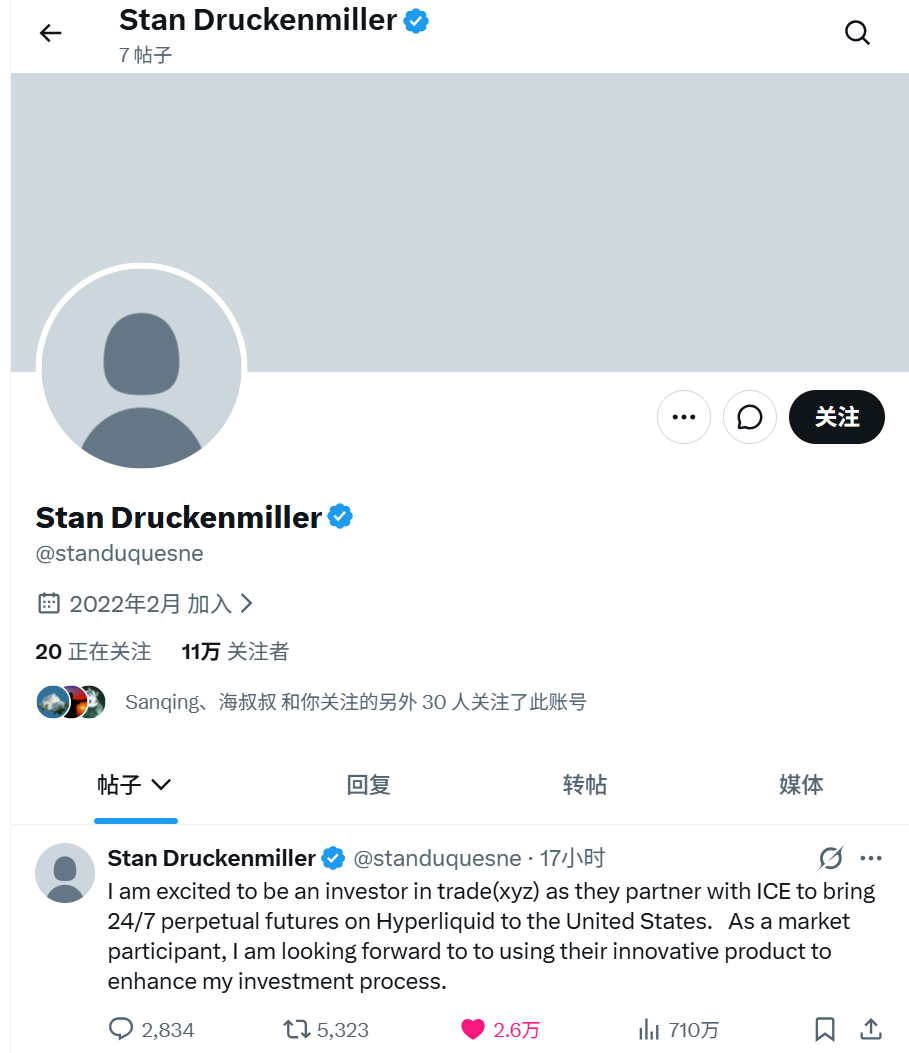
10 月 29 日,华尔街传奇宏观交易员 Stanley Druckenmiller 在 X 平台罕见发声,确认自己已投资链上衍生品平台 trade.xyz,具体金额未披露。(相关阅读: 走出加密泡沫,Hyperliquid 如何靠“传统金融”撑起 128 美元目标价? )
他个人主页极度精简,且目前仅此一条公开可见推文,这条不足百词的投资声明还引来马斯克转发评论:「有趣」。
在传统金融界,德鲁肯米勒的名字等同于顶级的宏观嗅觉。
根据维基百科的介绍,现年 73 岁的斯坦利·弗里曼·德鲁肯米勒(Stanley Freeman Druckenmiller)是一位美国亿万富翁投资者、慈善家和前对冲基金经理。
他曾担任杜肯资本(Duquesne Capital)的董事长兼总裁,该公司由他于 1981 年创立。2010 年 8 月,他于关闭了该基金 ,当时该基金的资产超过 120 亿美元。
1988 年至 2000 年,他曾担任乔治·索罗斯旗下量子基金(Quantum Fund)的首席投资组合经理。他最为人熟知的一役,是 1992 年作为量子基金首席策略师与索罗斯联手做空英镑、击败英格兰银行。
在其长达三十年的基金掌舵生涯中,他凭高集中度、自上而下的宏观押注风格,据彭博亿万富豪指数档案显示,他创下平均年化回报约 30% 且无一亏损年份的纪录。
极少在社交媒体露面的昔日空头之王,为何突然为一家基于 Hyperliquid 构建的项目站台?答案藏在他推文的后半句里——「作为一名市场参与者,我期待使用他们的创新产品来优化我的投资流程。
对于以 18 至 24 个月宏观流动性周期为核心锚点的交易员而言,传统金融市场最大的结构性痛点在于周末与盘后的流动性休克。
当周末突发地缘政治黑天鹅或宏观政策转向时,纽交所与芝商所(CME)大门紧闭,机构资金只能在休市期被动承受跳空风险。
trade.xyz 与洲际交易所(ICE)推进的 24/7 全天候永续合约,恰恰补上了华尔街宏观对冲工具箱里最缺失的一块拼图。
值得一提的是,美国证监会(SEC)13F 持仓文件显示,截至今年 6 月 30 日,德鲁肯米勒旗下的杜肯家族办公室(Duquesne Family Office)已持有约 294 万股 Hyperliquid Strategies Inc.(纳斯达克代码:PURR),持仓市值约 2315 万美元。
作为美股上市的 HYPE 数字资产财库(DAT)公司,Hyperliquid Strategies Inc.是传统机构合规获取 HYPE 敞口的跳板。从二级市场重仓买入 PURR 股票,到一级市场直接入股核心生态平台 trade.xyz,德鲁肯米勒 对 Hyperliquid 技术栈的押注完成了从外围敞口到核心基建的纵深推进。
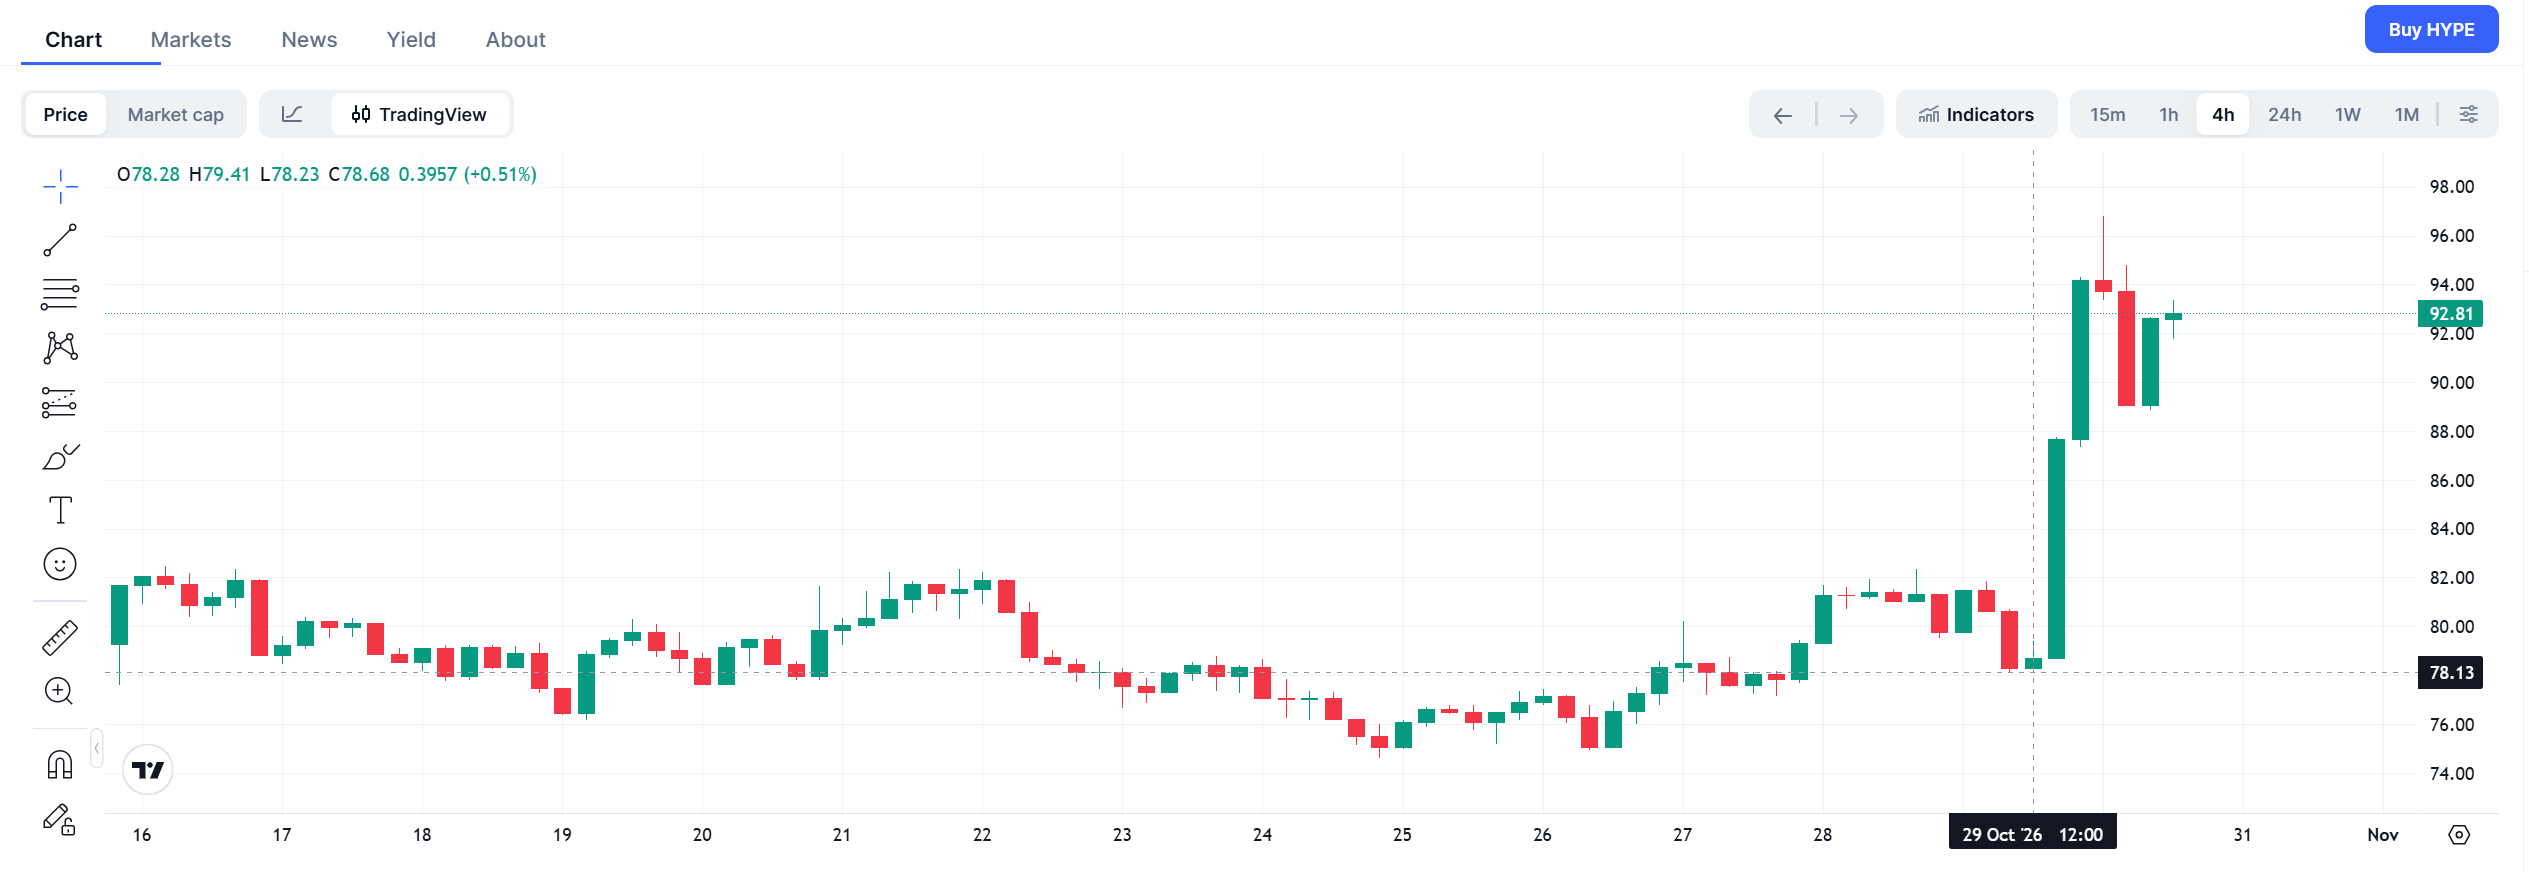
二级市场对这一组合消息给出了真金白银的定价。10 月 29 日美股盘中,PURR 股价大涨 23%;HYPE 代币则从 79 美元附近放量拉升,最高冲至 97 美元区间上方。即便 10 月 30 日凌晨加密市场遭遇币安数十亿美元资金被盗的巨震冲击,HYPE 依然稳守 90 美元上方,24 小时逆势上涨超 17%。
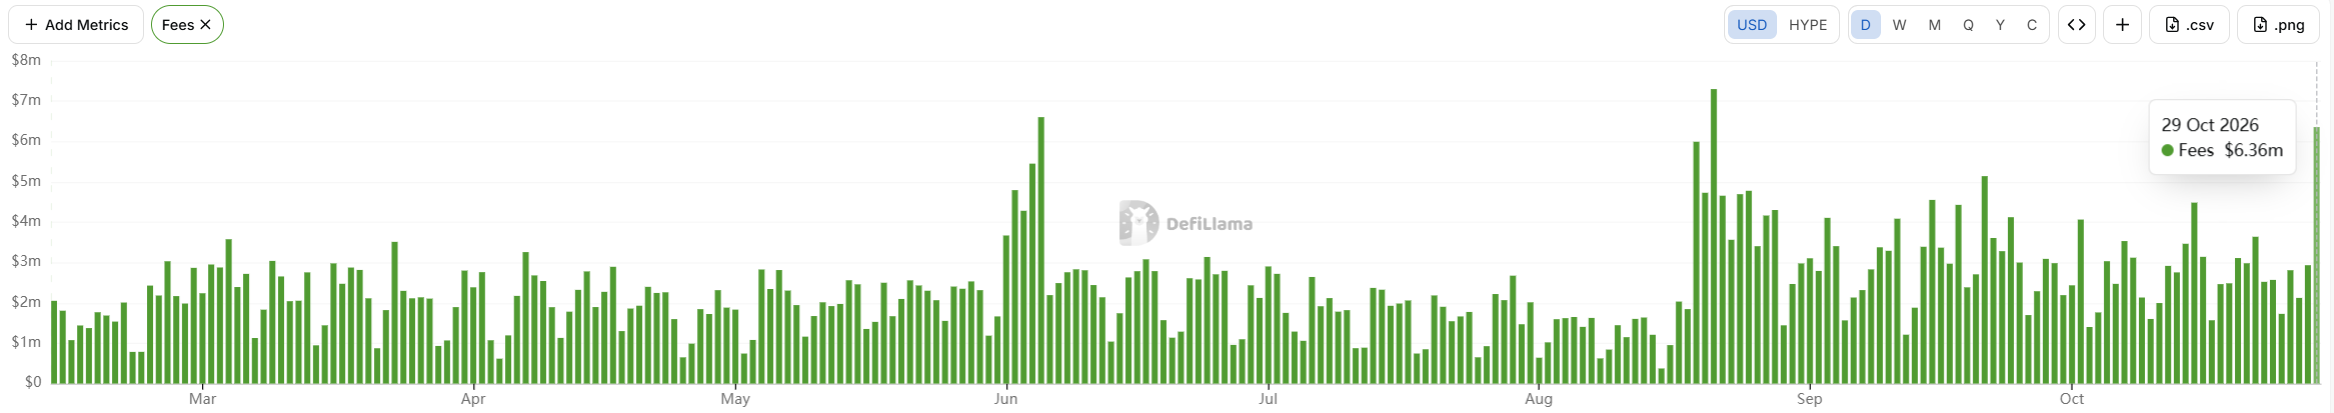
此外,根据 DefiLlama 数据显示,Hyperliquid 的手续费收入升至 30 天高点,同期永续合约交易量实现翻倍。10 月 29 日,该平台永续合约成交额达到 174.4 亿美元,清算金额约 2.52 亿美元。
对市场参与者而言,德鲁肯米勒的公开表态提供了额外的定价锚点。他不是以项目顾问或战略顾问的身份出现,而是以投资者和潜在使用者的身份发声。他在 1990 年代以宏观流动性与政策变化为核心做决策,强调在看清未来 18-24 个月情景时集中下注。这次他选择在 ICE 与 trade.xyz 宣布合作的同一天公开投资,并点名 Hyperliquid 技术栈,相当于把」传统金融基础设施 + 链上永续技术「这一组合,放进了他认为值得参与的情景之中。
从业务结构看,这次合作的关键在于把已经在链上验证过的永续合约模式,引入美国受监管框架。永续合约没有到期日,交易者无需滚动持仓,流动性可以集中在单一市场。
trade.xyz 在 Hyperliquid 上的市场已经证明,非加密资产(尤其是股票与商品)能够在链上获得持续成交。如果美国受监管版本能够落地,潜在用户群体将从目前主要是非美国交易者,扩展到美国零售与通过经纪商接入的客户。ICE 表示,这套零售业务将独立于其现有的机构期货业务运行,以避免对现有客户带来额外对手方风险。Jeff Sprecher 此前曾表示,这些永续市场被视为期货市场的补充,而非替代。
Hyperliquid 自身的费用与代币机制构成了价格反应的背景之一。协议将交易费用的一部分用于回购并销毁 HYPE。截至 10 月 30 日,协议手续费收入 12.1 亿美元,其中已回购价值 11.9 亿美元的 HYPE。
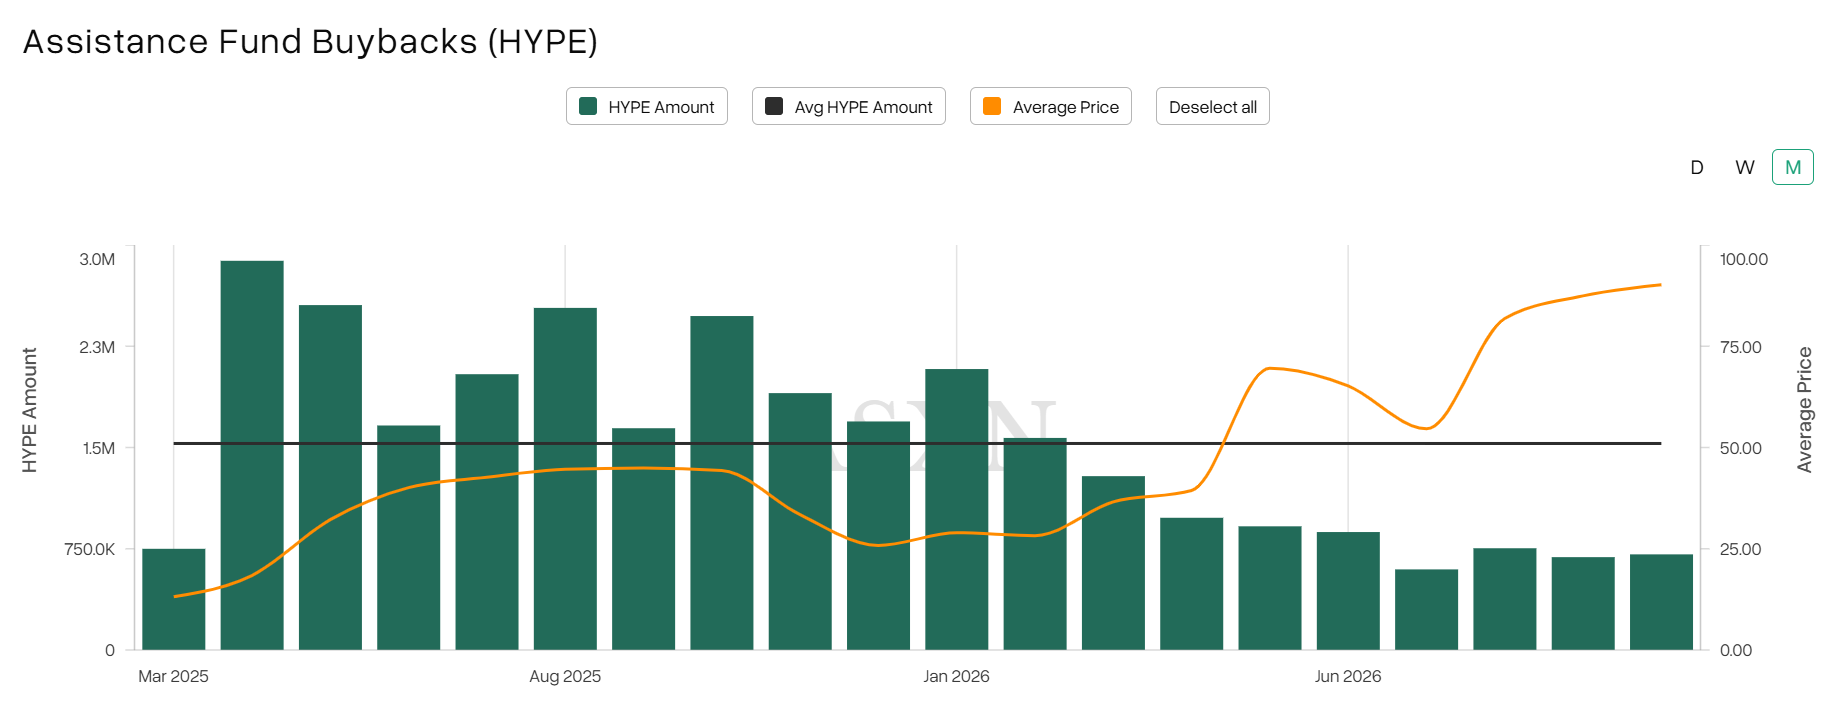
Hyperliquid 在链上永续合约领域的市场份额长期处于领先位置,非加密资产永续的增长则是其近期的重要增量来源。
那么 trade.xyz 究竟靠什么同时撬动了宏观巨鳄与纽交所的万亿野心?
trade.xyz 凭什么成为交汇点?
trade.xyz 手里的底牌是已经被验证的 RWA 链上流动性。
作为 Hyperliquid 上基于 HIP-3* 标准构建的最大非加密资产永续合约部署方,trade.xyz 在过去一年多时间里,累计斩获超过 6500 亿美元的成交量,标的范围涵盖美股个股、股指、大宗商品及外汇。
在传统金融市场闭市时段,这里成了全球资金进行连续价格发现的汇集地。
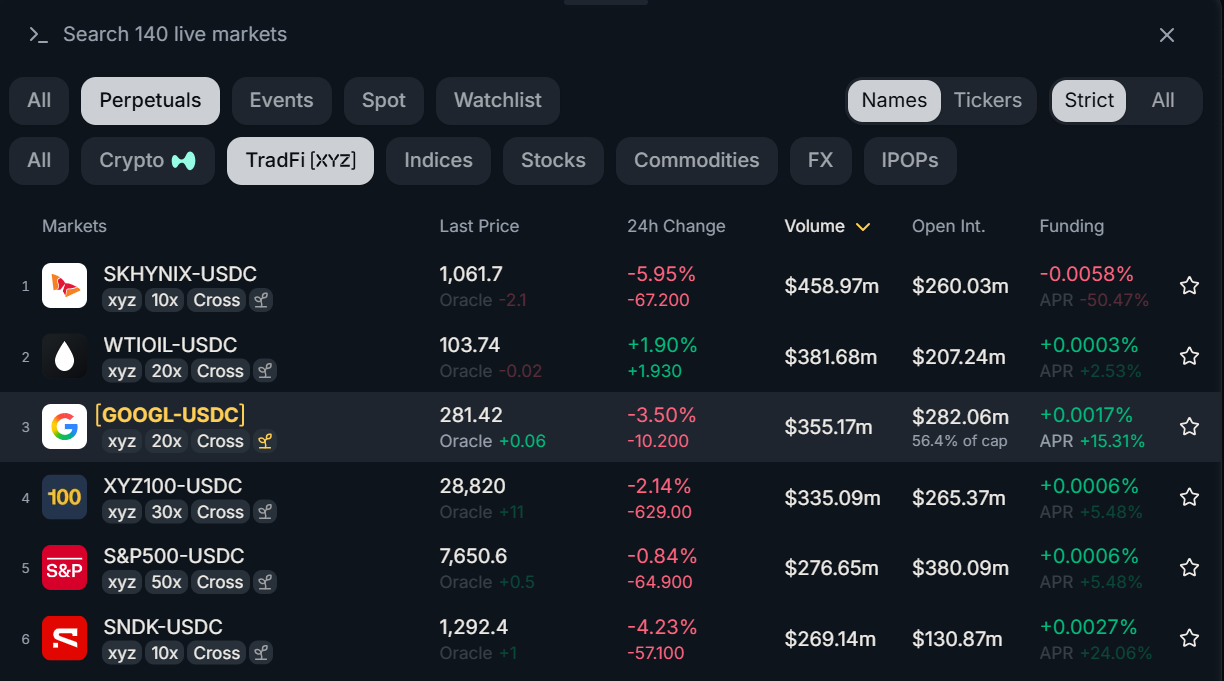
链上数据显示,trade.xyz 相关市场的单日成交量已多次逼近 Hyperliquid 原生加密永续合约的体量,其中 SK 海力士(SK Hynix)、谷歌、原油及标普 500 指数合约贡献了主力流动性。
无需到期展期、全天候连续撮合、高资本效率——当链上永续合约证明自己不仅能炒币,还能承载高强度的美股与大宗商品博弈时,华尔街老钱的入场便顺理成章。
ICE 的算盘
就在德鲁肯米勒官宣的同一天,纽交所母公司洲际交易所(ICE)宣布与 trade.xyz 达成正式协议:ICE 不仅对 trade.xyz 进行战略股权投资,还将成为其美国受监管市场的独家运营方。
Hyperliquid 联创 Jeff Yan 透露,自己一年前曾与 ICE 董事长兼首席执行官 Jeffrey Sprecher 交流,当时曾半开玩笑地表示「如果哪天看到 ICE 基于 Hyperliquid 搞建设,就说明我们真正成功了」。
如今,成功似乎来的很突然。
根据官方公告,双方将在美国本土新建一套完全独立的交易所与清算系统:Hyperliquid 通过 HIP-3* 提供底层技术基础设施,trade.xyz 负责市场设计与开发,ICE 掌管受监管市场与清算架构运营,而现有的离岸 trade.xyz 市场继续照常运行。
一家专为机构投资者的传统金融巨头,为何突然大费周章单列一套面向散户的永续合约通道?
其一,或许是为了应对芝商所(CME)与 Robinhood 的竞争。在美国衍生品市场,ICE 与老对手 CME 缠斗多年,但传统期货受制于固定到期日与交易时段,散户门槛高、展期摩擦大。
ICE 此次将新平台与现有机构期货业务做严格的物理与清算隔离,表面上如 Jeffrey Sprecher 所言是」作为传统期货的补充,避免给现有机构客户带来额外对手方风险「,实则是为了绕开传统证券漫长的交割限制,通过经纪商(FCM)及此前与 OKX 成立的合资分发渠道,直接从 CME 和散户大本营 Robinhood 手中抢夺美股、原油、股指的全天候高杠杆定价权。
此外,另一个重要原因或许是卡位特朗普任期内的 CFTC 监管松绑窗口期。
今年以来,美国商品期货交易委员会(CFTC)对无到期日合约的态度明显转向务实,已通过个案豁免与沙盒试点,允许部分平台测试永续合约的保证金与清算机制。加上特朗普此前公开表态支持以合规方式将 Hyperliquid 相关业务引入美国,政策逆转的尾部风险大幅降低。
继此前布局预测市场 Polymarket、联手 OKX 之后,ICE 选择直接收购成熟链上团队的少股股权并输出合规清算牌照,无疑是抢占监管窗口期成本最低的」借壳「路径。
目前,离岸的 trade.xyz 市场遵循 HIP-3* 机制向 Hyperliquid 主网缴纳协议费用,进而支撑援助基金的回购飞轮。
但 ICE 明确表示将在美国新建」独立的交易所与清算架构「。这套在岸合规市场未来获批上线后,其产生的海量美股与商品交易手续费,究竟会按原有比例回流 Hyperliquid 主网回购 HYPE,还是被留存于 ICE 与 trade.xyz 的独立清算体系内?
答案或许在后续揭晓。