

全球科技股正经历本轮财报季最密集的一次集体下挫。
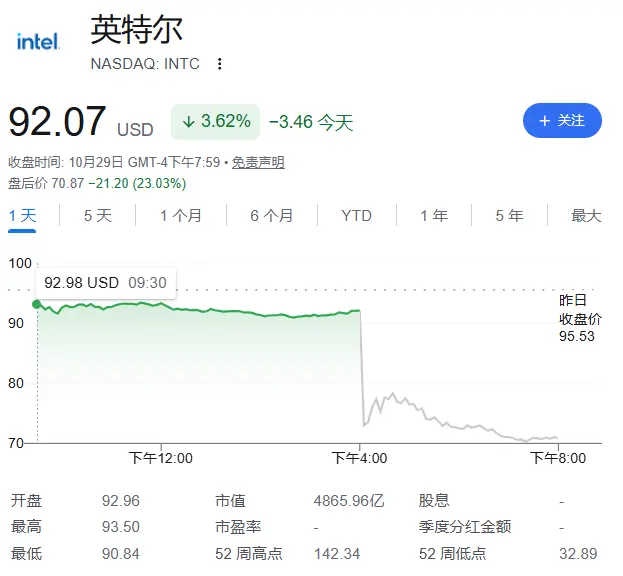
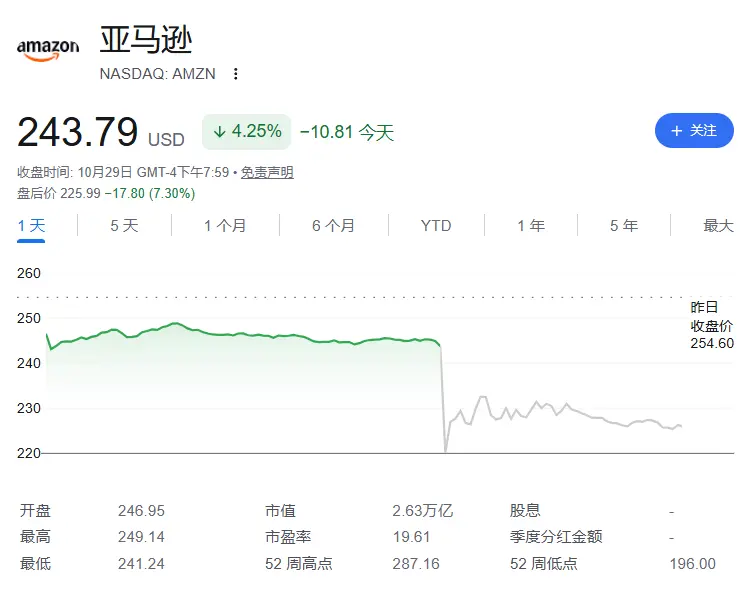
英特尔盘后重挫23%,亚马逊盘后下跌约7.3%。纳斯达克100指数期货跌幅扩大至2%。这是科技股连续第二个交易日下跌,一轮又一轮令人失望的财报正在加速资金从AI相关交易中撤离。
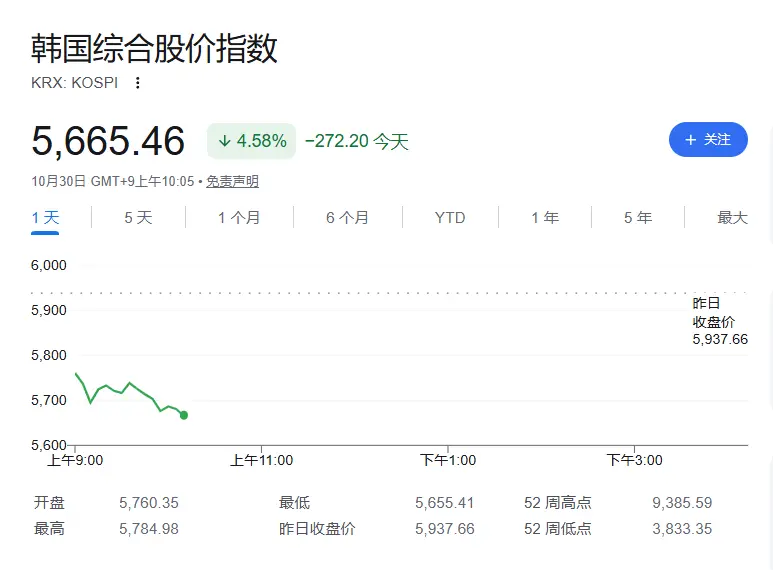
亚太市场首当其冲。韩国KOSPI指数跌4.5%,韩国交易所随即启动SIDECAR机制,暂停程序化卖盘;芯片股压力尤为突出,SK海力士跌超8%,三星电子跌超5%。亚洲芯片制造商指数下跌1.8%。中国台湾加权股价指数盘初跌逾3%;日经225指数跌幅扩大至2%;MSCI亚太指数下跌1.2%至259.45点。
英特尔盘后暴跌23%,原因是营收预测低于市场预期。这是本轮财报季单只个股跌幅最大的一次。
亚马逊盘后跌约7.3%。财报显示,三季度总营收同比增长12%至2019亿美元,低于分析师预期。AWS云业务营收增长39%至460亿美元,连续第六季度加速,但在线零售销售增速跌至三年低点,广告业务增速创2020年单独披露以来最低水平。更令市场担忧的是资本支出:三季度设备与物业支出逾770亿美元,远超预期,过去12个月自由现金流录得负424亿美元。CEO Andy Jassy在财报电话会上还表示,2027年资本支出将"大幅"进一步增加。
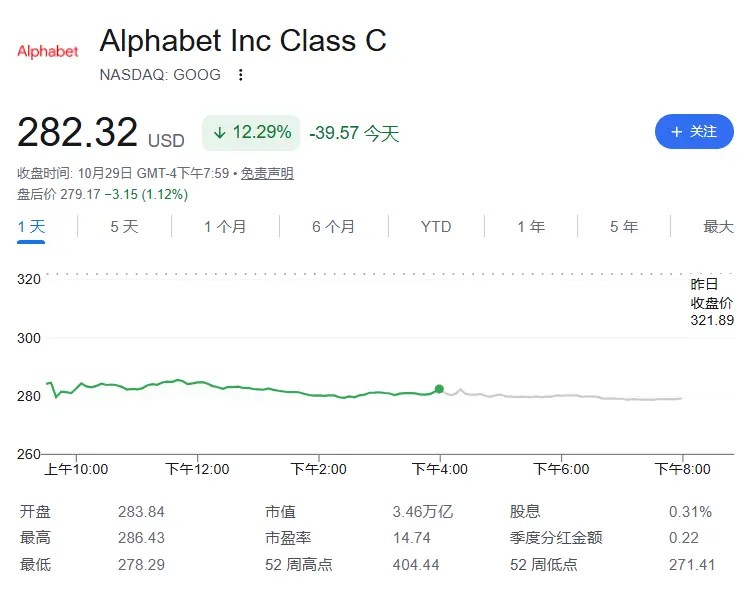
Alphabet则在前一交易日收盘重挫13%,创该股有史以来单日最大跌幅。搜索广告营收同比增长12%至633亿美元,低于市场预期的649亿美元,自由现金流录得负91亿美元。CEO Sundar Pichai将AI搜索变现滞后定性为主动选择,将当前阶段类比为十年前的移动端转型:"就像十年前我们转向移动端一样,我们专注于先打造最佳搜索用户体验,然后再实现变现。"但市场并未买账。
AI投入持续加码,但核心业务增速放缓,变现时间表仍不明朗。
Floodlines Research创始人、投资策略师Anna Wu表示:"这个财报季对AI玩家来说相当艰难,大多数公司都在AI泡沫和通胀担忧的背景下遭到惩罚。市场担心的不是AI需求已经放缓,而是更高的融资成本和信用风险,最终可能迫使超大规模云厂商放慢基础设施建设的步伐。"
券商Moomoo市场策略师Greg Boland则指出:"市场传递的更广泛信号是,投资者要的不只是AI承诺。科技股估值已经拉伸,市场需要更清晰的证据,证明重资本投入能够转化为利润和现金流。这种避险情绪正在科技股中蔓延,并向亚洲市场扩散。"
相比之下,微软同日公布云业务营收增长48%,资本支出相对克制,股价周四跌幅不足1%,成为本轮财报季中少数令投资者满意的科技巨头。
周四标普500指数中超过400只成分股上涨,资金正在从科技板块向其他行业轮动,显示本轮抛售的损伤目前仍主要集中在科技领域。费城半导体指数周四下跌1.4%,纳斯达克100指数跌1.4%,标普500指数仅小幅回落0.3%。
科技股的抛售推动资金涌入避险资产。
美国10年期国债收益率下行8.5个基点,至七周低点4.902%;两年期国债收益率下行8.7个基点,至4.5648%。联邦基金利率期货同步上涨,交易员降低了对美联储加息的押注,目前市场预计12月加息概率约为70%。
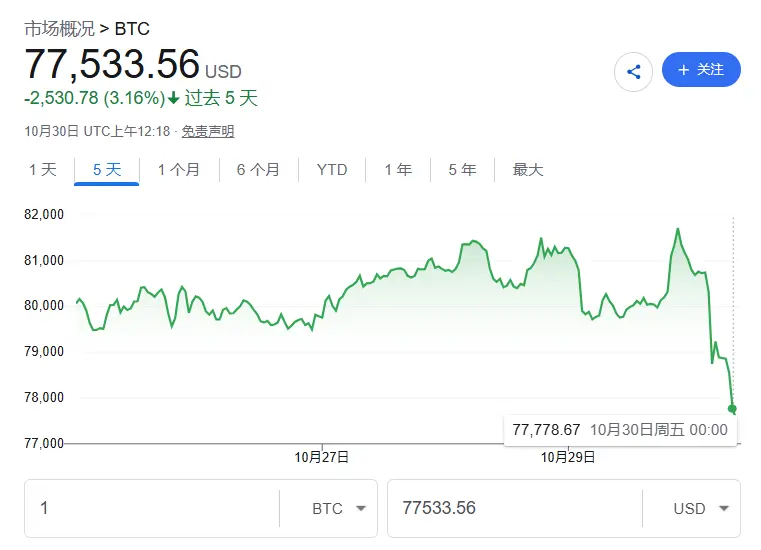
加密货币市场也未能幸免。比特币下跌约2%至77,200美元附近。与此同时,全球最大加密货币交易所币安疑遭黑客攻击,公司宣布冻结资产总额约30亿美元(此前彭博报道为超过25亿美元,币安随后更新数据为约30亿美元),数字代币价格应声下跌。币安表示,尚未确认客户资金是否受到影响。
BMO资本市场的Ian Lyngen对当前宏观背景评论道:"这又是一轮强劲的经济数据,显示出持续的通胀压力,以及AI基础设施建设与消费之间的增长分化。"
值得注意的是,科技股的下跌并未拖垮整个美股市场。周四,标普500指数超过400只成分股收涨,投资者将资金从科技板块轮换至其他行业,标普500整体仅下跌0.3%。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。