

GENIUS 法案把穩定幣發行人鎖進短債買家席位,Circle 與 Tether 合計持有約 1490 億美元美債。外國央行持有佔比降至 12.8%,美國財政正靠全球加密賭場的熱錢續命,每 35 億美元流入就壓低 3 個月短債收益率 0.71 個基點。
(前情提要: Visa 調查:穩定幣加上銀行級保護,使用意願從 36% 跳上 56% )
(背景補充: Visa 迷因幣優惠漏洞被堵,信用卡刷幣沒現金回饋了 )
本文目錄
Toggle
美 國財政部正面對一個歷史級難題:長端美債的傳統買家正在退場。Token Dispatch 最新長文拆解,穩定幣如何在 GENIUS 法案下成為華盛頓最新的鎖定買盤——Circle 與 Tether 合計 1490 億美元被鎖進短債,而這條管道背後,是一臺由永續合約與預測市場驅動的全球加密賭場。
、
全球央行持有的黃金,如今已正式超越美債——這是現代史上頭一遭。長端美債自 2020 年以來跌超 40%,曾經承接新發債的中國、日本和歐洲,如今成了淨賣家。美國政府仍得找到人接手它的債券,而過去兩年,它從試圖掐死穩定幣發行人,轉向立法把它們變成國債買家。
美國債務困境、穩定幣監管、永續合約與鏈上股票的擴張,其實被同一條線串在一起。這篇文章要做的,就是把這條線拉直:走到盡頭你會發現,美國政府正在透過一家全球加密「路邊酒館」給自己借錢。
你手上每一顆 USDC,背後其實都躺著一張美國國債。按 GENIUS 法案,美國境內每家穩定幣發行人都必須用短期政府債支撐代幣。Circle 與 Tether 合計大約持有 1490 億美元國債,而持幣人拿不到任何收益:因為 GENIUS 明確禁止發行人對穩定幣付息。於是,聯邦法律要求這約 1490 億美元必須坐在短期國債裡,而且沒有合法途徑去追逐更高利率。
相對整個 32 兆美元的債務市場,1490 億聽起來像零頭,但重點不在金額大小。貨幣市場基金已經持有數兆短期國債,區別是它們想賣就能賣:利率一變、別處利差一開,基金可以挪倉,因為它是自願買家,只在短債仍是最優選項時才留下。GENIUS 監管下的穩定幣發行人做不到這點。只要有人持有代幣,它就必須對流通中的每一枚代幣備足儲備,不管收益率如何。聯邦成文法把它鎖死了。
央行退場,誰來接美債的盤?
華盛頓曾經在曲線長端也有鎖定買家。對美出口國收到美元,這些美元總得有去處。唯一夠深、夠流動性的市場是美債,所以日本、中國和其他出口經濟體,成了向美國人賣車、賣電子產品和服裝的副產品:順手買進美國國債。
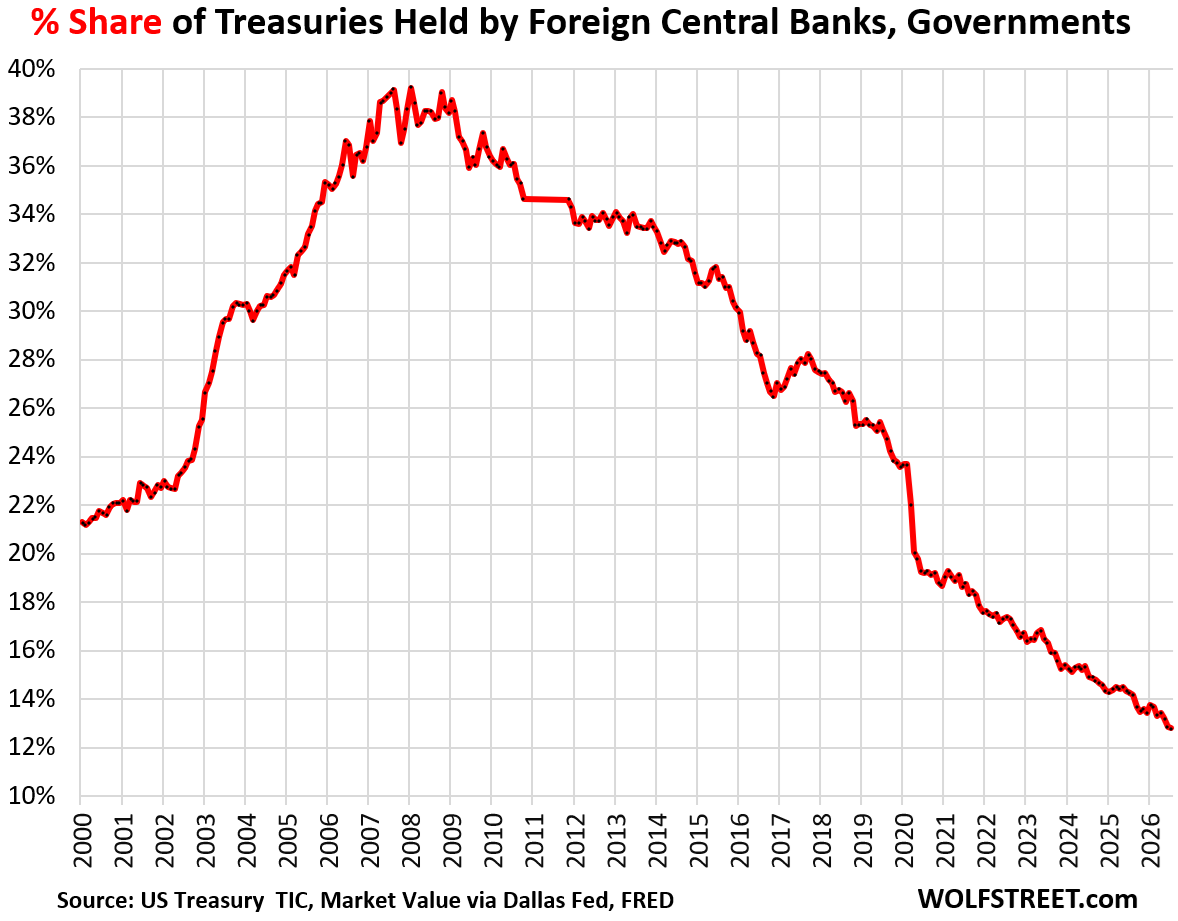
但這局面已經變了:外國官方持有佔比降至未償美債的 12.8%,為 1993 年以來最低。
填補這個空缺的,主要是開曼群島的槓桿避險基金。它們買入國債、賣出對應期貨,吃兩個價格之間幾個基點的微小利差,再放大 50 到 100 倍才能賺到像樣的錢。
這類交易目前大約有近 2 兆美元趴在市場裡。我們已知它們在壓力下的行為:2020 年 3 月新冠暴跌時,做這單交易的基金幾乎同時試圖離場,國債市場凍結,聯準會三週內砸進 1.6 兆美元買債,因為沒人再買。賣方任何價格都找不到買方,央行成了本國政府債務的最後買家。
財政部長貝森特(Scott Bessent)因此陷入兩難:幾十年裡托住美債的買家走了,替補買家是那種一恐慌就一起跑的人。於是他調整策略,把更多政府融資從沒人願意靠譜借出的長期債,挪向短期票據。
GENIUS 鎖死 1490 億美元:穩定幣成鎖定買家
他把國債長端回購規模翻倍到每次 40 億美元,並用新發短期票據為這些回購埋單。2024 年入職前,貝森特曾合寫論文,指責耶倫做了幾乎同一套操作,稱其為掩蓋真實借債窘境的「隱性貨幣寬鬆」。現在他自己把同一劇本做到兩倍規模:說明從他寫那篇論文到現在,情況更糟了。
但這套策略要成立,必須有人穩定買下這些短債。GENIUS 就在這裡接上線:該法監管的穩定幣發行人,被要求購買的正是貝森特正在往市場裡倒的那些短債。
對華盛頓來說,穩定幣持有人比當年的各國央行更好用。中國或其他國家開一次會就能決定拋售美債;而散落在不同鏈上的數百萬穩定幣持有人,即便人人都想同時離場,也沒法協調出貨。穩定幣持有人成了新的「鎖定買家」,而且比任何央行都更難集體跑路。
不過,短債需求不能一概而論,得拆成境內與境外資金兩塊。美國人把銀行存款挪進穩定幣,對短債並不真正創造新增需求:銀行本來就可能用這筆錢持有短債,需求只是換了持有人。
但伊斯坦布林的交易員把里拉換成 USDT,去 Hyperliquid 炒永續,那是從境外淨流入美國政府債的新錢,也不會擠掉既有短債需求。穩定幣需求約 60% 來自海外,這也是為什麼財政部自己的借貸委員會把 2028 年穩定幣市場規模推到 2 兆美元,並指望從中拿到大約 9000 億美元新增短債需求。
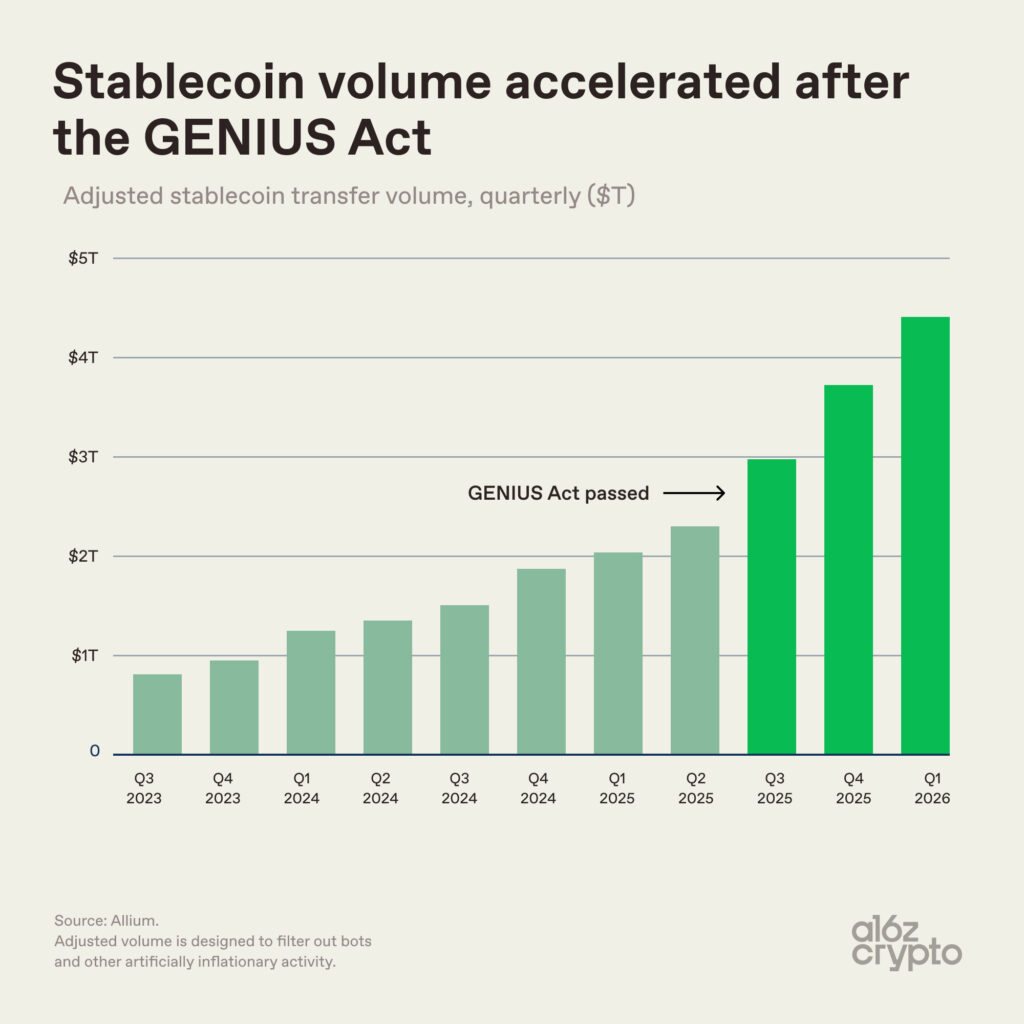
貝森特雙標:罵完葉倫,自己加碼兩倍
資料已經能看到效果:每有約 35 億美元新資金流入穩定幣,會立刻把 3 個月短債收益率壓低約 0.71 個基點,隨後約 10 天內累計效應可到 4 個基點左右。穩定幣流通量越大,這個效應越明顯。
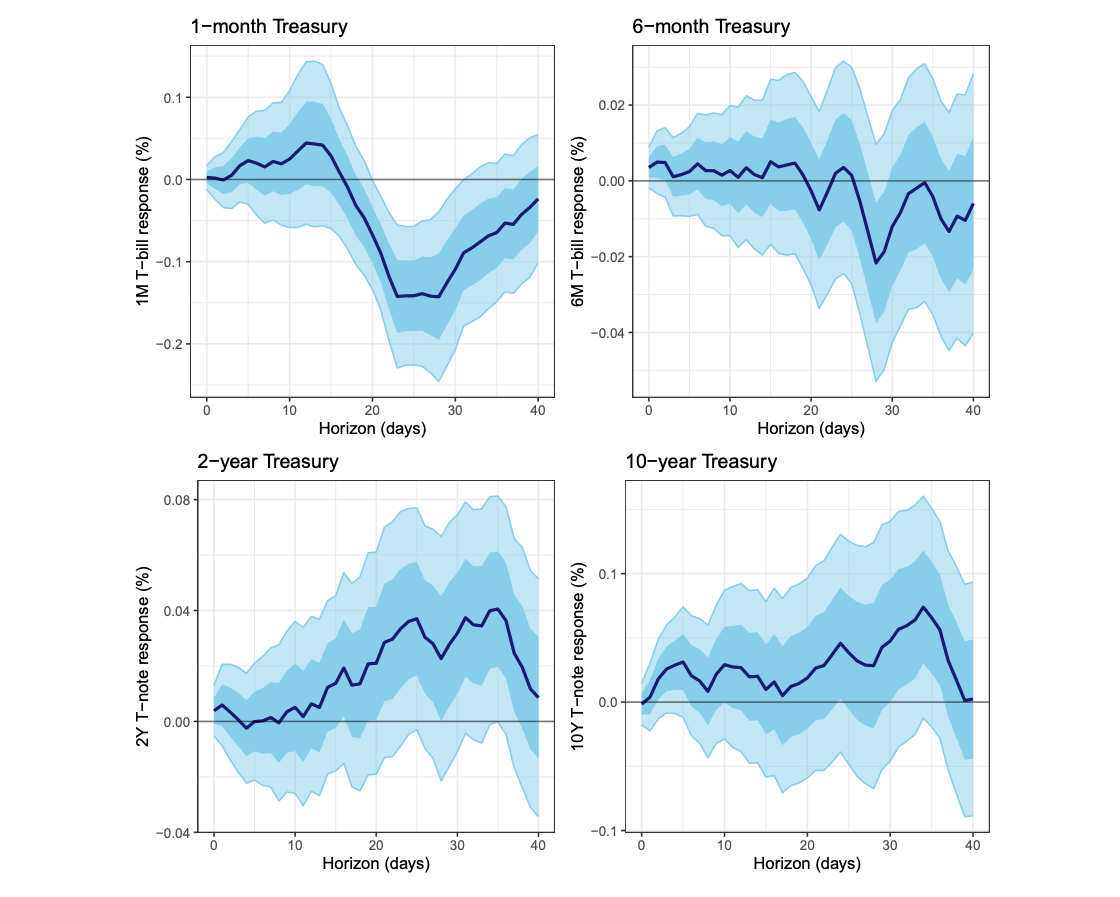
但 GENIUS 禁止穩定幣付息。其他持有美元的方式都會給你點回報:儲蓄帳戶付息,貨幣基金付息,穩定幣底下那張短債也付息(只是付給發行人,不給你)。那為什麼還有人願意持有美元代幣?
關鍵在於:代幣是進入交易場所的門票。你持有 USDC,是因為 Hyperliquid 允許你在週日凌晨兩點用它做 100 倍原油永續。拿收益換入場權。整條短債需求,歸根結底建立在人們想交易之上。交易一枯竭,人們贖回穩定幣,發行人就得賣掉背後的短債。我們知道這會發生:2025 年 10 月崩盤後加密交易塌縮,USDC 供應幾乎掉了 60 億美元。
兩年前,美國政府還在主動摧毀穩定幣產業。拜登任內,聯邦監管被幣圈稱為「扼殺點行動 2.0」(Operation Choke Point 2.0):FDIC 與貨幣監理署在沒有新法、沒有公開聽證的情況下施壓銀行關閉加密客戶帳戶,只是打電話說加密客戶太危險。Signature、Silvergate 和矽谷銀行都在 2023 年倒下,它們曾是穩定幣發行人的重要入口。聯邦政府花了兩年試圖把穩定幣徹底切斷出銀行體系。
然後川普勝選,聘大衛·薩克斯(David Sacks)做加密沙皇,整套姿態幾周內翻轉。薩克斯上電視說,GENIUS 法案「幾乎可以一夜之間為我們的國債創造出數兆美元需求」。你不會從起訴一個產業,突然把它寫進自己的融資戰略(除非借債窘境已經逼到不得不動手)。薩克斯能在鏡頭前說出這句話而華盛頓無人反駁,說明整個政治建制早已同意:穩定幣將是下一波國債買盤來源。
伊斯坦堡的熱錢,如何流進美國國債?
CFTC 又往前推了一步。2026 年 5 月,主席邁克爾·塞利格(Michael Selig)批准了美國史上首批受監管永續期貨合約,稱「永續交易活動可預見地發生在離岸」,美國公司因此「處於競爭劣勢」。這個本職是防範過度投機的監管機構,批准了 100 倍槓桿的離岸式永續,並認定問題在於美國公司把手續費和保證金輸給了海外場所。
聽起來荒謬,但政策方向已經很明確:美國衍生品監管機構現在在主動做大投機成交量:因為做大成交量,就是做大政府最新的債務融資來源。
投機已經溢位加密本身。trade.xyz 跑在 Hyperliquid 上,2026 年 8 月貢獻了該所 55% 的成交量,頭部市場是原油、白銀、布倫特、納指代理、標普 500,以及 SK 海力士、美光這類 AI 晶片股。
每一美元存進 Hyperliquid 去賭原油或 SK 海力士永續,都是 Circle 必須用一張短債撐住的一美元。加密衍生品市場變成漏斗:把伊斯坦布林、拉各斯或聖保羅想賭石油和半導體的錢,直接推進美國政府債。
但這臺機器要轉下去,必須有人輸。交易員爆倉時,穩定幣不會離開體系,只是從輸家挪到贏家、仍留在鏈上。只有有人真正贖回穩定幣、把美元提走,短債需求才會下降。所以系統真正需要的不是抽象的成交量,而是不斷有新存款人願意把新錢送進來並輸掉。
賭場邏輯:穩定幣不是支付,是入場券
這和賭場很像:莊家不關心總投注額,關心的是有沒有新玩家走進門。
2025 年穩定幣總交易量約 35 兆美元,其中真正用於商品與服務支付的大約只有 3900 億,約 1%。Circle 自己的現實世界支付網路在 2025 年四季度做了 57 億美元,對照鏈上 USDC 兆級成交量。有人說穩定幣是支付創新,技術上沒錯:就像拉斯維加斯技術上是一座有餐廳的城市,但沒人是為了餐廳去拉斯維加斯。
所以美國政府靠開著一家路邊酒館給債務融資。最怪的是兩黨都同意:共和黨要放鬆監管和美元霸權;民主黨也配合:15 名民主黨人投票支援 GENIUS 的結束辯論動議,沒人想當那個投票反對、結果讓國債收益率飆升的人。
加密遊說在 2024 選舉週期砸了超 1.3 億美元,買來的是兩黨共識:維持穩定幣到短債的管道,因為兩邊都需要債務繼續被買走,也都不想向選民解釋收益率為什麼突然飆升。
也許這能撐幾十年。也許穩定幣供應真如財政部自己的委員會所測,2028 年到 2 兆,9000 億新增短債需求正好在華盛頓最需要時出現。又或者加密再來一次 2025 年 10 月式崩盤,交易塌縮,USDC 再掉 60 億,華盛頓才發現自己的戰略不過是一套空架子。
?相關報導?
BNB 財庫公司改名,CZ 投給 BNB Standard:BNCB 盤中漲 33%
《溫宏駿穩定幣新金融-23》CLARITY 法案不清晰,華爾街上鏈反而加速
銀行家欲改寫穩定幣法,加密遊說團體群起抗議:打壓創新來削弱競爭