

上周五9 月 11 日,也就是甲骨文公布最新财报后的第一个交易日,其股价跳空高开 7.5% 至 164.43 美元,盘中最高触及 165.99 美元。几乎同一时间,它的供应链集体起飞:慧与上涨 12.44%、戴尔上涨 11.98%,双双领涨标普 500 指数;超微电脑上涨 7.28%,Arista 上涨 5.61%,安森美半导体上涨 8.51%,维谛上涨 3.60%,服务器硬件成为当日全场最强涨幅的细分领域。
但引爆这一切的甲骨文却没能守住涨势:股价从盘中高点一路回落,收报 150.28 美元,全天下跌 1.74%,日内振幅超过 10%。同样需要大额资本开支的 AI 算力云服务商 CoreWeave 与 Nebius,当天盘中也一度上涨约 4%,收盘却双双翻绿,走出了与甲骨文几乎相同的日内曲线。
一、900 亿美元的巨额资本开支,是供应链的确定性收入的保证
9 月 10 日收盘后公布的 2027 财年第一季度财报,成色相当扎实,增长几乎全部来自云业务。当季营收 193.45 亿美元,同比增长 30%,高于约 191.4 亿美元的预期;调整后每股收益 1.92 美元,高于 1.74 美元的预期。云业务收入 116 亿美元,同比增长 62%,已占总收入约 60%,其中云基础设施(OCI)收入 74 亿美元,同比增长 121%,而传统本地部署软件收入下滑 3%。交付端同样亮眼:季内新增 850 兆瓦数据中心容量,交付超过 30 万块 GPU,基础设施利用率达到 97.9%,到期的 GPU 合同在续约或转售时价格平均比原合同高出约 20%。全年指引为营收至少 900 亿美元、调整后每股收益 8.1 美元。
但真正点燃供应链的,是电话会上的一句资本开支指引。财报电话会在美东时间 9 月 10 日下午 5 点召开,CFO 的说法是:"全年资本开支预计仍为 900 亿至 950 亿美元,其中净现金资本开支不超过 700 亿美元。"——这 900 亿至 950 亿美元的真金白银,最终要变成机柜、交换机、液冷系统和电力设备。这笔钱在甲骨文的报表上是成本,在供应商的报表上却是收入,市场当天立刻给出了答案:
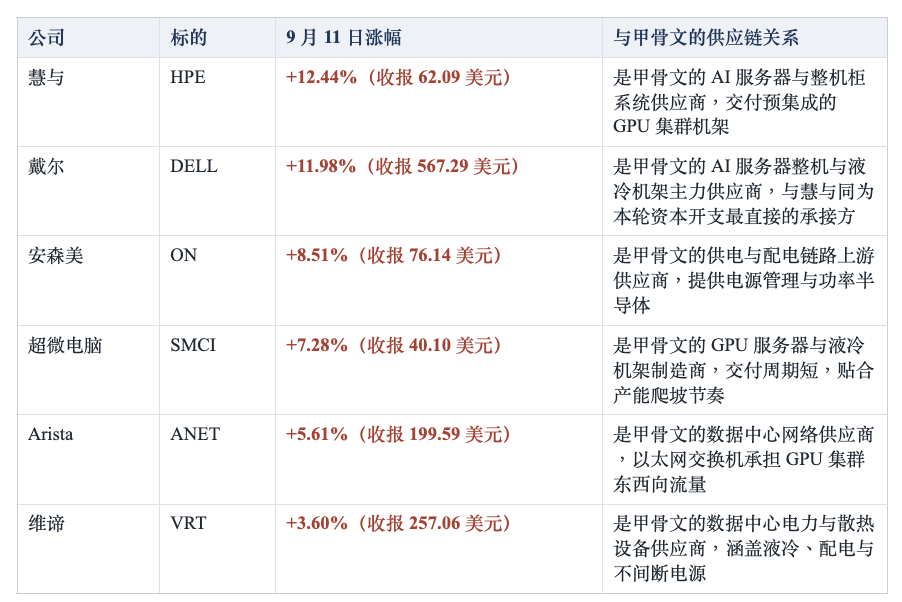
注:涨幅与收盘价均为 2026 年 9 月 11 日收盘口径。末列为按公开业务范围归纳的产业链角色,甲骨文并未披露供应商名单,个别公司与甲骨文之间未必存在已确认的直接供应关系。
二、甲骨文股价为何先涨后跌?RPO、自由现金流与埃里森减持
既然财报全面超预期,为什么高开 7.5% 之后反而收跌?答案不在利润表最前面那几行亮眼数字里,而藏在后面几张表的细节,以及一份随财报一同曝光、又在周末被撤销的 10b5-1 文件里。
剩余履约义务(RPO)是最诱人,也最容易被误读的"空头支票": 6640 亿美元的剩余履约义务,指的是已签署合同、但尚未确认为收入的金额,同比增加 2090 亿美元,单季新签 AI 云合同就超过 300 亿美元。这个数字有三层含义需要分开看:它是收入的上限而非收入本身,何时转化取决于产能何时交付;它不包含任何成本信息,订单规模与股东回报之间没有直接换算关系;它的质量取决于交易对手和条款,而市场普遍估算,这 6640 亿美元中接近一半指向同一个客户。换言之,订单越大,对交付能力和客户集中度的要求就越高——它是一张需要用好几年去兑现的支票。
自由现金流的改善,部分来自被预付款"粉饰"的账面繁荣: 2027 财年第一季度自由现金流为负 54 亿美元,虽已明显好于市场预期的负 95.6 亿美元,但细究经营现金流的构成便会发现,其中有 113.6 亿美元来自客户预付款。这笔钱虽真实到账,性质上却是对应未来需要交付服务的负债,而非已经赚到的利润。与之配套的还有客户自带部分硬件、供应商参与融资等安排——它们确实把融资压力部分转移了出去,扣除这些因素后的净现金支出约 180 亿美元,低于 285 亿美元的账面资本开支;但这也意味着,这些高速增长的 AI 订单最终能给股东留下多少现金,眼下仍是一个没有被回答的问题。
82 岁董事长的一日"变卦",周末暗盘涨约 2% : 9月10日与最新季报一同曝光的还有一份出自公司执行董事长兼首席技术官、82 岁的拉里·埃里森之手的减持计划:他早在 6 月 22 日就订立了一份 10b5-1 交易计划,最多可出售 5000 万股甲骨文股票。在一份自由现金流为负、资本开支创纪录、刚刚完成 200 亿美元增发的财报里,叠加一条"创始人准备减持 75 亿美元"的信息,市场的负面解读不难想象。
转折出现在周末。9 月 12 日,甲骨文投资者关系官网发布题为《Larry Ellison Cancels His Plan to Sell Oracle Stock》的声明,原文表述是:"拉里·埃里森,董事会执行主席兼首席技术官,已取消其出售甲骨文股票的 10b5-1 计划。该计划下没有出售任何甲骨文股票,他也没有出售其所持任何甲骨文股票的其他计划。"从曝光到取消,只隔了一天。消息公布后的周末场外暗盘交易时段,股价一度上涨逾 2%。
三、19倍市盈率估值贵不贵?PE与EV/EBITDA分析
按照甲骨文给出的 2027 财年指引——营收至少 900 亿美元、调整后每股收益 8.1 美元——当前股价对应的前瞻市盈率约为19倍。若此后每股收益能一直维持30%以上的增速,一年后的倍数将降到约 14 倍,两年后降到约 11 倍;而市场一致预期给出的下一财年每股收益约 10.97 美元,对应约 13.7 倍,与这个测算基本吻合。这也正是甲骨文 PEG 仅 0.58、为同业最低的原因:以增速去除市盈率,它确实是这组公司里最便宜的。对一家云基础设施收入同比增长 121%、剩余履约义务一年增加 2090 亿美元的公司来说,维持这样的增速并非遥不可及。
但市盈率的分子是市值,而市值并不包含债务。甲骨文的净债务已达1321亿美元,企业价值 5865 亿美元,比 4544 亿美元的市值高出约 29%。改用把债务计入的 EV/EBITDA,甲骨文约 17.0 倍,亚马逊约 17.2 倍,微软约 19.2 倍——同一套资产,换一个分子,"便宜"就少了一大半。对一家靠发债和增发来扩张的公司而言,忽略债务的估值指标天然会低估它的真实价格。
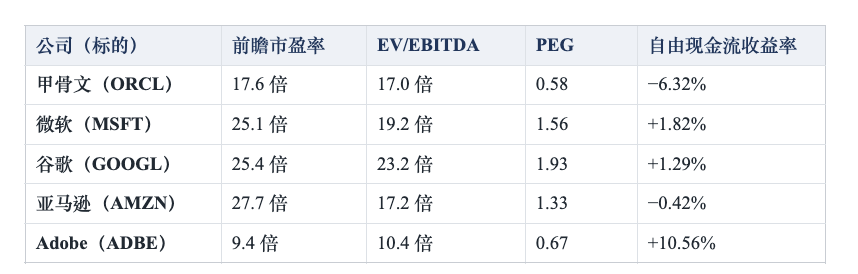
按 EV/EBITDA看,甲骨文17.0 倍低于微软的 19.2 倍和谷歌的 23.2 倍,与亚马逊的 17.2 倍基本持平,在这组公司里处于最低一档。考虑到它的增速远高于同业,这个位置甚至偏低——按市场对 2027 财年的预期,其 EBITDA 将从上一财年的约 365 亿美元升至约 524 亿美元,静态套算下来,前瞻的 EV/EBITDA 会迅速落到 11 倍出头。
但判断估值是否虚高,还要看 EBITDA 把什么剔除了。甲骨文当季 285 亿美元的资本开支绝大部分会变成 GPU 和数据中心资产,未来几年持续折旧;当季利息支出也已从 9.23 亿升至 14.28 亿美元,增速超过 50%。对一家正在重资产化、靠发债扩张的公司,加回折旧、剔除利息,等于把最重的两块负担一起挪出了视线。更关键的是,比值两端都在动:分母 EBITDA 的增长来自预期,分子里净债务的增长却来自已签下的资本开支计划——市场预计到 2028 财年其净债务将攀升至 1600 亿美元上方。即便 EBITDA 如期兑现,前瞻倍数的下降也会比静态套算更慢。
四、AI时代软件股的配置逻辑有变?从甲骨文与Adobe看估值的转变
9 月 11 日这一天还留下了一个容易被忽视的现象:领涨的全部是硬件,软件板块几乎全线缺席。当天涨幅最靠前的细分行业是印制电路板和计算机批发,而 Adobe 下跌,Cloudflare、Rubrik 同样收跌。与甲骨文同天公布最新财报的软件公司Adobe构成了一个几乎完全相反的样本:第三财季营收 67.6 亿美元,同比增长 13%,AI 相关的年化经常性收入同比增长超过 150%,平台用户规模突破 10 亿——股价却因下一季度指引未超预期而下跌。矛盾相当直白:AI 收入在以三位数增长,用户规模在以十亿计扩张,公司整体增速却仍停留在 13%。
AI把软件公司的估值锚从"收入增速"换成了"资本效率",同时把价值向产业链的两端推移:一端是真正吃下资本开支的基础设施层,另一端是模型之后无法被替代的工作流层,而夹在中间、仅靠席位数和订阅价格增长的部分,议价能力正在被削弱。
甲骨文和 Adobe 正好是这两条路径的样本。甲骨文选择把自己变成基建公司,链条是"订单—产能—现金",它不缺需求,缺的是把需求变成每股自由现金流的证明,代价是负的自由现金流、上升的债务和持续的稀释。Adobe 选择留在软件层,链条是"免费用户—使用习惯—付费意愿",它不需要巨额资本开支,现金流一直健康,缺的却是把用户变成收入的证明。市场对两者的态度也因此相反:对甲骨文是相信需求能够兑现;对 Adobe 则是看到增长却不相信它能持续。如果 AI 模型最终变成一种越来越便宜的基础能力,决定胜负的可能不是模型本身,而是生成之后的修改、协作、素材管理与交付这一整层工作流——那一层至今仍大量发生在 Adobe 自己的软件里。
就甲骨文而言,接下来几组数据的优先级高于订单总额本身:产能利用率能否在新增数百兆瓦容量之后继续维持高位,若随扩产回落,说明扩张速度已超过需求兑现速度;客户预付款占经营现金流的比例、以及新签合同中采用预付款或客户自带硬件结构的比例,比例上升说明风险分担在强化;资本开支与营收之比何时见顶,这是自由现金流转正最直接的先行指标;单季自由现金流缺口的收窄速度,以及管理层是否开始给出转正的时间指引;股本摊薄节奏与利息支出增速,是否快于营业利润增速;订单的客户集中度是否随新签合同而下降,以及 10 月投资者日上是否给出更细的交付与现金流路径。
免责声明
本文仅供参考,不构成任何投资建议或产品要约。数据截至 2026 年 9 月 13 日(美东时间),来源于公开信息,本公司不保证其准确性或完整性。文中含前瞻性判断,实际结果可能存在重大差异。投资涉及风险,价格可升可跌,过往表现不代表未来表现,投资者可能损失全部本金。产品可获得性受当地法律及监管限制。请自行评估并咨询独立专业意见。