

作者:SoSoValue Research
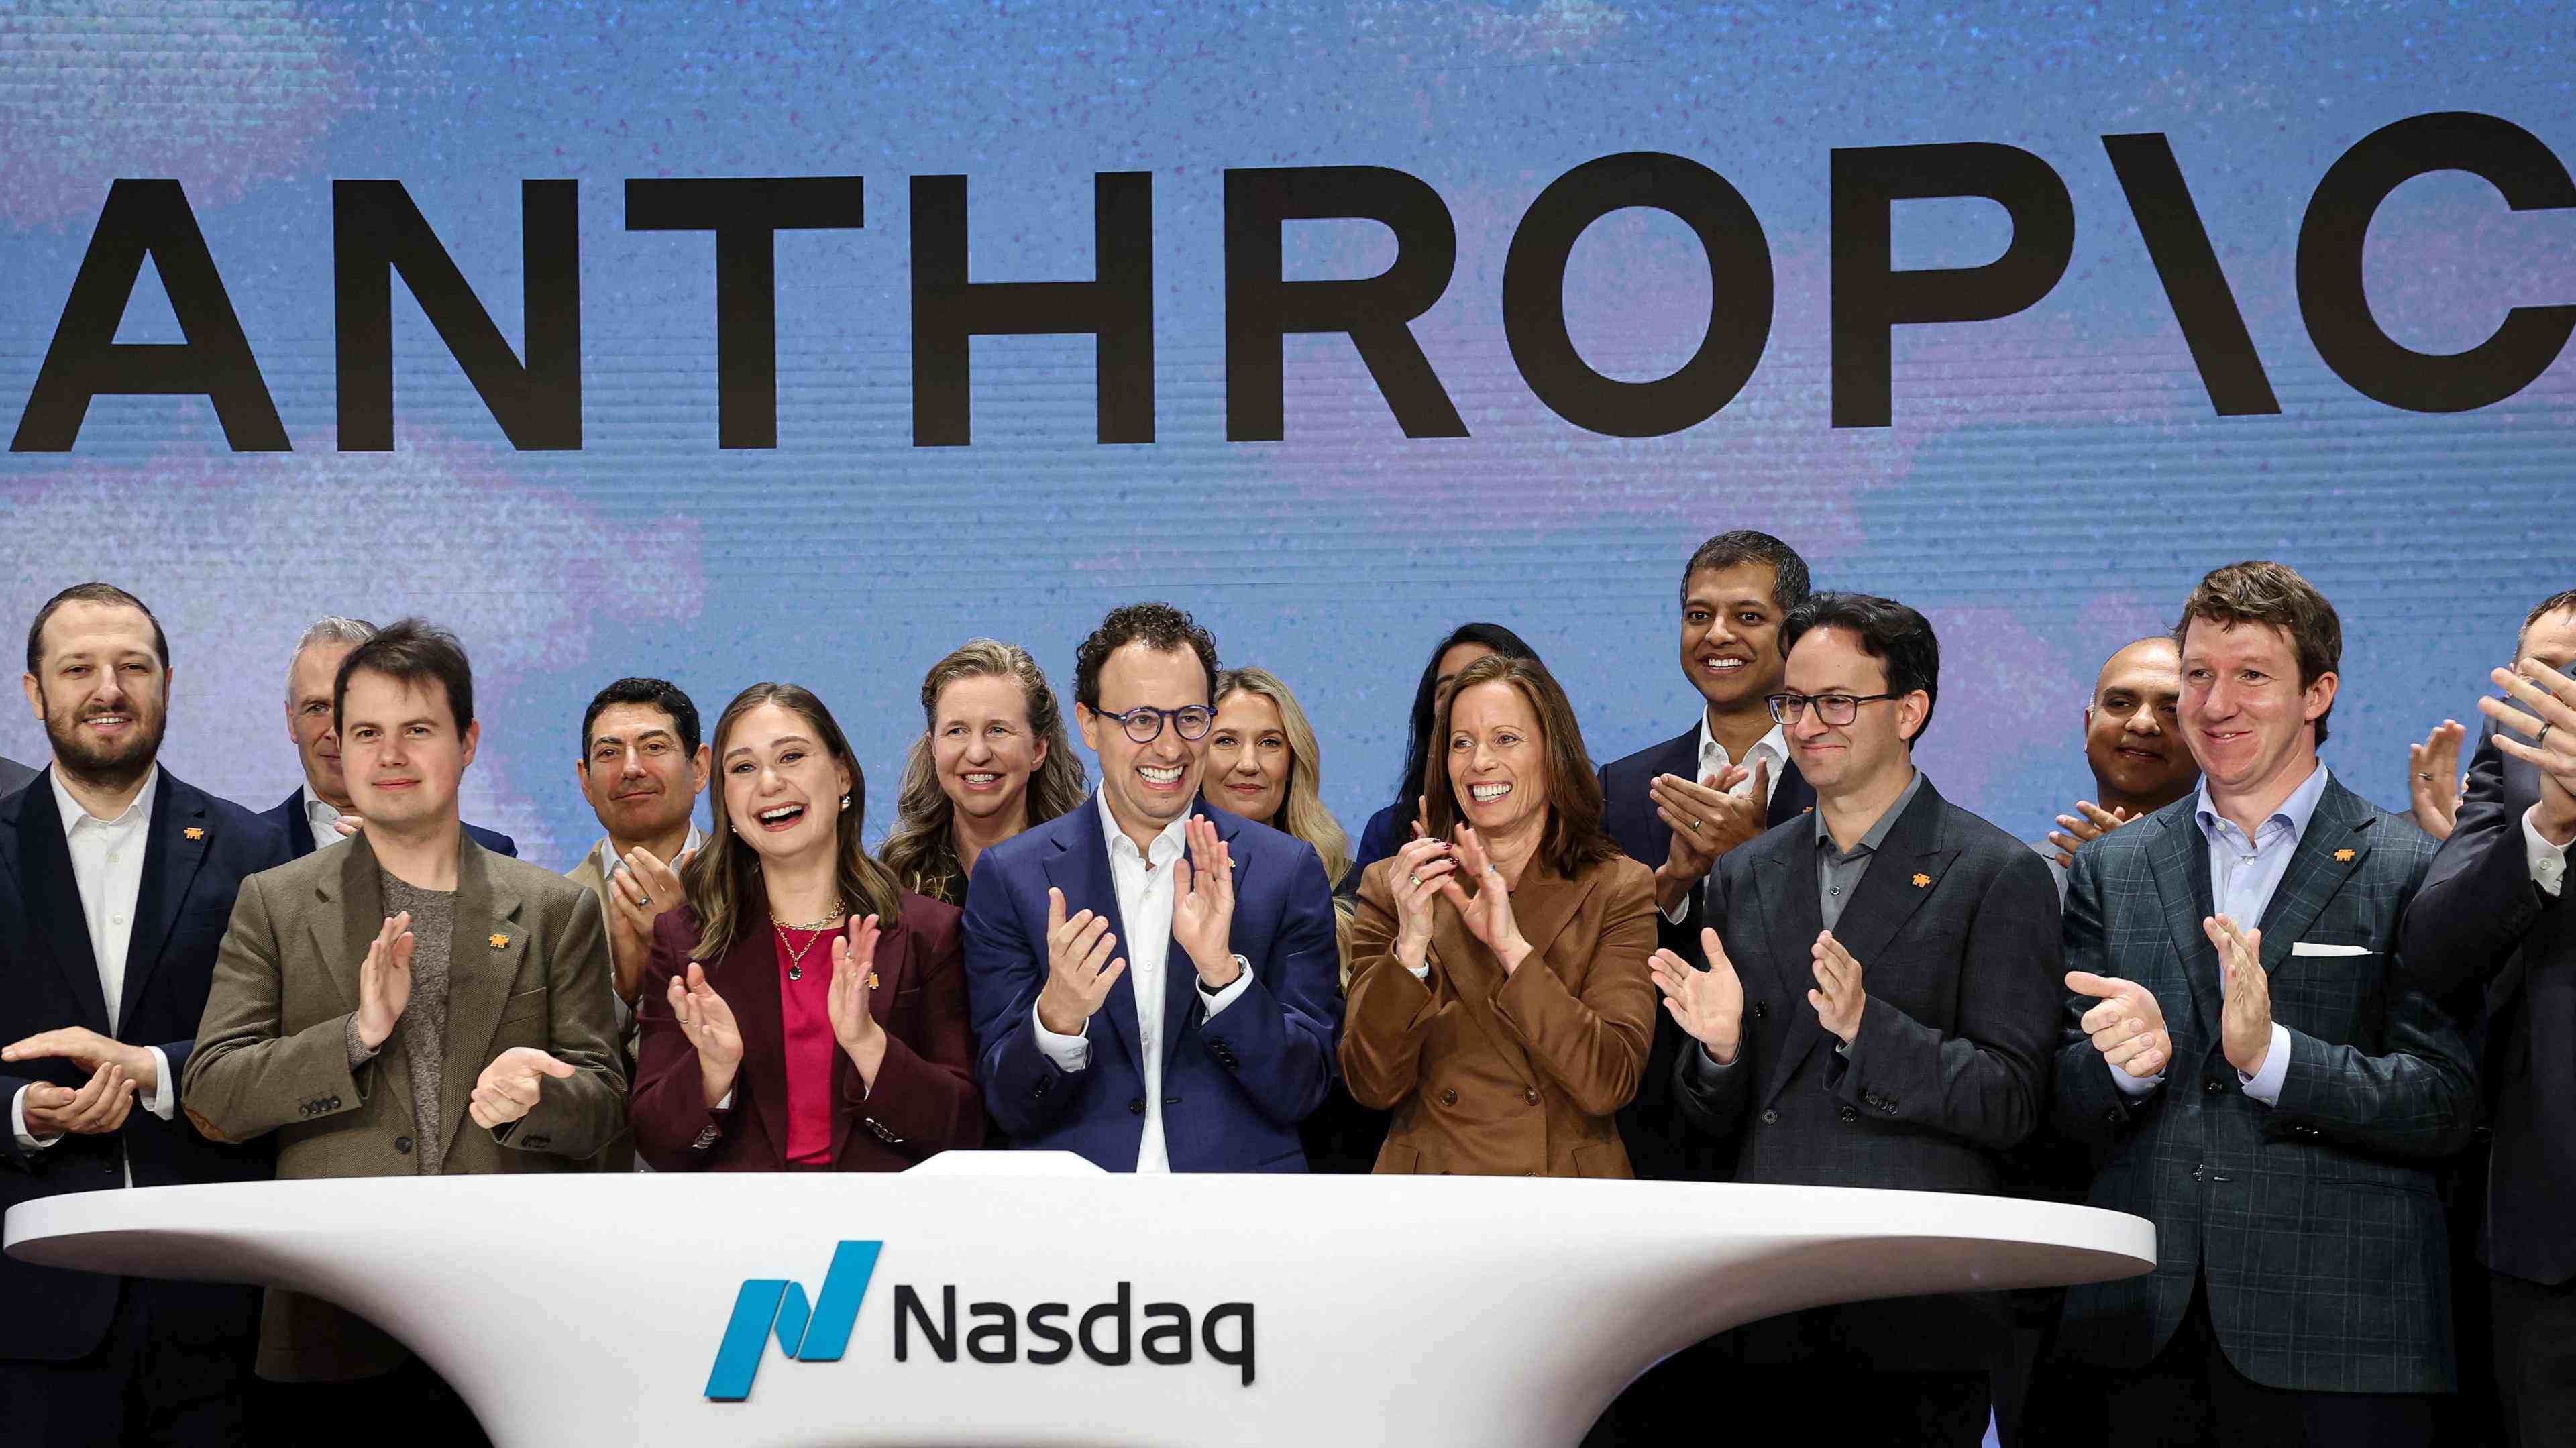
11 月 19 日,Anthropic 在纳斯达克挂牌。拿到 83 美元发行价的投资者,收盘时赚了 17.1%;以 111.50 美元开盘价买入的投资者,到收盘时亏了 12.9%。两者买的是同一家增长极快的公司,分歧在于,这种增长值多少钱。
招股书里有一组数字,比首日涨幅更能说明这场分歧。今年第三季度,Anthropic 的收入比上一季度增加约 54 亿美元,同期算力和基础设施费用增加约 43 亿美元。按两个季度的账面增量计算,每增加 1 美元收入,就伴随约 80 美分的新增算力费用。这个比例会随算力采购和交付节奏大幅波动,却点出了近 1.8 万亿美元估值背后的问题: Claude 越普及,企业花在 AI 上的钱越多,其中有多少利润能留给 Anthropic 的股东?
150 亿美元的首分钟成交,买出了两种首日回报
Anthropic 开盘较发行价上涨 34.3%,盘中最高触及 115.10 美元,涨幅达 38.7%。按开盘价对应的完全稀释估值计算,公司身价一度突破 2 万亿美元,在当时的媒体排名中位列全球第六。收盘价回到 97.17 美元,完全稀释估值降至约 1.77 万亿美元,低于 SpaceX 上市首日收盘时的水平。
雅虎财经统计,Anthropic 首个交易分钟成交约 150 亿美元,半小时后股价已较开盘价下跌约 13%。在其比较的 21 宗美国大型 IPO 中,这是 2008 年以来最弱的首半小时表现。对公司而言,股票按 83 美元定价、公开发行规模约 813 亿美元,已经刷新全球 IPO 纪录。对开盘后才进场的买家而言,第一笔交易就要比获配者为每股多付 28.50 美元。首分钟的巨额成交记录了这笔溢价下的换手,能够持续接受这一价格的买盘很快面临考验。
当天的市场环境也抬高了估值门槛。纳指收跌约 2.3%,费城半导体指数跌 2.4%,利率期货已高度计入美联储 12 月加息 25 个基点的预期。对需要先锁定多年算力、再逐步收回投资的企业,折现率上升会压低远期利润的现值。彭博经济研究经济学家 Anna Wong 担心,这场 IPO 可能是本轮 AI 行情的“最后一波燃料”。她的理由比首日股价更值得讨论:据其观察,9 月底以后,Claude 的实际单位价格下降,用量大增,市场份额却未同步提高。如果更多调用来自降价,用户和算力供应商都有机会先于模型股东获得收益。
一笔 50 亿美元的短期算力采购,改变了季度盈利
Claude 的商业需求已经相当可观。Anthropic 第三季度收入达 170 亿美元,上年同期约 14 亿美元。但从第二季度到第三季度,收入由 116 亿美元升至 170 亿美元,算力和基础设施费用却由 56 亿美元升至 99 亿美元。公司每支出 1 美元算力及基础设施费用所对应的收入,从 2.08 美元降到 1.72 美元。同期,调整后营业利润率由 19%降至 15%;按美国会计准则,公司则从营业盈利 9.74 亿美元转为营业亏损 5.67 亿美元,后者还计入了股权激励和非现金捐赠费用。
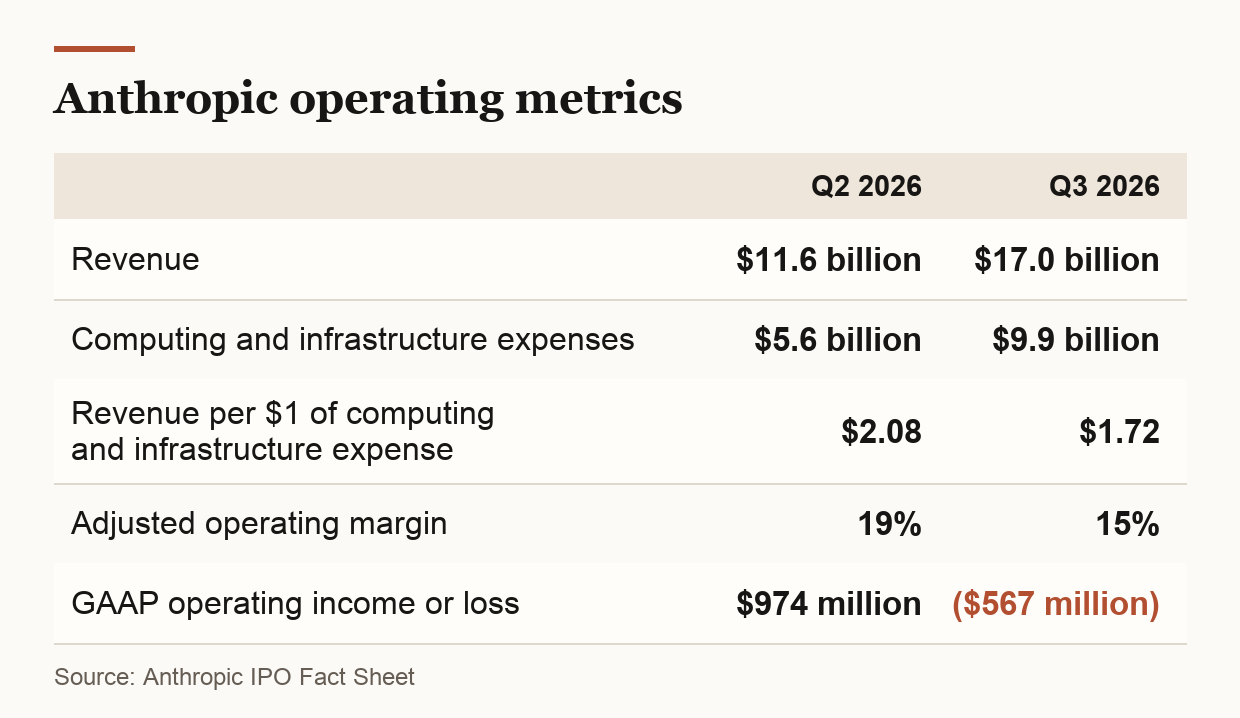
转折出在算力交付上。第三季度有 50 亿美元算力来自短期采购,其价格显著高于可比的长期协议价。需求突然上升时,及时买入高价算力可以承接客户业务,代价是当季利润率承压。提前签长约能降低单位成本,却把另一项风险留给 Anthropic:容量交付以后,即使客户改用更便宜的模型,或放慢部署,公司仍要履行采购承诺。
这也是看多者最有分量的依据。上年同期,每 1 美元算力及基础设施费用仅对应 0.68 美元收入,到今年第三季度已经达到 1.72 美元。随着长期采购替代昂贵的临时容量,只要付费用量足以填满新增产能,收入和利润率有机会一起增长。反过来,如果竞争迫使 Anthropic 持续降价,采购节省下来的钱就可能更多地让渡给客户。上市后的财报,首次让投资者可以逐季比较这两种力量谁占上风。
同一份算力合同,在两家公司的账上有两种价值
截至 9 月底,Anthropic 披露的算力承诺约为 9000 亿美元,其中约 707 亿美元将在随后 12 个月内到期。对提供容量的企业,长期合同提高了未来订单的可见度;对 Anthropic,合同锁定了供给,也要求它持续找到愿意付费的客户。两边都可能从 Claude 的增长中获利,但在订单签下的那一天,供应商已经多了一份生意,Anthropic 还要把这份容量卖出去。
双方的利益又通过股权连在一起。谷歌、微软、英伟达、AMD、博通、美光和台积电旗下投资机构同意按发行价合计认购 260 亿美元的同期私募股份。产业伙伴愿意出资,增强了 Anthropic 兑现采购计划的能力;对同时参与供货和持股的企业,新增订单带来收入机会,模型公司的估值波动也会影响投资回报。把私募认购和算力订单都当成终端需求增长的证据,容易把同一笔产业资本的作用算上两次。
软件公司的处境更微妙。一个按席位收费的工具,如果部分功能可以由 Claude 直接完成,客户续约时就有理由压价或减少席位。另一家掌握客户数据、审批权限和交付流程的软件商,则可能用同一个模型降低服务成本,把节省下来的钱留在自己的利润表中。决定结果的是谁掌握客户关系,以及合同允许谁为自动化带来的效率收费。
市场上也出现了追踪这种分化的产品。据 SoSoValue 介绍,SoDEX 已上线 $ANT 现货和永续合约 。SSI 同期推出两项观察指数,追踪 Claude 普及带来的商业机会与竞争压力。 ANTBEL 追踪有望从中受益的供应商和合作伙伴, ANTHAT 追踪面临前沿 AI 模型竞争压力的企业。两组公司的相对表现提供了一个观察角度,后续财报则能检验股价反映的预期:前一组新增了多少有利润的订单,后一组在续约时保住了多少客户和定价权。
对 Anthropic 而言,上市首日留下的基准,除了 97.17 美元的收盘价,还有每 1 美元算力费用对应的 1.72 美元收入。未来几个季度,如果短期采购减少、这一比率回升,同时营业利润率改善,近 1.8 万亿美元的估值便多了一项经营支撑。如果 Claude 用量继续创新高,而这些指标持续走弱,那么 AI 的商业价值仍在扩大,只是更多收益落到了供应商和客户手中。