

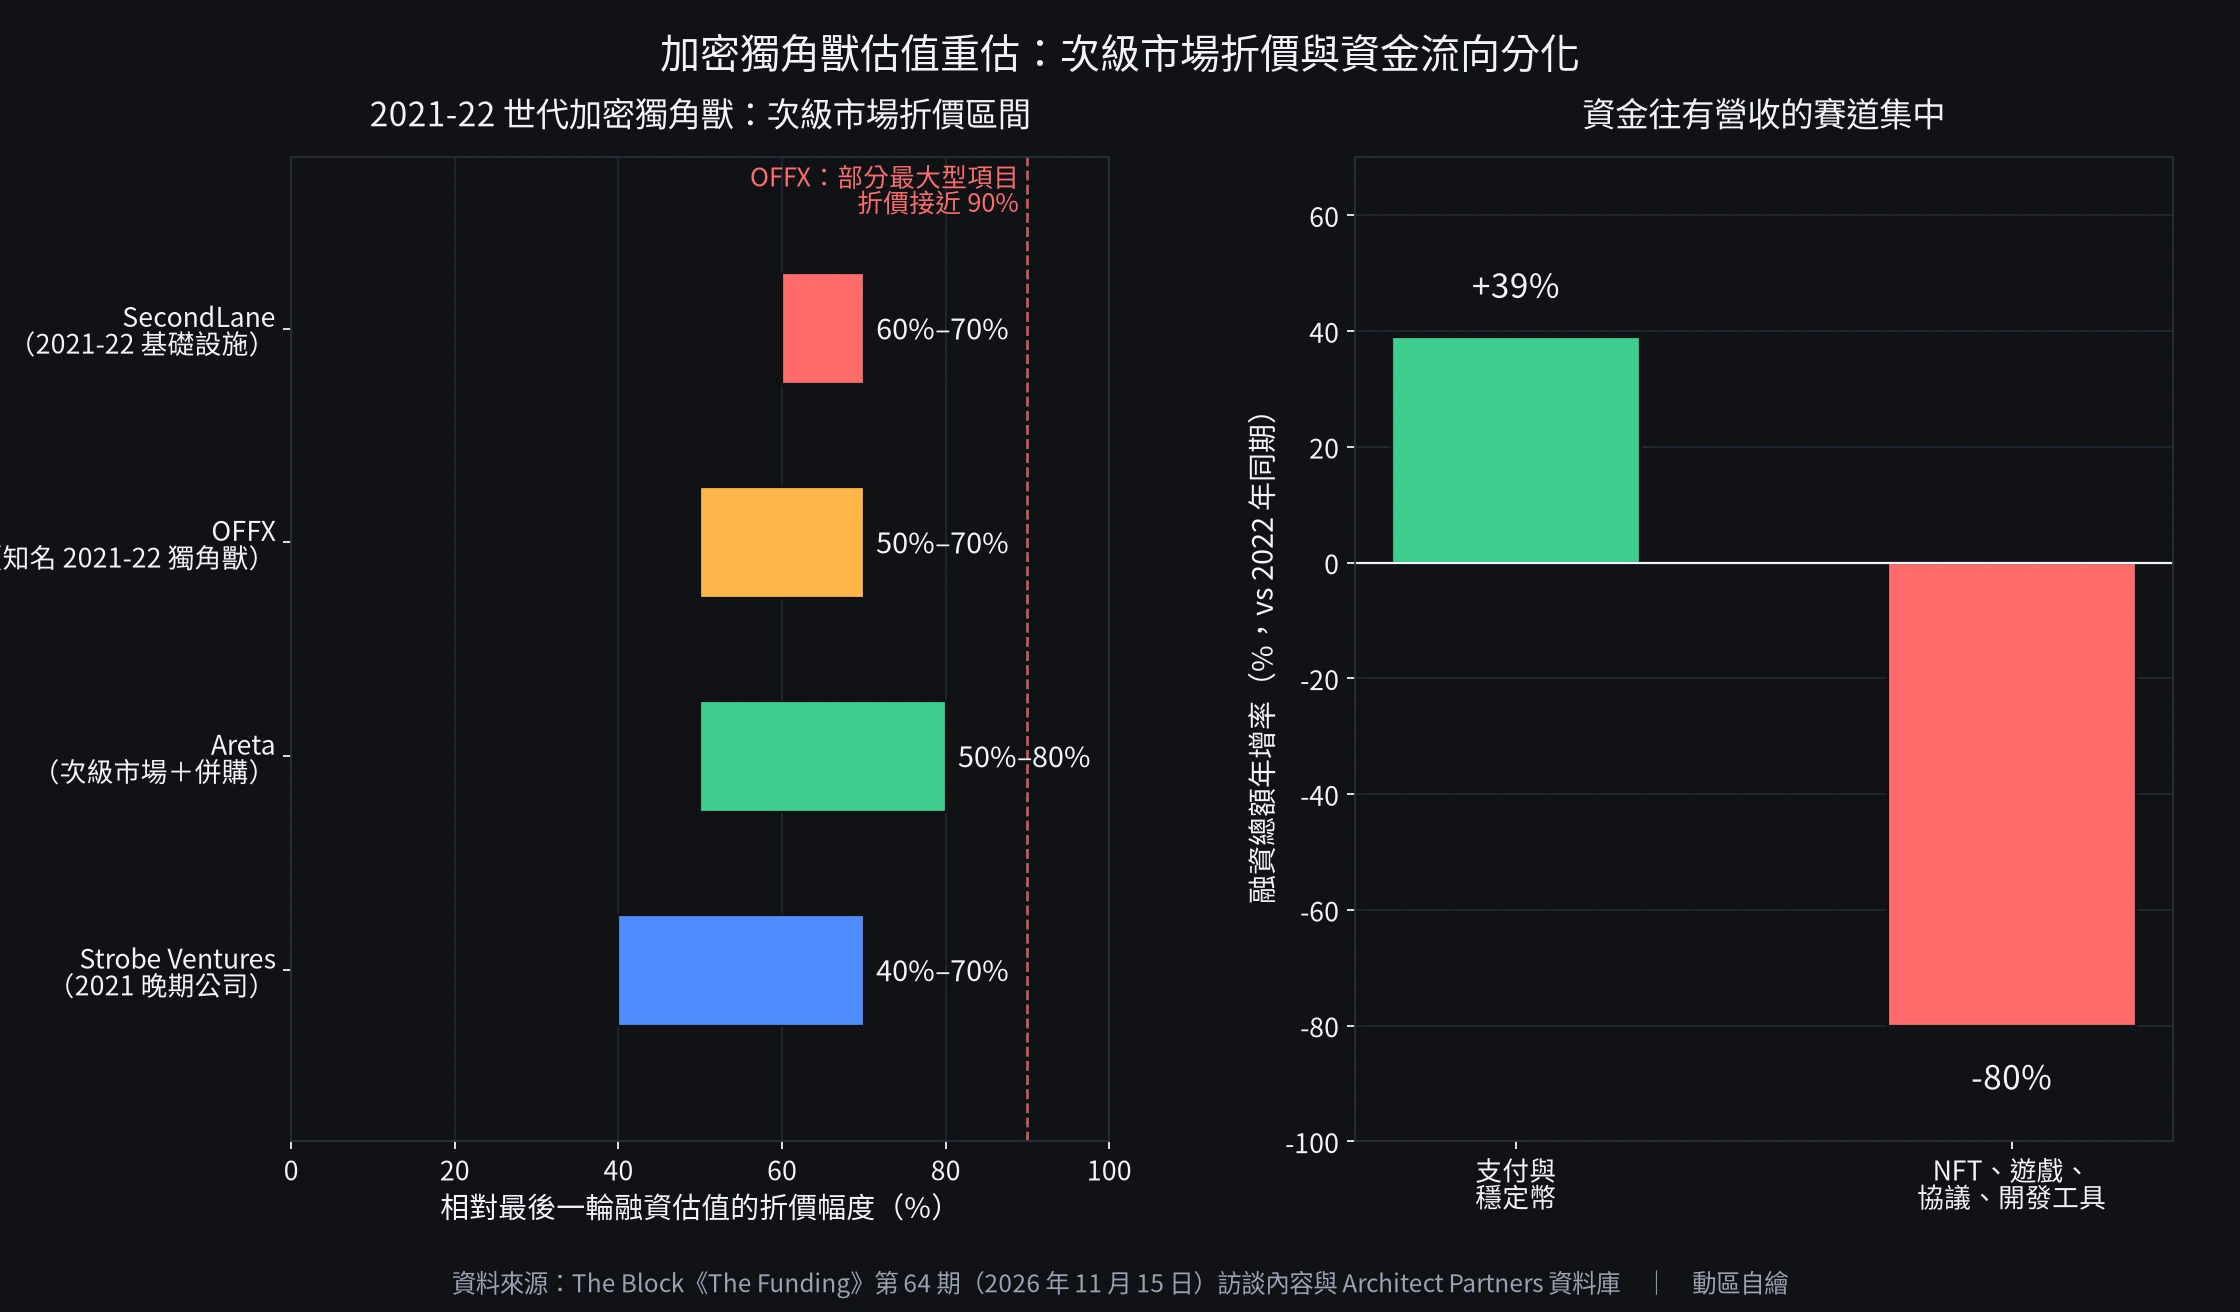
2021 至 2022 年募資的加密獨角獸,如今在次級市場普遍以最後一輪估值 50% 至 70% 的折價交易,部分最大型專案甚至接近 90%;但同一時間,Ripple、Kraken、Kalshi、Polymarket 等頂級公司在過去一年拿到 8 輪 200 億美元以上的估值。資金也照著營收與牌照分流:支付與穩定幣賽道今年募資金額比 2022 年同期多 39%,NFT、遊戲、協議與開發工具則少了約 80%。
(前情提要: Visa 傳 25 億鎂收購 Fireblocks!官方一口否認:訊息不實 )
(背景補充: Polymarket 短天期合約衝破 10 億鎂!下一步瞄準原油、天然氣 )
本文目錄
Toggle
美 國支付巨頭 Visa 今年 10 月被 Axios 披露,正與加密託管商 Fireblocks 進行後期收購談判,價格約 25 億美元。這個數字不到 Fireblocks 在 2022 年 1 月以 5.5 億美元 E 輪募資、推上 80 億美元估值 的三分之一。Fireblocks 否認這筆交易,對外表示「這對我們來說是新訊息,目前並不屬實」。但否認歸否認,多位一線人士指出,25 億美元這個價格與他們在次級市場看到的行情相差不遠。
加密次級市場平台 SecondLane 共同創辦人暨執行長 Omar-Shakeeb Zahir 表示,在他們的平台上,2021 至 2022 年的基礎設施類股權供給,已經以低於最後一輪估值 60% 至 70% 的價格掛牌超過一年,「25 億美元對上 80 億美元,正好落在這個區間」。他更直白地說,2021 年那一輪的股權,「今天大約只值 4 毛錢」。
2021 世代獨角獸:折價 50% 到 70%,最慘接近 90%
次級市場平台 OFFX 創辦人暨執行長 Jonas Thiele 指出,知名 2021-22 年獨角獸的股份經常以 50% 至 70% 的折價掛牌,「而對那個週期最大的幾個名字來說,折價更接近 90%」。加密投資銀行與併購顧問 Areta 共同創辦人暨管理合夥人 Karl-Martin Ahrend 估計,次級市場與併購兩條路上的折價落在 50% 至 80%;Strobe Ventures 管理合夥人 Thomas Klocanas 則說,2021 年晚期公司的次級價格普遍低於最後一輪 40% 至 70%,「而且常常連一個買方出價都沒有」。
折價之所以要從次級市場看,是因為許多公司根本沒有新一輪融資可以重新定價。根據加密投資銀行 Architect Partners 的資料庫,2021 與 2022 年以 10 億美元以上估值完成募資的 49 家公司中,有 25 家至今沒有宣布任何新融資。該公司資深財務分析師 Adlee Heshmat 解釋,「下修輪基本上不會被公告」,重新定價通常先出現在次級市場與併購交易裡,買方是用今天的營收、策略契合度與上市公司倍數來出價。
兩速市場:頂端創新高,中段還在打七折
但私募加密市場並非全面崩壞,而是明顯切成兩段。Heshmat 指出,自去年 11 月以來,Architect Partners 已追蹤到 8 輪估值 200 億美元以上的融資,參與者包括 Ripple、Kraken、Kalshi、Polymarket、Crypto.com 與 OKX;同樣的門檻在 2021 與 2022 兩年只有 1 家公司達到(他未點名,但很可能是 2022 年初以 320 億美元估值募資、同年 11 月崩解的 FTX)。他說,最頂端那一層的估值現在已高於 2021-22 年的高點,但頂端之下,晚期估值仍比 2022 年初的平均水準低約三分之一。
資金流向也照著同一條線切開。支付與穩定幣公司今年迄今的募資總額比 2022 年同期多出 39%,而 NFT、遊戲、協議與開發工具的融資則掉了約 80%。Klocanas 形容,「已經沒有單一的私募加密市場了,而是兩個市場,彼此幾乎不講話」;有營收、有牌照、有真實通路的企業,估值在 2021 年水準或之上,上一輪週期那種「代幣優先的基礎設施」則正好相反。
預測市場是這波估值上升最明顯的領域,Kalshi 與 Polymarket 是其中最大的玩家。Ahrend 認為,這個領域的主要玩家只有少數幾家,估值高低取決於它們能不能維持領先;至於穩定幣,他說估值「對少數握有真實交易量、牌照與通路的領導者來說是合理的,對長尾公司則不然」。Klocanas 補上一句:「第 15 家做穩定幣排程的新創,用 50 倍 ARR 去募資,大概成長不到那個數字。」
為什麼 2021 年的估值撐不住
受訪者普遍認為,2021 年的高估值本質上是炒作期的產物。Thiele 說,當時加密市場年輕、交易量處在歷史高點,投資人幾乎願意為成長付出任何價格;Zahir 則提醒,那時候利率接近零、估值倍數極高,而很大一部分營收來自交易活動與代幣價格,投資人預設這種成長會延續下去。「利率升上來、倍數回到地面,而那些營收從來沒有長成那個估值,」他說。
Generative Ventures 共同創辦人暨管理合夥人 Lex Sokolin 用一句話總結這個過程:「倍數壓縮正在發生,成長一停滯,估值就從 50 倍掉到 10 倍。」Thiele 也強調,很多公司其實體質不差,有些甚至比 2021 年更好,但價格是在週期頂點定下的,「公司不會因為那是上一輪,就一直值那個最高價」。
基金的 DPI 壓力與 2027 併購潮
估值重估的壓力,正沿著資金鏈往下傳。Ahrend 指出,基金現在要的是 DPI(已實現分配),不是 TVPI(帳面總價值),「用最後一輪一半的價格換到現金,勝過一張永遠無法變現的帳面 1 倍」。Zahir 也說,LP 現在用 DPI 打分,GP 因此會透過次級市場賣掉部分贏家持股,並在長尾部位上認賠。Ahrend 給創辦人的建議很直接:「企業是被買走的,不是被賣掉的;要談就從還有 18 個月現金的時候開始,不是剩 6 個月。」
至於後市,受訪者不認為整體估值會回到 2021 年的高點。Thiele 認為,幾樁乾淨的 IPO 與價格合理的策略性出售,比任何新一輪融資都更能重置市場的參考點。法規面,美國雖然已經有穩定幣專法,但市場結構法案 9 月在參議院卡關,加上民主黨奪回參眾兩院,川普第二任期內再推進一步加密立法的機會不大;Klocanas 說,機構真正需要的是「可預測性,而不是單一部法律」。Ahrend 則預期 2021 世代的多數公司最終會被併購、重整或收掉,「2027 看起來會是整併的一年」。
對台灣與亞洲團隊的意義
把鏡頭拉回亞洲,這場重估對台灣團隊的意義可能更隱形。本地並沒有像 SecondLane、OFFX 這樣專門的未上市股權次級平台,估值修正只能靠併購或下一輪增資被動反映,創辦人與早期員工既難主動變現,也難用市場價格說服投資人接受現實;相對地,美國用穩定幣專法替支付與穩定幣賽道築起法規護城河,資金因此往有牌照、有通路的公司集中,亞洲團隊若拿不到對應的牌照與分銷通路,即使技術不差,也很難被歸進「頂端那一段」。
接下來可以觀察兩件事:一是 2027 若真的成為整併年,對台灣與亞洲新創而言,被併購既是主要的退場路徑,也是估值被折價的時刻,提早準備出售流程會比臨時找買家有利;二是次級市場價格正在成為新的定價參考點,下一輪募資時,投資人幾乎一定會拿它當談判起點。
?相關報導?
Kalshi 估值三個月從 220 億飆到 400 億鎂,紅杉、惠靈頓洽投 7.5 億
為美股 IPO 鋪路?Kraken 母公司 Payward 獲德意志交易所 2 億美元戰略投資,聯手搶攻機構市場
Polymarket 尋求 10 億美元新融資!估值上看 200 億美元,年化營收翻三倍突破 12 億鎂
預測市場全美開放受阻!民主黨參議員要求 CFTC 停止介入州級禁令
貝萊德(BlackRock)持有多少比特幣?IBIT 完整持倉解析