

作者: Christian Catalini ,MIT Cryptoeconomics Lab 创始人,Libra 联合创建者,Lightspark 联合创始人兼前首席战略官,Meta 前首席经济学家
编译:谷昱,ChainCatcher
一次又一次,通用技术在经济领域上演着同样的三幕魔术:以虚代实(the pledge)、偷天换日(the turn)与化腐朽为神奇( the prestige )。从蒸汽和电力到内燃机与铁路,其演进模式惊人地相似。
一切都始于早期突破性能力的展现。人们热情高涨,炒作随之而来,每个人都急于从最初的应用推断出一个由该技术及其先行者主导一切的未来。紧接着,贪婪驱使海量资本涌入基础设施和产能以征服市场。赢家被过早地宣布,并被赞颂为不可避免的存在。
乘着最初势头的东风,掌舵的企业家变得傲慢,投资者也不再审视假设与基本面:“这次不一样。”
但通常都会迎来一个转折点,崩盘、大洗牌或推迟兑现的生产力提升,都会将估值和预期拉回现实。狂欢落幕后,许多身心受创的投资者便彻底从该技术中撤退。
一旦观光客散去,真正的“化腐朽为神奇”便已准备就绪:正是那些将早期赢家推向破产的非理性扩张,留下了架构转型最终落地所必需的充沛基础设施。这项技术兑现了每一个承诺,但绝大部分价值却流向了那些悄悄拥有或构建了规模化实际所需的稀缺互补性资产的组织。
人工智能正处于“以虚代实”与“偷天换日”之间的阶段。过度自信达到了历史顶峰。来自实验室的说辞大体如下:我们的模型可能拥有意识;只有我们的实验室才能被托付掌控如此强大的技术;请对我们进行监管,否则可怕的事情将会发生;我们有朝一日可能会强大到成为 世界上仅存的私营公司 。Gavin Baker 在 All-In 节目中将最后这一说法归咎于 Dario Amodei。Anthropic 研究员 Sholto Douglas 断然否认了这一点,但 Amodei 在其 回应 中并未直接正面提及。
无论 Amodei 是否真认为 Anthropic 最终能掌控大部分经济体系,他的傲慢都映照出在他之前深刻塑造了通用技术的企业家们的影子——他们中的许多人都错误地将对新技术早期形态的控制,混淆为塑造其发展轨迹并捕获其所创造价值的能力。
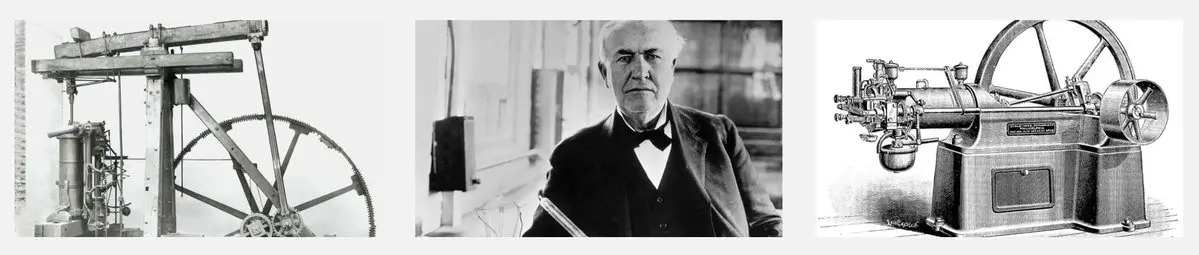
以蒸汽机为例。Boulton & Watt 凭借专利垄断数十年严格控制着他们的设计。但巨大的价值却流向了下游。在棉花生产中,纱线价格大幅下跌,到 1830 年,棉制品约占英国国内出口额的一半。再看电力,它如此成功,以至于变成了一种受监管的公共事业,毫无差异化并按千瓦时计量。工厂捕获了上行空间,美国工厂动力中电动机的份额在 30 年内从 1899 年的不足 5% 跃升至近 80%。在几乎相同的时期内,制造业劳动生产率的年增长率从 1.5% 跃升至 5.1%。
内燃机呢?情况类似。美国曾有 700 多家公司加入汽车制造竞赛,但到 1941 年,该行业缩减至三巨头和少数独立厂商。价值迁移到了其互补品上:汽油从几乎毫无价值的副产品跃升为 1931 年美国炼油厂加工原油的 44%,而每条穿过城市的额外高速公路估计会使该城市的人口减少 18%,从而使郊区受益。
铁路?这种相似性几乎过于完美。1876 年,Tom Scott 掌管着当时美国最强大的公司之一,也是全球最大的货运承运商:宾夕法尼亚铁路公司。媒体将他比作拿破仑,他的行为仿佛拥有铁路就等于拥有了整个市场。然而,标准石油占据了宾夕法尼亚铁路大部分的石油运量。
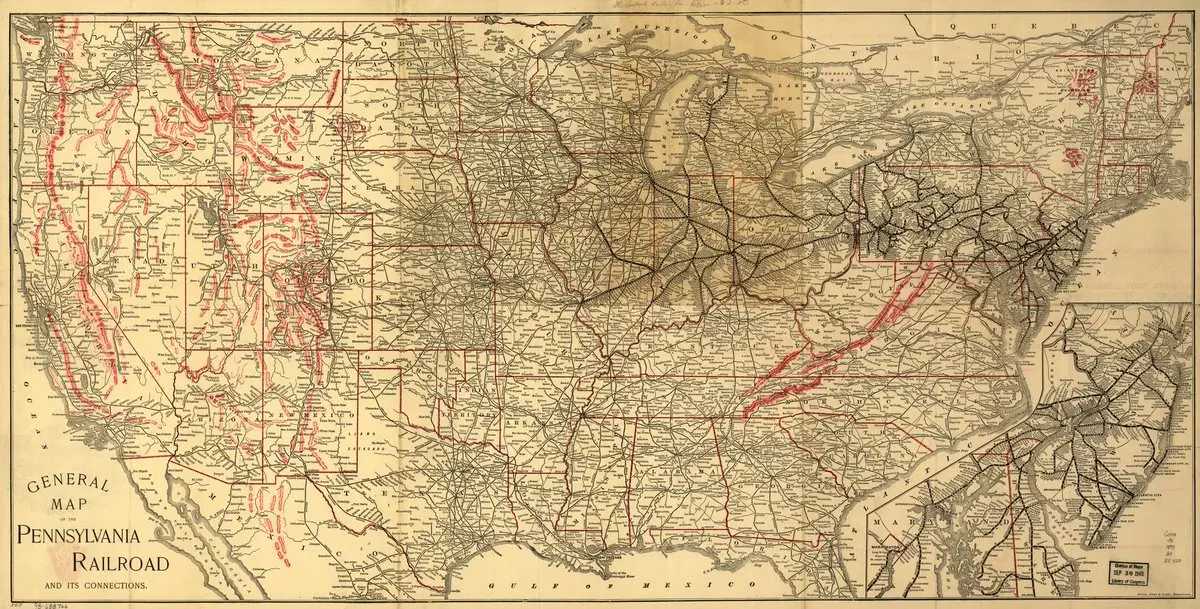
矛盾始于宾夕法尼亚铁路的关联承运商 Empire Transportation 涉足炼油业务。Rockefeller 要求 Empire 退出新业务,但 Scott 拒绝了,迫使 Rockefeller 将其货运转移给竞争对手的铁路。宾夕法尼亚铁路随后以毁灭性的价格战作为回应,竭力吸引其他货主使用其线路。正如 Scott 的一位副手所言:“我们向他们支付了大笔回扣。……在某些情况下,我们支付的回扣甚至超过了全部运费。”随后,1877 年的铁路大罢工耗尽了宾夕法尼亚铁路的金库,Empire 的资产被出售给标准石油。不出几个月,标准石油就从宾夕法尼亚铁路每桶抽取 20 美分,甚至包括该铁路为标准石油的竞争对手运送的原油。
但宾夕法尼亚铁路的故事并非个例。经过多年的过度建设、金融杠杆和价格战,1893 年的恐慌使 100 多家铁路公司破产接管。然而铁轨保存了下来,网络蒸蒸日上:据估计,1890 年铁路的年私人回报率仅为 3.5%,而社会回报率却高达 48%。若没有铁路,美国农业土地的价值将缩水 60%。
投资者资助了建设,但价值流向了土地所有者、制造商、托运人,当然还有消费者。Sears 是那个时代“应用”层的一个极好例证:Richard Sears 的职业生涯始于一名火车站代理人,并依靠邮购目录和铁路建立起庞大的零售帝国。到 1906 年,他占地 300 万平方英尺的芝加哥配送中心已经接驳了出城的每一条主要干线铁路。Sears 的销售额从 1895 年的 75 万美元激增至 1907 年的 5000 万美元。
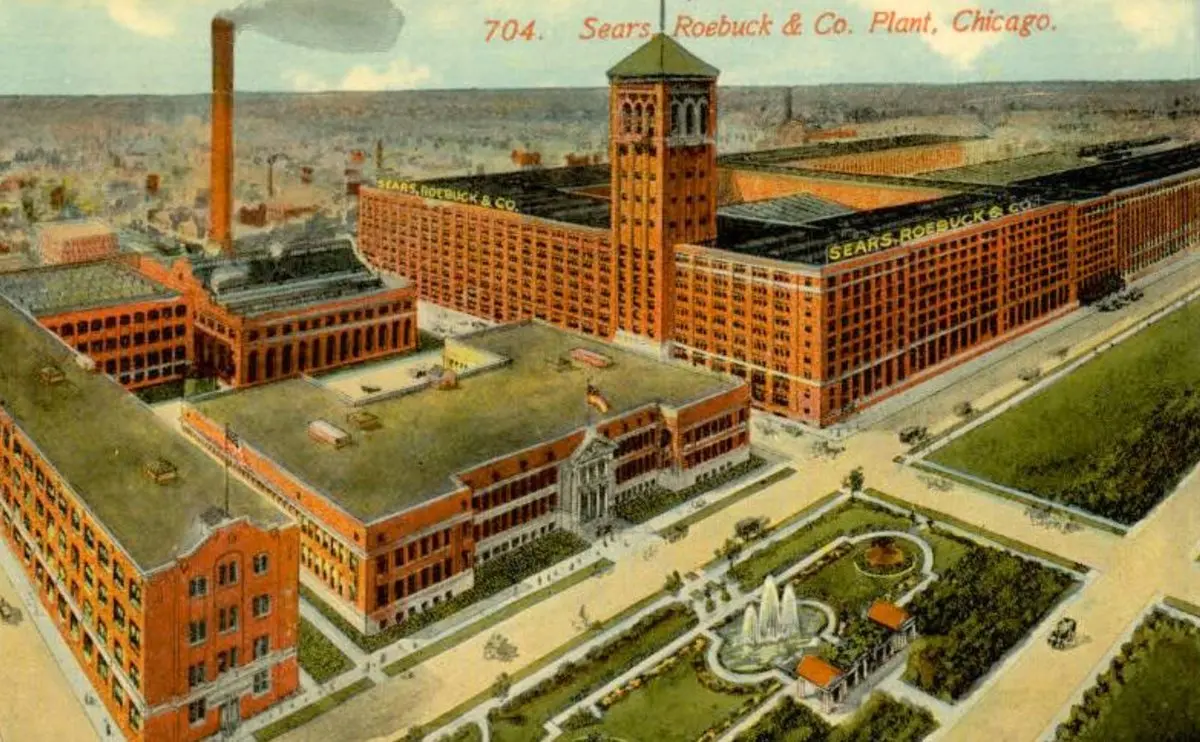
因此,如果人工智能实验室是铁路公司,那么谁在扮演标准石油,谁又在扮演 Sears?标准石油是任何掌控高价值需求的企业:那些得益于专有数据和能够路由至别处的真实基准(ground truth)的人工智能工作负载。Sears 代表应用层:随着智能走向商品化,其客户关系、分发渠道和自动化劳动力变得愈发有价值的参与者。NVIDIA 目前正是这两个类别的稀缺上游供应商。
在最近一份关于 封闭模型与开源人工智能模型经济学 的深入分析中,我认为由于人工智能模型难以保护且易于学习,该领域表现出弱专用性机制(weak appropriability regime)。虽然迄今为止主要的担忧是开源权重会破坏未来对人工智能的投资,但现实情况是,它们只会影响其投资方向:生产什么、由谁生产,以及由谁占有回报。
当专用性较弱时,价值不会流向对发明贡献最大的一方。它会流向 构成大规模部署瓶颈 的环节。人工智能显而易见的稀缺互补品是算力基础设施和芯片,Amodei 指出,如果开源权重模型以牺牲实验室为代价占据主导地位,这两者将成为天然的集中化来源。但对这些资产的控制并非一成不变:实验室、超大规模云服务商、芯片制造商甚至主权国家都在向上游进军,以确保替代供应源。
短期内,随着供应严重滞后于激增的推理需求,稀缺性可能会加剧集中化,并回报那些能够在陆地或 太空 提供必要投入的实体。然而从长远来看,同样的强劲需求信号会吸引投资与创新,从而颠覆当今的市场领导者。
Amodei 巧妙避而不谈的是,硬件和基础设施并不遵循与软件相同的极端赢家通吃机制。它们可以保持集中,但它们的瓶颈是物理的、显性的且可投资的:即使新产能建设需要时间,高昂的价格也会吸引全球新产能的加入。
在推理端,只要实验室能够保持足够的领先优势,在将尖端(SOTA)能力变现方面就不会遇到困难。但除此之外,它们要么需要通过更传统的软件捆绑来锁定客户,要么迅速获取属于自己的互补资产。这解释了它们对芯片的兴趣,以及它们进军网络安全领域的举措——在网络安全领域,微小的优势就能转化为客户支付意愿的巨大差异。生物学和医学领域亦是如此,专利可以将微弱的领先优势转化为合法的排他性排他权利。
然而,对智能需求曲线最陡峭的领域也对私营力量设定了上限。在这些领域,边际买家是民族国家,政府可以通过采购、强制准入甚至国有化绕过普通市场。具有讽刺意味的是,前沿实验室若想保持自由,就必须成功,但又不能过于成功。
开源权重的可行性并没有削弱盈利动机;它只是在 多个不同方向上加速了这一进程 。随着昨天的前沿领域被商品化,以前不具经济可行性的人工智能应用突然变得可行,这为芯片制造商、企业、应用公司和政府提供了更多理由来资助和改进更分布式的智能“公地”。
但如果你退后一步,认真审视互补资产的规律,你就会立刻意识到,尽管实验室能够依据合理使用原则低成本收集大量公共数据,但未来在专业的、 目前不可验证的领域 的收益,将越来越依赖于专有痕迹、隐性知识、记录系统以及独特的真实基准和专家决策来源。
无论实验室的计算机操作、记忆和通信工具变得多么强大,企业对交出这些信息都 越来越警惕 。随着拥有宝贵行业知识的公司转向拥有和控制其“ 生产权重 ”,许多行业的市场领导者将能够通过将开源权重模型与自身生成的专有信息相结合,在对他们至关重要的任务上以更低的成本达到或超越前沿模型的表现。
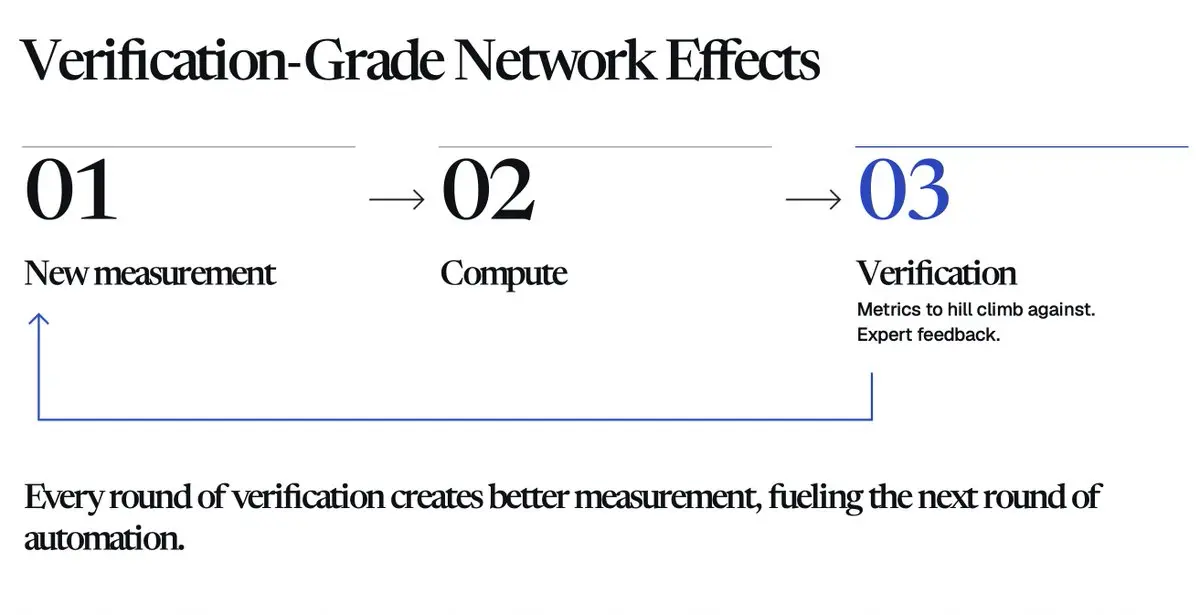
关键的剩余护城河 是物理基础设施、专有数据与人才、分发渠道,以及通过与现实世界持续磨合来快速生成更精确、更相关的真实基准的能力。随着智能的扩散,具备防御壁垒的不再是可以通过 购买 来解锁新能力的历史数据集,而是对宝贵的现实世界 学习闭环 的实际控制:即不仅能够部署人工智能,还能收集所需的遥测数据以 验证 自动化运行是否正确,并改进系统直至其值得信赖以支持更深度的自动化。
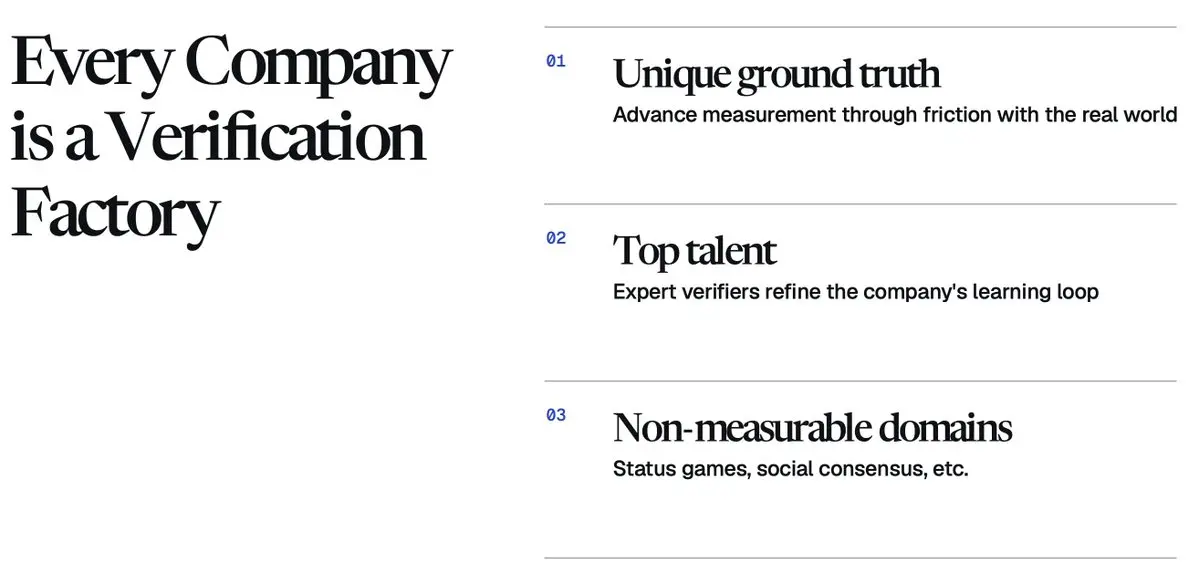
保留这些闭环所生成信息的企业,不仅会向上游前沿实验室发送越来越少份额的代币请求,还能更好地保护自身业务免受人工智能的去中介化冲击。实验室意识到了这一点,正在向下游扩展到金融、医疗、法律、设计和会计等工作流中以争取更多业务。但当然,它们扩张得越深,与自身部分客户的冲突就越大,从而催生出对将开源权重作为退路选择的额外需求。
这可能会将对机器智能的需求拆分为大宗商品代币与高附加值代币。前者将是廉价的,并像千瓦时一样被计量使用。后者将确保具有防御壁垒的溢价,并日益由专有的真实基准驱动。
对于大多数经济部门而言,一旦模型足够好,额外的能力提升远不如更深度的企业工作流集成、更低的成本或更大的控制权来得重要。因此,随着开源模型不断将前沿技术商品化,它们将抢夺实质性的需求,迫使实验室进一步深入到仍能索取溢价的领域。
无论是人工智能的 底层经济学 还是通用技术的历史,都在推动社会走向一个更加均衡的结果,而非走向中心化。唯一能够彻底逆转或推迟这一趋势的力量,正是 Amodei 极力奔走呼吁的那种监管。如果监管机构设置了极高的合规门槛,他们将偏袒那些规模足以支撑巨额法律、政策和安全支出的实验室。他们还可能损害闭源模型之外蓬勃发展的开源替代方案,例如限制开源模型被允许达到的能力上限。这将使监管沦为技术本身无法提供的缺失互补资产。当然,这并不意味着安全隐患是不真诚或不重要的。
如果互补资产的逻辑如过去那样成立,最可能的结果仍然是多种具有竞争力的智能在各市场和应用中共存与竞争。这种多样性将使社会具备更完善的应对准备、更强的韧性,并在许多领域更 安全 。与其培养少数可能发生关联性故障的单一品种,不如建立一个多样化的智能生态系统,为我们提供各种工具来应对未来几年不可避免的未知风险。在网络安全领域,通过开源模型进行更广泛的扩散显然有利于防御而非攻击。生物学等其他领域可能大相径庭,但我们或许能够通过专注于立足于想法与落地之间的互补资产(如合成器、生物材料和相关供应链),来更有效地对其进行控制。
人工智能通过让智能变得廉价,可能成为人类创造的最通用的技术。如果是这样,那么它很有可能为互补资产的持有者带来迄今为止最大的胜利。实验室铺设了机器智能铁路得以运行和扩展的轨道,而且它们很可能在相当长一段时间内把持前沿智能市场。不论如何,价值都将如以往的周期一样,流向那些掌握着 始终稀缺资源 的人手中。
Anthropic 很可能会成为世界上最有价值的公司之一。但它绝不会是仅存的那一家。
本文的另一版本刊载于 Forward Future 。