


ネット通販の支払い画面で、PayPalのロゴを見かけることがあります。個人同士の送金にも、企業の代金回収にも使われるサービスで、2025年の決済取扱額は約1.79兆ドル。世界でも有数の決済事業者です。
そのPayPalの名前を冠したステーブルコイン「PayPal USD(PYUSD)」が、Rippleの「Ripple USD(RLUSD)」に時価総額で抜かれたと、11月中旬に報じられました。11月17日時点でRLUSDは約28億ドルの世界7位、PYUSDは約24億ドルの9位です。
PayPalの決済事業がRippleに追い抜かれたわけではありません。それでも、決済の世界で巨大な会社が、自社ブランドのデジタルドルでは後発の企業に先を越したというのは興味深い話です。
世界TOP10に並ぶ「1ドル」の中身
ステーブルコインは、米ドルなどの価値に連動するよう設計された暗号資産です。米ドル連動型なら、1枚の価値がおおむね1ドルで安定することを目指しますが、価格を保つ方法まで共通しているわけではありません。
11月17日時点のDefiLlamaでは、USDTが約1,753億ドル、USDCが約695億ドル。市場全体の約2,843億ドルに対して、この2銘柄だけで約86%を占めます。3位のUSDSは約52億ドルで、USDTの30分の1にも届きません。
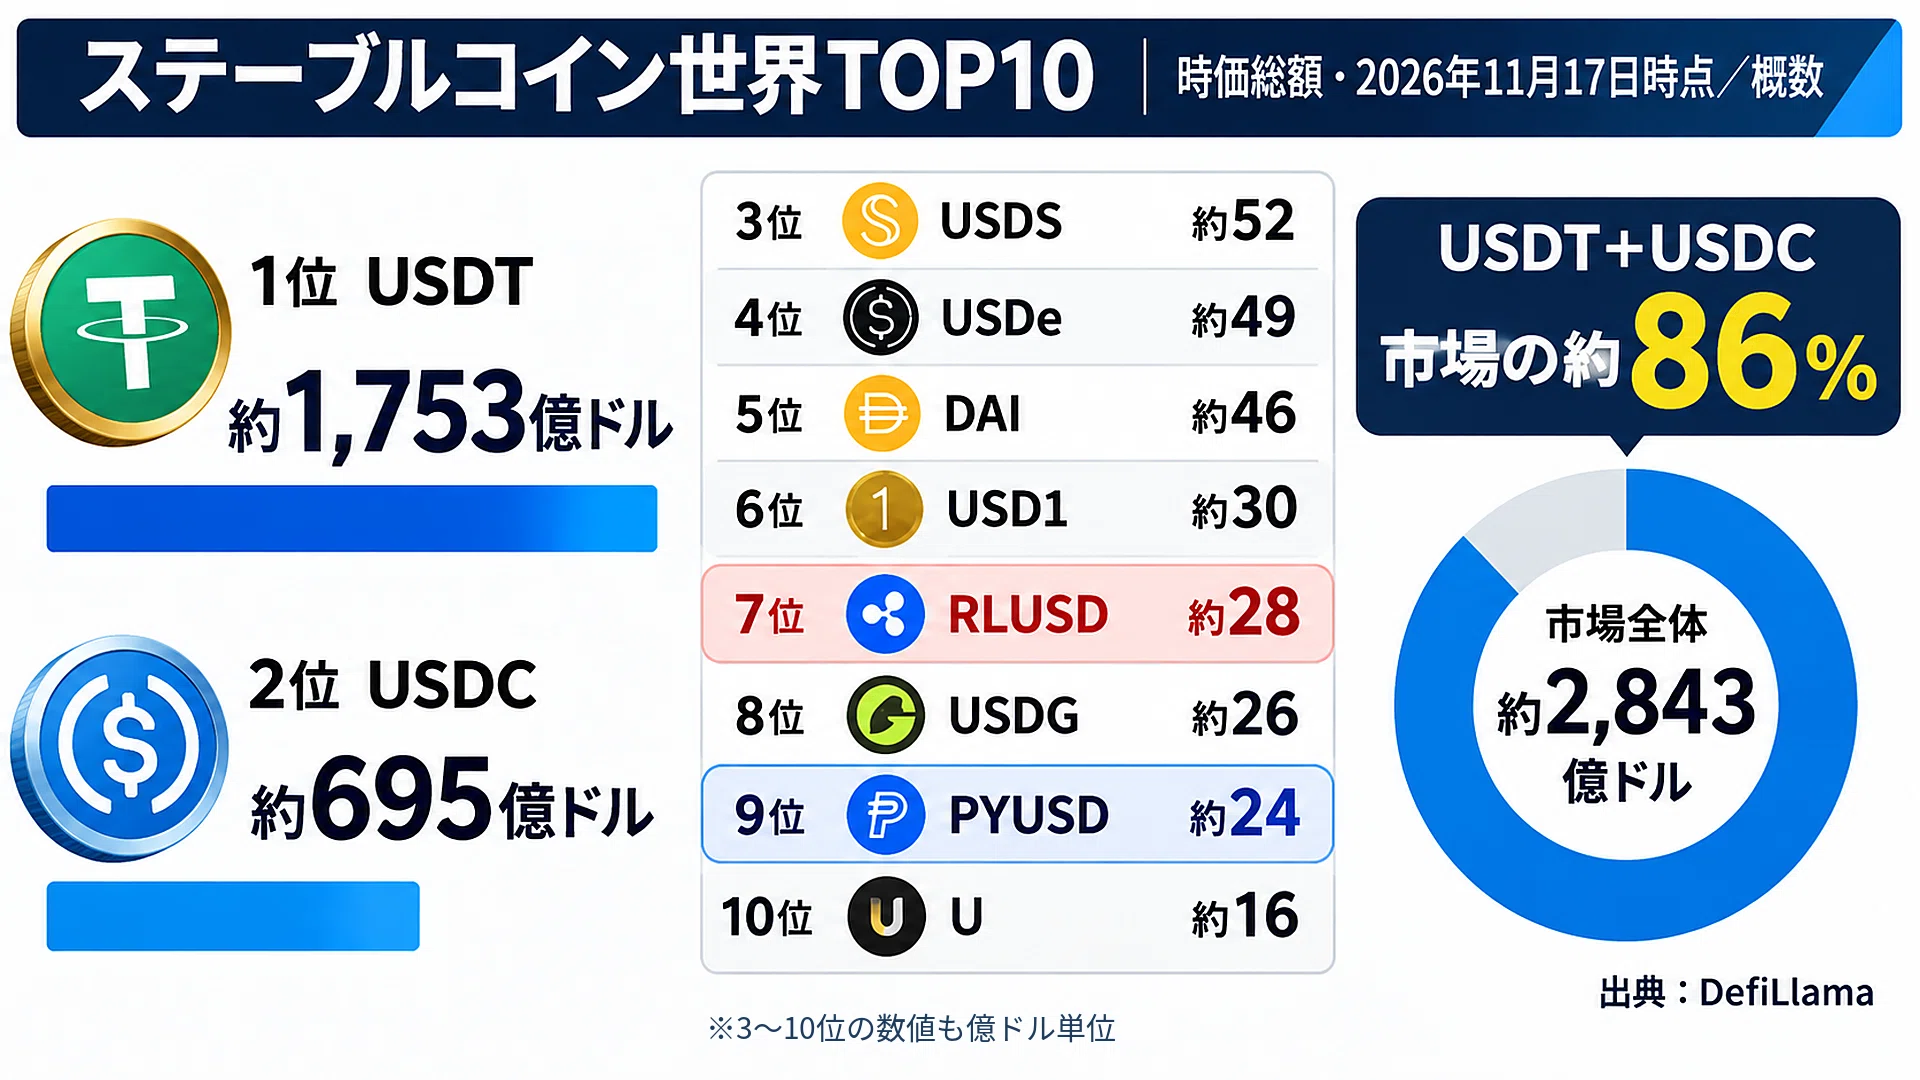
USDSと5位のDAIは、旧MakerDAOから続くSky系の通貨です。4位のUSDeはEthenaが暗号資産と先物取引を組み合わせて価格変動を抑えます。6位のUSD1はWorld Liberty Financialのブランドですが、発行・償還を担うのはBitGoです。10位のUは現金に加え、別のステーブルコインも準備資産に使っています。
さらに、8位のUSDGと9位のPYUSDには共通点があります。どちらもPaxosグループが発行する通貨なのです。ブランド、発行主体、準備資産の管理者、利用先が一致していない銘柄も、同じランキングに並んでいます。
1ドルを発行する会社はどう稼ぐのか
USDTやUSDCなどの法定通貨を裏付けとするタイプでは、利用者から受け取ったドルに対応する準備資産を保有します。その一部を短期米国債などで運用すれば、金利収入が得られます。
例えば10億ドルの準備資産に年4%の利回りが付けば、単純計算で年間4,000万ドルの運用収入です。実際の利益は資産構成や費用で変わります。
利用者がUSDCを持っているだけで、その利息を受け取れるわけではありません。Circleの規約では、準備資産の運用収益は保有者に付与されません。USDSには別のトークンで貯蓄報酬を受け取る仕組みがあり、USDeにもデリバティブ市場などの収益を利用する設計がありますが、条件やリスクはそれぞれ異なります。
発行側が得た収益のすべてを手元に残すわけでもありません。USDCを発行するCircleは2026年第2四半期、準備資産収益6.68億ドルに対し、流通パートナーへの支払いなどを含む費用を4.12億ドル計上しました。ドルを発行するだけでなく、そのドルを利用者の手元へ届けるためにもお金がかかっています。
PaxosのUSDGは、流通を担う企業に経済的な見返りを与える仕組みを採用しています。保有者に利息を直接付けるのではなく、発行・保有・受け入れに関わる事業者を増やして、使える場所を広げるモデルです。
Visa、Mastercard、PayPalと比べた決済の規模
ステーブルコインが実際の支払いに使われた金額を、既存の決済サービスと並べてみます。
Visaの2025年9月期の決済額は約14.2兆ドル。Mastercardの2025年の購入額は約8.80兆ドル、Stripeは約1.90兆ドル、PayPalは約1.79兆ドルです。
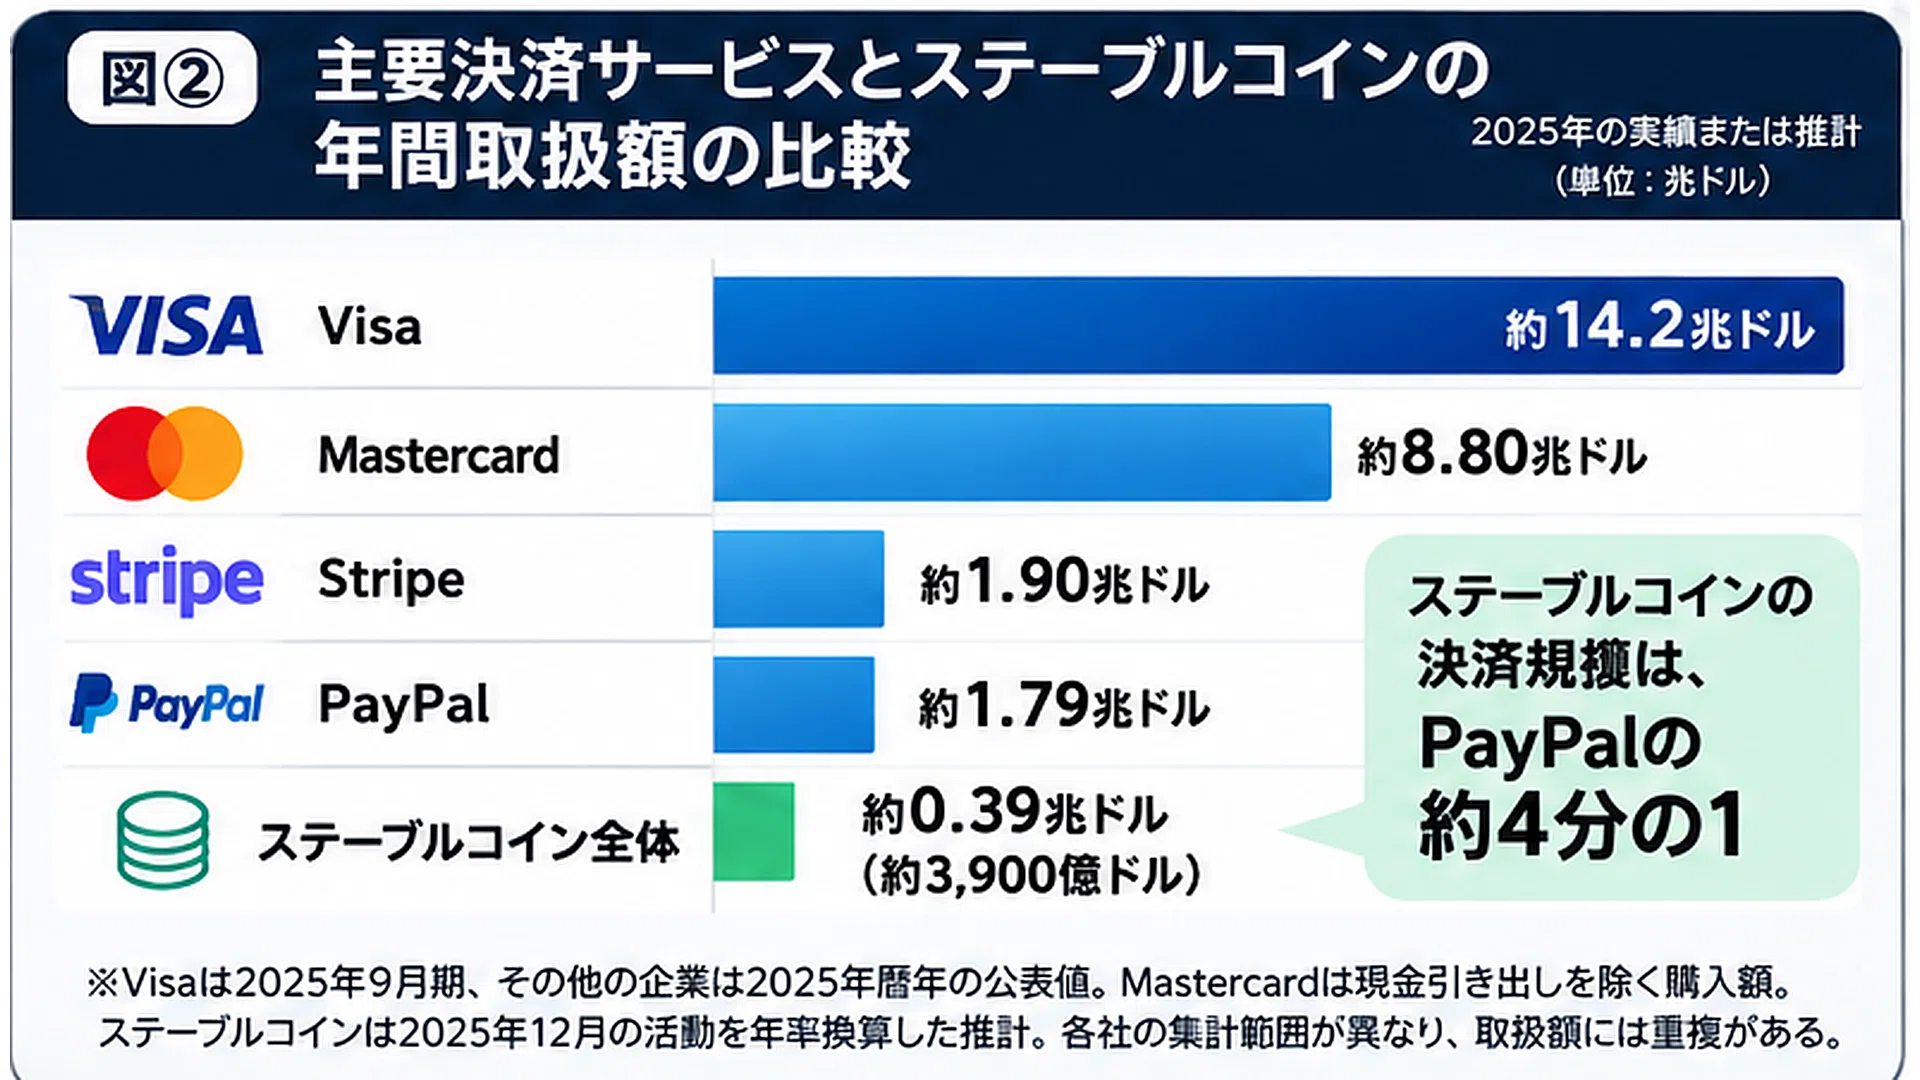
McKinseyとArtemisは、2025年12月のステーブルコイン決済活動を年率換算して約3,900億ドルと推計しました。PayPalの約4分の1です。
なお、カードブランドと決済代行会社では取扱額に重複があり、ステーブルコイン側も暦年実績ではありません。異なる集計範囲の数字を使った参考比較となります。
Visaの資料には、ステーブルコインの送金総額が過去12カ月で約33兆ドルという数字もあります。こちらは取引所の資金移動や自動取引なども含むため、店舗や企業への支払いを集計した3,900億ドルとは対象が異なります。
決済額は45%増、発行残高はほぼ横ばい
調査会社Alliumが2026年10月に公表したデータでは、1〜9月のステーブルコイン決済額は約4,820億ドルとなり、前年同期比45%増えました。前年の同期間は増加率から逆算すると約3,320億ドルです。決済件数も前年同期比71%増の約10.4億件に達しています。
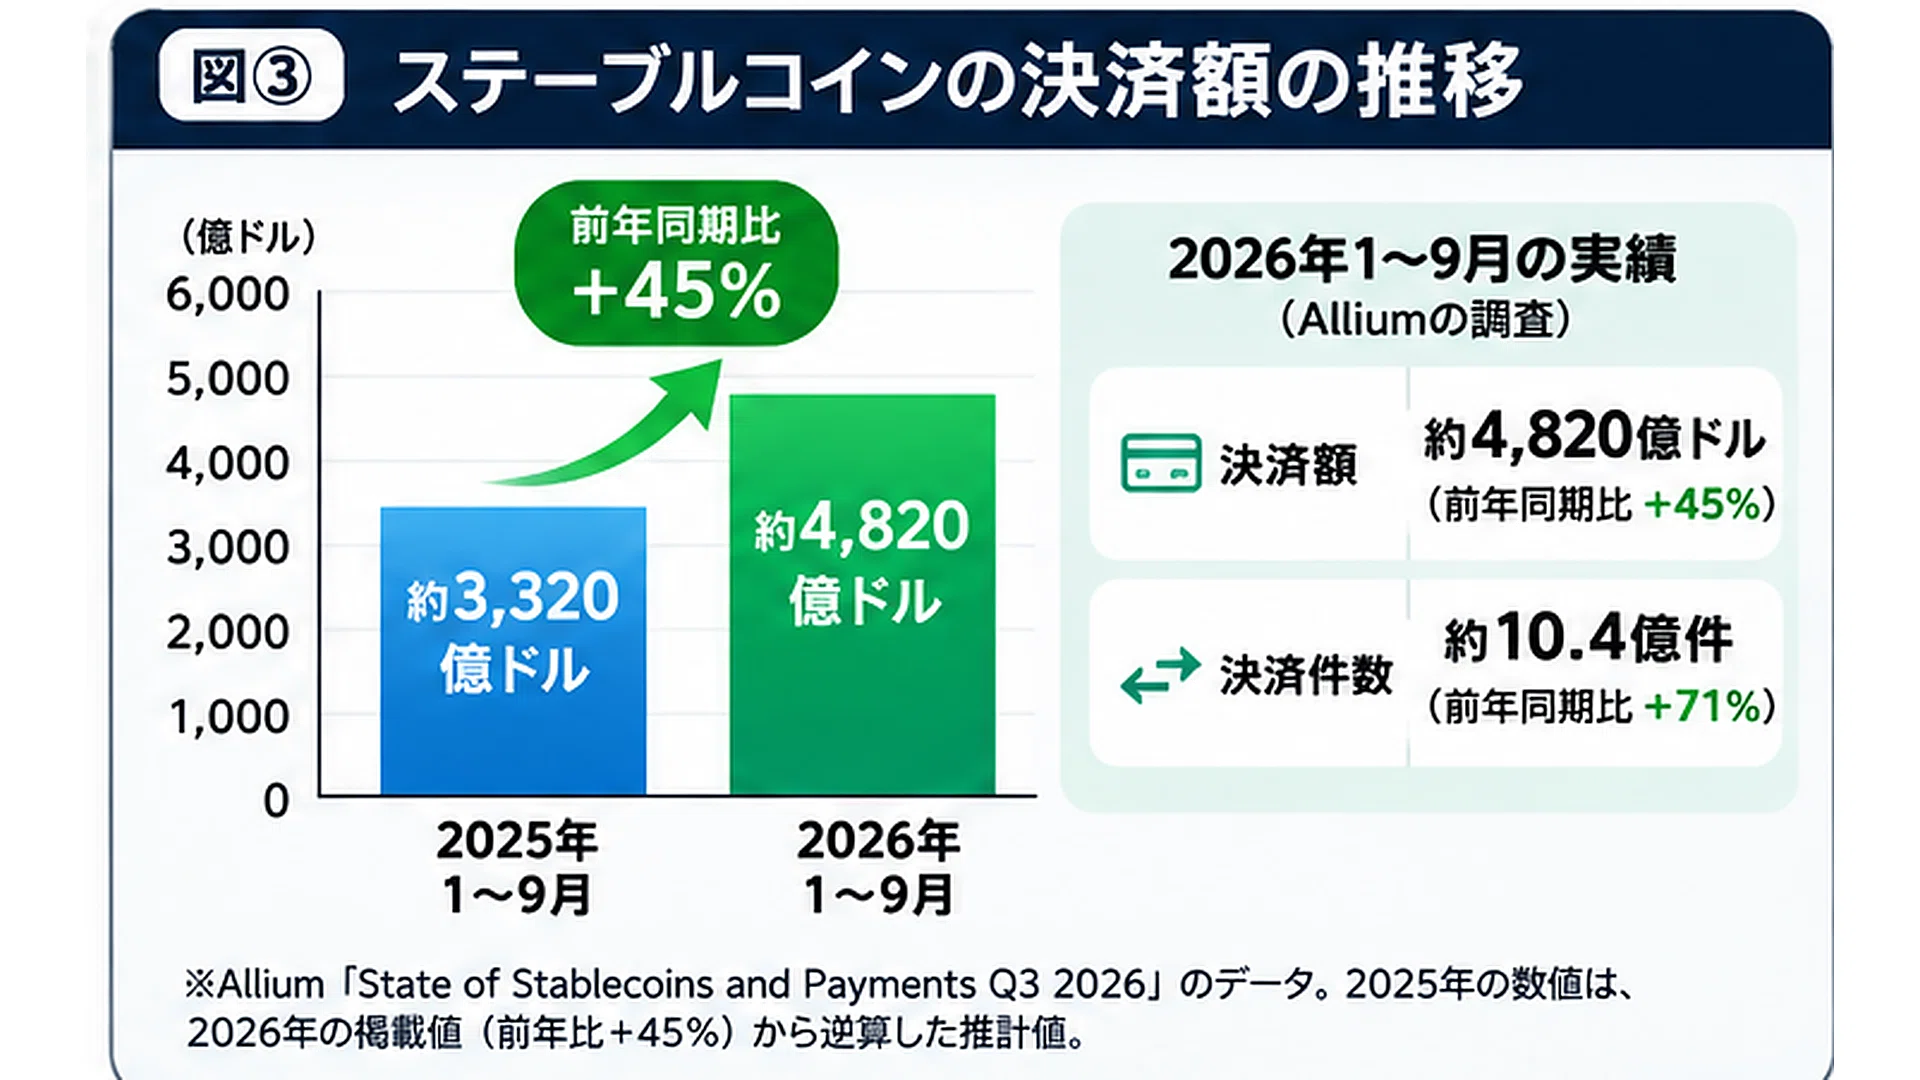
同じ調査では、9月末のステーブルコイン発行残高は年初から0.4%増の約3,050億ドルでした。市場に存在する通貨の量がほとんど増えていない間に、支払いに使われた金額と件数は増えています。同じドルが何度も取引に使われていれば、発行額を増やさずに決済額を伸ばせるからです。
企業間の支払いも大きな市場になっています。別の調査ですが、McKinseyとArtemisが2025年12月の決済活動を年率換算した内訳では、企業間の支払いが約2,260億ドルと最も大きく、個人間送金の約770億ドル、個人から企業への支払いの約760億ドルを上回りました。
一般消費者の買い物よりも、取引先への支払いや送金が先に市場を作っています。銀行を経由した国際送金では営業日や中継銀行の処理に左右される場面がありますが、ステーブルコインは対応するブロックチェーン上で送金できます。受取側での現金化や本人確認など、既存の金融システムとの接続も必要になるため、企業向けの決済サービスが事業として入り込む余地があります。
Rippleのドルは、XRP Ledgerだけで動いていない
RLUSDが広がった先も、Rippleの名前から受ける印象とは少し違います。
RLUSDはXRP LedgerだけでなくEthereumなど複数のチェーンで流通しています。11月17日のDefiLlamaでは、XRP Ledger上のRLUSDは約7.2億ドル。RLUSD全体の約28億ドルのうち約4分の1です。
Rippleの通貨が増えても、すべてがXRP Ledgerに移るわけではありません。既に利用者や金融サービスが集まっているチェーンを経由したほうが、受け取れる場所を増やしやすい場合もあります。XRP Ledger上の取引にはXRPが手数料として使われますが、RLUSDの流通残高の増加を、そのままXRPの購入需要に置き換えることもできません。
PayPalも、既存の決済ネットワークがあるからといって、すべての支払いをPYUSDへ切り替える必要はありません。カードや銀行口座を使った既存の支払いを続けながら、PYUSDを別の用途や顧客向けに使うことができます。
通貨を発行する会社と、流通させる会社
ステーブルコインの発行会社は、準備資産を運用して収益を得られます。その収益の一部は、ウォレットや取引所、決済サービスなど、利用者に通貨を届ける企業へ支払われます。Circleの決算に計上された流通関連の費用や、USDGのパートナー還元は、その経済関係を具体的な数字と制度で示しています。
ステーブルコインが決済に広がると、店舗や企業が必ず自社ブランドの通貨を選ぶとは限りません。受け取る側がUSDCを求めれば、決済サービスはUSDCを用意する必要があります。複数の通貨を扱えるウォレットや決済事業者は、発行会社との交渉で有利な立場を取る余地があります。
PayPalには、PYUSDが9位でも、年間約1.79兆ドルの決済を扱う顧客基盤があります。RippleがRLUSDを広げる競争と、PayPalが決済の入口を持つ強さは、異なる場所にあります。
同じ1ドルの通貨が増えていけば、発行会社は準備資産から得る収益の一部を、流通を担う企業に分ける必要が大きくなるでしょう。実際にCircleは多額の流通関連費用を支払い、PaxosはUSDGでパートナーへの還元を制度化しています。
PayPalが持つ1.79兆ドルの決済取扱額は、PYUSDの順位が9位になってもなくなりません。発行残高の競争ではRippleが先行しても、PayPalには利用者や店舗との接点を持つ強さが残っています。
参考資料
DefiLlama|ステーブルコイン時価総額ランキング:
https://defillama.com/stablecoins
Ripple|RLUSD対応チェーン:
https://docs.ripple.com/products/stablecoin/overview/supported-chains-and-networks
Paxos|USDG:
https://www.paxos.com/assets/usdg
Circle|2026年第2四半期決算:
https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Visa|2025年度業績:
https://annualreport.visa.com/financials/default.aspx
Mastercard|2025年度決算:
https://www.sec.gov/Archives/edgar/data/1141391/000114139126000013/ma-20251231.htm
Stripe|2025 Annual Letter:
https://stripe.com/annual-updates/2025
PayPal|2025年Form 10-K:
https://www.sec.gov/Archives/edgar/data/1633917/000163391726000024/pypl-20251231.htm
McKinsey・Artemis|ステーブルコイン決済分析:
https://www.mckinsey.com/industries/financial-services/our-insights/stablecoins-in-payments-what-the-raw-transaction-numbers-miss
Allium|State of Stablecoins and Payments Q3 2026:
https://app.allium.so/analyze/research/state-of-stablecoins-and-payments-q3-2026
※本記事は公開情報をもとに暗号資産・ブロックチェーン関連ニュースを整理した一般的な情報提供であり、特定の暗号資産の売買を推奨するものではありません。

