


阿里巴巴集团 ( 纽约证券交易所 代码 BABA, 香港交易所 代码 9988)定于美东标准时间 2026 年 11 月 19 日周四美股盘前公布截至 2026 年 9 月 30 日的 2027 财年第二季度(即 2026 年第三自然季)未经审计业绩,并于新加坡时间当日 20:00(美东标准时间 07:00)召开电话会议,市场一致预期其季度总营收将同比增长约 8.9% 至 2,698.5 亿元人民币(美元口径一致预期为 402.3 亿美元),每股美国存托股(ADS)盈利预计为 1.65 美元。在第一季度录得云计算外部收入同比增长 45%(人工智能相关产品收入连续第 12 个季度实现三位数增长达到 124 亿元人民币)、但单季资本开支同比激增 75% 至 676.8 亿元人民币并导致自由现金流净流出 446.7 亿元人民币之后,本次二季报的核心看点在于阿里云智能化集团能否在保持 45% 以上高速增长的同时将经调整 EBITA 利润率从 12% 进一步推高,以及即时零售减亏能否缓解巨额 AI 基础设施投入对自由现金流的阶段性挤压。
核心要点
理解阿里巴巴 2027 财年第二季度财报的关键,在于把握“AI 云盈利加速释放”与“电商与算力重资产投入并行”的双重主线。回看 2026 年 8 月 20 日发布的 阿里巴巴一季报业绩分析 ,集团第一季度总营收同比增长 9% 至 2,689.53 亿元人民币,其中阿里云外部收入与总收入增速双双加快至 45%,AI 相关产品占外部云收入比重升至 35%(年化运行收入 ARR 达 495 亿元人民币),带动云业务经调整 EBITA 同比暴增 133% 至 56.28 亿元人民币;然而,受 AI 实验室与应用(Qwen 推理与模型研发)录得 138.61 亿元经调整 EBITA 亏损及淘宝闪购前期投入影响,集团整体经调整 EBITA 同比下降 30% 至 273.29 亿元人民币,公认会计准则(GAAP)净利润同比下降 75% 至 104.44 亿元人民币。紧接着在 8 月 24 日至 26 日,公司完成了 阿里巴巴百亿美元配股分析 所拆解的 800 亿港元(约合 100 亿美元)香港新股配售,专项用于扩充全球 AI 算力底座。在 BABA 股价交投于 94.30 美元(对应远期市盈率约 11.6 倍至 16 倍,华尔街一致目标价为 186.86 美元)的估值水位下,周四盘前的客户管理收入(CMR)走势、云业务利润率与资本开支强度将成为决定股价重估的核心催化剂。
财年口径、冬令时换算与二季报一致预期基准
根据阿里巴巴投资者关系官网与 Business Wire 日程公告 于 2026 年 11 月 6 日发布的官方通知,公司将于美东标准时间 2026 年 11 月 19 日(周四)美国股市开盘前(美东时间 09:30 / 新加坡时间 22:30 之前)公布截至 2026 年 9 月 30 日的季度财务业绩,并于美东标准时间当日上午 07:00(香港及新加坡时间当日晚上 20:00)举行管理层电话会议。
对于跟踪美股与港股双市场的跨时区投资者而言,首先需要明确两项基础口径:第一,阿里巴巴的财年采用每年 4 月 1 日至次年 3 月 31 日的会计年度,因此截至 2026 年 9 月 30 日的三个月在官方财年口径中严格标注为 2027 财年第二季度(Q2 FY2027) ,在自然季度口径中则对应 2026 年第三自然季(September Quarter 2026) ;第二,由于美国已于 2026 年 11 月 1 日结束夏令时并退回标准时间(EST,UTC-5),美东时间上午 07:00 对应协调世界时(UTC)12:00 及新加坡与北京时间(UTC+8)20:00(比夏令时期间同为美东 07:00 的电话会向后推迟了一小时)。
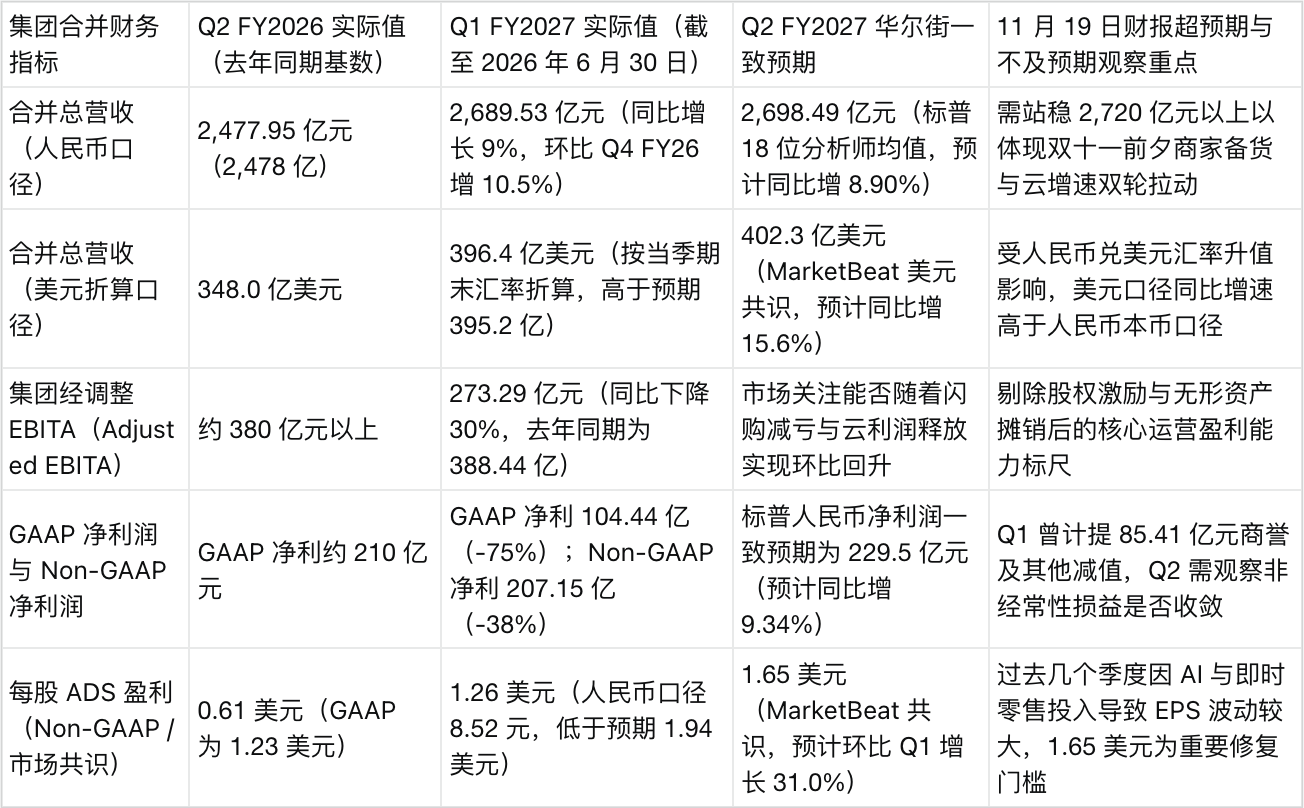
结合 SEC 一季报官方报表 、 2026 年 6 月季报全文 披露的历史基准,以及 Moomoo 标普一致预期 (18 位分析师人民币口径均值)与 MarketBeat 盈利预期统计 (美元 ADS 口径均值),下表完整对比了去年同期(Q2 FY2026)、上一季度(Q1 FY2027)与本次二季报(Q2 FY2027)的核心财务指标预期。
云智能集团与 AI 产品需求:45% 增速、495 亿 ARR 与 12% 利润率能否继续走高?
在阿里巴巴当前的估值体系中,云智能集团(Cloud Intelligence Group)是决定市盈率倍数能否向上修复的第一引擎。根据 TradingKey 一季报电话会实录 与 老虎证券二季报前瞻 披露的数据,阿里云在第一季度交出了一份量价齐升的成绩单:云分部总收入与外部客户收入同比增速双双加速至 45%(较 2025 年第三自然季的 34% 进一步提速 11 个百分点),单季外部云收入中 AI 相关产品占比达到 35%,对应单季 AI 产品收入达 124 亿元人民币(约合 18 亿美元),已连续第 12 个季度保持三位数(100% 以上)同比增长。
按第一季度单季 124 亿元人民币推算,阿里巴巴 AI 相关产品的年化运行收入(ARR)已达到 495 亿元人民币(约合 73 亿美元),较 2026 财年第四季度的 358 亿元 ARR 环比跃升 38.3%。在第一季度电话会上,首席执行官吴泳铭与管理层重申了两项明确的中长期量化目标:一是到 2026 年底实现模型即服务(MaaS,基于通义千问 Qwen 开源与商业模型家族及 QwenWork 企业级智能体)ARR 突破 300 亿元人民币;二是到 2030 年实现外部云年收入突破 1,000 亿元人民币并达成 20% 的毛利率水平。

剖析上表中的分部矩阵,投资者在周四盘前需要重点验证阿里云的三个定量细节:第一,在去年同期(2025 年第三自然季)云收入增速已经抬升至 34% 的较高基数下,本季云业务外部收入增速能否继续稳居 40% 至 45% 区间;第二,AI 相关产品占外部云收入的比重能否从一季度的 35% 进一步向 40% 迈进,带动 AI 产品 ARR 突破 550 亿至 600 亿元人民币;第三,随着高毛利的公共云与 MaaS 调用量占比扩大,云智能集团的经调整 EBITA 利润率能否在一季度 12%(经调整 EBITA 56.28 亿元,同比增长 133%)的基础上继续向上扩展。
电商业务盈利韧性与即时零售减亏:CMR 能否企稳回升?
如果说阿里云决定了阿里巴巴的估值上限,那么占集团总营收 76.5% 的阿里电商集团(Alibaba E-commerce Group)则是支撑全集团资本开支的现金流底座。
在第一季度,阿里电商集团实现总营收 2,058.62 亿元人民币(同比增长 4%),分部经调整 EBITA 达到 397.49 亿元人民币,与去年同期基本持平(仅微降 1%)。然而,拆解电商集团内部结构可以看到明显的新旧动能切换:一方面,包含盒马与淘宝闪购(Taobao Instant Commerce)在内的中国即时零售业务营收同比暴增 45% 至 532.95 亿元人民币,且随着订单密度提升与配送履约效率优化,管理层确认淘宝闪购的单位经济效益(Unit Economics)持续改善、亏损大幅收窄;另一方面,传统中国电商业务营收同比下降 8% 至 1,109.00 亿元人民币,其中最受市场关注的淘天集团客户管理收入(CMR,主要由广告与佣金构成)同比下降 7%。
进入截至 9 月 30 日的第二季度,电商板块面临两项关键测试:第一,7 月至 9 月涵盖暑期消费与秋季开学季,也是即时零售配送补贴竞争最激烈的时段,投资者需核对淘宝闪购在维持市场份额的同时,单均履约成本是否如期下降;第二,随着商家对全站推广(Quanzhantui)广告工具及基础软件服务费的逐步适应,传统中国电商的客户管理收入(CMR)同比增速能否从一季度的 -7% 出现明显边际改善。只要电商集团能够稳定贡献每季度 380 亿至 400 亿元以上的经调整 EBITA,集团就拥有充足的内生利润来消化 AI 实验室的研发投入。
677 亿元单季资本开支与自由现金流负值:解析投资周期与 3.5 年回本算术
本次财报前瞻中最受机构投资者争议的指标,是阿里巴巴由正转负的自由现金流(Free Cash Flow)。按照 美股现金流量表分析 与 美股财务报表与估值 的核算框架,自由现金流等于经营活动产生的现金流量净额减去资本性支出。
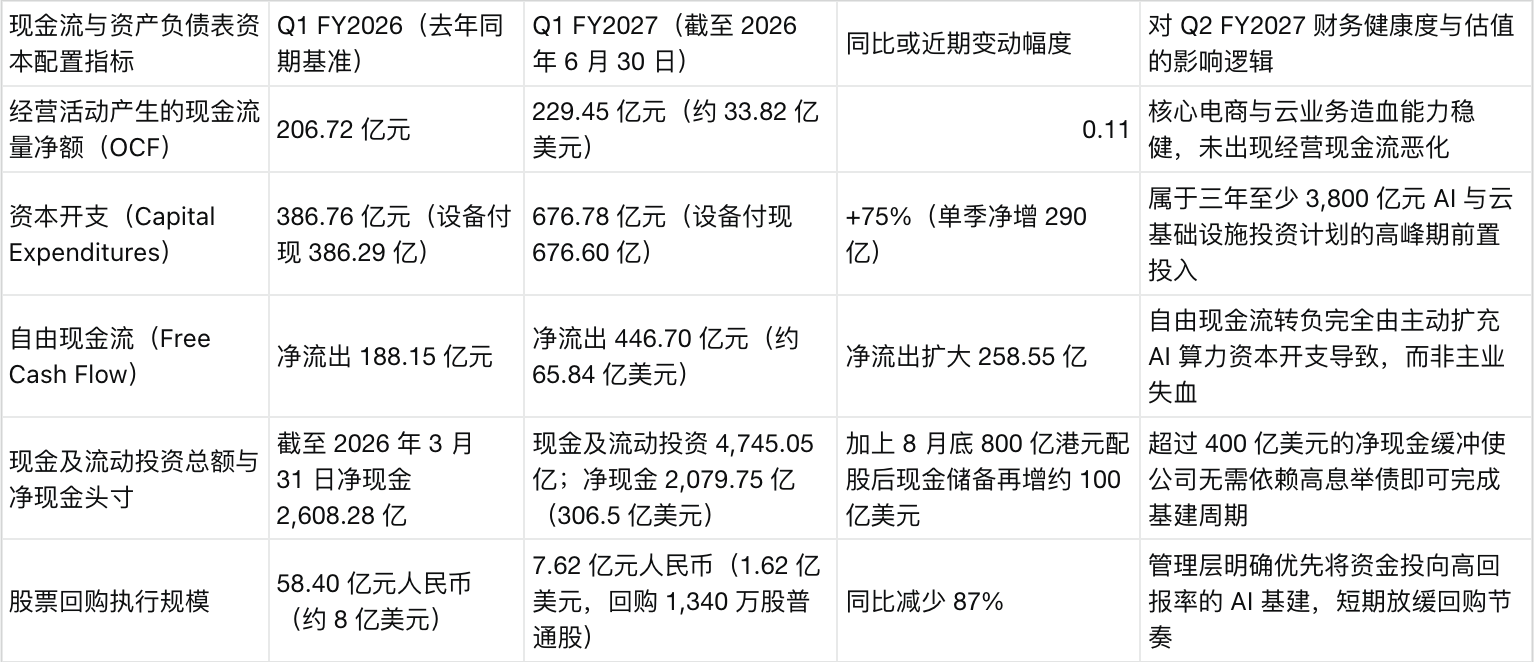
在第一季度,阿里巴巴的经营活动现金流表现依然稳健,同比增长 11% 达到 229.45 亿元人民币(去年同期为 206.72 亿元);但由于公司为了满足激增的 AI 算力订单而在单季投入了高达 676.78 亿元人民币(约合 99.75 亿美元,同比增长 75%)的资本开支(主要为购买服务器、网络设备与数据中心建设),676.60 亿元的设备购置现金流出远远超过了 229.45 亿元的经营现金流入,导致当季自由现金流录得净流出 446.70 亿元人民币(去年同期为净流出 188.15 亿元)。
面对市场对自由现金流转负的担忧,首席财务官徐宏在第一季度电话会上给出了一套极具说服力的资本回报算术模型:按照当前 AI 产品的毛利率水平以及资本开支约 3 年的静态投资回收期(Payback Period)测算,只要阿里云将收入增速控制在 33% 以下,现有的经营现金流就已经足够覆盖资本开支并实现正向自由现金流;但管理层主动放弃了“放慢增速换取当期正向自由现金流”的保守选项,选择在 AI 需求爆发窗口期全力抢占份额。徐宏进一步指出,随着 AI 产品毛利率持续改善以及自研芯片与底层架构效率提升,资本开支的投资回收期有望从 3 年缩短至 2.5 年甚至更短,届时阿里巴巴将能够在保持 40% 以上高速增长的同时重新恢复正向自由现金流。
回购节奏、百亿美元配股后的资金安排与管理层展望看点
在资产负债表与股东回报层面,截至 2026 年 6 月 30 日,阿里巴巴持有现金及其他流动投资合计 4,745.05 亿元人民币(约合 699.33 亿美元),扣除 2,665.30 亿元有息负债后,净现金头寸高达 2,079.75 亿元人民币(约合 306.52 亿美元)。与此同时,公司在第一季度有意识地放缓了公开市场股票回购节奏,仅在美股市场耗资 1.62 亿美元(7.62 亿元人民币)回购了 1,340 万股普通股(约 170 万股 ADS),随后于 8 月 24 日至 26 日在香港完成 800 亿港元(约合 100 亿美元)新股配售以充实 AI 基建弹药。
在 11 月 19 日美股盘前财报发布及 20:00(新加坡时间)电话会中,投资者应重点核对管理层在以下四个方向上的最新展望:第一,阿里云外部收入同比增速在基数抬升后能否继续保持在 40% 至 45% 区间,以及 MaaS 年化运行收入距离年底 300 亿元目标的冲刺进度;第二,AI 实验室与应用的经调整 EBITA 亏损(一季度为 138.61 亿元)在二季度是否如期进一步收窄;第三,全年资本开支预算是否维持在当前每季度 600 亿至 700 亿元的投入节奏,以及在完成 800 亿港元配股后,管理层是否会在当前约 94 美元的股价水位上重新加大股票回购力度;第四,对今年“双十一”购物节期间消费复苏与客户管理收入(CMR)拐点的最新定调。据 TipRanks 分析师共识 统计,截至 11 月中旬,覆盖阿里巴巴的 14 位华尔街分析师给出了 186.86 美元的平均 12 个月目标价,较当前 94.30 美元股价隐含显著修复空间。投资者在周四盘前财报发布前后,可在 MEXC 股票专区 浏览股票市场与相关公司 ,结合实时报价与估值指标跟踪财报落地后的跨市场行情反应。
MEXC 编辑团队独家观点
审视阿里巴巴即将于 11 月 19 日盘前公布的 2027 财年第二季度财报,市场真正需要厘清的核心问题是:为什么一家云计算收入同比暴增 45%、AI 产品连续 12 个季度三位数增长、且手握逾 300 亿美元净现金的科技巨头,股价却徘徊在 94 美元附近、远期市盈率不足 16 倍?
答案在于二级市场对“利润表结构错位”与“自由现金流短期转负”的折价定价。在第一季度的报表上,投资者看到了两幅截然相反的画面:一幅是云智能集团营收大增 45%、经调整 EBITA 飙升 133% 至 56.28 亿元(利润率升至 12%),证明全栈 AI 商业化已经进入收获期;另一幅则是 AI 实验室与应用的 138.61 亿元研发亏损加上 676.8 亿元的巨额资本开支,把集团整体经调整 EBITA 拉低了 30%,并制造了 446.7 亿元的自由现金流净流出。在资金追求确定性现金流的宏观环境下,市场暂时按照重资产投入期的折价倍数来给 BABA 定价。
这就决定了周四晚间 20:00(新加坡时间)电话会上最能撬动估值的三个验证锚点。第一个锚点是云业务与大模型亏损的剪刀差收敛:第一季度云分部赚了 56.28 亿元 EBITA,而 AI 实验室亏了 138.61 亿元,净投入缺口为 82.33 亿元;如果第二季度云分部 EBITA 继续扩大至 65 亿至 70 亿元以上、同时 AI 实验室亏损收敛至 110 亿元以内,市场就会看到 AI 业务整体迈向盈亏平衡的清晰时间表。第二个锚点是资本开支投资回收期是否如首席财务官所言从 3 年向 2.5 年缩短,这直接关系到 2027 年自由现金流何时由负转正。第三个锚点则是传统电商客户管理收入(CMR)能否止跌回升。只要 AI 云继续兑现 40% 以上的增速且电商基本盘企稳,当前不足 16 倍的远期市盈率已经充分计入了投入期的阵痛。
常见问题
阿里巴巴 2027 财年第二季度财报和电话会在什么时间举行,对应的报告期是哪三个月?
阿里巴巴集团将于美东标准时间 2026 年 11 月 19 日星期四美国股市开盘前(美东时间 09:30 / 新加坡时间 22:30 之前)公布 2027 财年第二季度未经审计财务业绩,并于美东标准时间当日上午 07:00(对应香港及新加坡时间 11 月 19 日晚上 20:00)举行电话会议。由于阿里巴巴采用 4 月 1 日至次年 3 月 31 日的会计年度,2027 财年第二季度(Q2 FY2027)对应的实际自然报告期为 2026 年 7 月 1 日至 9 月 30 日(September Quarter 2026)。
市场对阿里巴巴 2027 财年第二季度的营收和每股盈利一致预期是多少?
根据标普全球(S&P Global)汇总的 18 位分析师人民币口径一致预期,阿里巴巴 2027 财年第二季度合并总营收预计为 2,698.49 亿元人民币,较去年同期(Q2 FY2026)的 2,477.95 亿元同比增长 8.90%,较上一季度(Q1 FY2027)的 2,689.53 亿元环比微增 0.3%;人民币口径归母净利润一致预期为 229.5 亿元(预计同比增长 9.34%)。按 MarketBeat 统计的美元 ADS 口径一致预期,当季总营收预计为 402.3 亿美元(同比增长 15.6%),每股 ADS 盈利预计为 1.65 美元(高于上一季度实际的 1.26 美元)。
阿里巴巴云智能集团和 AI 相关产品在上一季度的增长与盈利表现如何?
在截至 2026 年 6 月 30 日的 2027 财年第一季度,阿里巴巴云智能集团总收入与外部客户收入同比增速双双加速至 45%,其中 AI 相关产品收入达到 124 亿元人民币(约合 18 亿美元),连续第 12 个季度实现三位数同比增长,占外部云收入的比重提升至 35%,对应 AI 产品年化运行收入(ARR)达到 495 亿元人民币(约合 73 亿美元)。得益于规模效应,云分部经调整 EBITA 同比大增 133% 至 56.28 亿元人民币,经调整 EBITA 利润率提升至 12%。
为什么阿里巴巴的经营现金流为正,但自由现金流却出现 446.7 亿元净流出?
自由现金流等于经营活动产生的现金流量净额减去资本性支出。在 2027 财年第一季度,阿里巴巴的经营活动现金流量净额同比增长 11% 达到 229.45 亿元人民币(约 33.82 亿美元),依然保持健康正流入;但为了推进三年至少 3,800 亿元的 AI 与云基础设施投资计划,公司当季资本开支同比激增 75% 至 676.78 亿元人民币(其中设备购置现金流出 676.60 亿元),高额前置资本投入使当季自由现金流录得 446.70 亿元人民币的净流出。
阿里电商集团与即时零售业务在上一季度的盈利状况如何?
在 2027 财年第一季度,阿里电商集团实现总营收 2,058.62 亿元人民币(同比增长 4%),分部经调整 EBITA 维持在 397.49 亿元人民币(同比基本持平,微降 1%)。在内部结构上,传统中国电商业务营收同比下降 8% 至 1,109.00 亿元(客户管理收入 CMR 同比下降 7%),而包含盒马与淘宝闪购在内的中国即时零售业务营收同比大增 45% 至 532.95 亿元人民币,且随着单位经济效益改善,即时零售亏损实现环比显著收窄。
阿里巴巴目前的现金储备、配股融资以及股票回购进展如何?
截至 2026 年 6 月 30 日,阿里巴巴持有现金及其他流动投资合计 4,745.05 亿元人民币(约合 699.33 亿美元),扣除有息负债后的净现金头寸为 2,079.75 亿元人民币(约合 306.52 亿美元);此外,公司在 2026 年 8 月 24 日至 26 日完成了 800 亿港元(约合 100 亿美元)的香港新股配售以充实 AI 基建资金。在股票回购方面,由于优先将资本配置于高增长的 AI 基础设施,公司在第一季度放缓了回购步伐,耗资 1.62 亿美元(7.62 亿元人民币)回购了 1,340 万股普通股(约 170 万股 ADS)。
免责声明
本文仅供一般信息参考,不构成投资建议、财务建议、法律建议、税务建议或任何交易推荐。加密资产、股票及其他相关金融资产价格可能出现大幅波动,文中引用的历史数据、公司披露与第三方预期均不能保证未来结果,所引市场预期与第三方估计不代表实际结果,相关数值会随后续披露与修订而变化。读者应自行开展研究,并结合自身财务状况、投资目标与风险承受能力独立作出判断,必要时咨询具备相应资质的专业人士。MEXC 依法合规地开展业务,不对受限制地区的居民提供服务,MEXC Crypto Pulse 团队亦不对因使用本文信息而产生的任何直接或间接损失承担责任。


