

原文作者:鲍奕龙、叶桢
原文来源: 华尔街见闻
不断飙升的美元正在收紧全球流动性,并化身为金融市场的“破坏球”,压制全球风险资产及大宗商品,风险资产暂难入场。
这是美国银行首席投资策略师 Michael Hartnett 在其最新一期《Flow Show》报告中的观点。 他认为,当前市场面临三重矛盾——美联储紧缩周期远未结束、政府托市构筑空头壁垒、高净值消费者财富效应支撑经济。这意味着,目前风险资产既不值得追涨,又难以安然做空。
Hartnett 将自己年末看涨的"终点线"再度后移。原本预期中期选举后、感恩节前市场可能开启年终上涨行情,但就业数据大超预期、通胀连续三个月走热、美联储官员放风加息 50 个基点,彻底打乱了节奏。唯有等待油价、美债收益率与美元三项指标同步回落,才有加仓信号—— 而这一等,可能要等到明年春天。
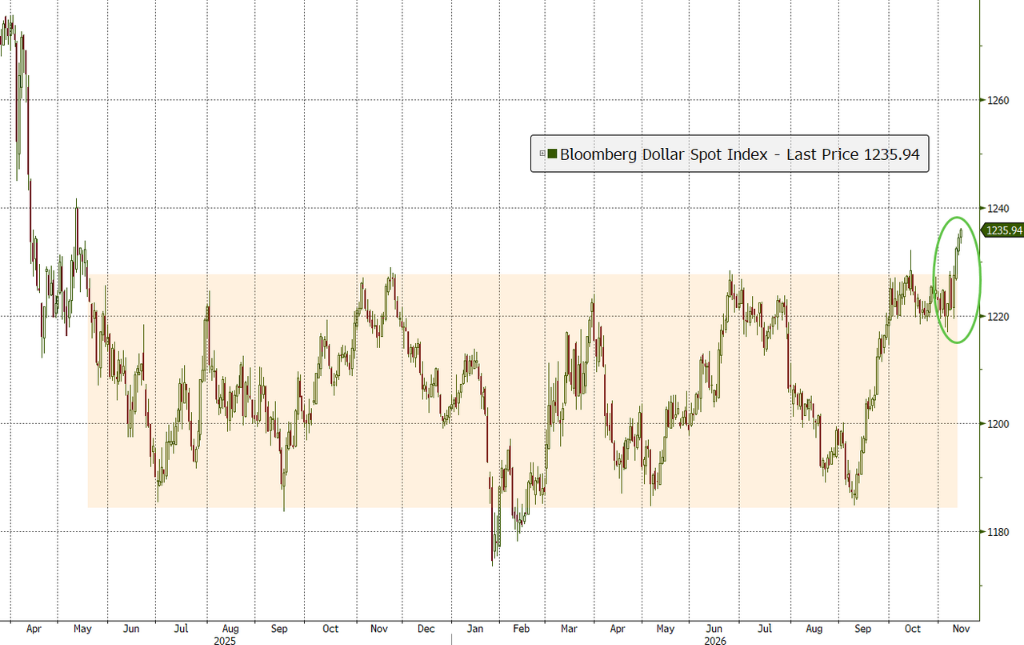
上周五,美元指数收于 103.42,创年内新高。Hartnett 将其定性为全球流动性的"破坏之球"—— 美元持续走强叠加黄金跌破 4000 美元,在其分析框架中意味着全球流动性正在收缩。
在此背景下,他将全球加息周期的终点推迟至明年 4 月美联储议息会议,并将看空风险资产的立场延续至明年春季美元见顶之后。
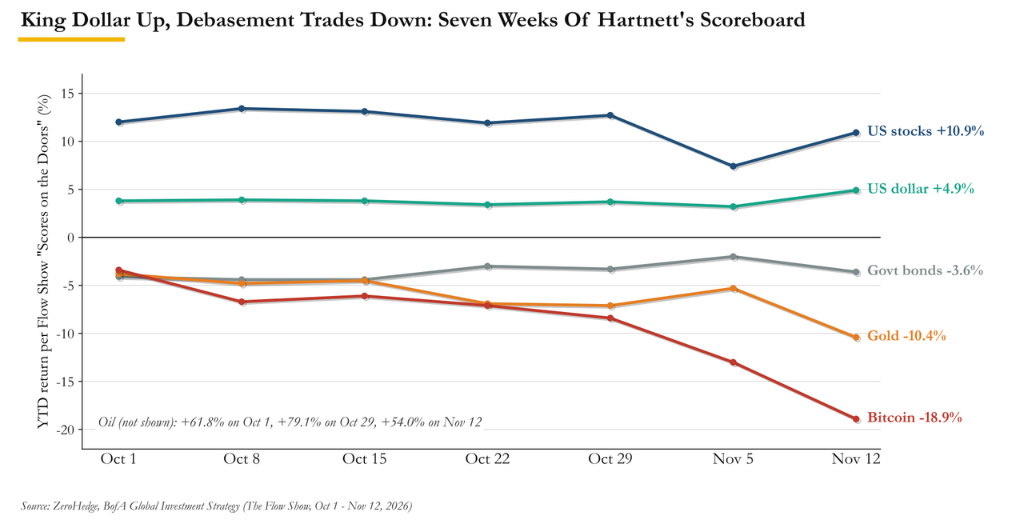
就市场影响而言,本轮强美元已对多类资产造成明显冲击 :黄金年内跌幅扩大至 10.4%,比特币跌幅达 18.9%,政府债券年内下跌 3.6%,新兴市场债券单周流出 15 亿美元。
美元成"破坏之球",全球流动性全面收缩
美元的强势是本周最核心的市场变量。
美元指数连续四个交易日上涨后,周五收于 103.42 的年内新高,日元触及 160 关口后引发东京当局口头干预,黄金单周下跌 4.7%至约 3874 美元,为数月来首次收于 4000 美元下方,比特币则滑落至 7 万美元以下。
Hartnett 的逻辑简明直接:美元飙升加上黄金跌破 4000 美元,等同于全球流动性的撤退信号。
他早在 10 月 3 日建议客户开始增持债券时便已将此作为判断基准,明确指出美元见顶前维持风险规避立场。六周之后,美元不跌反涨,他现在将美元峰值的预期推迟至明年 2 月至 3 月。
这一判断与高盛外汇团队的预测高度吻合 。据彭博报道,高盛策略师 Kamakshya Trivedi 与 Michael Cahill 在 2027 年展望中预计欧元兑美元将在三个月内跌至 1.08,随后于 2027 年底回升至 1.15,贸易加权美元当前已较均值高估约 13%。
两家机构均认为,美元的破坏性走势将先于缓和到来。
三大入场条件全线落空,转折点后移至明年春季
Hartnett 为转向风险偏好设定了三个前提条件 :油价(WTI)跌破 70 美元、10 年期美债收益率降至 4.5%以下、美元开始下行。周五收盘时,三项条件无一达标。
油价方面 ,WTI 需再下跌约 21%方能触及 70 美元门槛,而该门槛本身已较一周前的 80 美元下调。布伦特原油本周一度跌破 90 美元,但随后因地缘政治言论推动反弹,WTI 周末报收于约 89 美元附近。
美债收益率方面 ,10 年期美债收益率上周五收于 5.15%,单周上行约 28 个基点,距离多年高点仅一步之遥,三年期、10 年期和 30 年期国债拍卖均出现收益率尾差。要在美联储正讨论 12 月是否加息 25 还是 50 个基点的背景下实现 65 个基点的收益率下行,难度极大。
美元方面 ,当前走势与入场条件截然相反,年内新高,峰值预期推至明年 2 至 3 月。
与此同时,通胀形势继续施压。美联储理事沃勒放风 12 月加息 50 个基点,高盛已将明年 3 月加息纳入基准预测,10 月 NFIB 调查显示计划提价的小企业比例跃升至 2022 年 7 月以来最高,历史数据显示这与至少 3%至 4%的通胀率高度相关。
Hartnett 还特别指出,美联储 2%通胀目标上次被满足是在 2021 年 2 月,距今已 67 个月。
股市为何坚挺:财富效应与政策托底
尽管宏观环境充满挑战,标普 500 指数依然维持涨势。
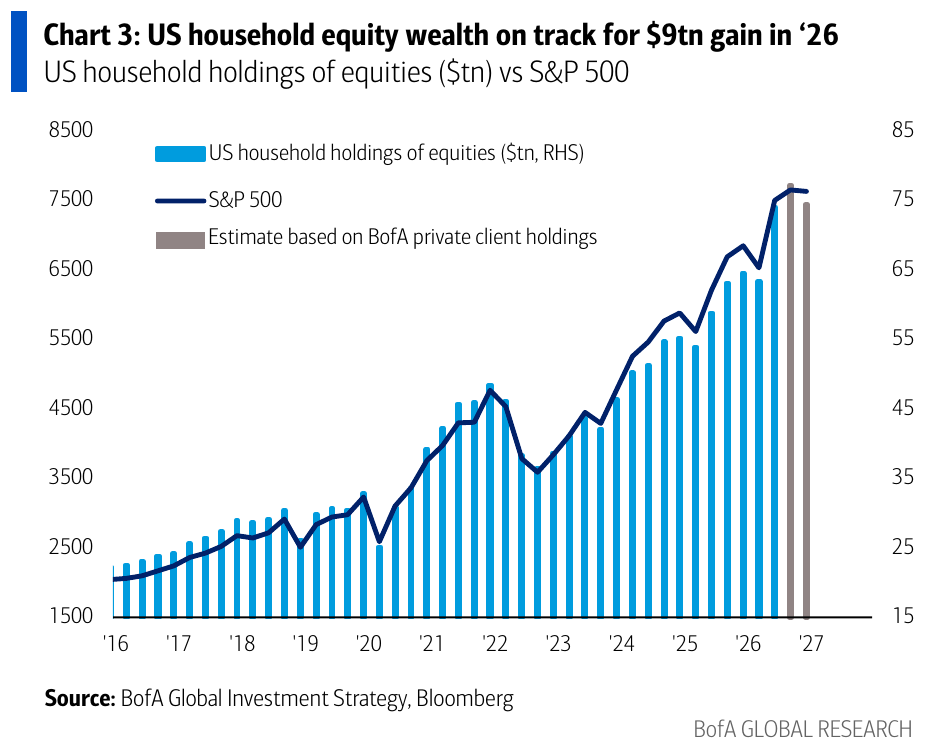
Hartnett 通过两个维度解释了市场拒绝下跌的原因。首先是“为何不存钱”。据美银数据映射,自 2025 年 1 月以来,美国美国家庭的股票财富增加了 19 万亿美元,总额达到 74 万亿美元。由于消费占美国 GDP 的 70%,掌握大量股票资产的富裕阶层的高消费倾向,使得经济难以陷入深度衰退。
其次是“为何不抛空”。
近期亚洲市场的动荡促使多国政府采取了实质性的干预措施。据报道,相关监管机构出台了限制做空、暂停保证金规则以及设立 150 亿美元平准基金等措施,中国市场的股票基金更是创下了连续五周流入 880 亿美元的纪录。决策层将股市视为“大而不倒”的态度,支撑了散户对科技股的买盘。
"繁荣"预期是最后一道防线
Hartnett 指出,今年 5 月市场共识曾集体押注"不着陆、不加息、AI 资本开支不削减、民主党不横扫",四项几乎全部落空。 当前市场剩余的最后一项多头信念,是对"繁荣"的预期——即 2027 年名义 GDP 增长 5%至 6%,标普 500 盈利增速超过 15%至 18%。
他认为这一预期存在下调风险。高盛首席股票策略师 Peter Oppenheimer 在 2027 年展望中预测标普 500 明年盈利增速为 11%,远低于市场共识的 18%。以当前约 19.5 倍的市盈率估算,这一差距对应的指数水平约为 7100 点,恰好落在 Hartnett 设定的 7000 点熊市触发区间附近。
高盛自身仍维持 8700 点目标价,但这需要盈利的兑现与估值的进一步扩张,而当前 5.15%的 10 年期美债收益率对此形成明显制约。
Hartnett 将于 11 月 17 日发布的美银 11 月全球基金经理调查视为关键观察窗口:
- 若"繁荣"预期大幅下滑且现金比例升至 4.2%以上,则情绪将不再构成买入的障碍;
- 若"繁荣"预期维持高位而现金比例降至 3.7%以下,则市场尚未形成足够的恐慌情绪,仍不具备入场条件。
Hartnett 为标普 500 划定了明确的双向情景框架。当前标普 500 收于 7562 点,恰好位于两个触发点的中间地带。
若指数突破 8000 点,驱动力在于持续的逢低买入资金流、等权重标普 500 回归历史高位所传递的"股优于债"信号,以及垃圾债、标普 500 指数、券商股与台积电均守住 200 日均线这一技术支撑。
他还将 11 月 18 日深圳 APEC 峰会视为潜在催化剂,认为中美俄三国领导人的会面可能确认油价见顶。
若指数跌破 7000 点,核心风险来自美元急涨引发的流动性短缺,以及央行在经济放缓之际继续加息的政策失误。最脆弱的资产包括高收益债券、美国与新兴市场股票、能源与医疗保健板块,以及超大市值消费股。
若他的风险规避判断被证伪,未来八周最可能大幅上行的资产则包括黄金、投资级科技债、受益于强美元与低油价的日本和欧洲股市、中国科技股、中小市值股票、半导体、可选消费及住宅建筑商板块。