

一、头条
- 10 月 PPI 同比 6.5%,近四年最高,利率预期再度上修。 美国 10 月生产者价格指数环比+0.3%、同比+6.5%,Reuters 称"涨幅温和但通胀面在扩散"。10 年期美债收益率收于 5.154%,30 年期 5.481%,市场对 12 月加息的定价进一步走高。
- 英伟达 CEO 黄仁勋辞职,AI 交易的核心资产失去掌门人。 董事会 11 月 8 日宣布调查其与"疑似中国间谍"的关系后,黄仁勋于 11 月 12 日辞职,首席财务官 Colette Kress 出任临时 CEO。NVDA 周五跌 2.01%至 162.85 美元,全周跌 12.75%,创 2012 年以来最长周线连跌;董事会调查仍在进行。
- 芯片股周五集体回撤,但全周仍是强势周。 费城半导体指数(SOX)跌 3.43%至 10,146.32,AMD 跌 8.75%、Broadcom 跌 4.76%(遭下调评级)、Marvell 跌 4.68%;标普 500 信息技术板块承压,但 SOX 全周仍涨 8.05%。
- 比特币跌破 7 万美元,加密美股与 ETF 同步失血。 BTC 周五一度跌破 6.7 万美元、为 8 月以来最低,最新报 66,971.49 美元(24 小时-2.26%);美国现货比特币 ETF 连续 7 个交易日净流出;MSTR 跌 2.44%至 111.62 美元,全周跌 13.43%。
- FAA 全国停飞数小时,叠加伊朗对巴林美军目标出手。 美国联邦航空管理局因空中交通系统故障发布罕见全国停飞令,当日晚间解除,航空股下跌;伊朗宣称袭击美军在巴林的雷达站,美方否认并称击落 2 架无人机。
二、美股大盘与宏观
2.1 指数收盘(美东 2026-11-13 16:00)
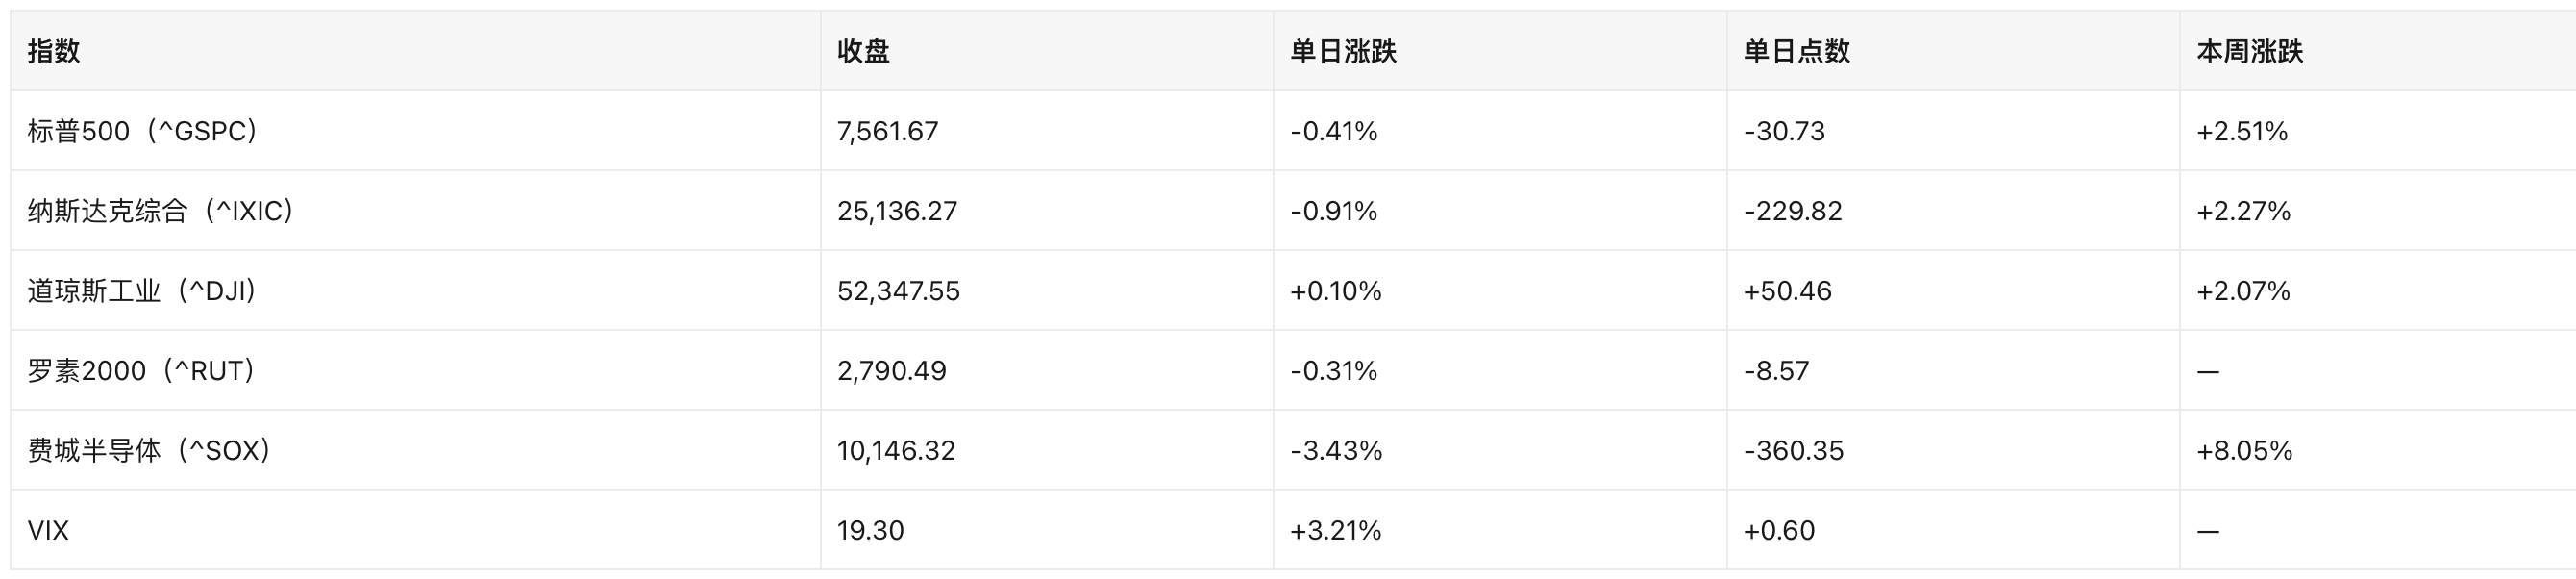
驱动逻辑 :周五是"通胀数据 + 英伟达换帅"的双重消化日。PPI 把长端利率顶在 5%以上,直接压制高估值成长股;英伟达 Leadership 真空让资金从 AI 算力链撤出,转向防御与价值(道指逆势收红)。但周初(11 月 9-11 日)CoreWeave 业绩超预期与"英伟达换帅利好竞争对手"的交易,把三大指数推上"8 月以来最佳周"。
2.2 宏观数据与美联储
- 10 月 PPI :环比+0.3%,同比+6.5%,为 2022 年以来最高同比。Reuters 强调"商品与服务价格同时上行,通胀在扩散"。
- 加息预期 :10 月 CPI 超预期后,CME FedWatch 显示 12 月加息概率升至 88%;Seeking Alpha 11 月 12 日称"加息概率已接近 100%"。Bloomberg 11 月 13 日: 美联储正按计划在 12 月加息,并可能在 1 月再加一次 。
- 美债收益率 (11 月 13 日收盘):5 年期 4.981%、10 年期 5.154%(前一日 5.103%)、30 年期 5.481%。曲线呈熊陡,反映"加息 + 通胀黏性 + 财政供给"三重压力。
- 美元与波动率 :美元指数(DXY)103.41,本周+1.09%;VIX 19.30,单日+3.21%,仍处温和区间,说明这是"有序减仓"而非恐慌。
- 商品 :WTI 原油 88.56 美元(-0.20%),布伦特 95.84 美元(+0.02%,本周-2.52%);COMEX 黄金 3,886.30 美元(+0.03%,本周-4.63%,为 6 月以来最差周)。油价高位但周线连续第二周回落,IEA 称"伊朗战争爆发以来全球石油供应首次回到过剩"。
三、热点个股与板块
3.1 英伟达(NVDA):-2.01% 至 162.85 美元,周跌 12.75%
- 事件:11 月 8 日董事会启动调查,11 月 12 日黄仁勋辞职,CFO Colette Kress 任临时 CEO;Reuters 11 月 12 日独家称"还存在与第二位员工的关系";NBC 11 月 13 日称董事会调查未因辞职而终止,国会两院共和党人要求黄仁勋与商务部长 Lutnick 到国会作证。
- 市场影响:市值 4.01 万亿美元,本轮连跌已抹去 1.7 万亿美元市值。真正的定价事件是 11 月 17 日盘后财报 :在 CEO 空缺、AI 资本开支质疑升温的背景下,这份财报同时决定"AI 叙事"和"指数权重股"两条线。
- 观察点:临时 CEO Kress 对 OpenAI 等大客户的态度被解读为"比黄仁勋更强硬",若财报指引转保守,半导体链的估值压力会二次释放。
3.2 半导体:AMD -8.75%、Broadcom -4.76%、Marvell -4.68%
- AMD 上周涨 30%后(全周仍+18.93%),周五单日回吐 8.75%至 534.06 美元,属"换帅交易"的获利了结 + BofA 下调目标价;Broadcom 因分析师下调评级与目标价跌 4.76%至 347.01 美元(全周仍+18.16%)。
- 传导:资金并非离开半导体,而是在"英伟达空缺的算力份额"里换标的——周内 AMD、AVGO 大涨、周五一起回撤,说明这是 仓位再平衡 而非基本面恶化。SOX 全周+8.05%与周五-3.43%并存,正是这种高波动的写照。
3.3 思科(CSCO):-6.24% 至 95.64 美元
- 11 月 12 日盘后财报营收与 EPS 均超预期、AI 数据中心订单增长,但服务业务持平、下一季营收指引偏软,股价周五跌 6.24%(Barron's:"beat 未能消除长期担忧")。全周仍+1.91%。
- 含义:AI 硬件"卖铲子"的公司开始被要求证明 订单转化为利润的速度 ,这与英伟达财报前的谨慎情绪互相强化。
3.4 Modine(MOD):+27.86% 至 135.66 美元,全周+40.42%
- 事件:媒体报道三星正洽谈收购这家数据中心冷却设备供应商。这是当日最大单日涨幅之一,说明 AI 基础设施的并购溢价仍在 ,资金愿意为"数据中心散热"这类确定性环节付高价。
3.5 航空板块:DAL -0.35%、LUV -0.64%、AAL -1.05%
- 事件:FAA 因空管系统故障发布全国停飞令,数小时后解除,但取消与延误延续数日。Barron's 指出"航空股下跌、租车股上涨"——这是典型的运营中断交易。
- 判断:停飞是 一次性运营冲击 ,对航空股是短期情绪与成本扰动;真正的风险在"老旧的空管技术栈"是否会被写入财政/基建议程。
3.6 防御与价值轮动:WMT +1.51%、COST +1.28%、META +2.90%、JPM +0.98%
- 在长端利率 5%以上、12 月加息预期升温的环境里,必需消费(WMT 128.09、COST 1,106.21)与银行(JPM 346.19)获得资金;META 逆势涨 2.90%至 641.69 美元、全周+5.17%,是"大型科技股内部再分工"的受益者(广告现金流 + 资本开支纪律)。
- 这一轮轮动的核心不是"看空 AI",而是 在贴现率抬升时把仓位挪向现金流确定、估值更低的资产 。
四、加密相关美股
4.1 DAT 公司与持仓变化
Strategy(MSTR)——本期最重要的信号
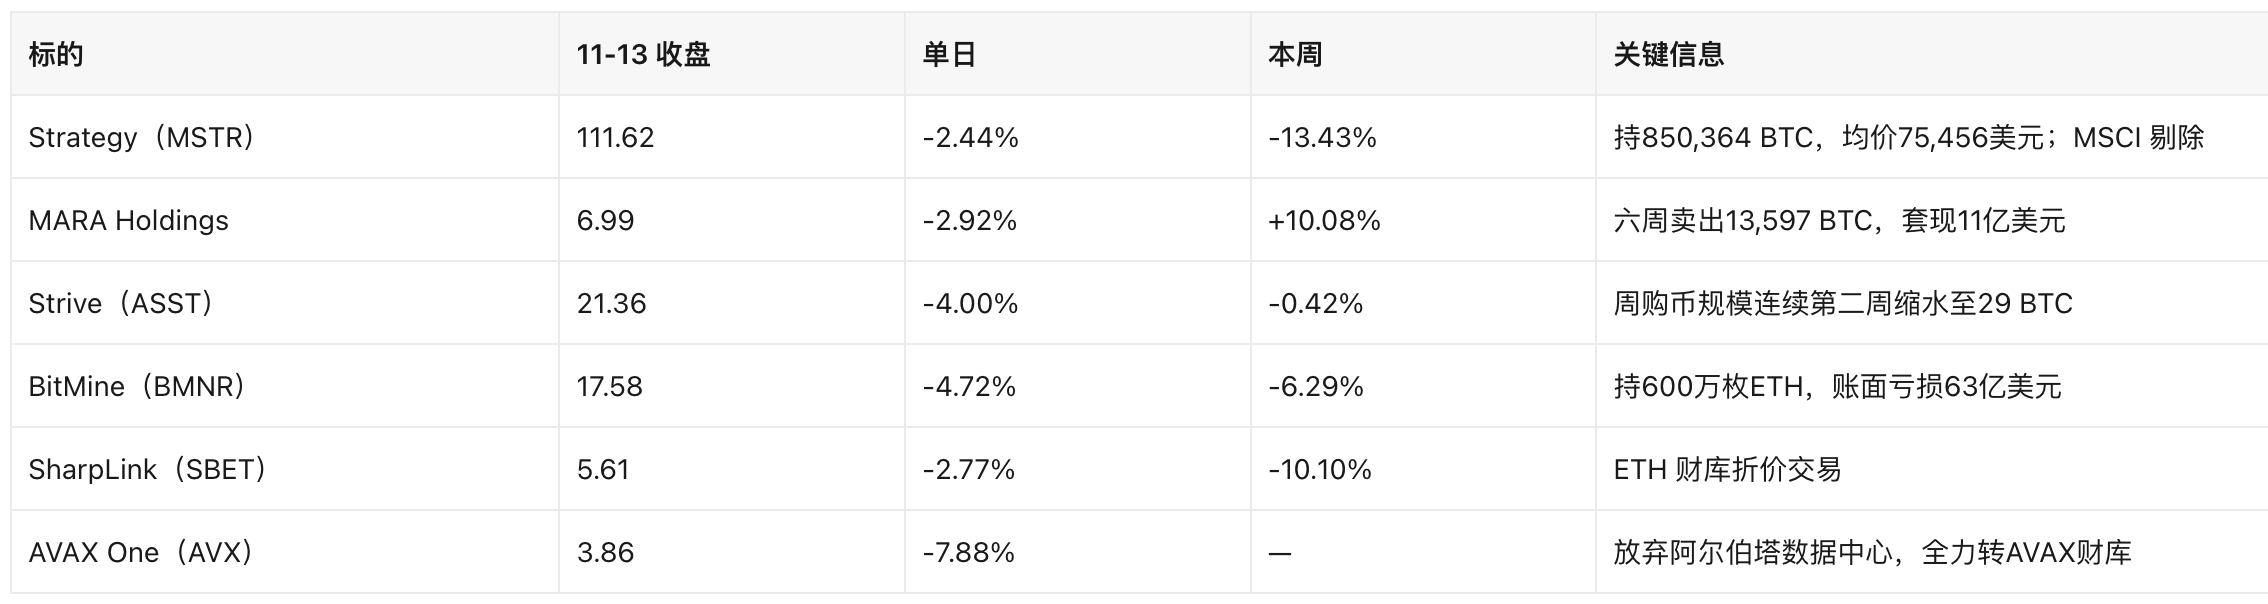
- 持仓与成本:850,364 BTC,平均成本 75,456 美元(公司披露,11 月 9 日增持 1,036 BTC 后)。按 11 月 14 日 02:44 的 BTC 报价 66,971.49 美元计算,持仓市值 = 850,364 × 66,971.49 = 569.5 亿美元 ;成本 = 850,364 × 75,456 = 641.7 亿美元 ;未实现亏损 72.1 亿美元 。
- 估值:Nasdaq 口径市值 471.4 亿美元 ÷ 持仓市值 569.5 亿美元 = 0.83 倍 ,即股价相对所持比特币价值折价 17%。这意味着"发股买币"的飞轮在溢价消失后已无法自我强化。
- 指数事件:MSCI 11 月 11 日宣布按"非运营公司"新规将 Strategy 剔除出全球指数,JPMorgan 估算可能引发 28 亿美元被动卖盘(11 月 11 日);MSCI 同时将 Metaplanet 剔出日本小盘指数、11 月底生效。
- 融资端:公司此前以接近 100 美元的价格回购优先股、并批准四只优先股按日付息(10 月 28 日股东会 99.3%通过),在 mNAV<1 时优先"修资产负债表"而非继续增持。
减持与退出(对"财库飞轮"的反向证据)
- MARA:六周内卖出 13,597 BTC、套现 11 亿美元,并称将继续出售(CoinDesk,11 月 10 日);同时宣布 5 亿美元回购(11 月 10 日),股价+11%。矿企正在把"持币"切换为"现金流"。
- BTCS:这家以太坊财库公司折价卖出 ETH,以维持 6,400 万美元 Aave 贷款的健康度,清算线 1,717 美元,而 ETH 最新 1,890.59 美元。
- Nakamoto:把 1.65 亿美元 Kraken 贷款展期一年,另一笔 6,000 万美元贷款延期(11 月 13 日)——高杠杆财库在抵押品缩水时的典型动作。
- Hyperscale Data(GPUS):卖出最后一批比特币、放弃 1 亿美元 BTC 财库计划,转投密歇根 AI 数据中心(11 月 10 日)。
加密美股观察名单:本期无"首次宣布购币"的新面孔
- 说明:11 月 13-14 日未检索到首次宣布将 BTC/ETH 纳入储备资产的美股公司公告。名单变化集中在"存量公司收缩":AVX 放弃数据中心、全力转向 AVAX 财库(11 月 13 日),属于 代币财库的结构性调整 而非新入场;Hyperscale 则是明确的退出案例。
- 结论:当前阶段 DAT 的边际买家在减少、卖家在增加,这与 2025 年"每周都有新公司宣布购币"的环境相反。
4.2 泛加密美股:平台、稳定币、矿企
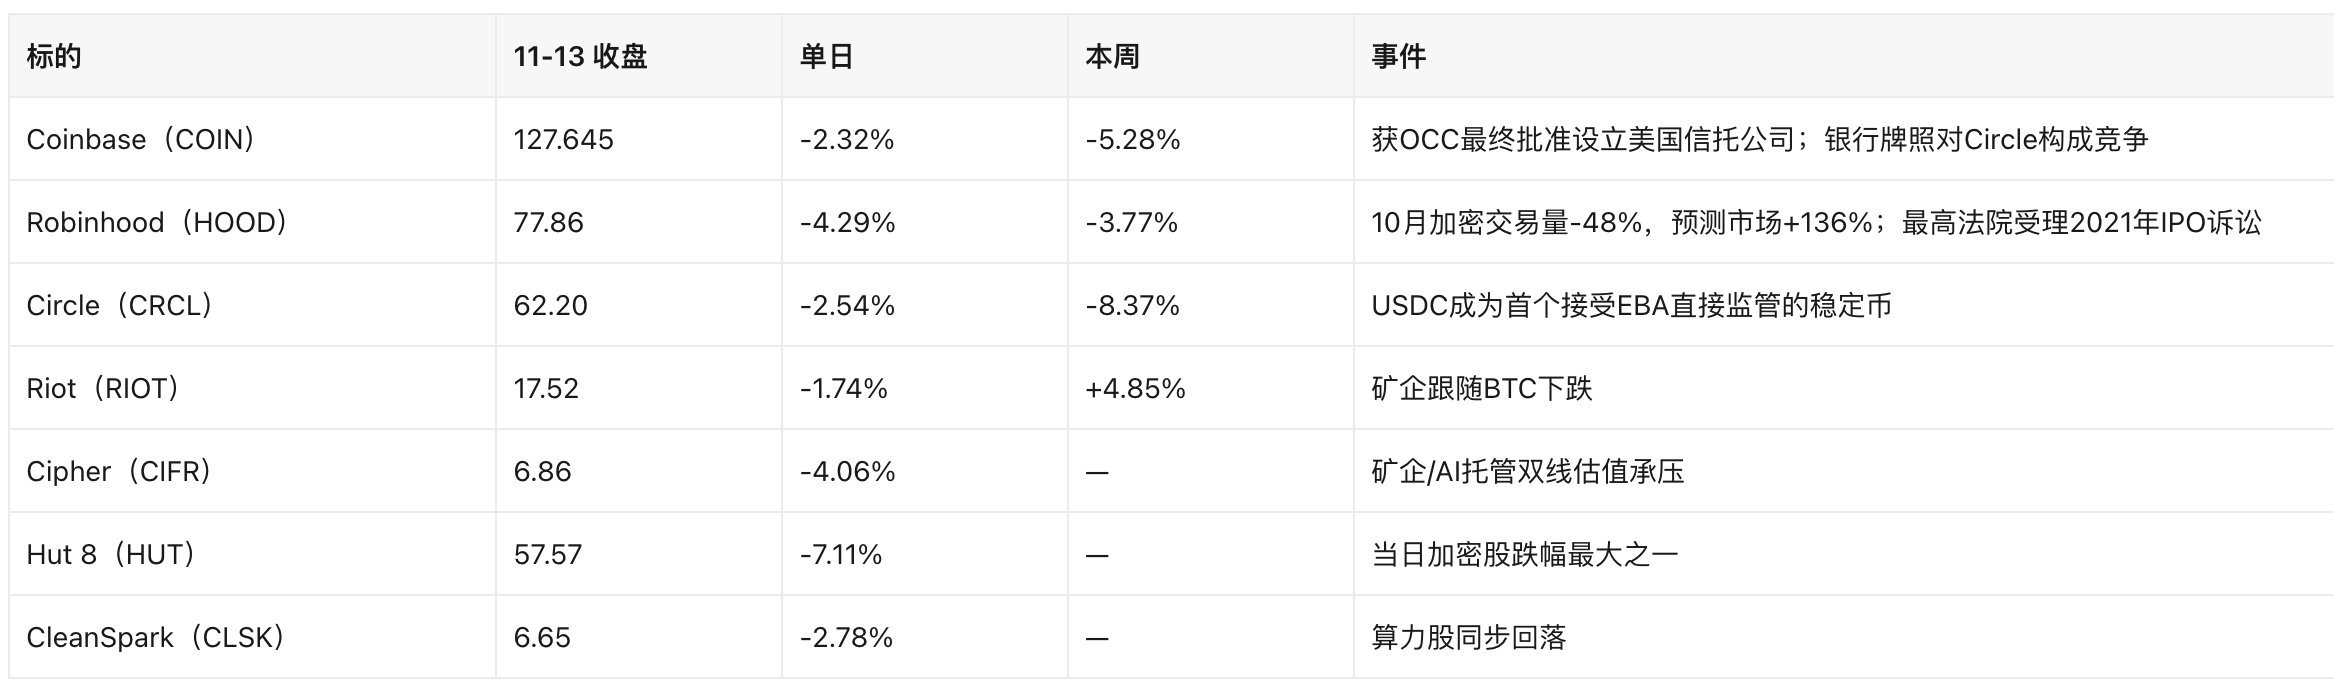
- 现货 ETF 资金流 :11 月 13 日美国现货比特币 ETF 净流出 1.85 亿美元,为连续第 7 个交易日净流出;过去两周累计净流出 23.5 亿美元、贝莱德产品连续 11 个交易日失血;年初至今转为净流出逾 15 亿美元。
- ETF 价格 :IBIT 38.94(-3.52%)、FBTC 59.86(-3.50%)、BITB 37.34(-3.54%)、ETHA 44.02(-3.34%);IBIT 本周-9.19%,与 BTC 的-11.55%基本同步,说明折溢价没有提供缓冲。
- 稳定币与支付 :OCC 于 10 月 21 日发布 GENIUS Act 最终规则;Circle 的 USDC 储备移交欧盟监管(11 月 12 日);Bottomline 打通企业级 USDC 支付(11 月 10 日)。稳定币的"合规化"在推进,但短期对币价与估值没有托底作用。
- 矿企转型 :MARA、RIOT、CIFR 的 AI/HPC 叙事在本轮下跌中没有提供估值保护——CIFR 本周跌幅显著大于 BTC,说明市场对"用算力合同替代持币收益"的兑现速度存疑。
4.3 监管与会计驱动
- 人事 :白宫 11 月 12-13 日向参议院提交 4 名加密友好的 SEC/CFTC 委员提名人选,填补 Hester Peirce 离任后的空缺。中期选举民主党大胜后,CLARITY Act 立法进程反而停滞。
- 会计 :FASB 公允价值会计准则(ASU 2023-08 体系)已使公司按市价计量加密资产,这在牛市放大账面利润,在回撤时同样放大亏损——Metaplanet 11 月 13 日披露 27.157 亿日元净亏损即为最新案例。 该规则对"新公司入场"的吸引力正在被亏损的可见性抵消。
- 指数规则 :MSCI 的"非运营公司"新规是本期最实质的规则变化,它把"财库公司"从被动资金的可投资池中剔除,直接影响 mNAV 的溢价基础。
五、加密市场
- BTC :66,971.49 美元,24 小时-2.26%,本周-11.55%;周五盘中最低跌破 6.7 万美元,为 8 月以来最低。
- ETH :1,890.59 美元,24 小时-2.17%,本周-15.41%;ETH/BTC 继续走弱,以太坊财库公司(BTCS、BitMine)的杠杆压力显性化。
- 杠杆 :11 月 13 日全网合约爆仓 16 亿美元,其中多头押注 8.7 亿美元被清算;稳定币交易所余额近两个月持续下降,边际买盘萎缩。
- 原因: Coinbase Institutional 明确表示"压垮比特币的是美联储加息预期,不是币安被盗事件"——即 利率是本轮加密回撤的主变量 ,这与美股成长股的下跌同源。
六、地缘政治影响
6.1 美伊冲突:低烈度、长期化
- 11 月 13 日伊朗宣称对美军在巴林的早期预警雷达实施打击,CENTCOM 否认被击中、称击落 2 架无人机(Reuters、Haaretz、DW);特朗普称"我们不需要与伊朗达成协议",伊朗拒绝在威胁下接受核检查(CBS、Fox)。
- 传导路径 :冲突→油价风险溢价→通胀预期→美联储更难转向→长端利率维持高位→高估值资产(AI、加密)承压。当前的特殊之处是:IEA 称供应已回到过剩(The Guardian,11 月 13 日),布伦特本周反而跌 2.52%。 这意味着"战争溢价"正在被"供应过剩"抵消,油价对股市的边际冲击弱化,但通胀的黏性并未解除。
6.2 关税与财政
- 最高法院已推翻 IEEPA 关税(2026 年 2 月),当前进入退款执行阶段:美国进口商接近拿到 1,660 亿美元退税(Fortune,11 月 12 日);特朗普同时威胁因移民问题把墨西哥关税翻倍(11 月 12 日)。
- 传导 :退税是财政脉冲的边际宽松(利好消费),但关税工具的反复使用让企业无法做长期资本开支规划,压制制造业与供应链相关板块的估值。
6.3 政治格局与监管
- 11 月 3 日中期选举民主党"蓝色浪潮"拿下众议院多数(Reuters、Brookings),政策进入分立政府状态:大规模财政扩张受阻、对科技与加密的立法更依赖两党妥协,CLARITY Act 停滞即为体现。
- 对市场:分立政府通常利好"政策不确定性下降",但当前叠加"美联储独立性问题 + 12 月加息",风险偏好难以系统性抬升。
6.4 基础设施风险
- FAA 全国停飞暴露空管技术老化(NPR:"系统过载"),这类"非金融冲击"会通过航空、物流、消费出行链条短期拖累 GDP 读数,也可能成为下一轮基建立法的催化剂。
七、今日关注点(未来 24-72 小时)
周末(11 月 14-15 日)
- 美股休市;关注比特币能否守住 66,000-67,000 美元区间,以及是否有 DAT 公司发布增持/减持公告(周末公告通常通过 8-K 在周一盘前披露)。
- 中东局势:伊朗是否对美方"击落无人机"作出进一步回应;霍尔木兹海峡航运保险成本。
11 月 16 日(周一)
- 07:50(北京时间)日本三季度 GDP(预期环比折年 0.1%-0.3%);
- 10:00 中国 10 月工业增加值、社零、固定资产投资、失业率;
- 美股盘前:百度、携程、Tyson Foods 财报。
11 月 17 日(周二)
- 美股盘前:家得宝(HD)、迪士尼(DIS);
- 21:30(北京时间)纽约联储制造业指数;
- 22:05 美联储 Williams 讲话;次日 01:00 美联储主席 Warsh 讲话——在 12 月加息几乎被完全定价的背景下,任何"是否需要加 50bp"的表态都会直接冲击长端利率;
- 北京时间 11 月 18 日凌晨(11 月 17 日美股盘后)英伟达财报 :这是本周唯一能同时改变 AI 叙事与指数方向的单一事件。
- 加密侧:美国现货比特币 ETF 资金流(连续第 8 个交易日?)、MSTR 相对持仓净值的折价是否继续扩大、MSCI 11 月指数调整的被动卖盘节奏。
风险清单
- 英伟达财报指引低于预期 → 半导体链二次杀估值,SOX 可能回吐本周 8.05%的涨幅;
- 12 月加息 50bp 的讨论升温 → 10 年期美债上测 5.3%,成长股与加密同步承压;
- 比特币跌破 65,000 美元 → DAT 公司抵押品/清算线风险(BTCS 的 1,717 美元 ETH 清算线是同类样本);
- 伊朗冲突升级至霍尔木兹海峡 → 油价跳升,通胀预期二次上行;
- FAA/基础设施类突发中断的连锁反应。