Maple Finance 共同創辦人 Joe Flanagan 與營運長 Ryan O’Shea 先後宣布離職,理由都是對公司方向看法分歧;SYRUP 今年已跌六成,協議營收與資產規模卻仍在成長。
(前情提要:
Alpha掘金》Maple帶Bitwise進軍DeFi「TVL月增2億鎂」,Syrup穩定幣年化衝15%
)
(背景補充:
FTX骨牌》Maple Finance遭Orthogonal拖欠3600萬鎂貸款!資金池使用者恐虧80%
)
鏈 上資產管理平台 Maple Finance 在兩天內送走兩位核心人物。共同創辦人兼執行董事長 Joe Flanagan 週三宣布離開待了七年的公司;營運長 Ryan O’Shea 週四在 X 上 表示 ,做到 11 月 27 日就不再有任何職務。兩人的理由幾乎是同一句話:對公司該往哪走,看法已經不同。
Flanagan 的說法寫得很直白。他提到自己與另一位共同創辦人、現任執行長 Sidney Powell 之間,「隨著時間過去,我們對策略、領導與生活的看法越走越遠」,接著補上一句「我相信 Maple 接下來最適合由一位共同創辦人帶隊往前走」。他強調自己選擇離開,而不是繼續支援一個無法認同的方向,過渡期會一路協助到 2026 年底。
O’Shea 的版本類似。他在貼文寫道,在 Maple 待了將近五年之後,「對 Maple 應該走的方向有了不同的看法,因此決定退到一旁」,並說明 11 月 27 日生效之後不會保留任何角色。
公司的定調是「有序」。Maple 在一份 領導層更新 中確認 Flanagan 卸下董事長並離開,形容這是「雙方同意的有序過渡」,職責移交給 Powell 與既有領導團隊。不過公告既沒有提名新任董事長,也沒有交代兩位離職高層原本負責的業務改由誰接手;截至發稿,Maple 與 Powell 都沒有回應媒體的詢問。
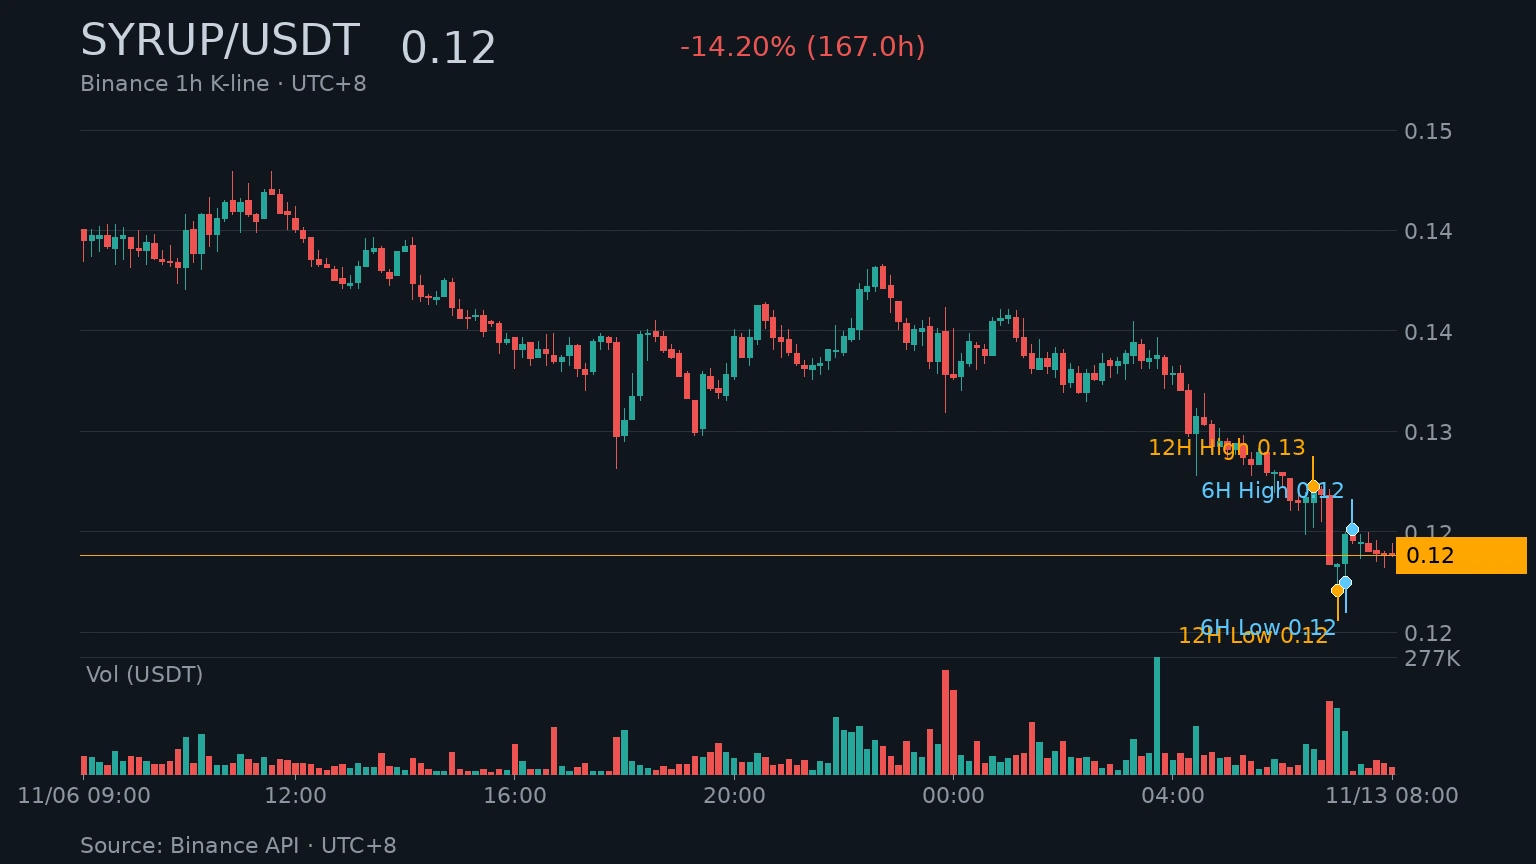
市場先反應在代幣上。根據 即時行情 ,SYRUP 週四晚間報 0.12 美元,24 小時下跌 7.5%,一週跌 12%,年初至今累計跌幅 62%,市值約 1.45 億美元。同一個時間點,協議的業務數字卻是往上的方向走:第三季營收 440 萬美元、年增 5%,管理資產規模 47 億美元、年增 18%。
官方的說法是,離職與擴張同時發生並不是巧合。Powell 在 10 月受訪時提到,Maple 打算透過金融科技合作夥伴接觸更多客戶,並把放貸物件從加密抵押品擴大到更廣的資產類別,包括金融科技公司放款所產生的應收帳款,以及以房貸等資產擔保的證券。這條路線等於要 Maple 從「鏈上借貸協議」變成「鏈上資產管理公司」,客戶名單也從加密交易公司換成傳統金融機構。
轉型的成果還沒完全反映在收入結構上。根據 鏈上協議收入資料 ,Maple 的協議收入在 10 月年增 8%,但同期總鎖倉價值(TVL)從 9 月底到 11 月 11 日下滑約 11%。公司同時拿部分收入回購代幣,9 月買回約 137 萬枚 SYRUP,是 8 月的兩倍。
把鏡頭拉遠,這是整個賽道的縮影。代幣化平台 Securitize 在 11 月 10 日宣布收購機構融資公司 River One,把 6 兆美元的資產抵押融資市場接進代幣化發產業務,而 Maple 本身就是 River One 的出資方之一;另一邊,做市商 GSR 也在 10 月拿出 1 億美元成立鏈上信貸金庫。機構信貸上鏈的故事愈講愈大,資金卻沒有平均分到每一檔代幣。
估值與基本面為什麼對不上
這裡有一個結構性問題。Maple 的商業模式是把機構借款人的利息抽成,收入跟著放款規模走;但 SYRUP 持有者分到的是治理權與回購,而不是現金流。當資產規模的成長主要來自 SyrupUSDC 這類收益型商品時,代幣能捕捉到的價值就取決於回購規模,而非協議本身的帳面成長。以目前 0.12 美元的價格回推,9 月回購 137 萬枚的規模大約是 16 萬美元等級,對照 1.45 億美元市值,這個比例說明為什麼營收年增 8% 撐不住幣價。TVL 下滑 11% 也顯示,新增的機構資金有一部分並未留在鏈上計價的池子裡,而是往託管型、許可制的產品移動。
第二個層面是治理。Maple 過去兩年的敘事建立在「從 FTX 廢墟裡重建」:2022 年借款人 Orthogonal Trading 違約、拖欠 3,600 萬美元貸款,資金池使用者最高可能虧掉八成,Maple 之後才把重心轉向超額抵押與現實世界資產。共同創辦人層級的分裂,對正在做機構級盡職調查的放款方來說,是比幣價更難定價的變數。
接下來看兩件事
第一是接班。董事長位置空著,營運長 11 月 27 日一走就沒有專職營運負責人,而 Powell 手上要同時管轉型與過渡。如果董事會在人選上拖過年底,Maple 在 2027 年要和 Securitize、GSR 這類新進者搶機構訂單時,治理架構會是被拿出來問的第一題。
第二是回購與 TVL 的賽跑。協議收入還在成長,回購的子彈就還在;但只要 TVL 繼續往下、代幣繼續跌,回購能買回的流通比例就愈來愈小。對照 Grayscale 用「持有者殖利率」重新排序 DeFi 代幣估值的做法,SYRUP 這種「收入歸公司、治理歸代幣」的設計,在目前的評價框架下很難拿到溢價。
?相關報導?
Securitize 收購 River One!搶進 6 兆美元抵押融資市場
1 億美元押注鏈上信貸!加密做市巨頭 GSR 成立「Hare」金庫,攜手 Aave、Paxos 推出黃金與穩定幣收益
Grayscale 用殖利率替 DeFi 代幣排名:HYPE 持有者殖利率 8% 居冠,AAVE、CRV 卻是負值
Anthropic 啟動 IPO 路演!擬發行 8.25 億股、定價最高 78 美元,程式碼「ANT」登陸那斯達克
號稱歐洲第一家比特幣實體店月底關門:9 年沒保管客人一毛錢,仍拿不到 MiCA 執照