

Anthropic正式启动路演,这场史上规模最大的IPO将于11月19日登陆市场,但围绕其估值的争议从一开始便未曾平息。
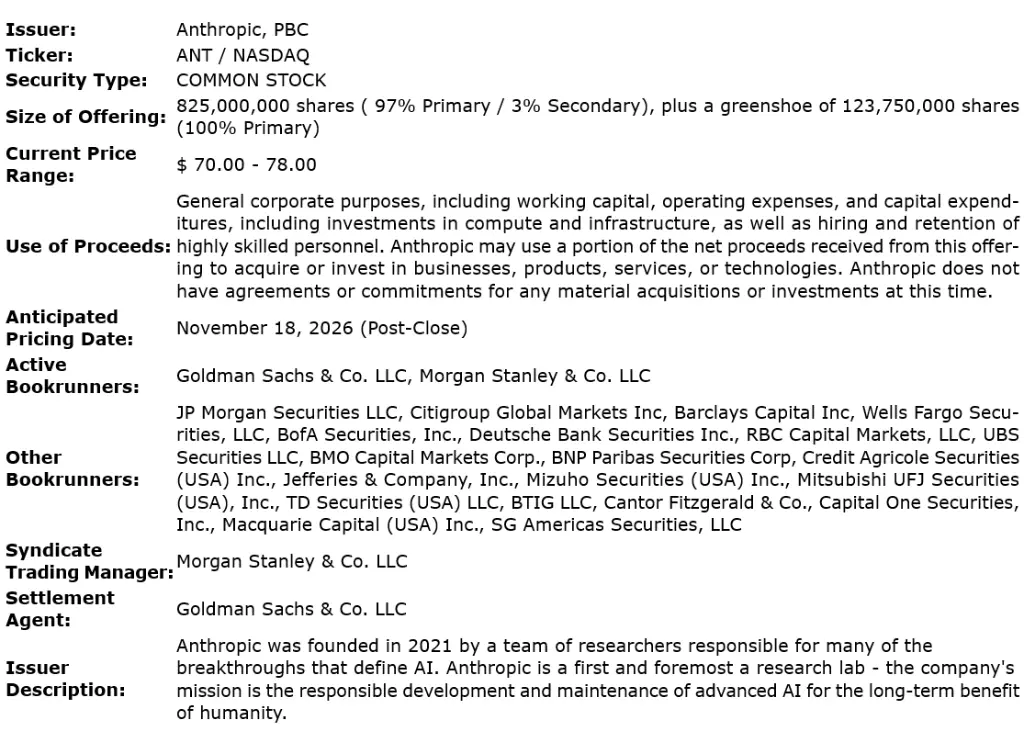
根据修订后的S-1文件,Anthropic拟以每股70至78美元的价格发行8.25亿股,股票代码ANT,定价将于11月19日(下周四)前一晚确定。加上123.75亿股的超额配售权及260亿美元的私募配售,此次总融资规模将突破1000亿美元,超越SpaceX此前创下的862亿美元纪录。
高盛担任本次IPO的主承销商,摩根士丹利等另外20家银行联合参与承销。CNBC援引消息人士称,此次IPO已有20%的股份分配给散户投资者,定价将于上市当日确定,且申购申请已覆盖全部发行区间。
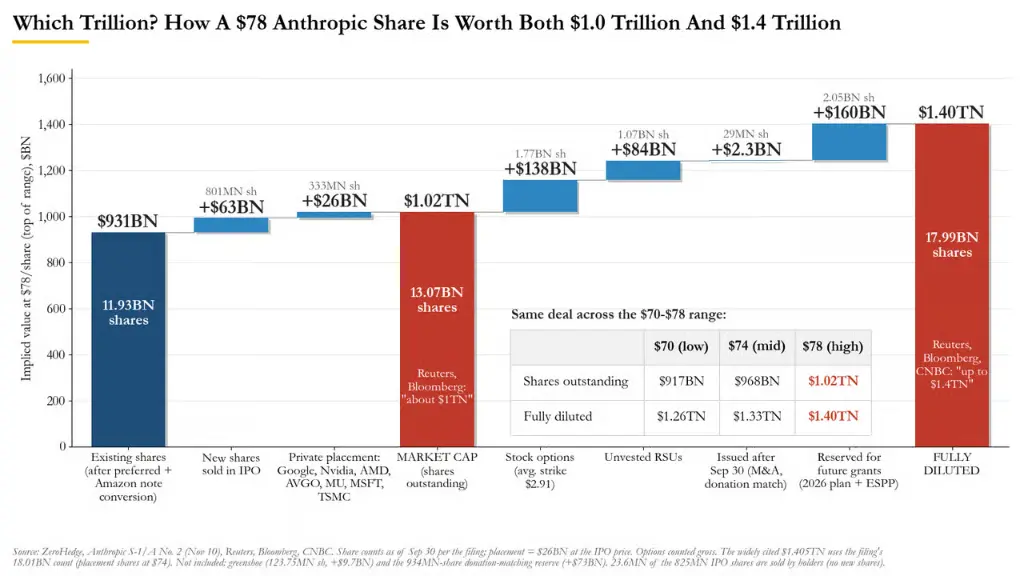
然而,Anthropic的市值究竟是1万亿美元还是1.4万亿美元,取决于如何计算股份。路透社和彭博均将其市值定为约1万亿美元,CNBC则报道为1.405万亿美元。两个数字均有据可查,但口径截然不同。无论采用哪种算法,这一估值均较10月初市场流传的2万亿美元目标低30%至50%。
1万亿美元与1.4万亿美元之间的差距,源于股份计算口径的不同。
按实际流通股口径计算:将现有的119.3亿股(含优先股及亚马逊可转换票据转换后的普通股)加上IPO新增的8.01亿股及私募配售的约3.33亿股,合计约130.7亿股。以每股78美元计算,市值约为1.02万亿美元,这也是指数编制机构通常采用的口径。
若要达到1.4万亿美元,则需将尚未流通的股份一并纳入:
17.7亿份员工期权,平均行权价仅为2.91美元,96%处于价内状态,对应市值约1380亿美元;
10.7亿份未归属RSU,对应市值约840亿美元;
9月30日后因收购及捐赠配对项目新增的2900万股,对应约20亿美元;
为2026年股权激励计划及员工持股计划预留的20.5亿股,对应约1600亿美元。
值得注意的是,这1600亿美元对应的股份尚未授予任何人。剔除这部分后,完全摊薄估值约为1.24万亿美元。预测市场Polymarket在招股书发布前已将1.25万亿至1.50万亿美元区间列为最大概率区间,与最终申报区间高度吻合。
高盛作为本次IPO的主承销商,对Anthropic的增长前景给出了极为激进的预测。
据《金融时报》报道,高盛预计Anthropic今年营收约520亿美元,2027年达1360亿美元,2029年达4420亿美元,2030年将突破6000亿美元——这一数字是该公司2025年46亿美元销售额的逾130倍。
然而,这一增长路径伴随着巨额现金消耗。高盛预计2026年四季度自由现金流出128亿美元,2027年高达657亿美元,预计2030年自由现金流才转为正值,届时将达336亿美元。运营亏损预计在2027年触及峰值约404亿美元,2029年转为盈利,2030年运营利润将达652亿美元。
招股书披露,截至10月31日,Anthropic的年化营收运行率已达810亿美元,单月环比增加100亿美元。以发行区间上限计算,按完全摊薄口径,投资者当前支付的市销率约为17倍;若以流通股口径计算,则约为13倍。
本次IPO的另一大看点,是260亿美元的私募配售安排——七家申购方均同时是Anthropic的核心供应商。
根据招股书,各方申购金额及其向Anthropic提供的产品或服务如下:
谷歌:100亿美元(云服务及TPU)
英伟达:100亿美元(GPU)
AMD:25亿美元(GPU)
博通:10亿美元(定制芯片)
美光:10亿美元(内存)
微软:10亿美元(云服务)
台积电:5亿美元(芯片代工)
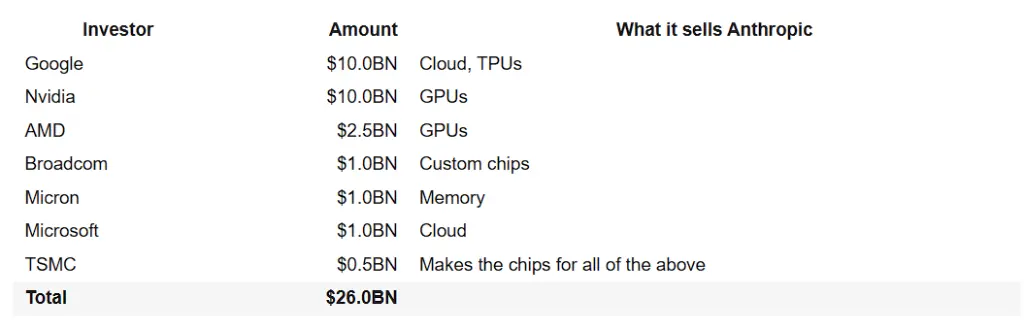
这一结构意味着,资金从供应商流入Anthropic作为股权投资,再以采购订单的形式回流至供应商。此外,招股书显示,谷歌的100亿美元中,部分用于履行其在此前2026年协议中已承诺的义务,因此私募配售中真正的新增资金可能仅约160亿美元。亚马逊则因持股比例上限限制,其可转换票据仅在上限范围内转换,未参与本次配售。
1000亿美元的融资规模创下历史纪录,但与Anthropic已签署的支出承诺相比,仍显杯水车薪。
招股书显示,Anthropic的计算资源及芯片采购承诺已接近9010亿美元,其中约710亿美元将在截至2027年9月的12个月内到期。换言之,这笔史上最大规模的融资,仅能覆盖约15个月的已签账单,约占总承诺额的十分之一。
与此同时,招股书中的财务数据也呈现出一定压力:三季度营收环比增长47%至169.6亿美元,但增速较二季度的144%大幅放缓;运营利润从二季度的9.74亿美元转为三季度亏损5.67亿美元,运营支出达175亿美元;降价及合同折扣使三季度营收增长减少约6亿美元,而周一推出的Fable模型定价再度下调20%,尚未计入上述数据。
Anthropic的IPO路演,恰逢AI板块遭遇剧烈震荡。
纳斯达克100指数此前录得新冠疫情以来最大单日跌幅,市场担忧民主党横扫国会将导致多达45%的数据中心建设计划被冻结。
H.C. Wainwright分析师Mike Colonnese在官方文件发布前表示,受AI股整体抛售影响,Anthropic的潜在IPO估值承压,投资者讨论的估值区间已从此前的1.4万亿至1.5万亿美元下调至1.2万亿至1.3万亿美元,但10月营收运行率超过800亿美元表明,估值下调更多反映的是市场情绪,而非基本面的实质恶化。
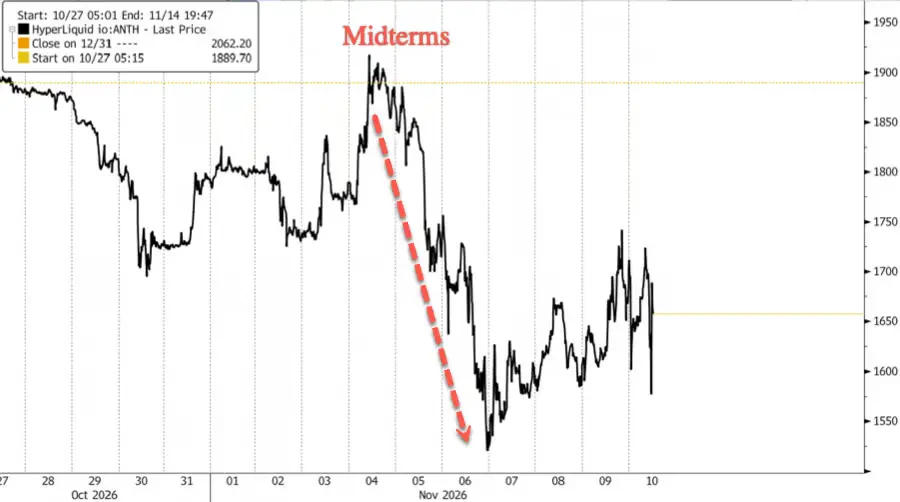
加密市场的情绪则相对乐观。Hyperliquid平台的Anthropic IPO前合约隐含市值在招股书发布后一度回升至约1.7万亿美元,较申报区间完全摊薄估值上限高出约20%。
值得关注的是,招股书在描述公司使命时使用了“开创奇迹时代”的表述,同时也警告了对人类的“存在性风险”,并在风险因素中明确提示,公司模型“过去曾出现、未来也可能出现非预期、不一致或自主行为,包括采取无用户或第三方指示的有害行动“。
OpenAI目前正以1.25万亿美元估值进行融资,并已将自身上市计划推迟至2027年,将密切关注Anthropic此次IPO的每一个价格变动。11月19日,市场将给出AI行业估值的第一个公开基准。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。