

作者: Spencer Applebaum ,Multicoin Capital 普通合伙人兼风险投资联席负责人
编译:谷昱,ChainCatcher
五年前,构建一个 DEX 或借贷协议意味着要融资 300 万美元、雇佣 5 名工程师,并花 6 个月做出 MVP。现在,创始人可以借助 Claude Code 在一个周末内搭建出其中的大部分。让一个前沿 AI 模型构建一个永续合约交易所,你就能开箱即用地得到撮合引擎、风险引擎、交易界面、API,以及你所需的大部分东西。
AI 正在让软件行业几乎每个环节的竞争都变得更容易,但金融服务将是最难被商品化的业务之一。这是因为金融业务中最有价值的部分与软件本身关系很小。建立忠诚的客户基础、积累庞大的资产负债表,以及发展专有数据与承销能力,都需要多年时间来建立关系、确立业绩记录并赢得信任。AI 可以让软件的构建成本大幅降低,但并不会让这些事情特别容易被复制。
换一种说法,一个模型可以在一个下午写出借贷协议。它做不到的是凭空变出 100 亿美元的 stablecoin 存款进入合约,或为一家新的 neobrokerage 签约 2800 万客户。
我们认为这对 DeFi 极为利好。未来十年将有数万亿美元的金融活动转移到链上,而 AI 将使服务这些活动的产品构建成本大幅降低。但让金融业务具备价值与防御性的那些东西,并没有变得更容易复制。
我们花了多年时间思考 DeFi 中的价值捕获,随着市场增长,我们的观点也在演变。早期,我们 审视了 应用代币如何通过 work tokens 和销毁与铸造均衡(BME)等模型捕获价值。后来,我们 聚焦于 DeFi 的防御性与不可分叉的状态。其理念是,任何人都可以分叉开源代码,但无法复制流动性或网络效应。最近,我们 主张 ,当 DeFi 协议存在某种需要被管理的风险时,它们捕获的价值最多。这些论点在某种程度上都已应验,本文是我们思考的下一次迭代。
在本文其余部分开始之前,我们先说明一个事实:我们相信 DeFi 将继续吞噬 CeFi,并最终吞噬全部传统金融。DEX 相对于 CEX 的市场份额处于历史高位,且仍在攀升:
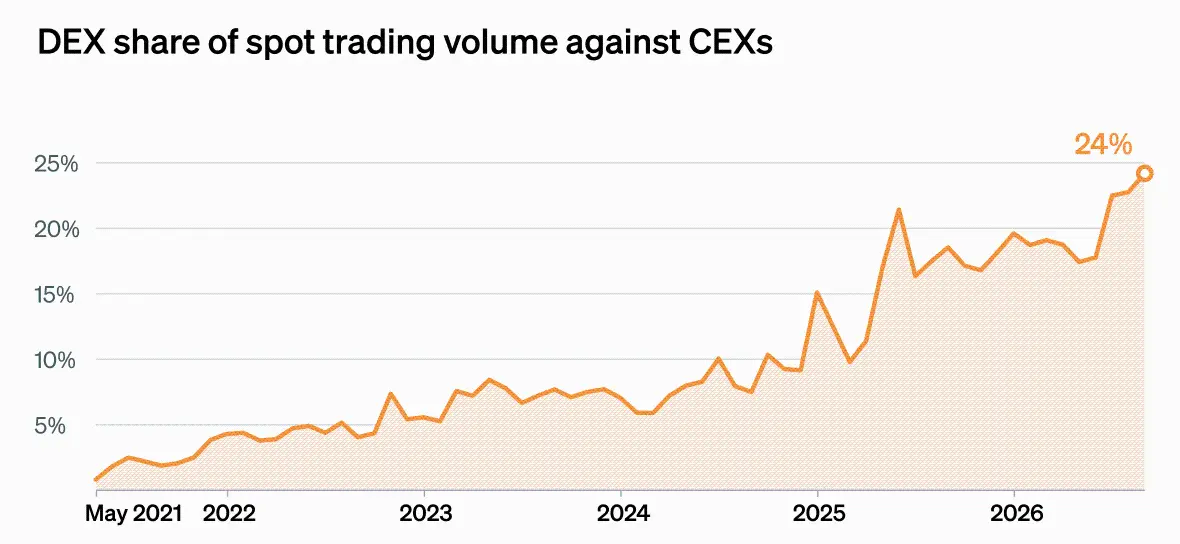
来源:The Block、DefiLlama
我们现在也看到代币化资产的真实采用,无论是国债、私人信贷还是股票。重要的是,推动增长的并不只是加密原生用户。现有机构、fintech、机构资产管理人和传统经纪商正在链上构建产品,并带着他们的客户一起进来。
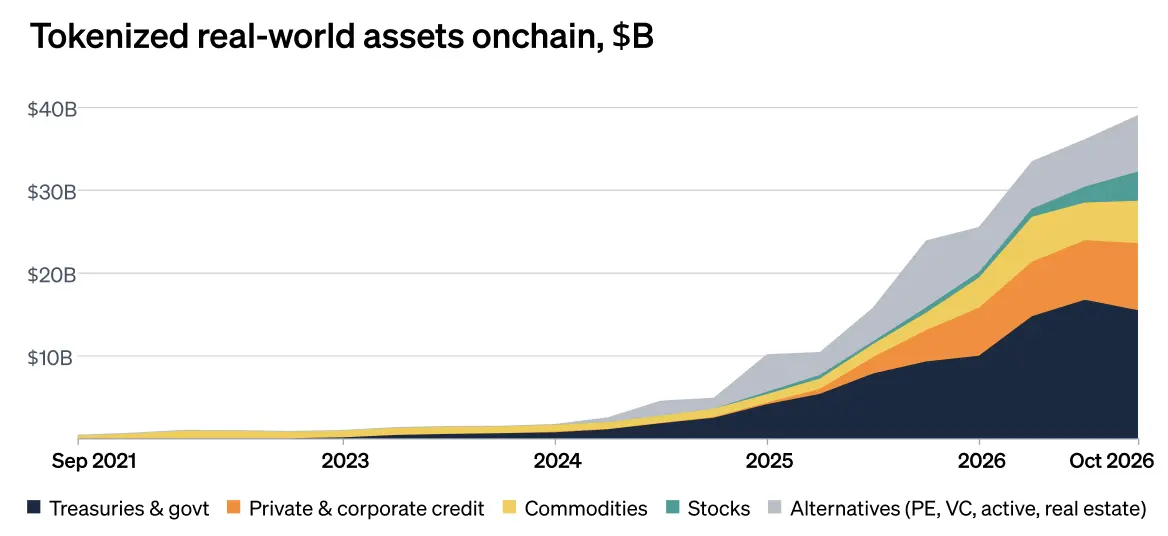
来源:rwa.xyz
问题在于,今天的蓝筹 DeFi 协议不一定会是捕获这一增长的那些协议。随着软件和数据分析变得更便宜,价值会流向控制软件无法创造的稀缺投入的一方。
我们看到 DeFi 中有三个主要护城河:1)分发,2)资本,以及 3)专有数据。还有第四个,风险承受能力,它的作用方式不同,实际上是一个楔子,我们会在文末讨论。
早期加密领域最具开创性的论点之一是「 Fat Protocols 」,由 Joel Monegro 于 2016 年撰写。其理念是,尽管互联网在应用层(Google、Facebook、Amazon 等)创造了巨大价值,区块链会颠倒这一关系,使大部分价值归于底层协议。
证据指向相反的方向,而且这一趋势正在加速。随着协议的启动成本越来越低,价值会流向拥有客户关系的一方。该业务可以把用户和余额路由到出价最高的场所。有时那是一个应用,有时,像 Hyperliquid 那样,它是一条同时也是应用的链。
我们对分发的定义很简单:它关乎控制订单流或余额的去向。需要注意的是,并非所有分发都同样具有粘性。难以转移的已注资账户会形成真正的壁垒,而仅有界面则更容易受到竞争冲击。我们会在下文进一步讨论。
交易所与其他 stablecoin 分发方
分发表现得最清晰的地方是 stablecoin 价值链。发行在历史上一直是一门极好的生意,前提是你达到规模,且利率不接近于零。 Tether 和 Circle 持有美元储备,从中赚取利息,并且在大多数情况下不向持有人支付任何东西。仅 Tether 自 2021 年以来就通过这种方式赚取了超过 200 亿美元、利润率接近 100% 的利息收入:
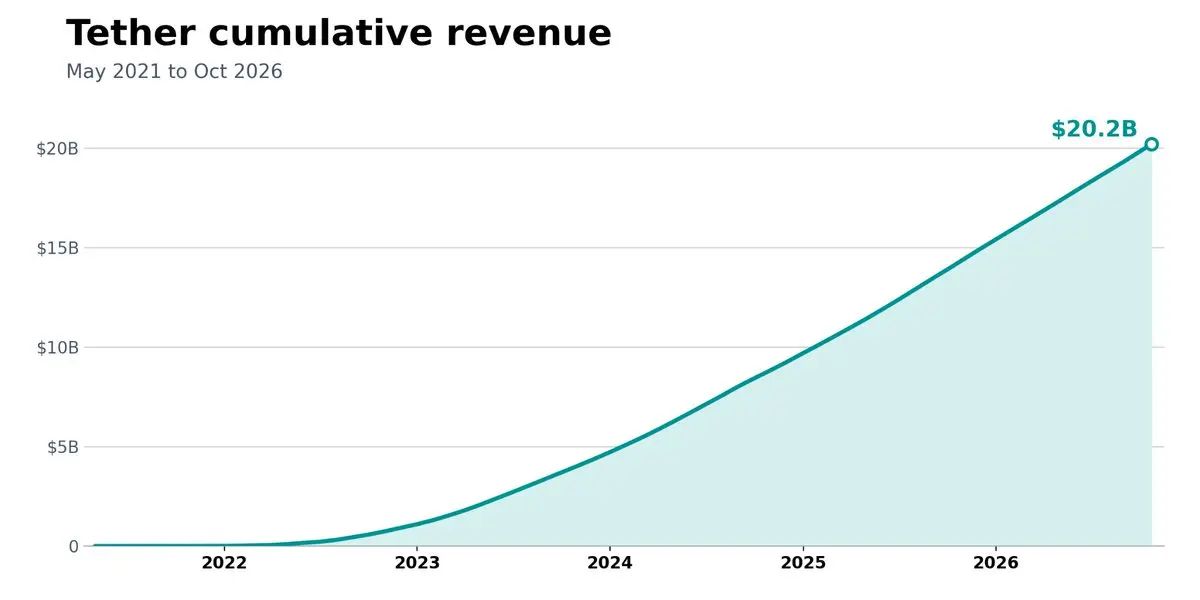
来源:DefiLlama
但以 Hyperliquid 为例,其平台上有 超过 60 亿美元的 USDC 作为衍生品抵押品。这些余额为 Circle 及其分发合作伙伴产生了可观的储备收入。在某个时点,Hyperliquid 意识到,这些余额存在的原因正是它自己,因此它拥有杠杆:如果 Circle 不愿意分享经济收益,Hyperliquid 可以用来愿意分享的 stablecoin 替换 USDC,或者理论上创建自己的 stablecoin。
今年早些时候,Hyperliquid 使用其 Aligned Quote Asset(AQA)框架 与 Coinbase 达成了一笔 交易 。根据该交易,Hyperliquid 上 USDC 储备收益的大约 90% 流向协议的 Assistance Fund ,后者用它来购买 HYPE,而不是流向 Circle 或 Coinbase。金库中有 55 亿美元的 USDC(流向 HYPE 的那 90%),这在今天为 Hyperliquid 构成约 1.85 亿美元的收入线。
Hyperliquid 并不维护这里的任何管道,无论是铸造/赎回、金库管理,还是监管牌照。它拥有分发,这就足以要求更多的经济收益。
钱包与前端
钱包和前端是这件事的另一面。早期,非托管钱包在变现上挣扎了很久。它们最终意识到,加密领域最赚钱的业务是交易,于是在 几年前把它做成了一等产品 。在交易上,MetaMask 收取 0.875% 的费用,而 Uniswap 过去 12 个月的平均交易费为 0.13% 。而且其中大部分价值流向流动性提供者(LP),而不是 Uniswap 协议本身。
简而言之,钱包赚得远比执行交易的场所多。另一方面,交易所必须吸引 LP、维护复杂的基础设施,并在执行上竞争;MetaMask 必须赢得并留住客户关系。如果某个 DEX 没有给出好价格,MetaMask 可以把交易路由到其他地方。随着时间推移,如果它们获得足够的订单流,就可以内部化其中很大一部分,并保留更多经济收益。
我们也开始在永续合约一侧看到这一动态。 Phantom 让用户在 Hyperliquid 上交易永续合约,并在 Hyperliquid 4.5 个基点的费用之上再收取 5 个基点。Hyperliquid 运行风险引擎、撮合和流动性,但 Phantom 仅仅因为拥有界面和用户就赚得更多。
不过这里有一个限度。在 Hyperliquid builders 当中,眼下是一个新的红海市场,已经在打价格战,各团队正在降低费用以提高留存。换句话说,即便前端层也无法免于商品化。
更一般地说,加密钱包在某种程度上是脆弱的,因为切换成本非常低。用户可以轻易把私钥或助记词连接到另一个钱包,并在几分钟内通过新界面访问同一笔资金。切换银行或 fintech 则复杂得多。用户需要开设新账户、完成 KYC、通过传统轨道转移资金、重新连接工资发放,并可能更新其他已连接的服务。
Fintech 与 Neobank
为了说明 fintech 的例子,以 Robinhood 为例,它有 2800 万个已注资账户。目前, Uniswap 是 Robinhood Chain 上的主要 DEX,Robinhood 对此没有意见。但随着 AI 压低构建金融软件的成本,没有什么能阻止 Robinhood 构建并推出自己的 DEX 协议,并把用户送到那里。凭借它们的覆盖范围和最先进的编码工具,它们几乎可以在一夜之间搭建出 DeFi 中最大的 Layer 2 DEX 之一。顺便说一下,我们并不是说 Robinhood 百分之百会这么做,因为拥有流动性在历史上并不是 Robinhood 的首要目标(尽管它们确实开始把大量流量路由到自己的预测市场 Rothera ,而不是 Kalshi )。我们只是指出,构建协议不再是困难的部分。吸引用户、资本和专有数据才是。
你可以看到一条 DeFi 瀑布式价值链正在形成。前端(Phantom)正在从交易场所捕获更多经济收益,而交易场所(Hyperliquid)正在从 stablecoin 发行方(Circle)捕获更多。在所有情况下,拥有分发的业务对下层基础设施都拥有定价权。
但每一层能留住多少,取决于其用户离开的难易程度。Hyperliquid 拿到了大约 90% 的储备收益,而 Hyperliquid 上的前端已经把费用竞争压到了低个位数基点。
上一节的自然结论是,无头协议和后端基础设施处于劣势。是的,在某些情况下确实如此。但除了分发之外还有其他护城河,其中最重要的之一是资本。
资本是金融市场的命脉。交易者需要它来加杠杆,做市商需要它来持续报价,借贷协议需要存款来发放贷款。AI 可以帮助写代码和自动化工作流,但它无法凭空创造金钱,而这些系统依赖的正是金钱。当某些东西出故障时(例如 Aave 的 KelpDAO 事件 或 MakerDAO 的黑色星期四 ),必须有人承担损失。
在进一步讨论之前,我们先谈谈流动性。存在一种 log(n) 网络效应:交易者去流动性所在之处,流动性也跟随他们。Hyperliquid 的未平仓量是一项真正的优势,但那笔资本属于可以把它转移到别处的用户。我们在 DeFi 中见过流动性从一个协议转移到另一个协议,往往由代币激励和吸血鬼攻击驱动。而当这些激励枯竭时,很多时候流动性也会离开。
下面两种形式的资本实际上可以创造可防御的长期价值。
DeFi 主经纪商
主经纪商(PB)是传统金融市场中的关键市场参与者。它们提供杠杆、为交易融资,并让对冲基金能够在不同市场和策略中使用单一资金池,而不是在每个场所分别提交抵押品。
这是一门绝对庞大的业务。全行业 PB 收入从 2020 年的约 150 亿美元 增长到 2024 年的约 270 亿美元 ,背后是对冲基金行业的增长,以及大量依赖融资的多管理人 pod shop。
我们认为 DeFi 中的机会可能更大。传统 PB 主要服务大型机构,因为与较小客户打交道在运营上很昂贵。智能合约可以自动化其中大部分工作,并将其提供给任何人,从交易 500 美元的人,到 Millennium 中管理数亿美元的一个 pod。
今天,交易者通常必须在 Hyperliquid 、 Aave 、 Lighter 、 Morpho 、 Variational 和 Kamino 上分别提交抵押品。这极度资本低效,而且随着代币化股票、国债、私人信贷和其他 RWA 转移到链上,问题只会更严重。一只基金在一个场所做多代币化股票、在另一个场所做空股指永续合约,如果部分风险相互抵消,就不应该必须为两个头寸都提供全额抵押。
构建用于管理这一切的软件正变得越来越容易,而困难的部分是拥有为这些头寸融资的资产负债表、较低的资本成本,以及避免爆仓的风险管理诀窍。随着时间推移,资本更便宜的 PB 可以提供更好的融资条款,吸引更多客户,并利用这一规模获得更便宜的融资。总而言之,这项业务应当有很好的规模回报。
为 DeFi 协议的风险提供兜底
资本作为护城河的第二种方式是为风险提供兜底。这直接关联到我们 此前关于 DeFi DAO 管理风险的文章 ,我们在其中主张,与不管理风险的协议相关联的代币,比那些管理风险的协议更容易被分叉出局。
例如,看看 Hyperliquid 的 HLP vault ,它通过做市和接管被清算头寸来提供流动性。存款人分享利润,但也吸收损失。2025 年 3 月,HLP 在平仓一个大型 ETH 头寸时损失了大约 400 万美元 ,随后的 JELLYJELLY 事件使其面临进一步风险。这两种情况都表明了为什么衍生品 DEX 保险基金如此重要。 Aave 的 Umbrella 服务于类似目的,允许用户以兜底坏账换取收益。
任何人都可以分叉 HLP 或 Umbrella 合约,但无法分叉其中的资本。问题在于:这是第三方资本,如果存款人找到更好的收益,他们可能会离开。反方论点是,有些资本是有粘性的,因为代币持有人与存款人之间可能存在重叠。例如,HYPE 持有人可能会在 HLP 中保留一些美元,以使交易所更安全,并保护他们的代币投资。
这一策略最持久的版本是协议自己的资产负债表,由留存收益构建。这笔资本不会为了追逐更新、更闪亮的收益或积分计划而走出大门。
Binance 最近说明了为什么这种方法重要。在 10 月 29 日的一次黑客攻击中损失 63 亿美元 之后,它用 SAFU 储备和公司资金(主要是后者)弥补了损失,在数天内重新开放提款,并且只有净 3% 的资产离开。现在还早,但迄今的解读是,其被感知到的资产负债表帮助阻止了一次银行挤兑。
随着 DeFi 进入私人信贷、代币化股票和其他 RWA,对保险和风险资本的需求将持续增长。净结果是,真正提供并管理资本的协议,将比那些只交付软件的协议捕获多得多的价值。
第三道护城河是信息,但有一个限制条件。DeFi 建立在金融数据应当公开这一理念之上,这对加密资产抵押借贷和现货交易等场景效果很好。但随着更多 RWA 上链,我们将看到更多围绕非公开信息构建的业务。这道护城河是专有数据与运用这些数据进行风险承保的能力相结合。
信用策展人
借贷是这一点最先显现的明显领域。 Morpho 、 Kamino 和 Euler 等平台上的策展人代表存款人资金评估风险,目前规模达到 95 亿美元:
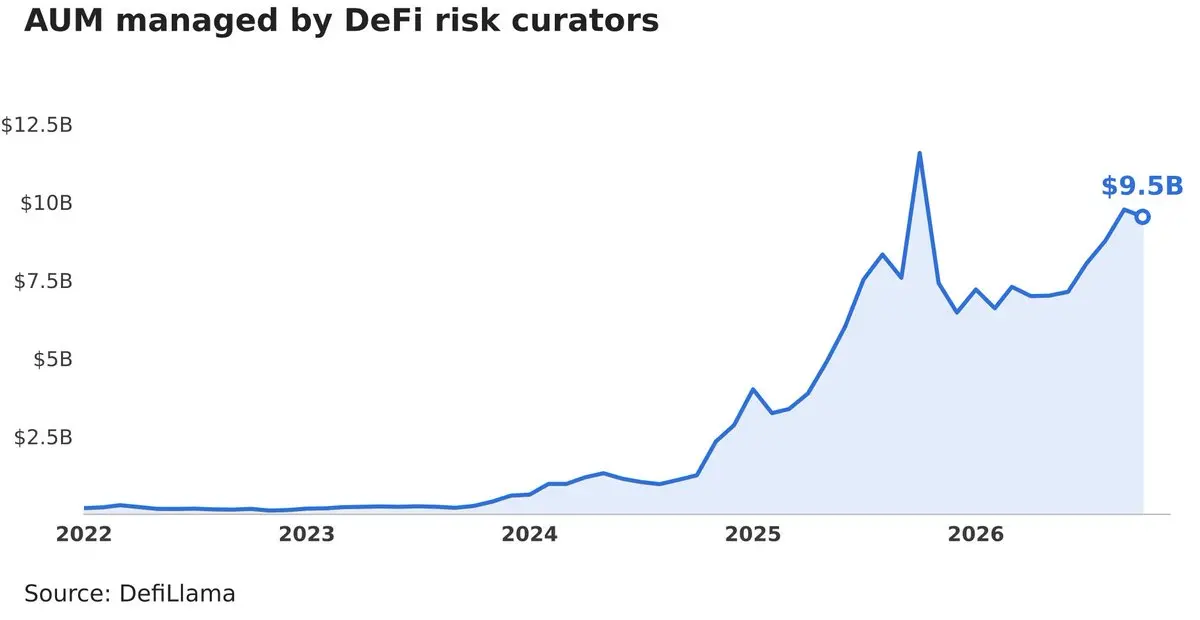
这些策展人在金库智能合约中被授予有限的控制权,用以调整资金分配到哪些借贷市场、设定风险参数,并监控抵押品头寸。尽管他们合计管理着 95 亿美元,但产生的收入非常少,尤其是与拥有更大自由裁量权和责任的传统资产管理公司相比。事实上,许多策展人完全不收费。 Steakhouse Financial 是按 AUM 计算最大的 DeFi 风险策展人,其管理资产的 抽成率为 22 个基点 ,而策展人的平均抽成率为 19 个基点。
部分原因是,DeFi 中经风险调整后的收益率目前缺乏吸引力(很可能部分源于滞留在 Aave 中的闲置资本)。部分原因是,Morpho 和 Kamino 已经使金库层同质化,并处在策展人与存款人之间,这又回到了我们关于分发的论点。
但更大的问题是,策展人大多基于相同的数据开展工作。如果你以 ETH 或 BTC 为抵押进行借贷,价格、清算规则和抵押品都是公开的。AI 让复制风险建模变得容易,使策展人只能在判断(例如承担风险,其中很大一部分已由算法预先定义)和业绩记录上竞争。在足够长的时间跨度内,这不可避免地会对费用形成压力。
将其与 OnRe 这样的协议相比。它是一家链上再保险公司,从投资者处获取资金,并用于承保现实世界的保险风险。要做到这一点,它需要历史理赔数据、损失概率以及保险合同本身。更不用说,它还需要理解这些数据的人。这些都不在区块浏览器上,而一个无法访问再保险账簿的前沿模型无论多么智能,都无法对其进行承保。
这就是 OnRe 能够收取 75 个基点管理费外加收益的 20% 的原因。按当前回报计算,这大约相当于每年 3%,比平均 DeFi 风险策展人高出 16 倍。
这些是风险不同的不同业务,部分费用溢价反映了非流动性以及亏损的可能性。但这正是要点的一部分,拥有专有数据、承保专业能力和关系的企业可以收取高得多的费用。如果你拥有与其他人相同的数据和工具,你最终很可能会成为一种同质化商品。
L1 和 L2
一种愤世的解读是,L1 和 L2 等基础设施代币处境艰难。原因在于,区块链过去为新的 DeFi 应用提供了这三道护城河中的两道:分发和资本。
从历史上看,区块链拥有分发优势,因为 DeFi 用户会把资产放在他们最活跃的链上。如果你在 Ethereum 上构建,你就能触达 Ethereum 用户。如果你在 Solana 上构建,你就能触达 Solana 用户。如果你从零开始创办 Uniswap、Compound、Aave、Kamino 或 MakerDAO,这一切都非常重要。你没有现有客户、没有资产、也没有金融关系,因此在用户已经所在的生态系统中启动,会让起步容易得多。
但现在,互操作性的改进正在削弱这一点。如今,一名 fomo 用户通过其应用完成入门,就可以在任何链上交易任何资产,甚至无需思考这一点。而且越来越多的新用户将通过 Revolut 、 Nubank 和 Robinhood 等金融科技公司进入 DeFi,这些公司已经拥有数千万客户,且访问它们并不需要已注资的钱包。
L1 还通过生态系统财富效应提供资本。随着 SOL 和 ETH 价格上涨,用户有更多资金可以部署到这些链上的应用中。在此之后,资本会留存下来,因为使用跨链桥很痛苦,而且用户往往具有部落属性。然而,现在使用跨链桥更容易了,资本通过稳定币/代币化资产/机构进入,因此新协议对任何单一代币财富效应的依赖都降低了。RWA 发行方也希望在每条链上启动,我们已经从 Securitize 、 Superstate 、 Ondo 等看到了这一点。
在数据方面,从来就没有多少护城河。几乎所有链上金融信息都是公开的,因此链和应用从未拥有多少可以捍卫的专有数据。
AI 也在侵蚀区块链的另一项历史优势:它们的开发者生态系统。Ethereum 相对于 Solana 或 Aptos 等较新链的最大优势之一,是其成熟的工具、经过审计的库以及集成。但随着 AI 使应用在不同 VM 之间移植变得更容易,这一优势的重要性下降了。
更广泛地说,通用链正在失去其在分发和资本方面的优势,而且从一开始就没有多少数据护城河。这使它们主要在执行和结算上竞争,而区块空间充裕,费用持续下降。
不过,这并不意味着链不能有价值。正如 Tushar 在几年前的 峰会演讲 中所阐述的,L1 代币是资本资产、商品资产和价值储存资产。如果 Solana 最终每天处理 10 亿笔支付,每笔交易收费 1 美分,那就是每年 36.5 亿美元的费用。如下图所示,交易量持续增长:
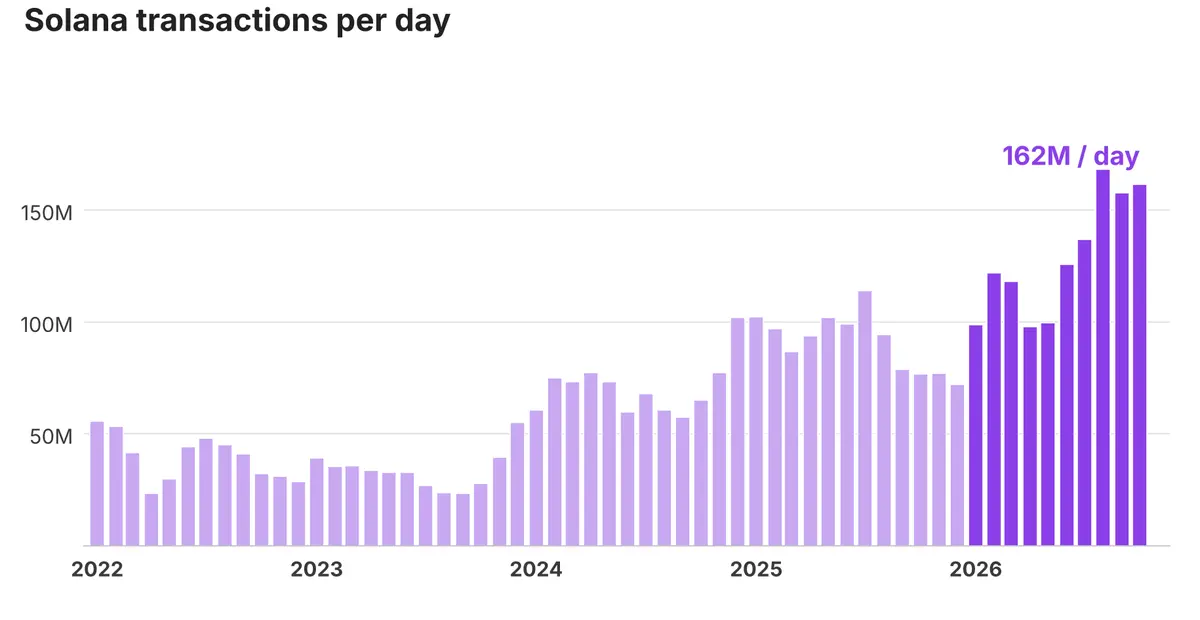
来源:Blockworks Research
结论是,它们具有价值的原因,可能与投资者最初预期的大不相同。
应用与协议
对于应用而言,捕获最多价值的企业将是那些至少拥有三道护城河之一的企业:通过难以迁移的直接客户关系实现分发(例如 Robinhood 或 Hyperliquid);通过能够吸收亏损的资产负债表实现资本;或者通过承保他人无法承保的风险的能力实现信息。无论模型变得多么优秀,这三者都比软件难复制得多。
我们并不认为价值流向股权还是代币很重要,我们的观点是价值将同时流向两者。近期 SEC 的指引和规则提案已经规划了代币捕获价值的合规路径,而我们完全打算投资这些机会。真正重要的是,一项业务(代币或股权)是否控制着某种稀缺之物,是否因此拥有定价权,以及能否将其转化为投资者回报,无论工具形式如何。
随着更多金融活动上链,拥有护城河的协议与仅有软件的协议之间的差距将会扩大。作为该领域最大的投资者之一,我们花费大量时间弄清楚技术栈中哪些项目拥有这些护城河并能保持它们。
从以上一切得出的一个合理结论是,在位者会赢。Robinhood 拥有客户, Goldman Sachs 拥有的资本可能比任何 DeFi PB 将来可能拥有的都多,而 Moody's 拥有数据和牌照。如果软件正在变得免费,而护城河才是昂贵的部分,那么已经拥有这些护城河的公司应当具有优势。
但初创公司仍有一个优势:它们愿意承担在位者不愿承担的风险。部分原因是,AI 在这里会双向发挥作用。让 Robinhood 能在一个周末推出 DEX 的同一套工具,也让一个三人初创公司能够做到这一点。随着构建可信产品的成本下降,初创公司的真正机会在于追求在位者不愿追求的市场和客户。
这里实际上已经有几个有说服力的案例研究。
Ethena 围绕 delta 中性对冲构建了一种合成美元产品,这是传统公司显然理解的策略(基差交易),但他们无法或不愿将其带到加密交易所。他们现在已将其规模扩大到 54 亿美元的 AUM。
Pump.fun 和 fomo 横空出世,在一种新颖的资产类别(memecoin)中创造了全新的交易体验,并围绕这一楔子建立了大量分发。它们现在是本轮加密周期最大的成功故事之二。
Hyperliquid 进入了一个由 Binance、Bybit 和 OKX 主导的衍生品市场,并迅速夺取了市场份额。它还在为 OpenAI 和 Anthropic 等上市前公司上线永续合约,这是传统交易所不会做的事情。这些市场吸引了新的交易者和流动性,正如你可以在 SpaceX IPO 当天创建的钱包中看到的那样:
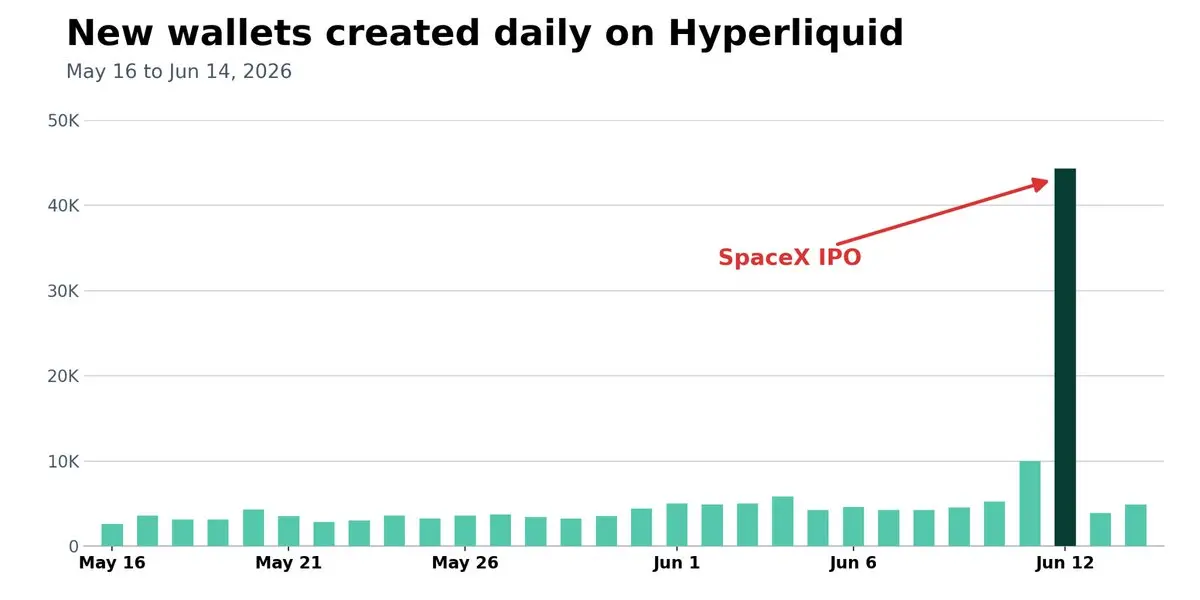
来源:HyperTracker
在资本方面, Project 0 为传统 PB 不愿接受作为放贷抵押的 DeFi 抵押品提供融资。而在专有数据方面, USD.ai 可以承保以 GPU 为支持的贷款,这是银行几乎没有经验的资产类别。
共同点是,这些企业追求的是在位者没有服务的市场,无论是由于监管、运营复杂性、声誉风险,还是仅仅因为机会看起来太小。对于初创公司来说,总会有这样的开口可以不对称地竞争,正如我们在整个加密历史中所见,并预计会继续看到。
这就是 AI 与 DeFi 的结合如此引人注目的原因。AI 正在显著降低构建金融产品的成本,而 DeFi 使初创公司能够触达客户并获取资本,而无需重建整个金融栈。
当然,风险承受能力本身并不是一道持久的护城河。监管会跟上,而一旦某个市场被证明,在位者就会跟进(参见 BTC 现货市场)。但初创公司并不需要在第一天就拥有护城河。它们只需要一个在位者不会追求的开口,以及足够的时间将其转化为三道护城河中的一道(或几道),然后就可以从那里开始复利增长。
我们相信,未来十年将有数万亿美元的金融活动上链,而 AI 将使构建服务这些活动的产品比以往任何时候都更容易。
但尽管软件正在变得同质化,使金融企业有价值的东西并没有。客户、资本和专有数据仍然难以获取,而控制它们的企业将拥有定价权。
这就是我们对下一代 DeFi 公司如此看好的原因。随着 AI 开发者工具的普及,初创公司现在可以比以往更快、更便宜地与在位者竞争。一旦一家新公司建立起这些护城河之一,它就可以创造出极其持久的业务。
归根结底,你可以用最新、最强的 AI 模型分叉代码并生成它。但你无法简单地生成这些护城河中的任何一道,而这正是我们作为加密投资者的机会所在。