

美国 10 月 CPI 今晚 21:30 公布,市场预计整体与核心环比分别为 0.3%和 0.2%,由于去年 10 月停摆期间没有采集价格数据,本次不会公布官方同比读数。北京时间明早 6 点左右,CoreWeave 开三季度业绩电话会,市场真正要看的已经换成另一个数字,8.6 亿至 9.4 亿美元的季度利息支出,能不能被 2 亿至 2.6 亿美元的调整后营业利润接住。
北京时间今晚 21:30,先看 CPI。北京时间明早 6 点左右,CoreWeave 业绩电话会再交卷。真正要紧的是两份答案放在一起之后,AI 资产的估值逻辑会不会继续收紧。
一、CPI 缺了同比,今晚市场真正盯的是核心环比
这次 CPI 最大的特殊性在于它少了一项市场最熟悉的指标:同比。
2025 年 10 月,美国联邦政府经历 43 天停摆,劳工统计局没有完成当月 CPI 价格采集,也没有随后补齐。今年 10 月 CPI 因此缺少一个真实存在的 2025 年 10 月基准,劳工统计局不会公布整体和核心 CPI 的 12 个月同比变化。9 月最新官方数据仍是整体同比 3.7%、核心同比 2.6%,今晚公布的报告将直接从环比数据进入市场定价。
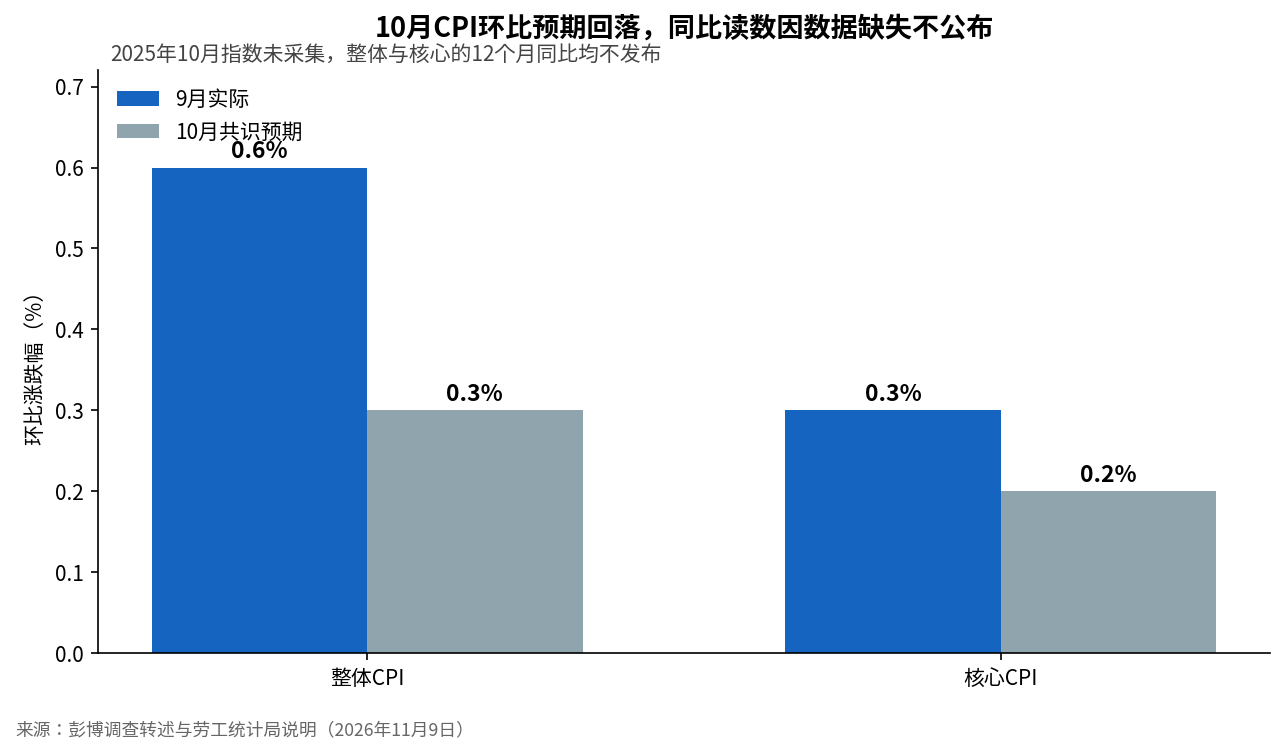
市场目前预计 10 月整体 CPI 环比上涨 0.3%,核心 CPI 上涨 0.2%,较 9 月的 0.6%和 0.3%明显降温。汽油价格回落会帮助整体 CPI 降速,对美联储而言,真正重要的仍然是剔除食品和能源后的核心通胀,尤其是住房、交通服务和其他粘性服务价格能否继续放缓。
这也是今晚数据容易出现反差的地方,数字低于预期未必等于利率压力解除。0.2%的核心环比基本符合预期,未必足以松动 12 月加息的定价。真正能推动利率交易重新定价的,是核心 CPI 明显低于 0.2%,或者反过来重新回到 0.3%以上。此前 10 月非农新增 16.5 万人,高于市场预期,12 月加息已经成为市场的主流定价,最新市场定价约 84%(CME 数据转述,11 月 9 日,非农公布前为 72.8%)。
今晚 CPI 真正影响的,是 12 月加息之外,2027 年的利率路径还能不能继续往上修。 美银与摩根士丹利目前预计 12 月和 3 月各加息一次,终点利率 4.25%至 4.5%。如果核心环比只有 0.2%甚至更低,长端美债收益率、美元和高估值科技股都有机会获得喘息。如果核心通胀重新达到 0.3%甚至更高,市场会重新讨论高利率维持更久,而 AI 板块恰恰是对资金成本变化传导最快的资产之一。
也就是说,CPI 回答的是钱贵不贵。CoreWeave 的财报要回答的是,即使钱贵,AI 基础设施还能不能赚回来。
二、CoreWeave 最大的考题,从营收换成了利息
CoreWeave 的营收增长已经很难成为最大的悬念。公司二季度营收 25.75 亿美元,同比增长约 112.5%。截至 6 月底,收入积压约 1040 亿美元,三季度初又新增超过 250 亿美元的客户承诺。活跃电力装机达到 1.5 吉瓦,签约电力规模约 3.7 吉瓦。需求端的故事依然很强。
但市场现在真正关心的是,这些订单究竟需要多少资金才能兑现,以及兑现之前产生的融资成本由谁承担。
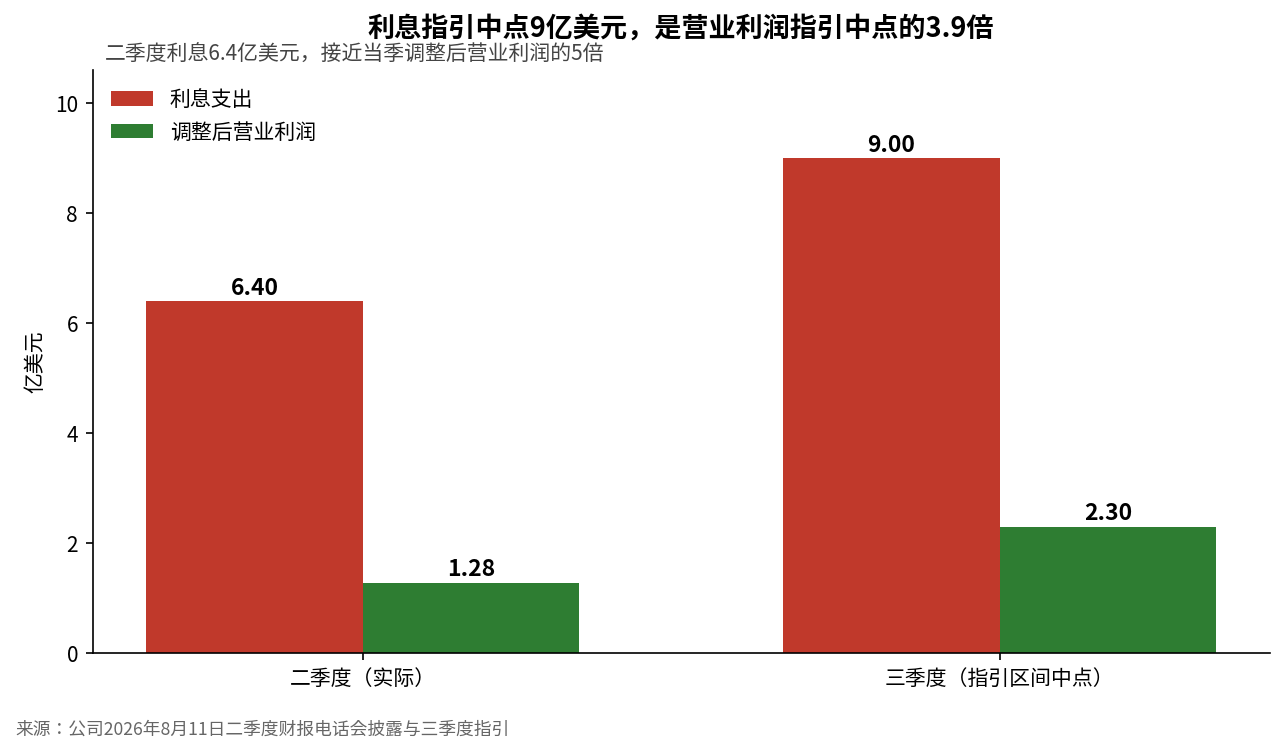
公司此前给出的三季度指引是营收 34.5 亿至 36 亿美元、利息支出 8.6 亿至 9.4 亿美元、调整后营业利润 2 亿至 2.6 亿美元。按区间中值计算,9 亿美元的利息对应 2.3 亿美元的调整后营业利润,约为 3.9 倍。这个数字本身已经足够说明问题,CoreWeave 正处在收入高速增长、融资成本同步吞噬经营利润的阶段。
二季度的实际数据更直观。公司当季营收 25.75 亿美元,GAAP 营业亏损 4900 万美元,利息支出 6.4 亿美元。调整后营业利润 1.28 亿美元,利息接近其 5 倍。调整后 EBITDA 达到 15.1 亿美元,表面上足以覆盖利息,但这没有解决真正的问题,CoreWeave 还需要不断投入巨额资本,把订单变成真正能够产生收入的算力。
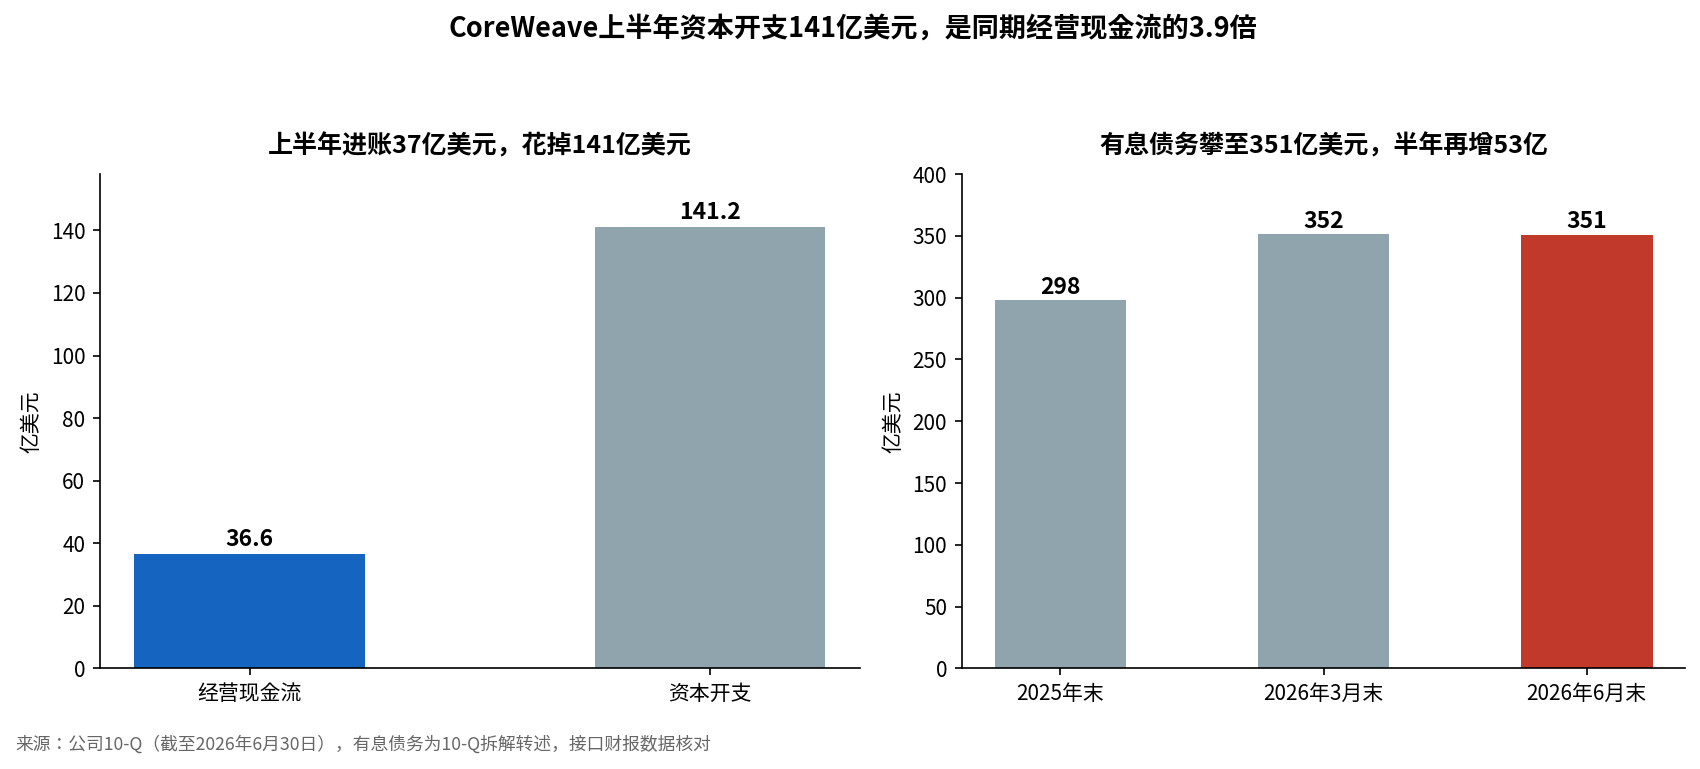
这也是为什么只看 EBITDA 容易低估风险。二季度资本开支约 94 亿美元,略超指引上限(公司电话会披露)。上半年资本开支约 141 亿美元(现金流量表),同期经营现金流只有约 36.6 亿美元。公司有能力产生现金,只是产生现金的速度远远赶不上扩张所需要的资金速度。
所以,明早财报里最值得读的已经从营收换成另外三件事:本季度实际利息支出落在什么位置,新增产能有多少已经上线并开始贡献收入,2027 年继续扩张所需要的融资准备到了什么程度。
1040 亿美元的订单积压是真实的,1.5 吉瓦的活跃装机也是真实的,但订单不是现金,装机也不是利润。只有新建的数据中心按期交付、客户按合同付款、经营现金流开始追上资本开支,CoreWeave 的高杠杆才称得上杠杆。
三、债券先于股票投票,市场担心的是融资链条
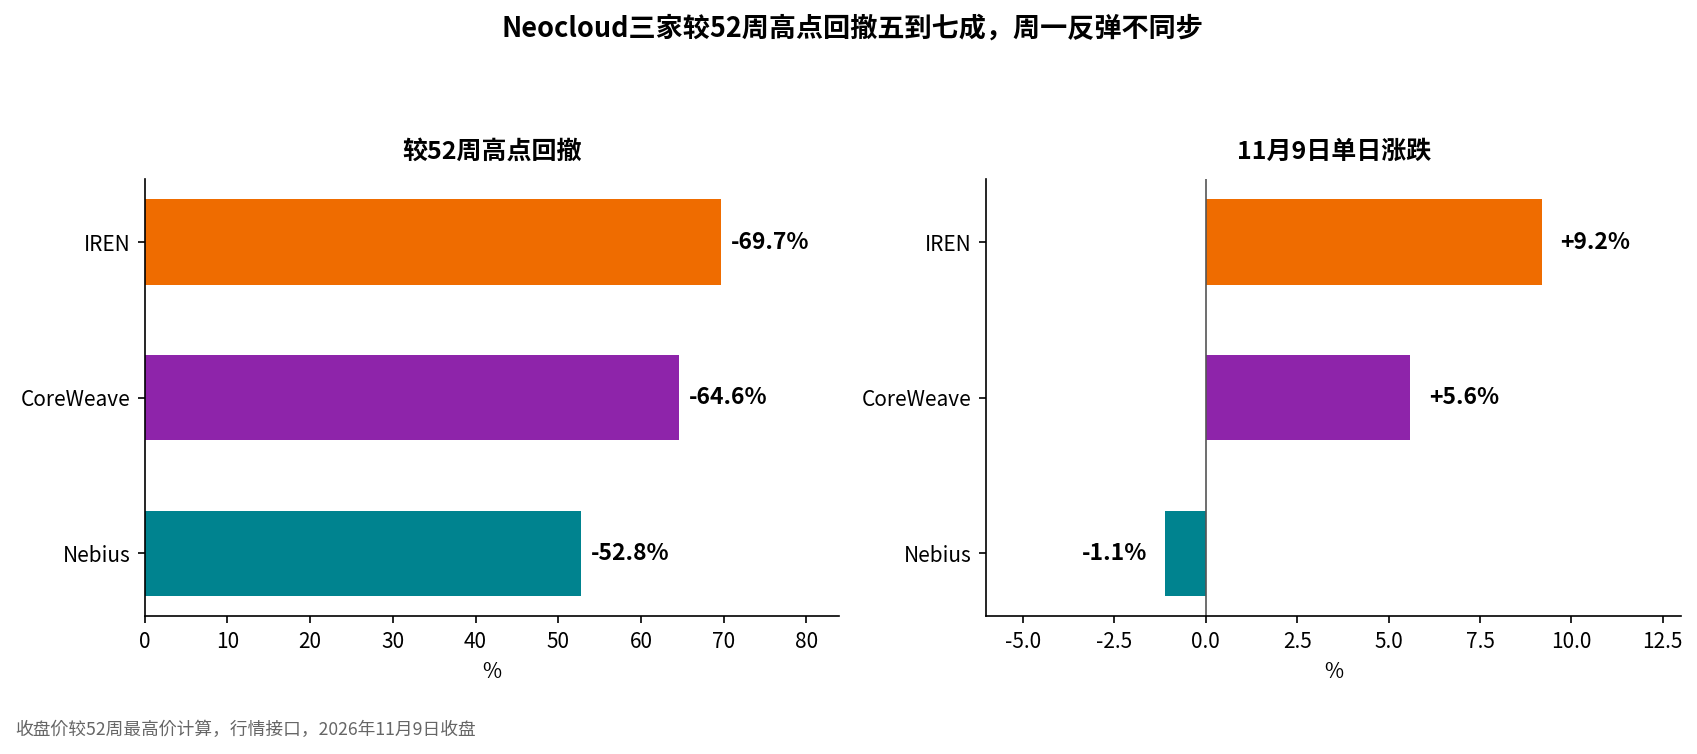
如果只看周一的美股,很容易认为上周的 AI 下跌已经结束。SOXX 上涨 7.49%,AMD 上涨 13.26%,博通上涨 8.78%,CoreWeave 上涨 5.56%,市场出现了明显的跌深反弹(行情接口,11 月 9 日收盘)。
但信用市场给出的信号没有这么乐观:CoreWeave 8.5%票息、2032 年到期的美元债此前跌至约 71 美分,单周下跌约 8.5 点。无抵押债收益率已经从此前约 10%的水平升至 15%左右,五年期 CDS 利差突破 1100 个基点。这个定价没有在说 AI 没有需求。它在说,市场开始要求 AI 基础设施公司为高杠杆、高资本开支和再融资风险支付更高的价格。
更要紧的信号是,这种压力正在向产业链其他位置扩散。高盛近期信用市场观察显示,芯片板块 CDS 利差三个月来首次反超大型云厂商。市场此前习惯把 AI 融资风险理解为云厂商需要借钱建设数据中心,现在开始进一步追问,如果云厂商自己控制资本开支,Neocloud 的订单还能增长多快,如果融资成本继续上升,芯片厂商、数据中心运营商和 GPU 云之间的信用风险会不会同时抬升。
微软的动作也让这个问题更加现实。据 CNBC 11 月 6 日报道,微软正在重新评估 Neocloud 合作伙伴名单,并倾向于优先使用自己的数据中心资源。微软尚未决定具体淘汰哪家供应商,但已经放弃英国 Nscale 的一处站点,并未续签得州相关合同。
这并不等于微软正在抛弃 Neocloud,更不意味着 AI 需求突然消失。真正的变化是,客户开始比过去更加认真地审视向第三方购买算力和自己建设算力之间的经济性。对 CoreWeave 这样的公司来说,客户愿意签多大的订单是一回事,订单能不能按期交付、客户会不会继续追加、融资机构愿不愿意为下一批数据中心提供资金,则是另一回事。
因此,AI 基础设施的估值逻辑正在变化,重心从需求有多强,转向需求、融资和现金回收能不能同时成立。
四、今晚之后,AI 交易看什么?
把 CPI 和 CoreWeave 放在一起,今晚其实是一场很清晰的压力测试,结果大致落在四种组合里。
CPI 低于预期、CoreWeave 财报稳健,是 AI 资产最舒服的组合。核心 CPI 低于预期,长端收益率回落。CoreWeave 同时给出较低的利息支出、顺利上线的产能以及清晰的融资安排,市场就会重新相信高资本开支只是扩张阶段的暂时现象。这样的组合下,不能排除 CoreWeave、AMD、博通、数据中心和其他高贝塔 AI 资产延续反弹的可能性。
CPI 高于预期、CoreWeave 财报仍然稳健,市场会开始分化。利率继续偏高,真正拥有现金流、客户质量和融资能力的公司可能继续获得资金,高杠杆 Neocloud 的估值修复会受到限制。AI 行情不会因此结束,但整体买入 AI 板块的策略会越来越难,市场会更看重谁能够把订单真正转化成现金。
真正需要警惕的是 CPI 高于预期、CoreWeave 同时暴露融资压力。如果核心通胀重新达到 0.3%甚至更高,长端利率继续上行,而 CoreWeave 的利息支出超过指引上限、产能交付出现延迟,或者管理层对 2027 年融资安排给不出足够清晰的答案,上周的 AI 下跌就可能超出仓位出清的范围,估值体系会开始进一步收缩。
反过来,CPI 低于预期但 CoreWeave 财报偏弱,也不能简单理解成 AI 板块全面利好。利率下降可以缓解估值压力,却解决不了公司的现金流和债务问题。这种情况下,资金更可能从高杠杆 AI 基础设施转向资产负债表更健康、自由现金流更强的 AI 受益者。
这也是今晚最值得看的地方:CPI 决定资金成本,CoreWeave 决定高资金成本下 AI 扩张还能不能成立。 前者影响整个市场的估值分母,后者直接检验 AI 基础设施公司的盈利和现金流能否覆盖这套扩张模式。
周一的反弹说明市场愿意重新买入被砸下来的 AI 资产,但反弹能不能变成趋势修复,不能只看股价。今晚 21:30 先看核心 CPI,明早再看 CoreWeave 的利息、产能和融资。对高贝塔 AI 资产而言,这两个数字组合起来,比单独一份财报或一个宏观数据更有意义。
五、写在最后:AI 需求没有消失,贵的是为 AI 买单的钱
CoreWeave 目前最值得警惕的,不是 1040 亿美元订单积压突然消失,也不是 AI 需求被证伪。真正的问题是,AI 基础设施的收入兑现需要时间,而债务利息和资本开支是现在就要支付的。
二季度 6.4 亿美元利息对应 1.28 亿美元调整后营业利润,三季度公司自己给出的指引把这一比例推到接近 4 倍。上半年约 141 亿美元资本开支对应约 36.6 亿美元经营现金流。只要资本开支继续高速增长,公司就需要持续进入债务和股权融资市场,融资成本一旦继续上升,建立在高增长基础上的估值就会越来越依赖未来几年能否顺利兑现现金流。
所以,今晚的读法不止 CPI 是 0.2%还是 0.3%,也不止 CoreWeave 盘后的涨跌。真正要核对的,是利率、利息、产能和融资这四个变量能不能同时成立。
如果 CPI 降温、CoreWeave 融资能力稳定,AI 交易可能从上周的恐慌性去杠杆重新回到基本面交易。如果 CPI 继续高于预期,同时 CoreWeave 的融资压力进一步暴露,市场就需要重新给高杠杆 AI 基础设施定价。
这一次,市场要回答的已经换成另一个更现实的问题:AI 的繁荣,到底需要多少钱才能继续?
免责声明:
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。