

原文作者:@PinkBrains_io
原文编译:AididiaoJP,Foresight News
AI 算力债务狂飙,链上信贷补上银行缺口
马斯克给 AI 算力热泼了一盆冷水。他在回应 Chamath 时说,过去几周,债务市场几乎对一类公司关上了大门:收入严重依赖 AI 数据中心、缺少其他大额收入来源的公司。
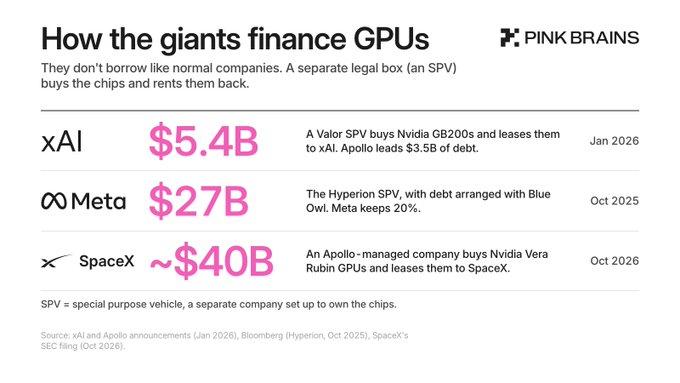
SpaceX 是个例外。它签下 400 亿美元金融租赁,用于采购英伟达 Vera Rubin 芯片,牵头方包括 Apollo 和高盛,预计年底前完成。SpaceX 称这是史上最大 GPU 融资。它有投资级评级,还有 Starlink 和火箭发射两块收入。
马斯克的判断更冷峻:200 多家 neocloud 将迎来大规模出清和整合。neocloud 指只出租 GPU 的云公司,CoreWeave、Nebius、Lambda、Crusoe 以及数百家小公司都在其中。亚马逊、谷歌、微软则是「超大规模云厂商」。
信用市场已经在为此定价。10 月中旬,CoreWeave 的信用违约互换创下纪录,意味着未来 5 年违约概率超过 60%。Gartner 预计,到 2030 年,超过 80% 的 neocloud 将停止独立运营。
但算力需求还在涨。Silicon Data 的 neocloud 指数显示,9 月 28 日至 10 月 27 日,专业 GPU 云上的 B200 每小时租金从 5.78 美元涨到 6.47 美元。更说明问题的是 H100:它 2022 年上市,此后英伟达已推出两代新产品,按理说该贬值,租金却比去年 12 月贵了 45%——需求旺到连旧芯片都抢手。
需求旺,运营商就得买更多 GPU。GPU 贵、扩张快,自有资金不够,只能借钱。但银行的钱只流向大 neocloud(GPU 云厂商),只有几百块 GPU 的小运营商大多借不到。
融资缺口由此出现:小运营商手里有租金收入、有芯片,却拿不到银行贷款。于是 GPU 开始变成抵押品,由稳定币存款支持的链上信贷进场,补上银行不愿覆盖的那一段。
一、算力变成债务生意,银行只做大单
AI 算力已经是一门债务生意。American Compute 统计,2023 年以来有 110 笔公开的 GPU 和数据中心融资,合计 1970 亿美元新资金,其中 92% 在 2025 年和 2026 年募集。
银行主导市场。2025 年 7 月以来,49 笔明确贷款方的交易中,32 笔由摩根大通、高盛、摩根士丹利或三菱日联牵头。
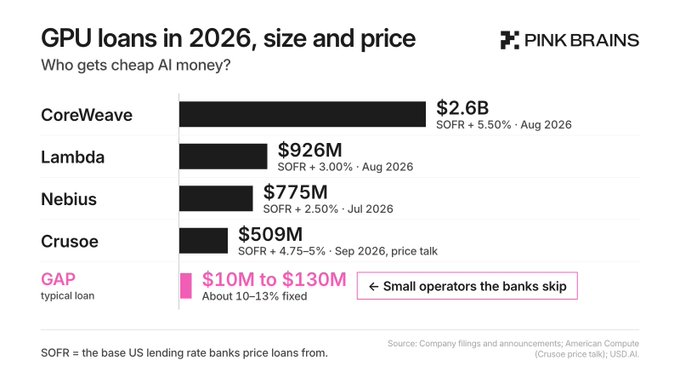
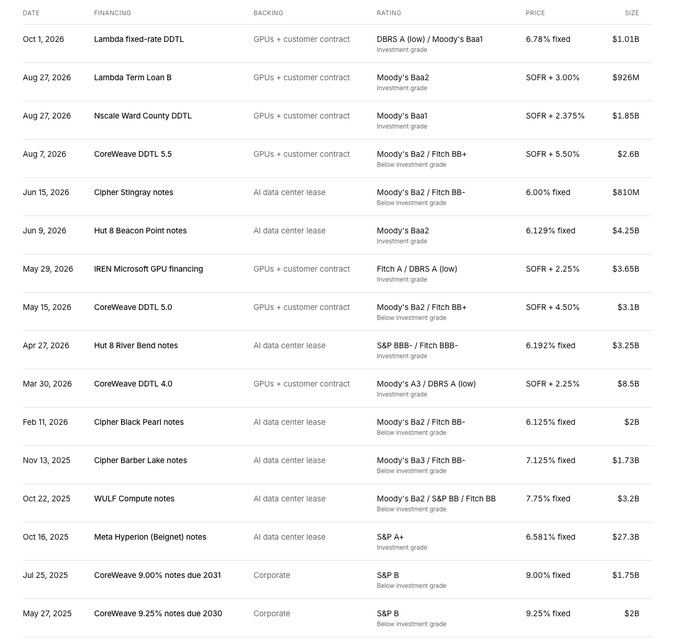
定价取决于租户,而非芯片。2026 年,由投资级租赁合同支持的贷款利率为 SOFR+2.25% 至 3.0%;无评级或次投资级贷款利率为 SOFR+4.5% 至 5.5%,或 9% 至 10% 固定利率。SOFR 是以美国国债为抵押的隔夜借款利率,也是多数美国贷款的定价基础。
CoreWeave 拿了名单上最大的一笔贷款,利率也是最高的。它的贷款利率比基准 SOFR 高 5.50 个百分点,比 Nebius 贵 3 个百分点。这个水平已经顶到银行给次投资级借款人的区间上沿——借得最多,付得也最贵。
大买家通常不直接借公司贷款,而用 SPV。SPV 是一个独立法律实体,买芯片、出租、背债,把芯片、租约和债务放在公司主体之外。
这套结构在顶端有效,往下走,经济上就不划算了。据 The Token Dispatch,银行尽调成本不随交易规模变化。10 亿美元贷款上,这是零头;3000 万美元贷款上,尽调成本可能直接让交易泡汤。
关键变化是:银行掌握了 GPU 信贷定价权,但只覆盖大到值得尽调的借款人。谁来服务小 neocloud?链上信贷。
二、GPU 抵押贷:像车贷,不像房贷
USD.AI 是一个样本。它用稳定币存款放贷,拿 GPU 和租赁合同作抵押。10 月报告显示,已发起 20 笔融资,合计 5.31 亿美元,单笔从几十万美元到 1.289 亿美元。
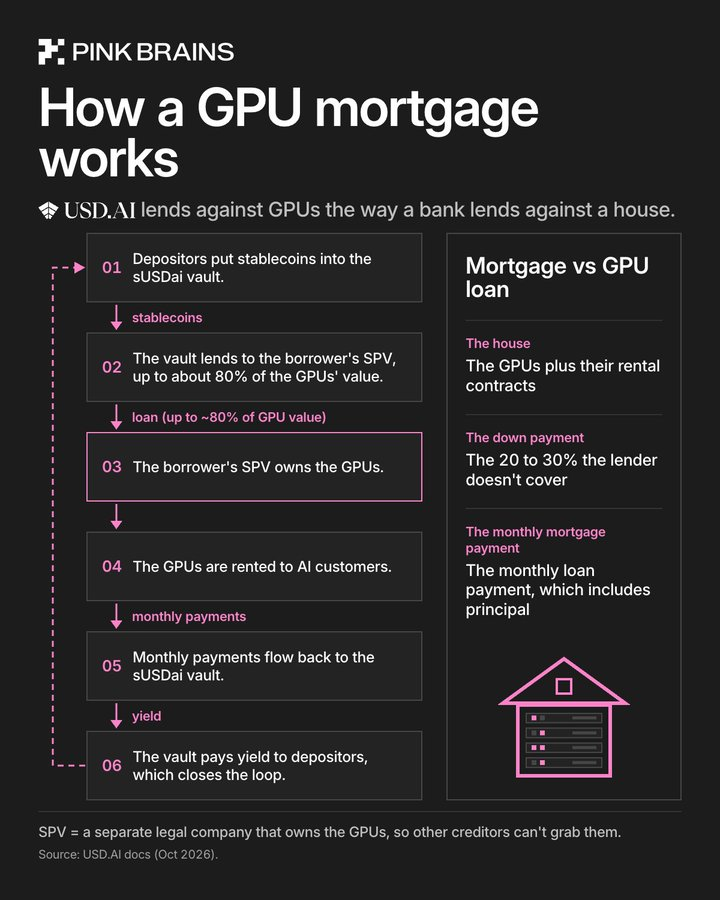
它把银行的 SPV 结构下放到中型交易。借款人的 SPV 拥有 GPU,USD.AI 持有服务器和 SPV 股权的第一优先留置权。贷款通常覆盖 70% 至 80% 硬件成本,借款人自付其余部分,资金放在托管账户,等服务器安装验证后才放款。租金收入随后还贷。
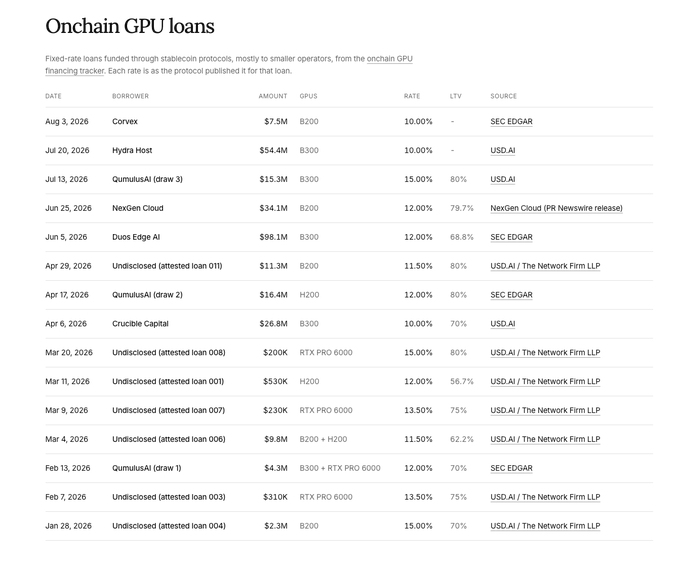
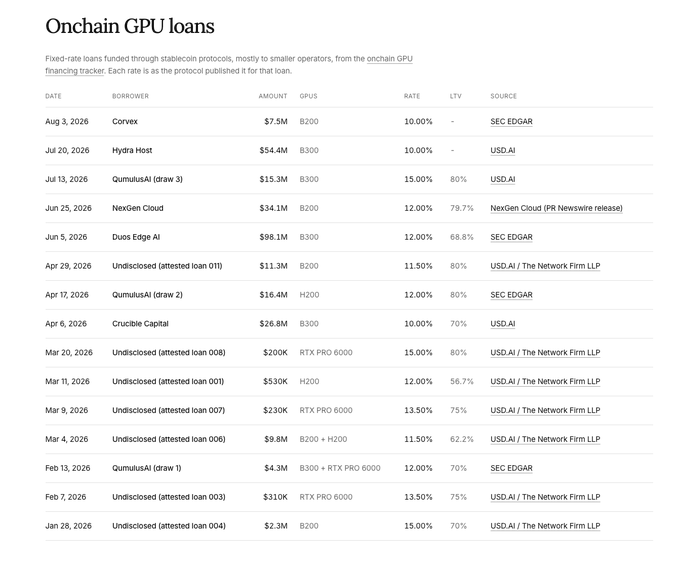
借款人付得比银行贵。USD.AI 价目表从投资级租赁合同的 7%,到无合同部署的 15%。2026 年 1 月至 8 月跟踪的 15 笔贷款,利率在 10% 至 15%,中位数 12%。银行次投资级借款人的固定利率约 9% 至 10%。卖点不是价格,是准入和速度:USD.AI 称贷款可在 7 天内完成。
违约怎么办?代理方先尝试让 SPV 换运营商继续运行,或整体出售以偿还贷款;失败后,才通过 IT 资产处置商逐台卖服务器。
GPU 抵押贷更像车贷,不像房贷。房子能撑 100 年,GPU 两三年就可能落伍。所以 USD.AI 贷款期限约 3 年,不是 30 年;抵押规则只接受最新芯片:B200、B300、GB200、GB300、VR200,以及 AMD 的 MI455X 和 MI430X。残值保修每年 150 个基点,从收益中扣除,覆盖部分转售风险。
三、sUSDai 的收益从何而来
USDai 由 PYUSD 1:1 背书,PYUSD 储备包括美国国债,USDai 本身不生息。质押后得到 sUSDai,这个金库资助贷款并累积利息。只有 sUSDai 持有人承担 GPU 信用风险。赎回每 30 天分批处理,受可用流动性限制,贷款期限约 3 年。
目标收益率叫 CHIP Hurdle Rate,为 7%。11 月 1 日,sUSDai 年化收益率为 6.53%,USD.AI 注入约 12.8 万 USDai,把它抬到 7%。2026 年 1 月至 6 月初,平均收益率为 7.0%。
借款人支付的中位数利率约 12%,存款人赚约 7%,差额流向三个地方:150 个基点的残值保修、协议对利息的 10% 抽成、等待放贷期间停在国债利率上的闲置现金。
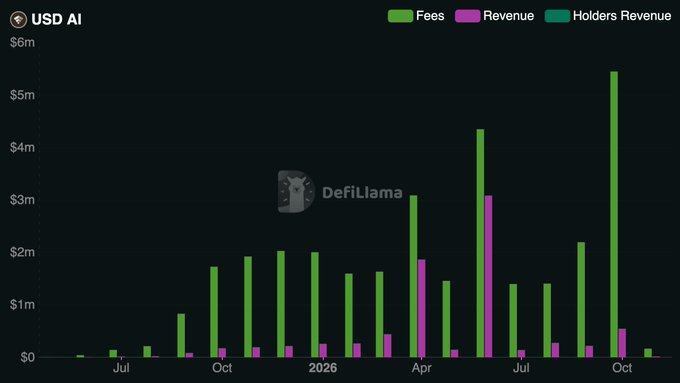
DefiLlama 显示,10 月费用 487 万美元,协议收入 48.7 万美元。收入是费用的 10%,与协议从 sUSDai 收益中保留的净息差一致。过去一年,协议毛收入 2475 万美元;发起费会抬高协议分成,包括 6 月 4 日约 300 万美元的收入高峰,次日 Duos 贷款公布。
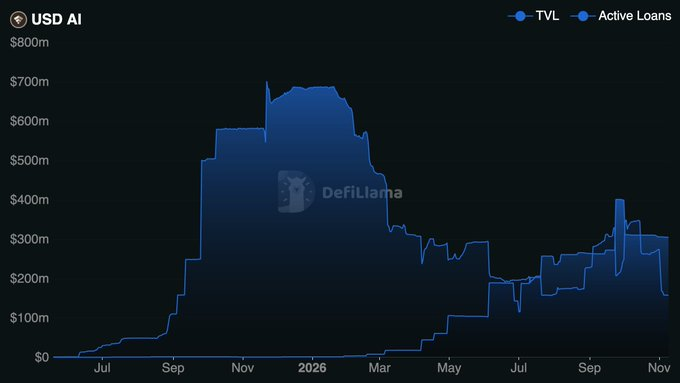
存款一度远超贷款。峰值近 7 亿美元时,贷款只有约 100 万美元,流入与空投预期有关。到 10 月中旬,活跃贷款 1.77 亿美元,另有 1.34 亿美元托管等待芯片交付;DefiLlama 的 3.095 亿美元活跃贷款,接近两者之和。闲置现金仍赚息,但只赚国债利率。GLX 就是为了更快把闲置资金放出去。
四、GLX:把贷款卖出去,再贷一次
对 USD.AI 来说,持有 3 年期贷款,就意味着要承担 3 年违约风险。而且借款人一旦规模做大,就可能转去更便宜的银行贷款——Sharon AI 就以 9.95% 的利率转投了银行。
资金端也有压力。存款人每 30 天可赎回,贷款却长达 3 年。类似期限错配曾拖垮 Celsius。30 天排队能减缓挤兑,但不能消除错配。很多存款还是冲空投来的:峰值近 7 亿美元,贷出不足 100 万美元。10 月 15 日约 3.11 亿美元已部署,其中 1.77 亿美元活跃贷款、1.34 亿美元托管。
GLX 在 10 月 1 日推出,打破存款与贷款的一一对应。sUSDai 资助一笔贷款,贷款经过数月按时还款「养熟」,再被出售,现金再去放新贷。外部贷款方也可在发起时加入。10 月 29 日,Silver Point Capital 和 Victory Park Capital 与 USD.AI 共同向 NexGen Cloud 提供 1.06 亿美元 4 年期贷款,用于芬兰 1728 块 B300。GLX 累计流转已超过 2 亿美元。
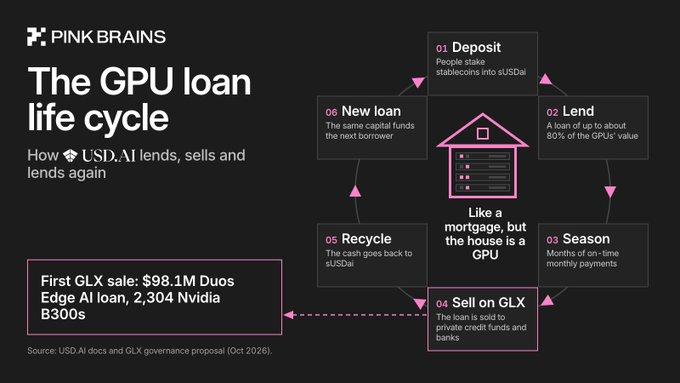
价格上,最低按面值 100 出售,也就是不打折、按原价卖。100.5 以上是「商业指导价」,鼓励卖到这个水平,但不是硬性最低价。99.5 是底价,只在一种情况下允许:30 天赎回排队后,赎回请求仍超过可用现金,也就是流动性吃紧时,才允许微折出售。
收益上,出售所得 60% 归运营 GLX 的 USD.AI Inc.,40% 归 Yield Reserve。Yield Reserve 是一笔收益储备金,用来把 sUSDai 的收益率补向 7% 的目标。折价出售不参与分成。
买家上,买家不能与提案方有经济关联,防止自买自卖。
举例:1000 万美元贷款按 100.5 卖出,5 万美元收益分 3 万和 2 万。按 USD.AI 报价的 2% 至 3% 发起费,再贷这 1000 万美元可赚 20 万至 30 万美元。钱赚在再贷,不在售价。
目前唯一一笔已退出的贷款,来自 Duos Edge AI。
2026 年 6 月 5 日,USD.AI 向纳斯达克上市公司 Duos Technologies 的子公司 Duos Edge AI 发放 9810 万美元 3 年期贷款,抵押品是 2304 块 B300 芯片。若贷款坏账,USD.AI 只能追讨 SPV 和芯片,追不到 Duos 本身——风险被隔离在 SPV 里。
9 月,另一家 GPU 运营商 Axe Compute 买下整个 SPV,替它还清约 8780 万美元贷款。Axe 拿到的是一个已签 5 年租约的算力集群,预期收入 3.646 亿美元。
对 USD.AI 来说,这笔贷款不到 4 个月就收回大部分资金,可以继续放贷。
五、CHIP 回购与规模天花板
对 CHIP 持有人,上述业务最终落到协议对 sUSDai 利息的 10% 抽成。金库贷出越多,抽成越大。
GLX 有两面。卖掉贷款会带走利息,发起费归 USD.AI Inc.;但现金回来再按约 12% 放贷,而不是躺在国债利率上。
回购已经启动。sUSDai 净息差在扣除 CHIP Foundation 成本后,100% 用于程序化购买 CHIP。USD.AI 没有设固定金额或时间表。发起费留在 USD.AI Inc.,多余部分可买 CHIP;贷款出售收益按 60% 和 40% 分配。USDai 的费用开关暂未打开。
按 10 月 26 日回购价计算,CHIP 流通市值约 9000 万美元,对应 20 亿枚、每枚 0.0448 美元。
回购程序一年能买多少,取决于按哪个口径算:按过去 12 个月的平均水平,一年约买流通量的 2.5%;按现在的速度,约 6.5%。
10 月 26 日,也就是回购路由启动前两天,USD.AI Inc.还手动用 100 万 USDC 买了约 2200 万枚 CHIP,均价 0.044756 美元,占流通量约 1.1%。
这一笔相当于程序按过去口径跑 5 到 6 个月、按当前速度跑 2 个月——买得又急又多。
长期目标是回购量超过奖励发行量。排放已从第一季的 3% 降到第二季的 2.25%;一旦购买超过新发行,奖励将转向月度、收入资助的安排。多数 DeFi 回购靠交易费,CHIP 回购靠 GPU 贷款利息,只能随贷款规模增长。
规模还很小。2026 年 GPU 支持债务募集 484 亿美元,链上贷款方持有不到 1%。按约 12% 贷款利率和 10% 协议抽成,每拿下 1% 市场,一年约资助 580 万美元 CHIP 回购,约当前流通市值 6.5%;拿下 5%,约三分之一。USD.AI 占链上部分 93%,GAIB、Forum Markets 和 Falcon Finance 排在后面。
六、链上 GPU 融资的增长边界
GPU 贷款能成立,是因为抵押品能收租,且租金还在涨。风险也在资产上:GPU 贬值快,英伟达新一代产品可能同时压低租金和转售价格,而链上贷款方服务的小 neocloud,正是最可能被整合的一群。
但增长的理由也不少。银行基本已对小型运营商关闭大门,各州监管规则又不统一,这对能在几天内完成放款的贷款方构成优势。美国中期选举后可能出台的数据中心限制,或将推动建设转向更小规模的站点,更适合按集群快速放贷的模式。
美国以外的需求也在上升。英伟达主权 AI 业务收入今年增长逾两倍,超过 300 亿美元,加拿大、法国、荷兰、新加坡和英国是主要贡献者。这部分产能中,有一部分会通过 NexGen Cloud、Sharon AI 等本地新云商落地,而它们正是链上贷款方目前瞄准的中型借款人。
目前链上 GPU 金融在 2026 年 GPU 支持债务总额中的占比仍不到 1%。它填补的是银行不愿覆盖的缺口,而非替代银行。协议本身的增长,也不等于代币价格上涨。