

原文作者:赵颖
原文来源: 华尔街见闻
经济繁荣孕育下一场危机的种子,这正是经济学家海曼·明斯基留给世人最深刻的警示。如今,AI热潮驱动美股升至高位,借贷成本依然宽松,表面平静之下,衡量金融脆弱性的关键指标正悄然移动。德意志银行认为, 美国尚未触及历史危机前夕的"红色警戒区",但若当前趋势延续,这一距离可能在2028年前后明显收窄。
据追风交易台,德意志银行在最新的报告中,通过最新金融危机预测框架指出,资产价格快速上涨与信贷强劲扩张的"双高"组合,历史上是引爆危机最危险的前兆。按照该框架,一旦两项指标同时越过阈值进入"红色区间",企业部门在未来三年内发生金融危机的概率高达45%。
就当前而言,美股涨幅已轻松跨越资产价格门槛,但企业杠杆率的上升迄今为止仍属温和。这意味着本轮AI行情更像是一场以股票和实物投资为主导的技术驱动热潮,而非依赖大规模举债的传统泡沫。
不过,德意志银行同时警告,AI相关投资的资金来源正在从经营性现金流向外部融资(包括债务融资)切换,美国到2028年将向"红区警戒区"明显靠近,但预计仍会停留在边界之外。
明斯基时刻:稳定本身即为不稳定
明斯基最著名的论断是"稳定即不稳定"——好日子持续越久,借贷双方就越敢于冒险,直至下一场危机的条件悄然成熟。
德意志银行报告正是在这一理论框架下提出核心问题:自2008年全球金融危机以来,尽管相继经历了新冠疫情冲击、地缘政治冲突、通胀飙升以及数十年来最激进的全球货币紧缩周期,全球却始终未爆发一场具有持久宏观影响的重大金融危机。即便是2023年美国地区银行业动荡,也相对迅速地得到了控制。
这种表面上的稳定,恰恰构成了明斯基逻辑的潜在温床。正因如此,德意志银行研究团队认为,当下最值得追问的问题不是"为什么没有发生危机",而是"下一个脆弱性正在哪里积聚"。
美国仍在"红区"之外,2028年或成关键观察节点
据德意志银行报告,该行采用的GHSS框架以企业债务/GDP的三年期变化幅度和实际股价三年涨幅作为两个核心坐标轴, 以企业债务/GDP上升超过9个百分点、实际股价上涨超过26%作为进入"红色区间"的双重门槛。
历史比较揭示了这一框架的预测效力。日本1989年泡沫经济崩溃前,以及泰国1994年前后,两项指标均曾大幅超越"红区"边界。2008年金融危机前,欧元区在少数外围国家的带动下同样进入了危险区域。相比之下,2000年互联网泡沫期间,美国股价涨幅虽然急剧,但杠杆累积相对温和,整体仍处于"红区"之外——这在一定程度上解释了为何随后的深度股市熊市并未演变为全面金融危机。
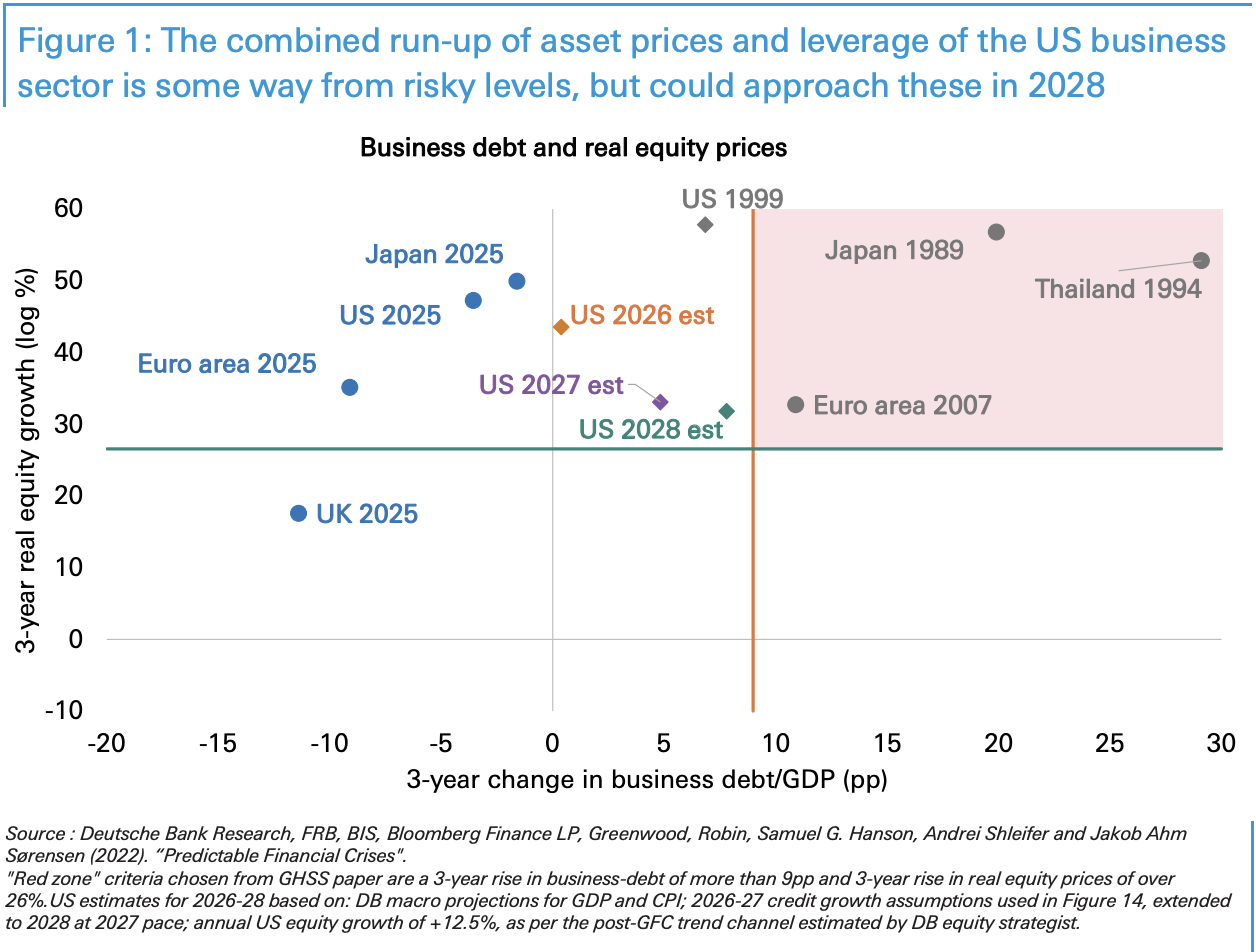
德意志银行的测算显示,美国当前处于坐标图的相对安全位置,2025年企业杠杆率的增速依然克制。按照该行测算,在基准假设下——包括该行宏观GDP和通胀预测、2027年的信贷增速外推至2028年、以及参照金融危机后趋势的年化12.5%股价增速—— 美国到2028年将向"红区"明显靠近,但预计仍会停留在边界之外。
AI热潮:投资驱动还是债务泡沫?
当前市场的核心争议在于,本轮AI浪潮究竟是一场理性的技术投资周期,还是另一个以不同面貌呈现的信贷扩张泡沫。
德意志银行的分析给出了一个相对审慎的判断:迄今为止,AI热潮的驱动力更多来自股票价格上涨和实体资本支出,而非系统性的加杠杆行为。这与互联网泡沫期间的情形具有一定相似性——后者同样以股价飙升为主要特征,债务积累有限,最终虽引发严重股市调整,却未触发全面金融危机。
然而,报告同时提示一个结构性转变: AI相关资本支出的融资来源正在发生迁移,从企业自有的经营现金流逐步向外部债务融资转移。 若这一趋势持续,信贷增长与股价上涨能否保持当前状态,将成为判断下一阶段风险走向的关键变量。正如报告所言,"这一AI建设新阶段中信贷如何反应,或将成为核心所在"。
其他潜在风险:私人信贷与主权资产负债表
除AI相关风险外,德意志银行报告还指向另外两个潜在的危机候选领域:私人信贷市场的快速扩张,以及全球主权资产负债表的普遍拉伸。
报告指出,2008年后的监管改革和更快速的政策干预机制,使危机的传导和蔓延变得更加困难——这也是过去十余年间全球成功规避重大金融危机的重要制度性原因。然而,私人信贷市场在监管覆盖相对薄弱的灰色地带快速膨胀,主权债务规模在多轮财政扩张后持续攀升,二者均构成系统性风险的潜在积聚点,需要投资者持续关注。
综合来看,德意志银行的结论并非警报,而是一份基于量化框架的前瞻性压力测试。按其估算,2028年是值得标注的观察节点。在那之前,大量变量仍有充足时间发生变化,但关键在于:明斯基的逻辑从未失效——越是平静,越需警惕。