


作者: 张锦怡 ,DeepTech 深科技
当地时间 11 月 3 日,美国中期选举投票结束。民主党重新夺回参众两院的控制权,并在得克萨斯州、佐治亚州等共和党长期占优的州赢得州长选举。尽管部分选区仍在计票,但美国的政治格局已然生变。
未来两年内,特朗普将面对一个由民主党控制的国会。民主党可以通过立法、预算审查和国会调查,对白宫政策施加更多制约。与此同时,多个州的政府领导人也发生更替,联邦和地方层面的产业政策都可能随之调整。
科技行业将是受到这些政策变化影响的重要领域之一。近年来快速扩张的数据中心可能面临更严格的审批,AI 企业需要应对新的监管要求,半导体补贴和对华芯片出口管制也将进入新一轮政策博弈。
11 月 4 日,美股市场已经出现分化。标普 500 指数收涨 1.6%,纳斯达克指数上涨 1.4%,但 AI 基础设施板块普遍下跌。费城半导体指数跌 3.1%,电力公司 Vistra Energy 大跌 13.83%,数据中心温控设备商 Vertiv 下跌 12.89%,燃料电池企业 Bloom Energy 也跌了 6.36%。
市场的担忧主要集中在数据中心建设上。过去几年,美国科技公司投入巨额资金采购芯片、扩建算力基础设施,许多项目的交付计划已经延伸至 2028 年甚至更晚。随着多个关键州的政府更替,这些项目的审批进度、建设成本和投资回报,都开始面临新的不确定性。
此外,作为共和党的重要政治捐助者,马斯克旗下企业也受到了冲击。11 月 4 日,特斯拉股价下跌约 3.3%,SpaceX 下跌约 3.8%。马斯克在本次中期选举中投入约 4.74 亿美元,但其支持的多名共和党候选人最终落败。
其中,马斯克商业布局高度集中的得州,更是在时隔 30 多年后迎来了民主党州长。
11 月 3 日,民主党候选人 Gina Hinojosa 击败共和党现任州长 Greg Abbott,成为得州 30 多年来首位民主党籍州长。
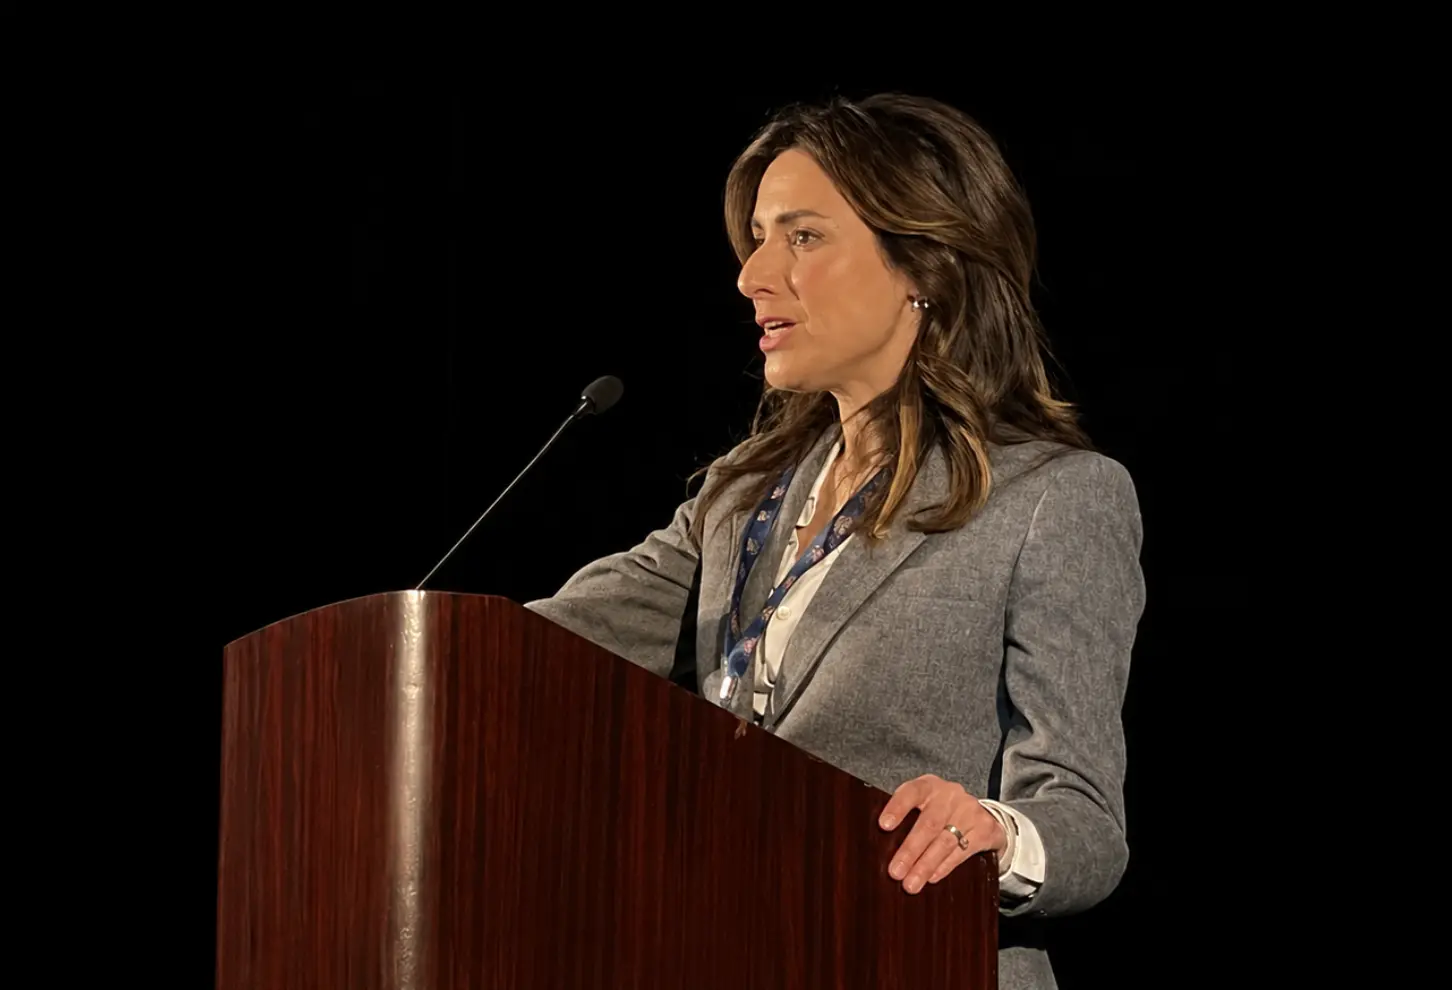
图|Gina Hinojosa(来源:Wikipedia)
竞选期间,Hinojosa 就曾明确提出,在新的监管法规出台之前暂停审批新增数据中心,并要求开发商承担更多电网扩建费用,同时削减相关税收优惠。如果这些政策落地,得州正在推进的大规模算力建设计划将受到直接影响。
过去几年,得州凭借充足的土地、相对低廉的电价,以及地方政府提供的税收优惠,吸引了大量科技公司和基础设施开发商,成为美国 AI 数据中心建设最活跃的地区之一。但随着大型数据中心集中落地,当地居民开始担心用电需求激增会推高家庭电价,冷却设施占用水资源,而巨额税收优惠也没有给周边社区带来相应收益。
类似的争议也出现在美国其他地区。例如,宾夕法尼亚州今年 8 月出台规定,要求数据中心开发商承担自身用电成本,并取消部分项目的快速审批通道;佐治亚州新当选的民主党州长 Keisha Lance Bottoms,此前也支持暂缓部分数据中心审批。
在已经公布结果的 45 项数据中心相关地方投票中,有 33 项倾向于加强限制。 要求约束数据中心扩张,已经成为美国地方政治中跨越党派的议题。
马斯克也将面临得州政策变化带来的压力。近年来,他先后将特斯拉和 SpaceX 总部迁至得州,并持续扩大当地的制造和算力基础设施投资。目前,SpaceX 规划及在建的数据中心容量已超过 9 吉瓦,部分项目位于得州。
此前,Hinojosa 还曾公开反对将部分州立土地资源交给 SpaceX 的计划。如今随着州政府更替,马斯克旗下企业在当地的新增建设项目,可能面临更长的审批周期和更高的基础设施成本。
不过,具体到整个美国数据中心行业,新政策的影响主要取决于项目处于哪个建设阶段。
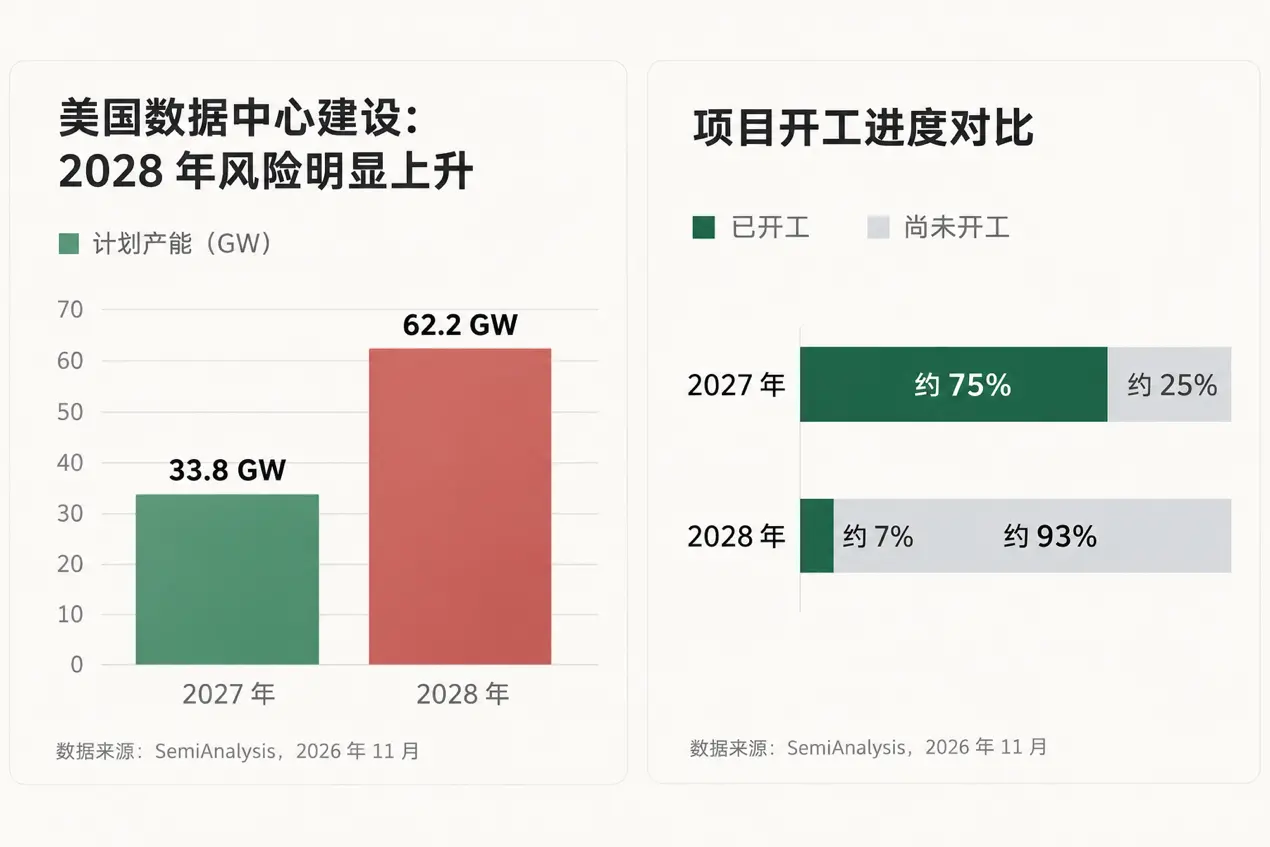
除了工期,建设成本也可能增加。在该机构统计的 20 半导体与基础设施研究机构 SemiAnalysis 在 11 月初发布的报告中指出, 美国数据中心的建设风险主要集中在 2028 年。相比之下,2027 年计划交付的产能大多已经进入施工阶段,受到地方政策调整的影响相对有限。
按照报告统计,美国数据中心建设规模排名前 20 的州,计划在 2027 年交付约 33.8 吉瓦(GW)产能,其中约四分之三已经开工。这些项目大多完成了选址、审批和设备采购,短期内调整建设计划的空间较小。
2028 年则有大量项目仍停留在规划阶段。美国当年预计净增约 62.2 吉瓦数据中心产能,而在重点追踪的 13 个州中,约 93% 的规划产能尚未开工,其中 10 个州刚刚选出了新州长。
(来源:DeepTech 制图)
德州占据了美国 2028 年新增规划产能的近三成。 考虑到大量项目尚未完成审批,如果新政府延长许可周期,或者提高用电、环保等方面的要求,部分原定于 2028 年投入运营的数据中心可能需要推迟交付。
20 位州长候选人中,有 15 人主张让数据中心企业承担更多电网扩建费用,12 人支持削减或取消税收优惠。对于开发商来说,新增支出将进一步压缩项目利润。
大型云服务商拥有相对充足的资金和成熟的数据中心网络,可以通过调整项目安排应对部分延期。对于依赖外部融资的数据中心开发商和新云厂商来说,建设周期延长会进一步增加资金压力。尤其是已经投入巨资采购 GPU、却迟迟无法完成机房建设和电网接入的企业,设备无法及时产生收入,贷款利息却仍需持续支付。
数据中心建设一旦延期,受到影响的还有依赖这些设施提供算力的大模型公司。
过去几年,OpenAI、Anthropic 等企业不断扩大训练和推理集群,并与云服务商、数据中心运营商签署长期采购协议,以提前锁定未来几年的算力资源。 这些合同保障了算力供应,但也让企业背负了巨额的长期支出。
正在筹备 IPO 的 Anthropic,将成为检验这种高投入商业模式的一个重要样本。
10 月 26 日, Anthropic 向美国证券交易委员会(SEC)提交 S-1 招股书 ,并于 11 月 2 日更新财务数据。公司最快可能在 11 月中旬上市。
根据招股书,Anthropic 今年前三季度营收约 332 亿美元,同比增长约 12 倍,同期经营亏损仍达到 12.6 亿美元。 尽管收入快速增长,公司仍需投入大量资金用于模型研发和算力采购。
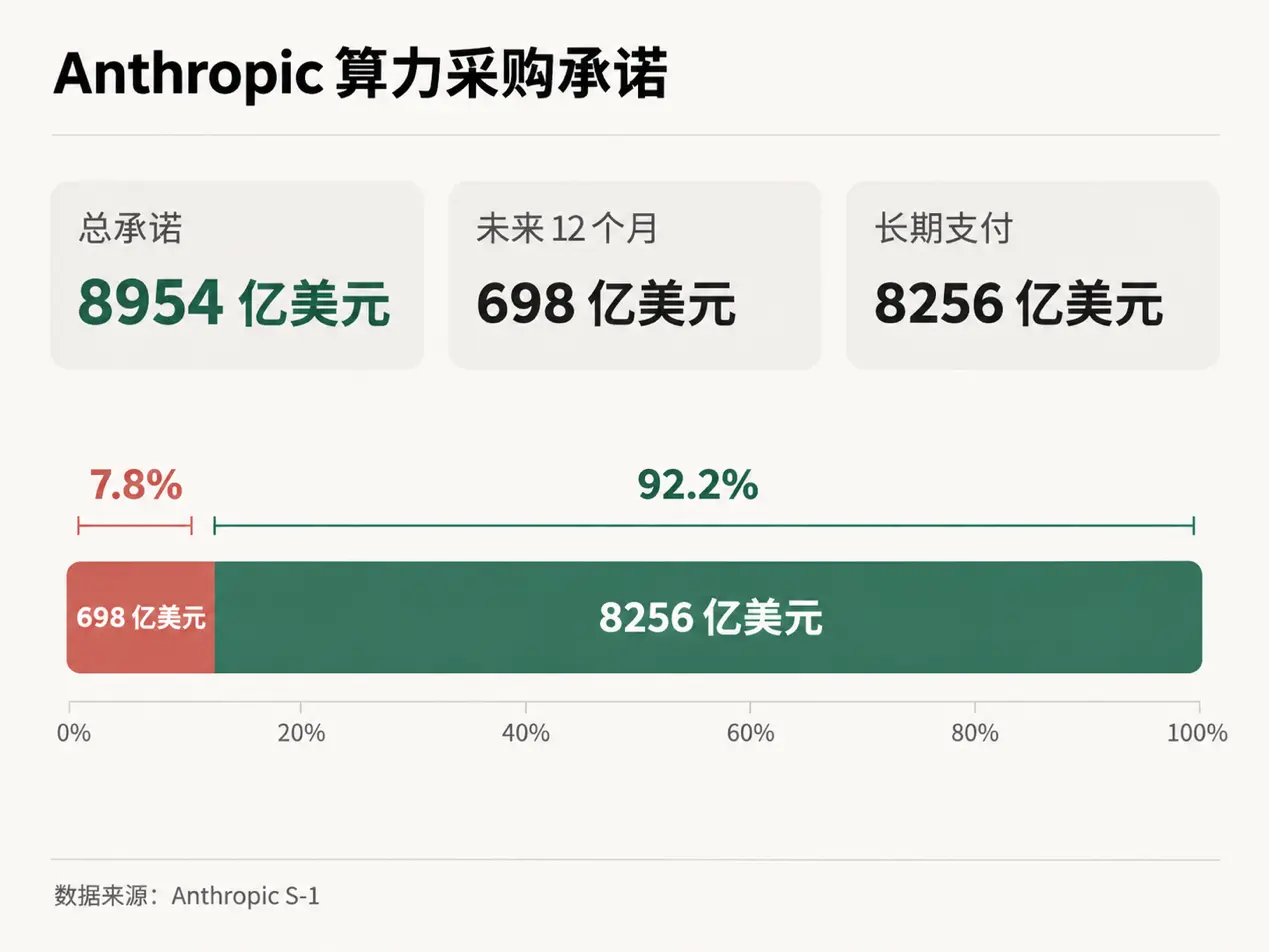
其中,一项重要数据是其未来的算力采购承诺。截至 9 月底及之后签署的算力采购和租赁承诺合计达到 8,954 亿美元,其中约 698 亿美元需要在未来 12 个月内支付,其余支出分布在更长的合同周期内。
(来源:DeepTech 制图)
如此庞大的长期采购计划,需要数据中心按时交付作为支撑。一旦新建机房因审批或电网接入问题延期,模型公司可能需要购买价格更高的临时算力,或者调整训练和产品发布计划。如果相关合同还包含固定付款义务,算力交付延迟也会进一步增加企业的现金流压力。
投资者已经开始重新评估这类巨额投入的风险。《华尔街日报》近日报道称,部分准备参与 Anthropic IPO 的机构投资者,倾向于给予公司约 1.5 万亿至 1.6 万亿美元的估值,低于此前市场讨论的约 2 万亿美元。
随着地方政府可能进一步收紧数据中心审批,算力建设成本和交付风险也将上升,增加 Anthropic、OpenAI 等依赖外部算力的模型公司的融资与估值压力。 相比之下,微软、亚马逊、 Alphabet 和 Meta 等大型科技公司拥有更充足的现金储备和自建基础设施,承受这些成本的能力更强。
除了地方政府对数据中心建设的管理,国会控制权变化也将影响联邦层面的科技政策。
新一届国会将在 2027 年 1 月正式就职。 民主党届时将掌握国会主要委员会的领导权,可以通过传唤科技公司高管、调阅内部文件、组织听证会等方式,加强对 AI 安全、数据隐私和市场竞争问题的调查。
此前,特朗普政府一直主张放宽 AI 监管,并推动建立相对统一的联邦监管框架,以减少不同州法规带来的合规负担。 而民主党内部有不少议员支持对前沿模型施加更严格的安全要求,包括风险评估、信息披露和企业责任等方面的规定。
今年 9 月,民主党参议员 Mark Warner 等人就曾提出设立专门的人工智能安全委员会,加强政府对技术风险的监督。 一些新当选的民主党议员也在竞选期间强调 AI 对就业、地方经济和公共资源的影响。
随着民主党重新控制国会,这些议题可能获得更多讨论机会,科技公司也需要应对更加频繁的听证与调查。
但监管法案的推进仍存在政治阻力。特朗普拥有总统否决权,而国会需要获得两院各三分之二的支持才能推翻否决。民主党内部对于 AI 监管的范围和具体要求也存在分歧。因此,未来两年更容易出现的变化,可能是国会通过调查、听证和预算审查持续向科技公司及行政部门施压。
同样涉及国会预算安排还有半导体补贴。 2022 年通过的《芯片与科学法案》,为美国本土半导体制造提供了约 390 亿美元激励资金。台积电、英特尔和三星等企业随后在美国新建工厂或扩大产能,但目前既有资金已基本完成分配。
美国国会研究服务处今年 7 月指出,2026 财年是该计划法定拨款安排的最后一年。随着现有资金进入执行阶段,国会需要讨论是否继续提供支持,以及如何评估此前补贴的实施效果。
民主党控制国会后,可能更加关注企业是否按照承诺完成建厂、创造就业,以及政府资金的使用效率。对于半导体企业来说,后续能否获得新增补贴、未来拨款会附加哪些用工和环保要求,将影响其在美国的投资计划。
对于中国科技产业来说,民主党重夺国会之后,美国对华先进芯片出口管制可能面临更严格的国会监督。
在限制中国获取先进 AI 芯片和半导体制造设备的问题上,美国两党长期存在较大共识。双方对于具体执行方式存在分歧,但都将先进计算能力和半导体技术视为对华科技竞争的重要领域。
今年 1 月,特朗普政府曾调整相关政策,允许 英伟达 H200 、AMD MI325X 等产品在符合安全要求的前提下接受个案审批。这一做法随后受到部分民主党议员批评。
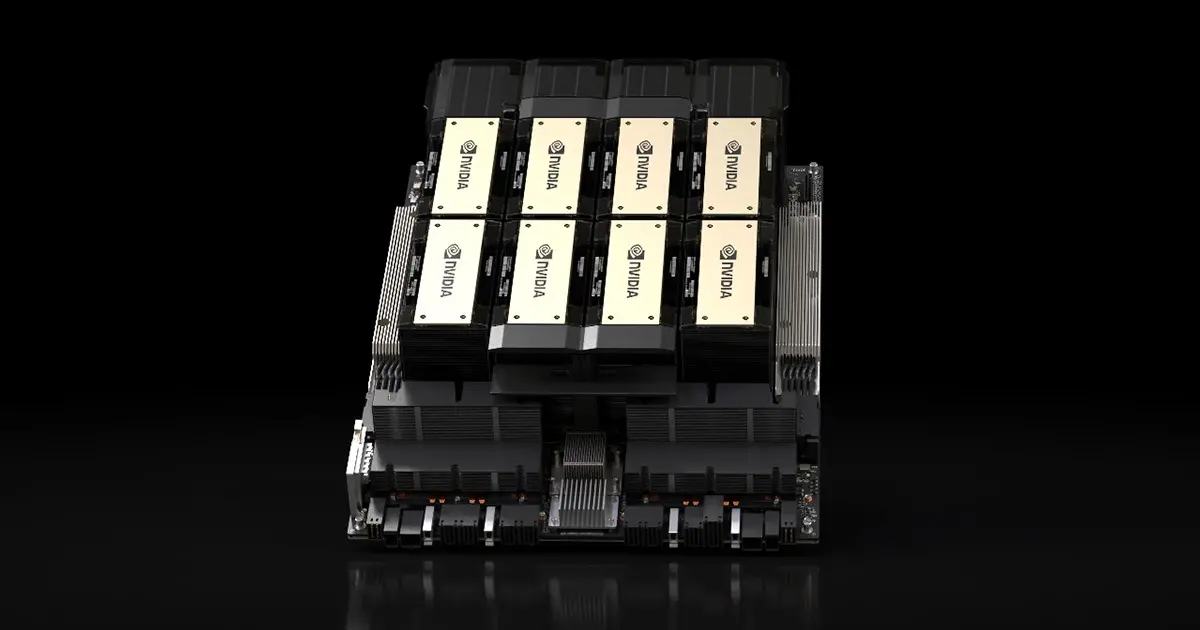
图|英伟达 H200 GPU(来源:英伟达)
到了 9 月,民主党参议员 Elizabeth Warren、 Chuck Schumer 等人再次呼吁加强先进芯片和半导体设备出口限制,部分共和党议员也支持类似主张。
新一届国会就职后,民主党议员将有更多机会审查商务部的出口许可政策,要求政府披露审批情况,并推动加强对芯片最终用途和实际流向的核查。 具体出口许可仍由特朗普政府负责审批,国会则主要通过立法、监督和预算等方式施加影响。
与此同时,美国数据中心建设节奏的变化,也可能沿着全球供应链传递到中国企业。
如果部分美国数据中心项目推迟投产,原定采购的 GPU、内存、服务器和光模块等设备,也可能相应调整交付时间。 对于参与全球 AI 硬件供应链、尤其是北美客户占比较高的中国企业,订单排期和库存管理可能因此发生变化。
不同产品受到的影响有所区别。直接用于新建数据中心的电力、冷却等配套设备,对项目施工进度更加敏感;部分服务器、内存和光通信产品还可以用于现有数据中心升级,其需求则更多取决于客户的设备更新计划。
整体来看,这次中期选举对美国 AI 产业的影响,可能首先体现在基础设施建设的成本和交付进度上。2027 年计划交付的数据中心大多已经开工,而 2028 年仍处于规划阶段的项目,将面临地方政府新的审批要求。
联邦层面的政策变化则需要更长时间才能显现。无论是 AI 安全监管、半导体补贴,还是对华芯片出口管制,都涉及白宫与国会之间的持续协调。
过去几年,美国科技公司通过巨额资本投入不断扩大算力规模。随着越来越多项目进入实际建设阶段,电力供应、地方审批和融资成本开始影响企业的扩张计划。未来两年,美国 AI 产业的投资规模能否顺利转化为实际产能,将成为观察这场选举影响的重要指标。

