

一、头条
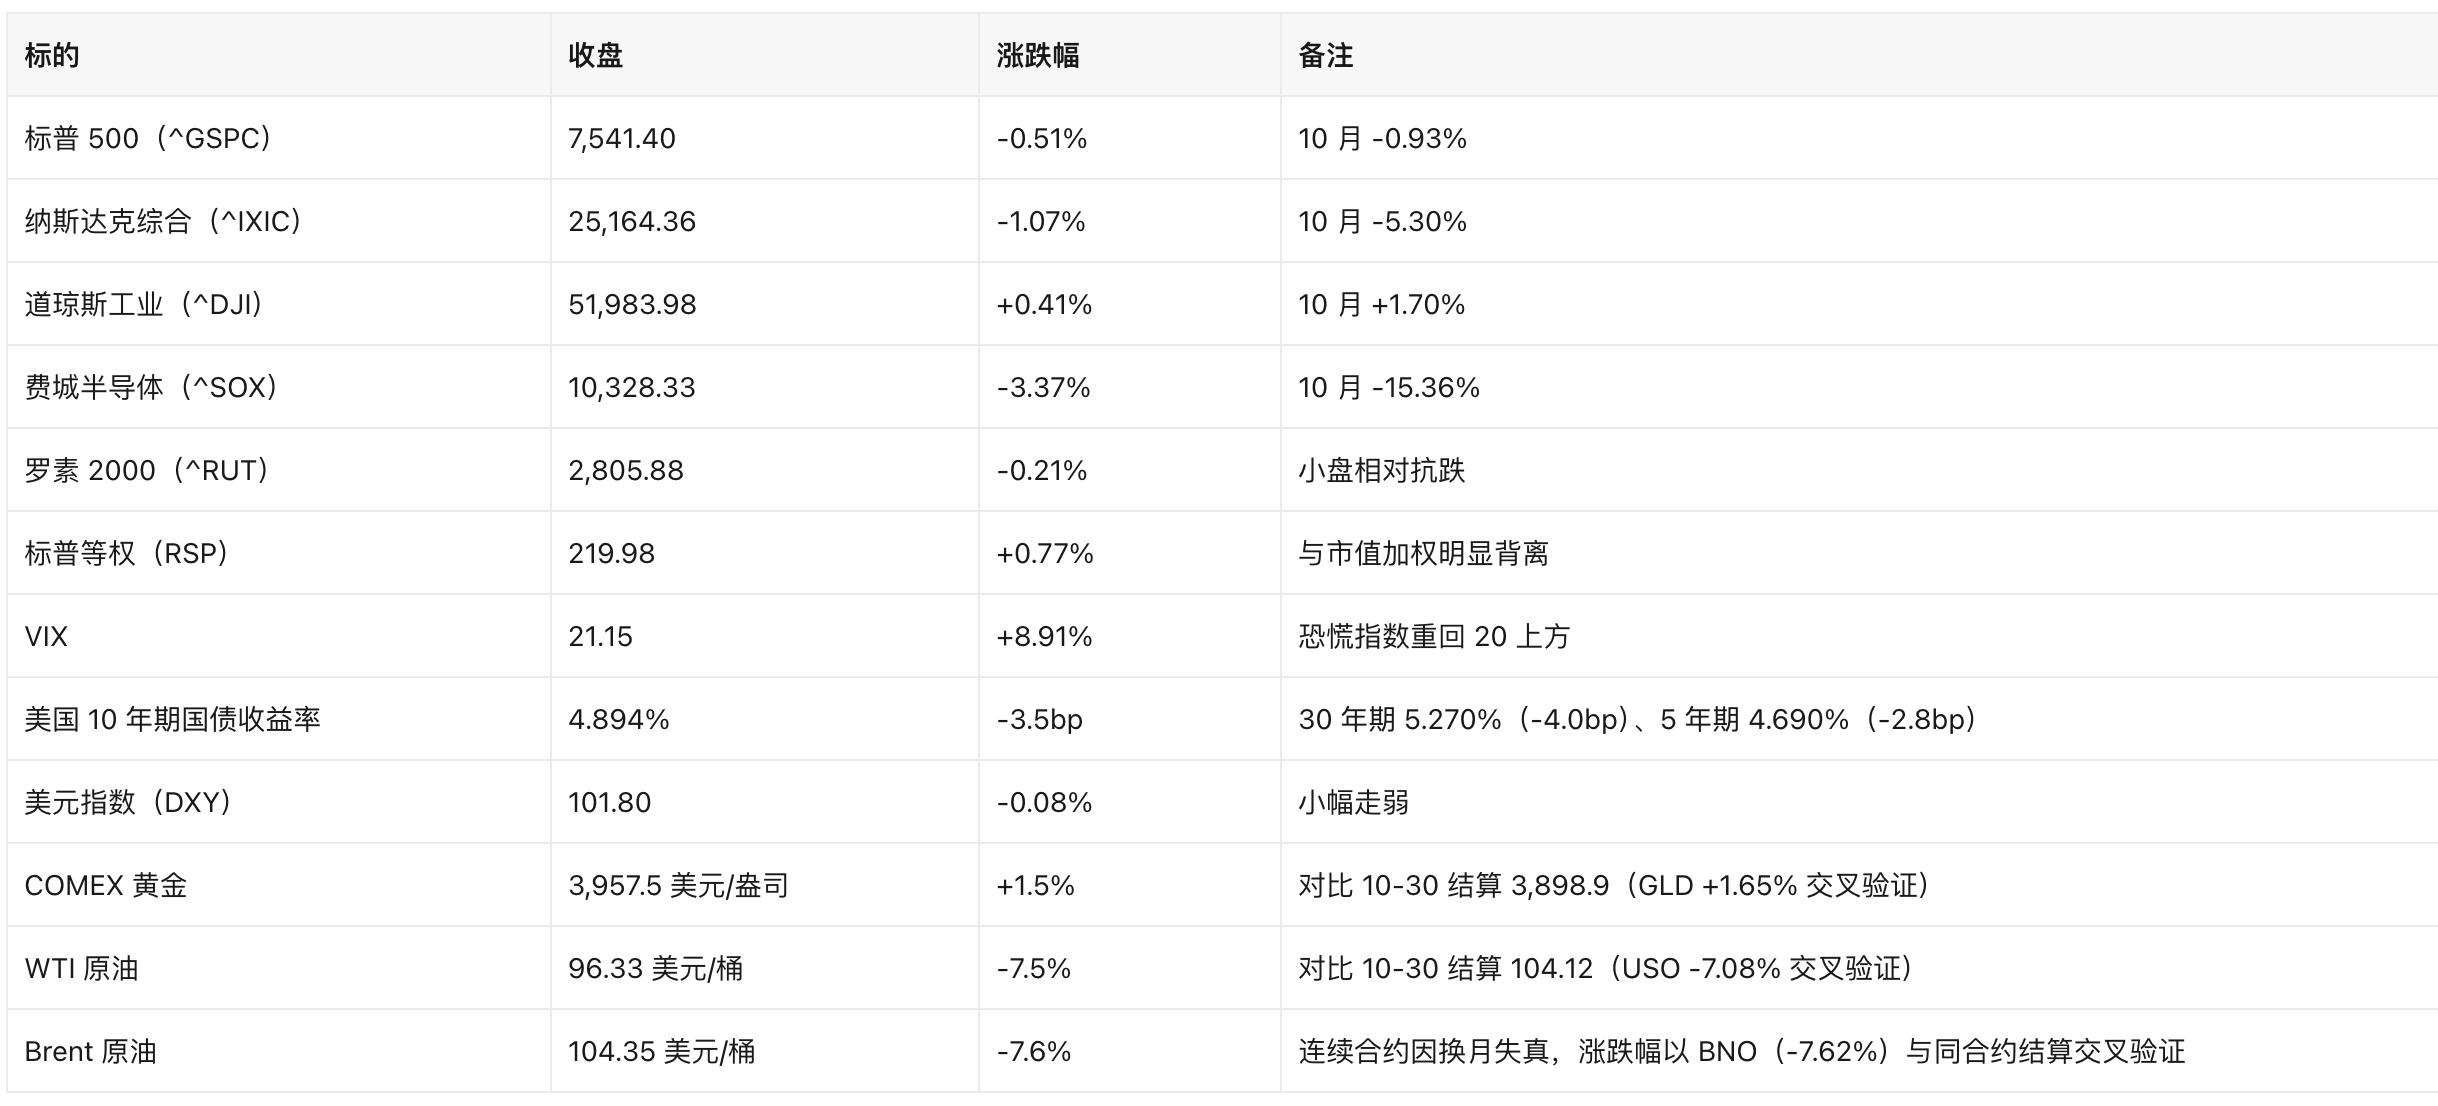
- AI 交易再度承压,纳指与费半分化于道指 :纳指收跌 1.07% 至 25,164.36,费城半导体指数(SOX)跌 3.37% 至 10,328.33;道指逆势涨 0.41% 至 51,983.98,等权标普(RSP)涨 0.77%。 解读 :这是典型的"指数普跌但市场内部在换手",杀的是 AI/半导体权重,涨的是防御与价值,说明资金并未全面撤离,而是在重估 AI 资本开支的回报周期。
- Marvell 宣布 1150 亿美元全股票收购 Lumentum :Reuters、CNBC、Bloomberg 均报道交易对价 1150 亿美元,属科技史最大并购之一。 解读 :在"AI 现金消耗过快"的质疑声中,一笔大幅增发换股的垂直整合交易,被市场解读为风险偏好下降而非扩张信号——MRVL 当日跌 12.72%,LITE 跌 18.59%。
- 美伊和谈预期令油价单日暴跌逾 7% :WTI 结算 96.33 美元/桶(-7.5%),Brent 结算 104.35 美元/桶(-7.6%),MarketWatch 称美元跌幅为近 7 个月最大。 解读 :油价是全球通胀预期的最快传导变量;若霍尔木兹海峡重开落地,将同时压低通胀、压低加息押注,并打压能源股(XLE 当日 -3.96%)。
- Strategy 增持 811 枚 BTC,市值已低于持仓市值 :持仓升至 849,327 枚 BTC,总成本 640.8 亿美元、均价 75,451 美元;以 11-02 收盘价与市值计算,市值/持仓市值 0.85 倍。 解读 :DAT 的核心商业模式是"以溢价发股买币",当 mNAV 转为折价,增发买币的资本循环就被掐断,这也是整个 DAT 板块估值重估的关键。
- 事件密度上升 :11 月 3 日美国中期选举投票、AMD 盘后财报、周五 10 月非农,叠加 11 月 11 日前 MSCI 对数字资产财库公司指数资格的决定。 解读 :政策与业绩双重不确定性集中在本周,波动率(VIX 21.15,+8.91%)已先行抬升。
二、美股大盘与宏观
2.1 指数与关键资产(美东 11-02 收盘)
2.2 核心驱动
- AI 资本开支回报质疑是主线 。10 月底 Alphabet 公布季报,营收不及预期且维持 2026 年资本开支不变、预告 2027 年"显著增加",股价单日跌 10%,被 Morningstar 称为其史上最差单日;Reuters 以"AI 现金消耗担忧引发科技股抛售"总结 10 月末行情,Fortune 统计华尔街一周蒸发 1 万亿美元市值、科技巨头 AI 支出规模达 8,280 亿美元。
- 11 月 2 日出现"杀权重、买防御"的结构 。XLK -2.95%、XLE -3.96%,而 XLY +2.41%、XLF +1.86%、XLB +1.76%、XLP +1.58%、XLI +1.38%、XLRE +1.09%、XLU +0.55%、XLC +0.36%、XLV -0.15%。
- 油价暴跌改变通胀叙事 。美伊和谈预期升温,WTI 单日结算跌 7.5%,能源股承压的同时,航空、消费等成本敏感板块受益,这也是道指与等权指数逆势收涨的重要原因。
2.3 宏观数据与美联储
- 10 月 ISM 制造业 PMI 55.5 (预期 54.5,前值 54.5),新订单 55.5、就业 52.4; 物价支付指数 75.2 (前值 77.9),仍处高位(Nasdaq 经济日历)。
- 建筑支出 :-1.9%(预期 +0.4%,前值 +2.0%),为当日少数明显低于预期的数据(Nasdaq 经济日历)。
- 亚特兰大联储 GDPNow :最新增速跟踪值 3.7%(前值 3.2%)。
- 美联储 10 月 28 日会议维持利率不变 ,会后声明称通胀"偏高"。10 月 30 日达拉斯联储 Logan 表示"至少还需要两次加息",并称节奏可以渐进;同日另有官员为加息造势。
- 制度层面 :CNBC 与 Quartz 报道,主席 Warsh 正在减少利率表决次数、收紧前瞻指引。市场对"更高更久"的定价并未解除。
- 曲线形态 :3 个月国库券中标利率 4.040%、6 个月 4.150%,10 年期 4.894%、30 年期 5.270%,长端期限溢价偏高,反映财政与通胀风险溢价,而非增长预期。
三、热点个股与板块
3.1 Marvell(MRVL):1150 亿美元全股票收购 Lumentum,股价 -12.72%
- 事件:Marvell 宣布以全股票方式收购光通信厂商 Lumentum,交易对价 1150 亿美元。MRVL 收 171.41 美元,跌 12.72%;LITE 收 684.40 美元,跌 18.59%(10-26 至 10-29 期间 LITE 已从 818.10 涨至 919.53)。
- 逻辑:全股票支付意味着大幅增发摊薄(MRVL 收盘市值 1,503.1 亿美元),且买方在 AI 交易降温阶段支付高对价;Barron's、Morningstar 均质疑"是否出价过高",Stifel 下调 LITE 评级。市场对"以并购换增长"的定价明显负面。
- 观察点:交易能否通过监管审查、换股比例与协同效应指引。
3.2 Oracle(ORCL):200 亿美元股债融资,股价 -8.76%
- 事件:Oracle 宣布通过股票与债券合计融资 200 亿美元(其中股票 100 亿美元),用于 AI 基础设施扩张;当日股价跌 8.76% 至 119.22 美元,Yahoo Finance 称市值缩水超 600 亿美元。
- 逻辑:AI 数据中心资本开支正从"内生现金流"转向"外部融资",市场担心自由现金流与杠杆;Oracle 是"AI 债务融资"叙事的核心标的,因而对融资消息高度敏感。
3.3 Intel(INTC):崩跌后的第二波,股价 -8.80%
- 事件:Intel 收 59.97 美元,跌 8.80%。10 月 30 日其单日暴跌 29%,为 1974 年以来最差单日,10 月累计跌 45%(CNBC);自 10-29 收盘 92.07 美元起算,两个交易日累计跌 34.86%。
- 逻辑:财报指引疲弱叠加代工业务进展质疑;MarketWatch 称"分析师认为没有抄底理由"。政府持股缩水 120 亿美元放大了政治关注度。
3.4 存储:Micron(MU)-5.78%、Western Digital(WDC)-7.52%、SanDisk(SNDK)-6.59%
- 事件:Kioxia 发布谨慎展望,引发对存储周期见顶的担忧;MU 收 833.59 美元、WDC 收 338.59 美元、SNDK 收 1,075.08 美元。
- 逻辑:AI 需求推高存储价格,但涨价同时压制下游终端需求(Apple 被指"存储成本上升"),市场开始交易"涨价周期的后段",而非单纯的需求扩张。
3.5 AMD:财报前波动放大,股价 -7.52%
- 事件:AMD 收 466.84 美元,跌 7.52%;公司将于 11 月 3 日美股盘后发布财报,市场一致预期 EPS 1.68 美元。
- 逻辑:作为 AI 加速卡的"第二供应商",AMD 的指引是检验 AI 资本开支持续性的直接标尺;财报前的高波动说明市场分歧极大。
3.6 防御与内需:沃尔玛(WMT)+3.38%、Costco(COST)+2.79%、亚马逊(AMZN)+2.20%
- WMT 收 127.69 美元、COST 收 1,040.55 美元,在科技杀跌日领涨,是典型防御性配置;AMZN 收 245.63 美元,Yahoo Finance 报道 Morgan Stanley 列出五大催化剂并上调目标价,AWS 增长预期改善。
- 逻辑:资金从"高资本开支的 AI 卖方"转向"现金流稳定的内需买方",与等权指数、道指走强互相印证。
其余权重股参考:MSFT 507.12(-2.83%)、AAPL 338.32(-1.83%)、GOOGL 278.99(-0.30%)、META 606.73(-1.34%)、NVDA 202.06(-1.26%)、TSLA 403.82(+1.00%)、AVGO 322.23(-1.18%)、TSM 398.63(-1.85%)、ARM 196.79(-4.46%)、SMCI 30.44(-7.62%)、PLTR 178.34(-3.13%)。
四、加密相关美股
4.1 DAT(数字资产财库)公司动态
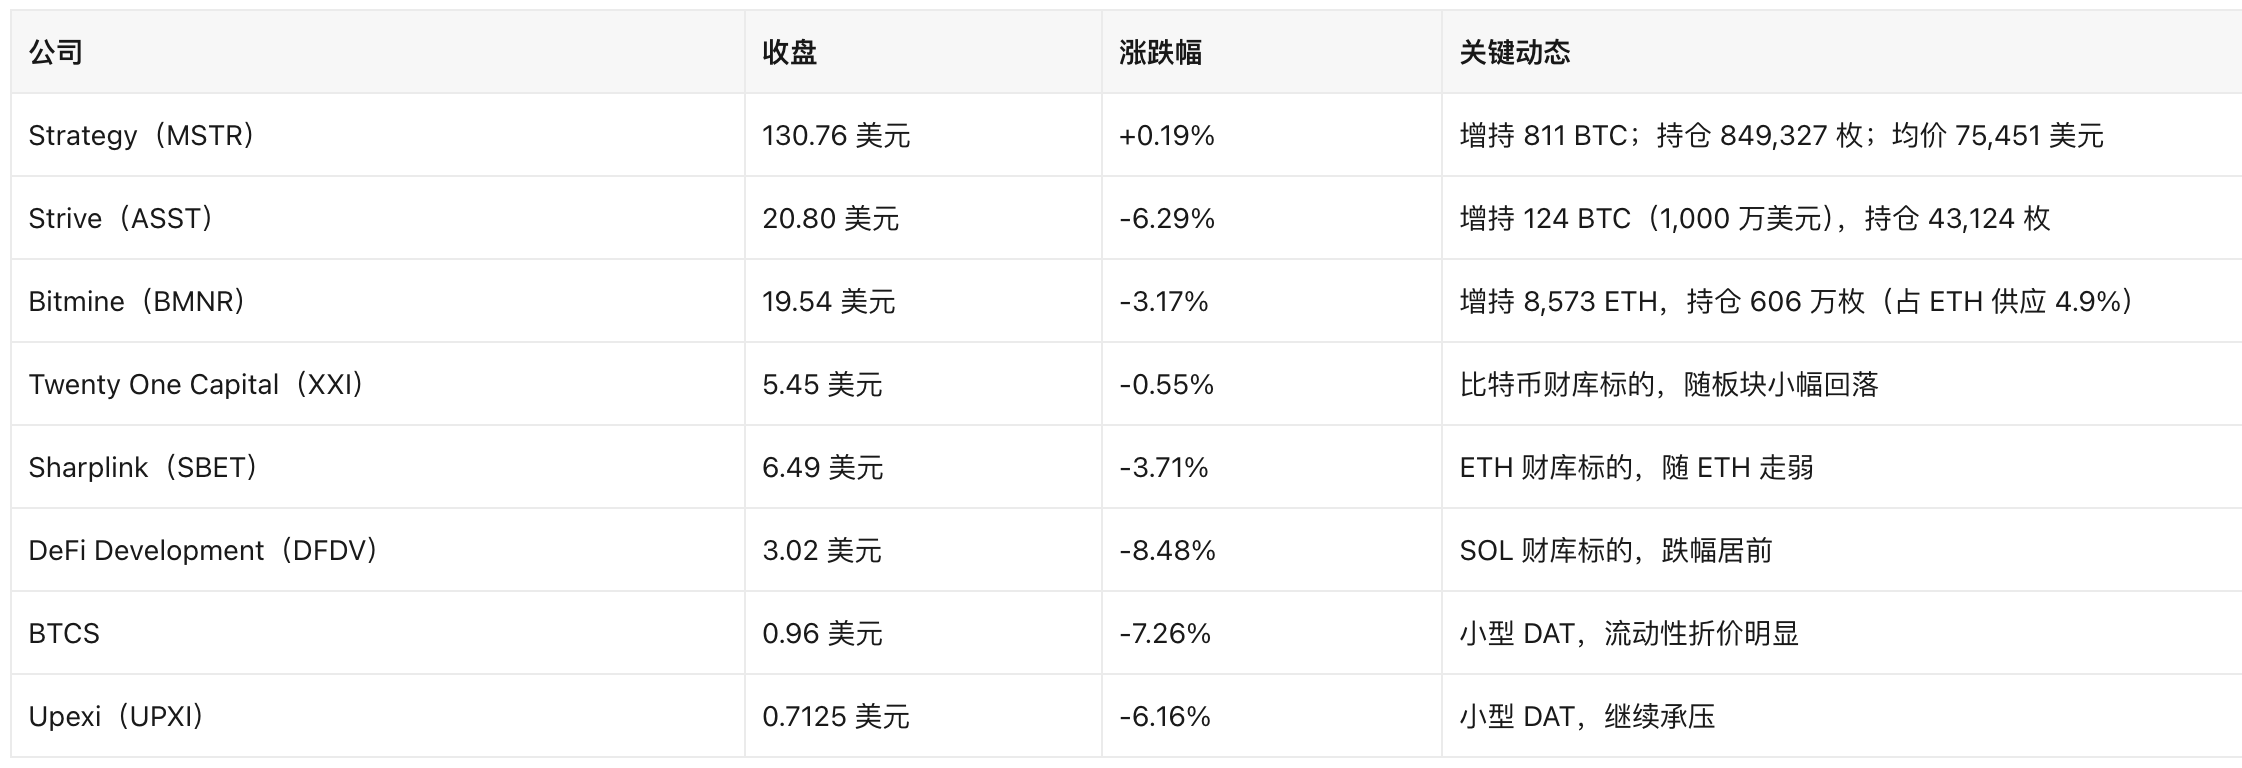
Strategy(MSTR)核心数据(SEC 8-K,2026-11-02 提交)
- 10 月 26 日—11 月 1 日购入 811 枚 BTC,对价 6,550 万美元,均价 80,846 美元 (含费用),资金来自 MSTR 普通股 ATM 净筹资。
- 截至 11 月 1 日持仓 849,327 枚 BTC,累计成本 640.8 亿美元,均价 75,451 美元 。以 11-02 BTC 报价 76,686.31 美元计算,持仓市值 651.3 亿美元 ,相对成本浮盈 1.6%——即币价已回落至公司成本线附近。
- ATM:本期卖出 1,178,552 股 MSTR,净筹资 1.64 亿美元 (其中 6,550 万美元用于购币,9,850 万美元转入 USD Cash);MSTR 普通股 ATM 剩余额度 186.2 亿美元 ,STRC 剩余 175.1 亿美元 。
- 回购:本期回购 2,092,035 股 STRC,耗资 2.082 亿美元 (以 USD Cash 支付);USD Reserve 余额 47.9 亿美元,USD Cash 余额 1.327 亿美元。
- mNAV :以 Nasdaq 市值 551.8 亿美元 ÷ 持仓市值 651.3 亿美元 = 0.85 倍 (未计债务与优先股,故企业价值口径会高于该值)。这意味着公司已从"溢价发股买币"转为"折价",增发买币的资本循环效率显著下降。
- 财报:Q3 净利润 195 亿美元(The Block),主要由比特币公允价值变动贡献——这是 2025 年起生效的公允价值会计准则带来的账面利润,需与经营性现金流区分。
Strive(ASST) :增持 124 枚 BTC(1,000 万美元,隐含均价 80,645 美元),持仓 43,124 枚;The Block 称其与 Twenty One Capital 的差距缩小至 390 枚。股价 -6.29%,说明"增持"在当前环境下不再是股价的正向催化。
Bitmine(BMNR) :增持 8,573 枚 ETH,持仓 606 万枚(占 ETH 供应 4.9%,接近 5% 目标);公司披露加密资产加现金及有价证券合计 145 亿美元。Tom Lee 称币安事件后市场反应"温和",并将其解读为偏多信号(Decrypt/The Block)。以 11-02 ETH 报价计算,仅 ETH 持仓市值 136.3 亿美元。
4.2 新进入者与转型(含 SPAC/借壳)
- 本日未检索到美股上市公司首次宣布购入 BTC/ETH 作为储备资产、或宣布重组/更名为加密 DAT 公司的新公告 。11 月 2 日的主要增量来自存量 DAT 的例行增持(Strategy、Strive、Bitmine),观察名单本期无新增。
- 存量观察名单(按性质分类):
- BTC 财库:Strategy(MSTR)、Strive(ASST)、Twenty One Capital(XXI)、BTCS、Upexi(UPXI);
- ETH 财库:Bitmine(BMNR)、Sharplink(SBET);
- SOL 财库:DeFi Development(DFDV);
- 待观察:日本 Metaplanet 当日宣布 252.7 亿日元回购(非美股,仅作板块参照)。
- 板块整合同步观察 :有报道称 Tether 提议将 Twenty One Capital 与 Strike、Elektron 合并,并已接手 SoftBank 所持 XXI 股份(CoinMarketCap/Stocktwits,10-31;公司层面未确认, 未经证实 )。若属实,意味着 DAT 行业开始从"各自增持"走向"合并重组"。
4.3 泛加密美股:交易所、ETF、稳定币与矿企
交易所与金融平台
- Coinbase(COIN) :收 137.83 美元,跌 3.98%,逼近 52 周低点 135.47 美元(52 周高点 342.80 美元,当前较之回落 59.8%)。Q3 营收同比下降 35%、交易收入同比降逾 40%,但一笔 7.15 亿美元收益使净利润转正;Coinbase One 订阅数创历史新高,预测市场年化收入突破 2 亿美元(公司新闻稿)。10 月 30 日财报后单日跌 11%,叠加币安被盗事件,估值持续压缩。
- Robinhood(HOOD) :收 83.84 美元,跌 1.35%,较 52 周高点 149.41 美元回落 43.9%。
- Galaxy Digital(GLXY) :收 14.59 美元,跌 8.81%,跌幅显著大于交易所同业,与其"加密资产+投行"双重 beta 有关。
现货 ETF 与资金流
- 价格:IBIT 43.35 美元(-0.02%)、FBTC 66.60 美元(-0.17%)、GBTC 59.09 美元(-0.05%)、BITB 41.55 美元(-0.05%)、ETHA 50.74 美元(+0.64%)。
- 资金流(10-30 口径):美国现货比特币 ETF 单日净流出 6.43 亿美元 ,为 6 月 25 日以来最大单日流出(The Block);以太坊现货 ETF 单日净流出 4.32 亿美元 ,为连续第 11 个交易日净流出(24/7 Wall St.)。11-02 的资金流数据将于美东 11-03 早间公布,本期不预判。
稳定币与支付
- Circle(CRCL) :收 72.08 美元,跌 0.63%,分析师 1 年目标价 96 美元(Nasdaq)。10 月 30 日曾因币安事件单日跌 9%。
- 行业侧:DTCC 启动代币化业务,The Block 认为可能加速机构采用并利好 Securitize、StoneX 等标的;这是"稳定币/代币化"叙事中少见的增量利好,但当日未能对冲整体风险偏好下行。
矿企与 AI/HPC 转型
- 纯矿业:MARA 6.43 美元(-5.02%)、RIOT 11.84 美元(-7.57%)、CLSK 7.15 美元(-6.78%)、HUT 55.01 美元(-7.40%)、CIFR 6.86 美元(-5.90%)。
- AI/HPC 转型:IREN 22.02 美元(-8.06%)、APLD 16.22 美元(-8.95%)、CORZ 12.51 美元(-5.62%)、WULF 10.94 美元(-6.74%)。
- 逻辑:这些标的的估值锚已从"算力/币价"转向"AI 数据中心订单",因此当日跌幅更多来自 AI 交易的系统性去杠杆,而非单纯币价;IREN、APLD 跌幅大于 BTC(-1.98%),正是这一特征的体现。
4.4 监管与会计驱动
- SEC :11 月 2 日出现关于代币分类 FAQ 与代币治理的解读,核心表述为"代币投票权本身不构成控制权"(Cryptonews 等报道,SEC 原文未逐条核对)。此前 8 月 SEC 已推出 Regulation Crypto Assets 框架(Skadden),监管从"执法"转向"规则化"的方向未变。
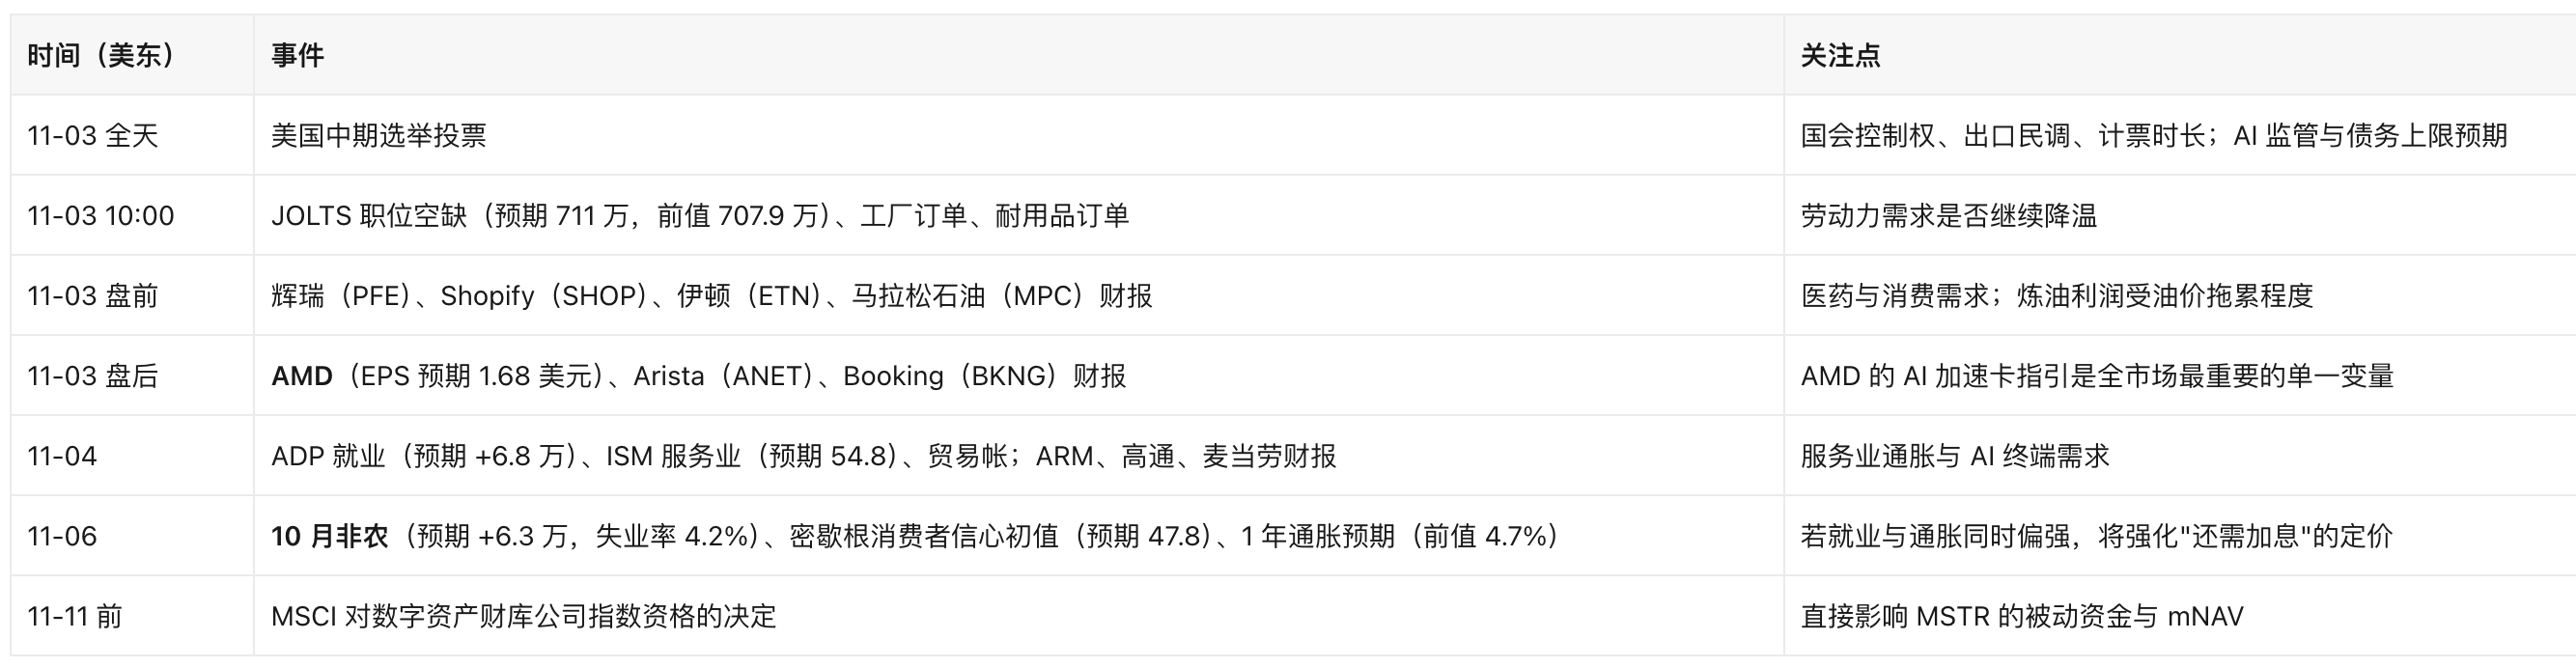
- MSCI :据 Reuters(10-16)与 DL News(10-28),MSCI 已敲定新规,可能将数字资产占比较高的财库公司剔除出指数,相关决定预计在 11 月 11 日前 落地。若 Strategy 被剔除,被动资金流出将直接冲击 MSTR,并可能通过"发股—买币"链条传导至 BTC。
- 会计准则 :公允价值计量使 DAT 的账面利润与币价高度同步——Strategy Q3 的 195 亿美元净利润即为典型案例,这既放大了上行期的报表吸引力,也放大了下行期的波动。
- 当日联动信号 :BTC -1.98%,而 MSTR +0.19%、IBIT -0.02%,DAT 与 ETF 明显抗跌,说明抛压集中在矿业与高杠杆的 AI 转型标的,而非"币价本身"。
五、地缘政治影响
5.1 美伊冲突:和谈预期是本轮油价暴跌的直接触发器
- 事实:美伊冲突仍在延续,霍尔木兹海峡通航受限。11 月 2 日,一份旨在结束战争的协议草案在各方之间流转(OilPrice/UPI),伊朗方面提出以"数日内重开霍尔木兹海峡"为条件(NYT 称 2 天,AP 此前报道为 7 天,口径不一);谈判在卡塔尔进行,伊朗称接触"密集"但"未取得突破"(Reuters);特朗普称战争将"很快以某种方式结束"(CBS)。
- 传导路径:和谈预期 → 原油风险溢价回吐 → WTI -7.5%、Brent -7.6% → 通胀预期下行 → 加息押注降温 → 10 年期收益率 -3.5bp、黄金 +1.5%、能源股 XLE -3.96%,而航空、消费与内需板块受益。
- 方向与不确定性:若协议落地,油价与通胀预期将继续下移,利好长端债券与内需股,利空能源与油气资本开支链;若谈判破裂或海峡再度受阻,油价可能快速反弹,通胀与加息交易将重新占上风。当前价格已计入较高的"和解概率",属于 不对称风险 。
5.2 俄乌:停火破裂,风险溢价重新累积
- 事实:持续最久的一轮停火结束后,赫尔松地区战火重燃(BBC);俄军打击导致乌克兰多地断电,双方应用程序遭网络攻击并出现虚假核警报(Reuters/PBS/Sky News)。
- 传导:对美股直接影响有限,主要通过欧洲天然气与小麦价格、以及防务开支预期传导;对加密市场属中性偏负的风险偏好变量。
5.3 美国中期选举(11 月 3 日)
- 事实:选民将决定国会控制权(Reuters:Six things to watch as US voters decide control of Congress)。Reuters 专文讨论中期选举对市场、AI 监管与债务上限的影响。
- 传导:① 若出现统一政府,财政扩张与关税路径更明确,但债务上限博弈风险上升;② 若国会分裂,AI 监管立法与财政刺激都可能陷入僵局,波动率下行但政策不确定性延长;③ 当前政府资金仅覆盖至 12 月(The Hill,9-01),选举后需重新面对拨款与债务上限节点。
- 不确定性:计票可能延续数日(PBS),选举结果未明期间风险资产倾向缩量观望。
5.4 关税与供应链
- 本期无重大新增关税政策。存量关税仍是通胀的结构性来源之一——10 月 ISM 物价支付指数 75.2 即为佐证;若中期选举后贸易政策再度加码,将与本轮油价下行形成对冲。
六、今日关注点(未来 24 小时及本周)
6.1 日程
6.2 风险
- AMD 指引 :若 AI 加速卡订单指引下修,费半可能开启新一轮下跌;若超预期,则可能形成短线反弹的触发器。
- 油价反复 :当前油价已计入较高和解概率,美伊谈判一旦破裂,WTI 可能快速反弹,通胀与加息交易将回归。
- 中期选举结果 :计票延迟、结果争议会压制风险偏好;统一政府则抬升债务上限与财政风险溢价。
- DAT 的指数风险 :MSCI 决定前,MSTR 的折价状态可能持续甚至扩大;mNAV 低于 1 意味着增发买币不再增厚每股 BTC。
- 周五非农 :在 ISM 物价 75.2 的背景下,任何偏热的就业数据都会直接推高长端收益率。
- 并购后续 :Marvell-Lumentum 的监管审查与换股摊薄细节,将影响半导体板块的并购溢价定价。
- 加密流动性 :币安事件后交易所净流出与 ETF 赎回是否延续,决定 BTC 能否守住 76,000 美元一线。