

作者: 卜淑情 ,华尔街见闻
AI超大规模资本开支激增正与债券市场的结构性压力形成正面碰撞,令科技股牛市承压。美银美林最新资金流向报告指出,这一矛盾短期内难以化解,真正的风险资产解压窗口或需等到2027年上半年。
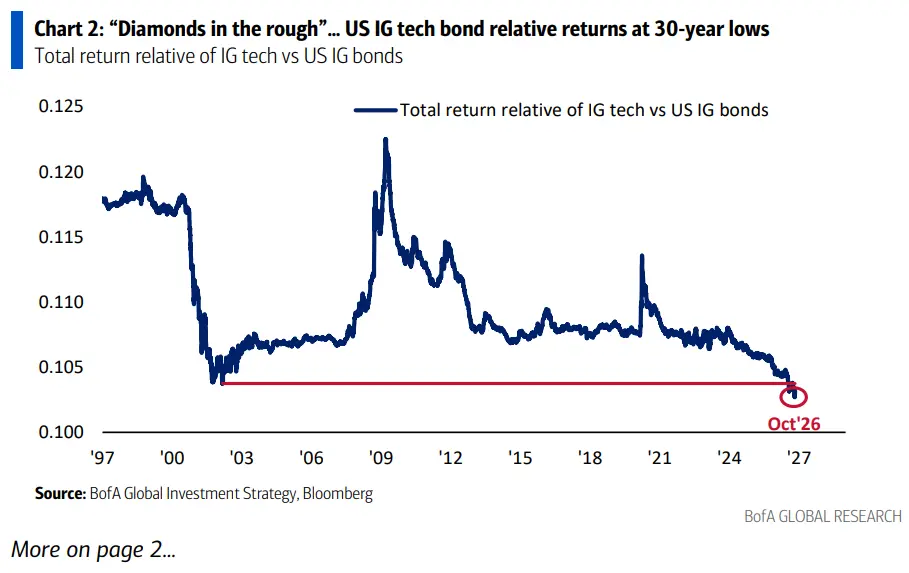
据美银美林全球投资策略团队10月29日发布的《Flow Show》周报, AI超大规模云计算企业(hyperscaler)的债务发行规模在2026年已达1820亿美元,较2024年的170亿美元急剧膨胀,由此引发的债券供给冲击正在压制科技债表现——美国投资级科技债相对于整体投资级债券指数的总回报已跌至30年低点。
与此同时,过去六个月全球央行累计加息42次,美元走强、美债收益率上行、科技股领涨势头明显受阻,纳斯达克100指数触及30000点上限,费城半导体指数较高点下跌20%。
美银策略师Michael Hartnett在报告中指出,政策制定者不会允许债券收益率无序上升威胁股市财富及银行体系抵押品,收益率曲线控制(YCC)或量化宽松(QE)的威胁将有效压制债券收益率。
但风险资产和AI股票的真正解压, 仍有赖于债券收益率下行与金融条件宽松,而这一"释压阀"最可能在2027年上半年通过地缘政治和平进展、油价大幅下跌以及加息周期终结来实现。 本周全球股票资金流入566亿美元, 中国股市单周流入257亿美元,创2025年4月以来最大规模。
AI超大规模企业的资本支出扩张正在重塑债券市场格局。
据美银数据, 相关企业自由现金流预计将从2024年的2400亿美元骤降至2027年的负1800亿美元,而资本开支则从2024年的2400亿美元飙升至2027年预估的1.2万亿美元。
为填补这一资金缺口,超大规模企业大举发债。2026年债务发行规模已达1820亿美元,同期股票发行规模为890亿美元,而2024年债务发行仅为170亿美元。大规模股票融资意味着大规模股票回购时代宣告终结——超大规模企业回购规模已从2024年的1050亿美元骤降至2026年年化约140亿美元。
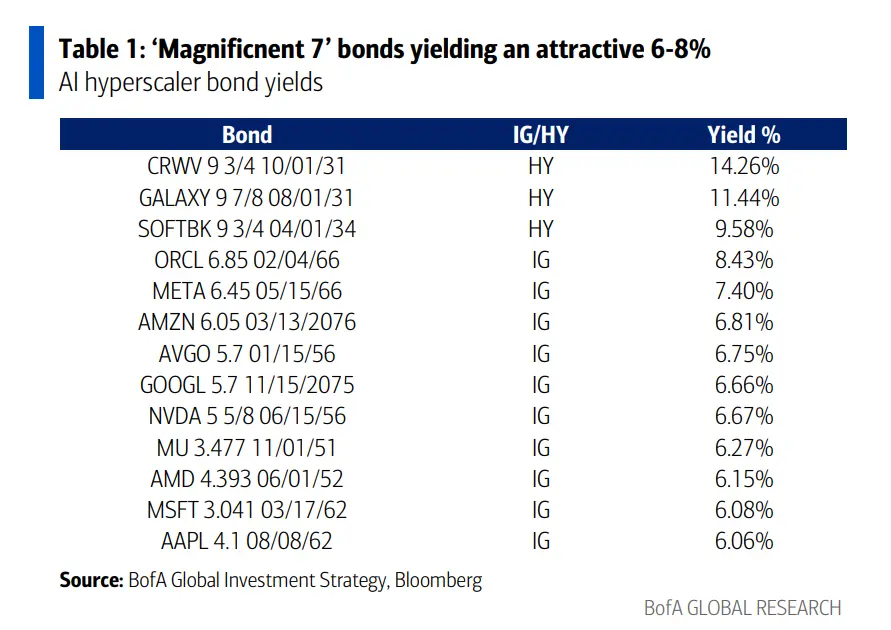
美银认为, 上述背景使科技债成为"被忽视的洼地"(diamonds in the rough)。 美国投资级科技债相对于整体投资级债券指数的总回报已处于30年低点。从具体收益率来看,META、亚马逊、谷歌、英伟达等科技巨头的长期投资级债券收益率普遍在6%至8%区间,部分高 收益级别债券收益率更高达9%至14%(见表1)。美银建议投资者关注这一相对价值机会。
美银将2020年代的资产配置格局概括为四大超级趋势,其中包括ABB(Anything but Bonds,远离债券)、ABD(Anything but Dollar,远离美元)以及AI(人工智能)。
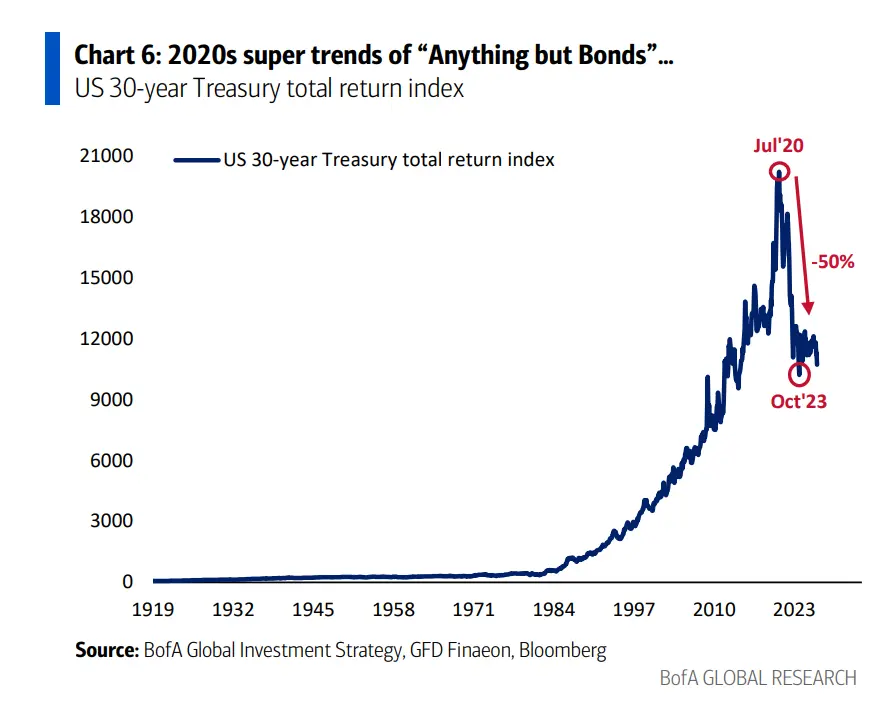
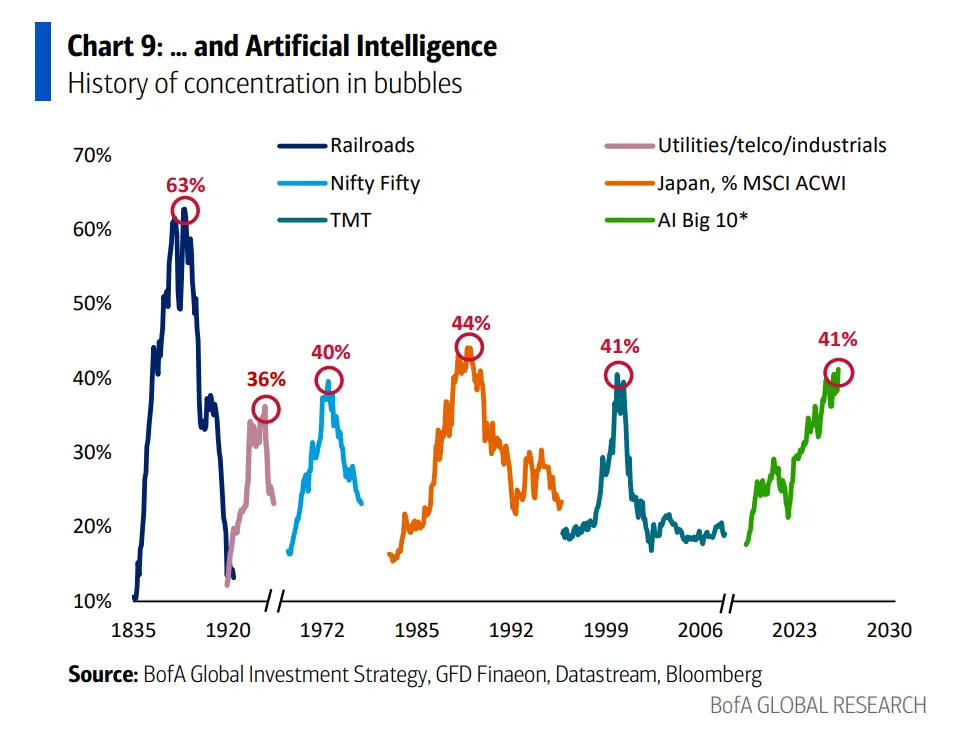
如今,ABB与AI之间的内在张力正日益凸显。
报告指出,从巴西、法国社会动荡到英国预算争议,全球选民普遍要求政府加大支出以应对不平等,政府深知紧缩政策面临社会风险,政治民粹主义与极化趋势难以逆转。这意味着资产配置者将维持结构性低配债券、持有收益率曲线陡峭化头寸的立场。
然而, 正是这种"ABB"逻辑推高的债券收益率,正在对AI股票牛市形成制约——债券市场正在充当AI超大规模资本开支激增的"纪律执行者"。 美银指出,尽管政策层面的YCC/QE威胁将有效压制债券收益率的无序上行,但风险资产和AI股票的真正反弹,需要债券收益率实质性下行和金融条件宽松,而这一条件的成熟最可能依赖于:地缘政治和平进展带来的油价大幅下跌,以及全球加息周期的终结——美银将这一窗口指向2027年上半年。
本周全球资金流向呈现明显分化。股票资金净流入566亿美元(其中ETF流入759亿美元,主动型基金流出196亿美元),债券净流入154亿美元,现金净流入34亿美元,加密货币净流出5亿美元,黄金净流出17亿美元。
值得关注的具体流向包括: 中国股市单周流入257亿美元,为2025年4月以来最大规模; 日本股市流入68亿美元,为2013年5月以来最大单周流入;欧洲股市流出23亿美元,为2026年7月以来最大单周流出;黄金出现2026年7月以来首次净流出;TIPS流入11亿美元,为2026年6月以来最大规模,显示通胀预期升温。
按板块看,科技板块连续第五周录得净流入(53亿美元),材料板块流出12亿美元,为2026年7月以来最大。美银私人客户资产管理规模达4.6万亿美元,股票配置比例为66%,债券17.5%,现金9.4%;过去四周,私人客户持续买入市政债、工业及医疗保健ETF,卖出必需消费品、新兴市场债务及可选消费品ETF。
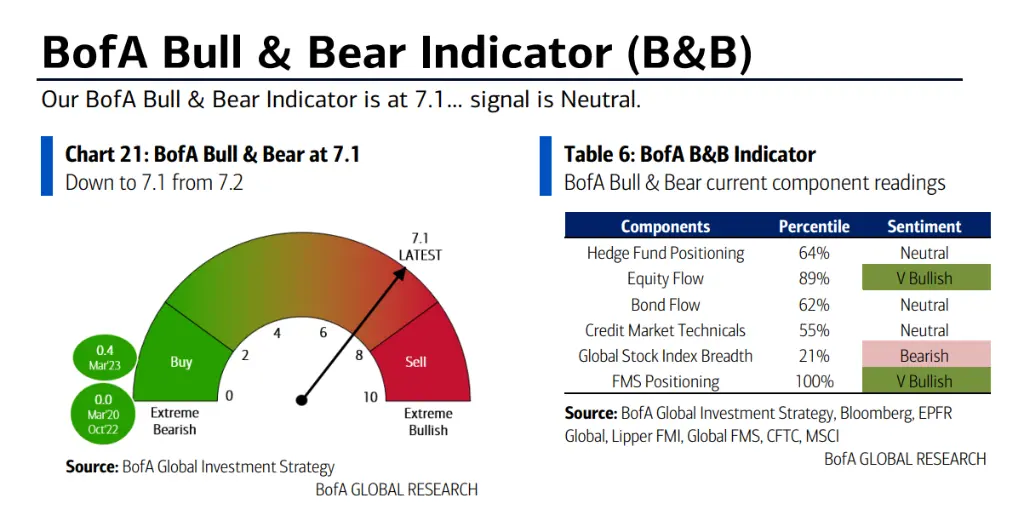
美银牛熊指标(Bull & Bear Indicator)本周从7.2小幅回落至7.1,当前信号为"中性"。指标回落主要受全球股票指数广度走弱、高 收益债及次级银行债利差走阔拖累,部分被强劲的股票资金流入所抵消。
在政治风险方面,美银指出,民主党横扫(DEM sweep)的风险正在被市场定价,但民主党大幅赢得参议院53席及债券收益率跳升的情景尚未被充分定价。无论选举结果如何,选民对"可负担性"的诉求对科技、银行及能源垄断企业构成负面影响,对可选消费品板块则相对有利。
在中国方面,美银指出,中国债券收益率创新低、人民币兑台币过去一年升值逾20%、中国科技股(CQQQ)自6月以来下跌32%,中国通缩已成为全球性问题。美银建议在2027年上半年做空油价,理由是和平进展将推升供给;但若油价下跌未能带动欧元和日元反弹,则将是中国通缩成为全球新负面因素的重要信号。
从年初至今的跨资产表现来看,大宗商品以91.6%的涨幅高居榜首,原油(WTI)年内涨幅达79%。美国股票上涨14%,全球股票上涨9.6%,美元上涨3.9%,现金回报3.1%。高 收益债小幅下跌0.5%,投资级债券下跌2.5%,政府债券下跌3.3%,黄金下跌7.1%,比特币下跌8.4%。
从2020年代整体来看,美银数据显示,10年期美国国债年化回报为负4%,黄金年化回报为15%,纳斯达克指数年化回报为17%,印证了ABB、ABD及AI等四大超级趋势的持续有效性。