

作者:1kx Capital 研究团队
编译:深潮 TechFlow
深潮导读: 历经 2024 至 2025 年的狂热牛市峰值,区块链行业正在经历一场深刻的价值重构。欧洲著名加密投资机构 1kx Capital 全景复盘了覆盖 2600 多个链上协议与 100 多家上市企业的真实财务数据。尽管链上总收入随币价回落同比下滑 28%,但全行业全年总营收依然有望稳稳守住 $1000 亿美元关口。
更为根本的结构性突围正在水面之下悄然发生:以代币化现实世界资产(RWA)、预测市场、加密支付卡以及机构链上业务为代表的实体经济用例,其收入占比在 2026 年大幅跃升至全行业的 30%,并在第三季度历史上首次超越了区块链底层基础设施的收入总和。链上经济正加速摆脱对纯粹投机性 Gas 费的单一依赖。
在资本市场定价层面,行业迎来了里程碑式的逻辑颠覆:向代币持有者实施真实价值分配(分红与回购)成为 2026 年跑赢比特币的唯一核心阿尔法,分红代币指数年内逆势斩获 82% 暴利。当应用层协议估值逐步向传统上市公司市销率靠拢,区块链正在完成从泡沫狂热走向现金流成熟期的关键成人礼。
区块链行业总收入、核心驱动因素与收入来源、细分赛道变迁趋势以及对资产估值的深远启示。
核心要点
区块链全行业总收入同比下滑 28%,与加密货币二级市场整体 30% 的跌幅基本吻合,但在 2026 年全年总收入仍有望稳步迈向约 $1000 亿美元大关。
与整体大盘的回调截然相反,源自机构采用与实体经济实体用例的收入在 2026 年逆势攀升至全行业总额的 30%;在第三季度,实体经济用例收入历史上首次超越了区块链底层基础设施收入。
上市公司目前捕获了全行业 16% 的区块链收入,远高于 2022 年的 7%;行业收入集中度极高,但对于链上协议而言,各赛道的收入龙头地位始终处于动态轮动之中。
向代币持有者实施分红派息成为 2026 年二级市场奖励的核心主线:分红代币指数年内至今斩获 82% 的超额回报。实施分红的应用层协议目前估值倍数已与传统上市公司持平,唯有公链基础设施依然维持着极高的市费率溢价。
随着上述结构性趋势的延续,行业收入有望逐步迎来复苏;未来值得密切追踪的三大核心主题包括:链上数据价值的日益凸显、人工智能对链上收入拉动的潜在不确定性,以及代币与传统股权特征的深度融合演变。
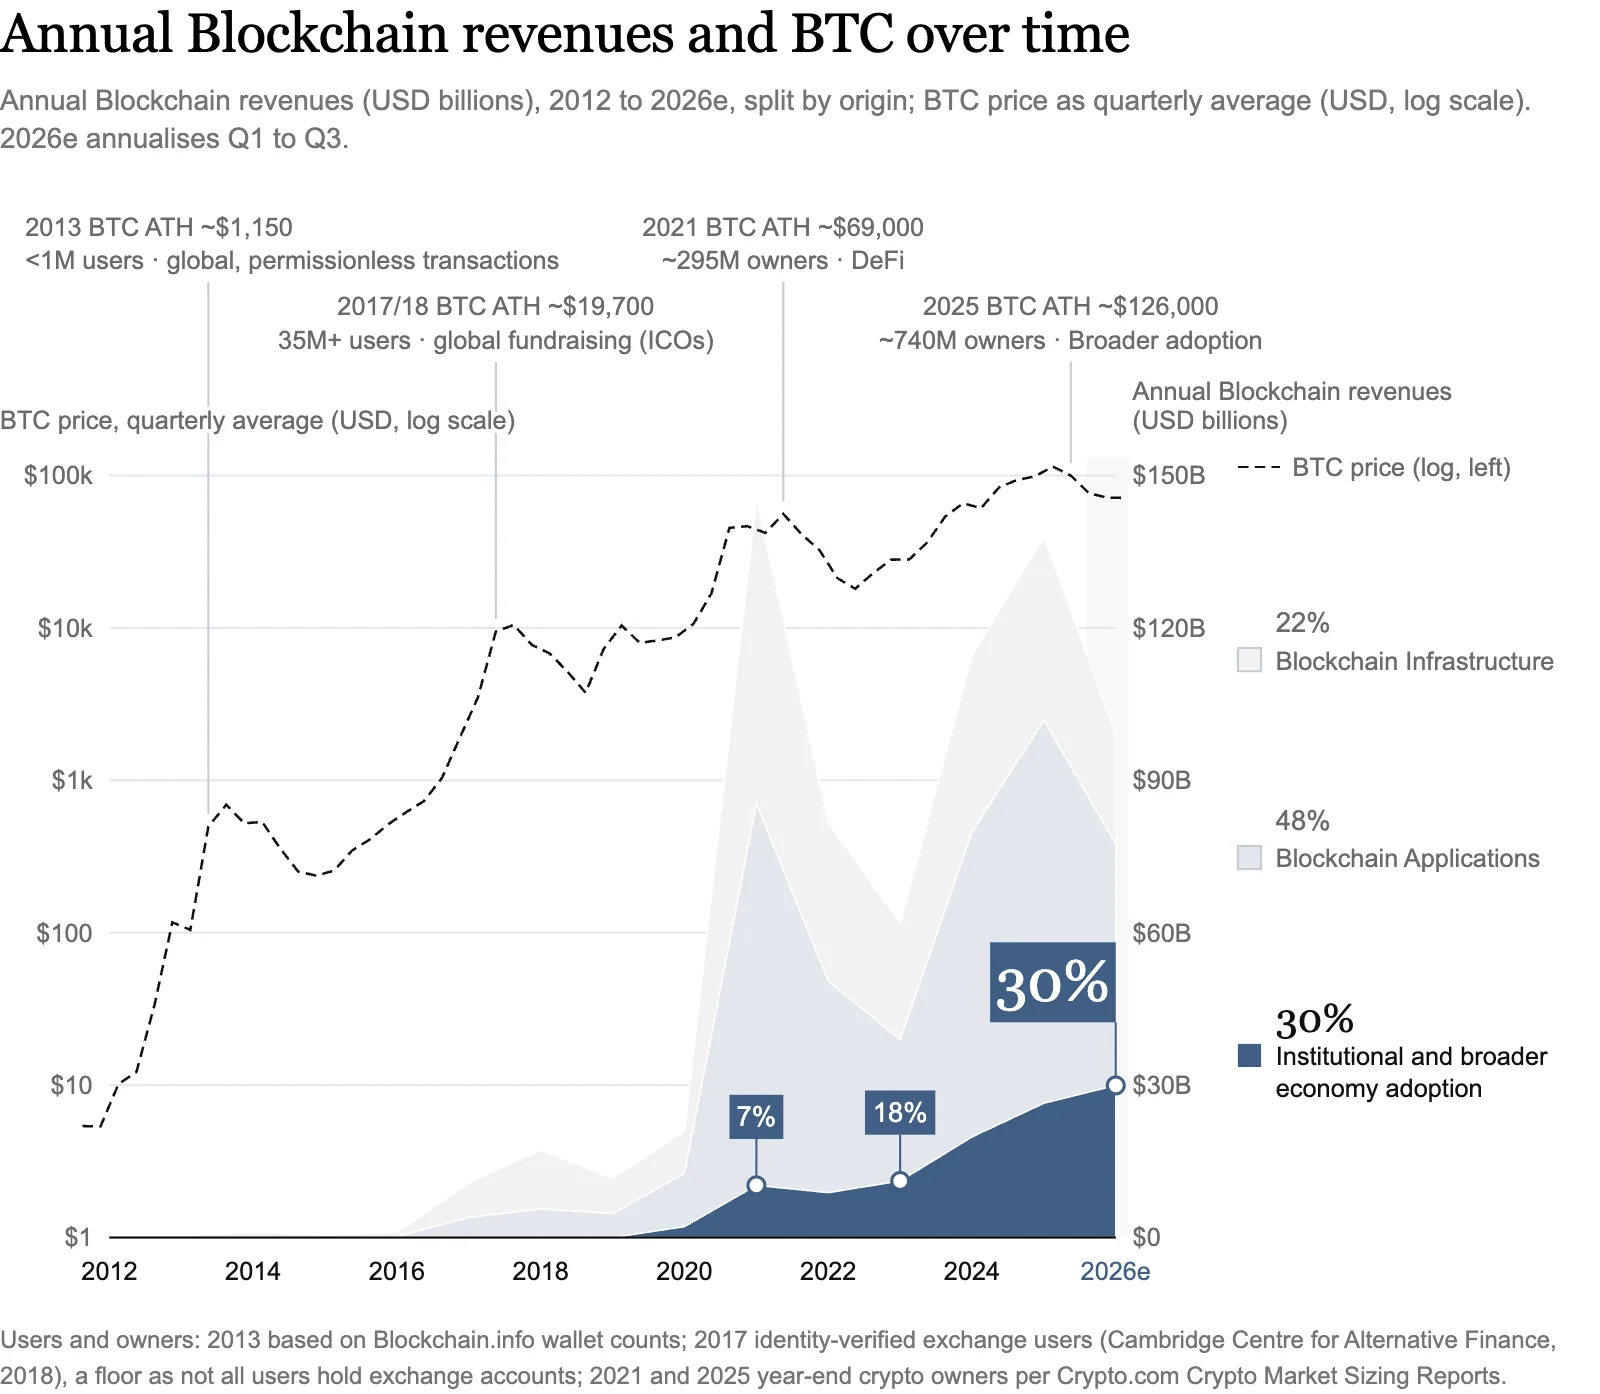
图:区块链年度总收入走势与 2026 年千亿美元规模预测图表
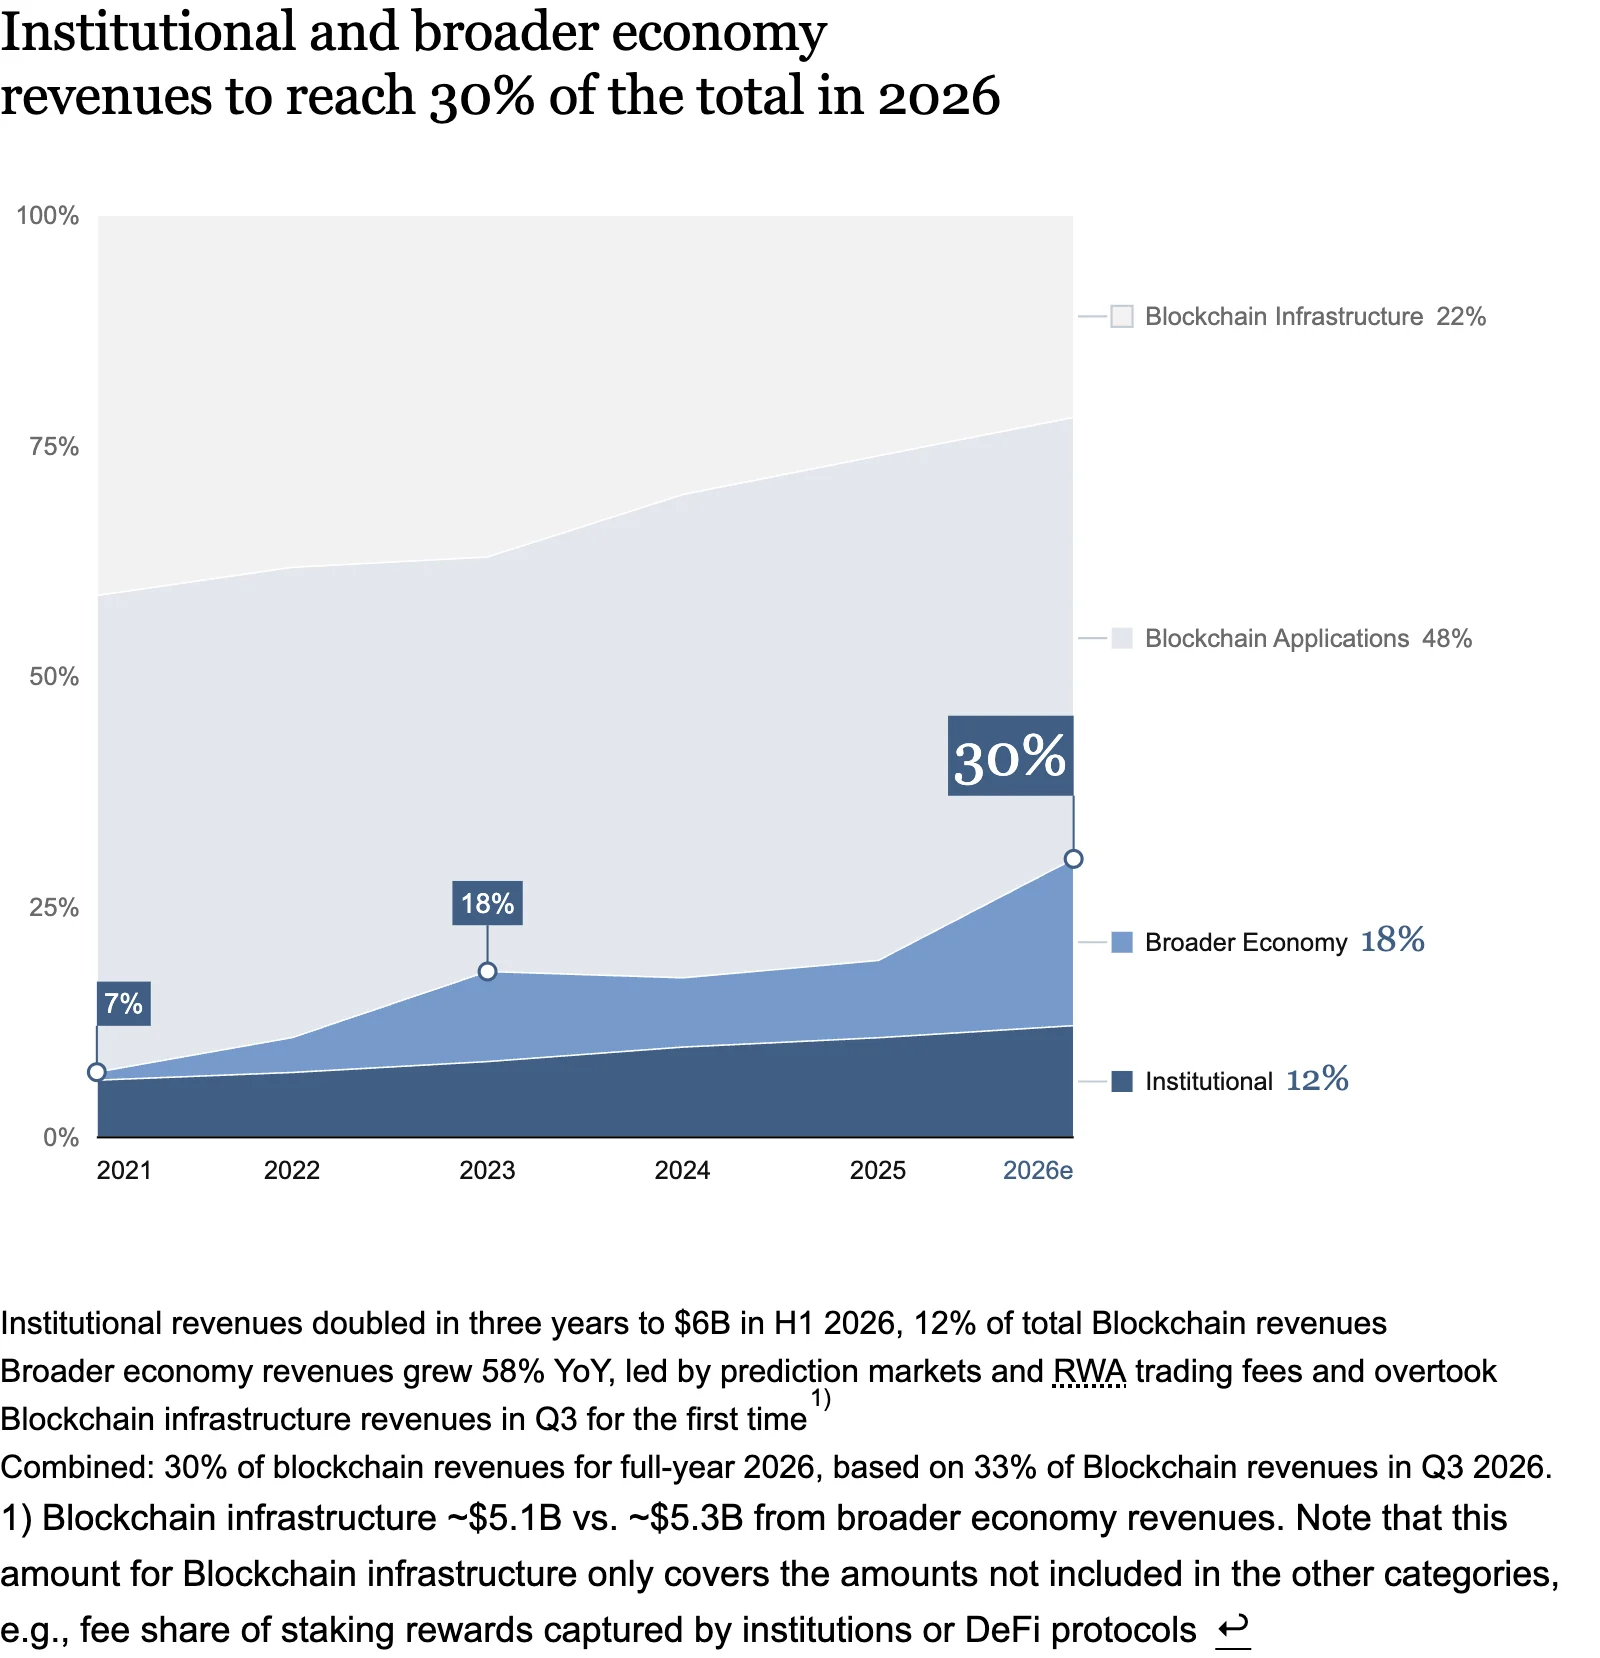
图:机构采用与实体经济相关收入占比跃升至 30% 结构图
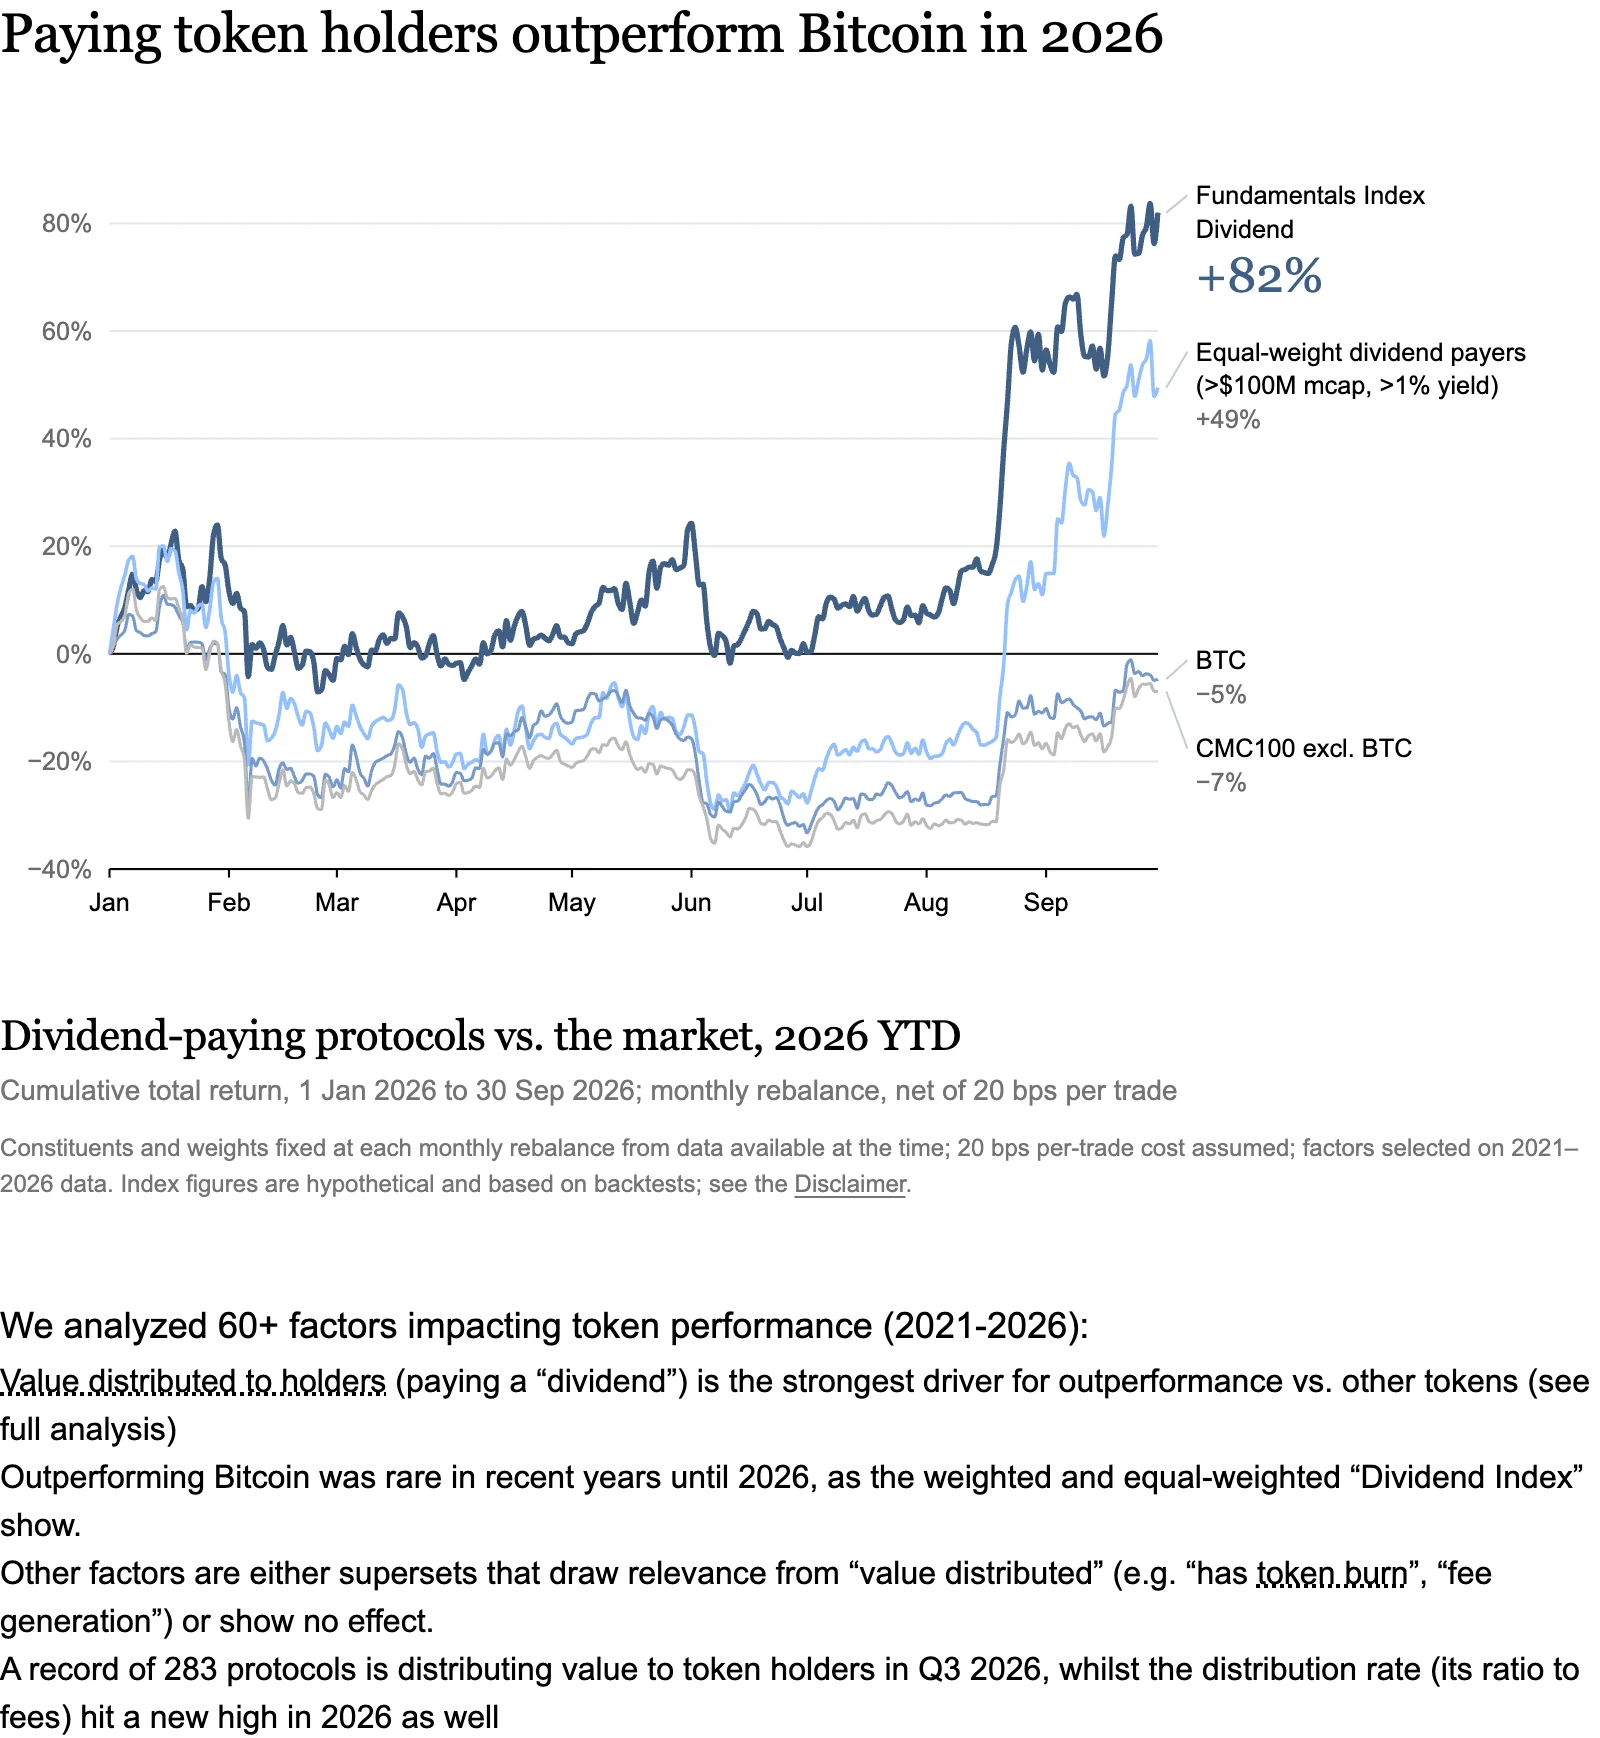
图:分红派息代币指数大幅跑赢比特币与主流资产表现对比
狂热、成熟与更广泛的普及
我们在 2025 年发布的行业收入研报《从狂热走向成熟》中曾指出,底层交易成本的断崖式下降,使得上层应用得以通过规模效应扩张用户付费规模,而底层公链占全行业收入的比例则持续萎缩。
进入 2026 年,尽管行业总收入随币价下跌而整体回调,这两大深层趋势依然在稳步演进。
在全行业收入回撤的表象之下,深层次的收入构成正在发生历史性重组:传统机构采用与更广泛的实体经济用例,在 2026 年合计创造了全行业 30% 的收入总和。
其中,机构客户与机构持币者贡献了 12% 的份额,而代币化现实世界资产(RWA)、加密支付与预测市场合计贡献了 18%。在 2026 年第三季度,后者的收入总额历史上首次超越了公链基础设施的整体收入。
真实业务采用正高度集中于传统金融架构无法满足的蓝海领域(例如全天候 24/7 代币化美股交易、Pre-IPO 盘前价格发现),以及中间商抽成极易被技术压缩的传统行业(如银行卡结算网络与传统博彩业)。
与此同时,传统上市公司正全面深化对区块链生态的战略嵌入,其捕获的行业收入份额在 2026 年已稳步攀升至 16%。
历年区块链总收入与比特币价格走势关系
本份研报系统整合了截至 2026 年第三季度全网 2600 多个链上协议的实时运行数据、100 多家公开上市企业的财报披露信息,以及针对非上市私营实体的详尽调研数据。
报告旨在全景描绘全球区块链经济图谱:深度拆解其增长驱动与收入来源,研判各大细分赛道的前沿演变,并探讨其对数字资产估值体系带来的深远重塑。
什么是区块链收入,其真实体量有多大?
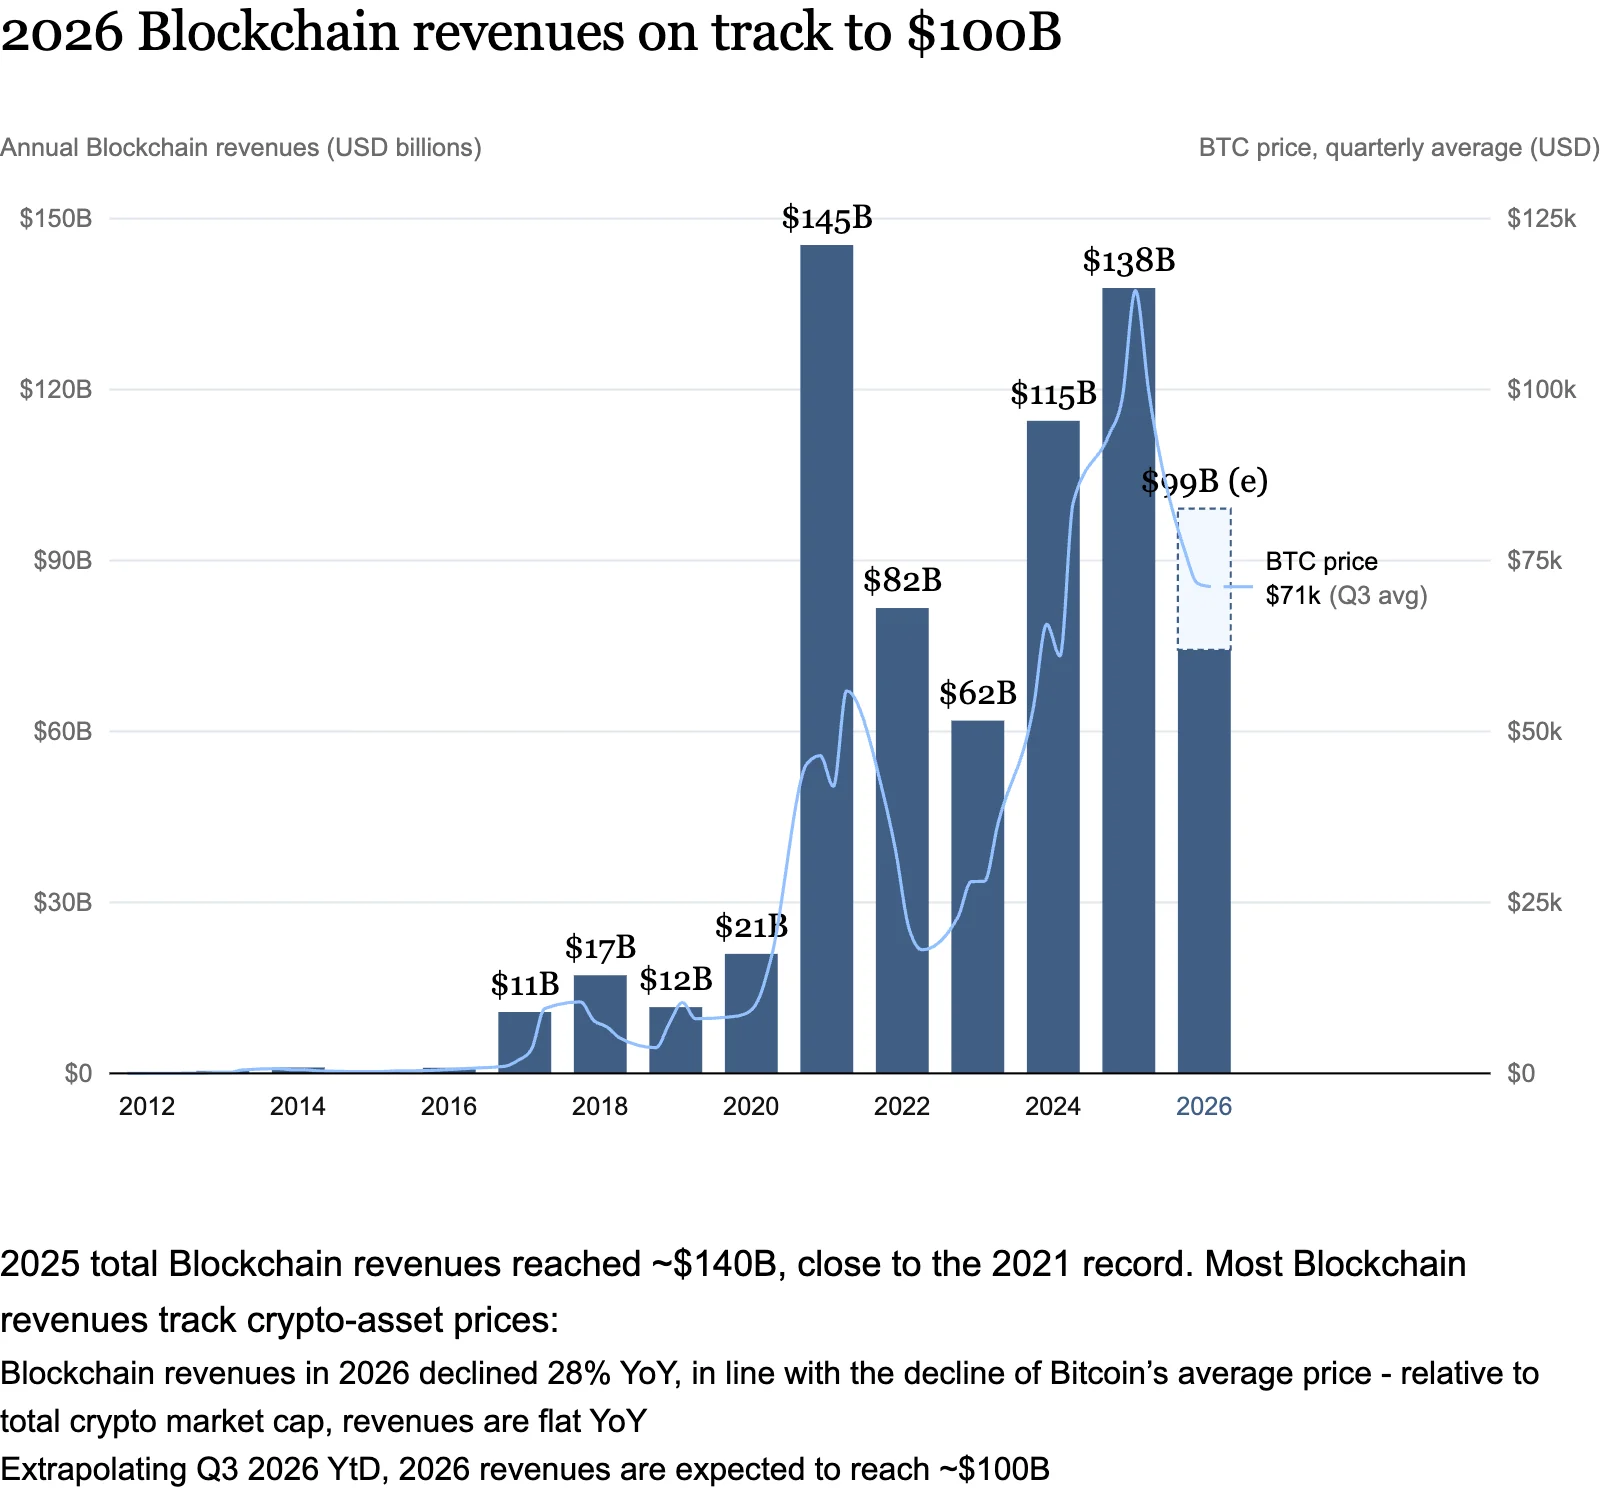
图:区块链行业收入的内涵定义、核算范畴与全局规模概览
受加密货币二级市场整体 30% 跌幅的影响,2026 年区块链全行业总收入同比下滑 28%,但全年总营收依然有望稳稳站上约 $1000 亿美元关口。
全行业年化总收入有望达 1000 亿美元
在 2025 年,区块链行业总收入曾飙升至约 $1400 亿美元,逼近 2021 年历史牛市顶峰所创下的纪录。全行业绝大多数收入依然高度锚定加密资产的二级市场价格变动。
2026 年区块链总收入同比下降 28%,与比特币平均价格的跌幅基本同步。若相对于加密市场的总市值规模而言,行业总收入在同比维度上实际保持持平。
根据 2026 年前三季度累计运行数据的年化推算,全行业 2026 年收入预计将稳步达到约 $1000 亿美元规模。
区块链收入构成:约五至六成为用户支付费用,四至五成为其他收入
纵观 2021 年以来的历史演进,区块链行业的整体收入主要汇聚于三大核心来源:
第一类是链上用户直接支付的交易手续费,例如在 Uniswap 上的去中心化代币兑换费用,这些数据公开透明且可实时通过链上数据抓取。
第二类是链下用户支付的服务费,例如币安等中心化交易所收取的交易佣金,这部分数据无法直接通过链上转账流水进行推导。
第三类属于其他衍生收入,例如比特币 PoW 挖矿产出(本质上通过对代币持有者的通胀稀释间接支付),或 Circle 等机构通过稳定币储备金配置美国国债赚取的利息收益。这部分大部分可通过链上资产规模推算。
过去数年间,用户直接付费与衍生收入的比例分配相对稳定。但两者存在本质分野:衍生收入主要高度依赖资产二级市场价格(其中近半数为挖矿与质押奖励)以及外部传统宏观利率环境。
DeFi 与金融占据主导,区块链基础设施收入份额逐步回落
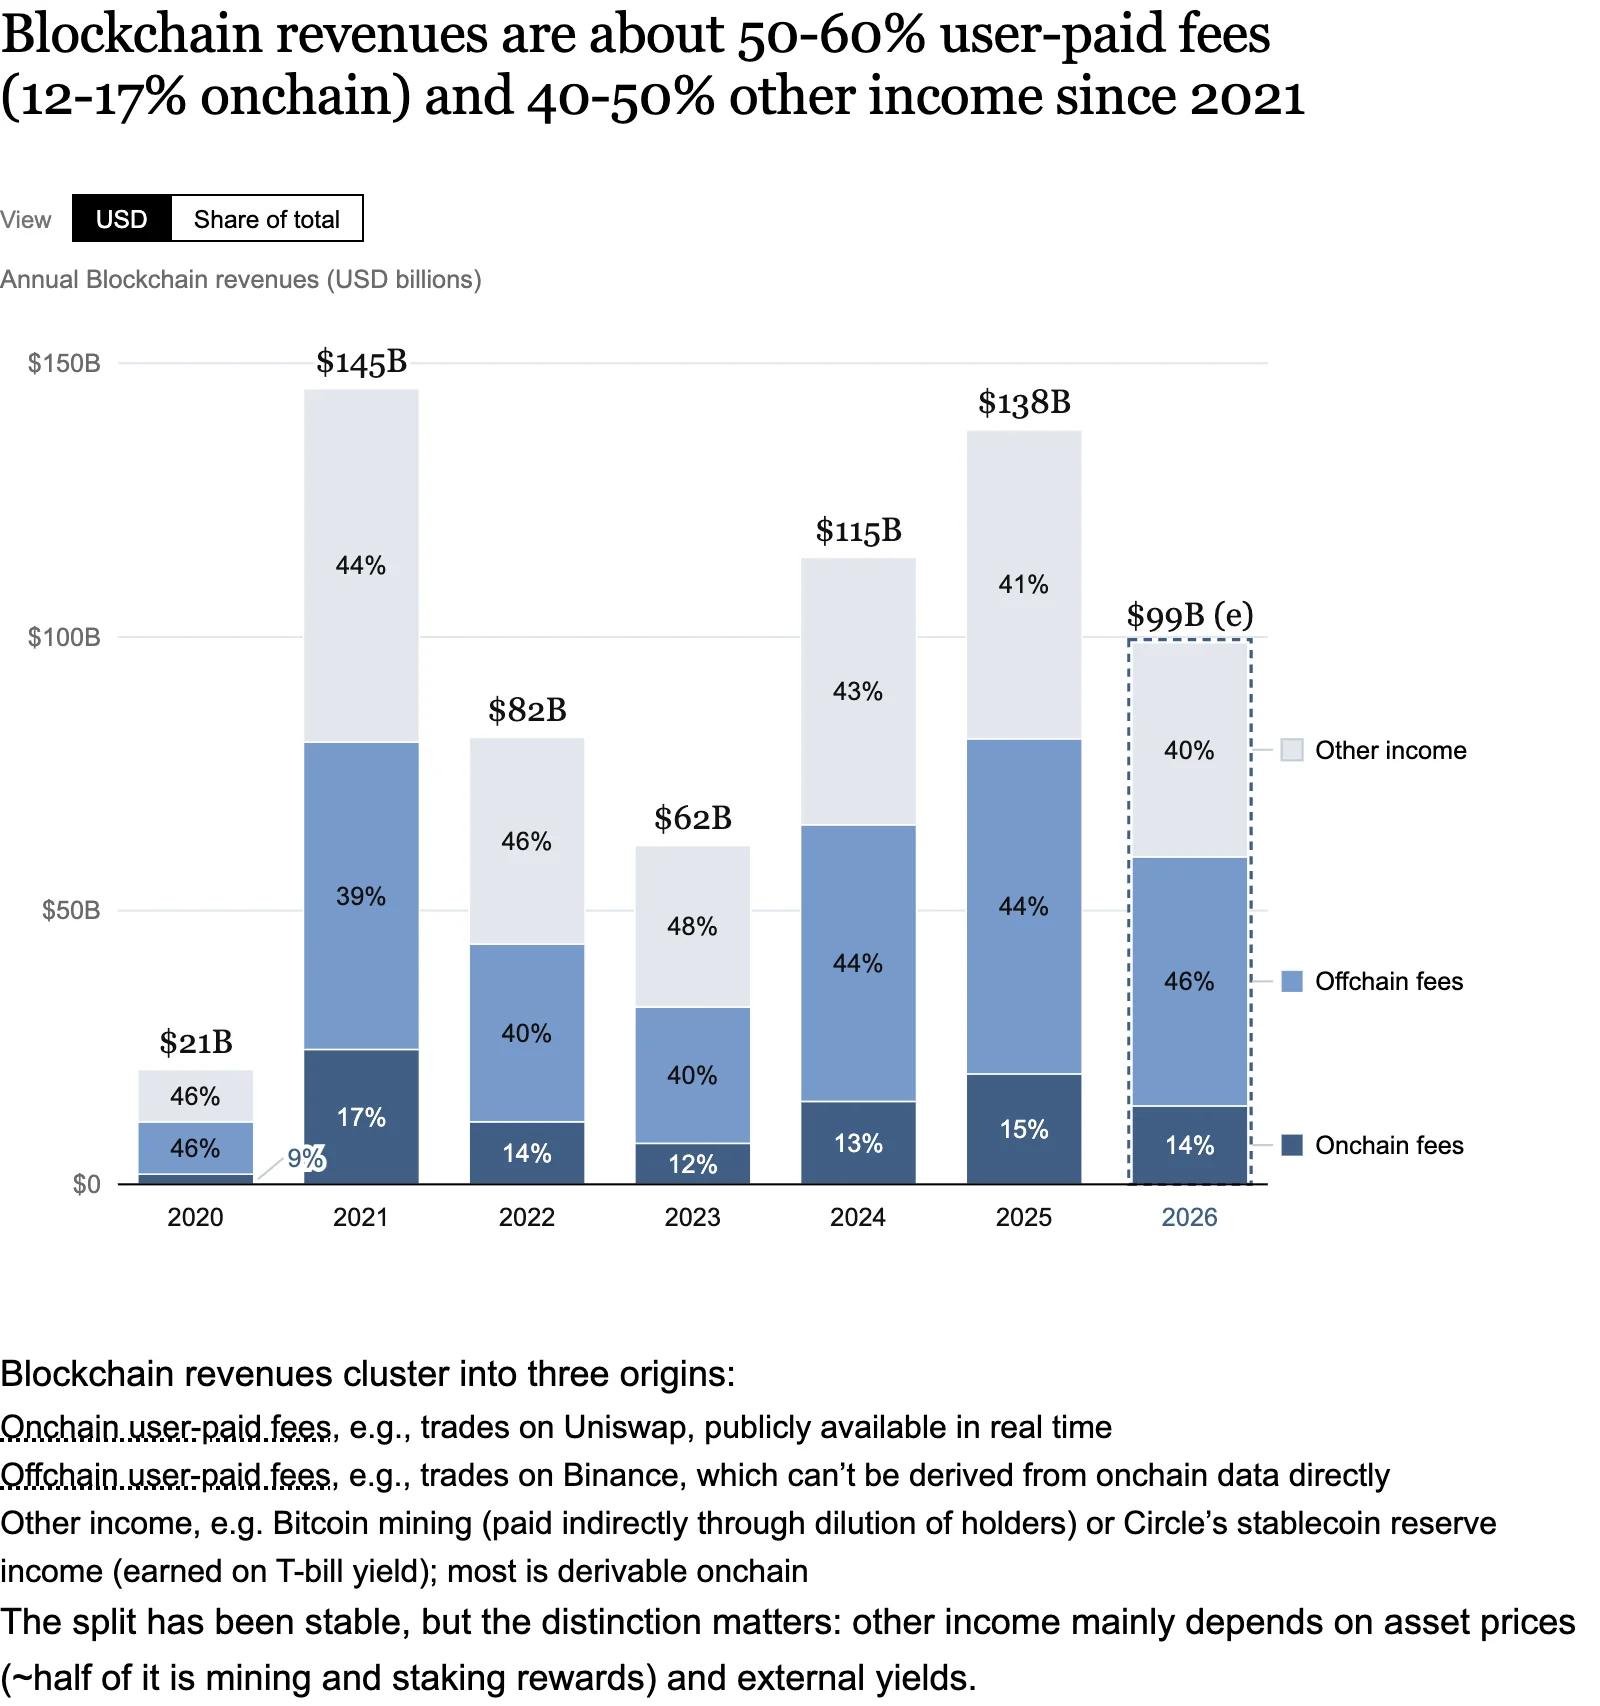
图:DeFi 与金融赛道收入份额持续扩张及区块链基础设施份额变动
自 2022 年以来,DeFi 与广义金融业务在全行业的收入占比持续攀升,并在 2026 年正式达到三分之二的绝对主导地位。
与此相对,公链基础设施的收入份额却在持续收缩。随着以太坊 L2 扩容与高性能公链的大面积普及,底层链上直接支付的绝对交易手续费自 2021 年峰值以来已大幅萎缩。
细分赛道收入分布:DeFi 与金融占 66%,基础设施占 22%
在 2026 年,DeFi 与金融赛道合计创造了约 $650 亿美元收入,其中绝大部分由链下用户付费所驱动。
在这 $650 亿美元中,中心化交易所及衍生品交易平台贡献了 42%,资产管理与 ETF 相关服务占 7%,预测市场占 6%,链上用户支付手续费占 13%,稳定币国债储备金利息等其他衍生收入占 29%。
区块链底层基础设施收入在 2026 年约为 $220 亿美元,跌至 2020 年以来的历史最低水平。用户实际为链上交易所支付的底层 Gas 费用,目前在全行业总收入中的占比已不足 3%。
其余细分赛道合计创造了约 $120 亿美元收入,其中消费级应用规模最大,占比约为 9%。
DeFi 与金融同比下滑 16%:中心化交易所与链上费用跌幅居前
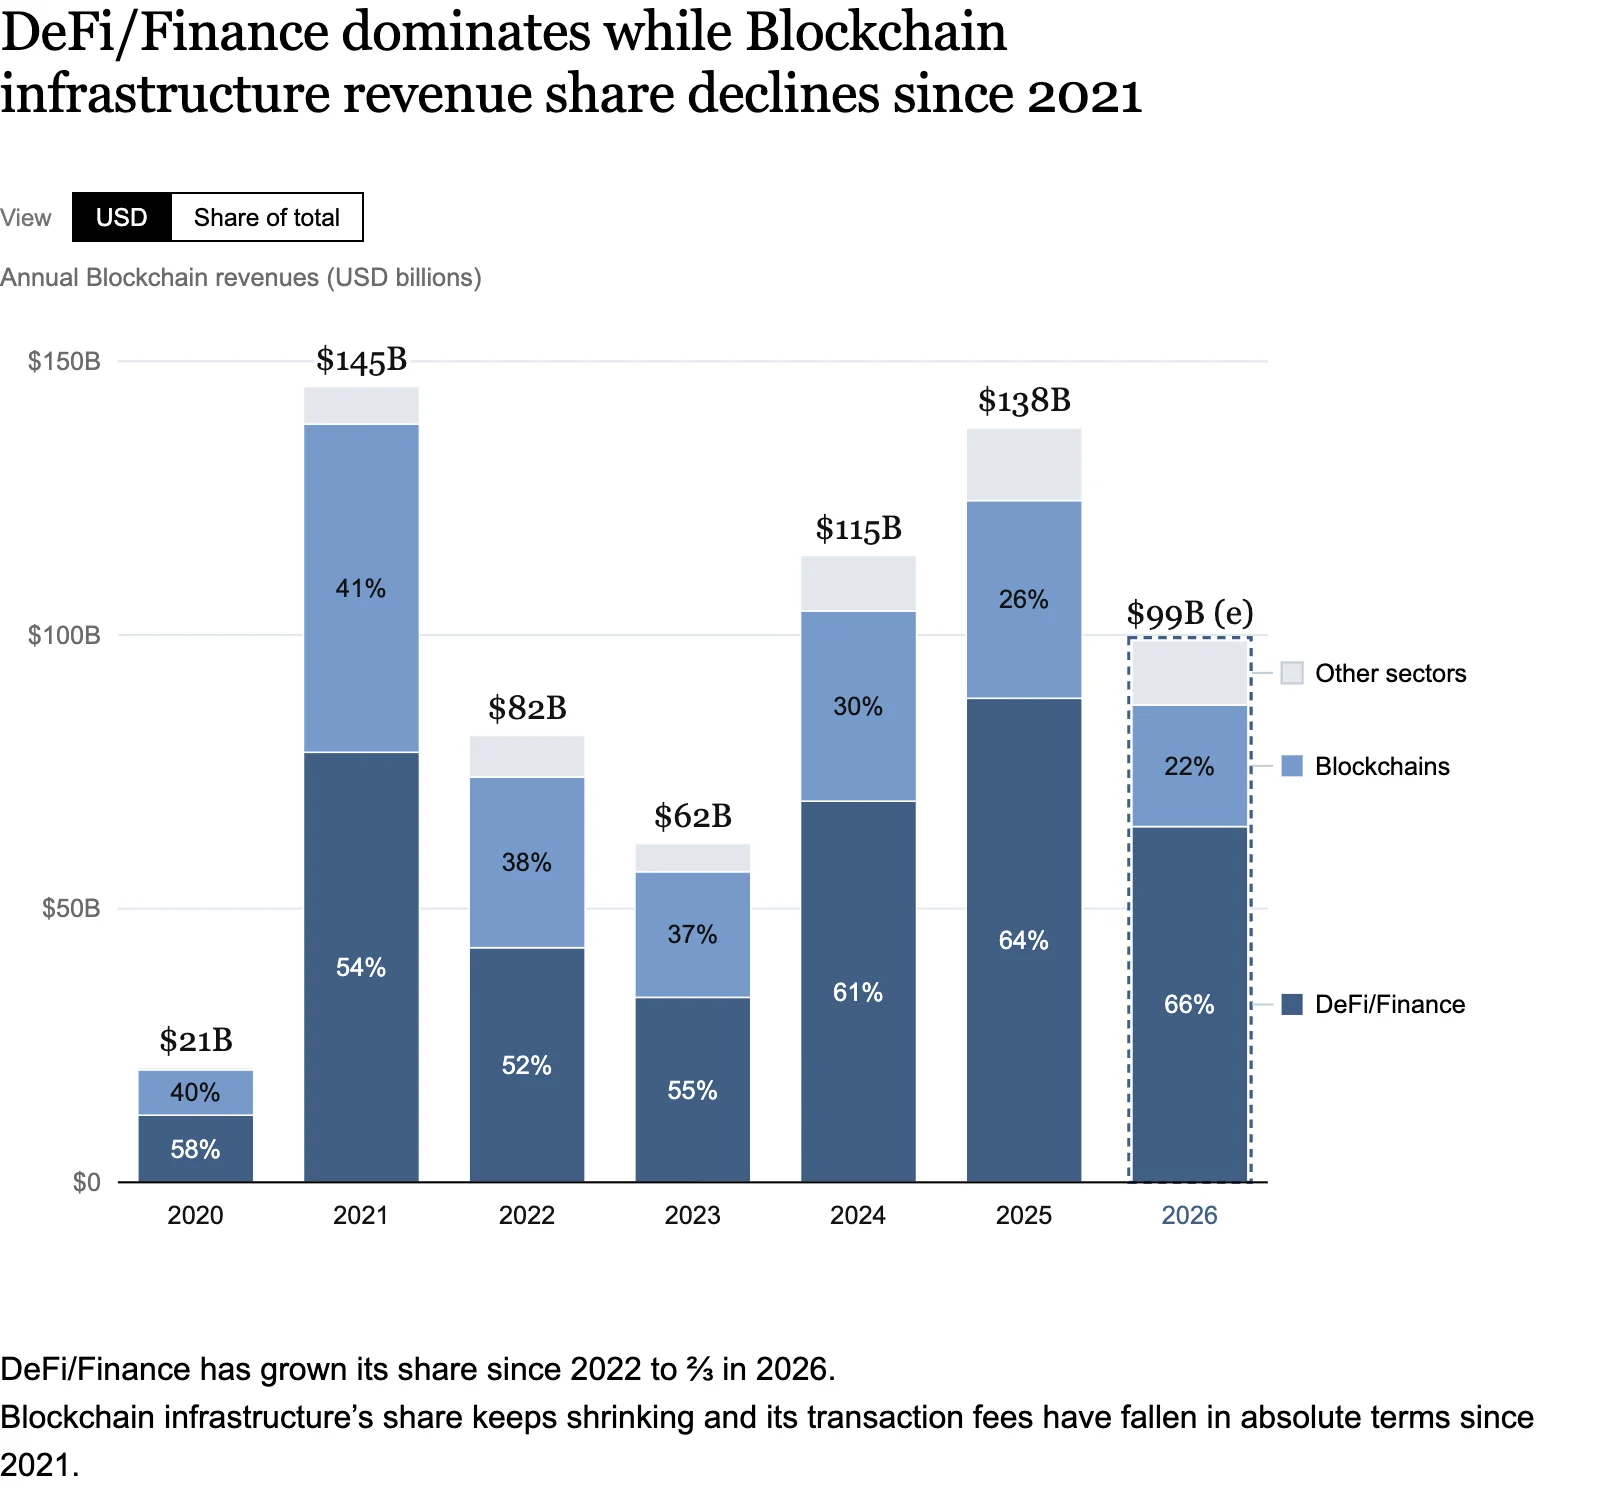
图:中心化交易所与链上交易手续费同比变动及各细分收入降幅
在 DeFi 与金融细分板块中,受二级市场流动性收缩影响,整体收入同比下滑 16%,不同业务线呈现出明显分化。
链下用户支付费用整体下滑 18%,其中对币价敏感的传统领域跌幅最剧烈:中心化交易所手续费下滑 25%(在链下付费中占比约 65%),资管与托管费下滑 34%,经纪业务下滑 34%,ETF 费率收入下滑 20%。
然而,面向机构的中心化金融(CeFi)服务收入逆势增长 12%;预测市场更迎来井喷式爆发,Kalshi 与 Polymarket 的上半年收入从不足 $5000 万美元直接飙升至突破 $15 亿美元。
衍生收入方面整体微跌 2%。Tether 与 Circle 等稳定币发行商的国债储备利息逆势增长 10%;矿工、链上资管与质押服务商的收益奖励则下跌 9%。
链上用户付费整体下滑 31%。其中 DEX 去中心化交易所手续费同比腰斩(下滑 50%);永续合约 DEX 依托 RWA 资产拓展将收入逆势拉升 14%;借贷协议上半年持平,但在第三季度同比下挫 46%。
链上交易笔数持续攀升,但总交易手续费同比减半
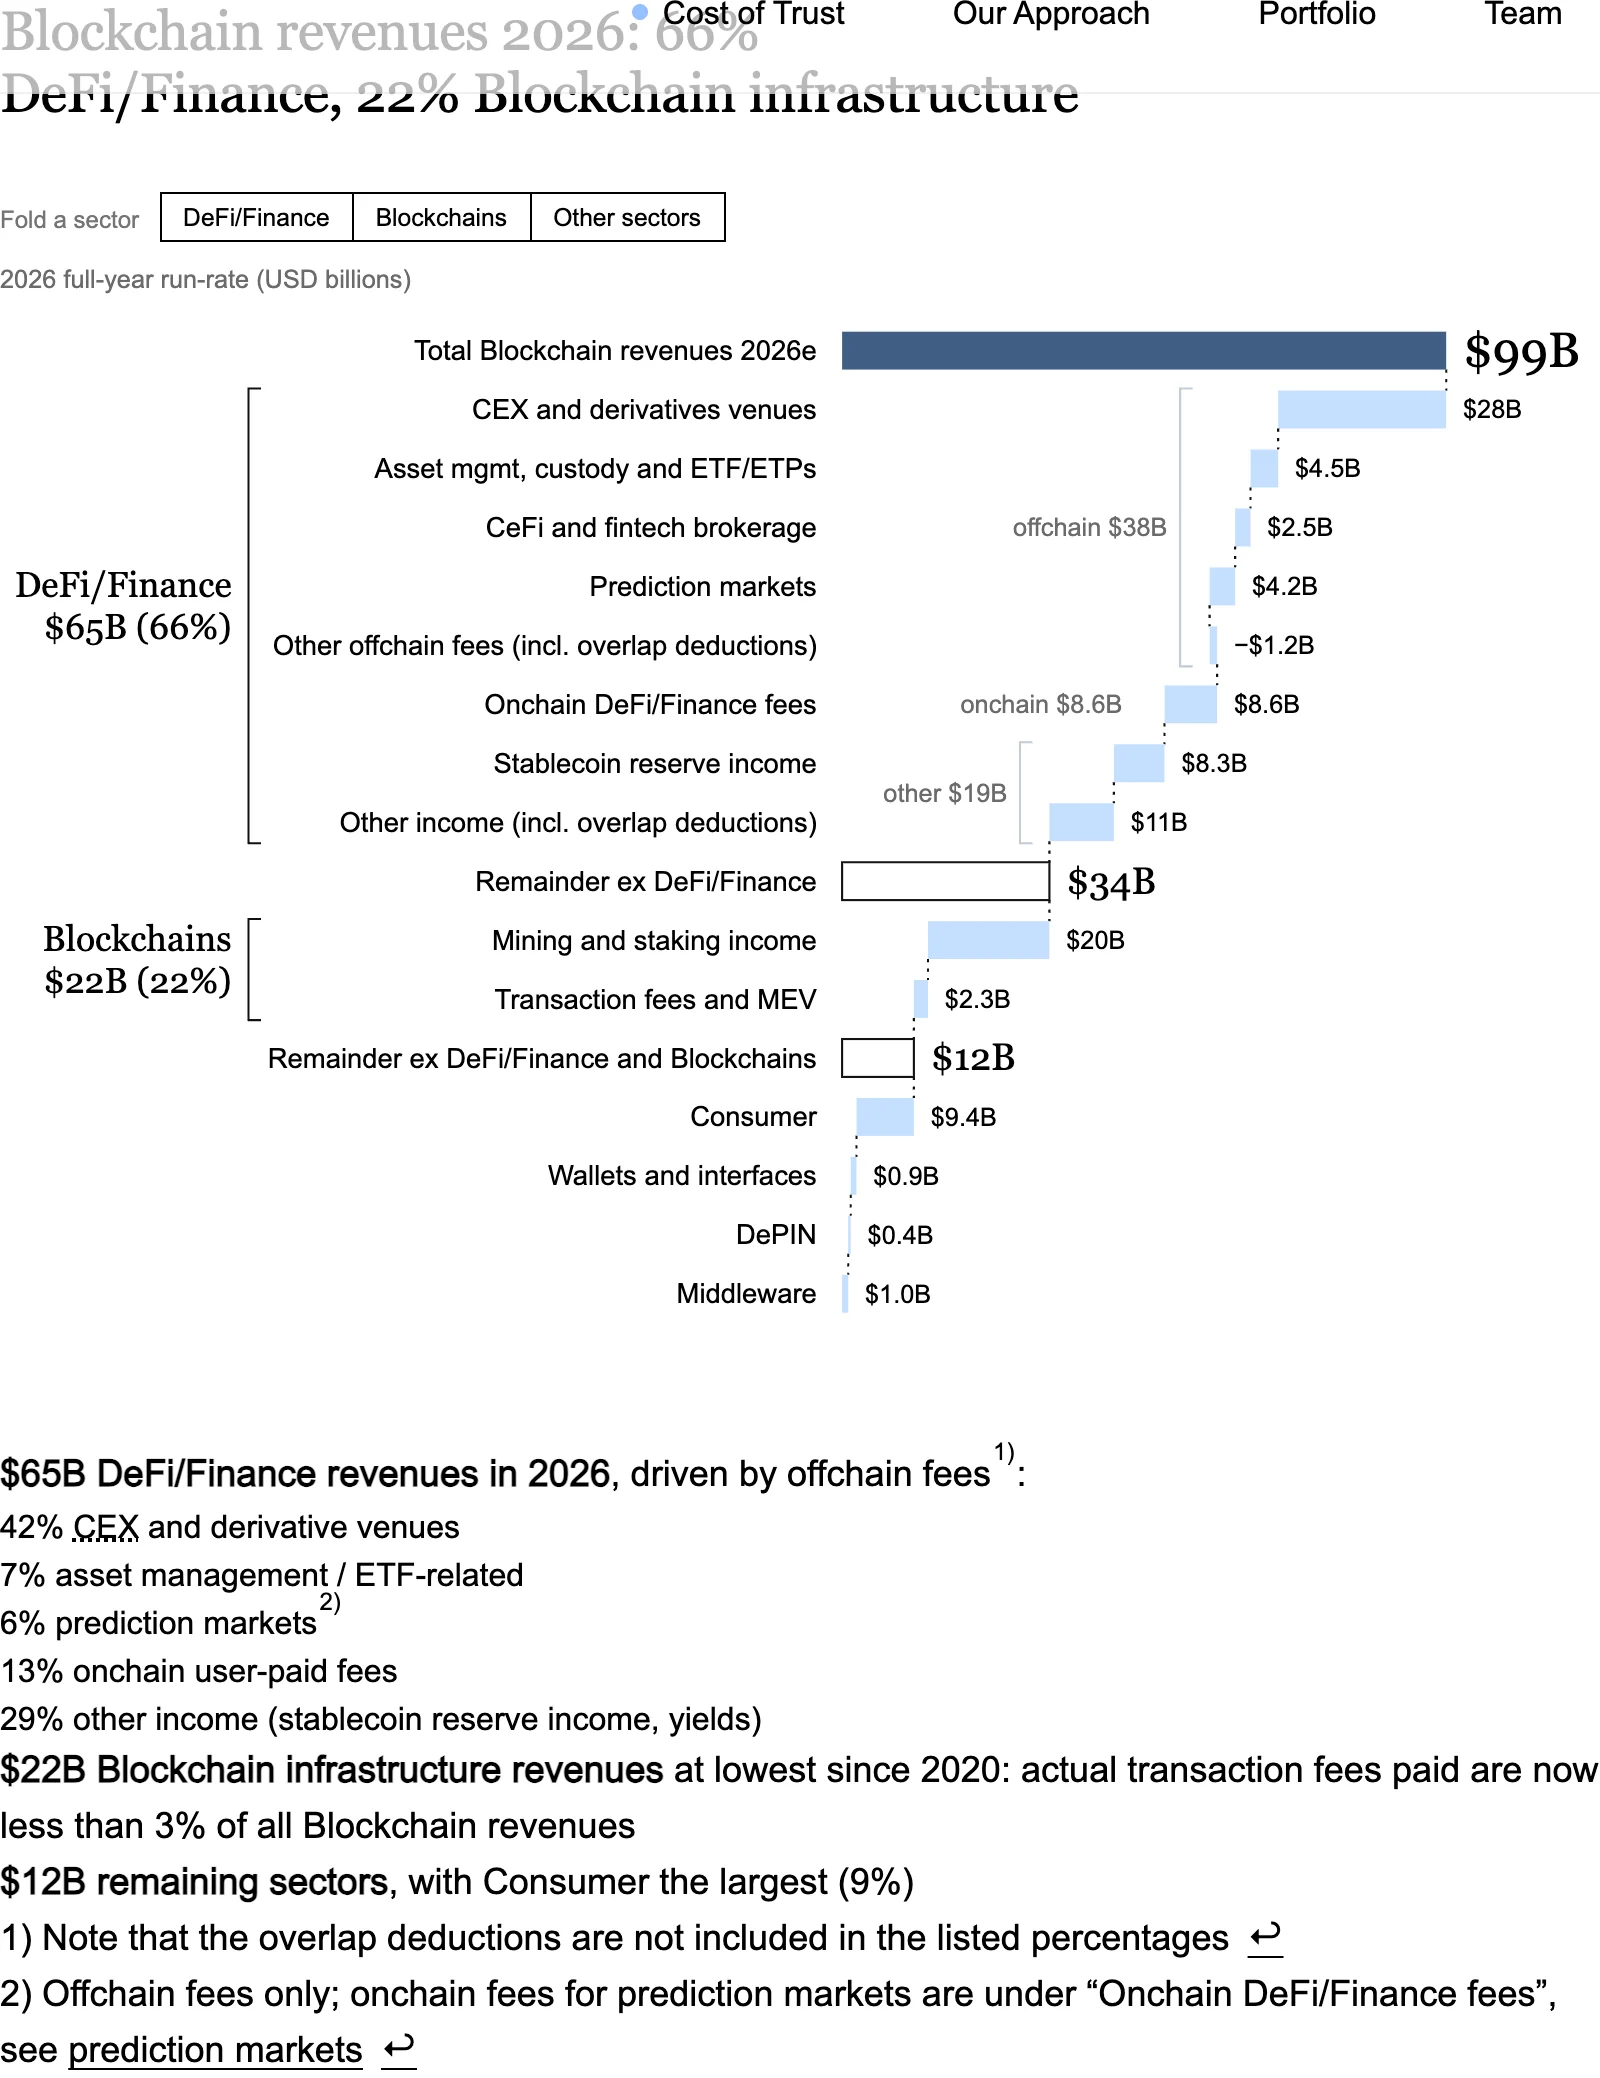
图:区块链链上交易笔数创新高与手续费总额大幅减半背离走势
区块链底层基础设施全行业收入同比暴跌 39%,其内部结构正在经历根本性颠覆。
受币价走弱拖累,质押与 PoW 挖矿奖励大幅回落,目前仍占基础设施总收入的约 90%(其中比特币区块奖励约占半壁江山)。
与此同时,公链底层交易手续费同比直接减半。但在交易费用腰斩的背后,链上实际发生的总交易笔数预计将刷新历史纪录,同比逆势增长 18%。
全网月活跃用户规模(MAU)稳定在约 2 亿左右,不仅远超 2024 年牛市前夕的水平,更印证了我们在 2025 年研报与“信任成本理论”中所阐述的必然规律:底层基础设施越廉价高效,上层规模化应用才越能蓬勃繁荣。
钱包收入腰斩,消费级应用持平,DePIN 链上费用上升但整体走低
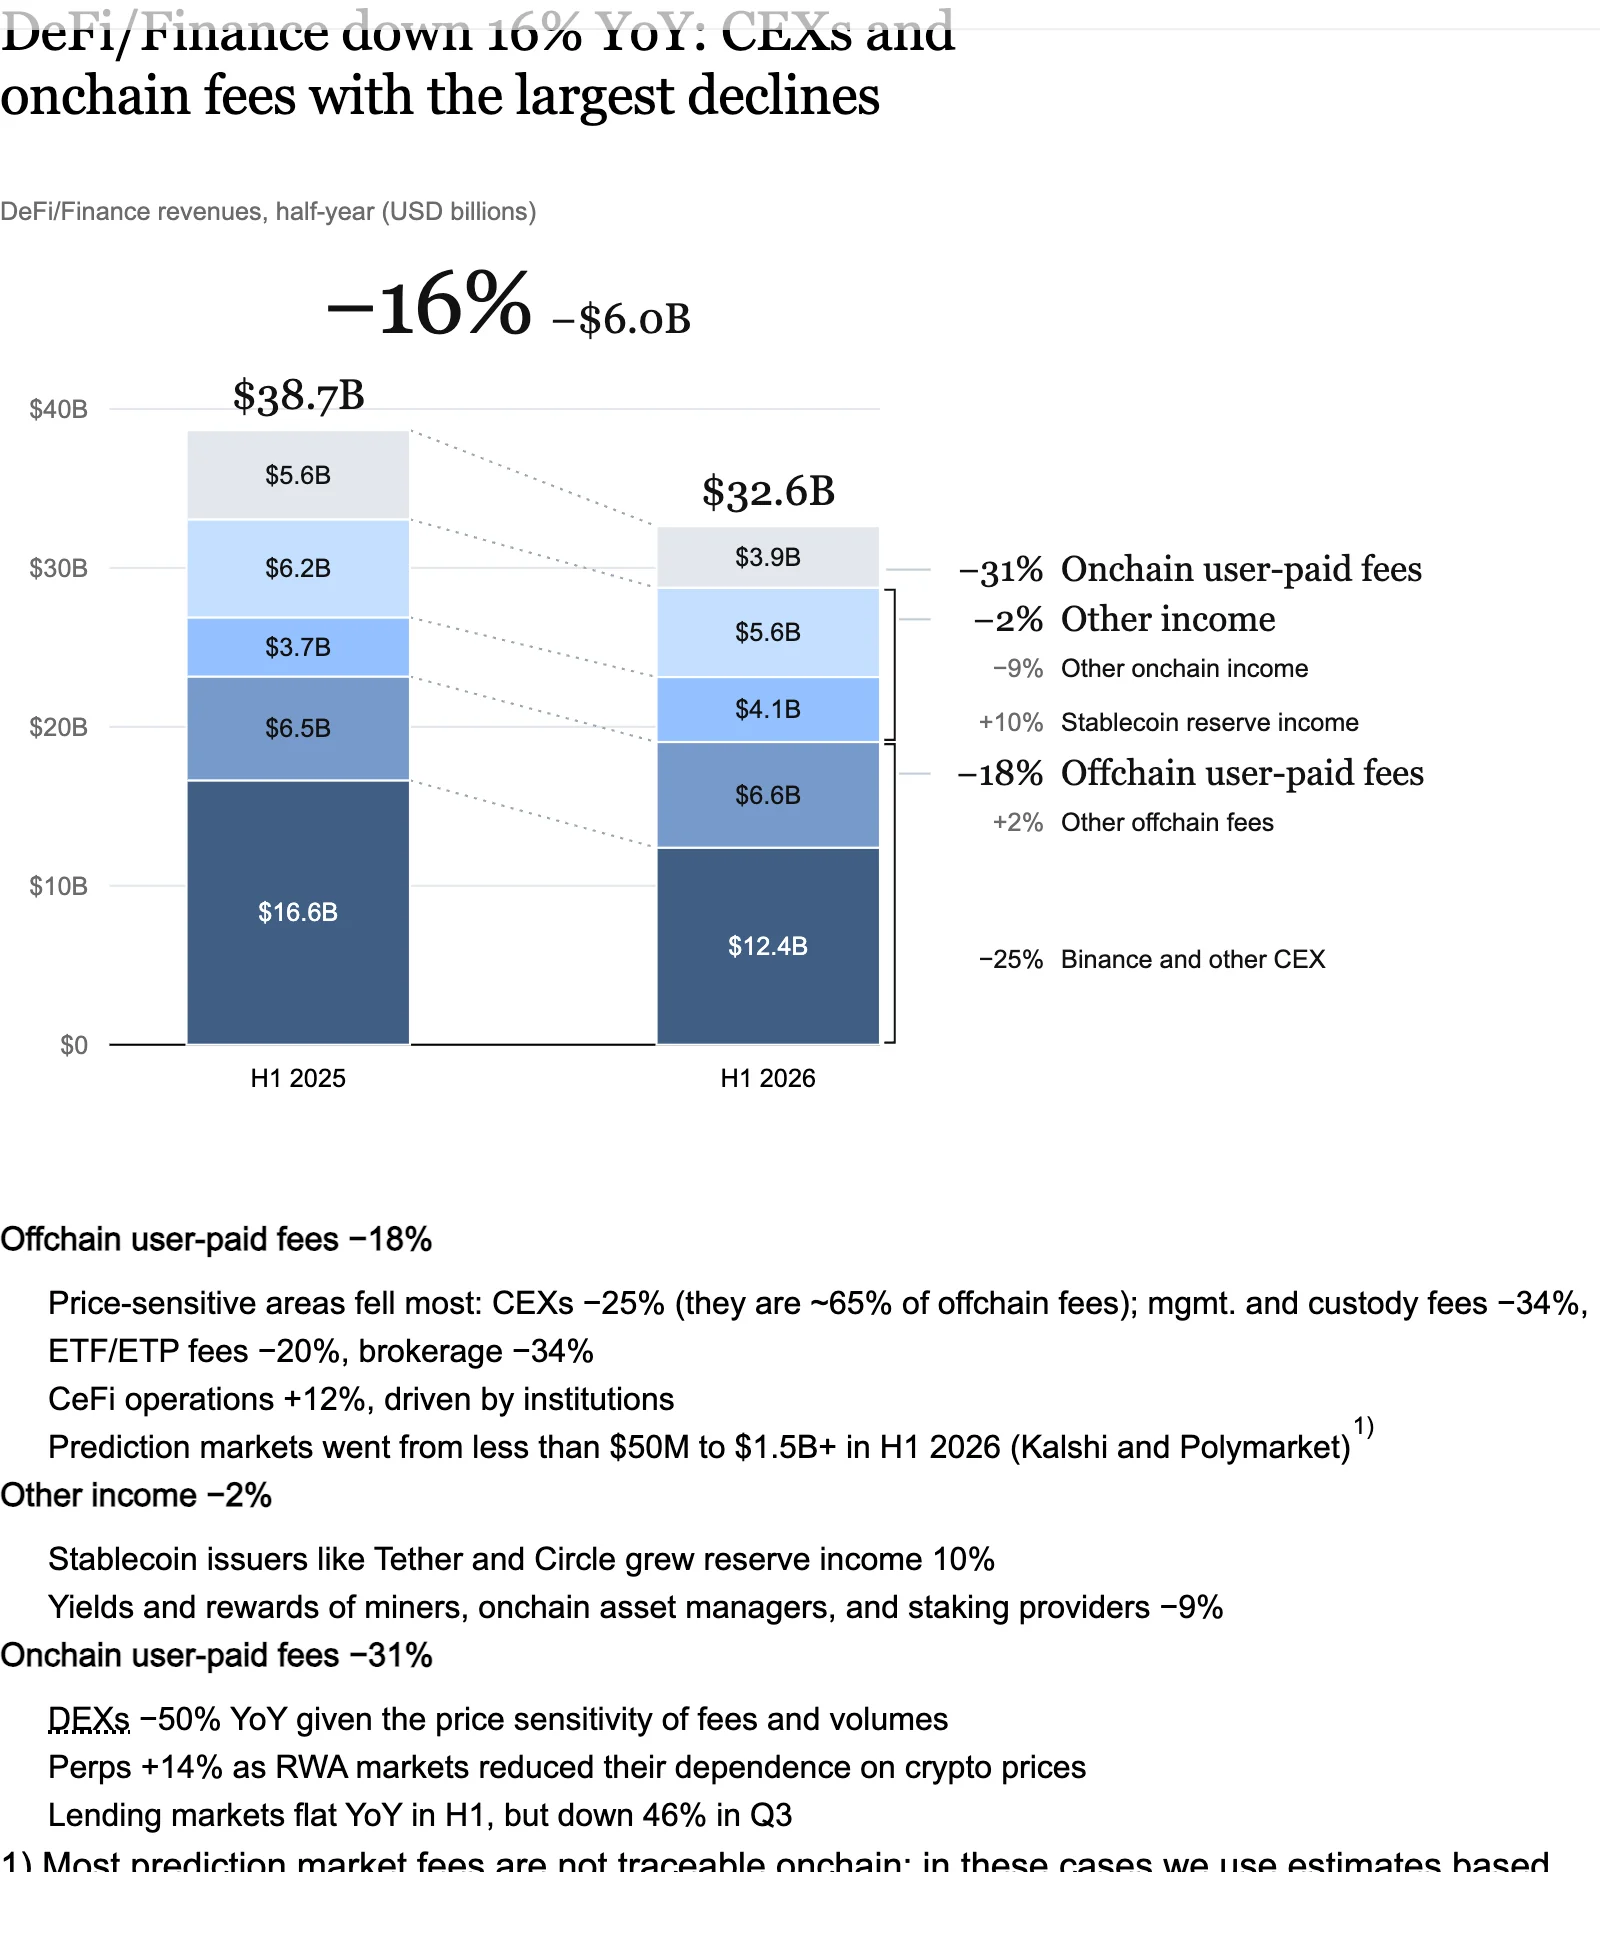
图:钱包端、消费级应用与 DePIN 赛道收入规模及增速拆解
在其余生态赛道中,消费级应用收入整体保持平稳。其中规模最大的博彩与链上游戏类目逆势微增 8%,主要受 Stake.com 等在线加密娱乐平台的稳定流水拉动。
由于散户交易热情降温与代币价格回落,钱包与前端交互界面的内置兑换手续费暴跌超过 60%。
去中心化物理基础设施(DePIN)总收入同比下滑 10%。随着治理代币价格下挫,发放给硬件节点运营商的代币产出价值缩水约 $1 亿美元(跌幅 65%);但值得关注的是,终端用户实际支付的链上真实使用费却同比翻倍,攀升至 $1.7 亿美元。
区块链行业收入演进的核心趋势是什么?
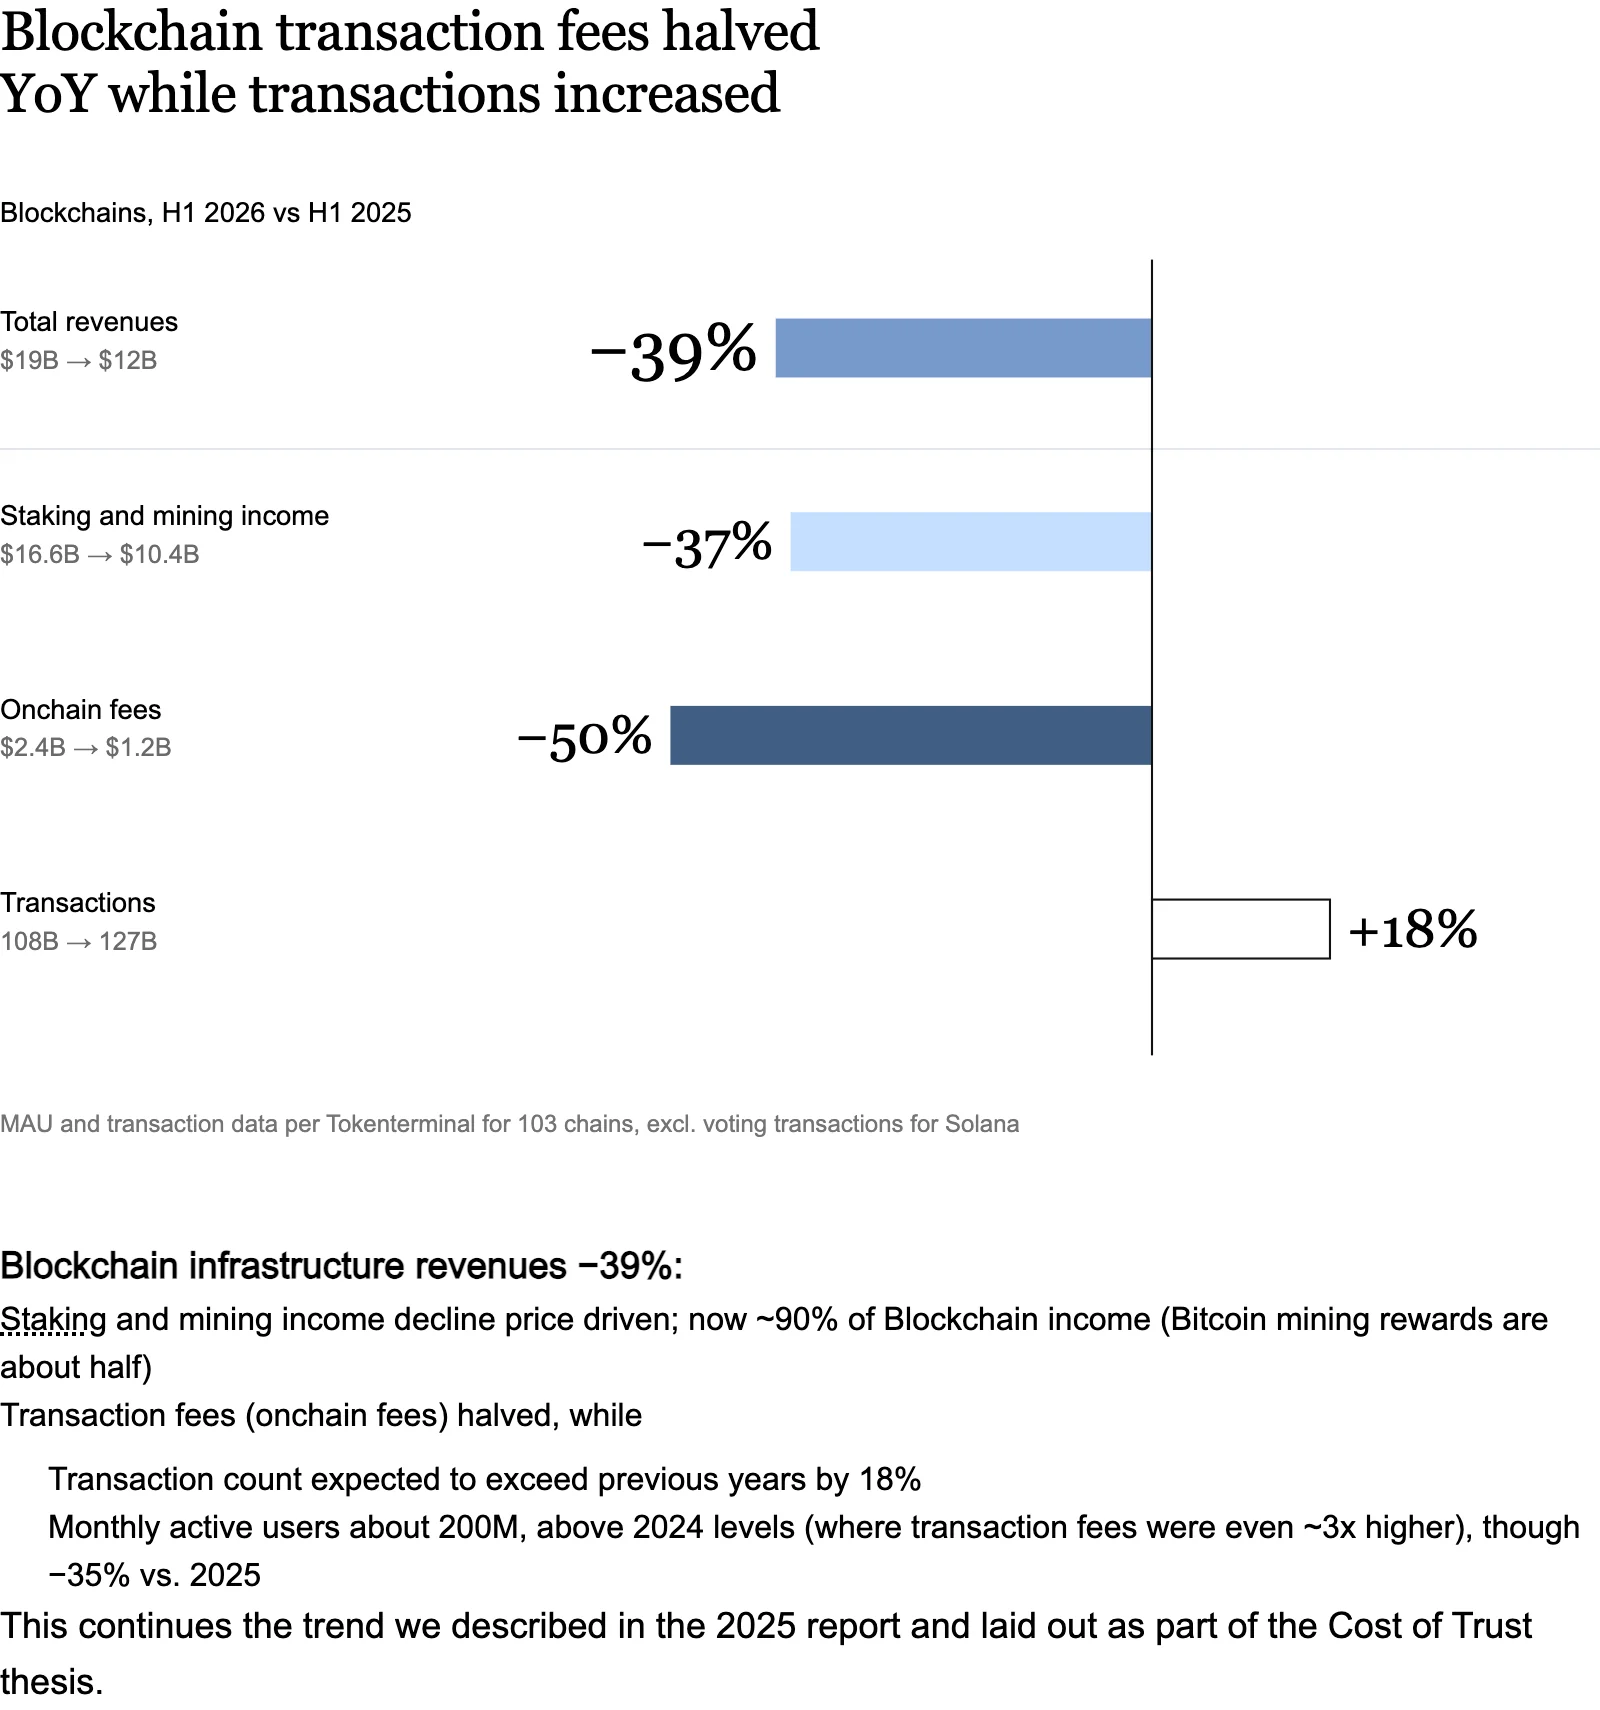
图:区块链行业核心收入结构变迁趋势与关键驱动力量剖析
与全行业收入的大盘回调形成鲜明反差的是,深度绑定机构级采用与实体经济真实用例的收入在 2026 年逆势狂飙,占全行业总收入的比例迅速跃升至 30%。
在 2026 年第三季度,实体经济用例创造的收入更是历史上首次超越了公链基础设施的整体收入。
机构与实体经济用例收入占比在 2026 年有望达 30%
传统机构业务收入在过去三年内实现翻倍增长,仅 2026 年上半年便突破 $60 亿美元,占据全行业总收入的 12%。
实体经济用例收入同比大增 58%,由预测市场与 RWA 资产交易手续费强势领跑。在第三季度,实体经济用例收入达到约 $53 亿美元,正式超越同期区块链基础设施约 $51 亿美元的收入总额。
基于第三季度高达 33% 的单季占比进行综合测算,机构与实体经济相关收入在 2026 年全年将稳稳占据行业总收入的三成江山。
机构级采用在 2026 上半年贡献约 60 亿美元行业收入
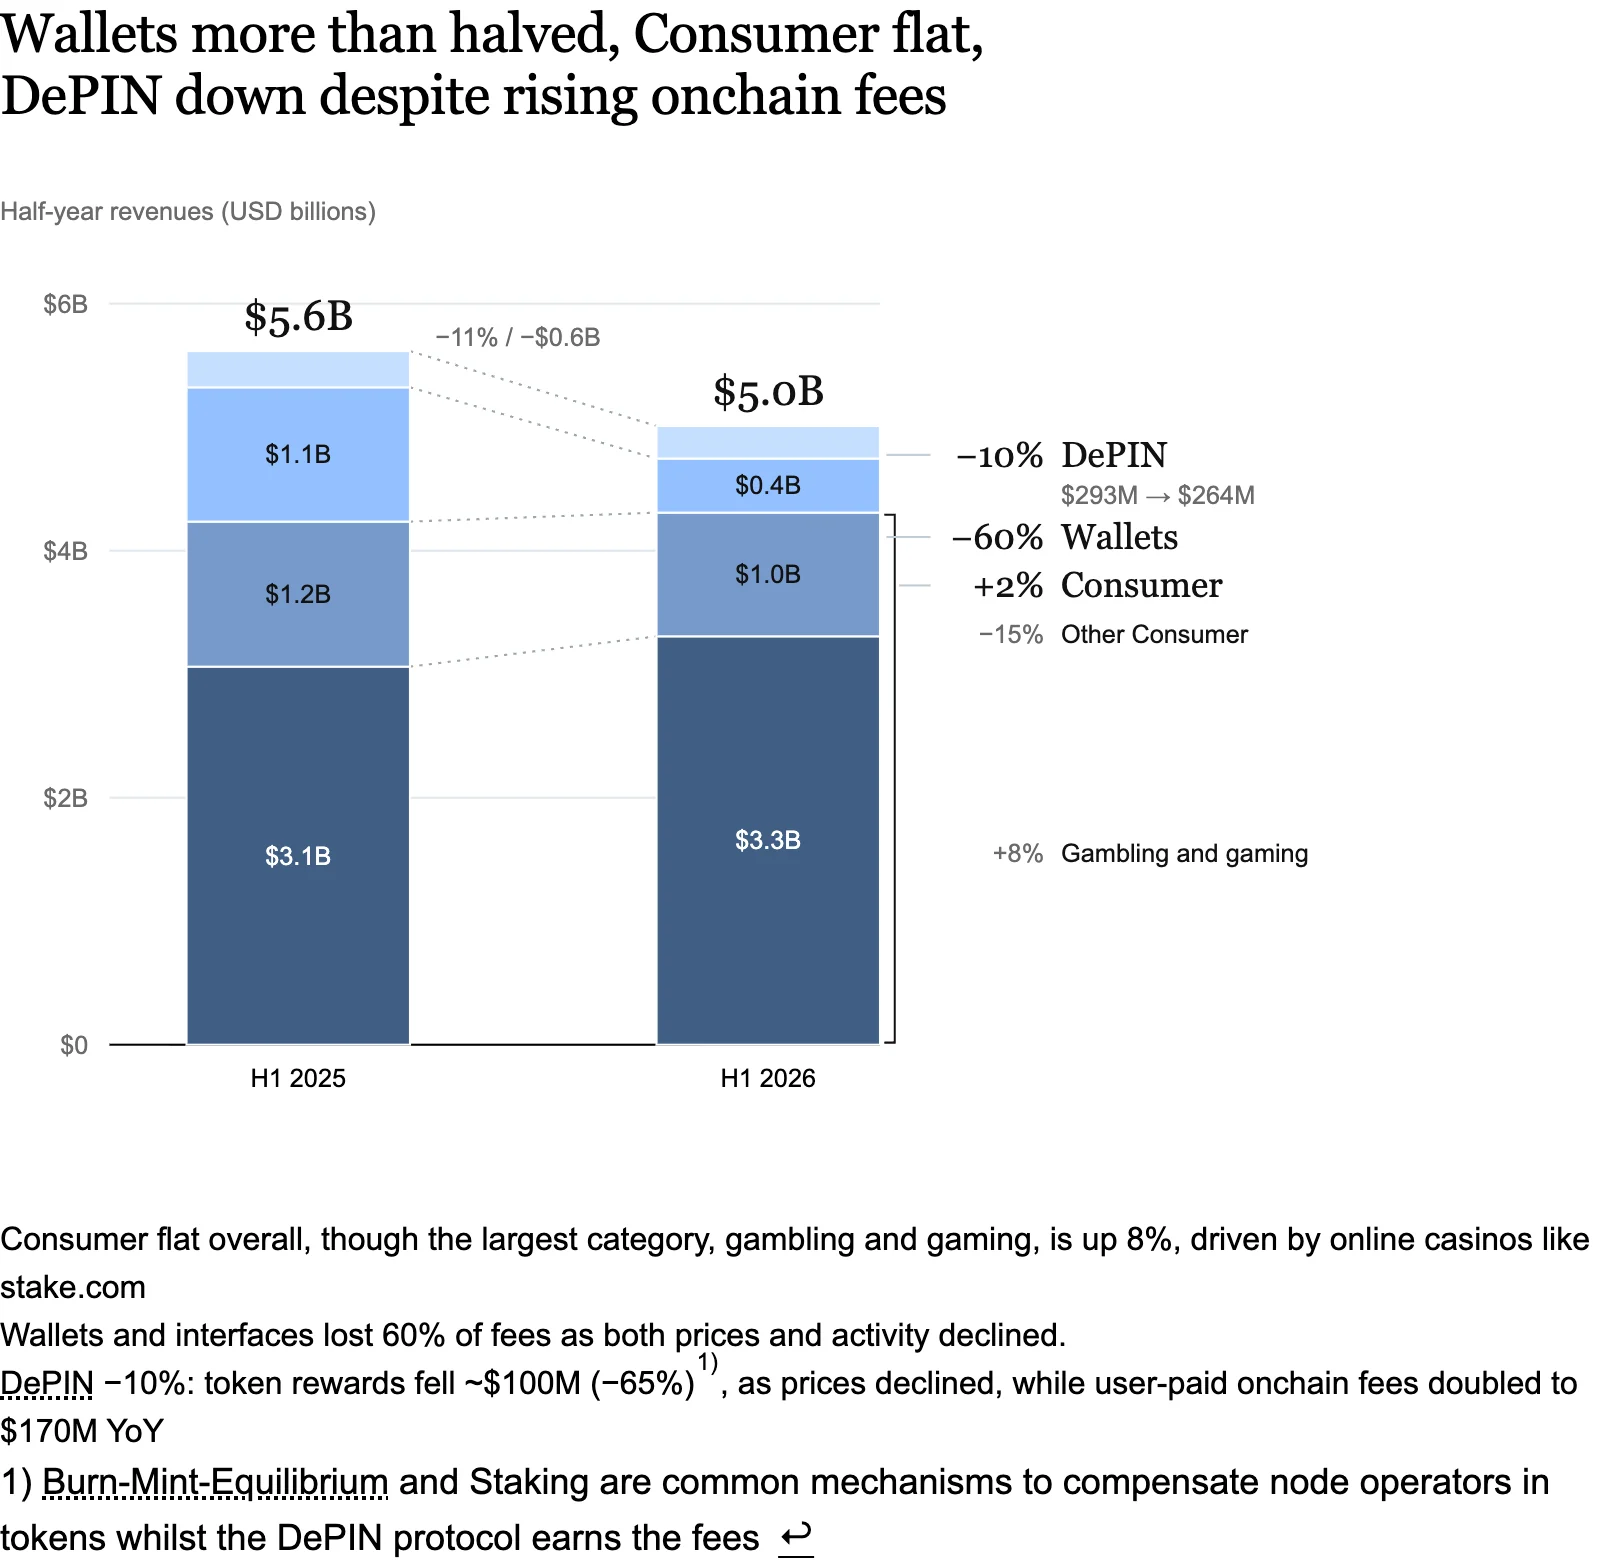
图:机构级采用在 2026 上半年贡献约 60 亿美元行业收入构成
2026 年上半年,机构级相关业务收入为 $61 亿美元,同比微跌 $7 亿美元,跌幅完全由币价下跌导致的资管规模收缩与质押收益降温所致。
其中,机构所有者贡献了 $17 亿美元收入,同比逆势增长 10%。金融科技券商经纪收入虽缩水 $4 亿美元,但传统银行与华尔街机构收入大增 $2 亿美元至 $6 亿美元(三年前此项为零),其中三分之一为资产管理巨头的 ETF 管理费。
与此同时,机构专属区块链(如 Canton、Robinhood Chain、Arc、Soneium 等)贡献了约 $3.5 亿美元收入,实现了从零到一的重大飞跃。
在机构客户层面,上半年贡献了 $44 亿美元收入。资产管理、托管与质押服务费因币价下跌缩水 34%;但机构在中心化交易所与衍生品交易中的份额逆势提升 10%。
以 Coinbase 为例,2026 年上半年其来自机构级交易的收入达 $2.36 亿美元,占总营收的 9%,机构交易占比同比翻番,较 2023 年上半年更是激增六倍之多。
受预测市场与 RWA 交易驱动,实体经济用例收入同比大增 58%
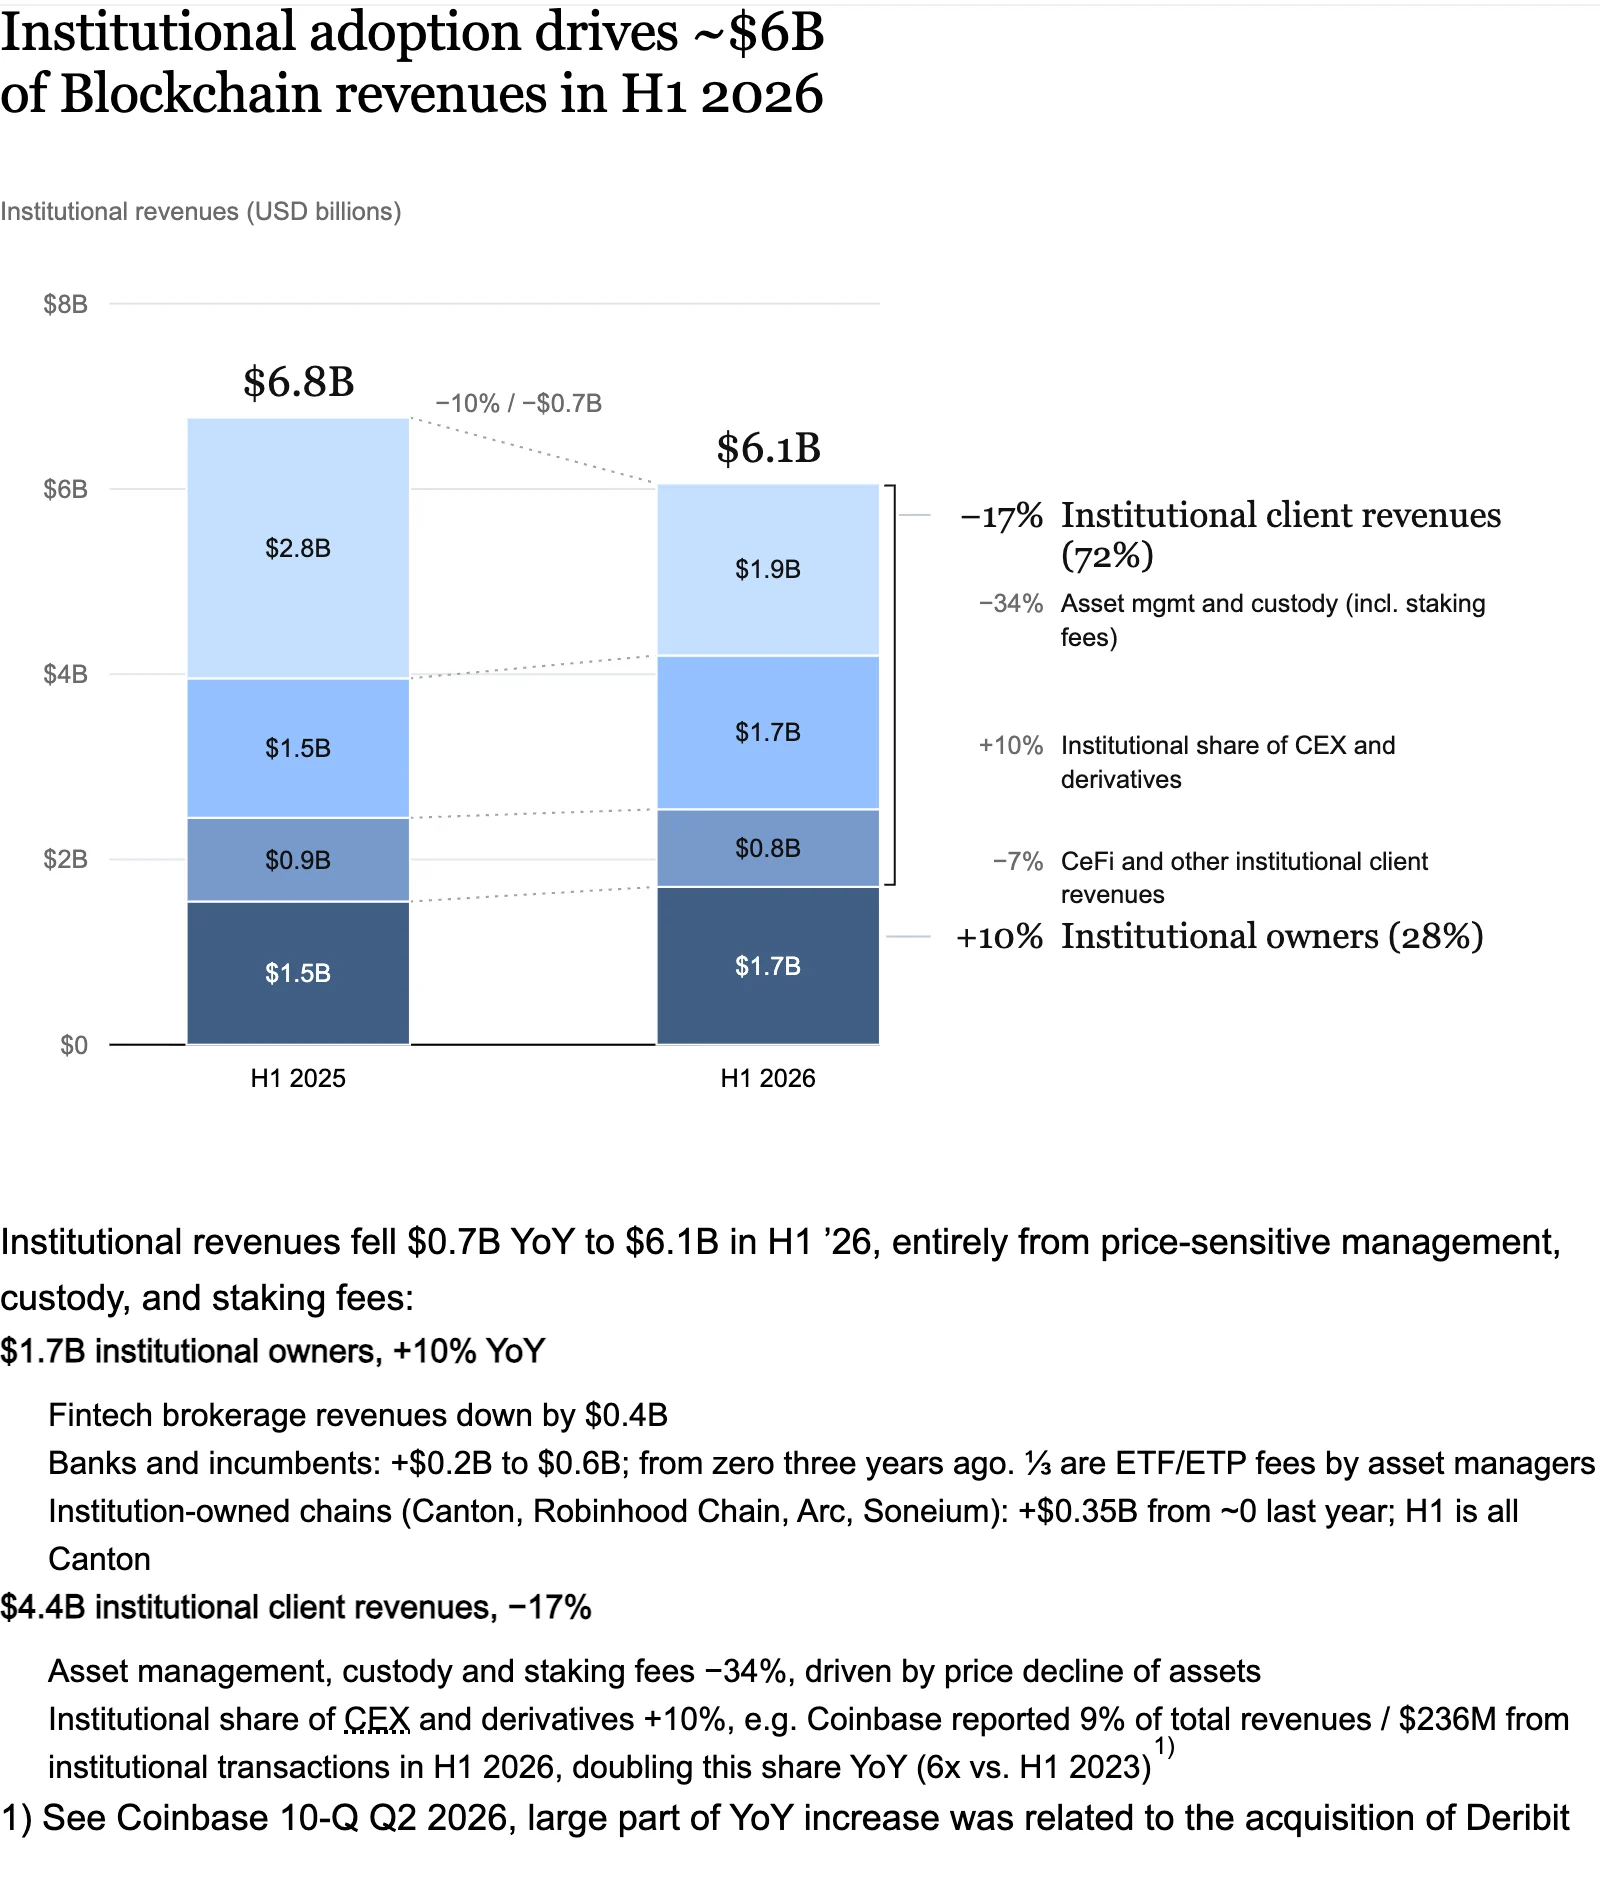
图:预测市场爆发与 RWA 交易推动实体经济用例收入同比大增 58%
2026 年上半年,实体经济实体用例为全行业带来了高达 $29 亿美元的同比增量收入,其主要驱动引擎包括:
稳定币铸造发行与国债储备利息贡献了 $2.5 亿美元的同比增量,自美联储 2022 年启动加息以来,国债息差收入始终是该板块最坚挺的基本盘。
以代币化现实世界资产(RWA)为底层资产的链上发行、借贷与交易手续费贡献了 $11 亿美元的增量资金。
各类实际效用工具贡献了 $16 亿美元的增量:其中预测市场迎来历史性爆发,Kalshi 与 Polymarket 在上半年贡献了约 $14 亿美元的手续费,预计全年将突破 $40 亿美元。
此外,加密信用卡结算、外贸贸易融资与跨境支付亦贡献了 $2 亿美元增量。波士顿咨询(BCG)调研指出,2025 年全球已有约 60% 的稳定币转账流水与实体商业贸易直接挂钩,链上商业结算总规模正刷新历史峰值。
RWA 永续合约成交量同比暴增逾百倍,强力拉动交易手续费
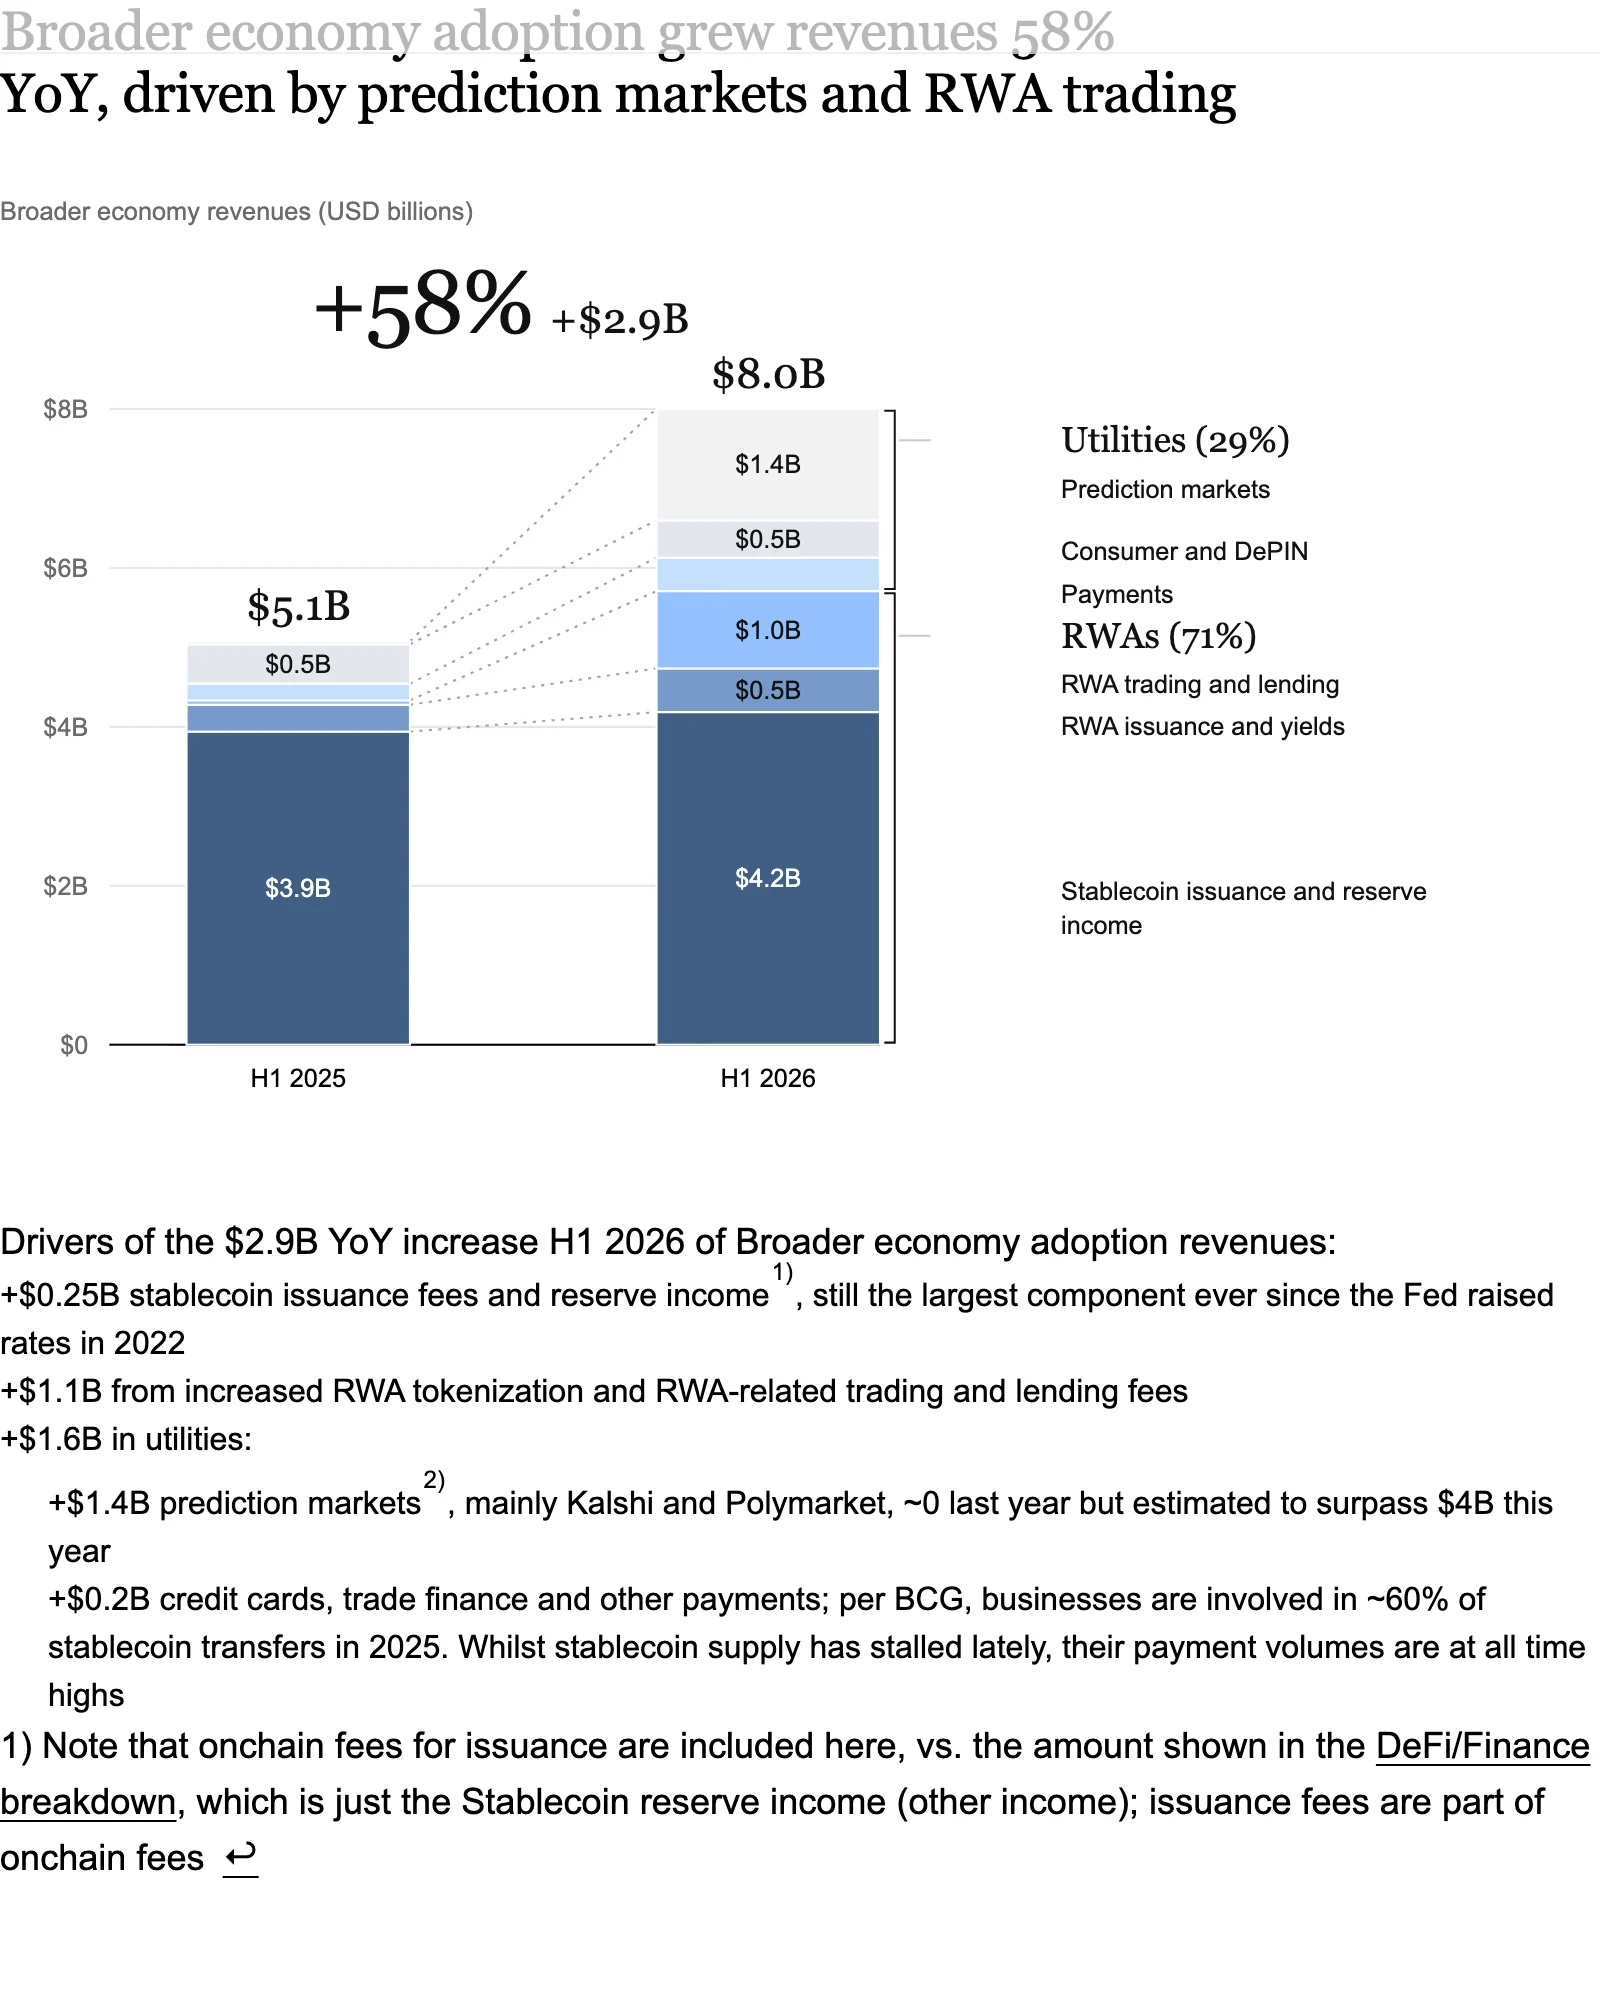
图:现实世界资产永续合约成交量暴增百倍及交易手续费贡献
现实世界资产(RWA)交易在今年展现出极其强劲的爆发力。至 2026 年第三季度,RWA 合约已占到全球头部衍生品交易所全部永续合约交易量的 18%。
在资产结构分布中,代币化美股占据了 55% 的合约交易量(上一年度则以黄金为主),原油永续合约则在大宗商品领域独占鳌头。
SpaceX 等知名独角兽的 Pre-IPO 股权合约成为最具活力的全新交易品类。仅 2026 年上半年,RWA 相关衍生品交易便为各平台贡献了约 $10 亿美元的手续费收入。
实体资产上链的落地速度极其迅猛,并获得了传统金融与监管机构的主动拥抱。Robinhood 专属链上的代币化股票交易量在第三季度突破 $130 亿美元,其中超过 70% 的换手发生在美股常规闭市时段;全网现货交易规模达约 $500 亿美元。
面对链上全天候交易的降维冲击,纳斯达克正式宣布将于 12 月开启每周五天、每天 23 小时的连续交易机制;美国证监会(SEC)以代币化为由启动了 40 年来首次过户代理人制度改革;Coinbase 亦向 SEC 积极申请 24/7 股票永续合约牌照。
预测市场手续费收入同比激增 19 倍
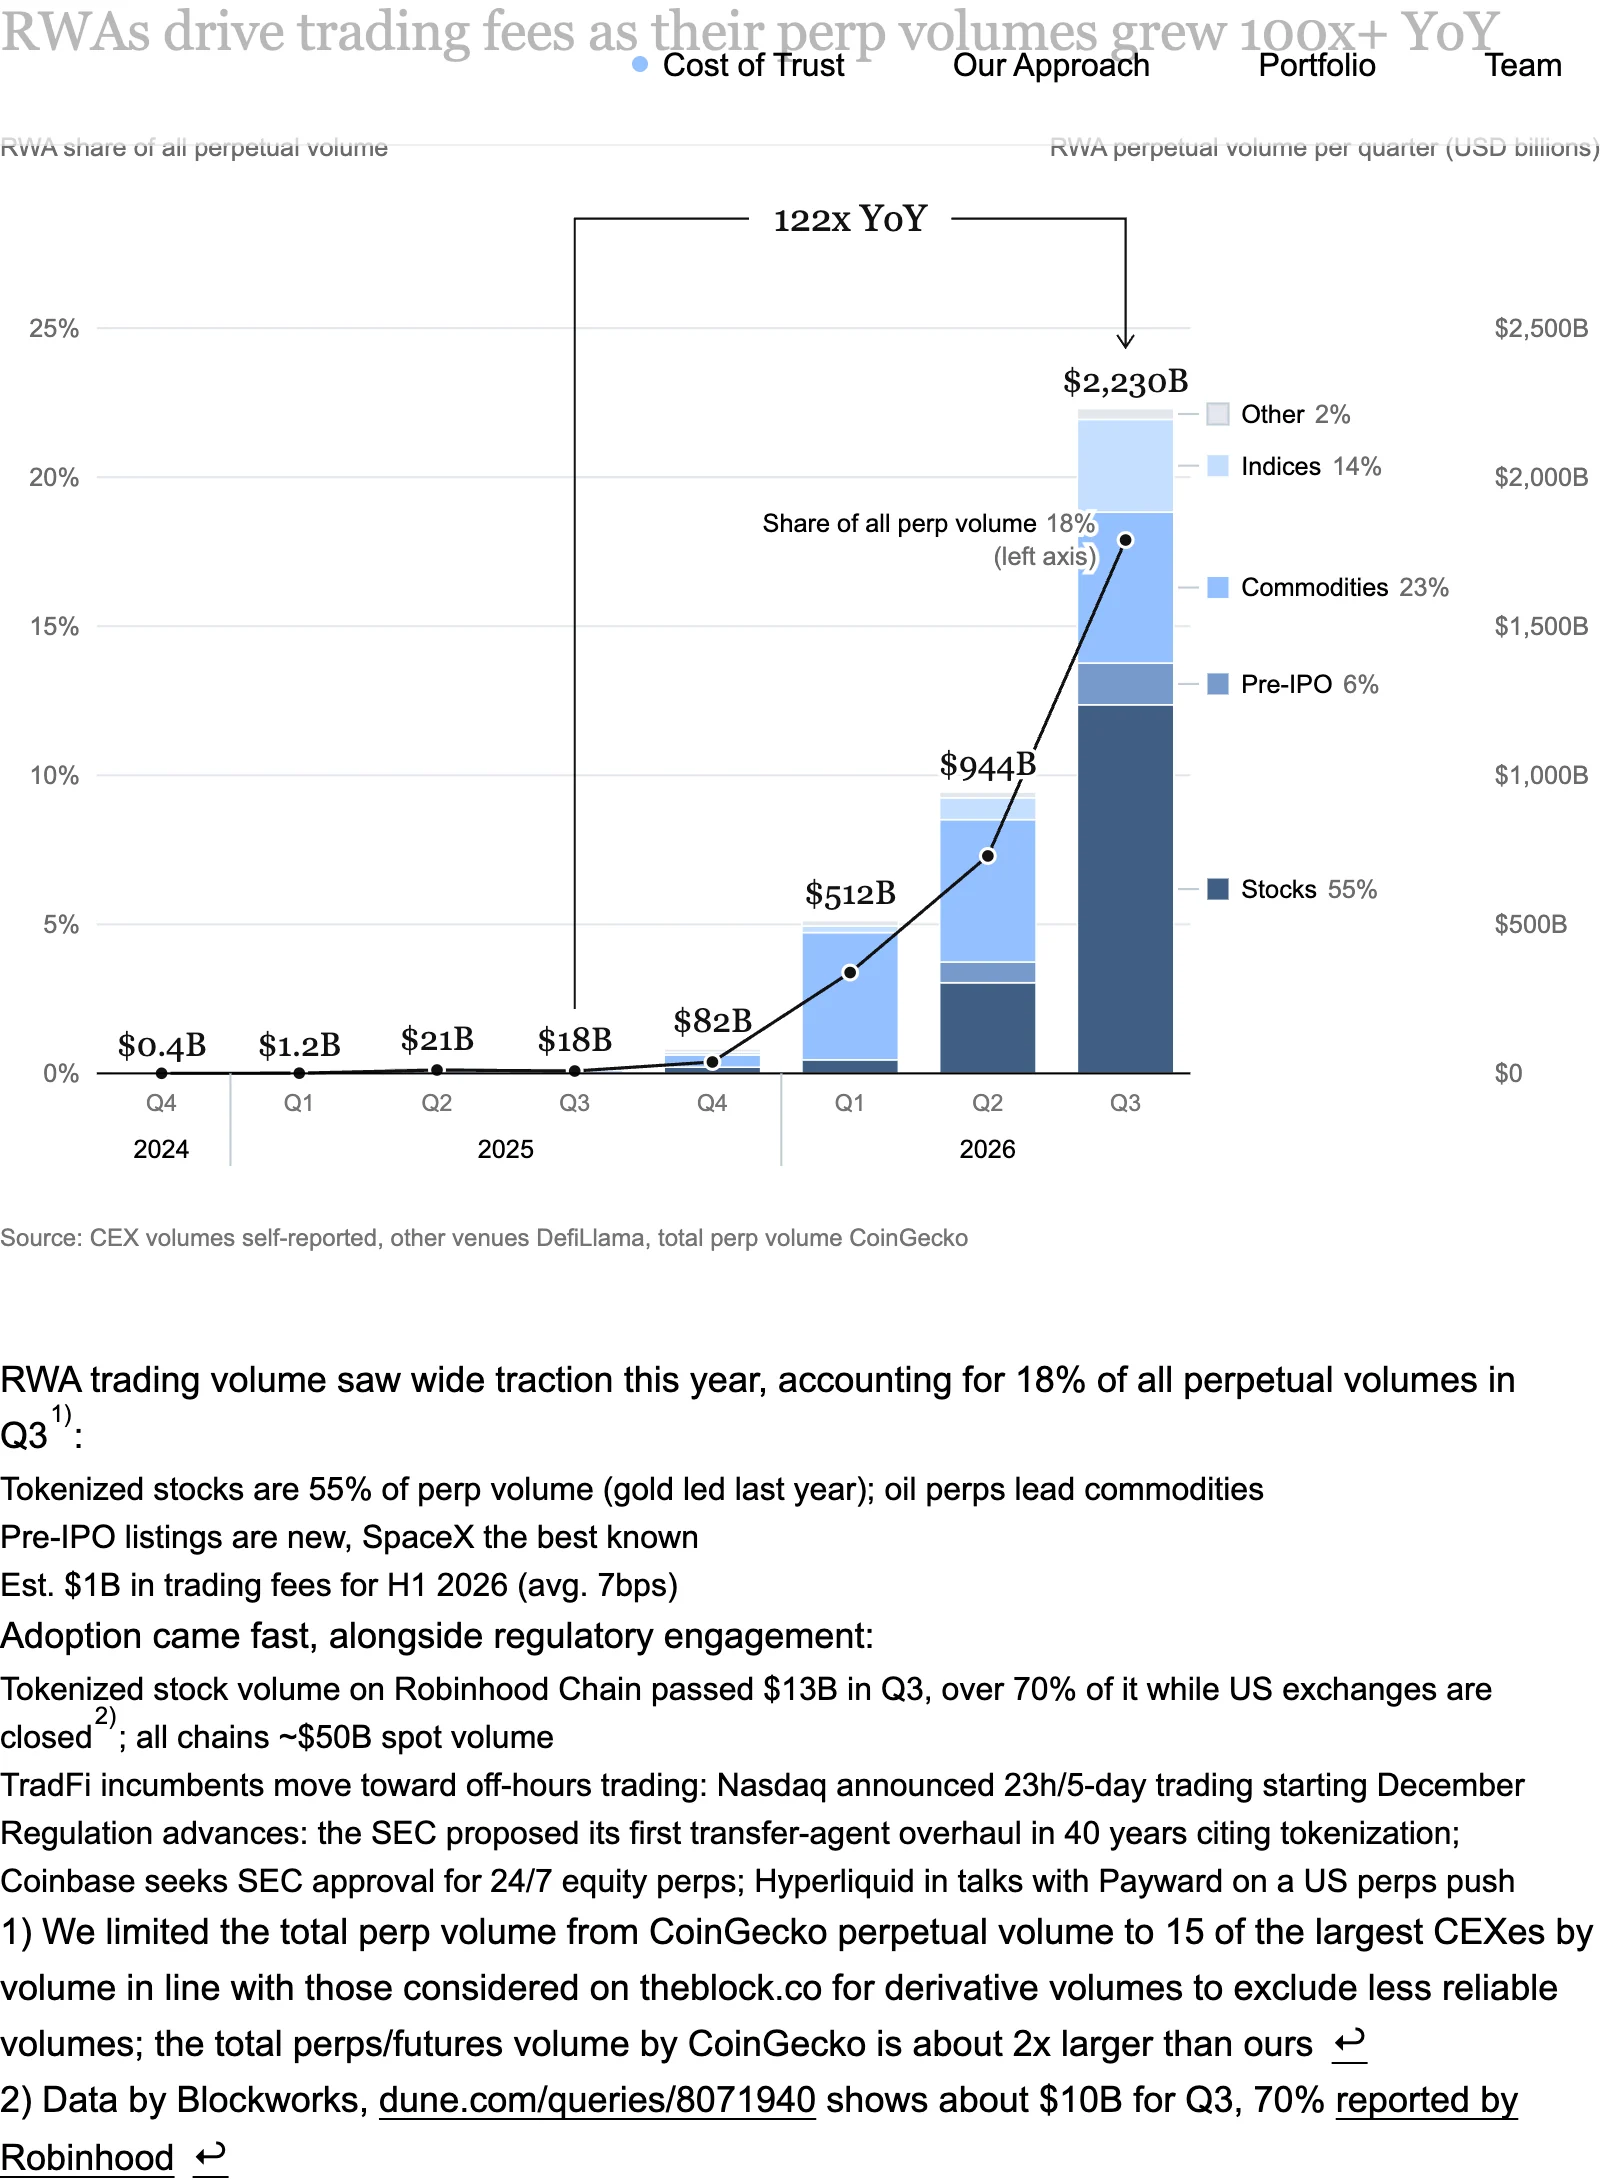
图:预测市场协议手续费收入实现 19 倍爆发式同比增长曲线
预测市场在 2024 年美国大选期间一举引爆主流视野,并在 2026 年第三季度成长为单季结算规模高达 $550 亿美元的超级赛道。
在当前的成交量构成中,体育赛事与文娱事件占据绝大多数,与纯加密资产价格相关的合约占比已被稀释至不足 15%。
尽管行业涌现出上百家新兴平台,但成交额仍高度向 Kalshi 与 Polymarket 双寡头集中。主流金融与互联网巨头正通过外部合作与战略并购火速入局。
Coinbase 与 Robinhood 依托与 Kalshi 的分销合作,仅第二季度便斩获约 $2 亿美元的预测市场分成;Robinhood 自研了 Rothera,DraftKings 推出了 DKeX,Meta 上线了 Arena,盈透证券推出了 ForecastEx,Kraken 则直接收购了合规衍生品交易所 Bitnomial。
预测市场手续费收入在 2026 年第二季度突破 $10 亿美元,第三季度预计超过 $15 亿美元。随着平台持续引入高胜率串关组合与企业级套期保值产品,市场需求正呈现指数级扩容。
加密支付卡消费总额同比增至三倍,第三季度达 34 亿美元
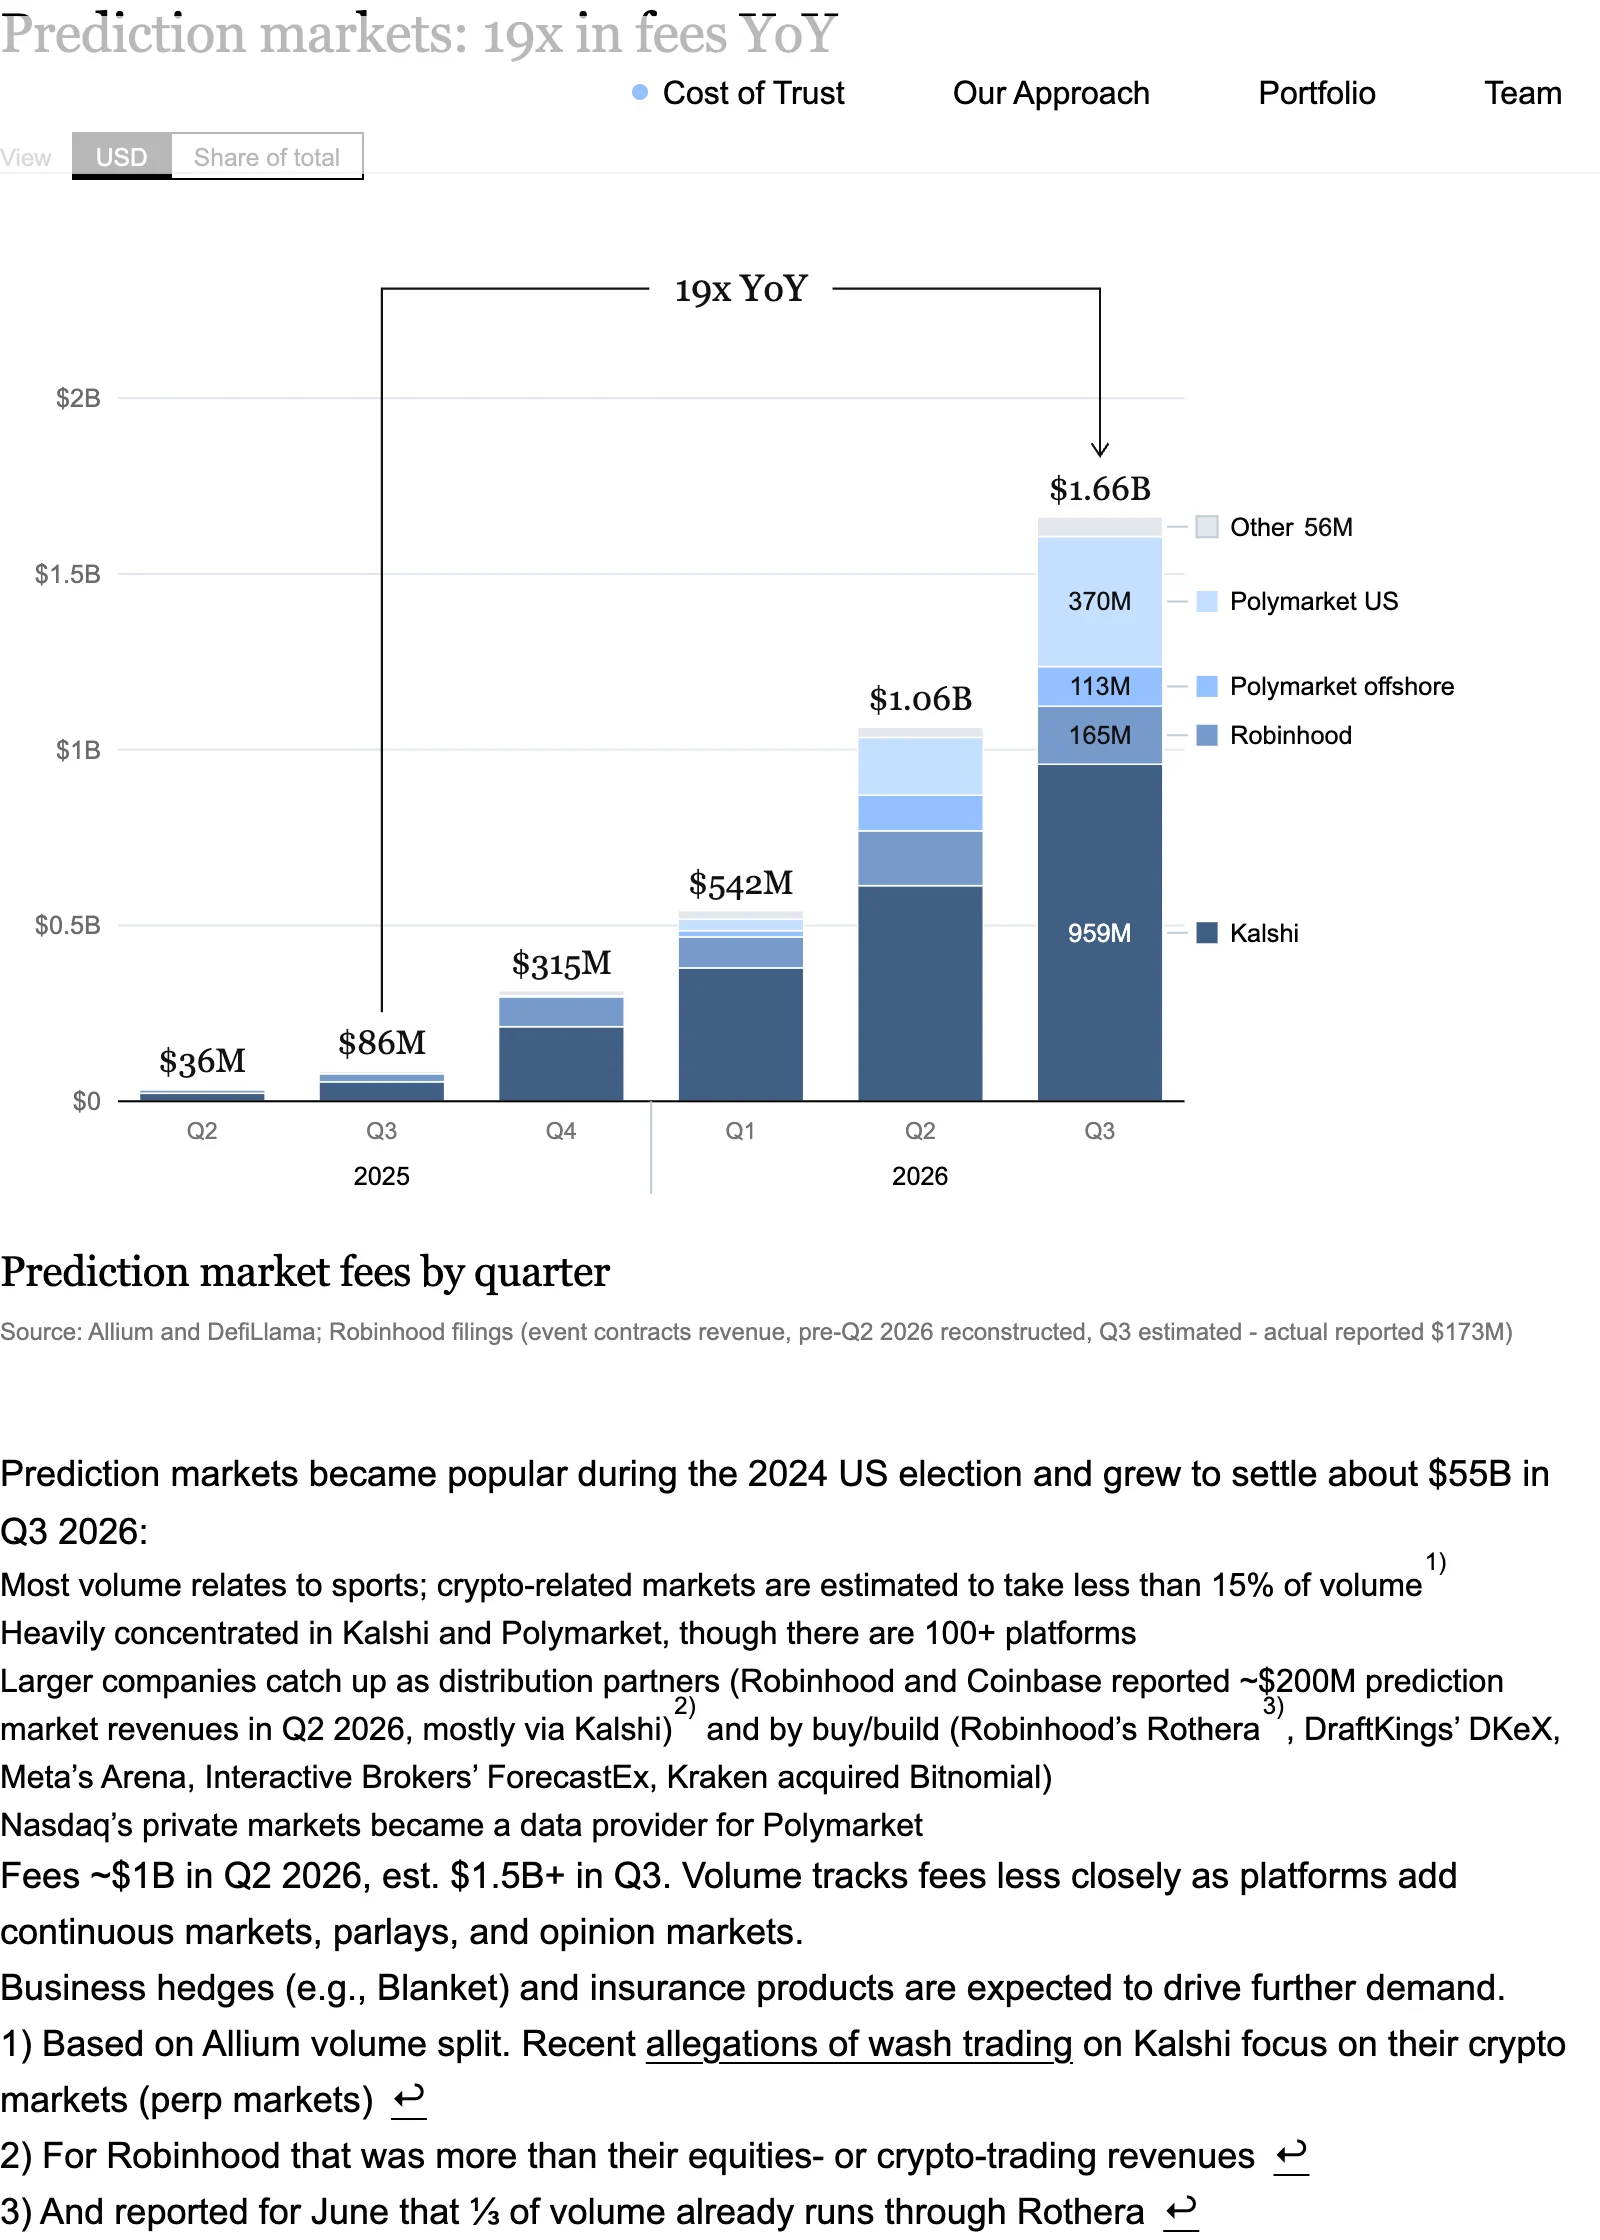
图:加密支付卡消费总额激增三倍突破 34 亿美元季度新高
2026 年上半年,包含银行卡刷卡、跨境汇款与法币出入金通道在内的全球加密支付板块创造了超过 $5 亿美元的综合收入。其中加密信用卡业务增速最为抢眼。
至 2026 年第三季度,持卡人实际刷卡消费总额同比翻了三倍,驱动相关结算收入同比暴增逾一倍。链上端支付费用更是在 11 倍交易量的催化下激增 8 倍;在此过程中整体费率压缩超过 25%,彰显出市场竞争的充分与成熟。
在商业生态中,绝大多数刷卡流水依托 Visa 网络清算,Visa 采取轻资产战略确立了其作为全球标准的绝对统治地位。
竞争对手万事达卡(Mastercard)则在年内斥资高达 $18 亿美元全资收购了加密支付网关 BVNK,一举将约 $300 亿美元的稳定币年处理流水及全球 100 多个法币清算牌照收入囊中。
这种全产业链垂直整合,使得万事达卡能够深度捕获大宗 B2B 跨国贸易结算流水,为其在未来稳定币原生清算时代的费率分成战中锁定了核心身位。
谁在捕获这些收入,谁又是最终赢家?
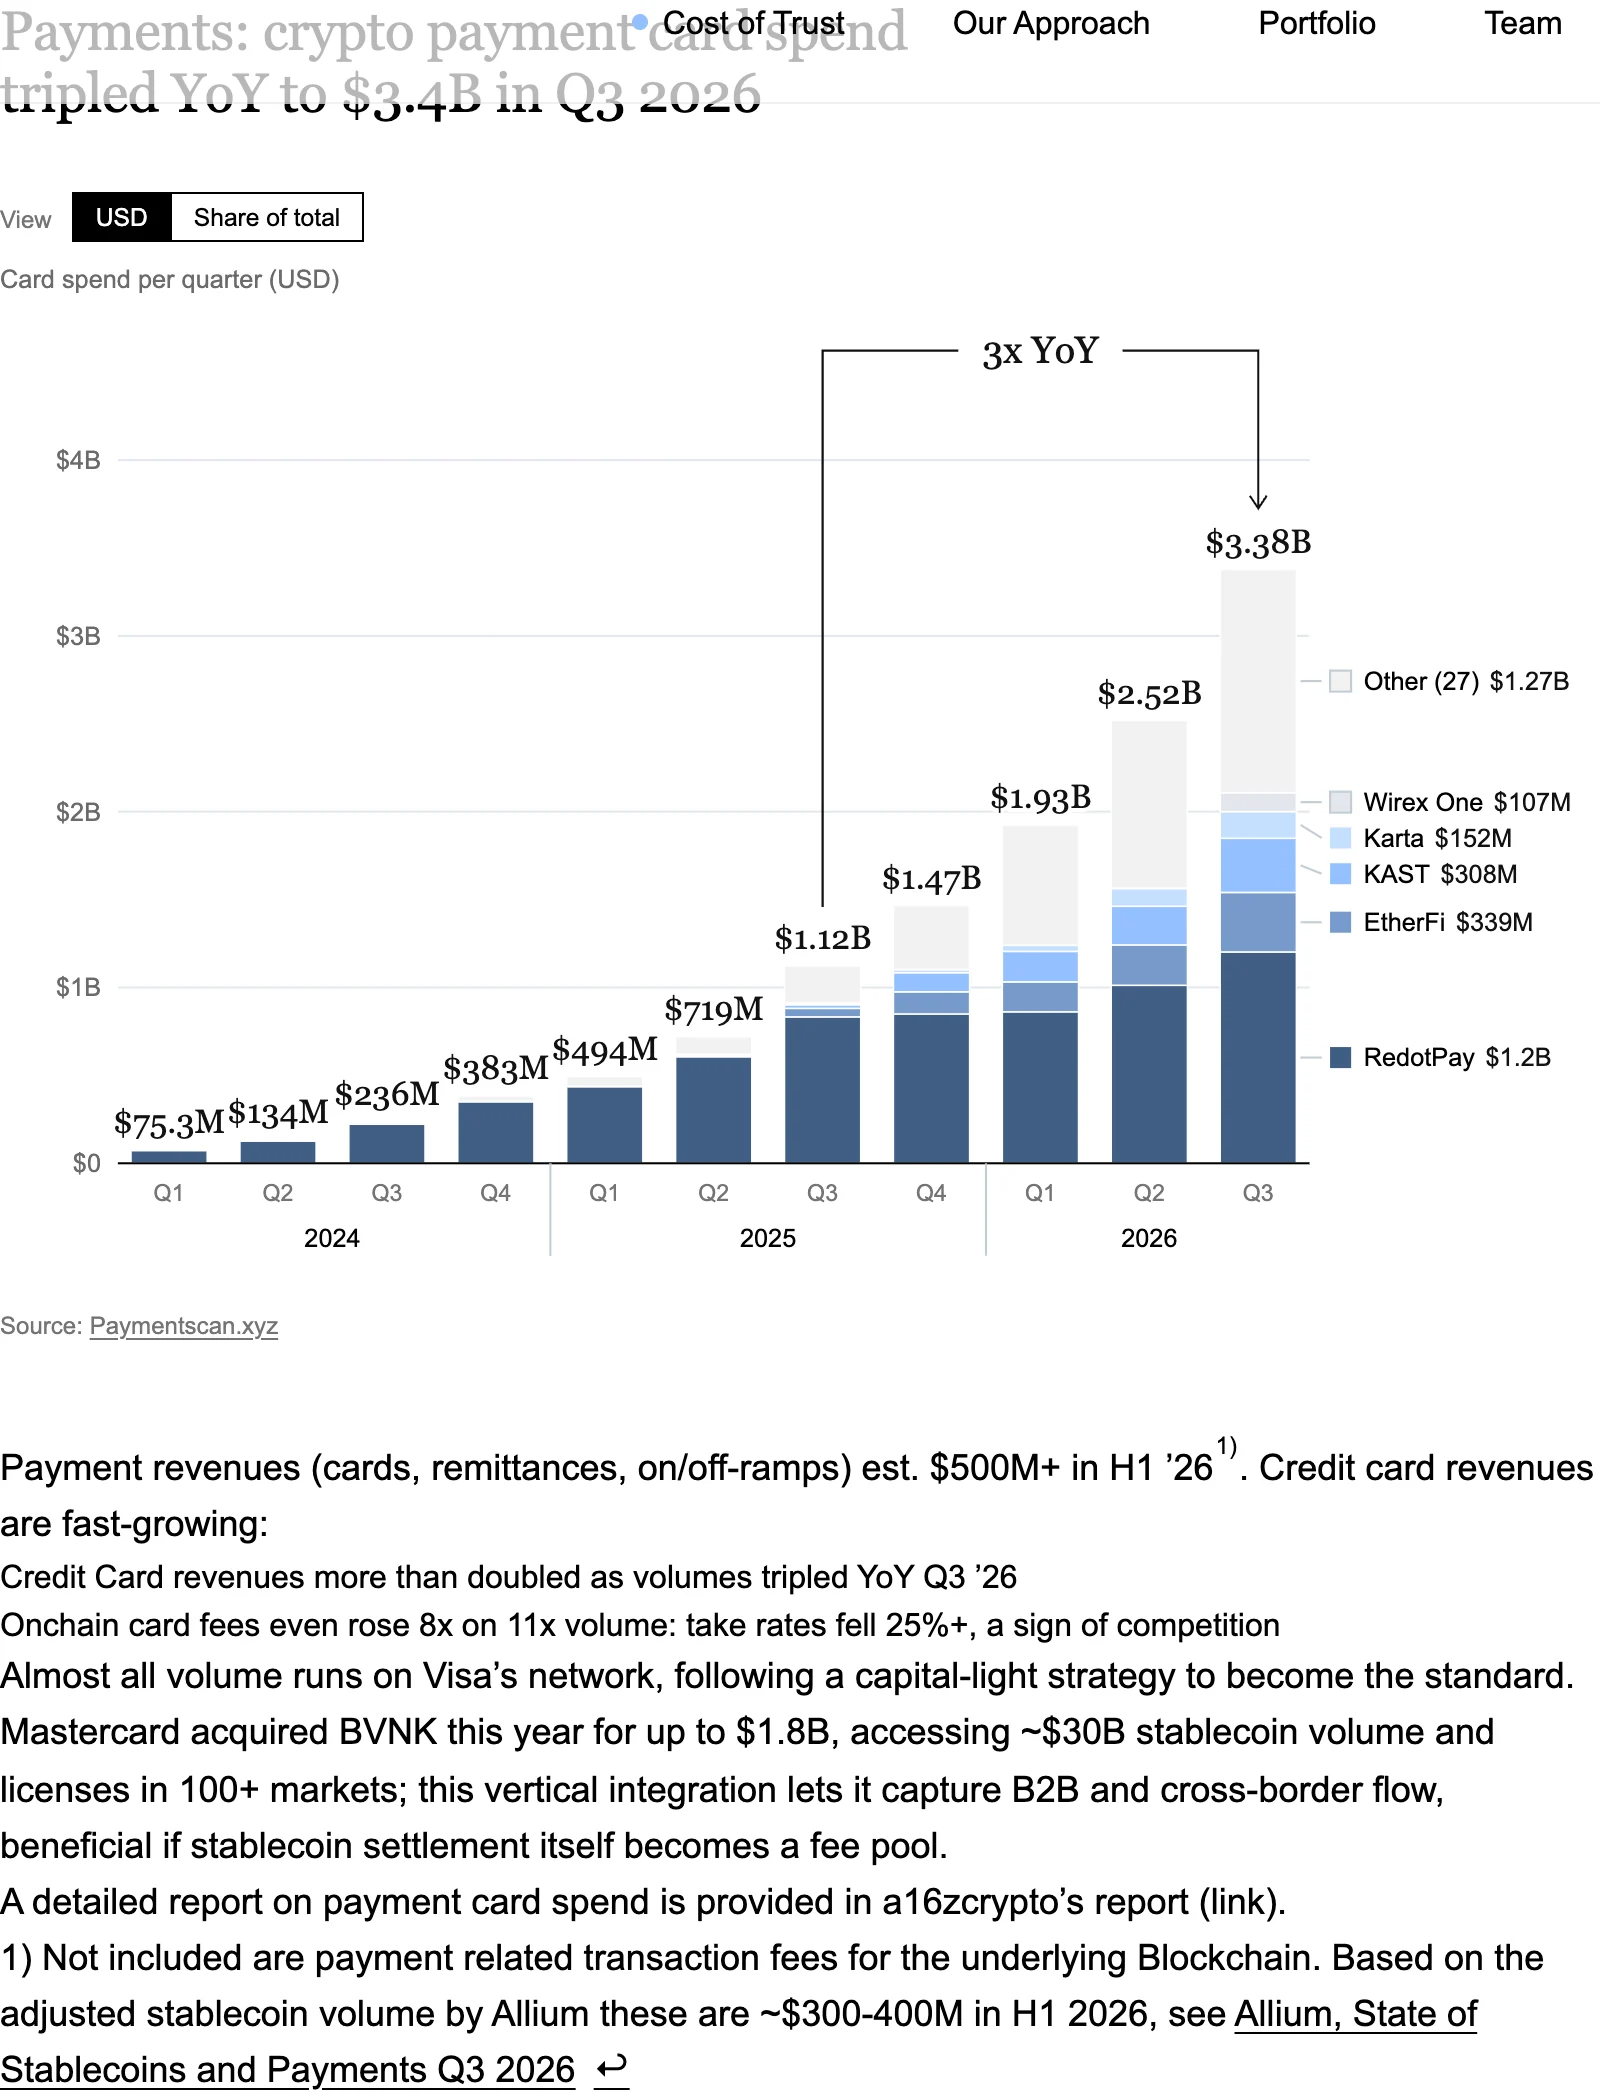
图:区块链收入捕获格局变迁与行业领军者市场份额归属
上市公司在全行业区块链收入中的占比从 2022 年的 7% 持续扩张至 2026 年的 16%。
尽管行业整体收入呈现出高度中心化的头部聚集特征,但在去中心化协议领域,各细分赛道的收入龙头排位依然在上演剧烈的周期性洗牌。
上市公司收入份额从 2022 年的 7% 跃升至 2026 年的 16%
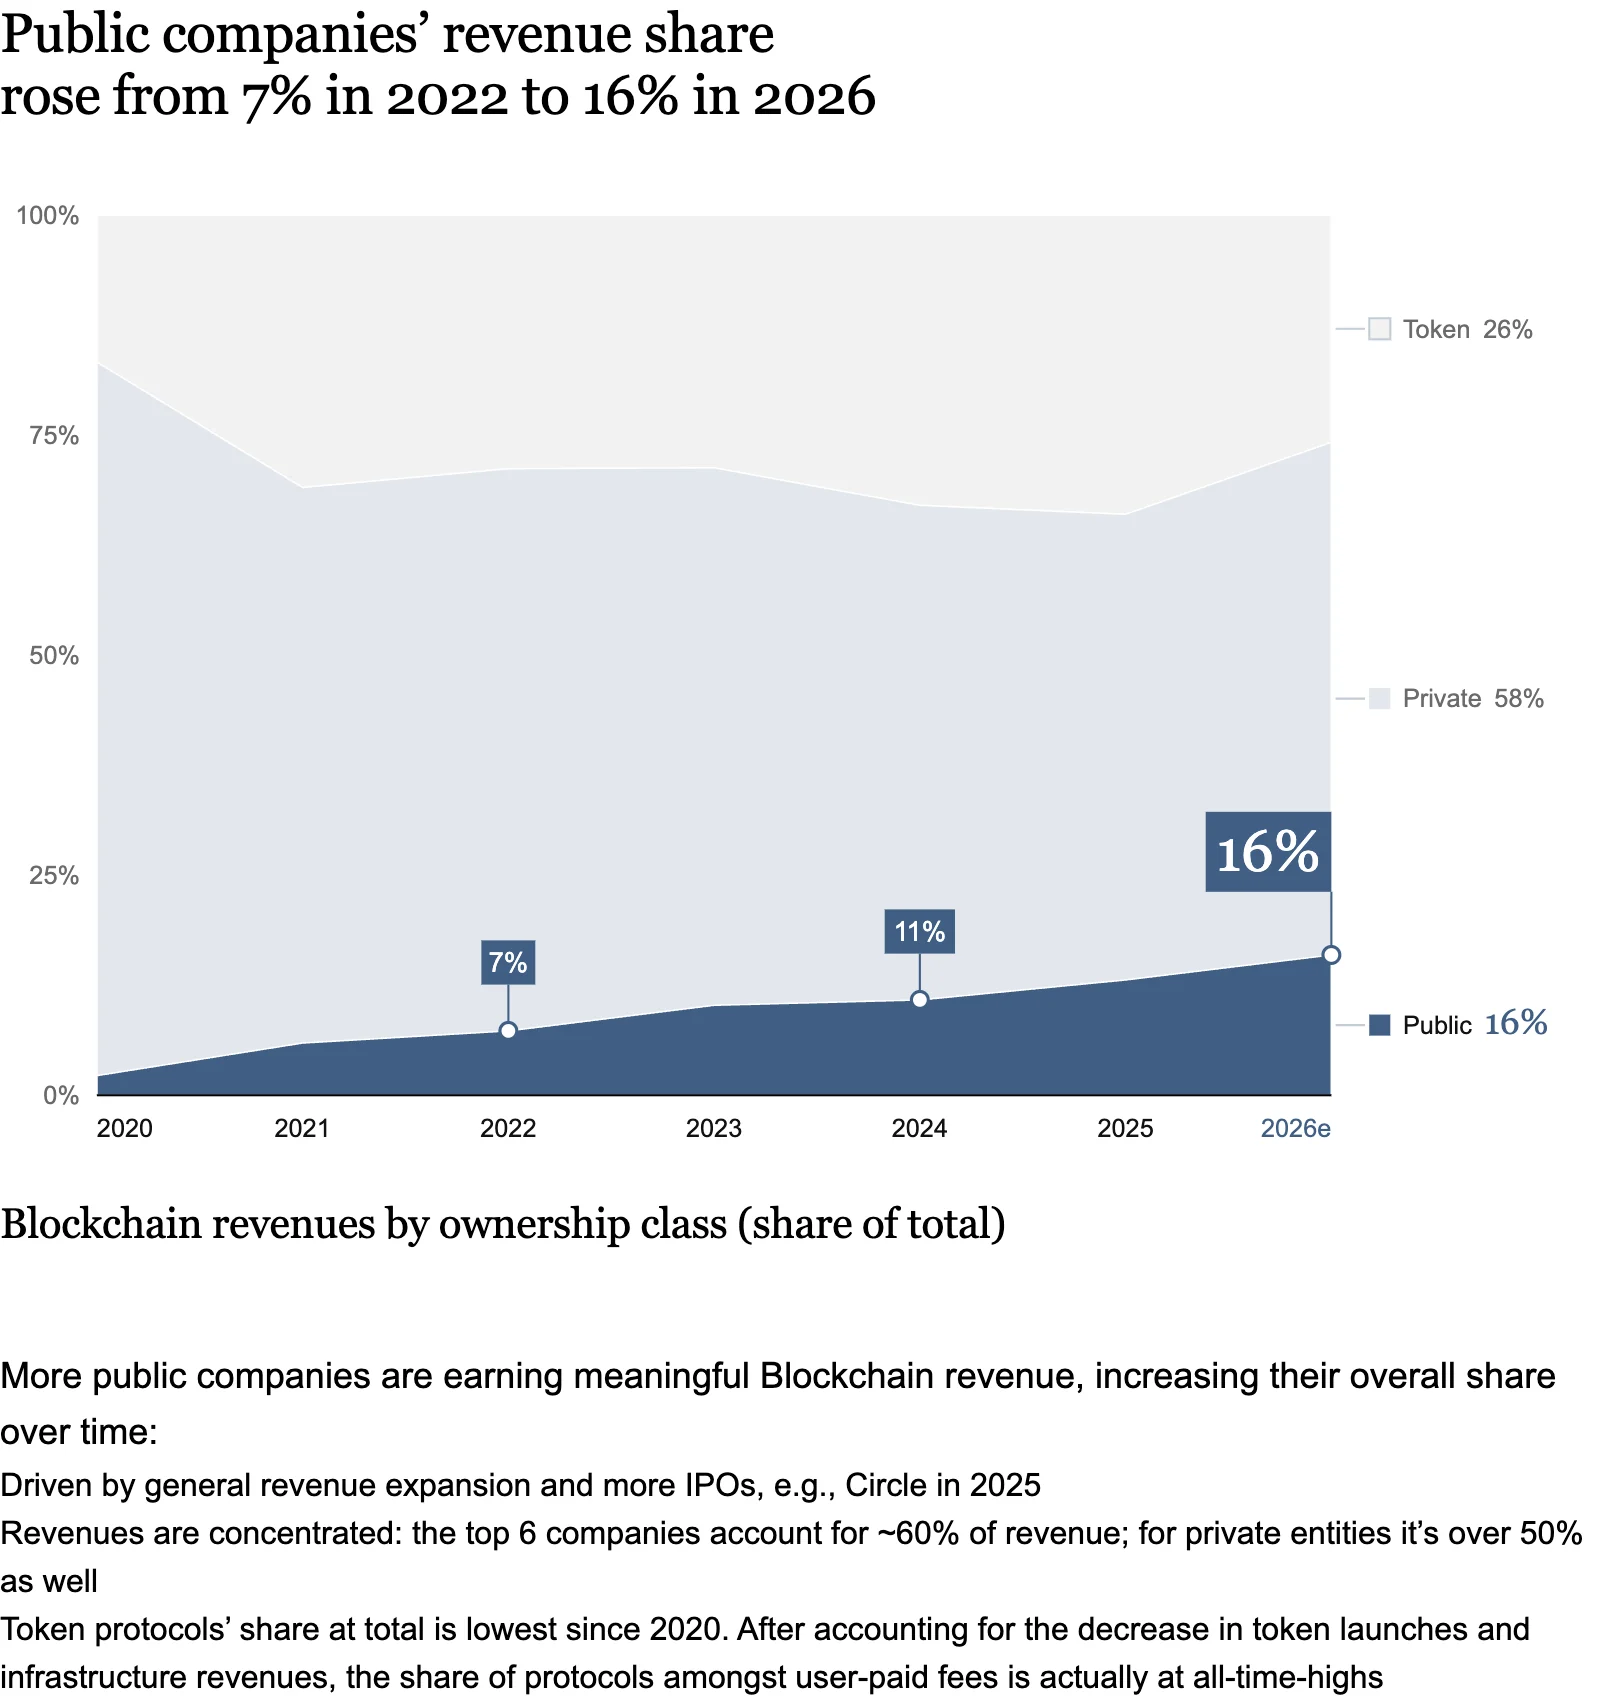
图:上市企业占全行业区块链收入比例从 7% 跃升至 16% 演进图
越来越多的公开上市企业正在赚取数额可观的区块链业务收入,带动上市公司阵营在全行业的份额持续稳步扩张。
这一跃升一方面得益于企业核心业务的内生性规模增长,另一方面也受到重量级加密独角兽 IPO 上市潮(例如 Circle 于 2025 年成功登陆美股)的直接提振。
行业收入呈现极强的头部马太效应:在上市公司阵营中,排名前六的巨头垄断了全板块约 60% 的总收入;而在非上市私营企业中,前几大巨头的集中度同样突破了 50%。
表面上看,发币协议在行业总收入中的占比降至 26%,为 2020 年以来的历史低点。但在剔除代币发售降温与公链 Gas 费大幅下调的扭曲影响后,链上协议在真实用户直接付费中的捕获比例实际正处于历史最高峰。
是什么推动了上市公司收入份额的持续攀升?
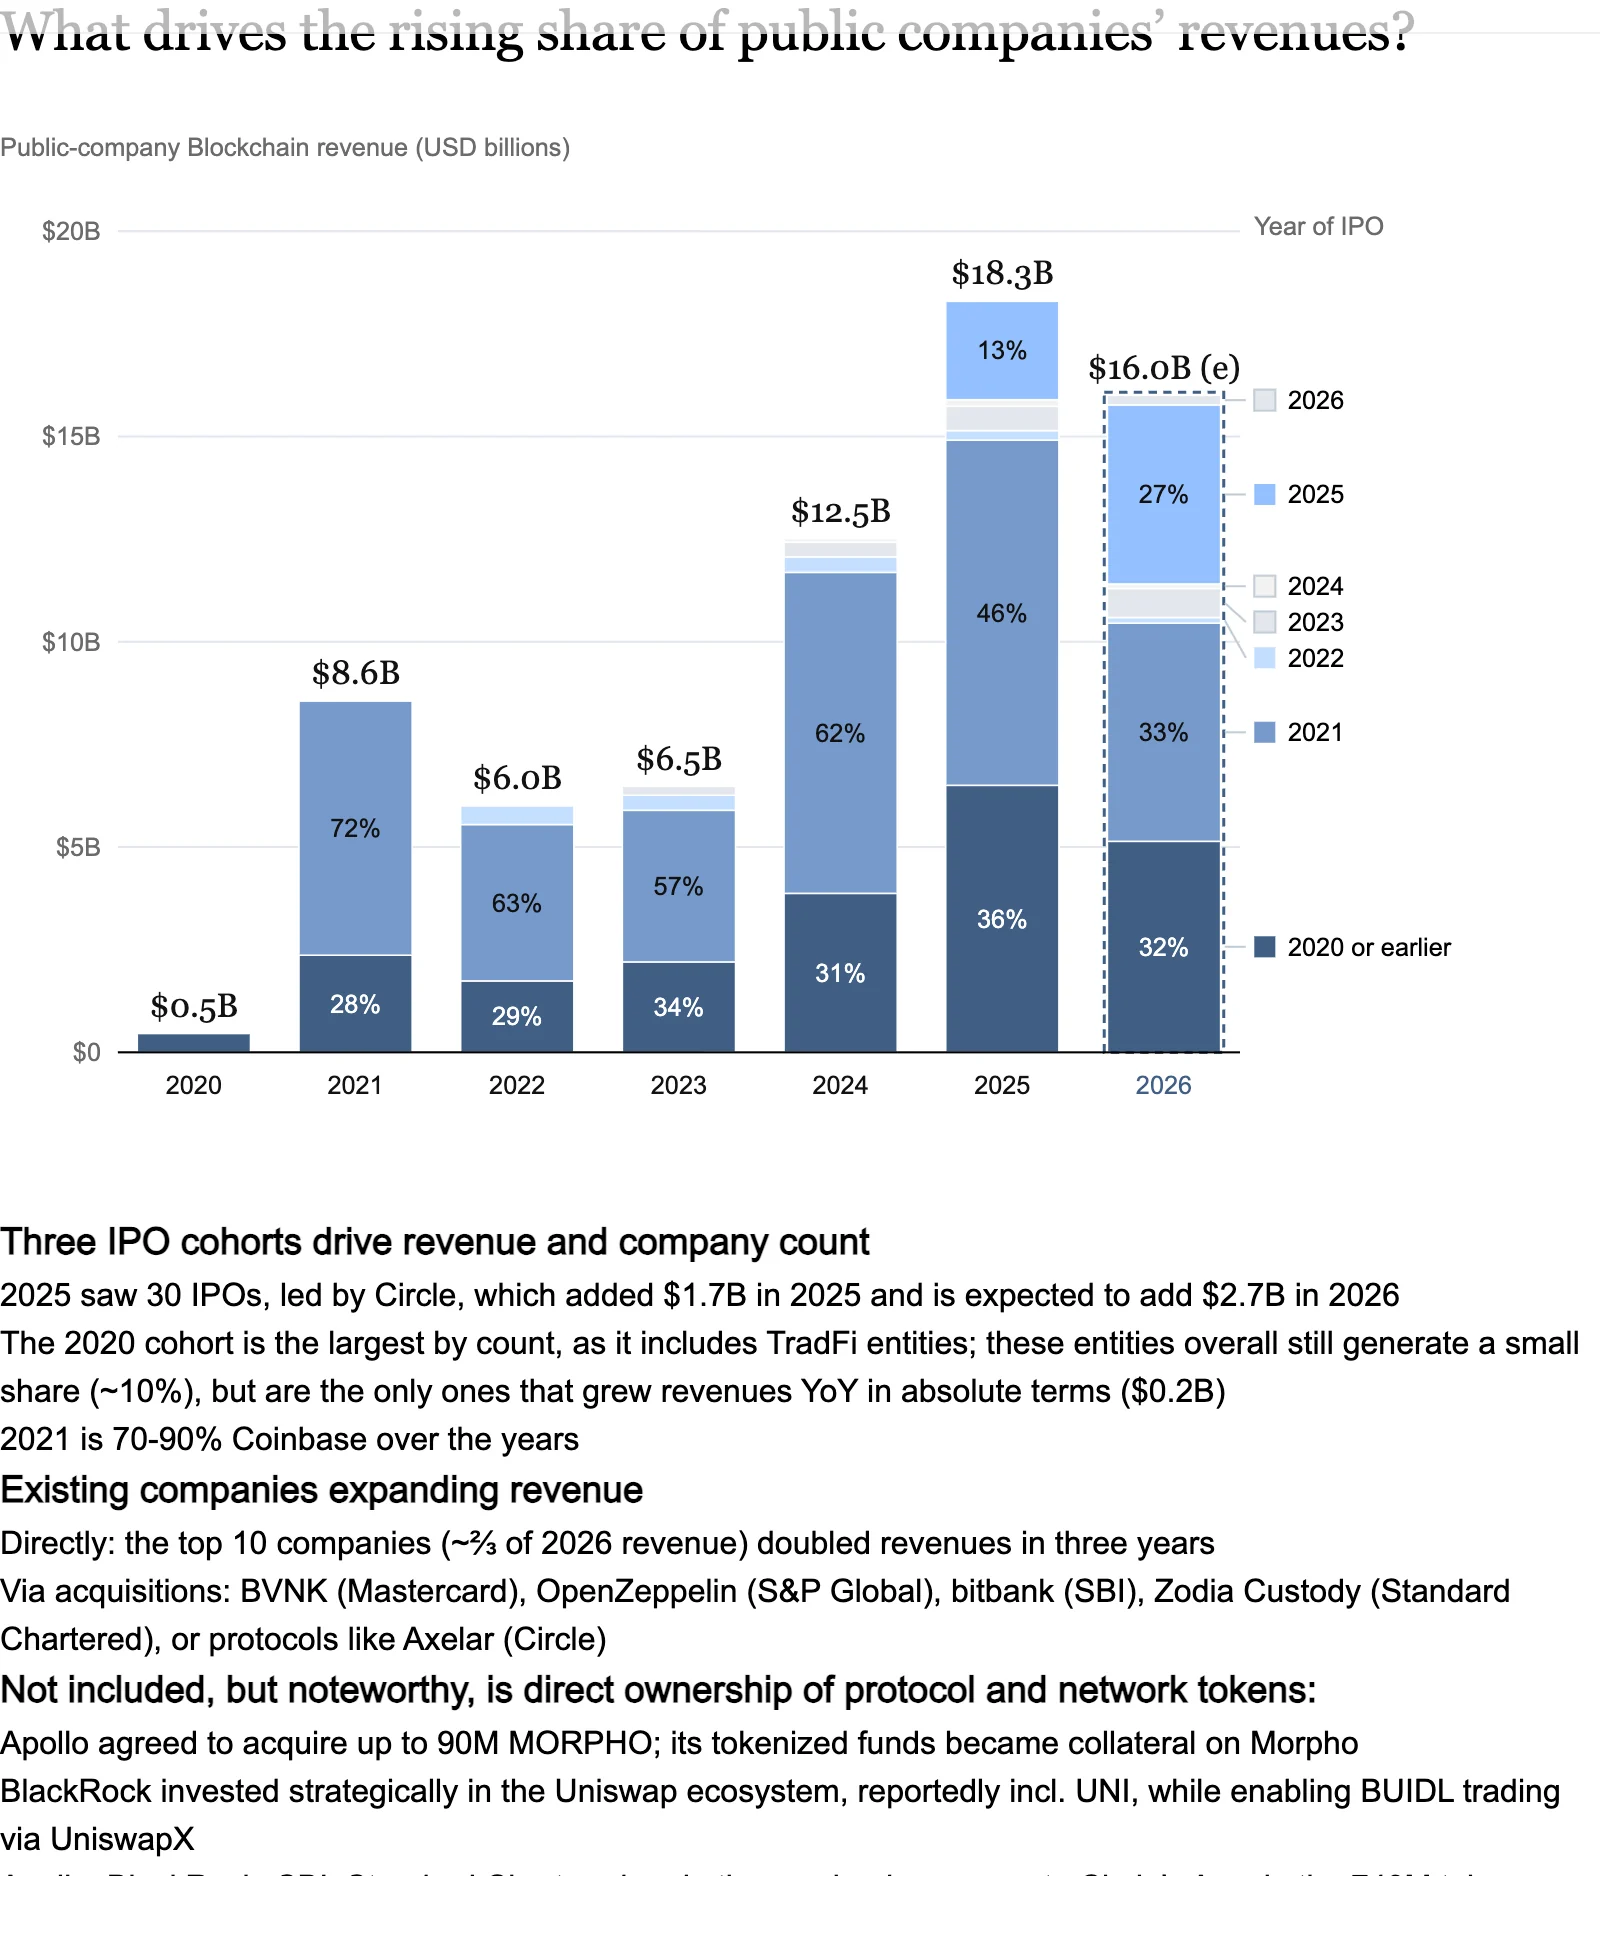
图:推动上市公司区块链收入占比持续走高的核心催化剂分析
推动上市公司收入版图扩张的动力主要来自三大支柱:
首先是清晰的三大上市企业梯队梯次发力。2025 年迎来了 30 家加密企业的密集上市,以 Circle 为旗舰龙头(2025 年贡献 $17 亿美元收入,2026 年预计突破 $27 亿美元);2020 年入场的老牌传统金融巨头虽然整体占比不高(约 10%),但却是唯一实现绝对收入正增长的梯队;而 2021 年上市的梯队中,Coinbase 常年贡献了 70% 至 90% 的绝大部分份额。
其次是存量上市企业的内生增长与大举并购。前十大头部上市公司在过去三年内实现营收翻番;与此同时,巨头们通过积极并购扩大战果:万事达卡收购 BVNK、标普全球收购 OpenZeppelin、SBI 收购 bitbank、渣打收购 Zodia Custody,以及 Circle 兼并 Axelar 等案例层出不穷。
第三项值得关注的隐性演进,是华尔街顶级资产管理机构对底层协议代币与生态资产的直接持有。
阿波罗全球管理(Apollo)协议收购高达 9000 万枚 MORPHO 代币,并将其旗下代币化私募基金全面接入 Morpho 作为借贷抵押品;贝莱德(BlackRock)对 Uniswap 生态进行了战略性注资并布局 UNI,同时依托 UniswapX 打通了其 BUIDL 代币化基金的链上撮合交易;贝莱德、阿波罗、渣打与 SBI 等更深度参与了 Circle 专属链 Arc 高达 7.4 亿枚代币的机构预售。
行业收入高度集中:前六大头部主体占据细分类目半壁江山
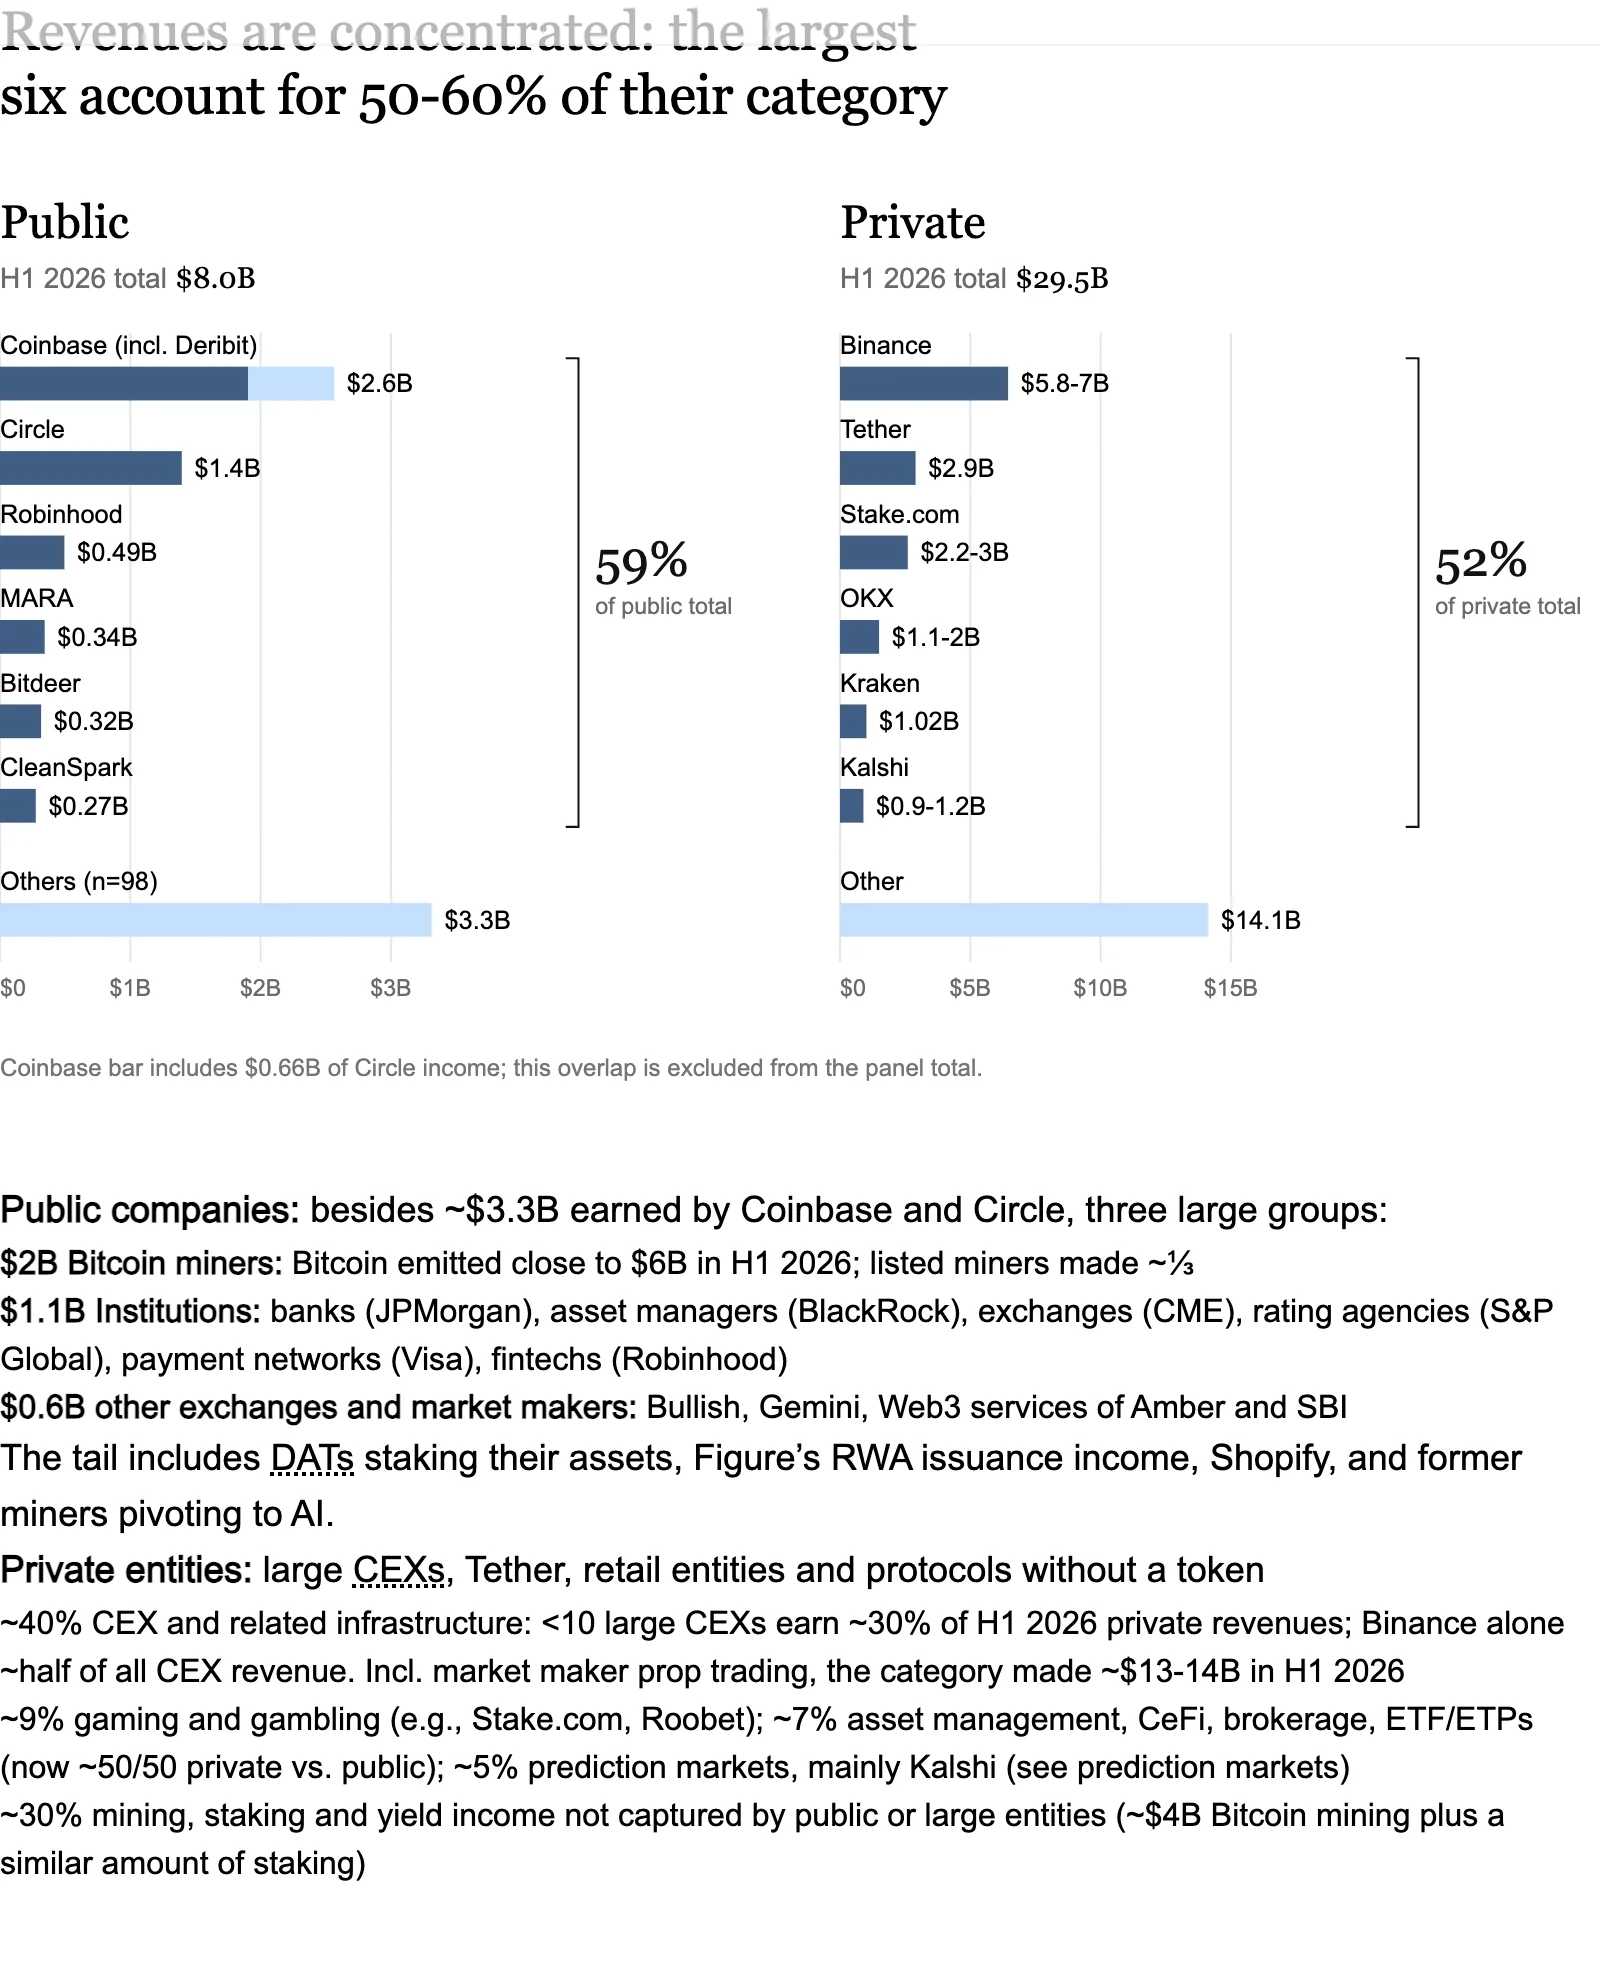
图:全行业前六大头部巨头占据各细分类目 50% 至 60% 高度集中度
全行业的收入流向呈现出极高程度的集中化特征。
在公开上市公司中,除了 Coinbase 与 Circle 合计狂揽约 $33 亿美元收入外,其余收入高度聚集于三大产业群体:
一是规模达 $20 亿美元的比特币上市矿企。2026 年上半年比特币网络总共发放了近 $60 亿美元的区块奖励,上市矿企分羹了其中的约三分之一;二是创收约 $11 亿美元的传统金融巨头,包括摩根大通、贝莱德、芝商所、标普全球、Visa 以及 Robinhood;三是创造 $6 亿美元营收的上市交易所与做市商,如 Bullish、Gemini 以及 Amber 与 SBI 的 Web3 业务板块。
在非上市私营实体中,收入同样被几大关键主体瓜分:
中心化交易所及交易基建占其总收入的约 40%,不足 10 家头部 CEX 赚取了上半年私营板块约 30% 的营收,其中币安一家便独揽 CEX 整体手续费的近半壁江山。若计入做市商自营交易收益,该类目在 2026 年上半年创造了高达 $130 亿至 $140 亿美元的惊人现金流。
此外,链上娱乐博彩(如 Stake.com)占 9%;资管、机构经纪与 ETF 服务占 7%;预测市场占 5%;非公开 PoW 挖矿与质押网络创造了约 30% 收益;而在未发币协议中,Telegram 旗下的 Fragment(上半年创收 $1.8 亿美元)与 Axiom($1.25 亿美元)则主导了链上付费流水。
剔除特定基础设施后,代币协议捕获了极高比例的用户付费
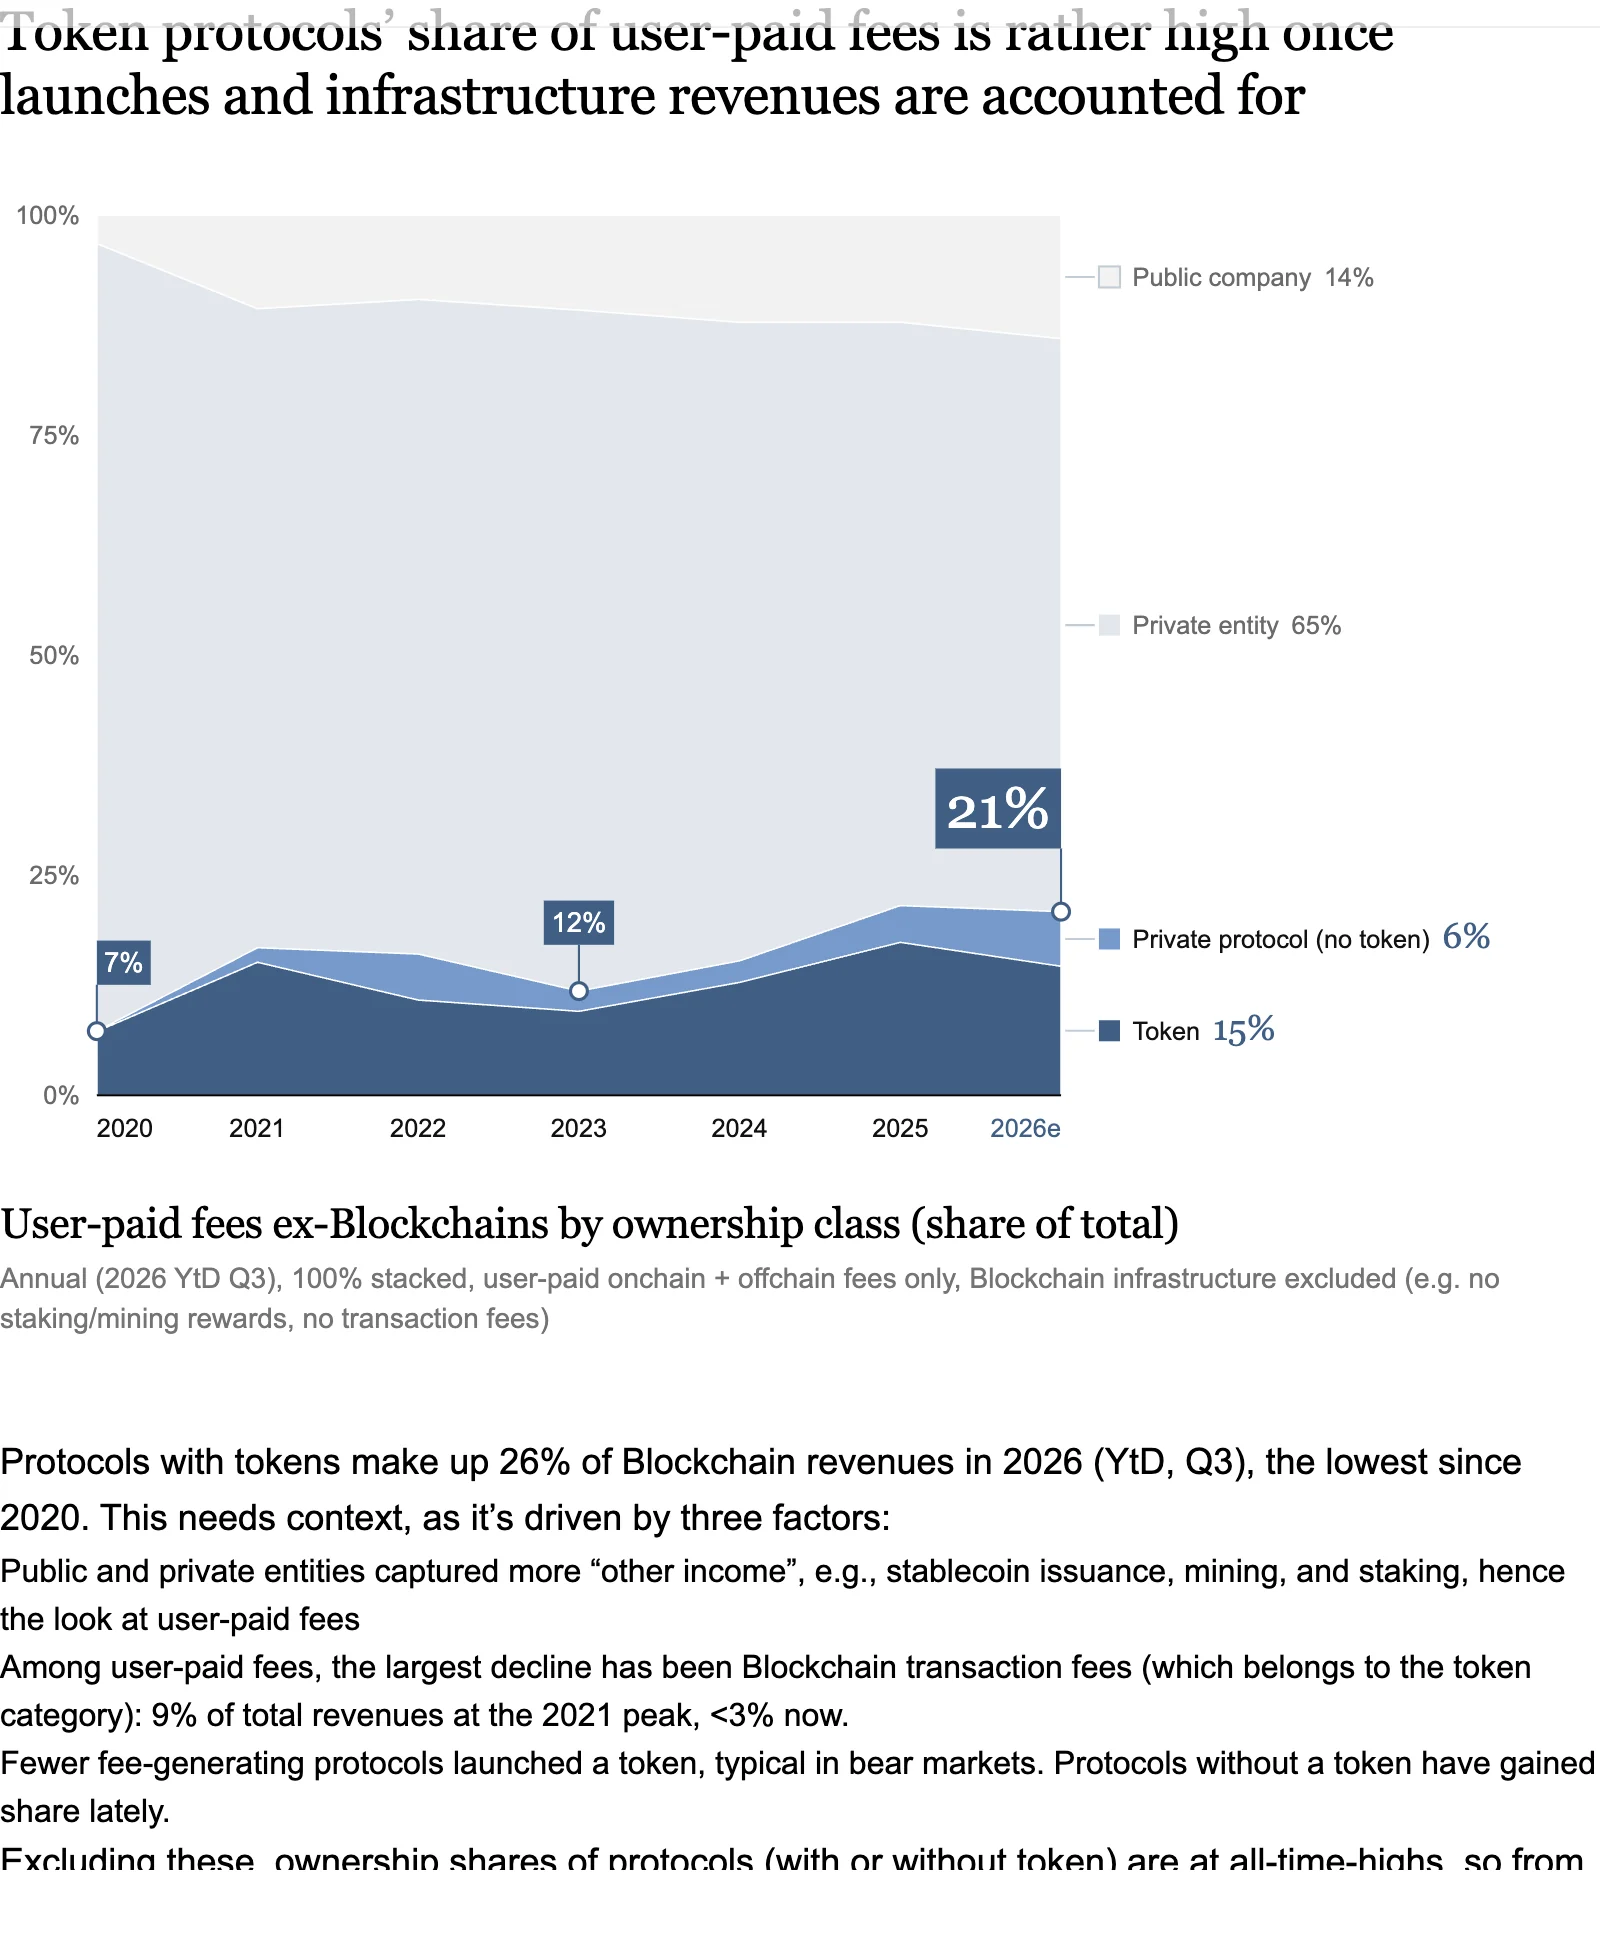
图:扣除基础设施后代币协议在用户付费收入中的真实捕获占比
2026 年前三季度,已发币协议在全行业总收入中的账面占比为 26%,降至 2020 年以来的低点。理解这一现象必须穿透背后的三层核心逻辑:
首先,传统实体与中心化巨头捕获了更多诸如稳定币国债利息、挖矿与质押等“衍生其他收入”,稀释了代币协议的账面占比;其次,在用户直接付费中,公链交易 Gas 费从 2021 年峰值占全行业 9% 的高位断崖式下跌至目前的不足 3%;第三,在市场震荡周期中,能够产生正向现金流的新生协议发行代币的意愿显著降低,大量优质未发币协议分流了收入。
若剔除公链 Gas 费与衍生利息,仅针对用户直接付费的纯应用层协议展开分析,无论是已发币还是未发币的协议,其捕获的真实收入份额实际正处于历史最高水平。
协议手续费呈现赢家通吃格局,但头部排位持续轮动
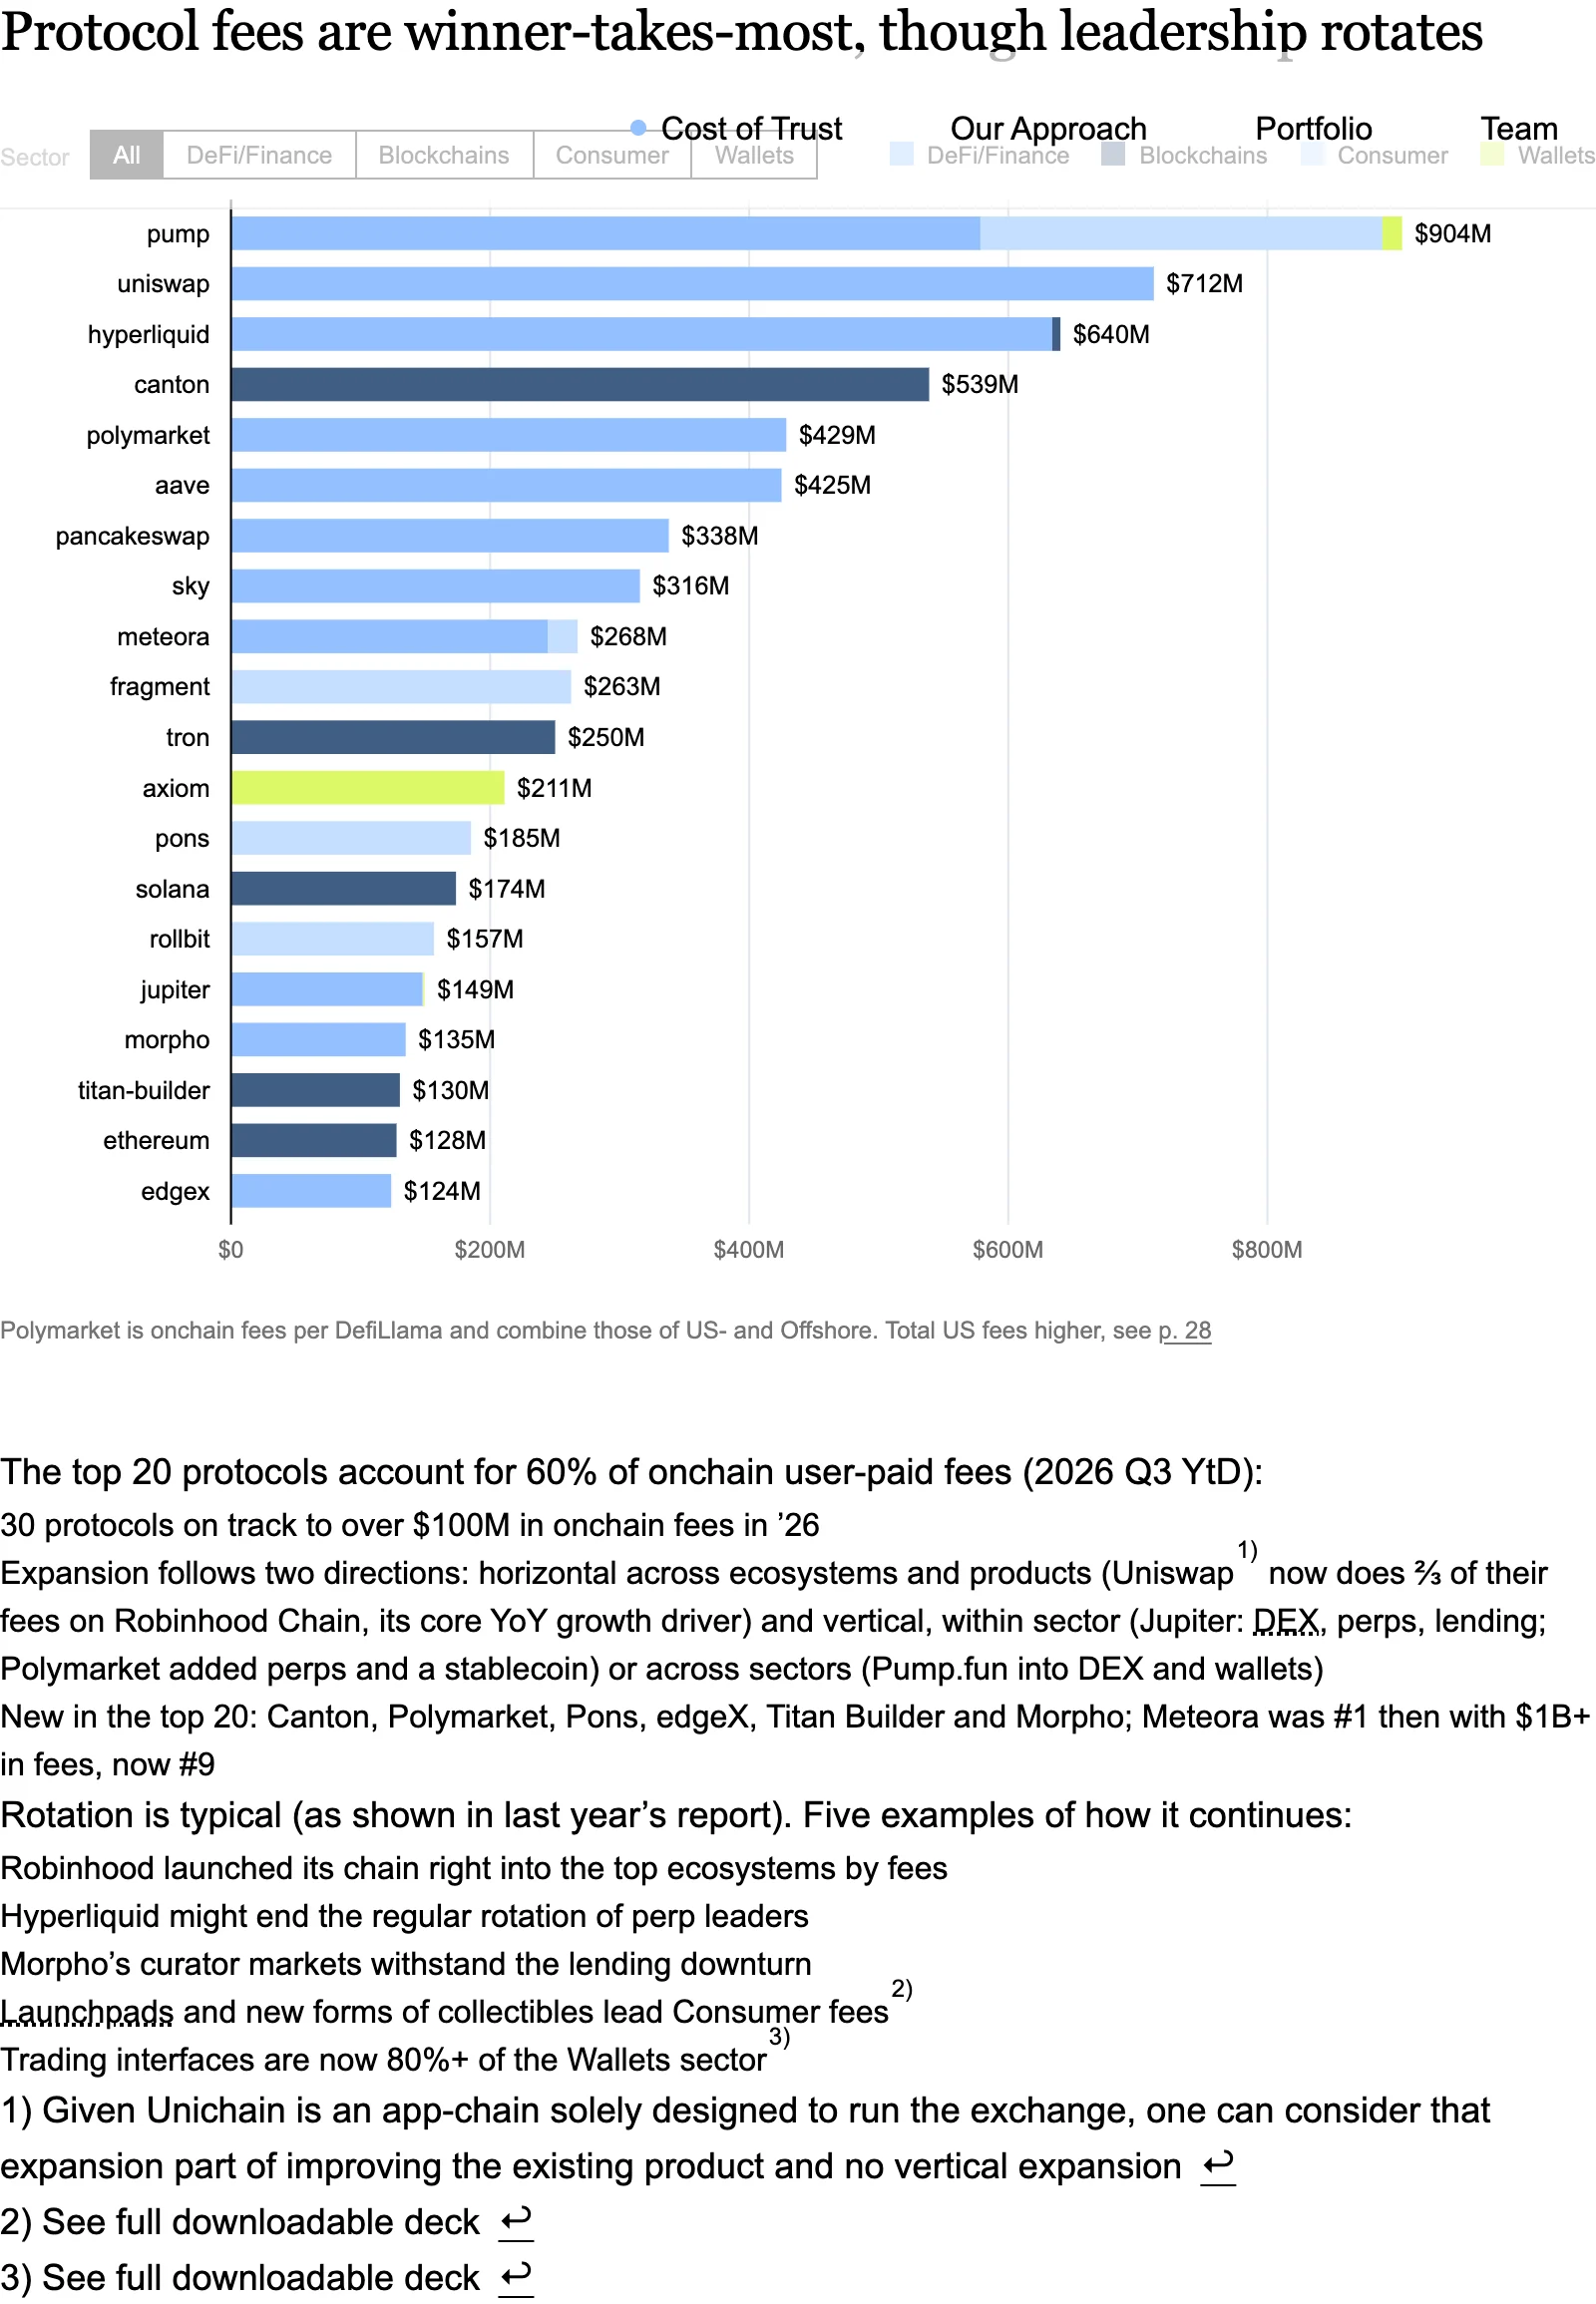
图:头部协议赢家通吃效应及历年行业收入龙头轮动周期
在去中心化协议领域,马太效应极为显著:排名前 20 位的头部协议捕获了全网链上用户直接付费的 60%。
按照当前运行速率,2026 年将有 30 个链上协议的全年手续费收入稳步迈入 $1 亿美元俱乐部大关。
头部协议的业务扩张主要沿两大脉络推进:横向跨生态扩展(例如 Uniswap 将核心增长引擎押注在 Robinhood 专属链上,后者已为其贡献了三分之二的手续费收入);纵向深挖赛道价值(如 Jupiter 实现了从 DEX、合约到借贷的一站式闭环,Polymarket 扩展出合约交易与原生稳定币,Pump.fun 则向交易前端与钱包全面延伸)。
在前二十强榜单中,Canton、Polymarket、Pons、edgeX、Titan Builder 以及 Morpho 展现出强劲的后发势头;而曾经高居榜首、年捕获逾 $10 亿美元费用的 Meteora,目前的排名已滑落至第九位。
Robinhood 专属链上线即跃居全网手续费生态前三位
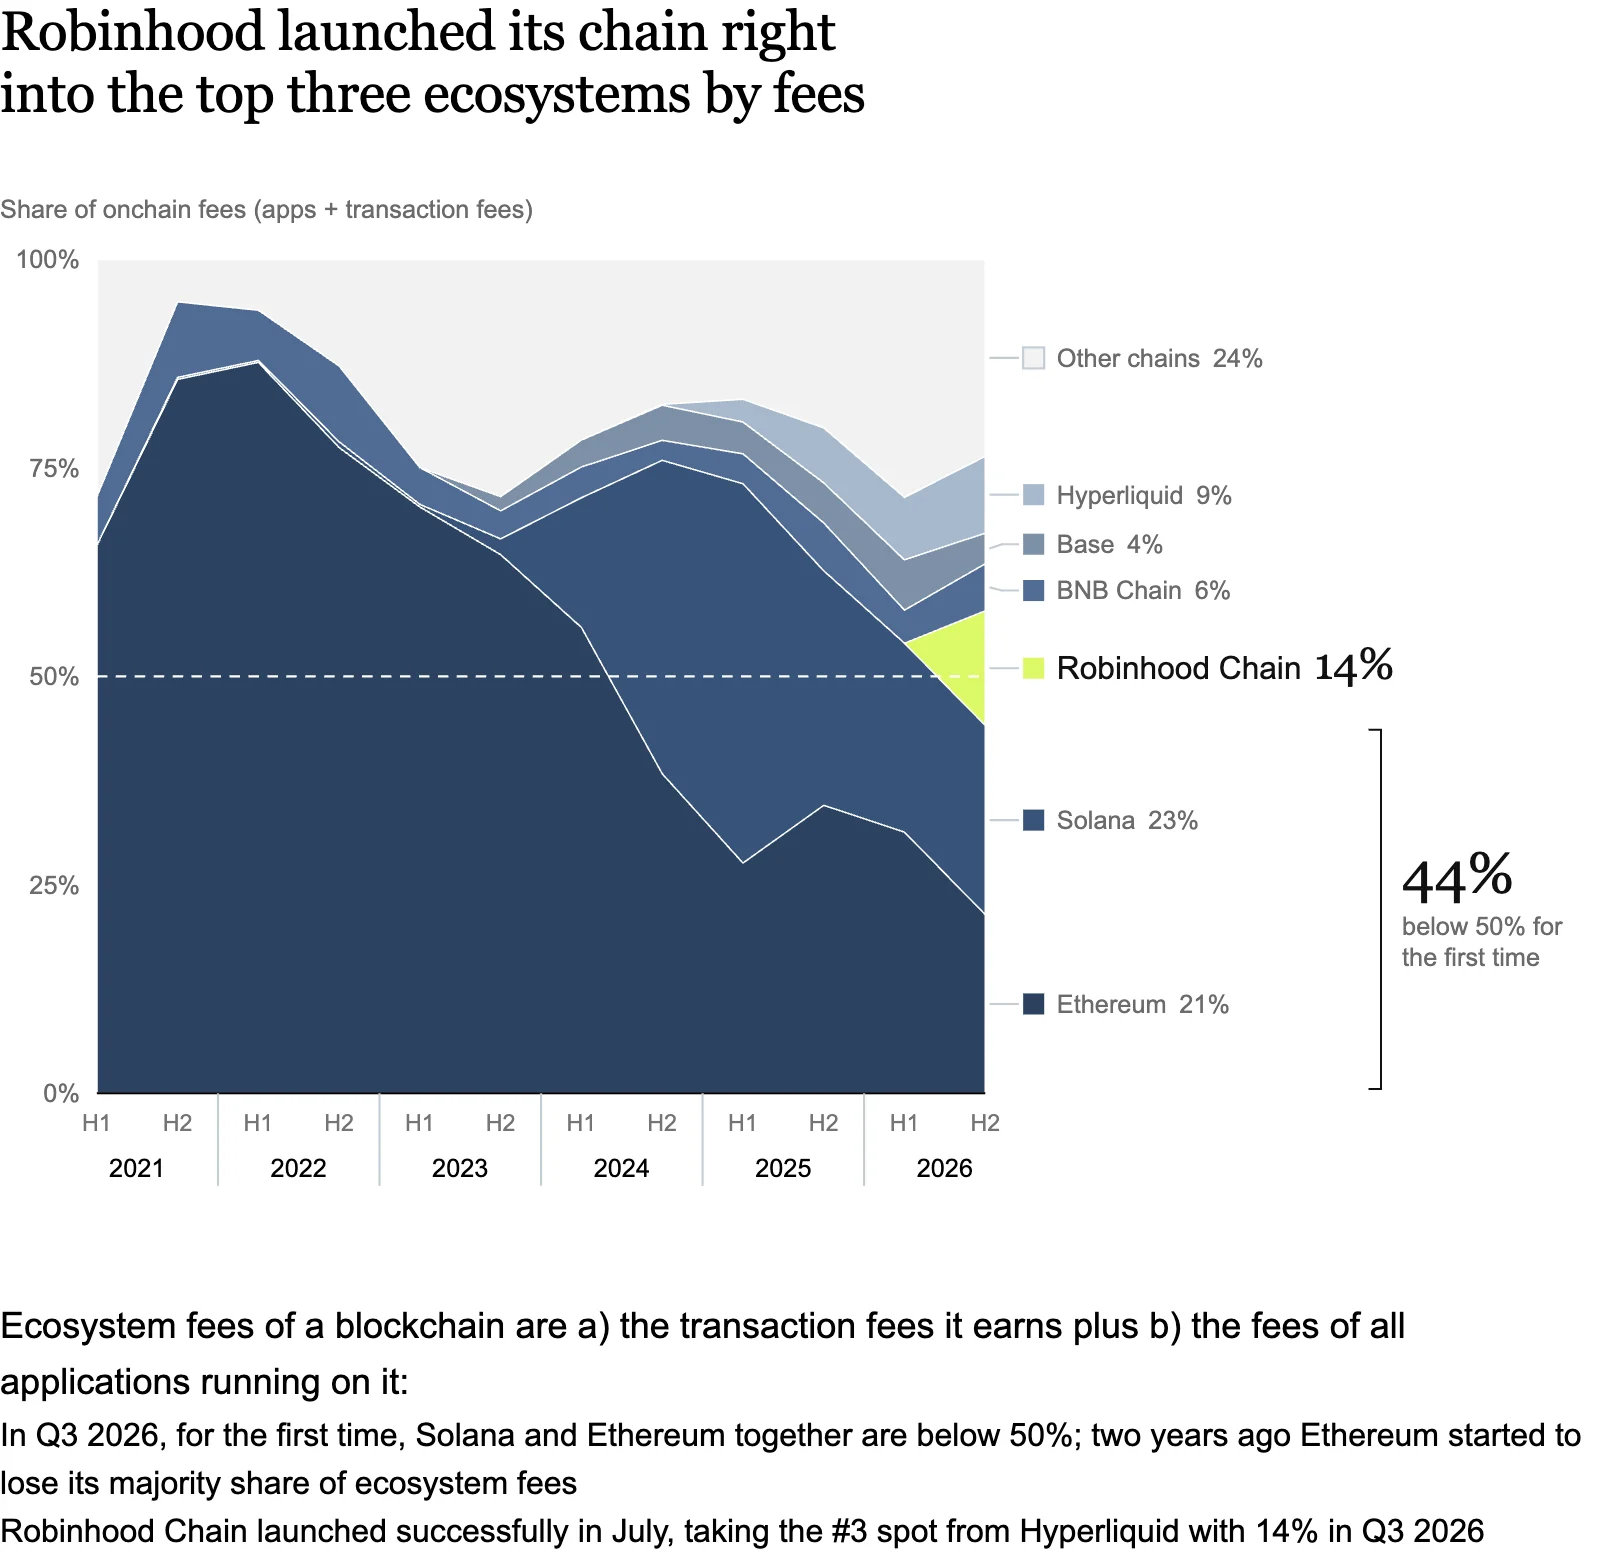
图:Robinhood 专属链上线即跃居全网生态手续费前三位分布图
一条区块链的综合生态价值,等于该公链底层赚取的基础交易 Gas 费,加上部署其上的全部上层去中心化应用所创造的手续费总和。
在 2026 年第三季度,以太坊与 Solana 两大公链生态的手续费收入合计占比历史上首次跌破 50% 心理关口,宣告了公链生态多极化时代的全面到来。
Robinhood 于 7 月正式推出的专属金融公链(Robinhood Chain)展现出雷霆势头,上线短短数月便在第三季度强势斩获全网 14% 的生态手续费份额,力压 Hyperliquid 跃居全行业第三大生态集群。
Hyperliquid 是否会终结永续合约龙头的周期性轮动?
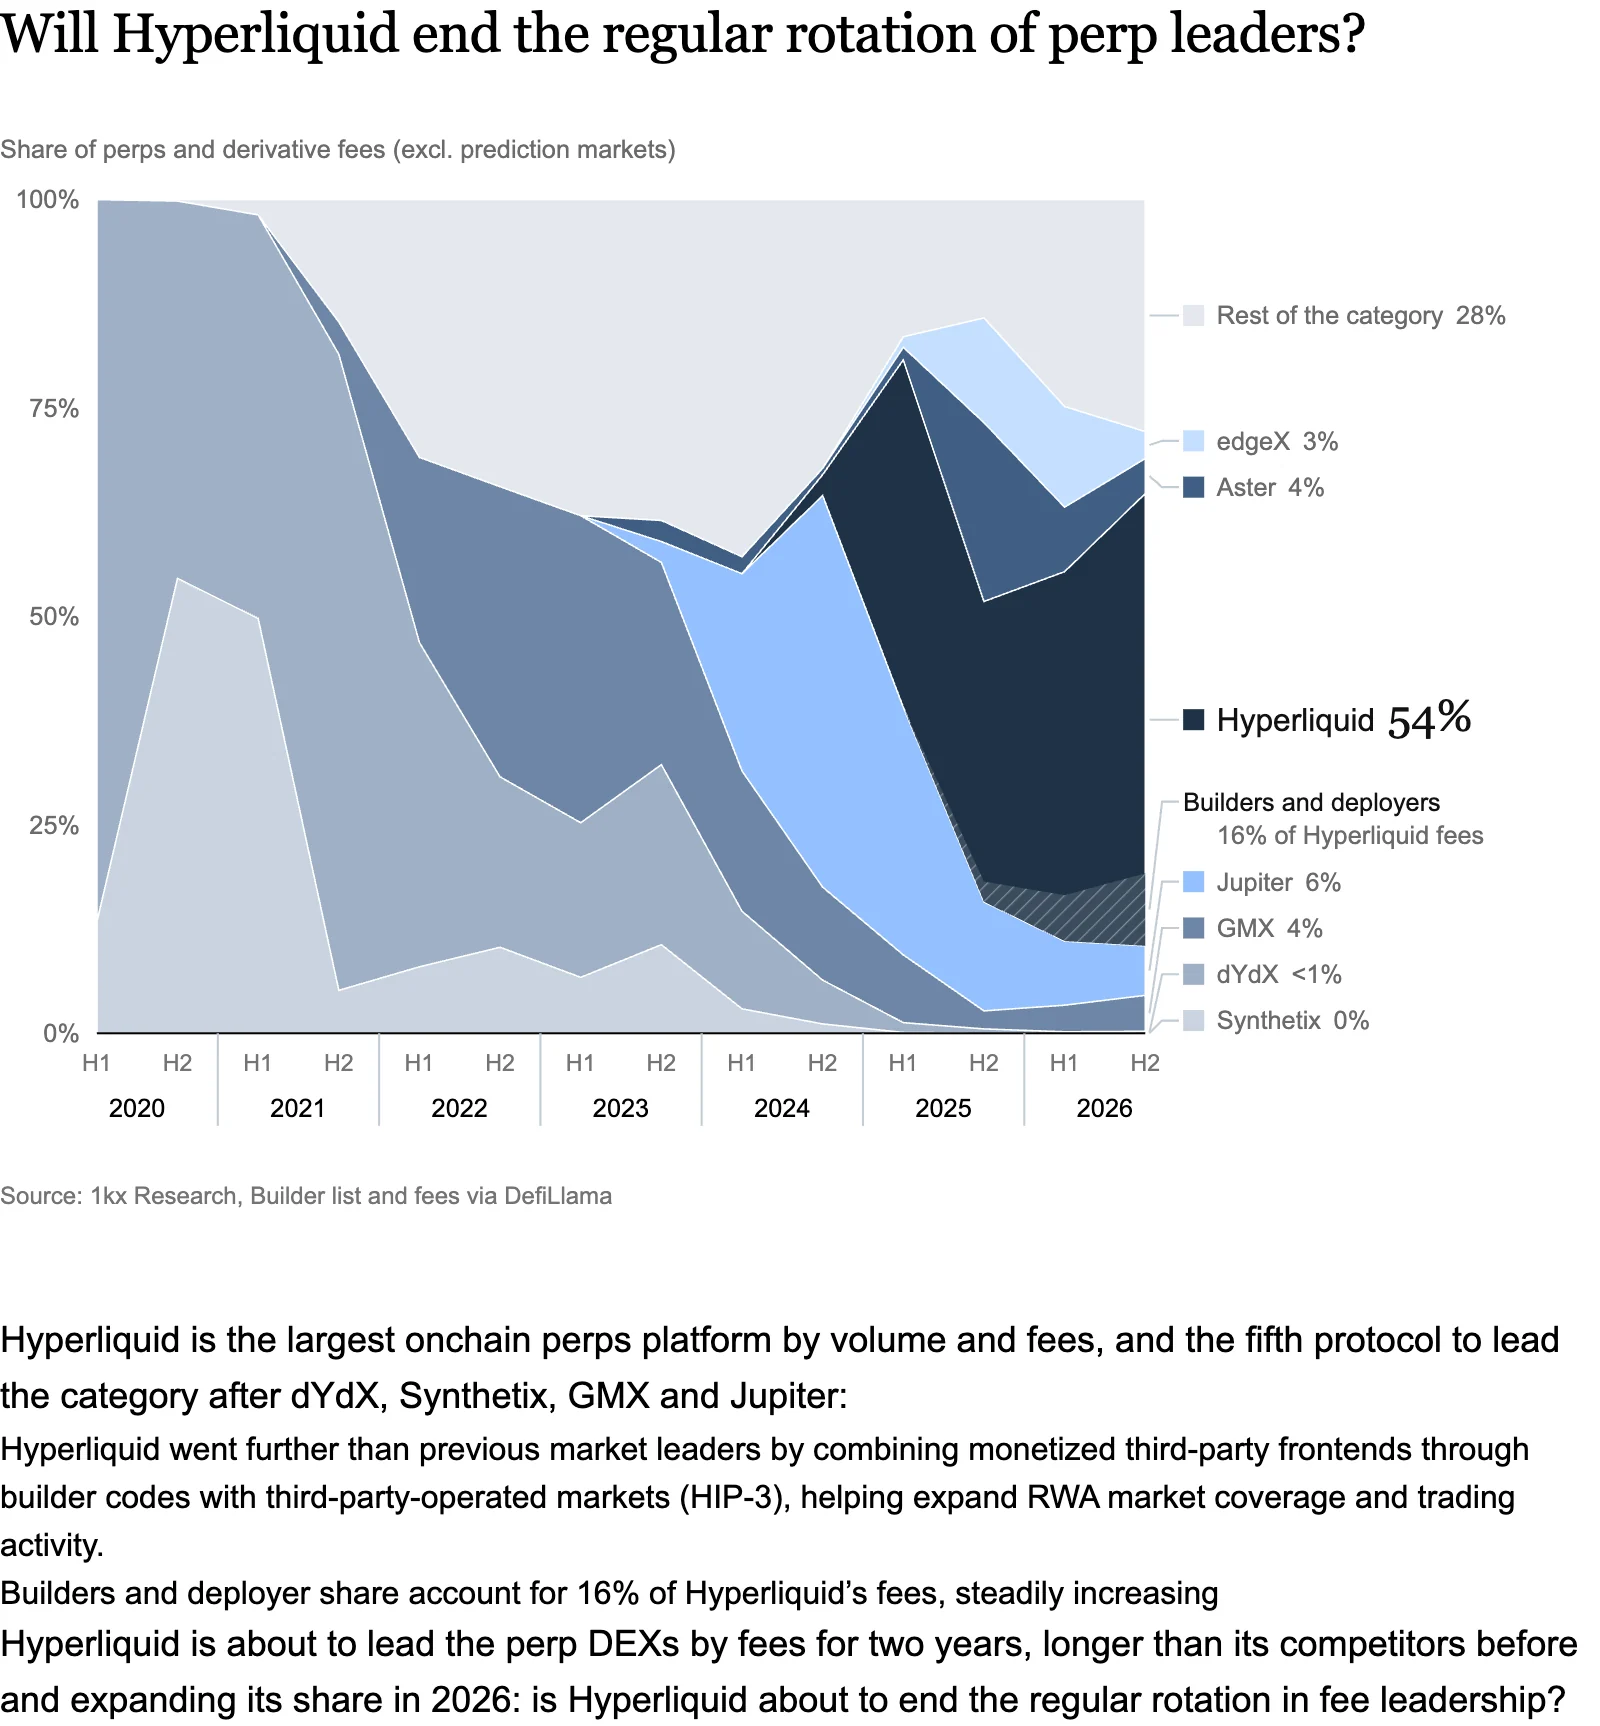
图:Hyperliquid 永续合约交易龙头地位对周期轮动格局的重塑
Hyperliquid 目前已成为全球交易量与手续费收入规模最大的链上永续合约平台,亦是继 dYdX、Synthetix、GMX 以及 Jupiter 之后,该赛道历史上的第五代王者。
相较于往届龙头,Hyperliquid 构筑了更深厚的协同壁垒:其通过创新的开发者代码(Builder Codes)与第三方运营市场(HIP-3 提案)实现利益共享,成功激发出海量第三方前端接入,并极大地加速了涵盖原油、美股在内的 RWA 资产覆盖面。
目前,独立第三方开发者与做市团队的分成已占到 Hyperliquid 平台总手续费的 16%,且该比例仍在稳步攀升。
Hyperliquid 即将创下连续两年稳坐永续合约 DEX 手续费头把交椅的行业纪录,其在 2026 年的市场占有率不降反升。这引发了行业的深层思考:Hyperliquid 是否正在打破过往每轮周期必换龙头的轮动宿命?
Morpho 策展借贷市场在行业借贷低谷中展现出强劲韧性
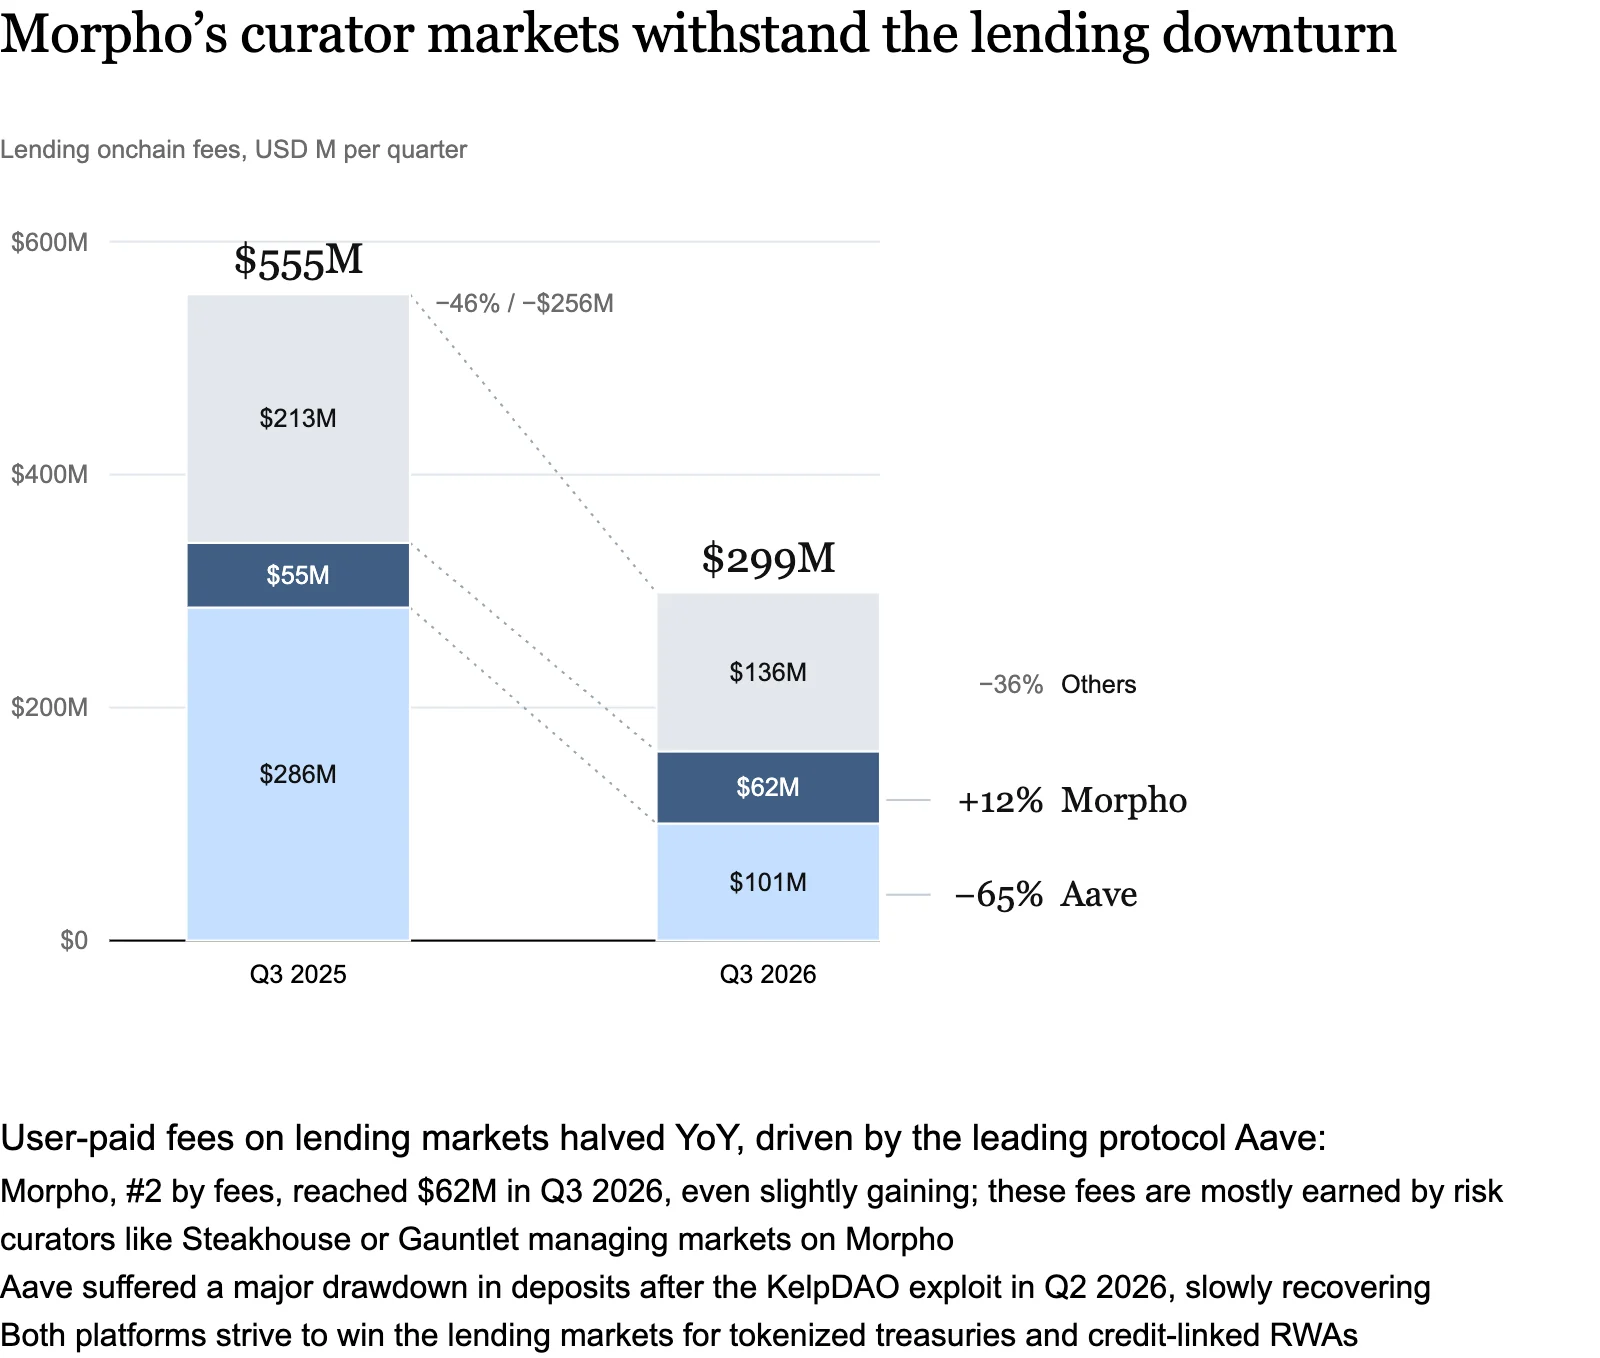
图:Morpho 策展借贷市场在行业整体借贷低迷周期中的逆势韧性
在去中心化借贷领域,受龙头协议 Aave 业务收缩拖累,全行业用户支付的借贷手续费同比大幅腰斩。
然而,稳居借贷赛道第二位的 Morpho 却展现出极强的抗周期韧性,其第三季度手续费收入逆势微增至 $6200 万美元。这些收入大部分由入驻 Morpho 平台的专业风险策展机构(如 Steakhouse Financial 与 Gauntlet)凭借精细化的资金池风控管理所捕获。
相比之下,Aave 在遭遇二季度的重大安全流动性冲击后资金沉淀大幅受挫,目前正处于缓慢的信任修复阶段。两家头部借贷协议正围绕代币化美债与信用挂钩类 RWA 资产的抵押权展开全面决战。
资本市场如何对收入生成型项目进行估值定价?
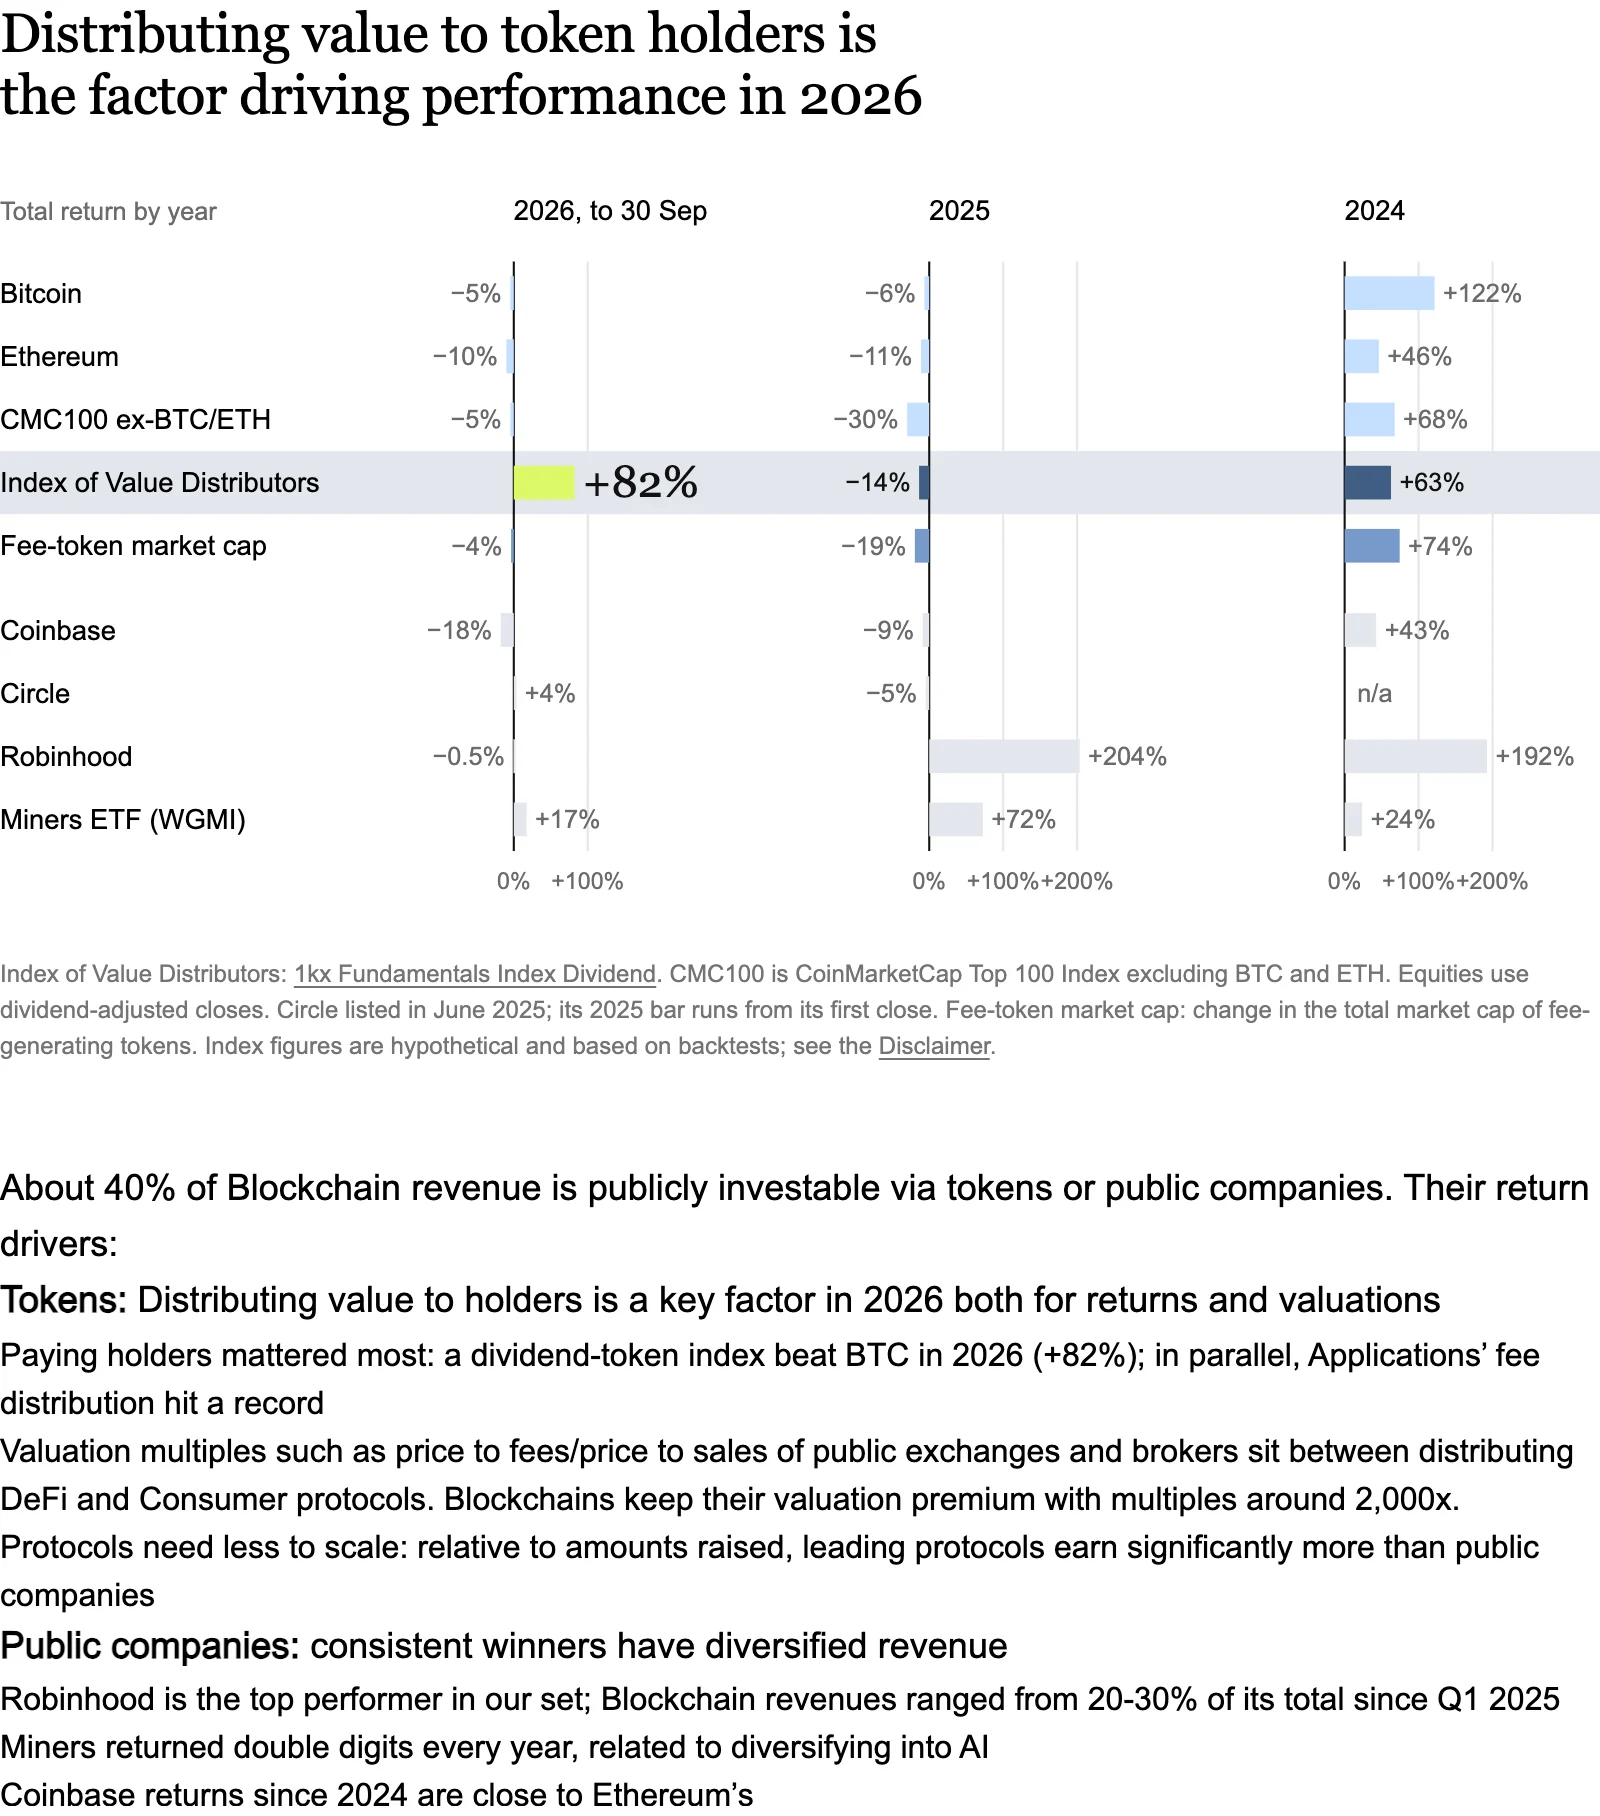
图:二级资本市场对不同区块链收入生成主体的估值定价框架
在全行业产生的区块链收入中,约有 40% 的份额能够通过二级市场流通代币或上市股票直接被公开投资者所捕获与投资。
在代币投资领域,向代币持有者实施真实价值分配(无论是通过链上分红派息还是手续费回购销毁),已成为决定 2026 年资产回报率与估值倍数的最关键胜负手。
分红代币指数年内跑赢比特币 82%,与此同时,应用层协议向社区分配费用的绝对总额刷新了历史峰值。
在估值倍数层面,公开上市的交易所与互联网券商的市销率,目前正好介于分红型 DeFi 协议与消费级协议之间;而公链基础设施依然享有极高的估值溢价,其市费率普遍维持在 2000 倍左右的天文数字水平。
在上市公司阵营中,那些具备多元化稳定现金流的企业成为长期赢家。Robinhood 成为表现最耀眼的明星股,其自 2025 年一季度以来区块链收入占比始终维持在 20% 至 30% 之间;上市矿企则凭借向高性能 AI 算力中心的果断转型,实现了连续多年的两位数丰厚回报。
实施分红派息的代币协议在 2026 年表现大幅超越比特币
图:向代币持有者实施分红派息的协议资产显著跑赢比特币走势
我们系统回测并量化分析了 2021 至 2026 年间影响代币二级市场表现的 60 多个潜在因子。
实证数据明确表明:向持有者分配真实价值(实施类股息分红),是驱动代币在全行业大幅跑赢的最核心统计学显著因子。
在过去数年中,代币跑赢比特币可谓凤毛麟角;然而在 2026 年,无论是市值加权还是等权重的“分红代币指数”,均展现出大幅碾压比特币的绝佳行情表现。
其余常规因子要么只是“价值分配”的衍生子集(如代币回购销毁机制或协议手续费生成能力),要么在统计检验中呈现出零相关性。
截至 2026 年第三季度,向代币持有者实施现金流分红的协议数量达到了创纪录的 283 家,其分红金额占协议总手续费的比例亦双双刷新历史新高。
上市交易所与券商的估值倍数介于分红型 DeFi 与消费级协议之间
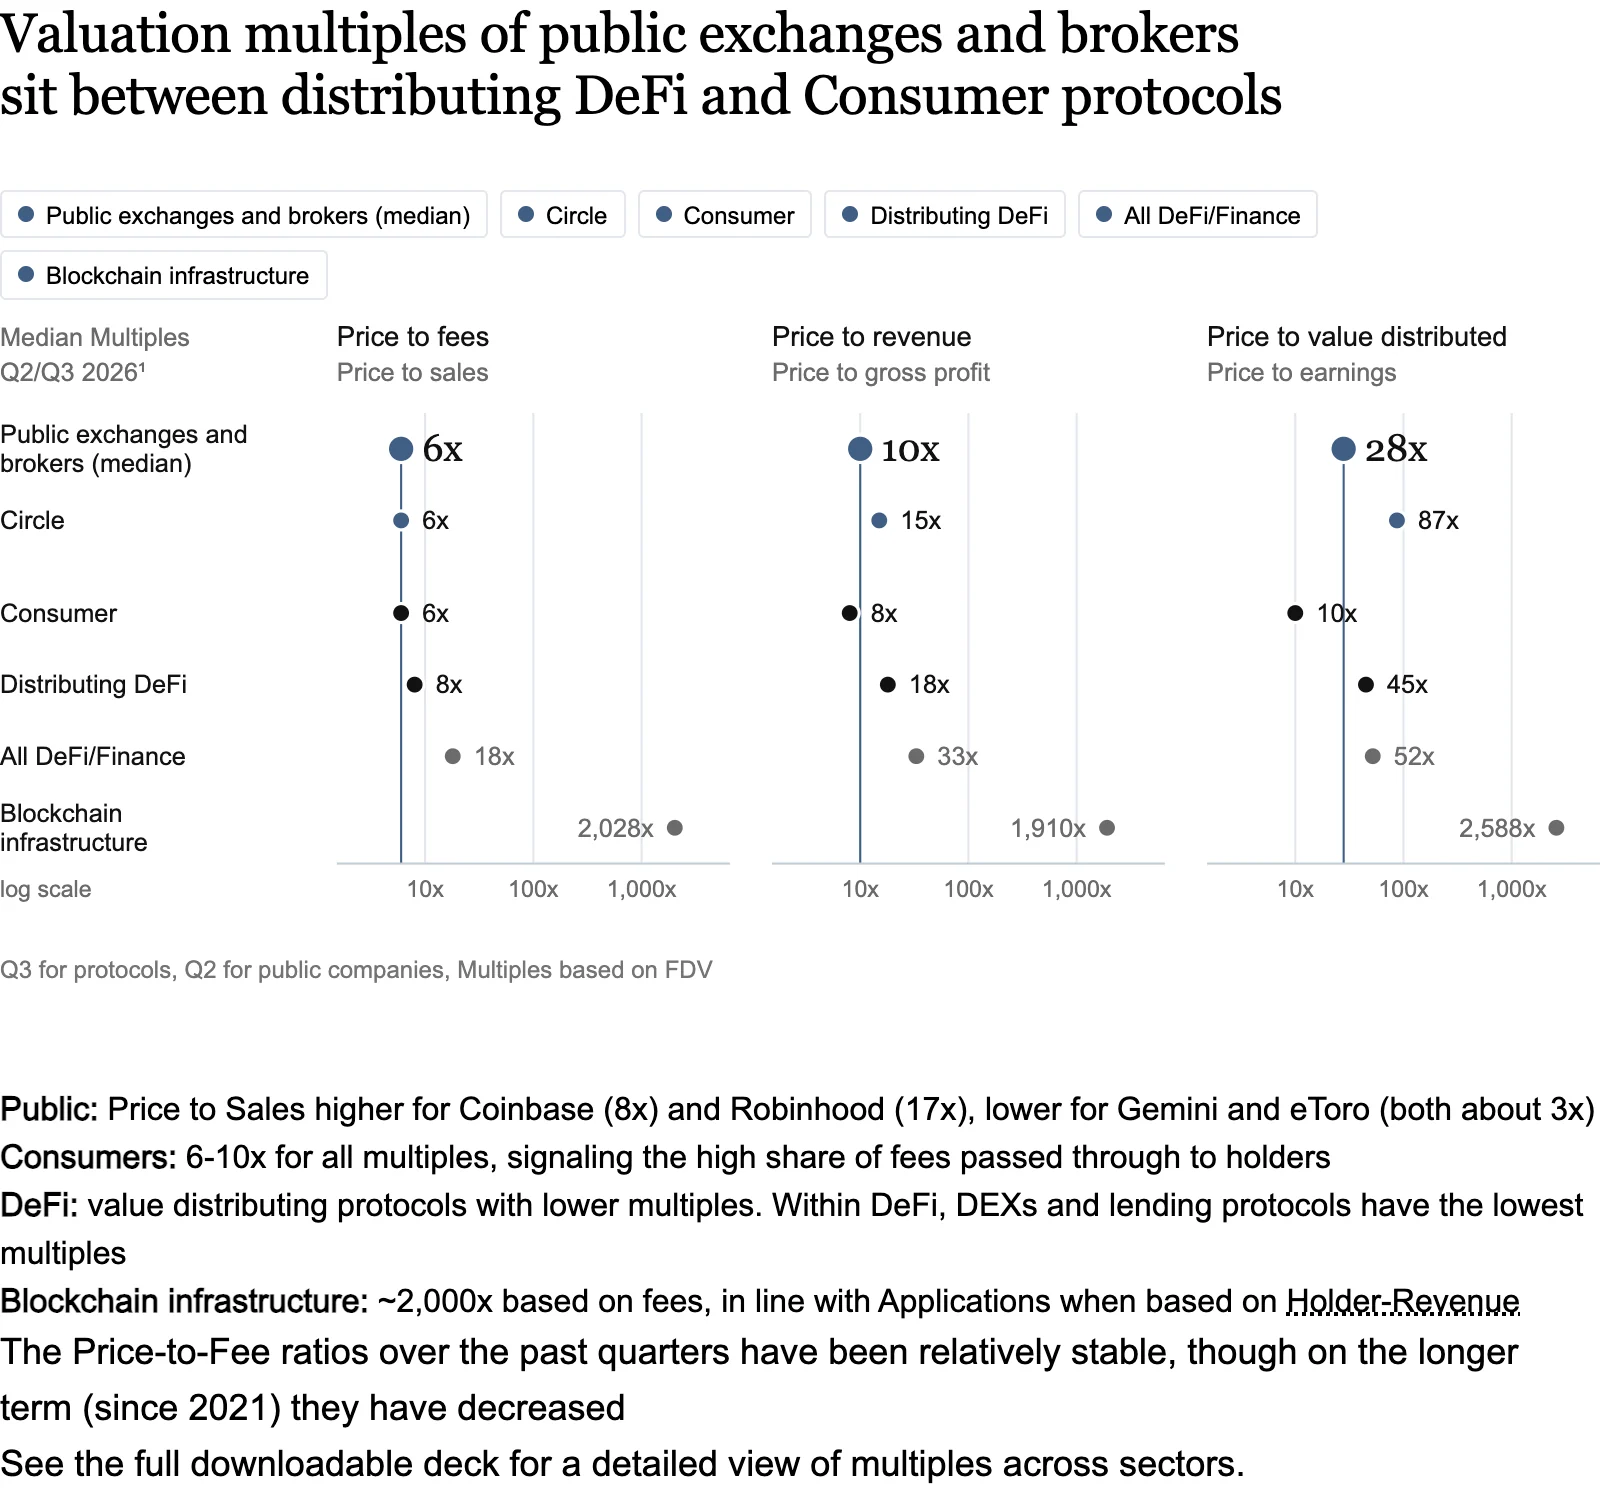
图:上市交易所与券商市销率同 DeFi 及消费级协议估值倍数对比
资本市场对不同资产形态赋予了截然不同的估值定价倍数:
在上市公司中,Coinbase 的市销率约为 8 倍,Robinhood 约为 17 倍,而 Gemini 与 eToro 则处于较低的约 3 倍水平。
消费级链上协议的各类估值倍数普遍落在 6 至 10 倍区间,清晰反映出其将绝大部分捕获到的手续费直接让利分流给持有者的特征。
在 DeFi 领域,实施价值分红的协议估值倍数相对更低;其中去中心化现货交易所(DEX)与去中心化借贷协议的市费率倍数处于最低梯队。
公链基础设施则呈现出极端的估值特质:若按直接交易费用计算,其估值倍数高达约 2000 倍;若按其沉淀分配给持有者的价值计算,其估值水平才逐步收敛至与常规应用层平齐。
相较于融资金额,头部协议展现出超越上市公司的费用捕获效率
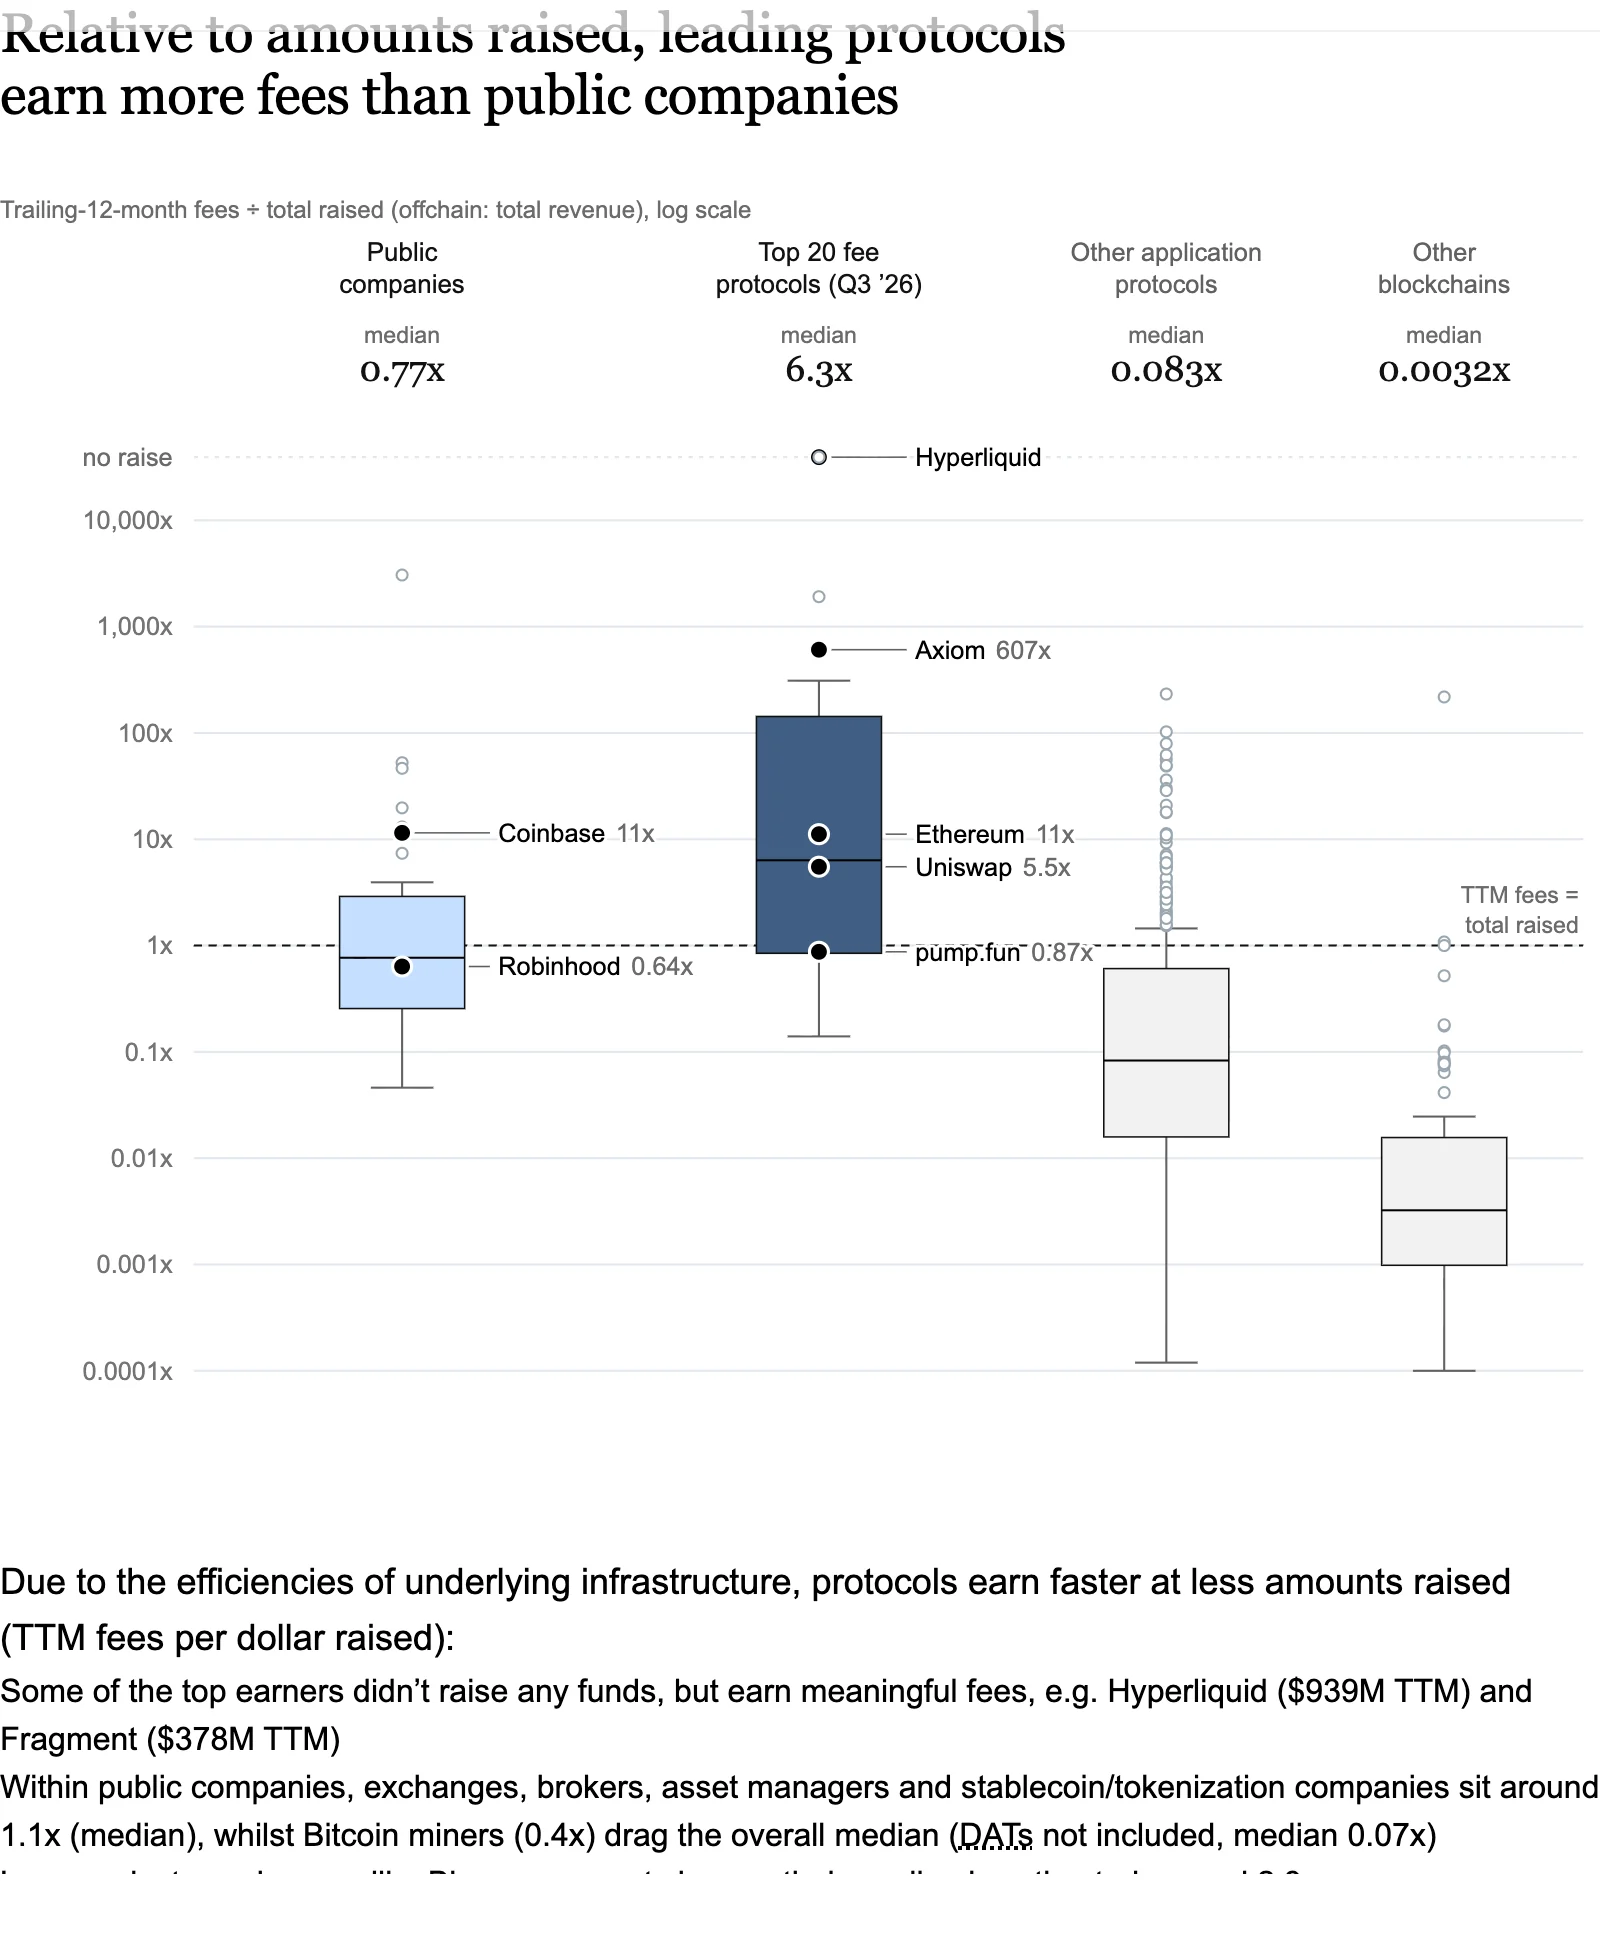
图:相对于融资金额头部协议展现出超越传统上市公司的手续费捕获力
依托开源代码与底层区块链基建的超高资金运转效率,领先的去中心化协议展现出以极低资本开支撬动惊人手续费收入的特质。
部分拔得头筹的高收益协议甚至从未进行过任何外部股权融资,却创造了令人惊叹的现金流:Hyperliquid 过去十二个月(TTM)捕获的手续费高达 $9.39 亿美元,Fragment 亦高达 $3.78 亿美元。
在传统公开上市公司中,交易所、券商、资管机构以及稳定币发行商每募集一美元资金所对应的年化收入中位数约为 1.1 倍;而资本开支沉重的比特币矿企仅为 0.4 倍(传统数据资产公司中位数更是低至 0.07 倍)。
相比之下,未公开上市的中心化巨头(如币安)该比率预计高达 2.3 倍;而公链基础设施由于庞大的代币流通市值,其资本效率指标则远低于应用层与企业实体。
未来行业前景展望:我们可以期待什么?
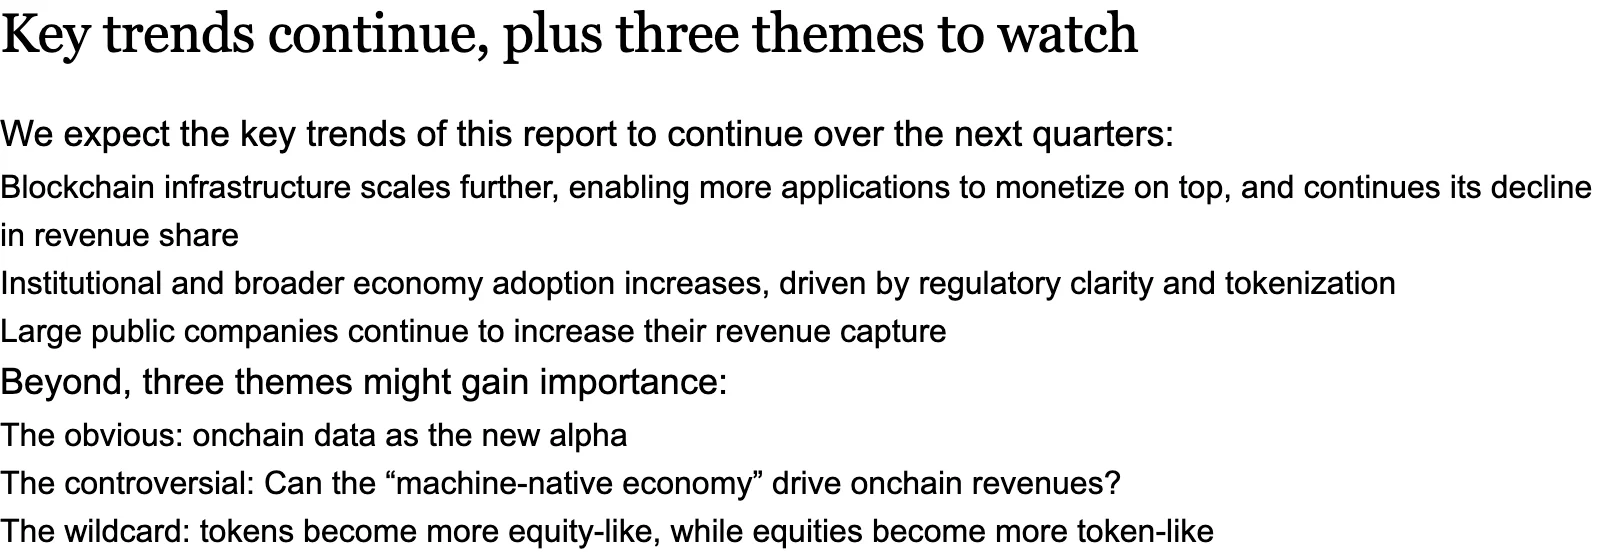
图:2027 年区块链行业收入复苏路径与前瞻核心观察主题
随着底层公链性能的大规模跨越、监管合规迷雾的逐步消散以及传统巨头的加速涌入,全行业收入在经历本轮周期去杠杆后,有望在 2027 年重回上行通道。
核心趋势延续,未来值得重点关注的三大演进主题
我们预计本报告所阐述的核心趋势将在接下来的几个季度中继续深化演进:
区块链底层基础设施将进一步纵深扩容,赋能更多上层应用完成商业化变现闭环,而基础设施自身的收入占比将延续结构性下行趋势。
在明确的全球监管法案护航与资产代币化洪流的推动下,机构级采用与实体经济用例的收入占比将稳步冲高。
传统公开上市巨头将凭借牌照与合规优势,继续扩大对全球链上收入的战略吸纳。
在此基准之上,未来有三大前沿核心主题极具爆发潜力与战略观察价值:
第一项是已成定局的发展主线:链上实时数据正在成为传统对冲基金捕获超额 Alpha 的全新圣杯。
第二项是充满激烈思辨的前沿探索:自主 AI 智能体驱动的“机器原生经济”,究竟能否真正引爆万亿美元级的链上真实收入?
第三项则是深远的行业重塑:代币形态日益具备传统股权的法定权益特征,而传统股票正逐步融入代币的链上全天候流通属性。
链上数据成为全新 Alpha:美股休市期间 RWA 永续合约提供先行价格信号
图:未来驱动区块链收入演进的三大前沿核心主题全景梳理
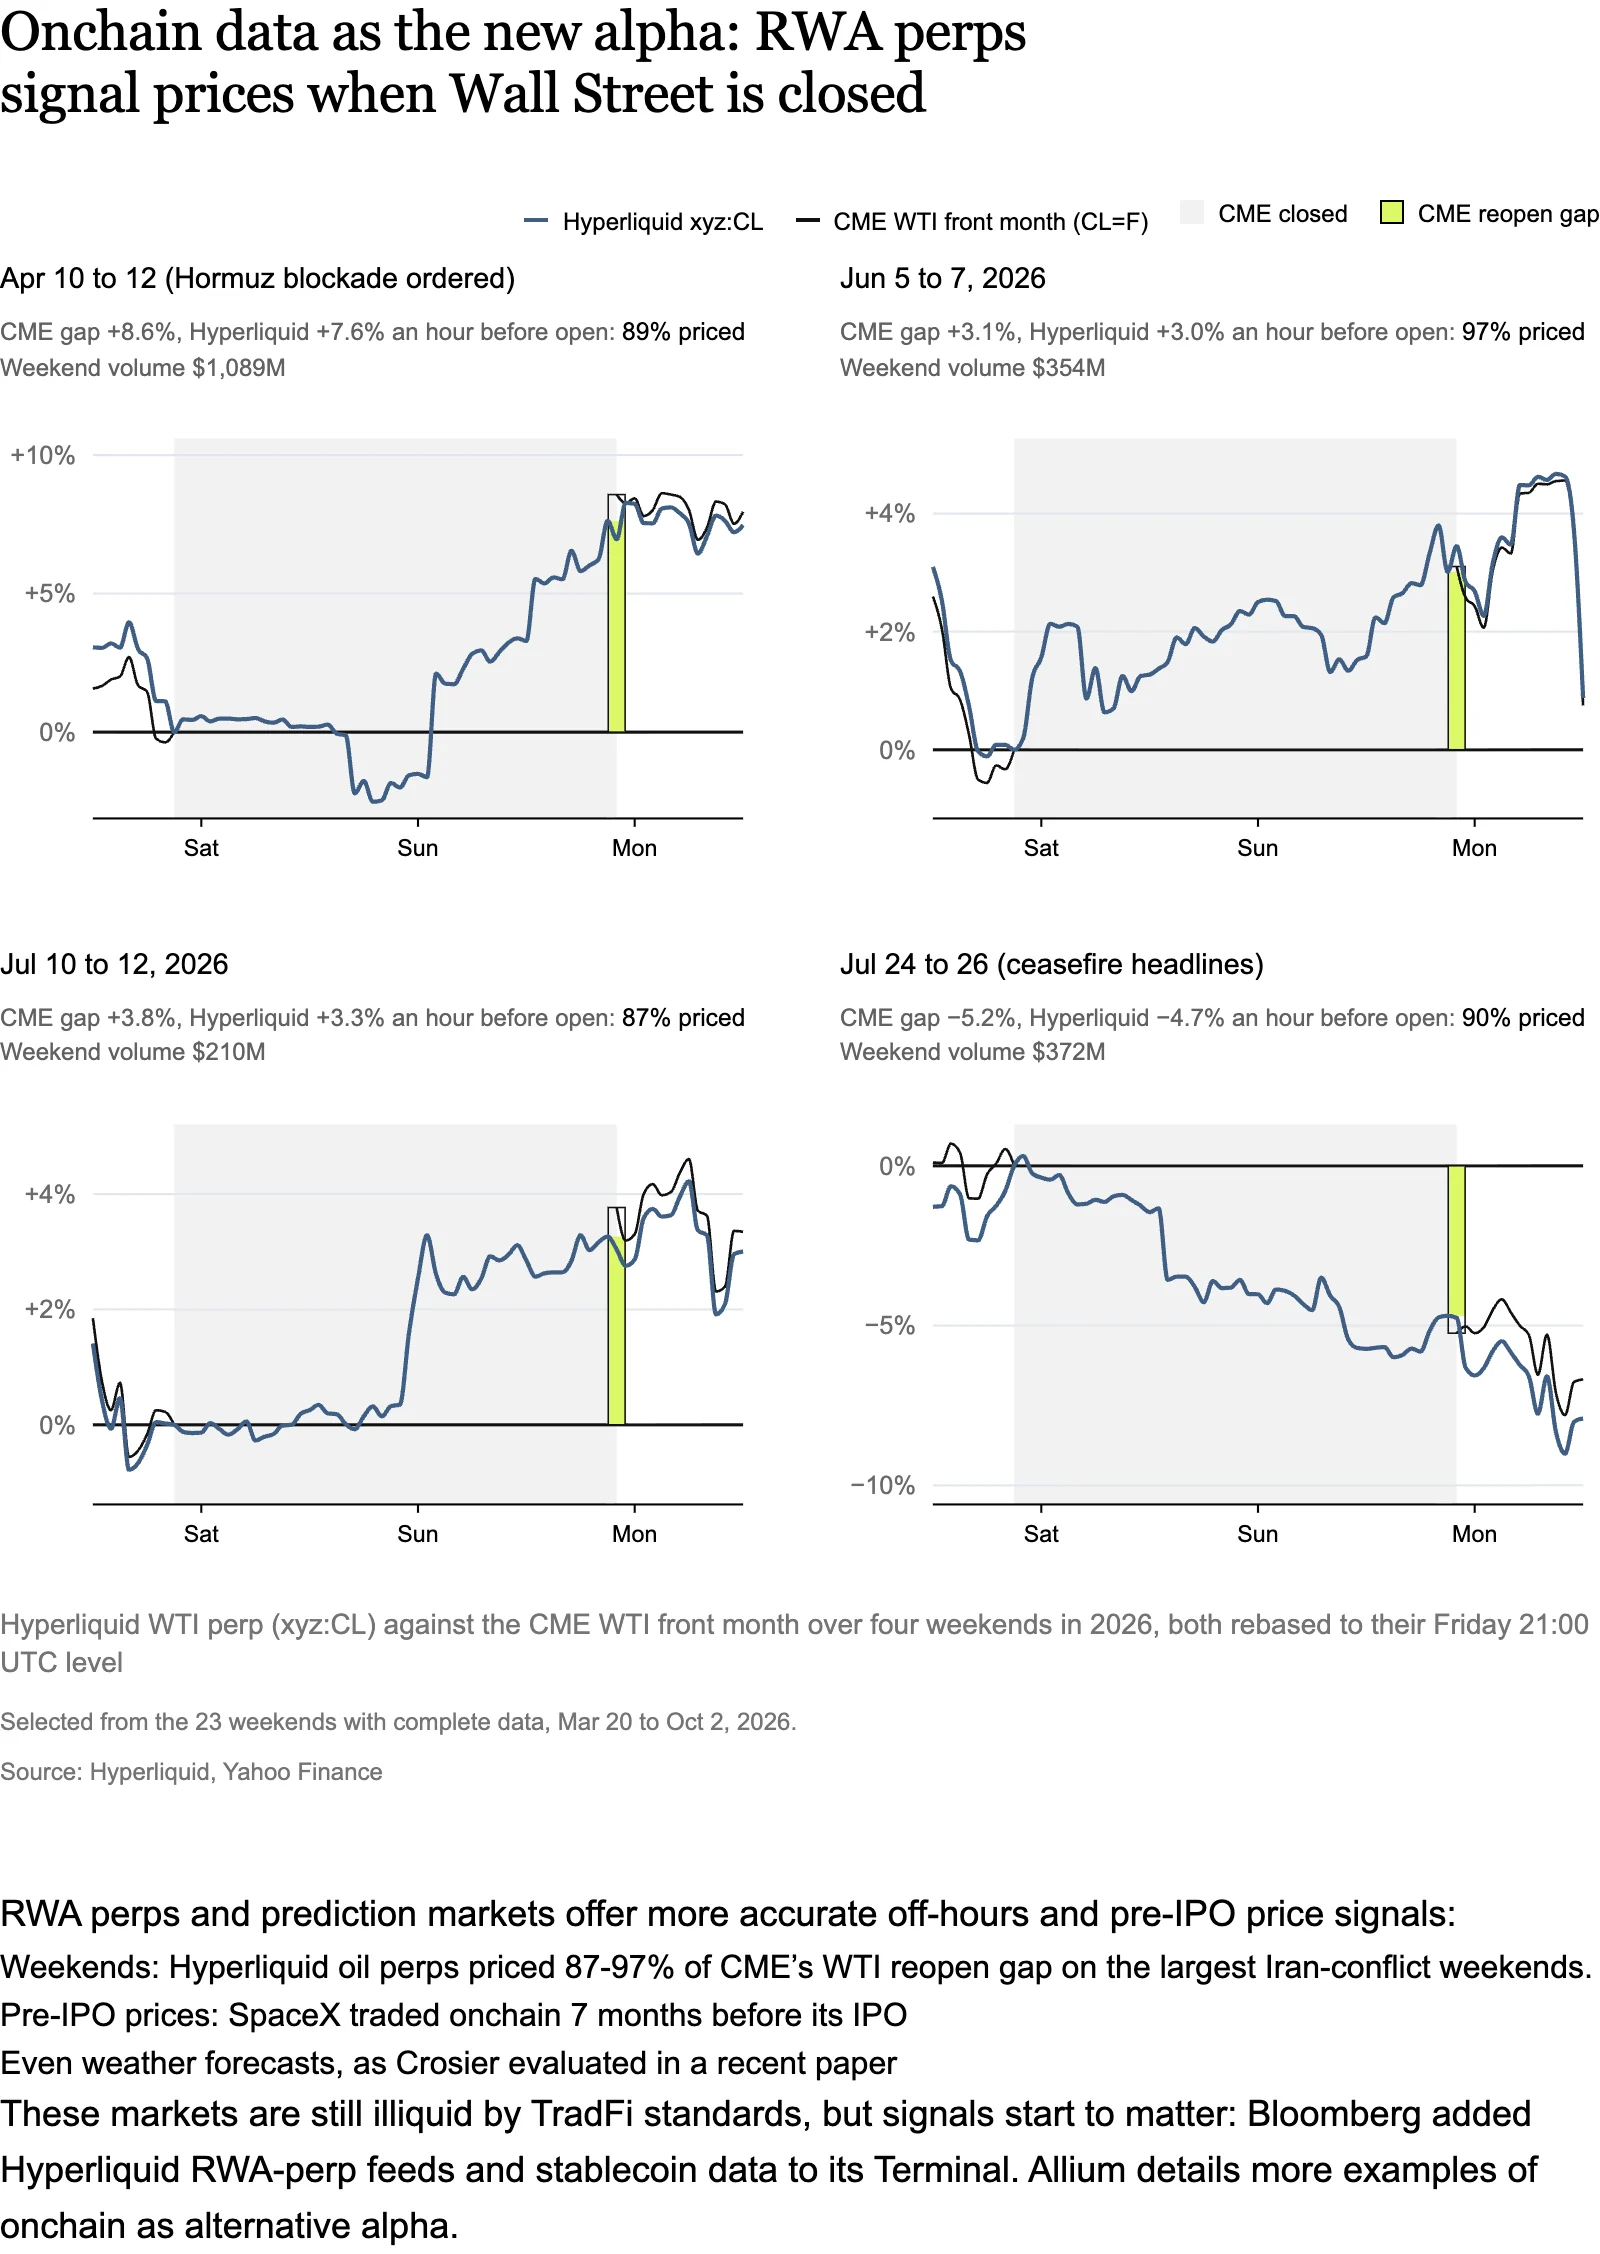
图:美股休市期间链上 RWA 永续合约对传统原油期货价格的先行信号
图:周末休市期间 Hyperliquid 链上原油永续合约对 CME 开盘跳空的精准定价
全天候运转的 RWA 永续合约与去中心化预测市场,正在为全球资本市场提供前所未有的非交易时段与 Pre-IPO 盘前定价信号。
在周末传统交易所休市期间,Hyperliquid 上的原油永续合约对中东突发地缘冲突事件做出了敏锐响应,精准提前兑现了芝商所(CME)周一开盘跳空缺口的 87% 至 97%。
在 Pre-IPO 定价领域,SpaceX 的链上代币化股票在美股正式递交招股书前整整 7 个月,便在链上形成了极其活跃的交易公允价。
虽然以华尔街的严苛流动性标准衡量,这些链上市场目前仍显稚嫩,但其散发出的先行信号已引起传统金融的极度重视:彭博已正式将 Hyperliquid 的 RWA 合约行情与稳定币数据全面接入彭博终端。
链上数据赋能上市加密企业财报业绩的前瞻预测
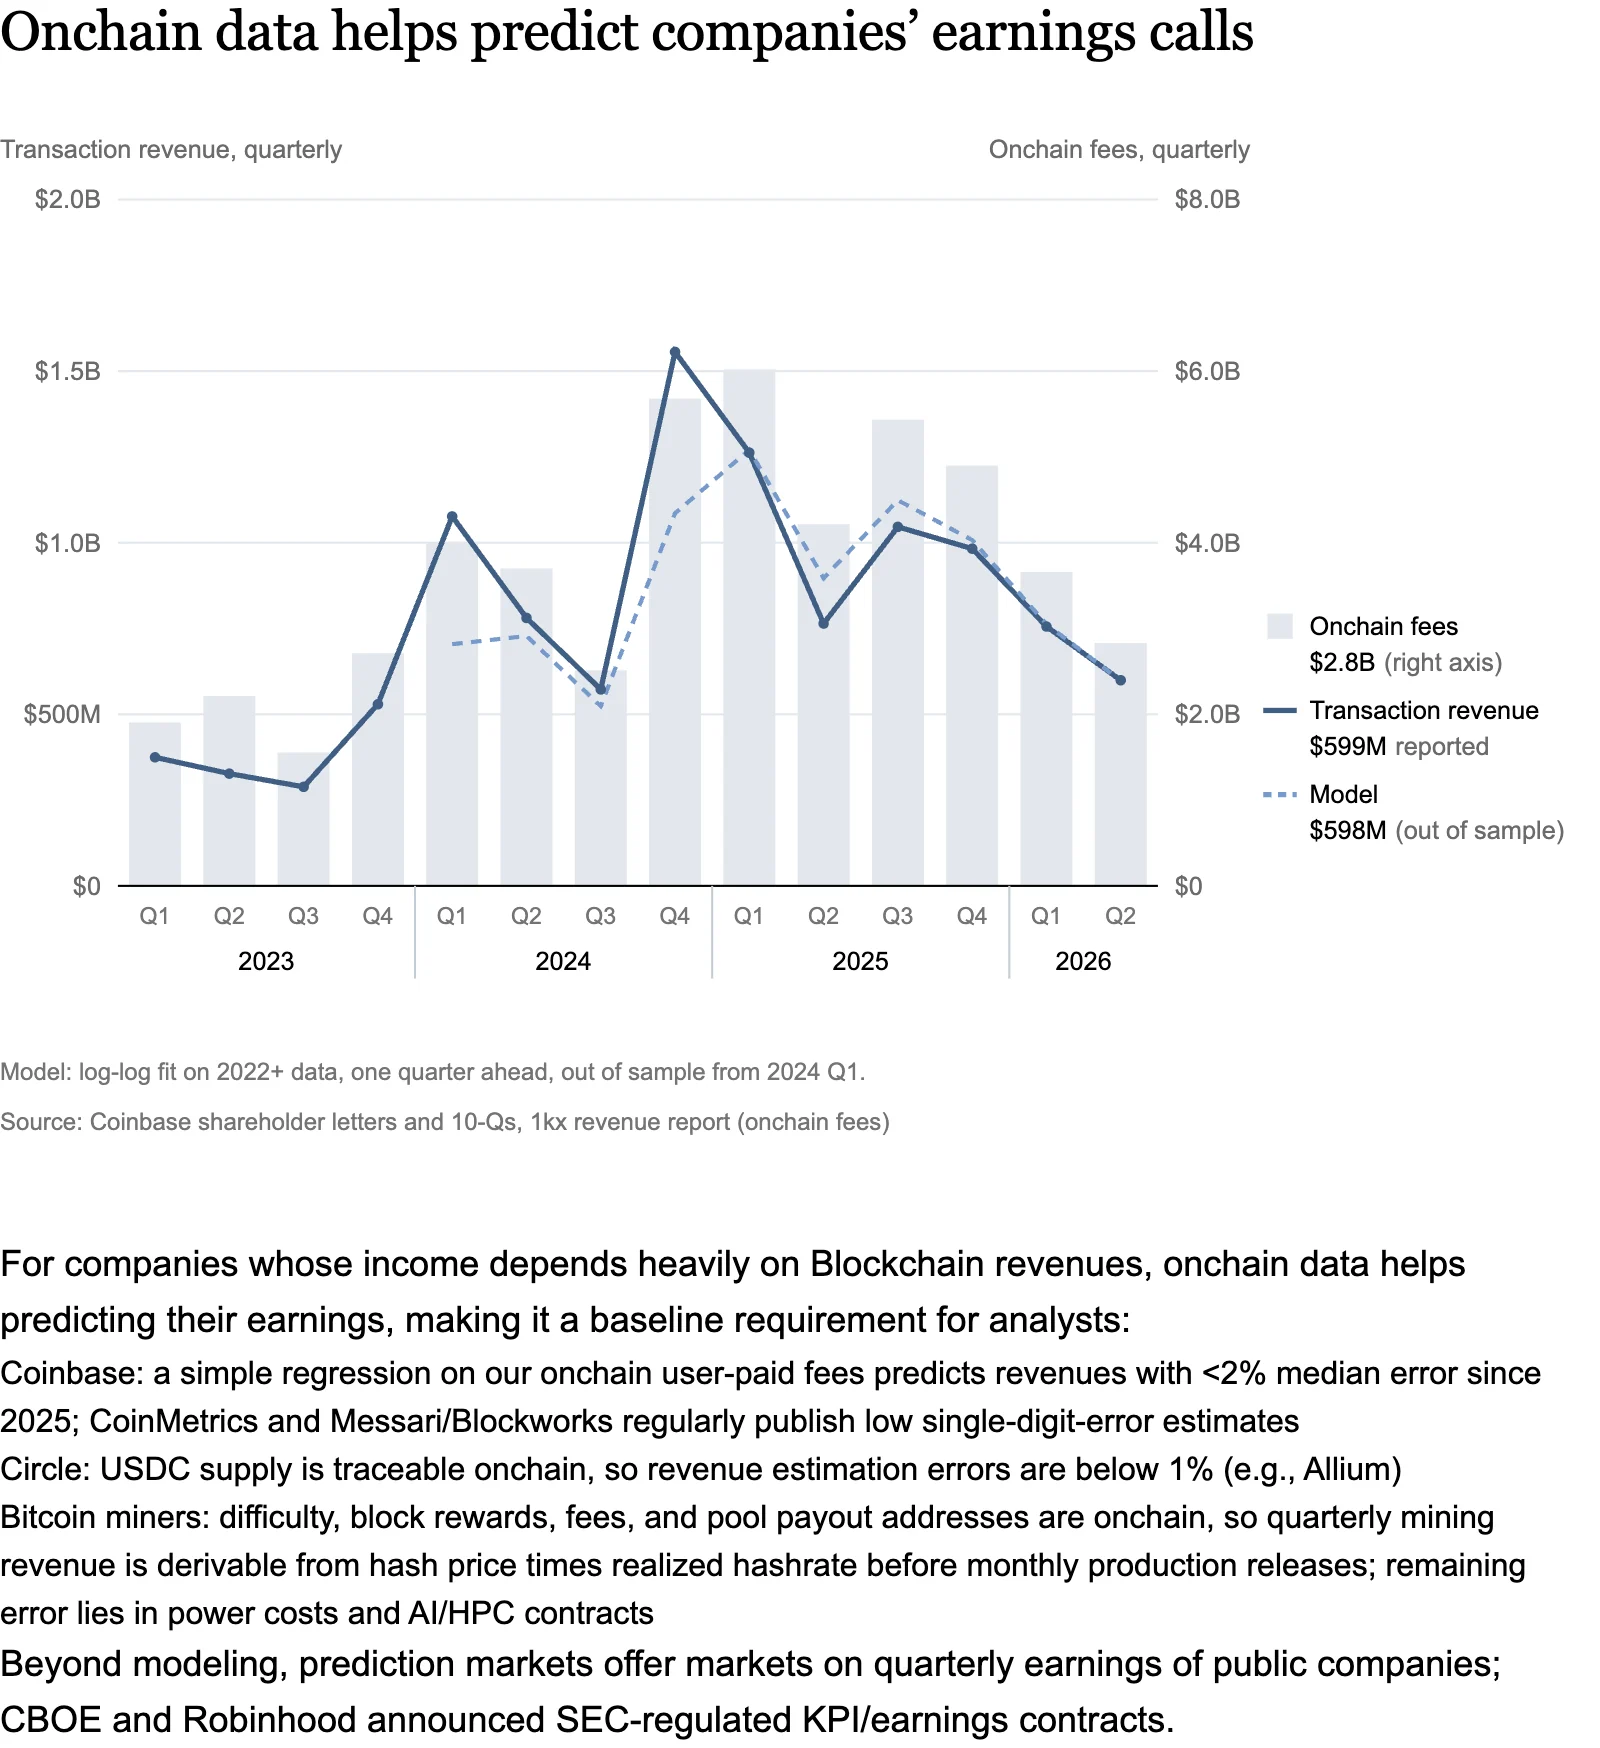
图:链上用户付费数据对上市加密企业季度财报业绩的前瞻预测能力
对于收入高度依赖区块链生态的上市公司,公开透明的链上数据为证券分析师预测其季度财务业绩提供了近乎完美的先行抓手,正在迅速成为华尔街研报的标配分析工具。
针对 Coinbase,基于链上用户直接付费数据所构建的简单回归模型,对其官方营收的预测误差自 2025 年以来中位数不足 2%;CoinMetrics 与 Messari 发布的估算偏差常年控制在极低的个位数水平。
针对 Circle,其 USDC 的链上实时发行与销毁流水完全公开透明,使得研究机构对其国债储备利息收益的预测误差始终低于 1%。
针对比特币矿企,由于全网挖矿难度、出块奖励、交易手续费以及矿池地址均实时上链,分析师可以在矿企月度运营报告披露前,便通过算力单价与实际算力精确倒推出其季度挖矿毛利。
预测市场更进一步,直接围绕上市公司的季度关键财务指标开辟了衍生品合约,芝加哥期权交易所(CBOE)与 Robinhood 均已宣布推出受 SEC 规管的企业财报业绩预测合约。
机器原生经济能否成为链上收入的全新驱动引擎?
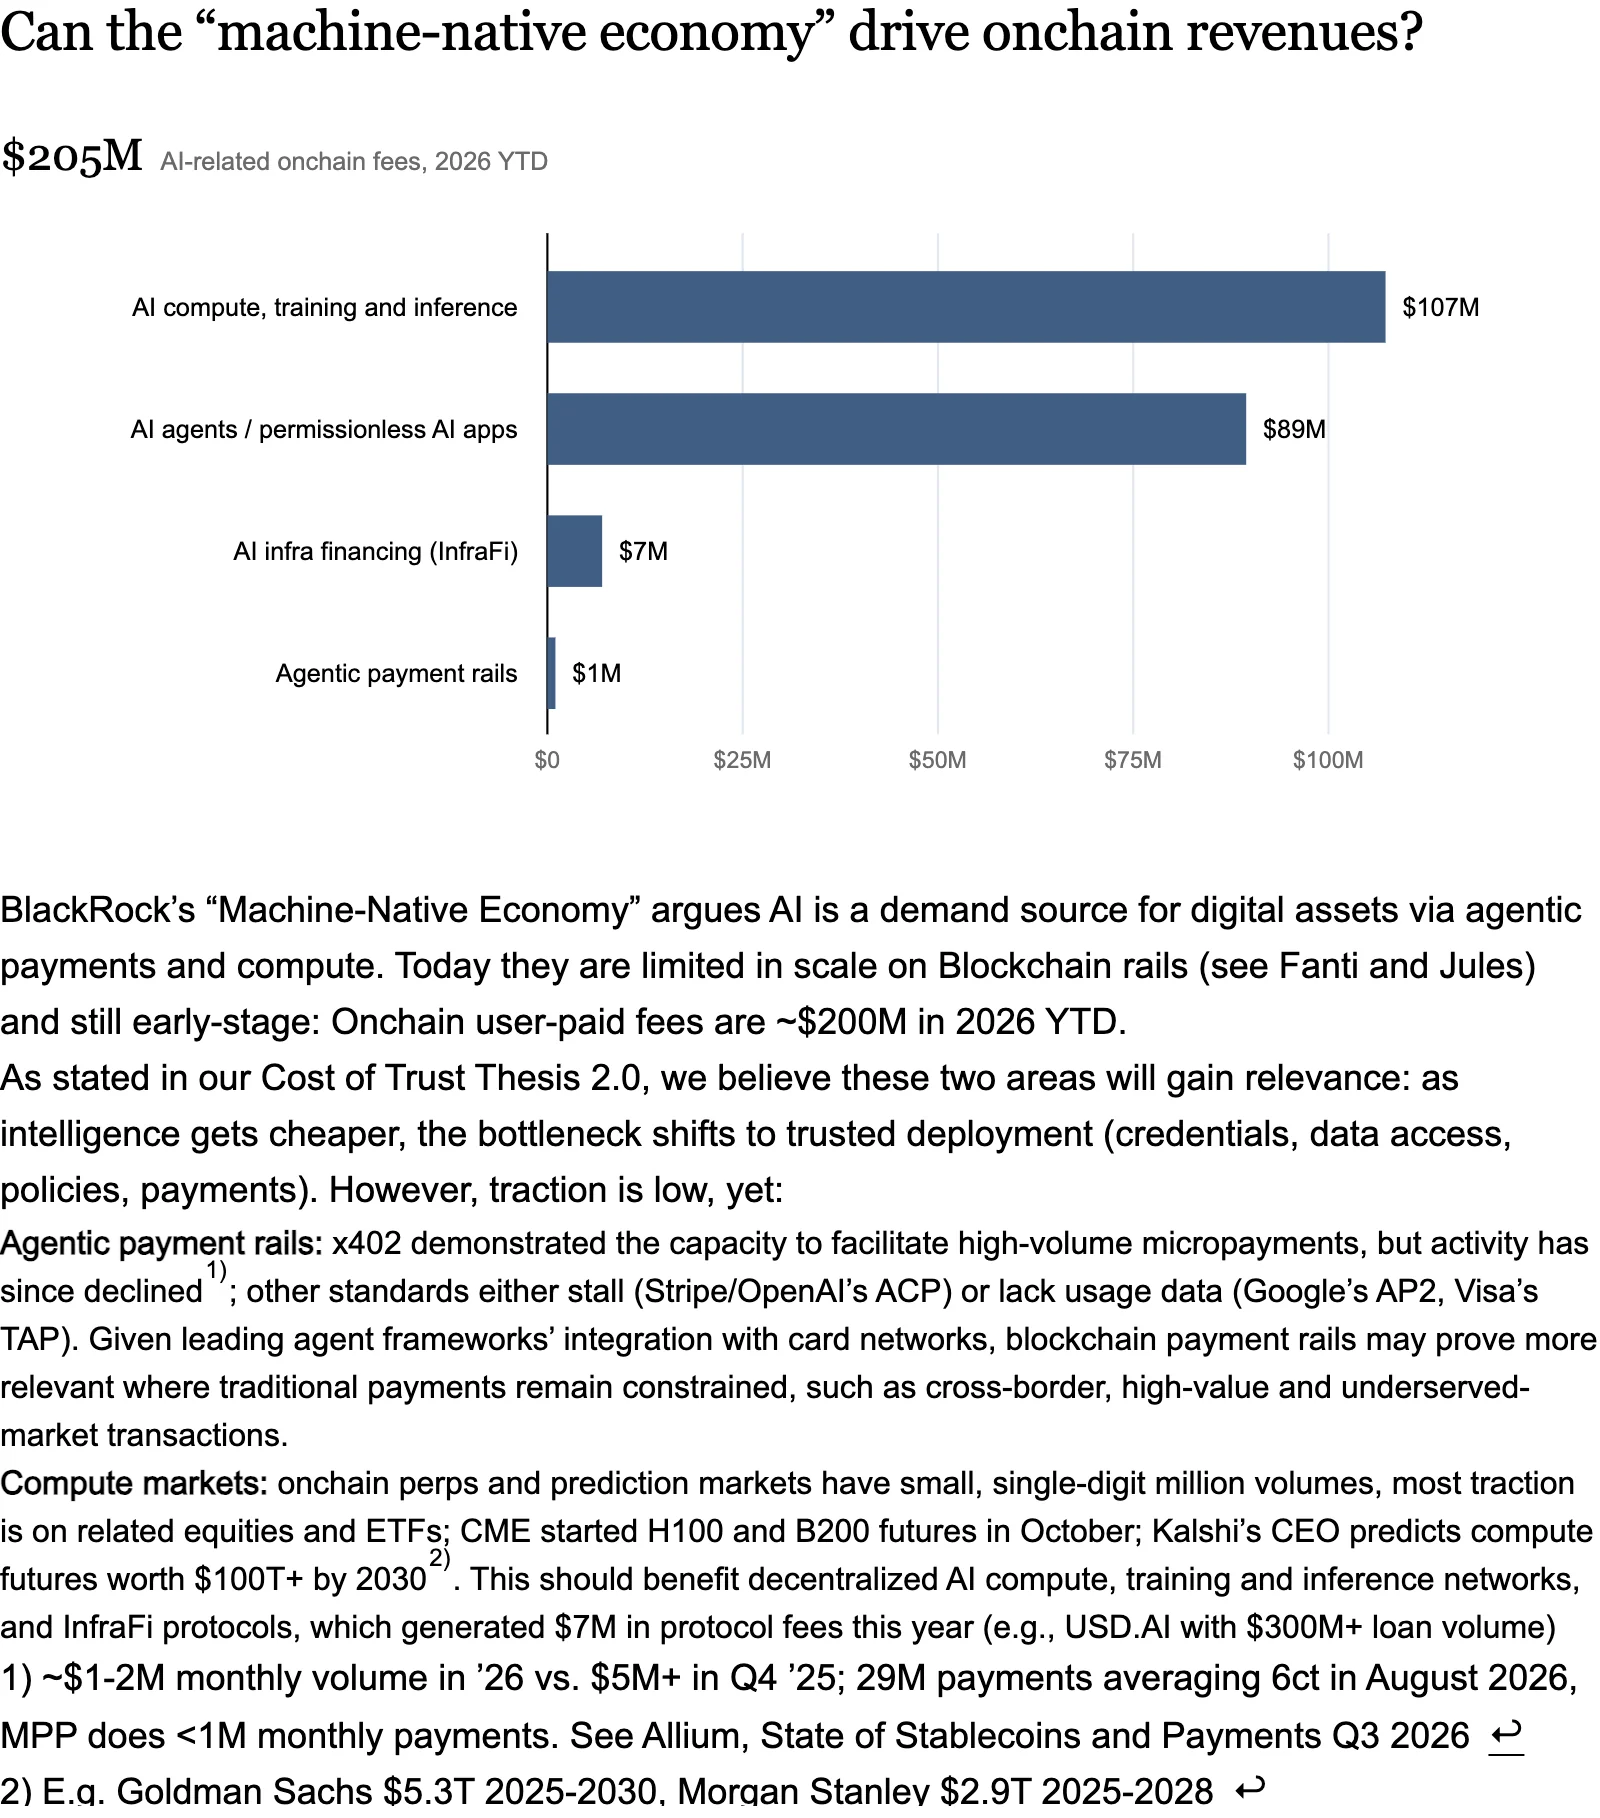
图:自主 AI 智能体与机器原生经济驱动链上收入潜力与挑战
贝莱德在《机器原生经济》研报中指出,人工智能(AI)正成为数字资产最庞大的潜在需求方,主要依托于智能体之间的自主微支付与去中心化算力交易网络。
然而截至目前,AI 在区块链基础设施上的实际商业转化规模依然十分有限:2026 年前三季度,链上归属于 AI 概念的用户直接付费仅约 $2 亿美元,整体尚处于萌芽探索阶段。
正如我们在《信任成本理论 2.0》中所强调的那样:随着机器智能的成本无限趋近于零,整个经济体系的瓶颈正在向“可信部署通道”(包括身份凭据、数据确权、执行策略与链上即时结算)转移。
智能体微支付通道在 2026 年实现了高频小额支付的底层技术验证,但在主流商业场景中,主流智能体框架已快速接入传统信用卡网络;区块链结算通道或将退守至传统支付无法覆盖的高合规摩擦领域(如跨国大额清算与未受银行服务的边缘市场)。
在去中心化算力与衍生品领域,去中心化 AI 算力与推理网络在年内共创造了约 $700 万美元的协议手续费收入(如 USD.AI 累积了逾 $3 亿美元的算力信贷流水);芝商所已于 10 月正式推出了英伟达 H100 与 B200 算力期货,Kalshi 首席执行官更大胆预测算力衍生品市场规模将在 2030 年突破 $100 万亿美元大关。
代币日益具备股权特征,而传统股票正逐步融入代币属性
我们认为链上资本形成机制正处于走向全面成熟市场的历史拐点,两大相互交织的演进潮流正在加速推进代币与传统股权的边界融合:
一方面是代币的股权化蜕变:越来越多的代币协议开始跳出空洞的经济学承诺,主动向代币持有者赋予类似于传统股权的实质性法定权益担保(例如前文所述广受二级市场热烈追捧的链上真金白银现金流分红与回购机制)。
另一方面则是传统股票的代币化重塑:传统股票市场正加速吸纳加密原生代币的技术特性,全面探索 24/7 全天候链上即时清结算、可编程自动化分红派息以及无缝跨境可组合性。
结论与展望
2025 年牛市狂热的终结,同时也构成了区块链行业账面总收入的历史性高点。然而在历经深度的周期去杠杆后,全行业总收入在 2026 年第三季度环比迎来企稳回升,全年仍将稳稳迈入约 $1000 亿美元大关。
在行业大盘回撤的表象之下,深度锚定机构采用与实体经济实体用例的真实收入正在加速崛起,并在 2026 年占据了全行业 30% 的收入权重。这一历史性转向,伴随着传统华尔街金融机构从底层基础设施、中间件到应用层交互前端的全栈式渗透与股权布局。
成功实现正向商业变现的协议数量不断壮大,更为关键的是,向持有者实施真金白银现金流分红的协议数量刷新了历史纪录;在 2026 年,配置此类分红资产成为大幅跑赢比特币与主流大盘的唯一制胜法宝。
展望未来,在明确的全球监管春风、海量代币化优质资产以及二级市场估值底部的多重共振之下,区块链全行业收入在未来几个季度将迎来结构性的强势反弹。
这正是传统金融与加密世界全面加速大交融的最生动写照:链上实时数据分析已不再是一项可有可无的前沿探索,而是每一位严肃投资者在这个新资本时代中不可或缺的生存必备技能。
我们如何核算区块链行业收入
统计口径与核算范围
本份研报严格聚焦于依托区块链底层基础设施开展业务、并以此获取持续性商业收入的企业实体与去中心化协议:
核算范畴首先包括用户直接支付的服务费:涵盖链上直接发生的交易与兑换手续费(如在 Uniswap 上进行代币兑换或在以太坊主网上划转转账),以及链下向中心化服务商支付的手续费(如中心化交易所收取的交易佣金或机构支付的安全托管费)。
其次涵盖与区块链生态紧密关联的其他衍生收入:包括 PoW 区块奖励、PoS 验证节点质押收益,以及机构利用稳定币法定储备金配置美国国债赚取的息差利息。
本报告的核心重心在于宏观全局体量、核心结构演进趋势以及底层核心驱动力量。关于代币持有者或国库的价值捕获仅作必要梳理,具体的企业微观成本结构与净利润率不在本期研报的核算范围之内。
分类框架与核心定义
本报告的分类标准系统融合了 DeFiLlama、TokenTerminal、CoinGecko 以及 Messari 等国际主流数据分析平台的行业分类法,将全生态深度归纳为六大核心板块:区块链底层基础设施、中间件、去中心化物理基础设施(DePIN)、DeFi 与金融、钱包交互前端,以及消费级应用。
在收入归集层面,报告按照经济用例的真实来源将其映射为四大维度:传统机构采用、实体经济真实用例、区块链原生应用,以及底层基础设施。
针对跨领域的重叠收入进行了严密的重复剔除:例如阿波罗私募基金在链上代币化信贷基金中赚取的收入计入机构采用维度,而不再计入实体经济维度;同理,Visa 在稳定币信用卡网络中捕获的清算收益仅计入机构维度,以杜绝数据虚高。
数据来源与研究方法
本报告的数据监测网络覆盖了 2020 年至 2026 年第三季度期间全网活跃的 2621 个去中心化协议,以及全球 104 家公开上市企业的官方经审计季度财报披露信息。
研究团队重点攻克了链上双重计算难题(例如 Layer 2 汇总结算至 Layer 1 公链时发生的重叠手续费扣除),并对做市商自营做市收益与中心化交易所用户交易佣金进行了严密的隔离清洗。
核心数据源涵盖 Allium、DeFiLlama、Dune、TokenTerminal 等主流链上分析平台,并结合企业经审计的监管申报文件进行了系统化交叉校准,以确保全局数据的客观性、严谨性与权威性。