

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
美联储“鹰派暂停”,库克投票硬刚特朗普,三大股指惊险收涨
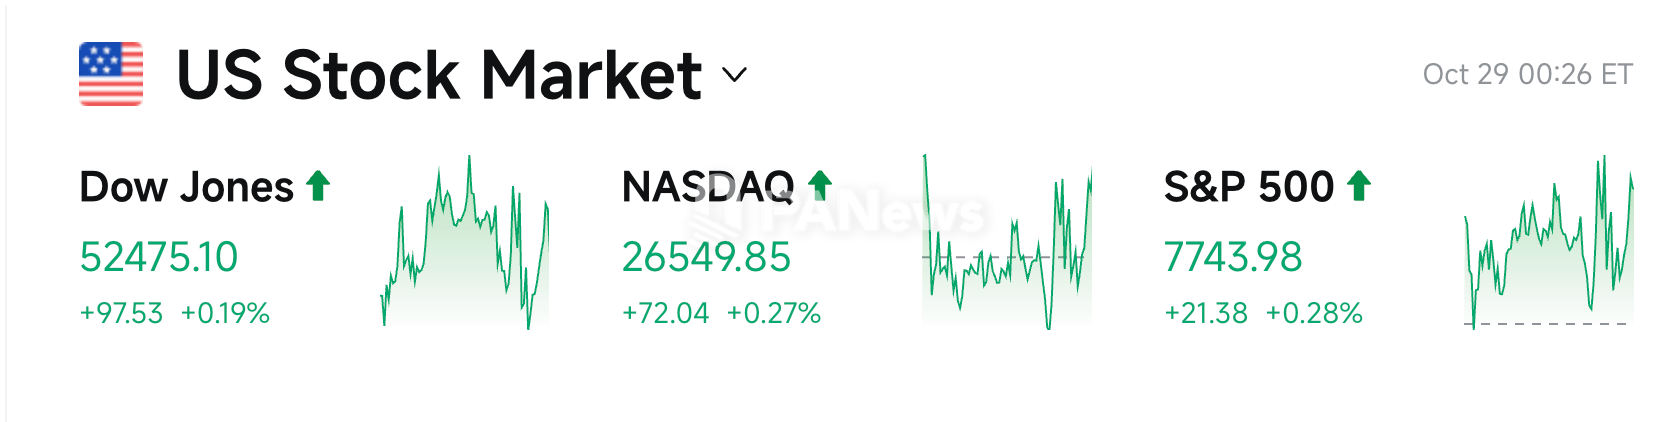
周三美联储如期暂停加息,加上存储芯片和云计算板块大涨,支撑美股三大指数小幅收涨。道指涨0.19%,标普500涨0.28%,纳指涨0.27%。但盘后科技巨头财报喜忧参半,纳指期货瞬间转跌。
美联储以10比2维持利率在3.75%-4.00%不变(同日加拿大央行加息25基点至2.50%,新西兰联储维持2.75%)。声明将经济评估上调为“强劲扩张”(上半年GDP上修至2.4%,三季度破3%),并强调通胀近6年居高不下。哈玛克和理事库克投下反对票要求加息25基点;由于要求降息的特朗普正调查库克房贷问题试图解雇她,此举被视为对特朗普直接“竖中指”。
沃什质疑AI抗息能力,FOMC赛制迎历史性重构
联储主席沃什在发布会上拒绝透露未来方向,并宣布明年秋起改革会议制度(2027和2028年分别留出1次和2次会议只谈战略不投票)。沃什还质疑“AI投资不怕加息”的说法,巴克莱Marc Giannoni赞同称数据中心极度依赖借债,梅隆银行警告融资成本上升终将刺破支出,瑞银Jonathan Pingle则感叹联储仿佛需要针对AI和其他行业设定“两种利率”。
这番鹰派表态让12月加息概率升至82.6%(渣打看至86%),但明年加息三次的预期降温,导致美债收益率“短降长升”:2年期跌2.91基点至4.704%,而10年期涨2.5基点破5%,30年期涨3.66基点至5.348%。道明证券和美银Mark Cabana批评沃什没解释清为何等12月才加息,但财长贝森特罕见表示继续加息“未必是错”。高盛宏观策略师张薇琪则安抚市场称,无论未来再加息一次(累计50基点)还是三次(累计100基点),本轮紧缩都将是1983年以来幅度最小的一轮之一,历史经验表明股市在短暂震荡后仍具支撑。
百元油价计入27美元战争溢价,金价需守住3886美元支撑位
中东战争将WTI原油推高2.88%至102.78美元,布油冲破115美元,欧洲天然气也自2022年以来首次触及100欧元,全美普通汽油均价已达4.25美元/加仑。高盛明确指出,当前油价中至少包含27美元/桶的纯粹地缘溢价。美媒称美以准备在11月4日中期选举后对伊朗发动一周猛烈打击。为避免战争,副总统万斯致信伊朗国安委秘书雷扎伊(特朗普称未授意但持积极态度),卡塔尔联合沙特、巴基斯坦等国提出“七天停火草案”(以恢复国际原子能机构核查换取解冻资金和制裁豁免),但伊朗强硬派称其“不可接受”并要求先解除海上封锁。
受胡塞武装袭击沙特炼油厂及伊朗威胁制裁占霍尔木兹海峡运力五分之一的韩国船东Sinokor影响,波斯湾日出口量从2400万桶骤降至1570万桶,导致亚洲运费暴涨5倍至36美元。叠加美油库存连降四周、全球可用库存创2016年来新低及中国进口回升,摩根大通分析师Natasha Kaneva测算布伦特原油合理价格仅为94美元/桶,大摩亦指出实际供应已低于去年。
沃什讲话期间美元指数跌0.24%,黄金仍在4000美元附近震荡。渣打银行全球大宗商品研究主管Suki Cooper提醒,金价需守住3886美元支撑,否则可能更深回调,同时维持长期看涨,预计四季度均价4650美元、明年一季度或至4850美元。路透调查将2026年金价预期微调至4495美元(2027年4650美元),道富Aakash Doshi团队将明年初冲上4750-5500美元的概率从70%降至60%,警告若联储高估AI红利而维持高利率将重创市场。
微软被奖励,谷歌遭审判
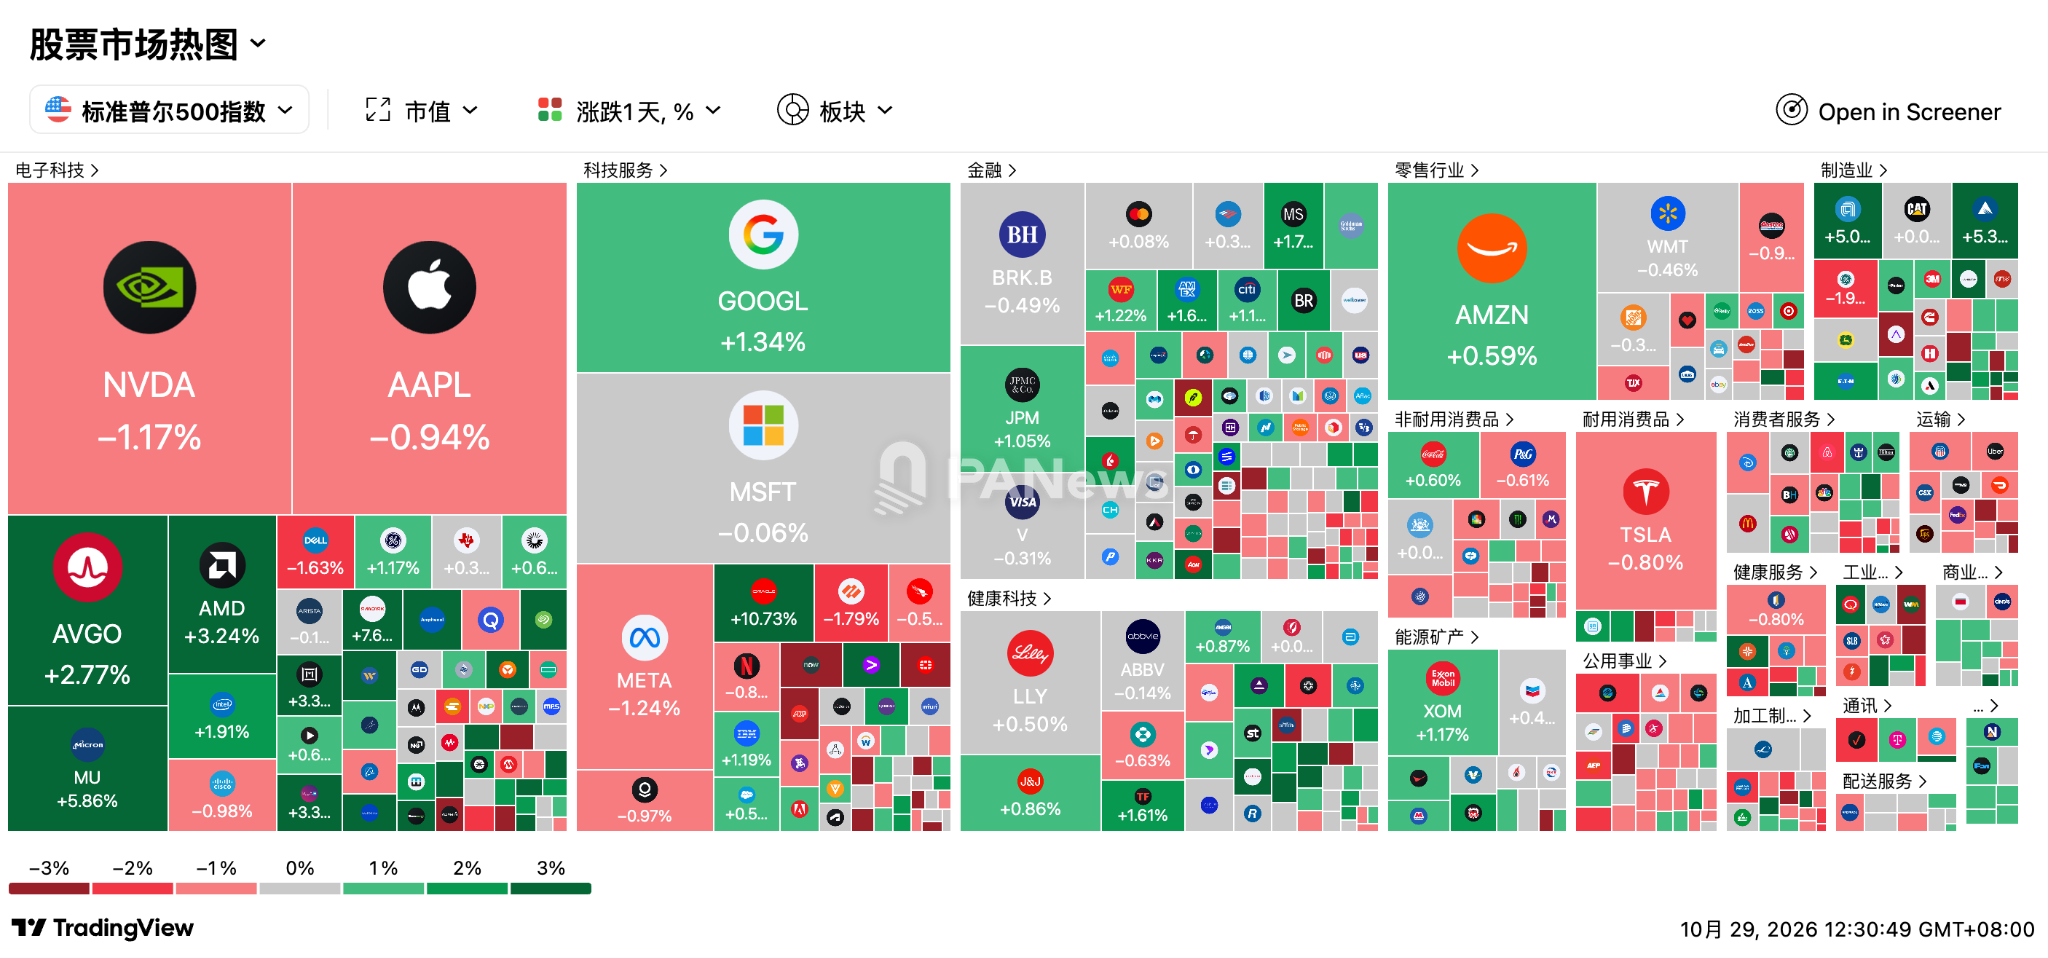
存储与光通信板块成为昨夜最强主线,SK海力士季度利润暴增逾七倍并创历史新高,提振整个存储板块。费城半导体指数涨1.75%,美光、应用材料、泛林等集体走强。
高盛最新研报指出,DRAM价格或持续上涨至2028年上半年,明年HBM市场收入料增超230%。光通信、云计算基础设施股普涨,甲骨文投资者日给出2028财年下半年自由现金流转正、2030财年营收超2250亿美元的长期目标,成为最强催化剂。
异动板块
- SK海力士涨13.30%,美光涨5.86%:SK海力士Q3营收暴增328%首破百兆韩元,营业利润狂飙632%(利润率达80%),宣布百兆韩元回报并称HBM订单排满至2029年。高盛预计DRAM涨价持续至2028上半年,明年HBM均价涨122%推动市场规模增超230%破2000亿美元,重申海力士与三星“买入”。
- 存储与芯片普涨:闪迪涨7.66%,慧荣涨7.56%,希捷涨4.51%,西部数据涨超4%;英特格涨6.21%,应用材料涨超5%,拉姆研究涨5.39%,ARM涨4.10%,AMD涨3.24%,博通涨2.77%,英特尔涨1.91%,阿斯麦涨1.67%,台积电涨0.62%,高通跌0.65%;科磊Q1业绩与Q2指引均超预期。
- 甲骨文收涨10.73%,盘后跌3%:设定2030财年营收超2250亿美元目标,预计2028下半财年自由现金流转正、2029财年超300亿美元且资本开支回落,融资上限锁在200亿美元;但盘后受巨头开支不及预期拖累回吐。
- 云计算上涨: 液冷龙头Vertiv狂飙16.48%(三季报净销售额与订单大增并上调全年指引);CoreWeave收涨7.32%(Wolfe看涨至75美元,但盘后跌近5%),NEBIUS收涨6.96%(盘后跌近5%),Cerebras跌近6%;加密股IREN收涨超5%(盘后跌3%),SoFi涨超4%,Hut8涨超3%。
- 迈威尔涨3.32%,Lumentum涨5.52%(盘后一度狂飙15%):彭博援引知情人士透露,迈威尔科技正就收购数据中心光通信与激光器制造商Lumentum进行深入谈判,交易最快下周官宣;由于迈威尔目前从Lumentum采购激光器,此举旨在整合AI算力供应链,但巨额并购带来的潜在估值溢价与整合压力令买方盘后重挫、卖方暴涨。
- 光通信板块整体走强, AAOI涨近7%,Credo、Astera Labs、康宁涨近4%,Coherent涨近2%。
Mag 7
- 微软收跌0.06%:常规交易时段资金高度谨慎,观望财报中AI开支与云增速表现。
- 谷歌收涨1.60%:日内受发布全新顶尖网络安全AI模型Gemini 4 Carbon刺激冲高,但涨幅在盘后被业绩彻底吞噬。
- 亚马逊收涨0.59%:集中推出多款Alexa智能家居终端抢占场景入口,日内微幅跟涨。
- 苹果收跌0.94%:推翻乔布斯时代原则、发布首款搭载M5芯片的触控屏OLED MacBook Pro,但市场担忧存储等零部件涨价推高整机售价,压制消费端换机需求。
- 特斯拉收跌0.80%:宣布进军越南市场并开启招聘,受大盘成长股防御情绪压制收跌。
- 英伟达收跌1.17%:推出Nemotron 3.5本地语音模型及RTX Spark算力管理工具,但美国司法部针对其收购Hugging Face及反垄断行为的问询加码,压制估值上行动力。
- Meta收跌1.24%:在洛杉矶面临青少年心理健康损害诉讼的正式庭审,法律诉讼与合规风险拖累股价。
盘后与夜盘标的
- 微软夜盘上涨约4%: 第一财季营收与利润全线超预期,核心业务Azure云营收激增48%超买方预期且指引下季加速至50%,尽管资本开支超450亿美元且自由现金流同比承压,但算力变现效率好于预期,被华尔街视作AI时代稳健的避风港。
- 谷歌盘后暴跌逾超11%: 业绩全面失守,每股收益仅2.12美元远逊市场预期,核心搜索广告因AI模式货币化转化率低下首现明显缺口,且单季自由现金流录得-90.65亿美元的巨幅流出,引发市场对其“疯狂烧钱却难见回报”的巨大质疑。
- ServiceNow盘后暴跌近19%: 虽宣布与OpenAI扩大智能体合作,但三季度净利润同比暴跌近45%,印证市场对企业传统SaaS软件模式正遭生成式AI严重蚕食与利润挤压的担忧。
- Instacart盘后上涨约4%: 传外卖巨头DoorDash正以约170亿美元估值与其进行深入收购谈判,拟全面渗透家庭商超即时零售市场。
- 算力租赁商盘后集体大跌: CoreWeave与NEBIUS盘后重挫近5%,因微软与谷歌资本开支未达最激进预期,直接引发下游算力转租商现金流断裂的恐慌。
接下来需要关注:
10月29日(周四)
- 20:30 美国Q3 GDP初值与 9月PCE通胀数据 同日落地:Q3实际GDP年化季率初值预期3.2%(前值2.2%),9月整体PCE同比预期升至3.7%(前值3.4%)、环比+0.5%,核心PCE同比预期升至3.1%-3.2%(前值3.0%),同时间公布9月个人支出月率(预期0.5%)、当周初请失业金人数(预期20万人)及EIA天然气库存。
- 国内调价与腾讯大会:国内成品油开启新一轮调价窗口;2026腾讯全球数字生态大会在深圳举行,将发布100+面向Agent场景的新产品与500余个实践案例。
- 美股财报:美股盘后 亚马逊 (德银看AWS Q3增速达41%、营业利润率37.1%,重点审视2027年上调至3300亿美元资本开支与自由现金流修复的张力)、 英特尔 (检验产品竞争力与经营修复)、闪迪、Coinbase、Strategy放榜;美股盘前礼来、默沙东、卡特彼勒、壳牌发业绩;