AI 融资接连传来进展,美股也随之反弹。但资本愿意为扩张买单,与扩张最终能否带来足够回报,仍是两个需要分别验证的问题。Stephen Innes 在这篇市场评论中指出,AI 投资正进入更看重融资条件、执行能力和资本回报的阶段。
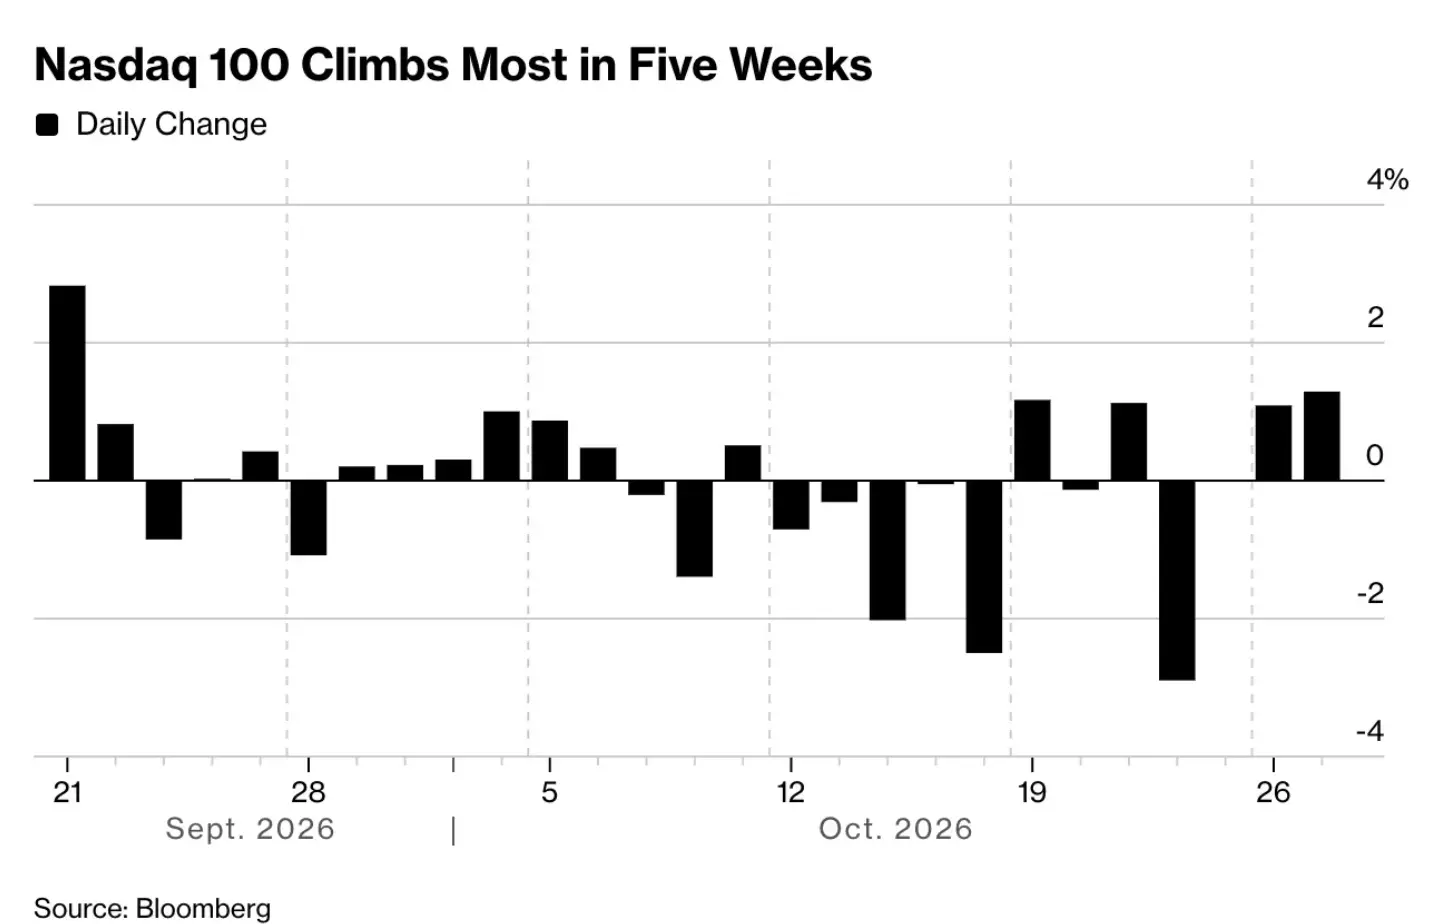
经历上一周的抛售后,AI 交易重新升温。周二,纳斯达克 100 指数上涨 1.3%,费城半导体指数上涨 3.6%。油价回落也给风险偏好带来支持,主要股指收复了部分此前失守的技术位置。
推动情绪修复的一个重要因素,是市场重新相信:AI 基础设施扩张仍然能够获得融资。
Meta 规模为 250 亿美元的普通股发行,据报道获得约五倍申购。博通参与的 630 亿美元融资安排,以及 Anthropic 的上市申请,也帮助缓解了投资者对 AI 行业巨额资金需求的担忧。
这些进展表明,资本市场仍然愿意为 AI 扩张提供资金。不过,融资需求依然存在,资金提供者愿意承担多少风险、要求什么条件,也逐渐成为影响这轮行情的重要变量。
博通交易的结构尤其值得关注。根据公司公告,美国银行、黑石、花旗和摩根士丹利承诺为新设立的特殊目的载体(SPV)提供融资,由该载体购买博通 AI 加速器和网络设备,再租赁给 Anthropic。博通则为相当于第一顺位融资金额的部分提供残值支持。这意味着,融资安排包含了设备未来价值的风险分担机制。
因此,不能简单将这笔交易理解为博通自身借入 630 亿美元,也不能把融资落地直接等同于项目回报已经得到验证。
在 Innes 看来,Meta 向股市融资、算力建设引入大型结构化融资,共同反映出 AI 投资周期的变化:建设规模持续扩大,企业需要更积极地调动外部资本。融资能力由此成为行业竞争的一部分。
股价回升,并不意味着机构资金已经全面转向乐观。
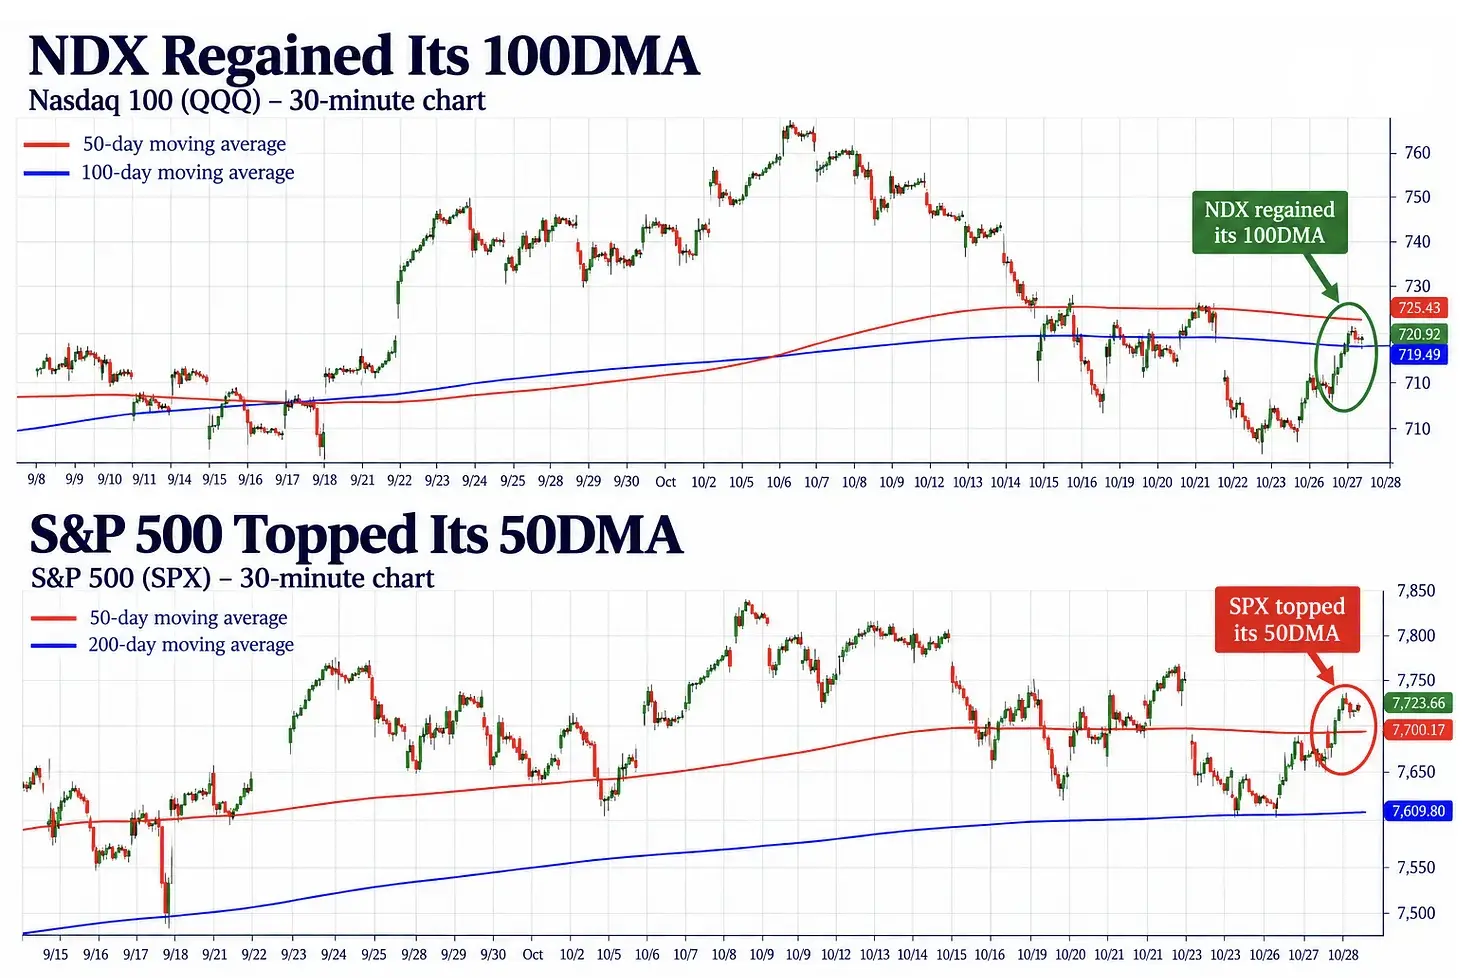
从技术走势看,纳斯达克 100 相关 ETF QQQ 重新站上 100 日均线,标普 500 指数也回到 50 日均线上方。但价格修复,并不意味着机构资金已经全面转向乐观。
Innes 援引高盛交易台观察称,当天整体交易活动仍偏清淡,资金流向依然偏向卖出。只做多的机构账户继续净卖出通信服务板块和宏观类产品;对冲基金虽略偏净买入,但交易金额有限。基本面多空策略的风险敞口也仍接近近期低位。
这些观察对应的是交易台所覆盖的资金,不能直接代表整个市场。不过,它们提示了一个值得注意的分歧:价格正在修复,持仓却仍显谨慎。
在一轮集中减仓之后,空头回补和逢低买入可以推动反弹。但行情继续向上,就需要更有力的基本面证据。接下来,Alphabet、微软、亚马逊等大型云服务商的财报与指引,将承担这项验证任务。
市场关心的问题也在变化。AI 需求是否增长依然重要,但投资者还需要知道,这种增长能否产生足以覆盖巨额支出的回报。
资本开支(Capex),即建设数据中心、购买芯片等长期资产的投入,会率先消耗现金;设备投入使用后,折旧又会持续计入成本。算力利用率、服务定价和客户需求,则决定这些资产能够贡献多少收入和利润。几项因素结合起来,才构成完整的投资回报图景。
因此,巨头即使继续上调 AI 支出,也未必足以推动股价。投资者还要判断,新增投资多久能够形成收入,现金流能否跟上,以及企业未来是否需要继续融资。
Innes 的核心判断是:看对 AI 普及趋势,与判断出谁能从中获得足够利润,已经越来越需要分开讨论。
早期 AI 行情更看重技术突破与稀缺资源,如今,融资、建设执行和资本回报正在获得更高权重。行业前景仍有吸引力,但财务约束已很难绕开。
AI 企业能否持续融资,也取决于整个市场的资金成本。
文章发布时,市场普遍预计美联储将在 10 月 28 日维持利率不变,但仍认为 12 月存在加息可能。因此,本次会议的焦点更多落在美联储主席凯文·沃什的记者会上。
Innes 认为,经济数据的韧性与尚未消退的通胀压力,使美联储难以明确转向宽松;但在市场已充分预期暂停加息的情况下,立即行动又可能造成意外冲击。
政策措辞因此格外重要。如果沃什的表态使投资者降低对后续加息的预期,科技股估值可能获得支持;如果他强调进一步收紧的必要性,短期美债则可能遭到抛售,推动收益率上升。
债券价格与收益率通常反向变动。对科技公司而言,利率上升既可能增加融资成本,也会降低未来利润折算到今天的价值。那些估值更依赖远期增长的公司,通常对此更为敏感。
油价回落暂时减轻了部分通胀担忧。周二,布伦特原油收于每桶 114 美元下方,市场对中东外交进展的期待提供了帮助。但 Innes 提醒,实物供应偏紧、地区局势尚未解决,意味着这一回落未必足以确立持续下跌趋势。
他还观察到,黄金回升至每盎司 4,050 美元上方,比特币在 8 万美元附近获得支撑。在此前的广泛去风险过程中,不同资产曾一同遭到抛售;这些资产企稳,至少为被迫卖出压力阶段性减轻提供了一些迹象。不过,仅凭几类资产反弹,还不足以判断市场已经进入新的运行阶段。
这轮反弹的风险,未必首先体现为主要股指大跌。
Innes 提出的一种下行情景是:资金先从交易拥挤的 AI 板块流向防御性行业和波动较低的股票,主要指数暂时仍能维持;如果融资条件随后在更广泛的行业中收紧,信用市场便可能率先发出警报,企业盈利预期也随之下调。此后,若多类资产开始同步下跌,系统化策略减仓与组合降风险可能进一步放大指数压力。
这是一条需要观察的风险传导路径,并非作者认定必然发生的结果。
就周二而言,市场确实出现了改善:AI 融资担忧有所缓解,信用利差收窄,油价下降,科技股收复部分失地。信用利差收窄,意味着投资者持有企业债相对于国债所要求的额外收益减少,通常反映其对信用风险的担忧下降。
但这些变化还需要财报和后续融资条件的验证。如果大型云服务商能够证明支出增长有相应的收入与现金流支持,而美联储表态又未明显推高利率预期,反弹就可能延续。
相反,如果财报暴露出更大的资金缺口,企业借钱的成本重新上升,那么当前的情绪修复仍可能受到挑战。
对接下来的行情而言,值得跟踪的变量已经很具体:新增投资的回报是否更清晰,融资条件是否继续稳定,以及信用压力是否向 AI 行业之外扩散。