

撰文: Birdeye Data
编译:Saoirse,Foresight News
2020 年之前,链上市场几乎很难接触到股票资产。想要买入美股,你必须开通证券经纪账户,只能在交易所开盘时段交易,同时还要满足经纪商的业务准入地区要求。2020 至 2021 年期间,行业曾有几次早期尝试,但都以失败告终,无论是 Terra 的 Mirror Protocol 这类合成代币方案,还是 FTX、Binance 等交易所推出的托管背书代币,全都没能走下去。到 2022 年末,这条赛道基本沉寂。
时隔四年,赛道重新崛起。截至 2026 年 10 月,链上代币化股票活跃度排名前六的发行方,流通资产总规模突破 30.9 亿美元。资产分散在多家发行方、多条公链之上,没有单一平台形成垄断。这场跨链竞争真实上演,目前还没有一家独大的龙头。六家平台共同上线的九只标的里,四项不同业务指标的第一名分属四家不同发行方。本文研究五大主流公链上这六家发行方的竞争态势:Solana、Ethereum、BNB Chain、Robinhood Chain、Base。
核心要点
- 市场规模一年增长 8 倍,BNB Chain 现已领跑赛道 。统计覆盖五条跟踪公链,截至 2026 年 10 月 18 日当周,代币化股票总市值 30.9 亿美元。BNB Chain 占 14.6 亿美元,市场份额 47.25%,已于 2026 年 7 月 26 日当周反超 Ethereum。
- 交易热潮集中爆发于 2026 年 。自 2025 年 7 月以来,DEX 现货总成交量达 740 亿美元,其中 88.24% 产生在 2026 年 6 月之后;2026 年 6 月起月均成交量 144.6 亿美元,是此前阶段均值的 18.28 倍。交易量主导权在 7、8 月落在 bStocks 手中,9 月转移至 Robinhood(单月成交 119.6 亿美元)。10 月交易量下滑主要出现在这两家平台,而 Coinbase 的日均交易量相比 9 月反而上涨 30.35%。
- 持币数据的解读高度依赖统计口径 。六家发行方的代币合计分布在 503 万个持币账户,但其中仅有 122 万账户持仓价值不低于 1 美元;如果同一个钱包,对每家发行方只统计一次,有效独立钱包仅剩 791715 个。按原始账户统计,Robinhood 以 155 万账户位居第一;但按独立钱包口径,bStocks 以 217216 个钱包领先,Robinhood 下滑至第三名。
- 三家发行方占据绝大部分资产市值 。bStocks、Ondo、xStocks 各自的市值都接近 10 亿美元;Robinhood 为 1.56 亿美元;Backpack 与 Coinbase 均不足 4000 万美元。bStocks 仅用四个多月就做到 11.1 亿美元市值。
- 2026 年新入局者增长迅猛,靠抢占存量份额实现扩张,并非单纯跟随大盘红利上涨 。上线第 90 天,bStocks 的累计交易量是同期 xStocks 的 83.39 倍。以当周六家平台总交易量作为基数,上线第 60 天,bStocks 的市场占比达到 84%,Robinhood 达到 41%。
- 在六家全部上线的九只股票标的上,六项核心指标的第一名分属四家平台 :bStocks 拿下市值(3.07 亿美元)、持有人数两项第一;Coinbase 拿下 30 日交易量(7.94 亿美元)、30 日换手率(86 倍);Robinhood 拿下累计总成交量(31 亿美元);Backpack 拿下全周期换手率(182.43 倍)。
- 单只标的主导共同标的池 。SPCX 占 9 只核心代币化美股全部交易量的 54.32%,占持有人账户的 55.06%。在 bStocks 的 9 只核心代币化美股账户中,SPCX 占比 66%;如果剔除 SPCX,Robinhood 的 9 只核心代币化美股账户数量会是 bStocks 的 1.36 倍。
- 换手率可以用来判断资产的主要交易场所 。过去 30 天 9 只核心代币化美股,Coinbase 换手率 86 倍、Backpack 51 倍、Robinhood 27 倍;xStocks、bStocks、Ondo 的换手率全部低于 3 倍。高换手率平台的交易大多发生在 DEX;xStocks、bStocks 的大量交易跑在链下交易所订单簿,不会被链上数据捕获。
各公链情况
统计范围内的五条公链,代币化股票截至 2026 年 10 月 18 日当周总市值 30.9 亿美元,同比增长 8 倍,半年增长 2.81 倍,季度环比上涨 58.47%。BNB Chain 份额最高,为 47.25%、14.6 亿美元,规模是 Ethereum(8.1 亿美元,26.24%)的 1.8 倍;Solana 排第三,6.2347 亿美元(20.20%);2026 年 7 月 1 日上线的 Robinhood Chain 市值 1.5 亿美元;Base 为 4466 万美元。这份排名形成时间并不久:从 2025 年 9 月开始,Ethereum 一直领跑,直到 2026 年 7 月 26 日当周才被 BNB Chain 反超。
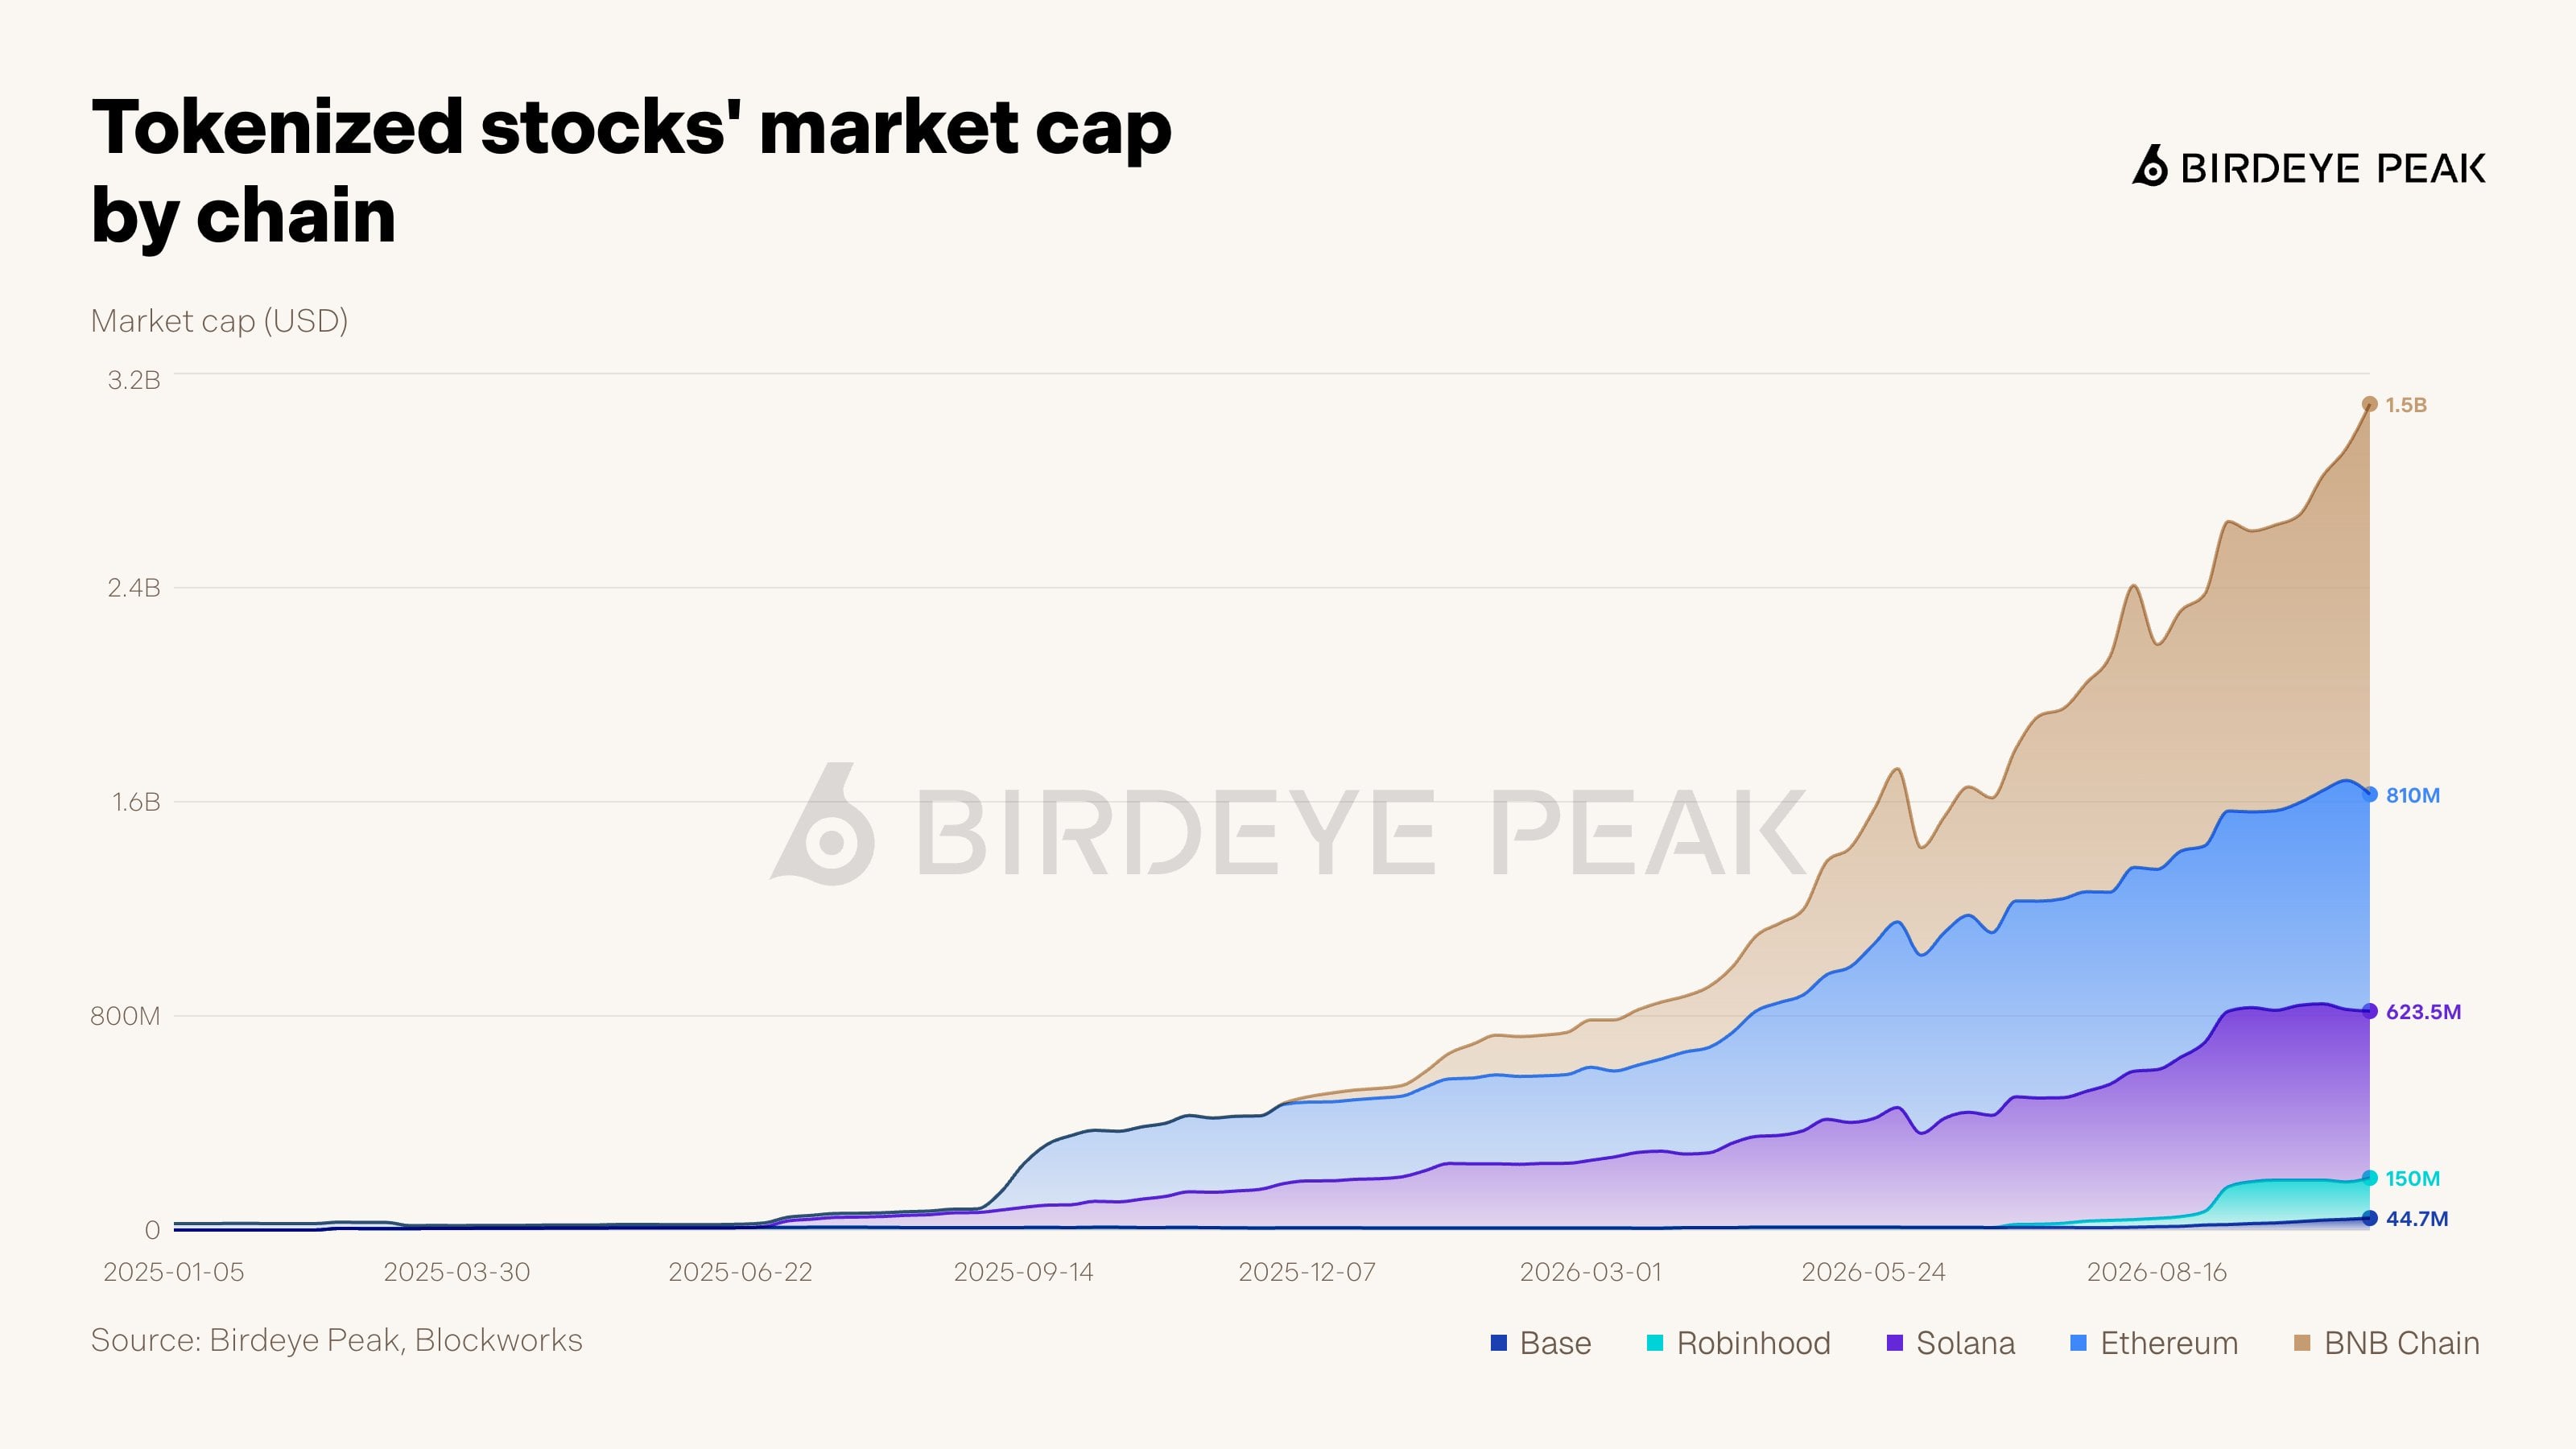
Base、Robinhood、Solana、Ethereum、BNB Chain 五条公链上代币化股票市值的持续增长
交易量的增速甚至超过市值。2025 年 7 月至今,DEX 现货总成交 740 亿美元,88.24% 的交易来自 2026 年 6 月以后。2026 年 6 月之后月均成交 144.6 亿美元,对比 2025 年 7 月至 2026 年 5 月的月均 7.9091 亿美元,提升 18.28 倍。仅 2026 年 9 月单月成交 258 亿美元,就相当于前面这一整段周期成交总和的 2.97 倍。分公链来看,累计交易量主要由 BNB Chain 上的 bStocks 行情带动,BNB Chain 累计 365 亿美元,占全部 49.32%,紧随其后的是 Robinhood Chain(170 亿美元,22.97%)、Solana(152 亿美元,20.54%)。
过去一个季度,交易龙头在各个公链之间轮换。截至 8 月 23 日,BNB Chain 每周交易量占比稳定在 72%–89%,在 8 月 2 日当周达到峰值 57.9 亿美元。随后 Robinhood Chain 在 9 月 6 日当周拿下 69% 的份额,创下历史单周最高 77 亿美元。9 月下旬开始,已经有三条公链轮流登顶:9 月 27 日当周 Robinhood Chain 与 Solana 并列 33%;下一周 BNB Chain 以 34% 领先;再下一周 Solana 以 30% 领先。Base 的市场份额从 9 月初的 2% 上升至 14%,很大程度是整体总交易量下行,推高了它的占比。Ethereum 虽然市值排在第二,但链上 DEX 交易占比从未超过 3%,说明链上代币化股票在以太坊上大多被用户长期持有,很少在 DEX 交易。
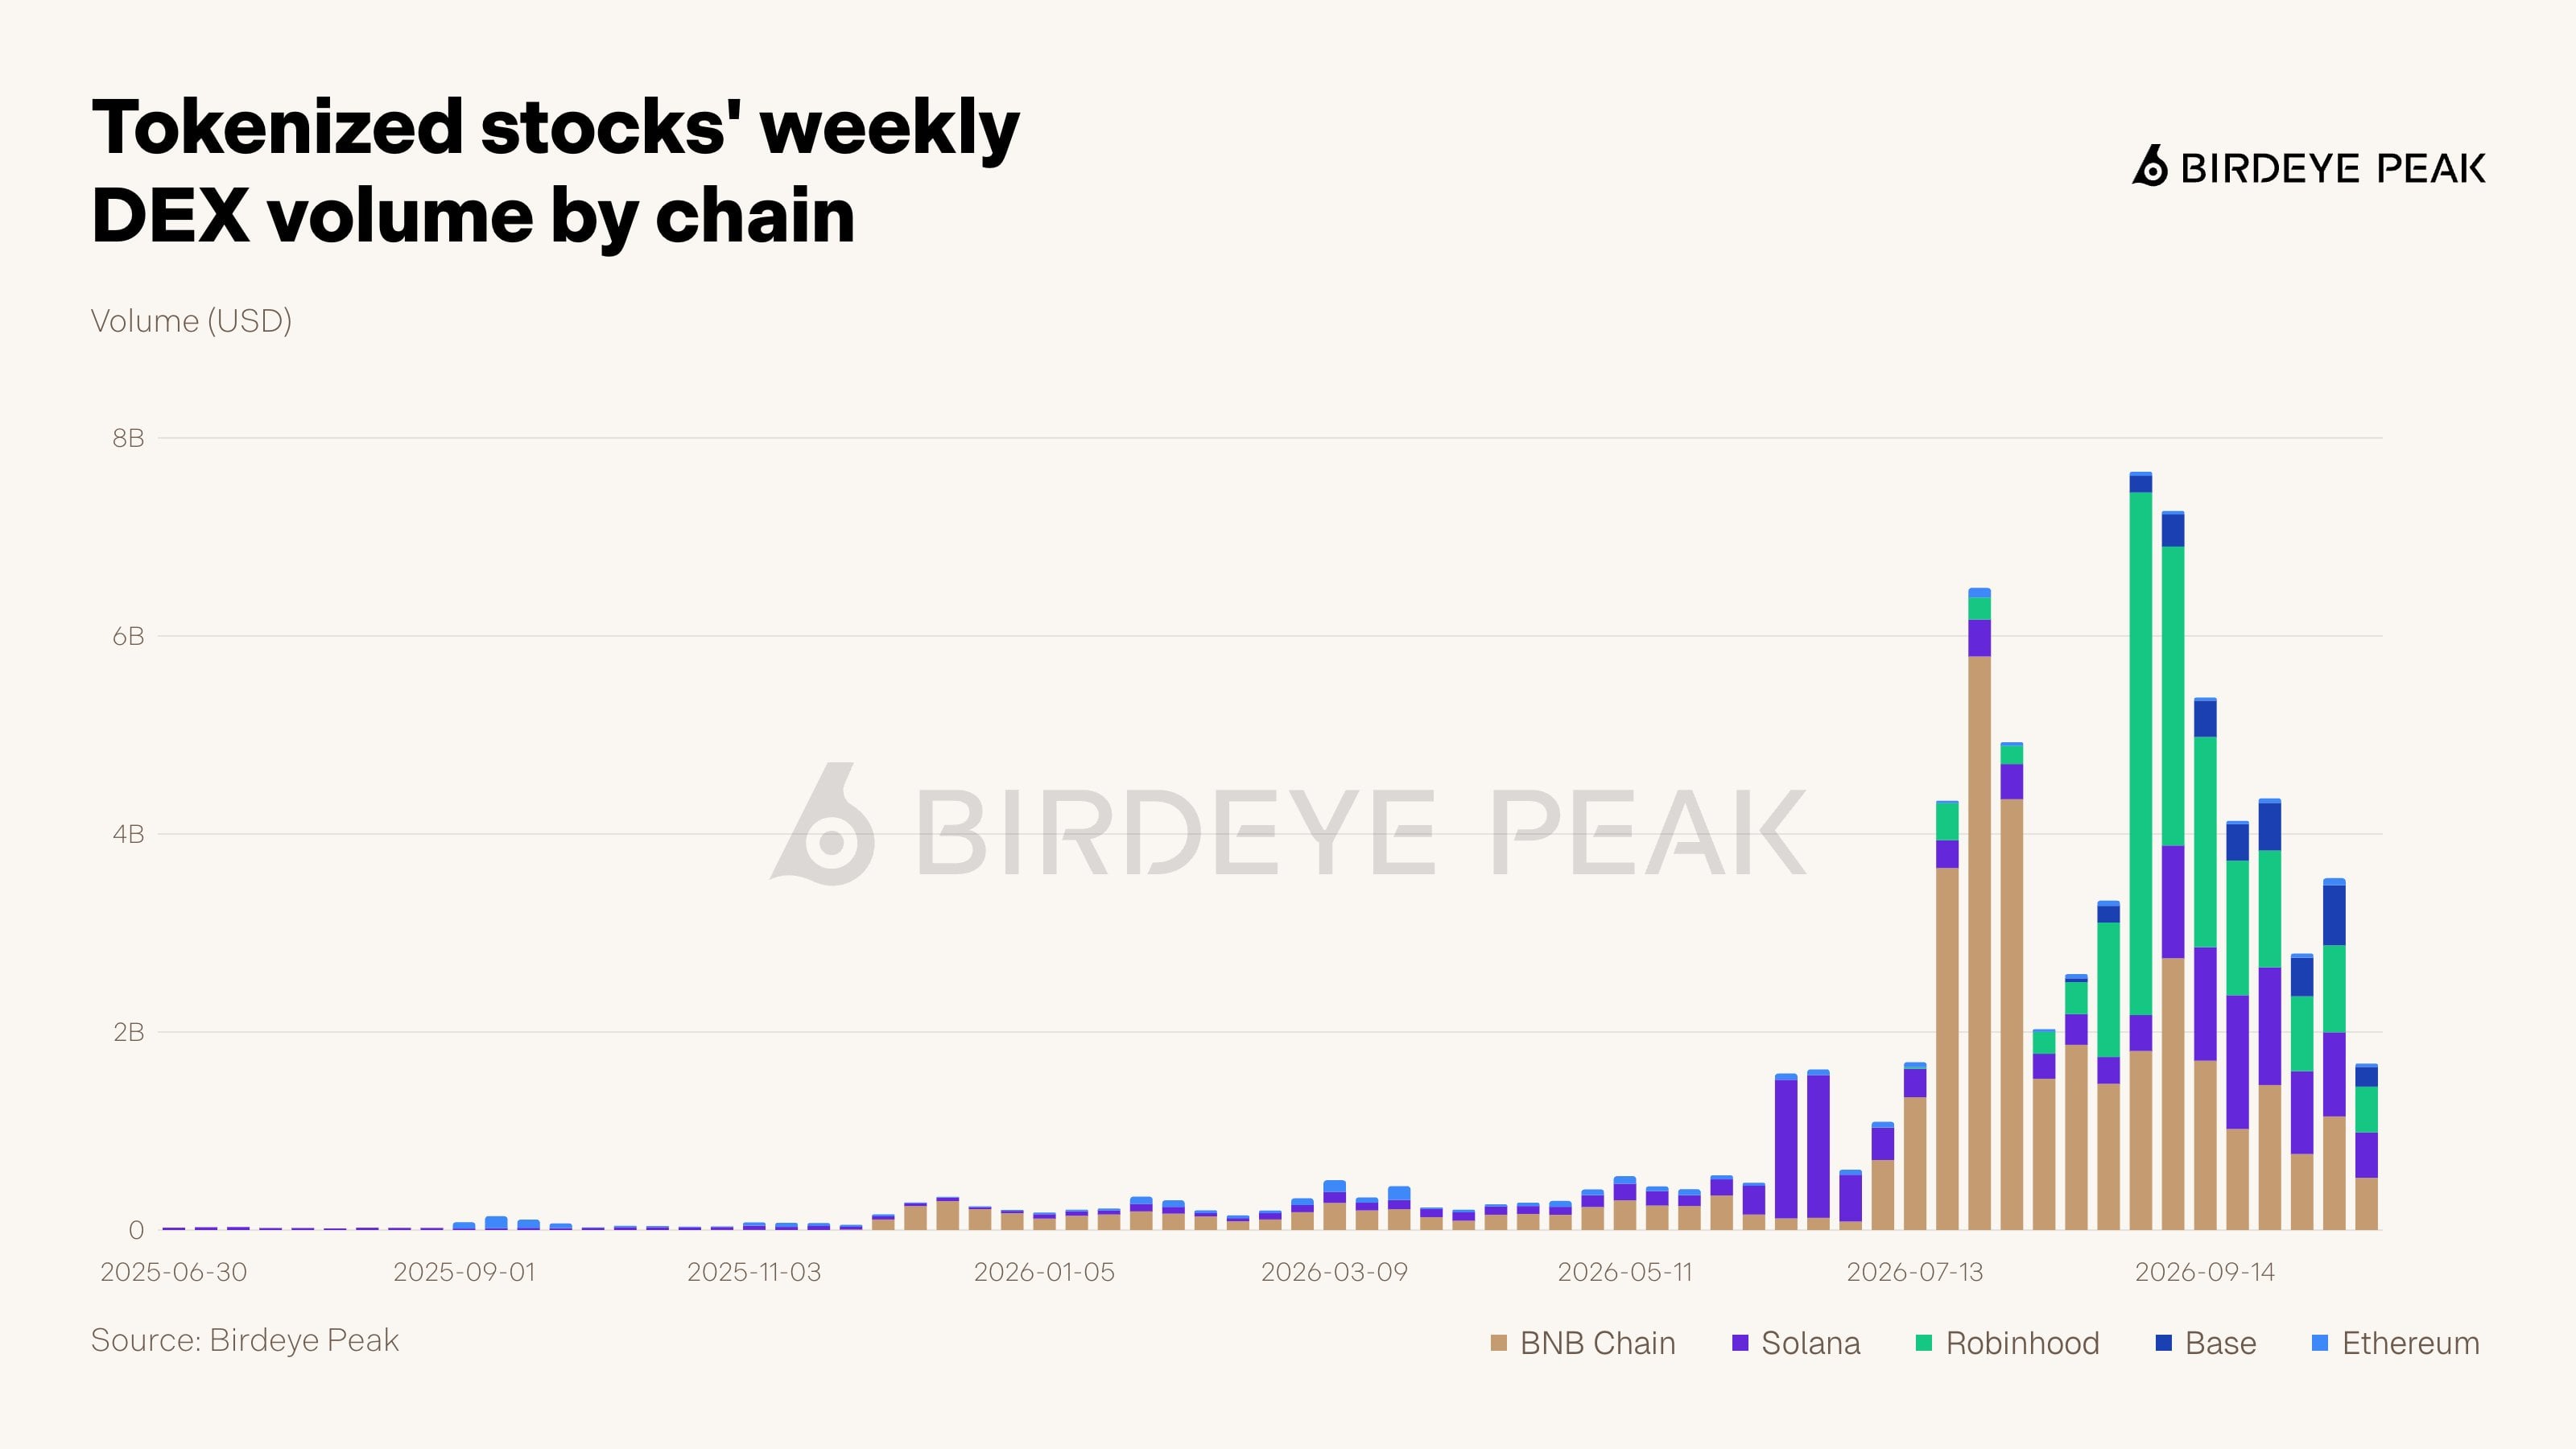
各公链代币化股票的 DEX 周成交量
持有人数据统计极度依赖口径定义。截至 10 月 21 日,六家发行方合计 503 万个持币账户;该统计方式下,同一个钱包每持有一种代币就计一次,还包含余额不足 1 美元的小额灰尘账户。其中只有 122 万账户持仓价值不低于 1 美元;如果每个钱包对每家发行方仅统计一次,仅剩 791715 个有效钱包。原始总数会把持仓≥1 美元的真实持有人数量高估 6.35 倍。
按公链划分,采用严格统计标准后,Solana 拥有最多持有人:持仓价值不低于 1 美元的账户 446161 个,独立钱包 282785 个;BNB Chain 紧随其后,分别为 421636、269494;Robinhood Chain 为 357260、188121。Robinhood Chain 在钱包去重之后数据缩水幅度最大,这条链上的钱包平均持有更多代币:每个钱包平均持有 1.9 个价值≥1 美元的代币;BNB Chain 是 1.56,Ethereum 1.53。
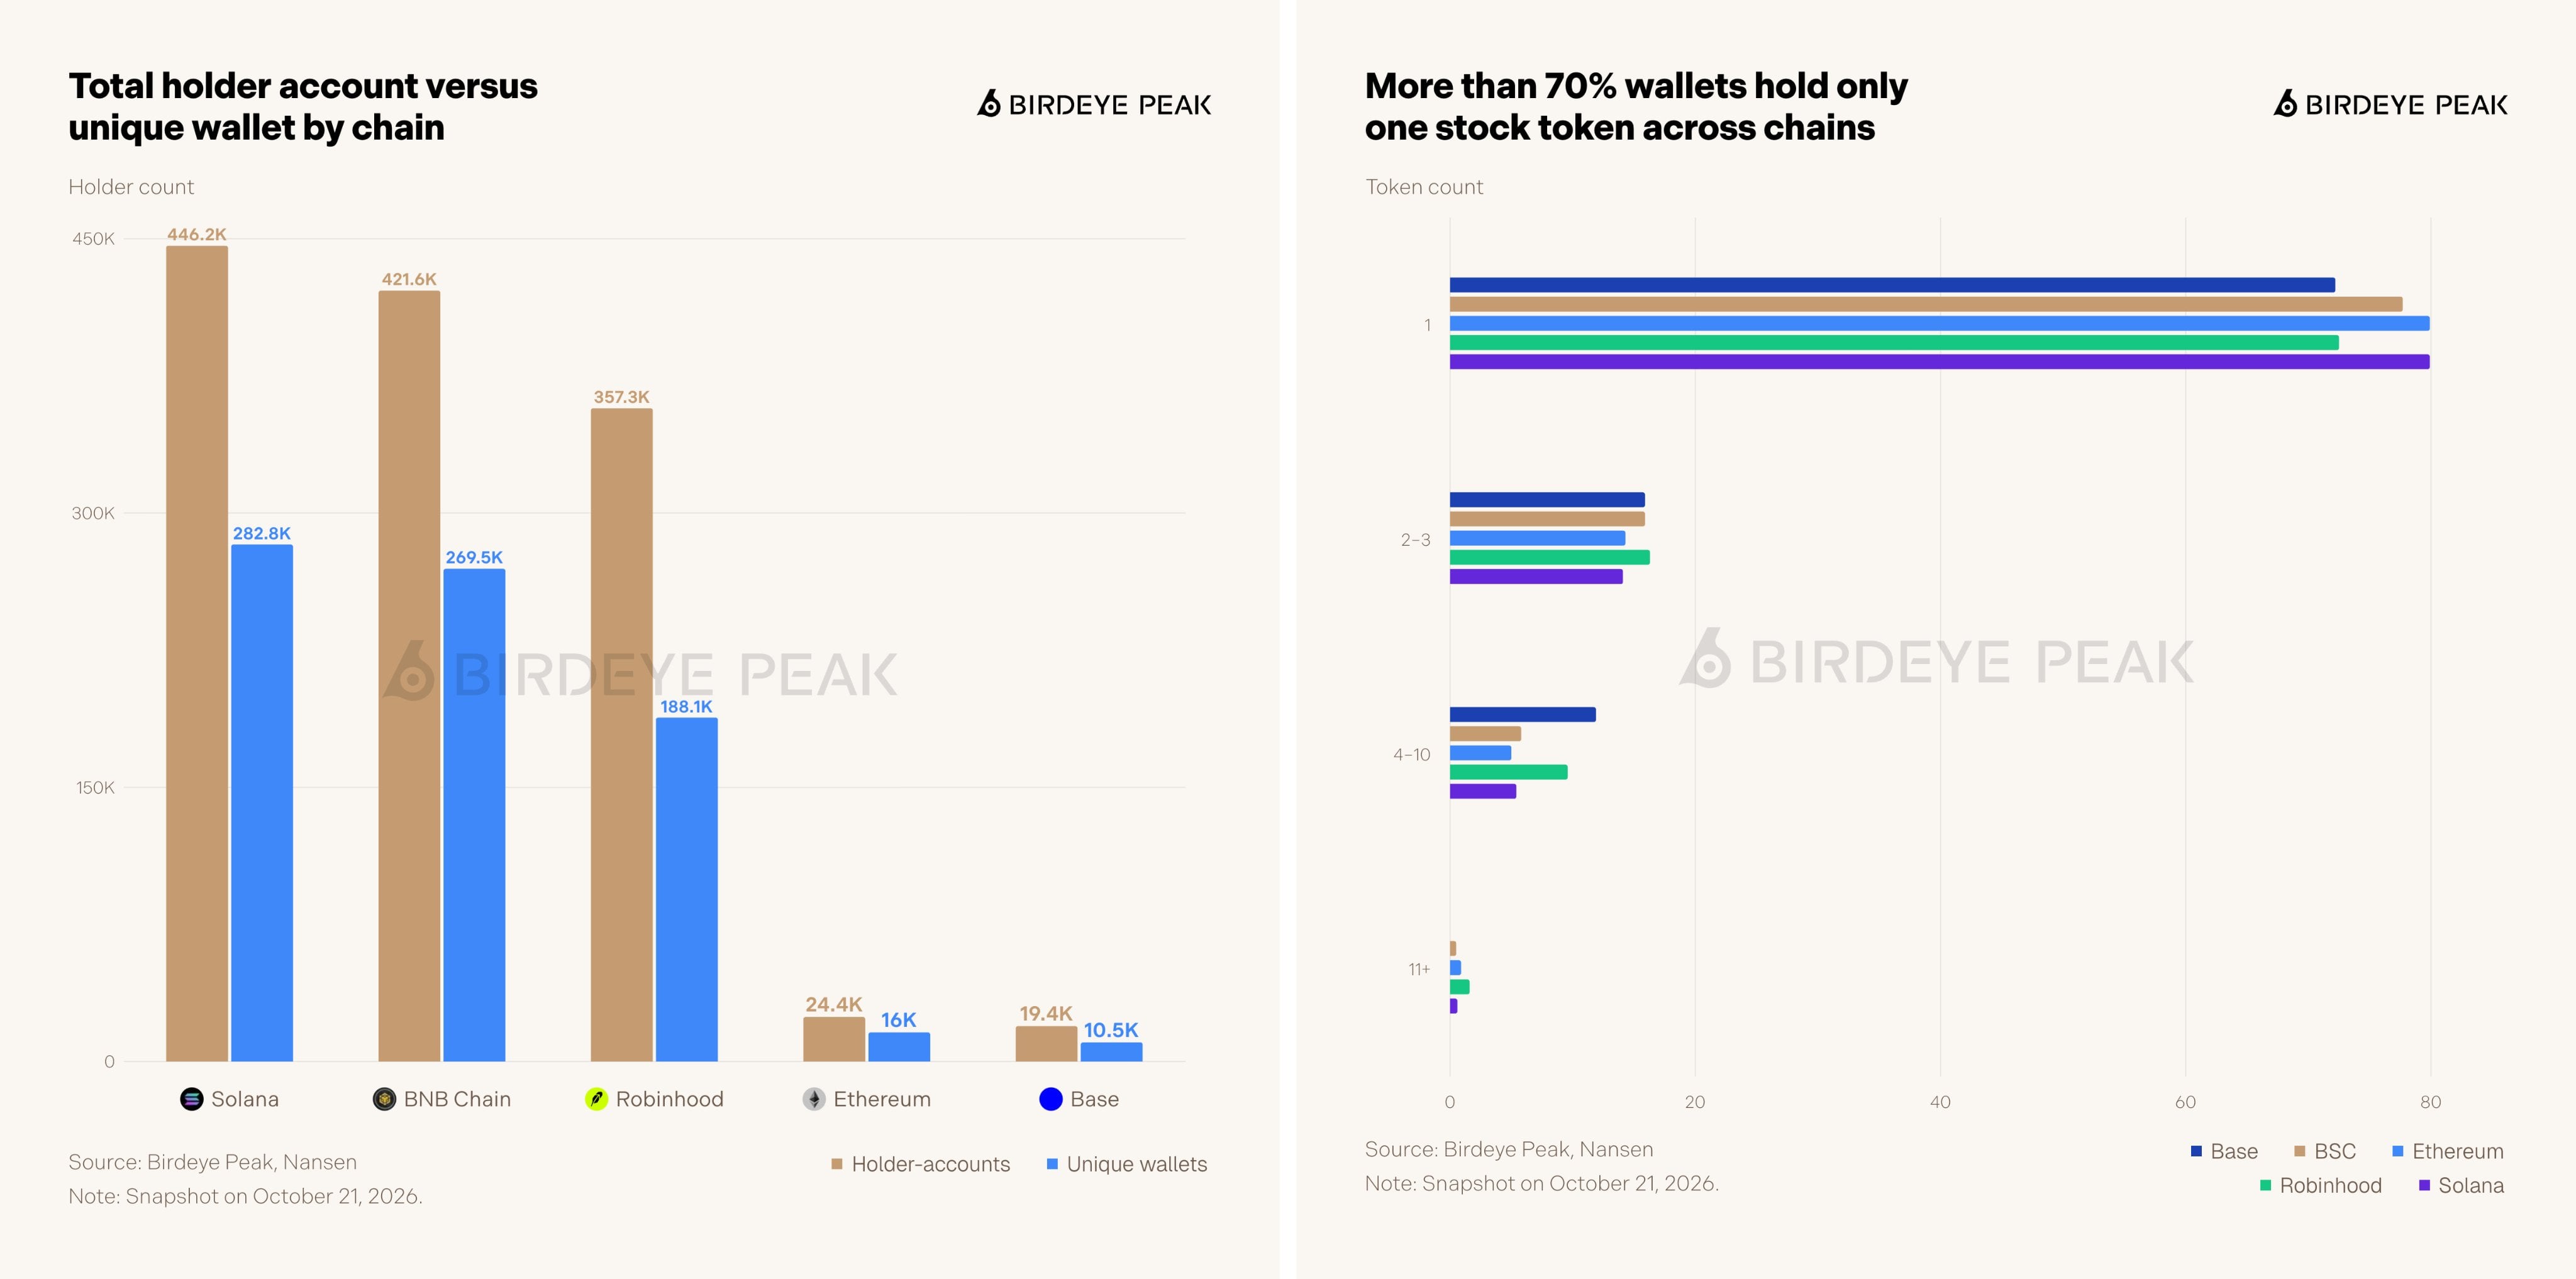
对比了各公链代币化股票的持币账户与独立钱包数量,并且显示超过七成钱包只持有单一股票代币,跨标的分散持仓的用户很少。
绝大多数持有人只持有单一种股票代币。每条公链都有 70% 以上钱包仅持有 1 种代币。单代币持仓均值,Robinhood Chain 为 303 美元,Ethereum 高达 23534 美元;但 所有公链持仓中位数仅 3–14 美元 。这说明 Ethereum 的高均值只是少数巨鲸拉高形成,普通用户仓位并不大。同一条公链上,同时在多家发行方持仓的钱包占比很低:Solana 11.6%,BNB Chain 7.9%,Ethereum 仅 1.7%。
各发行方
按上线时间,六家发行方可以分成两组。2025 年上线的老牌玩家:xStocks、Ondo;二者原生支持多条公链的 DEX 交易,xStocks 覆盖十余条链,包含 Solana、Ethereum、BNB Chain;Ondo Stocks 部署在 Solana、Ethereum、BNB Chain。
剩下四家都集中在 2026 年的三个月内上线:6 月 12 日 Backpack 上线 Solana、bStocks 上线 BNB Chain;7 月 1 日 Robinhood 上线 Robinhood Chain;8 月 Coinbase 上线 Base。这批新玩家入场的时间,刚好对应 2026 年 6 月开启的交易热潮。
Ondo 的产品库规模最大:从 2025 年 10 月的 104 个产品扩张到 458 个,是 Robinhood(194 个)的 2.36 倍。Ondo 和 Robinhood 也是仅有的两家不局限于单只个股的发行方。Ondo 的产品包含 117 只 ETF(债券、大宗商品、加密基金)外加 8 个投资组合;Robinhood 包含 12 只 ETF、5 个大宗商品及美债产品。其余四家几乎只上线单只个股。
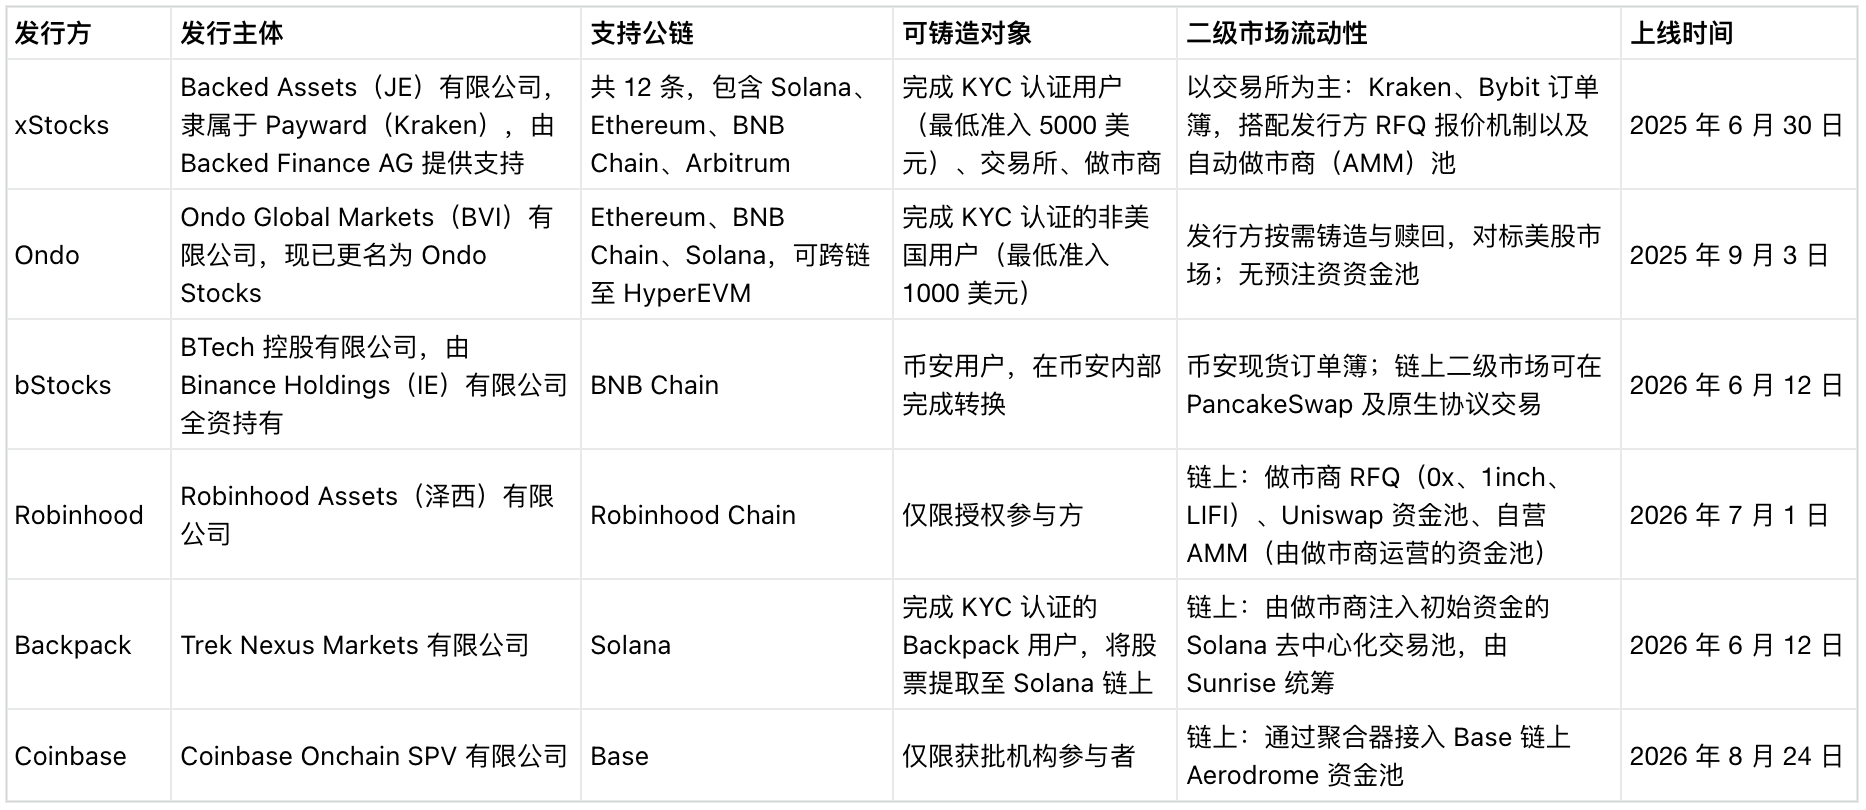
数据来源:Birdeye Peak;备注:数据快照时间为 2026 年 10 月 21 日
市值层面,三家平台占据大头。bStocks、Ondo、xStocks 的跨链总市值都接近 10 亿美元,bStocks 略高,达到 11.1 亿美元;Robinhood 1.56 亿美元;Backpack 3700 万美元,Coinbase 3400 万美元。bStocks 在 6 月 12 日启动,仅四个多月就做到这个体量。
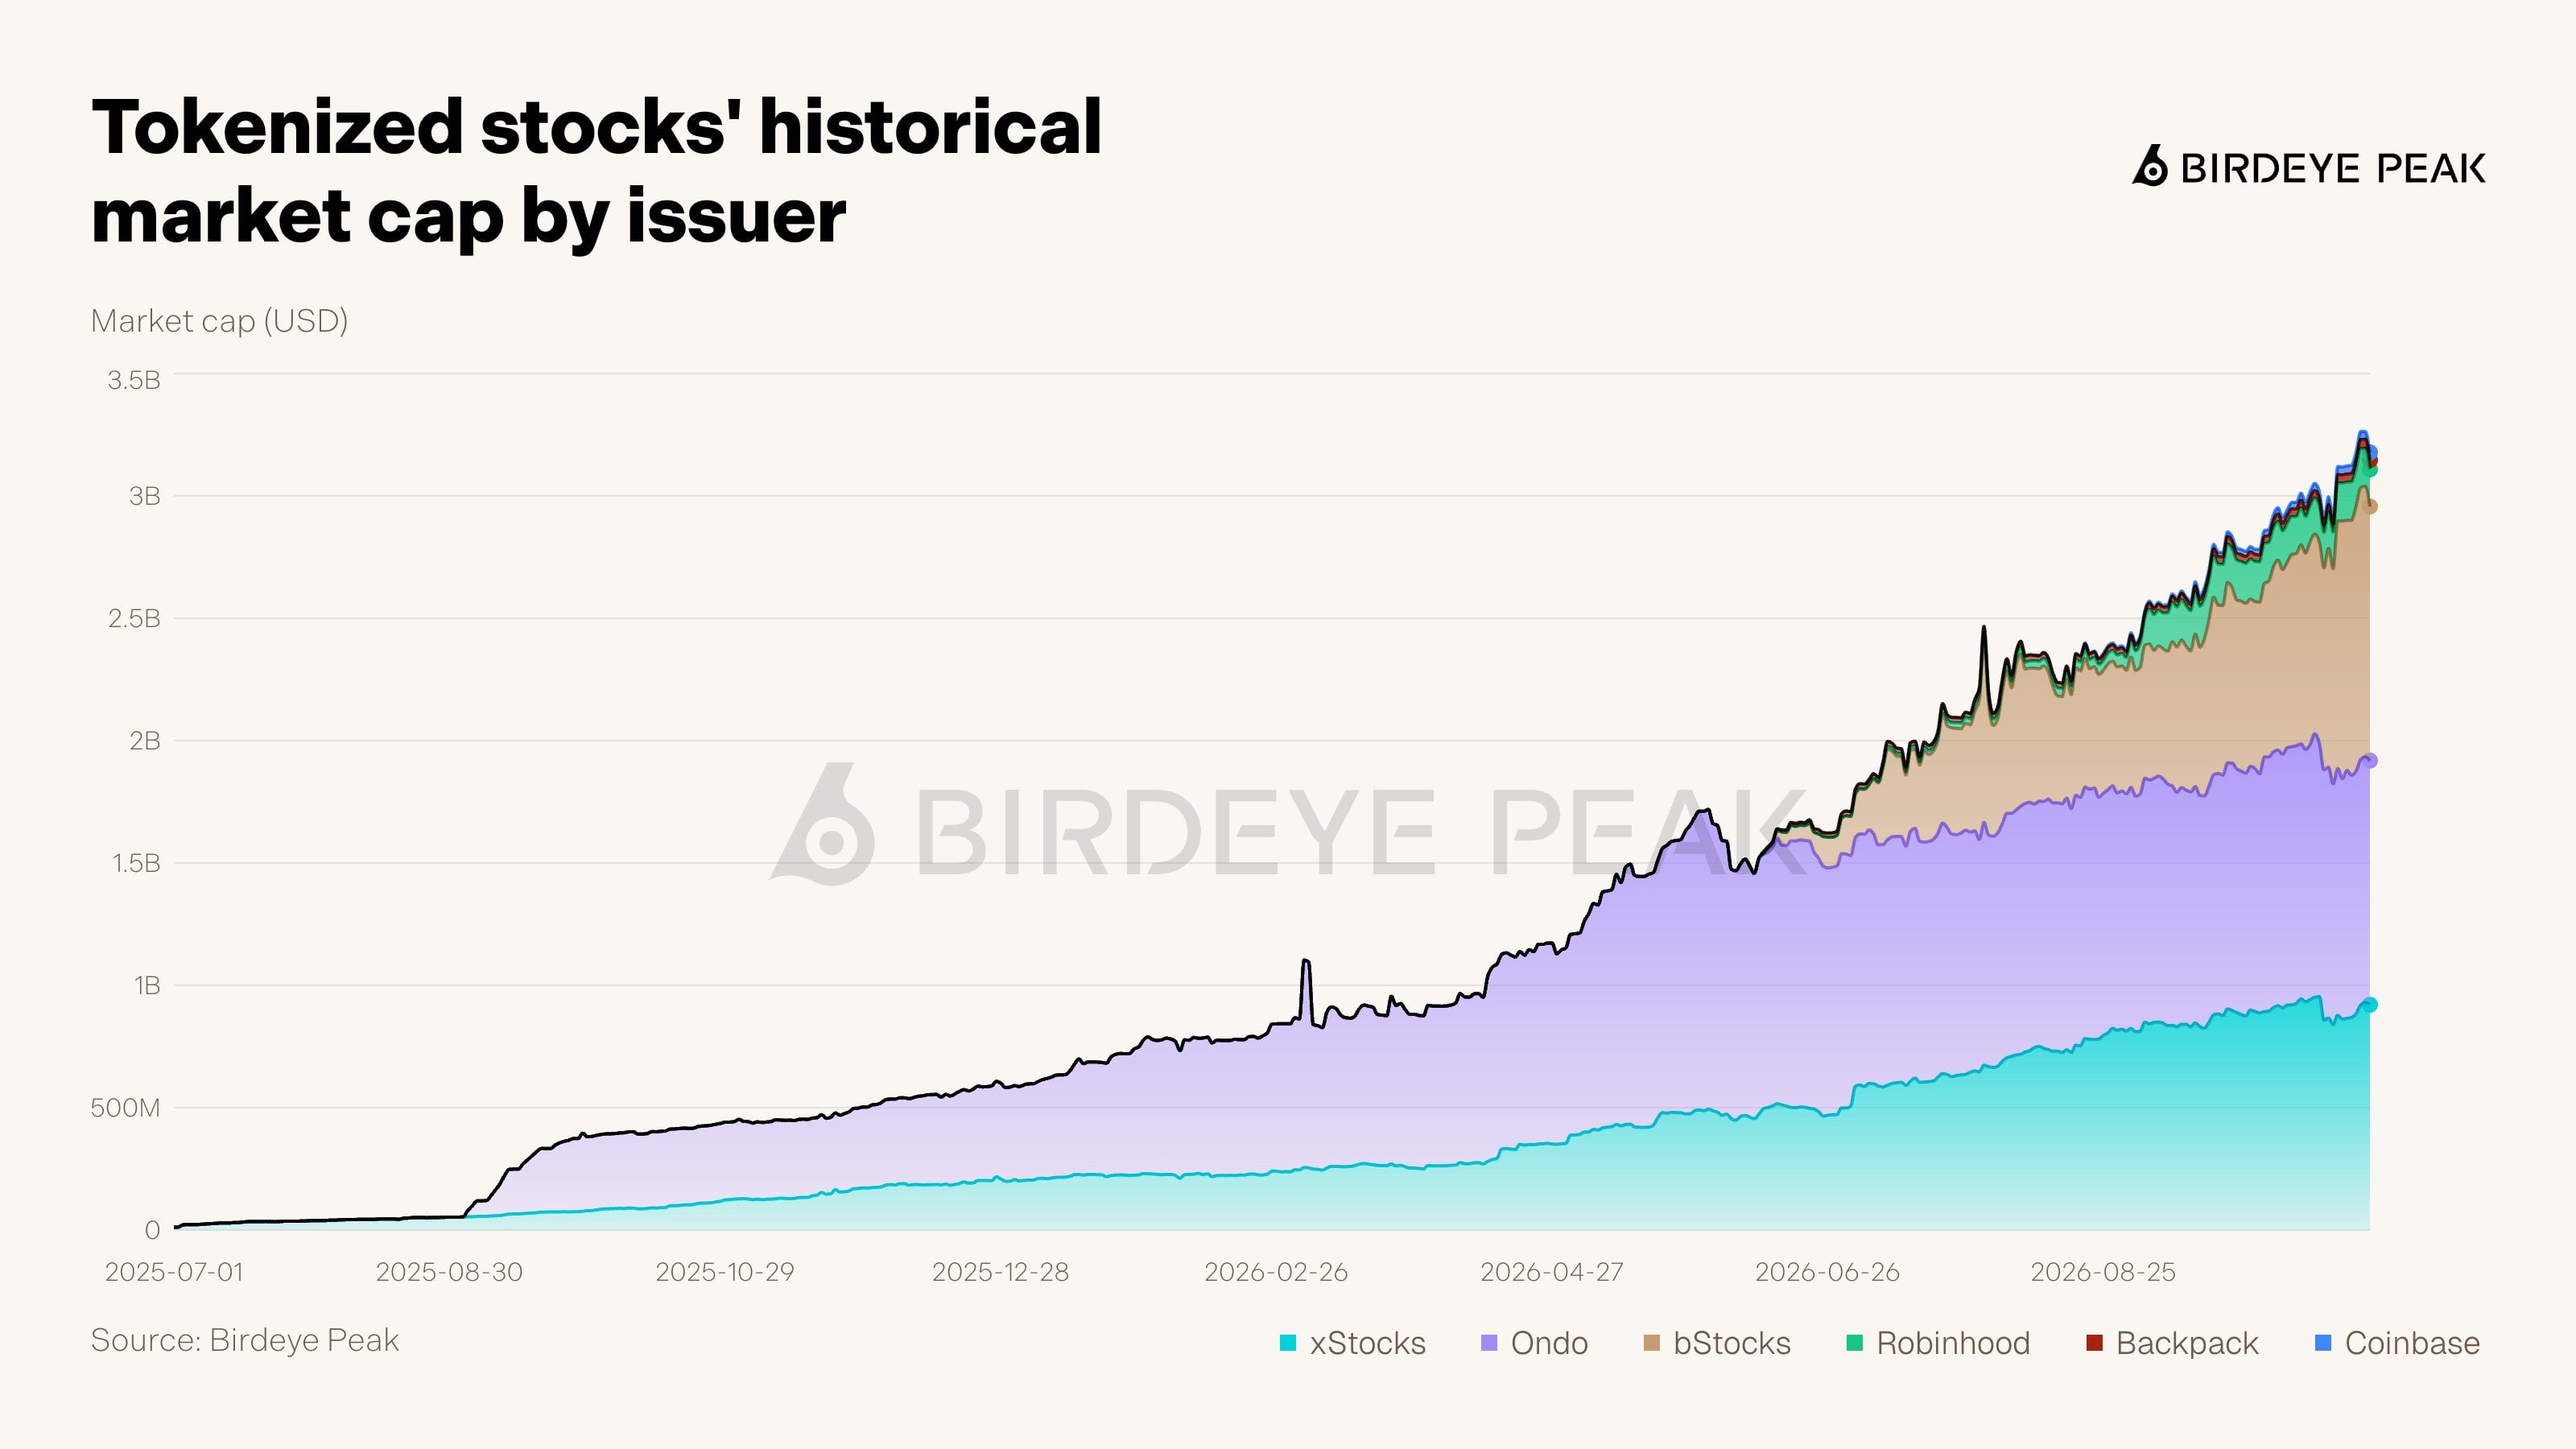
xStocks、Ondo、bStocks 等各家发行方代币化股票市值的增长走势,Ondo 长期占据最大份额,整体总市值持续走高。
交易量龙头逐月轮换。2026 年 6 月 xStocks 以 23.4 亿美元领跑;7 月 bStocks 成交 97.2 亿,8 月 105.1 亿;9 月 Robinhood 以 119.6 亿美元刷新单家发行方单月成交记录。10 月行情降温主要体现在这两家,截至 10 月 21 日,Robinhood 日均交易量对比 9 月下滑 70.36%,bStocks 下滑 43.53%;Backpack、Ondo 交易量和 9 月基本持平;Coinbase 反而上涨 30.35%。
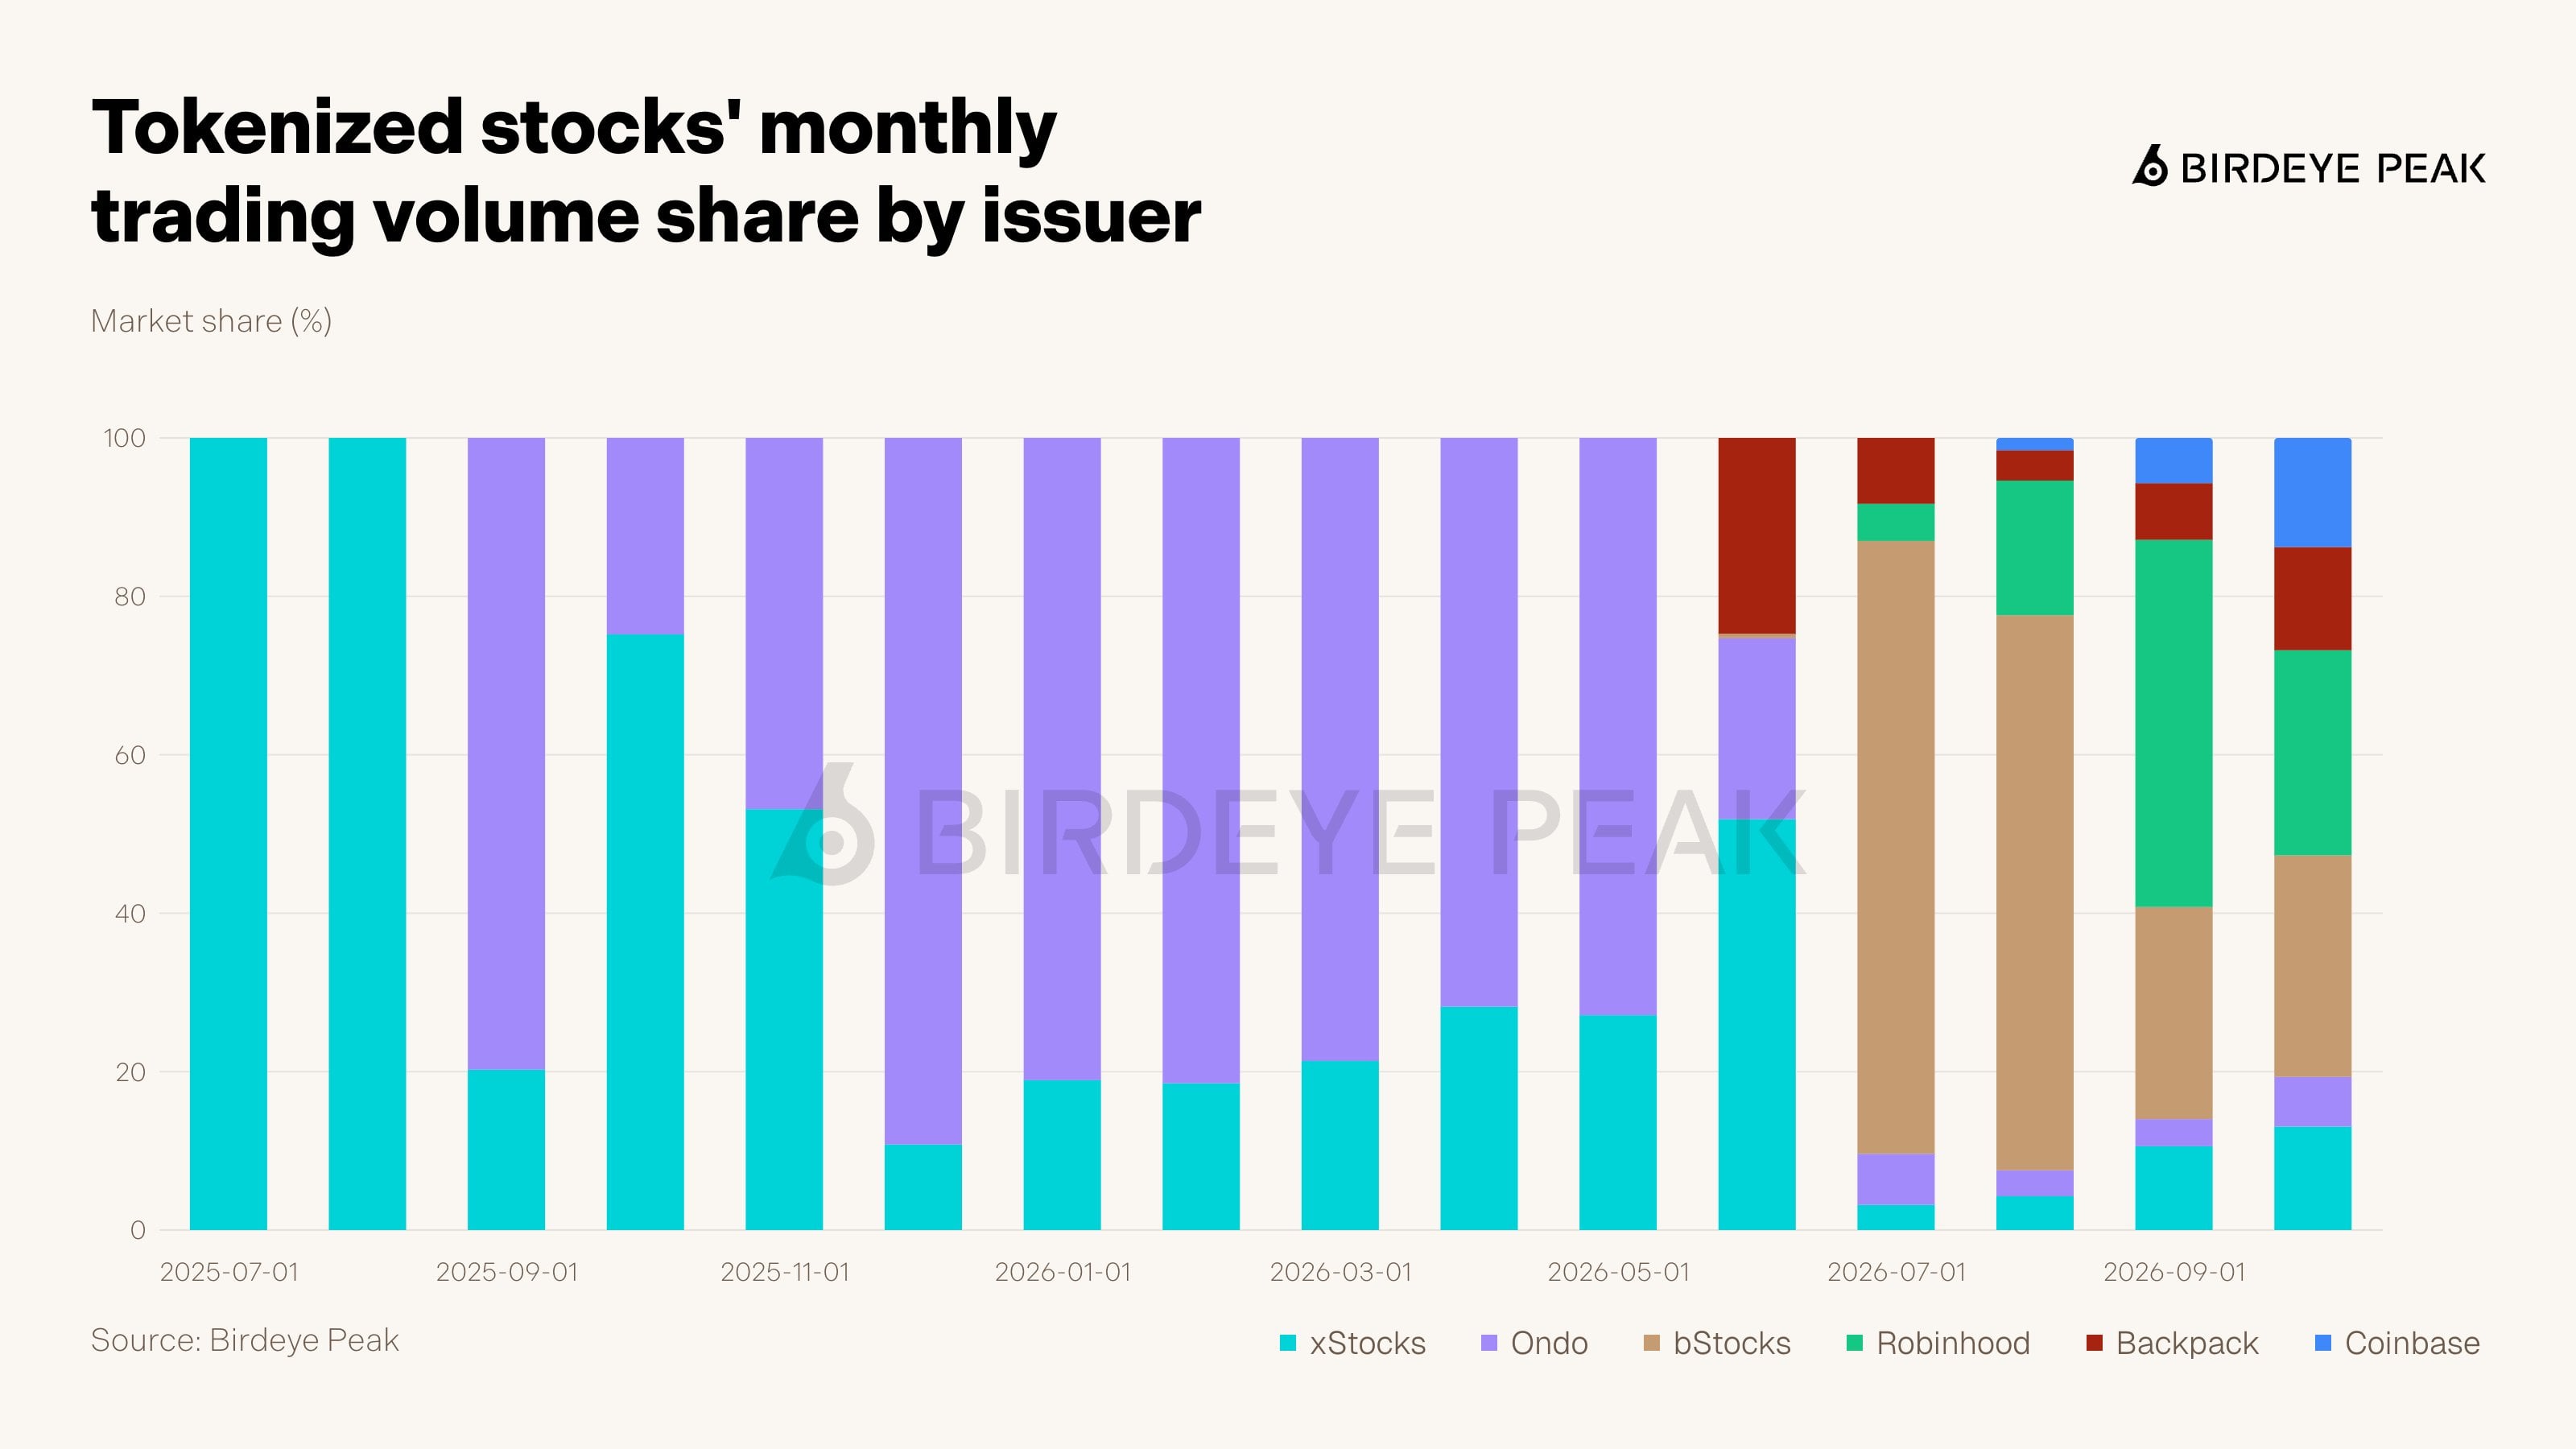
各发行方代币化股票月度交易量占比变化,早期 xStocks、Ondo 主导市场,后续 bStocks、Robinhood、Backpack、Coinbase 陆续入局,交易份额格局逐步多元化。
2026 年新玩家的账户数量增长迅猛。原始账户统计口径下,Robinhood(155 万)、bStocks(148 万)排在最前面;而 bStocks 在三个月前仅 4.9 万账户。之后依次是 xStocks(90.3 万)、Backpack(51.3 万)、Ondo(50.6 万)、Coinbase(7.4 万)。 该原始统计包含余额低于 1 美元的账户,并且会按照代币种类重复统计同一个钱包。
切换统计口径:只算持仓价值不低于 1 美元,同一个钱包针对每家发行方只统计一次,排名会发生改变。截至 10 月 21 日独立钱包数量:bStocks 217216 个排名第一,xStocks 194951 个第二,Robinhood 188121 个落到第三。Robinhood 在 “持仓≥1 美元账户数” 这项依旧领先,但去重之后排名下滑,根源是它的钱包平均持仓代币数量更高,均值 1.9 枚;bStocks 是 1.46。xStocks 在口径修正后提升最明显,从第三名升至第二名。Coinbase 钱包平均持有 1.85 枚;Backpack 最低,1.3 枚。
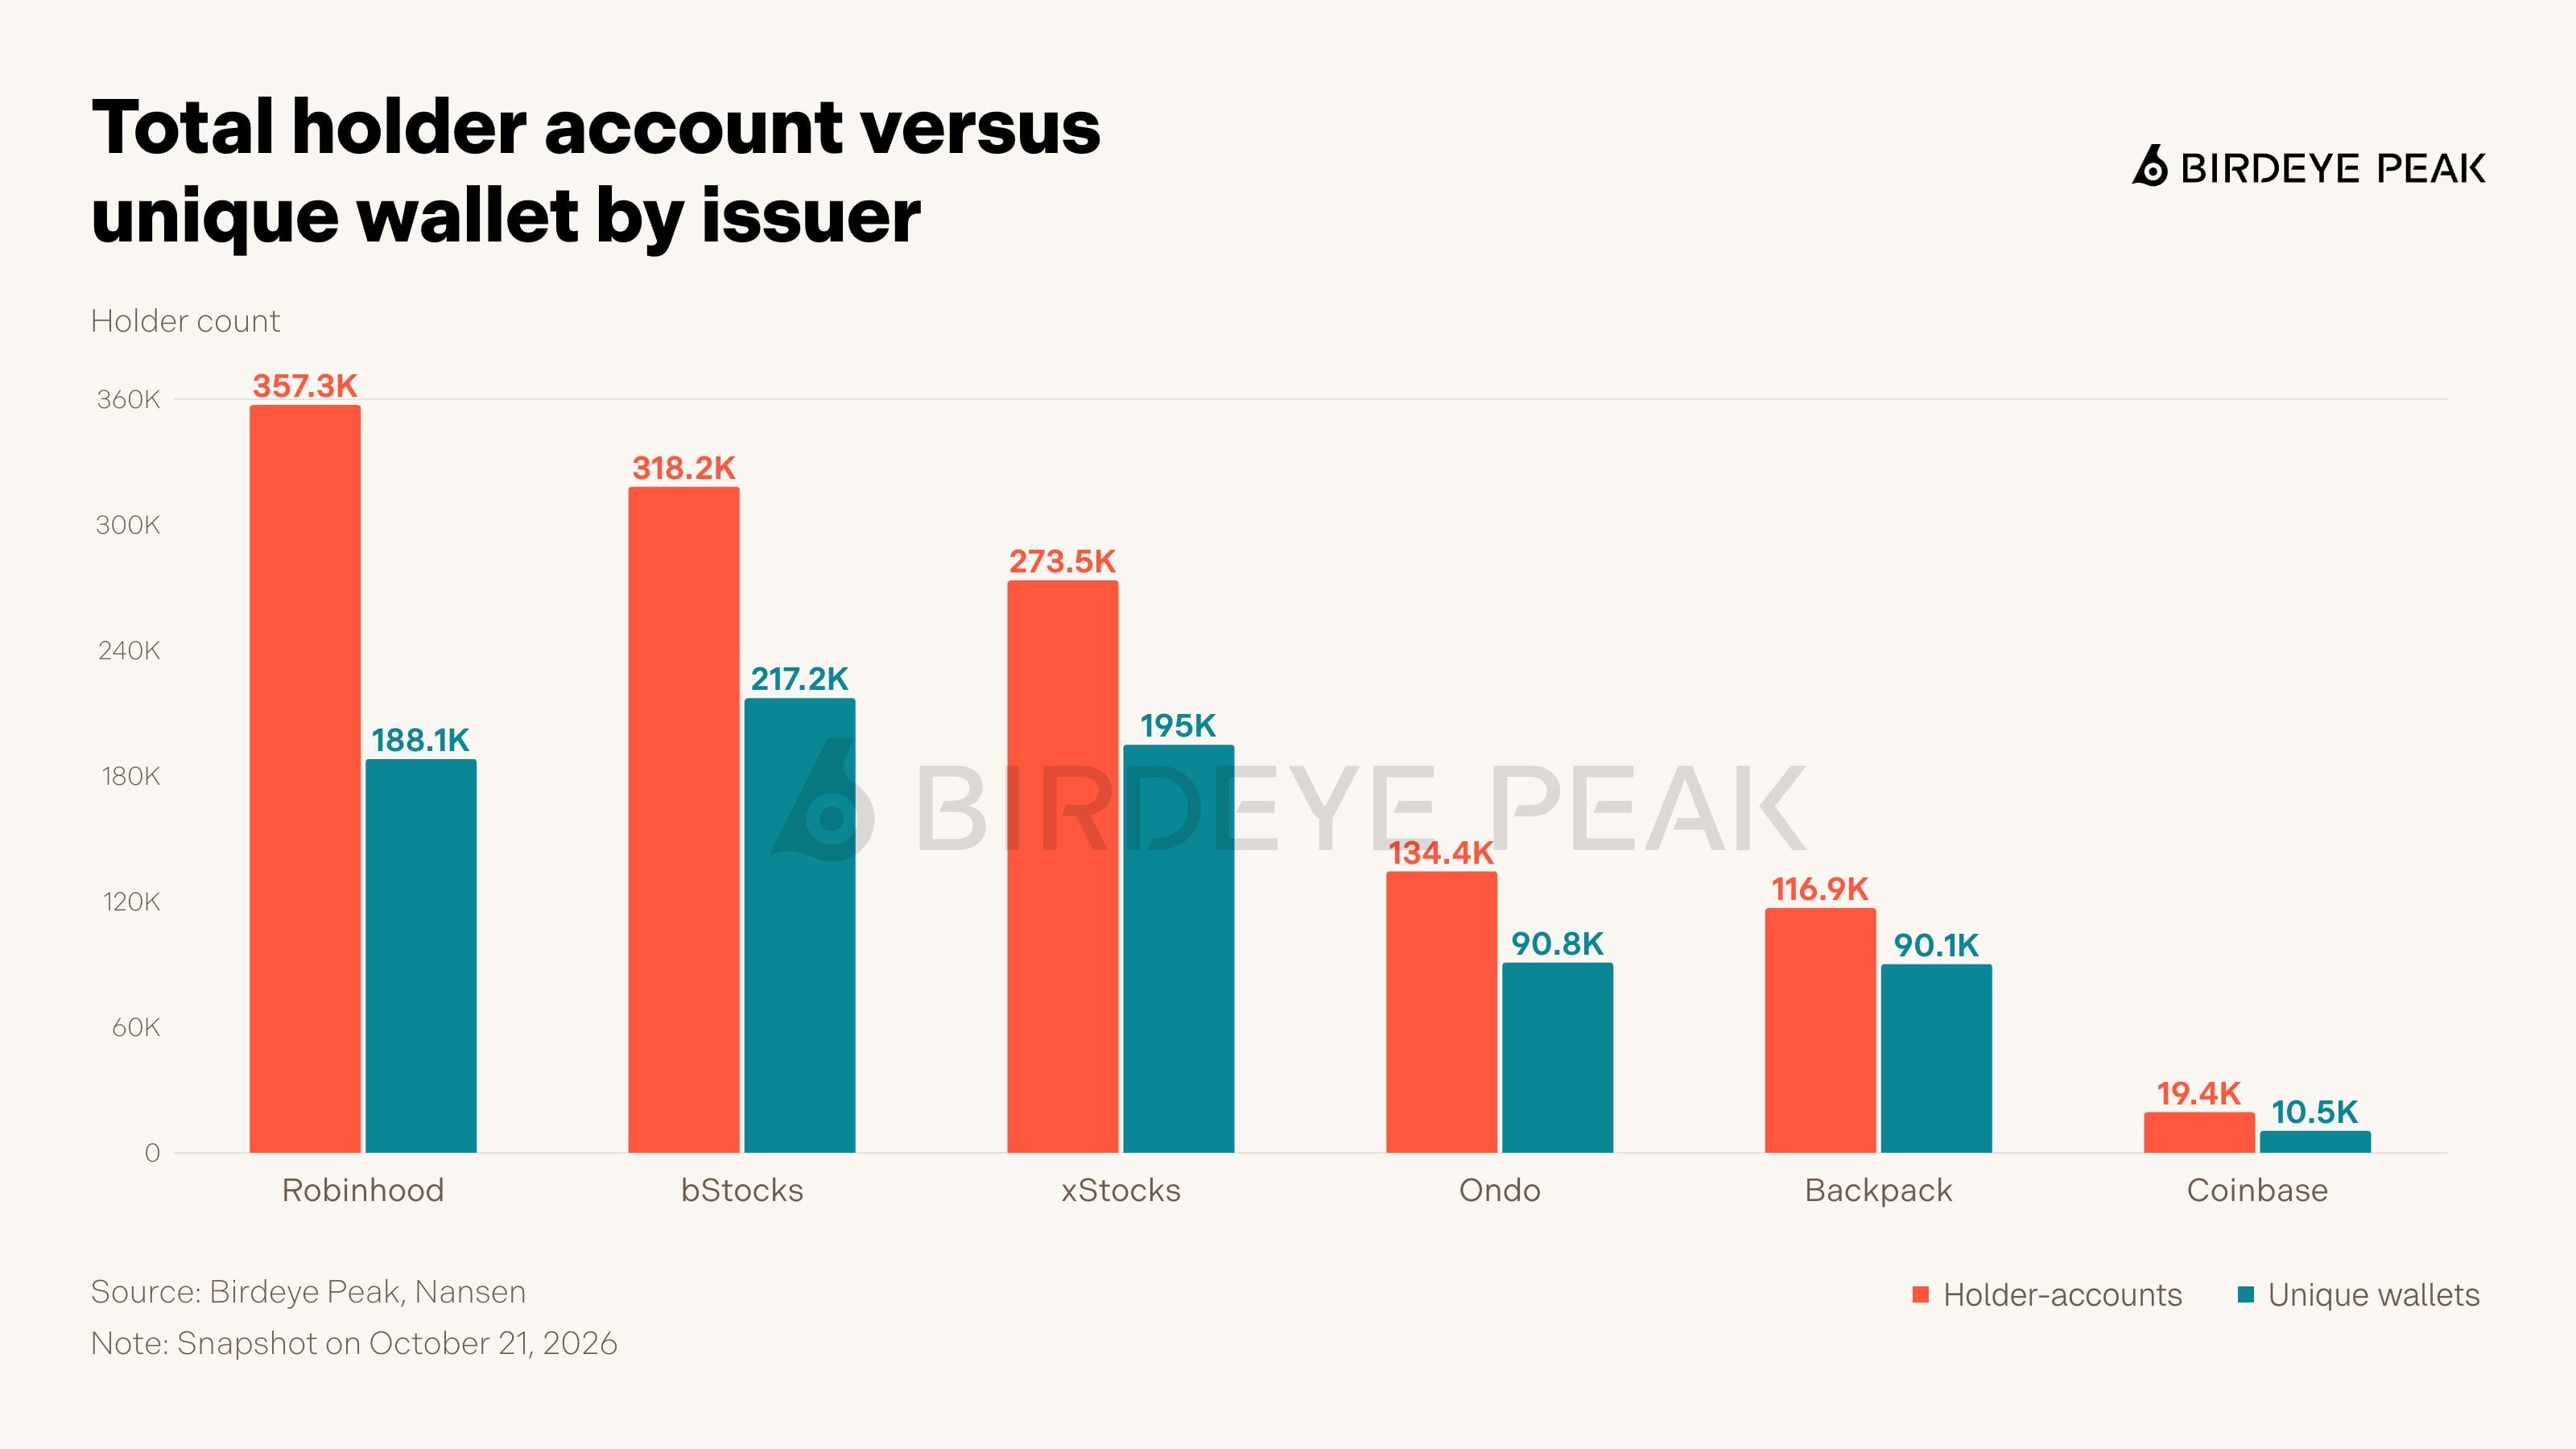
对比了各发行方代币化股票的持币账户总数(红色)与独立钱包数量(青色),Robinhood 的持币账户数量最高,且所有发行方都存在同一个钱包持有多个代币的情况。
上线竞速对比
把各家发行方对齐各自上线时间,对比同等运营时长下的增长曲线。上线第 30 天,Backpack、Coinbase 的链上累计交易量表现最强,分别为 15.2 亿美元、12.1 亿美元;之后 bStocks、Robinhood 拉开差距,上线第 90 天分别达到 236 亿美元、149 亿美元;Backpack 增速放缓。上线第 90 天,bStocks 的累计交易量是同期 xStocks 的 83.39 倍。Coinbase 上线至今 58 天,累计交易量已经超过除 bStocks 之外所有发行方同期水平。
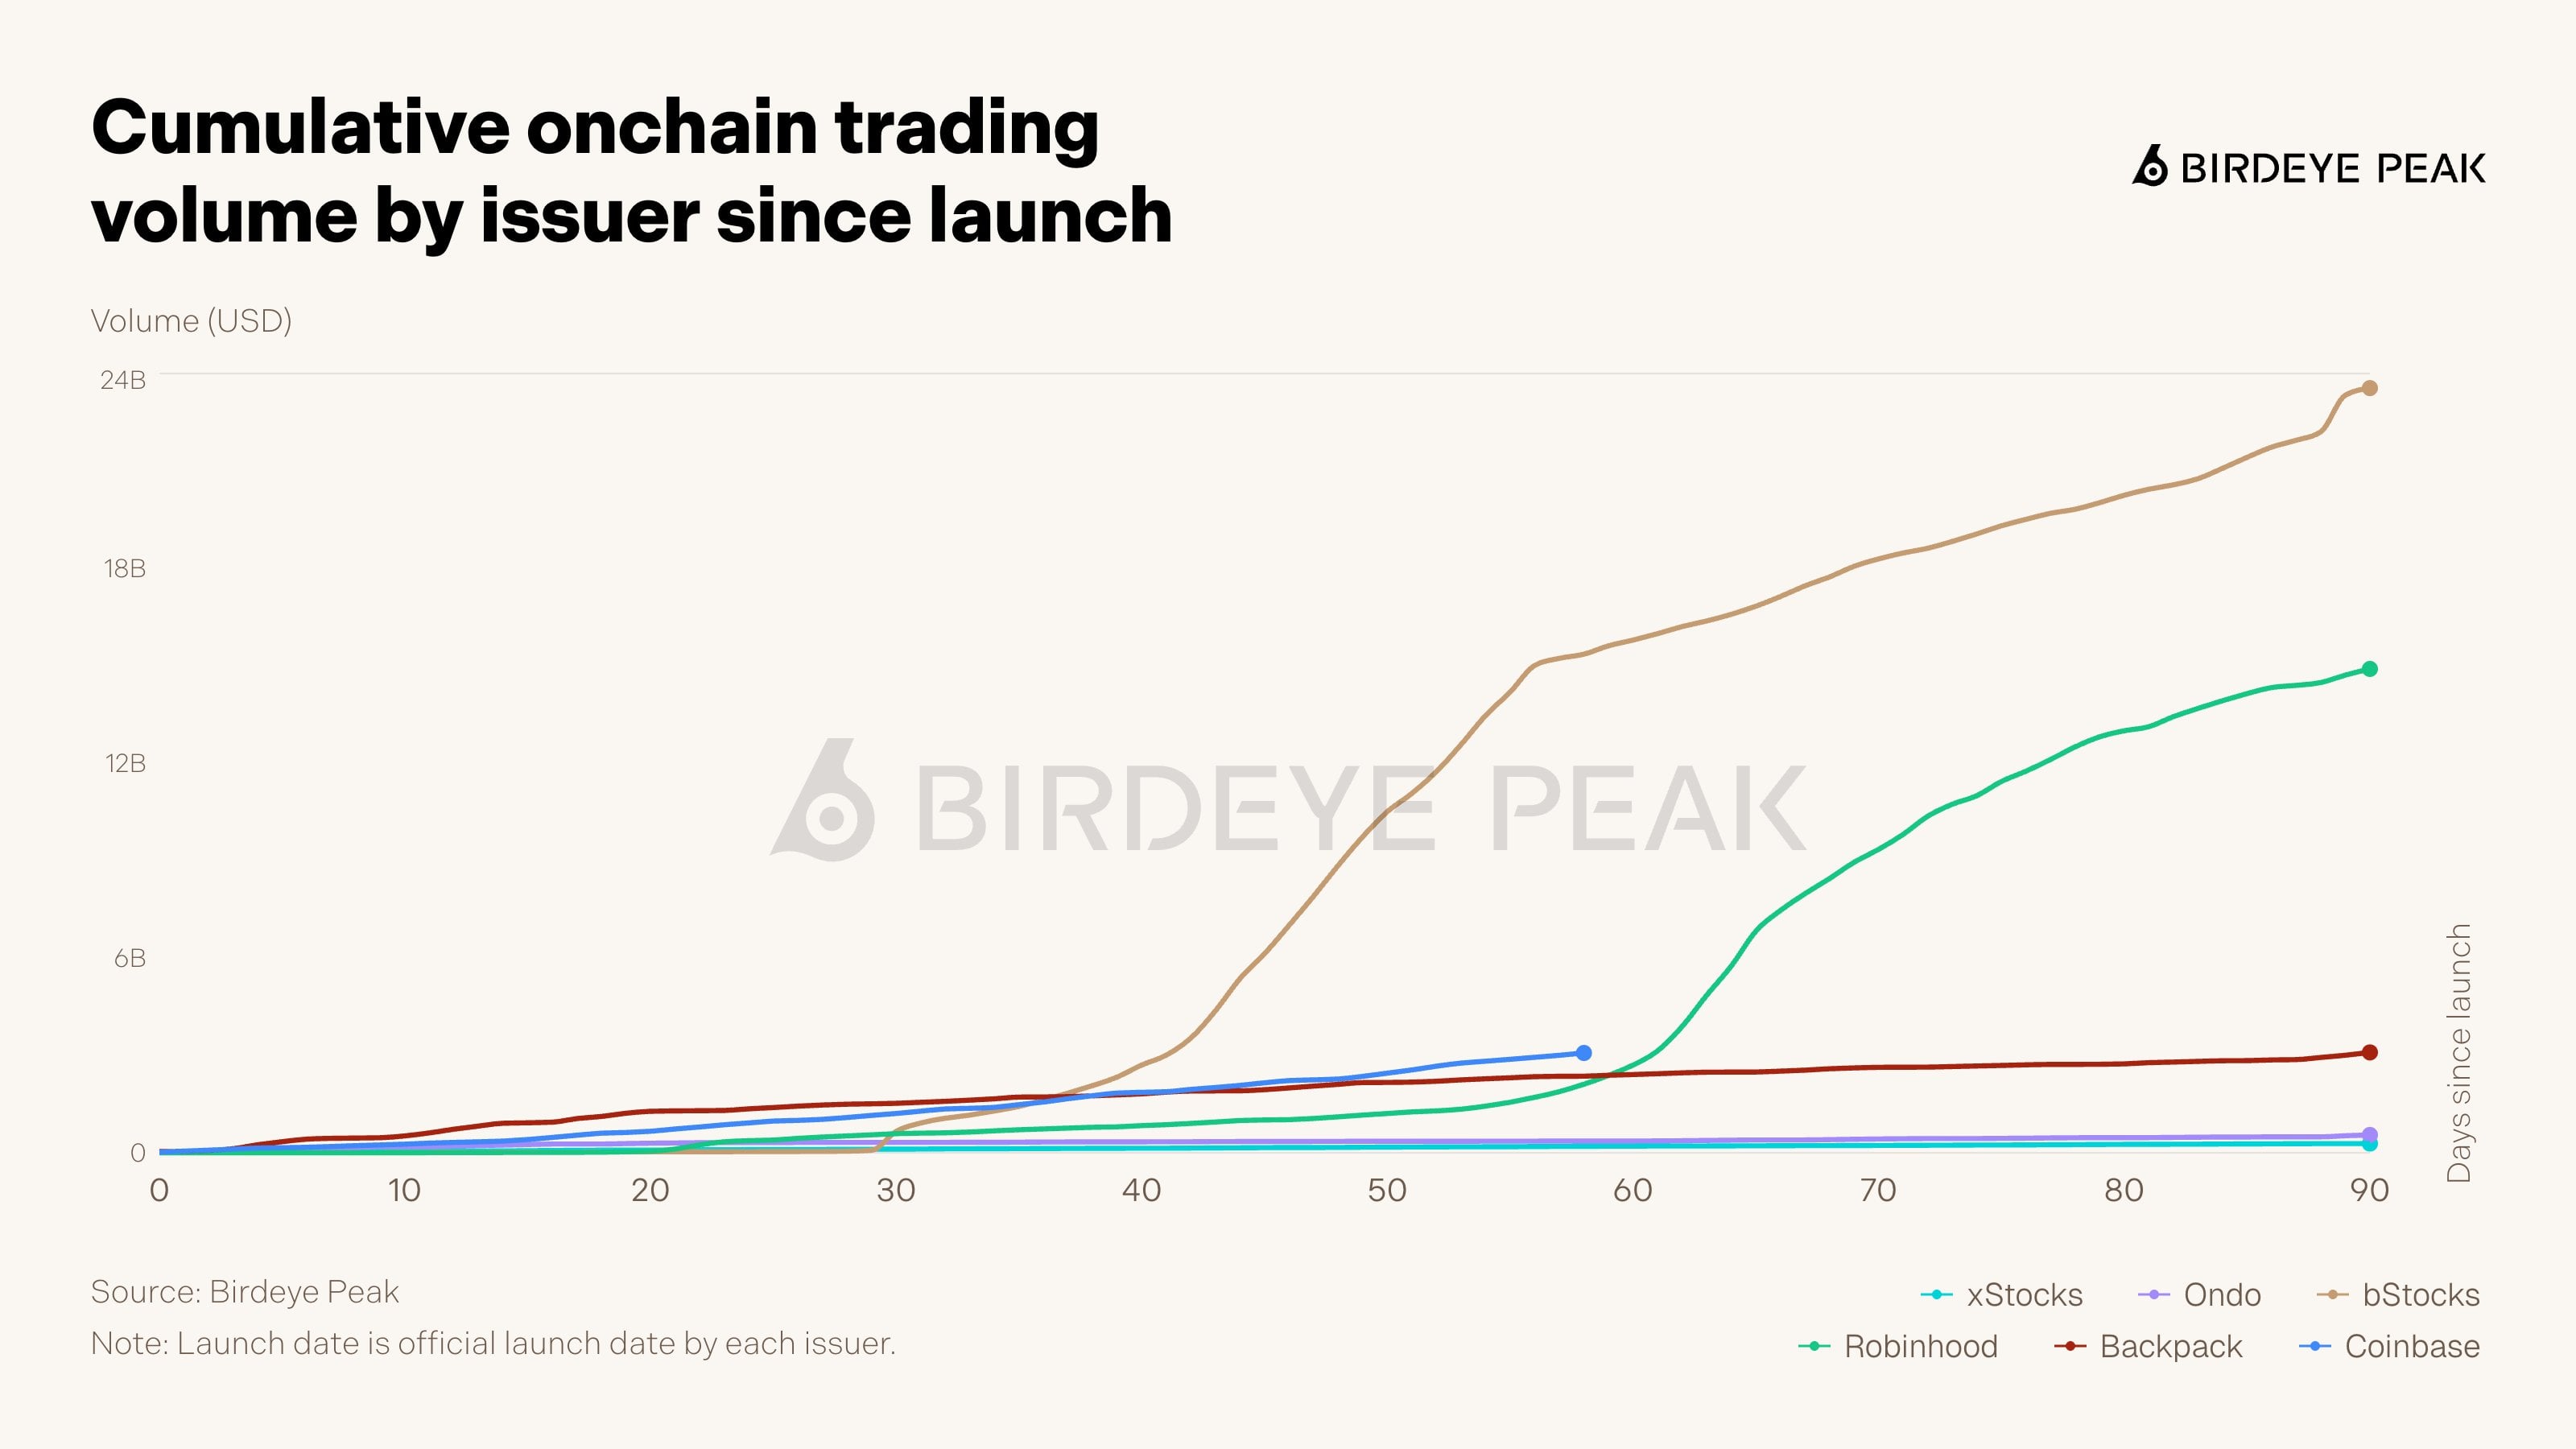
各家发行方上线后 90 天内的累计链上交易量,bStocks 累计交易量遥遥领先,Robinhood 增速紧随其后。
单纯的绝对交易量会受行情启动时间干扰 ——2026 年这批新玩家刚好踩中 6 月市场爆发窗口。消除时间因素的方法:取每家发行方过去 7 天成交量,除以 同一时间点六家发行方合计周成交量 。xStocks 上线前两个月市场占比 100%,只是当时没有其他统计对象。上线第 60 天,bStocks 市场份额 84%,Robinhood 41%。该份额基于当周整体市场规模计算,说明二者是抢占对手的存量份额,而不是单纯跟着大盘上涨。Backpack 上线第 90 天份额萎缩至 3%;Coinbase 从上线 30 天的 7% 上升至上线 58 天的 14%。
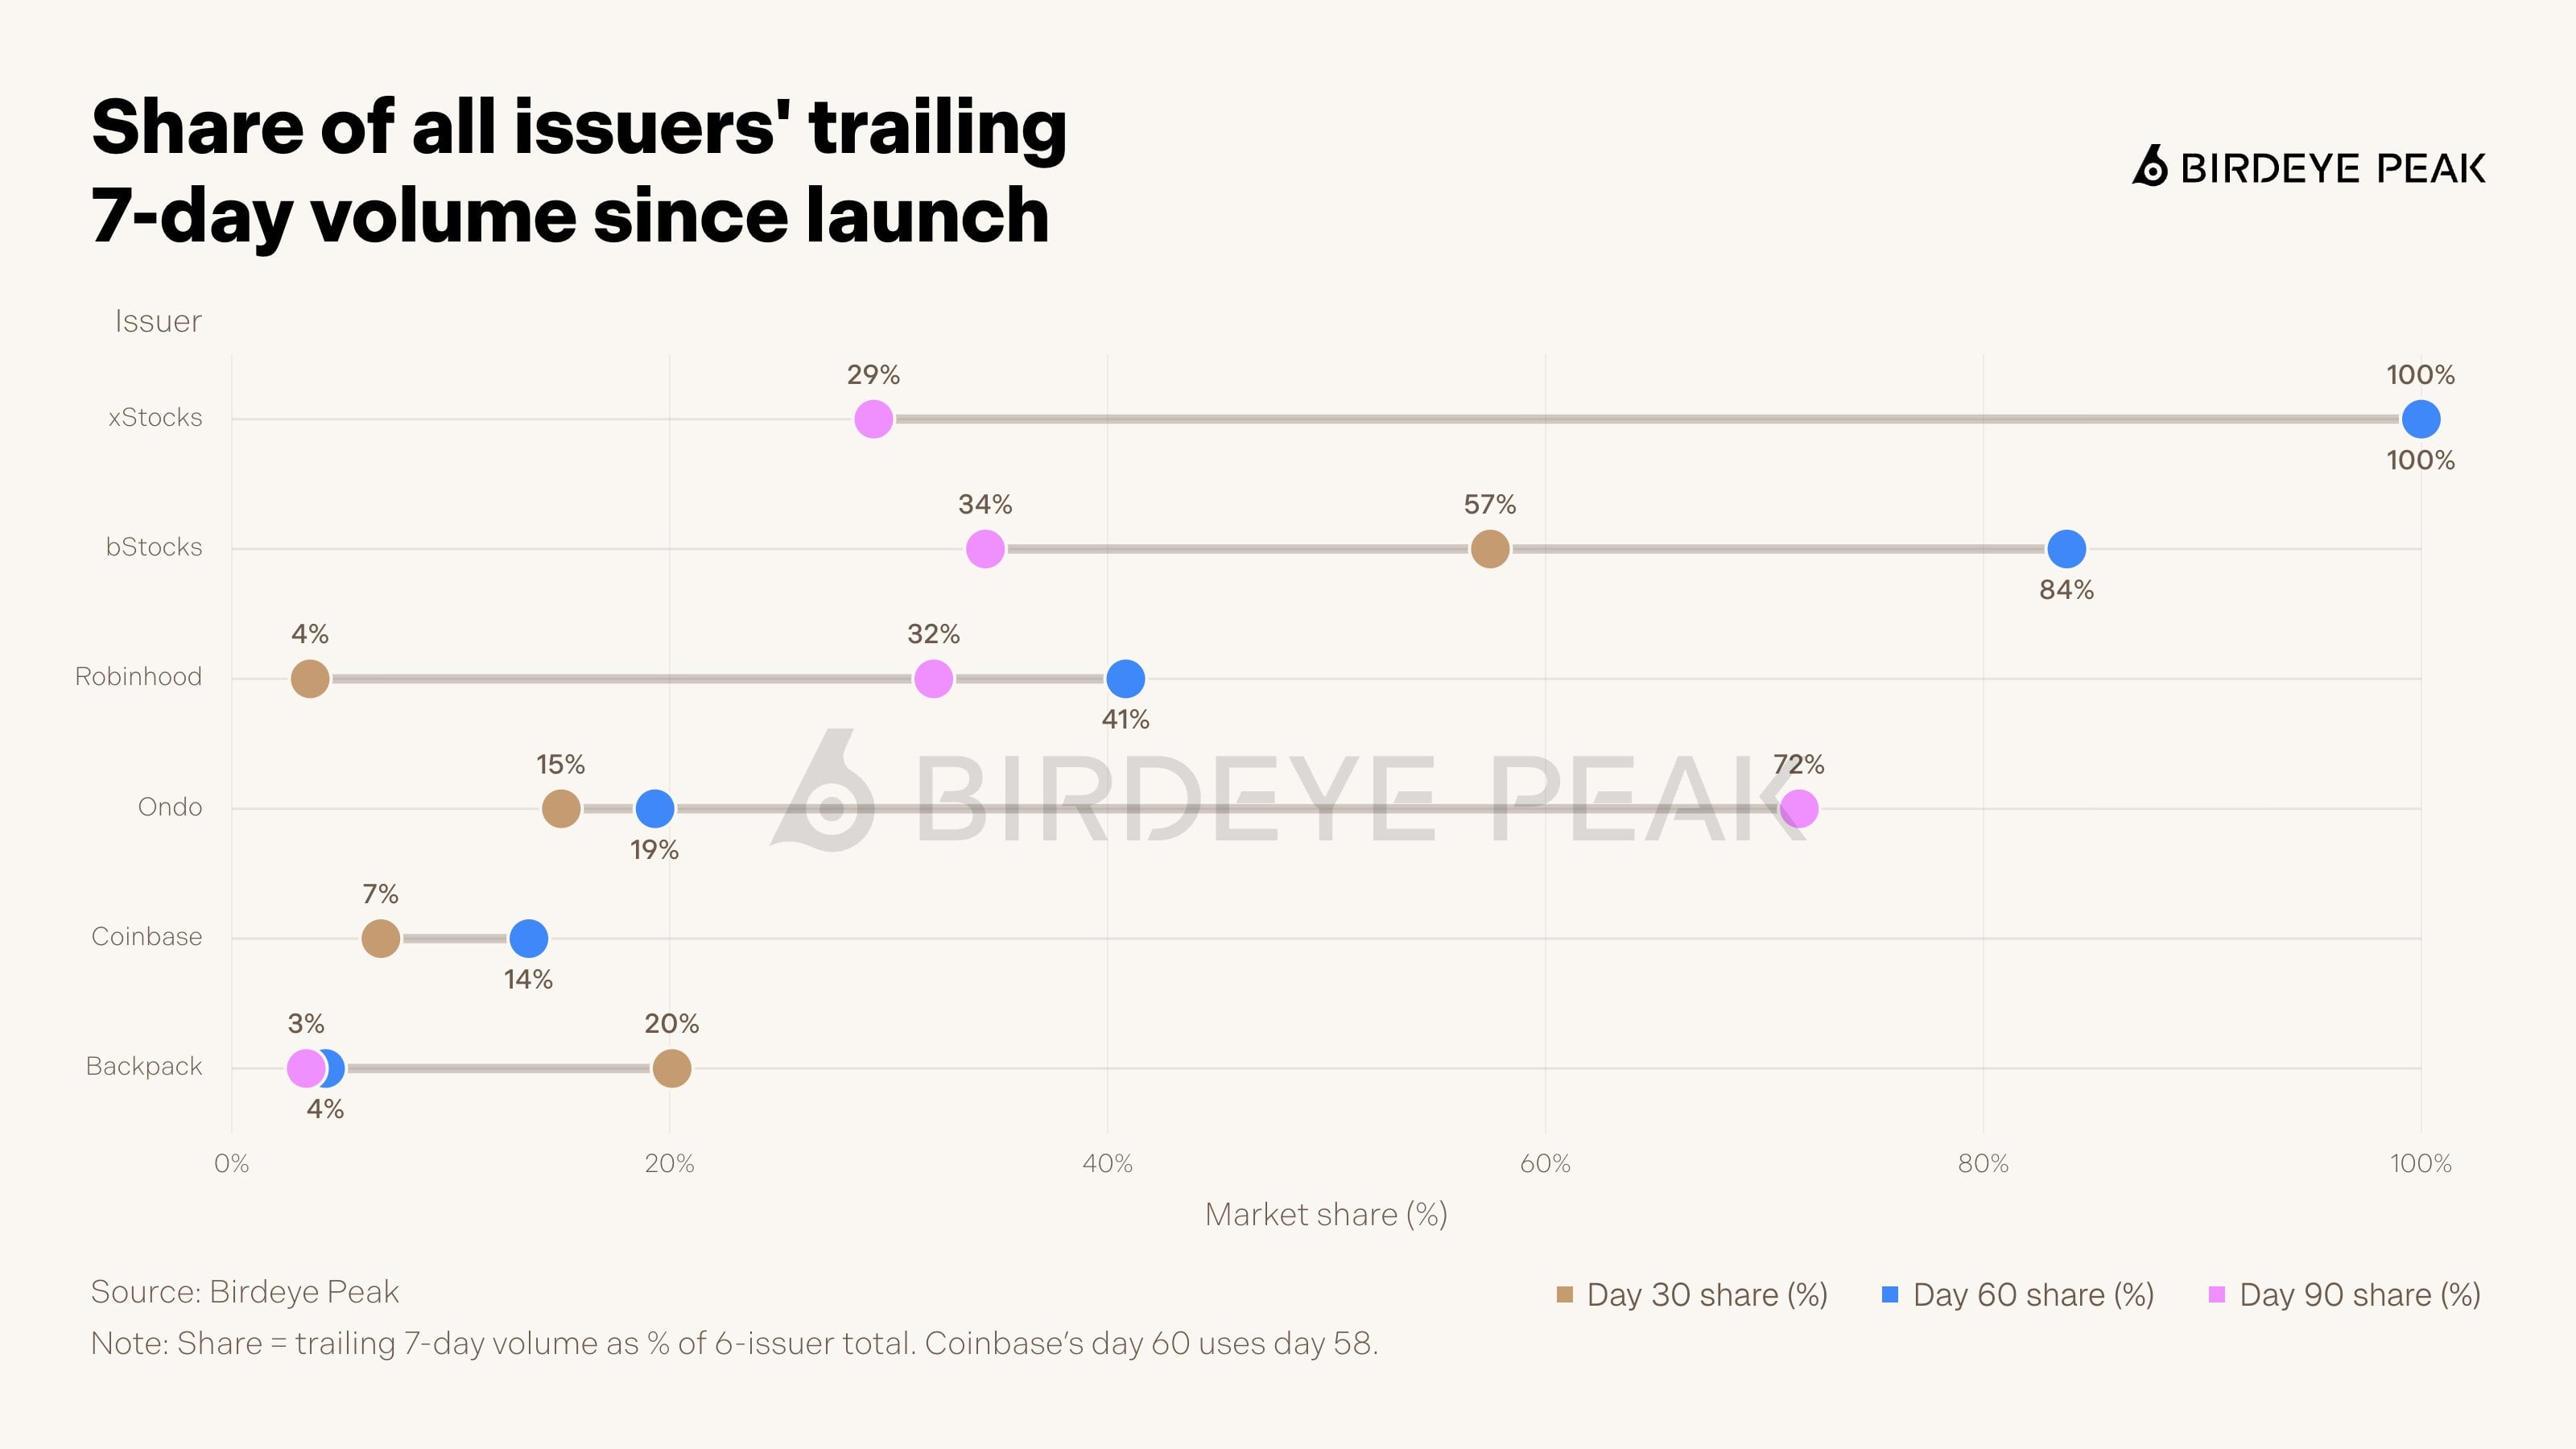
六大发行方上线后第 30、60、90 天,各自近 7 日交易量在全部 6 家总交易量中的占比变化,反映各家市场份额随时间的消长。
账户数量的赛跑主要发生在 Robinhood 和 bStocks 之间。Robinhood 上线第 9 天账户数就登顶,之后在原始账户统计口径下一直保持第一。bStocks 起步偏慢,上线 45 天仅 52820 个账户,低于同期 xStocks、Coinbase;随后加速爆发:上线 60–90 天区间账户数增长 4.66 倍,Robinhood 同期只增长 1.9 倍。上线第 120 天 bStocks 原始账户 143 万,是同期 xStocks(75302)的 19.04 倍;Backpack 上线 90 天后账户增长 3.87 倍,来到 43.629 万,推测得益于产品库扩容。需要注意:这些数字包含小额灰尘账户;10 月 21 日数据显示,Robinhood 全部账户里 76.89%、bStocks 78.53% 都是余额不足 1 美元的账户,所以账户增长很大一部分来自小额、甚至零余额地址。
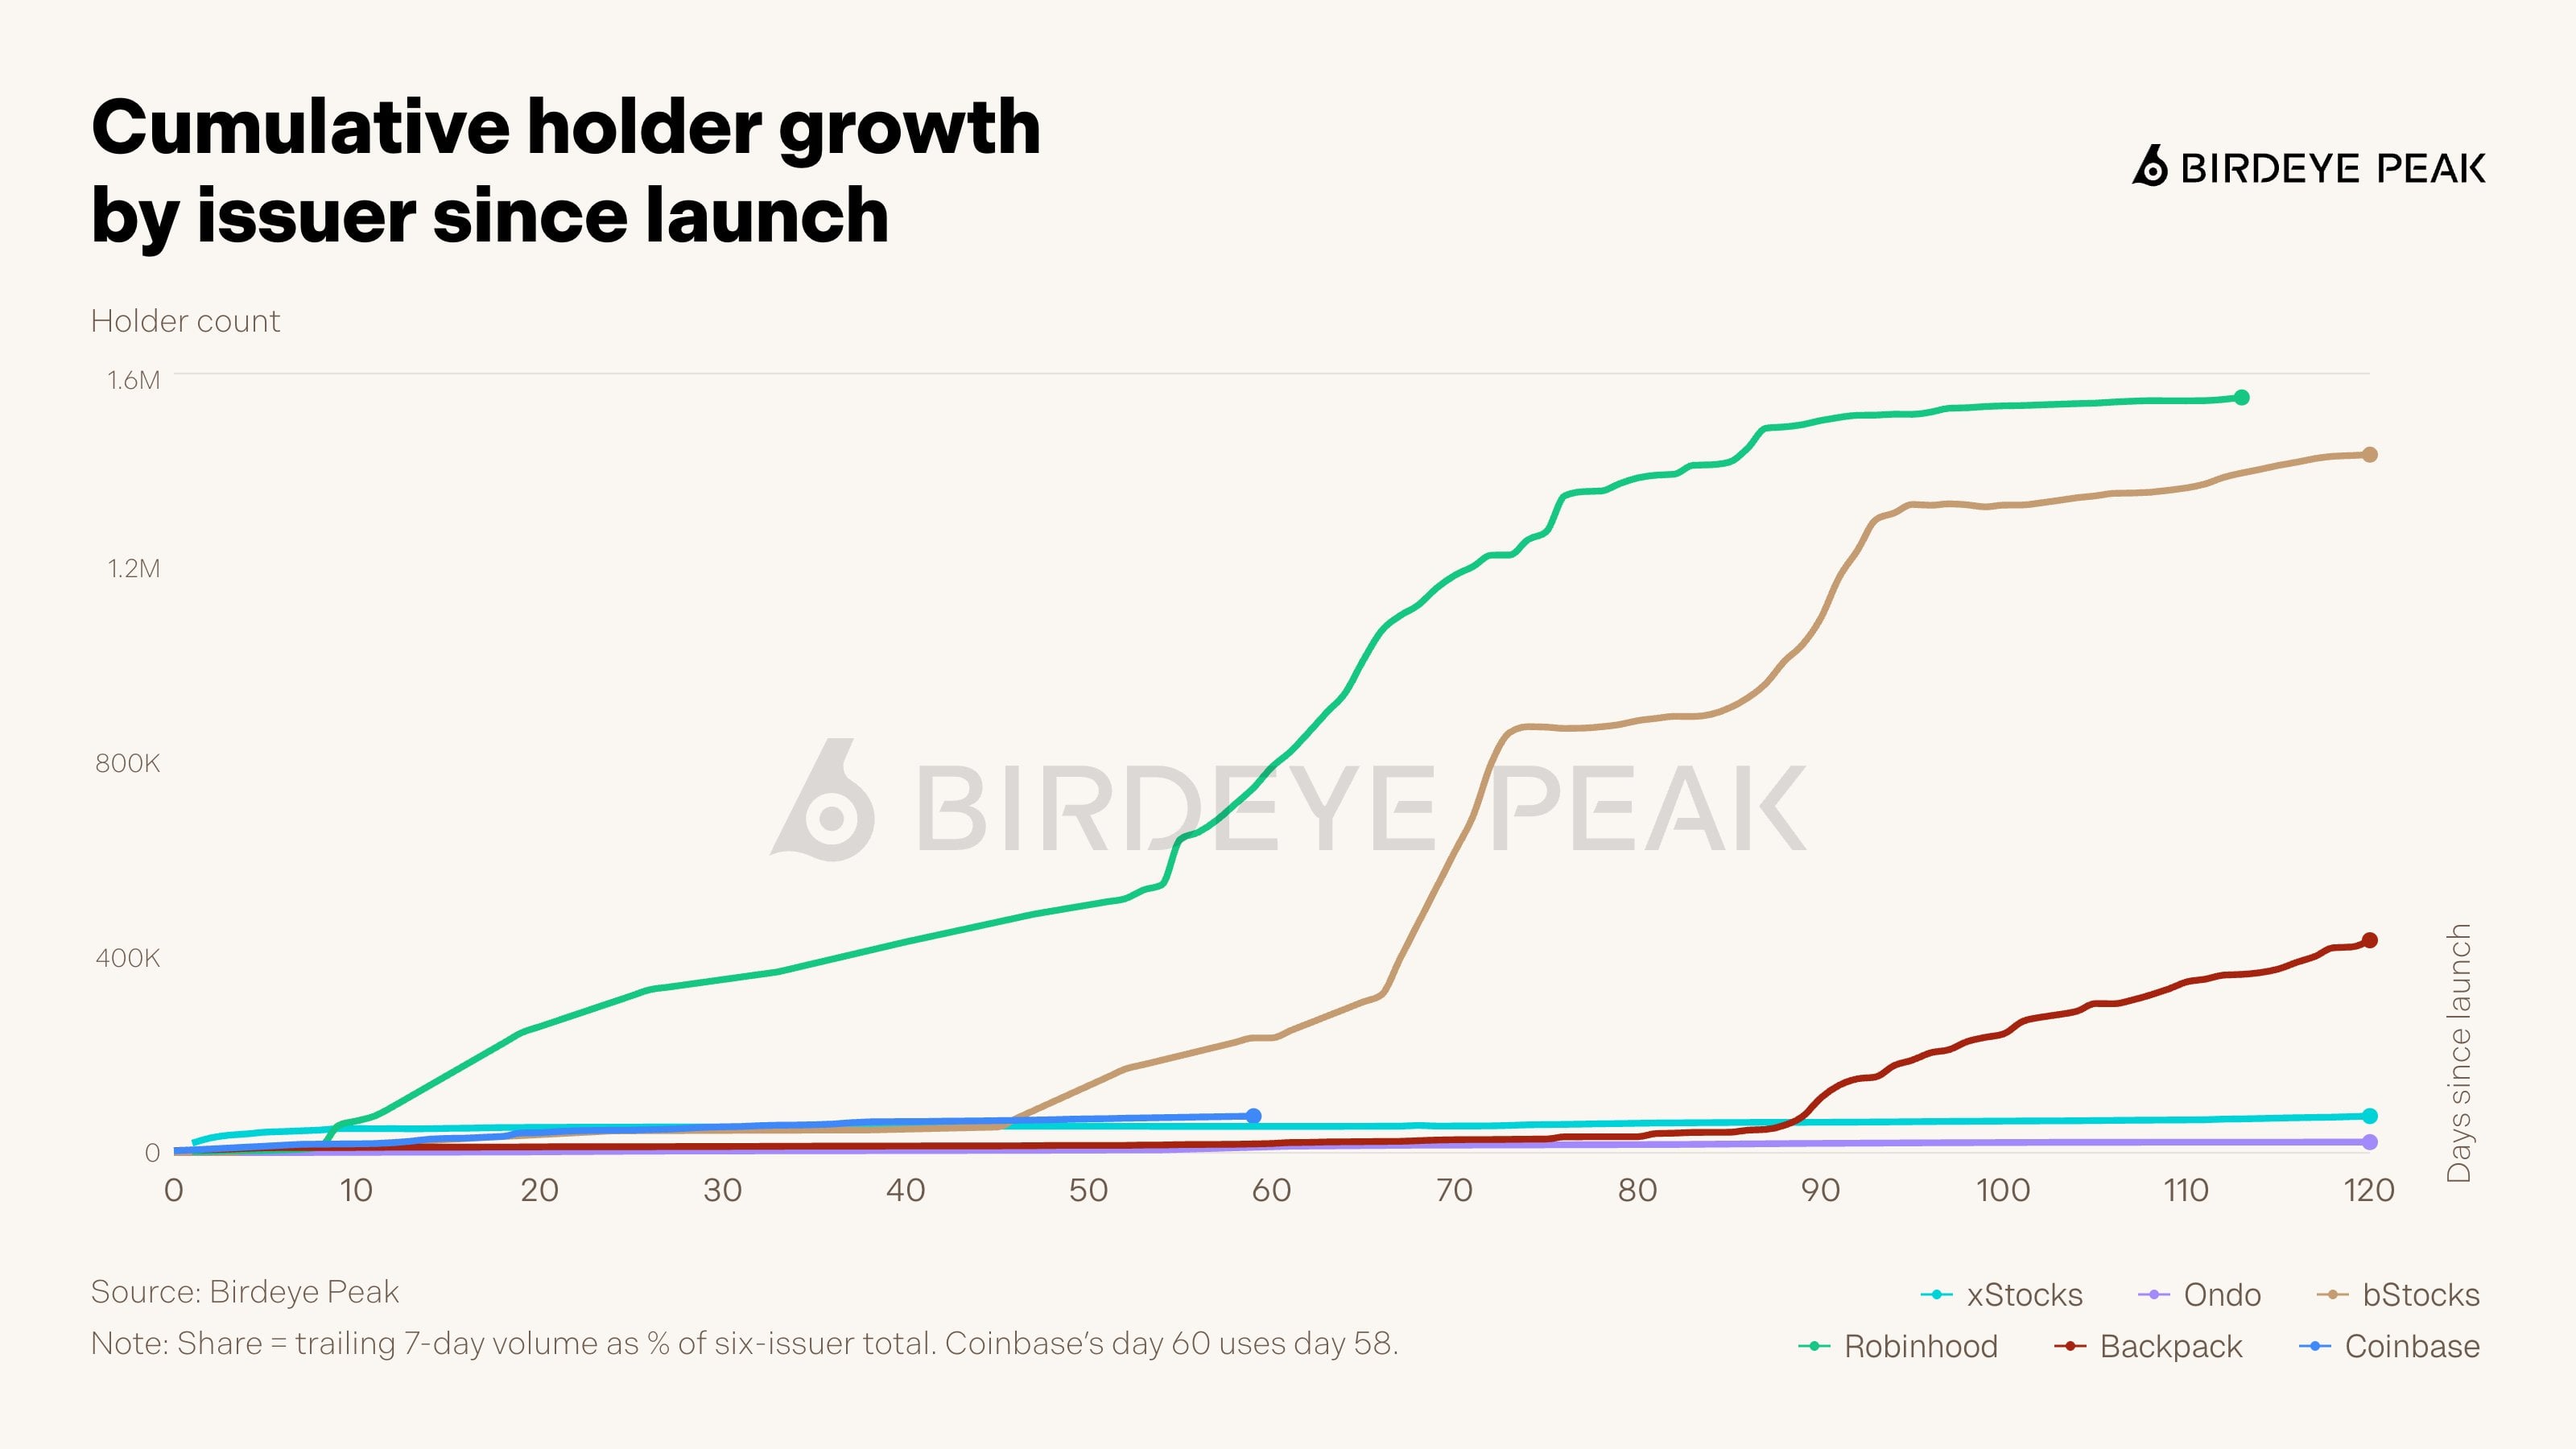
各发行方自上线以来持币账户累计增长情况,Robinhood 持有人增长速度最快、总量最高,bStocks 紧随其后。
九只核心代币化美股
前面章节对比了各家完整产品列表,但各家上线标的池差异巨大。想要公平横向对比,需要统一标的集合。有九只股票,六家发行方全部上线:AMD、LLY、MRNA、MRVL、MSTR、NFLX、SNDK、SPCX、TSLA。本章仅针对这 9 只核心标的展开分析,差异来自各家发行、交易同一份底层标的的模式,而不是收录标的数量多少。
9 只核心代币化美股(简称 Core9)总市值 7.211 亿美元。bStocks 3.07 亿美元排名第一,xStocks 2.7 亿第二,Ondo 9350 万第三。市值高度集中在三只标的:SPCX、MSTR、TSLA,三者合计占 Core9 总市值 77.98%。不同标的的龙头各不相同:bStocks 持有大部分 SPCX;xStocks 持有大部分 MSTR、TSLA。bStocks 的整体优势很大程度依托 SPCX 与 SNDK,二者合计占它 Core9 市值的 63.98%。
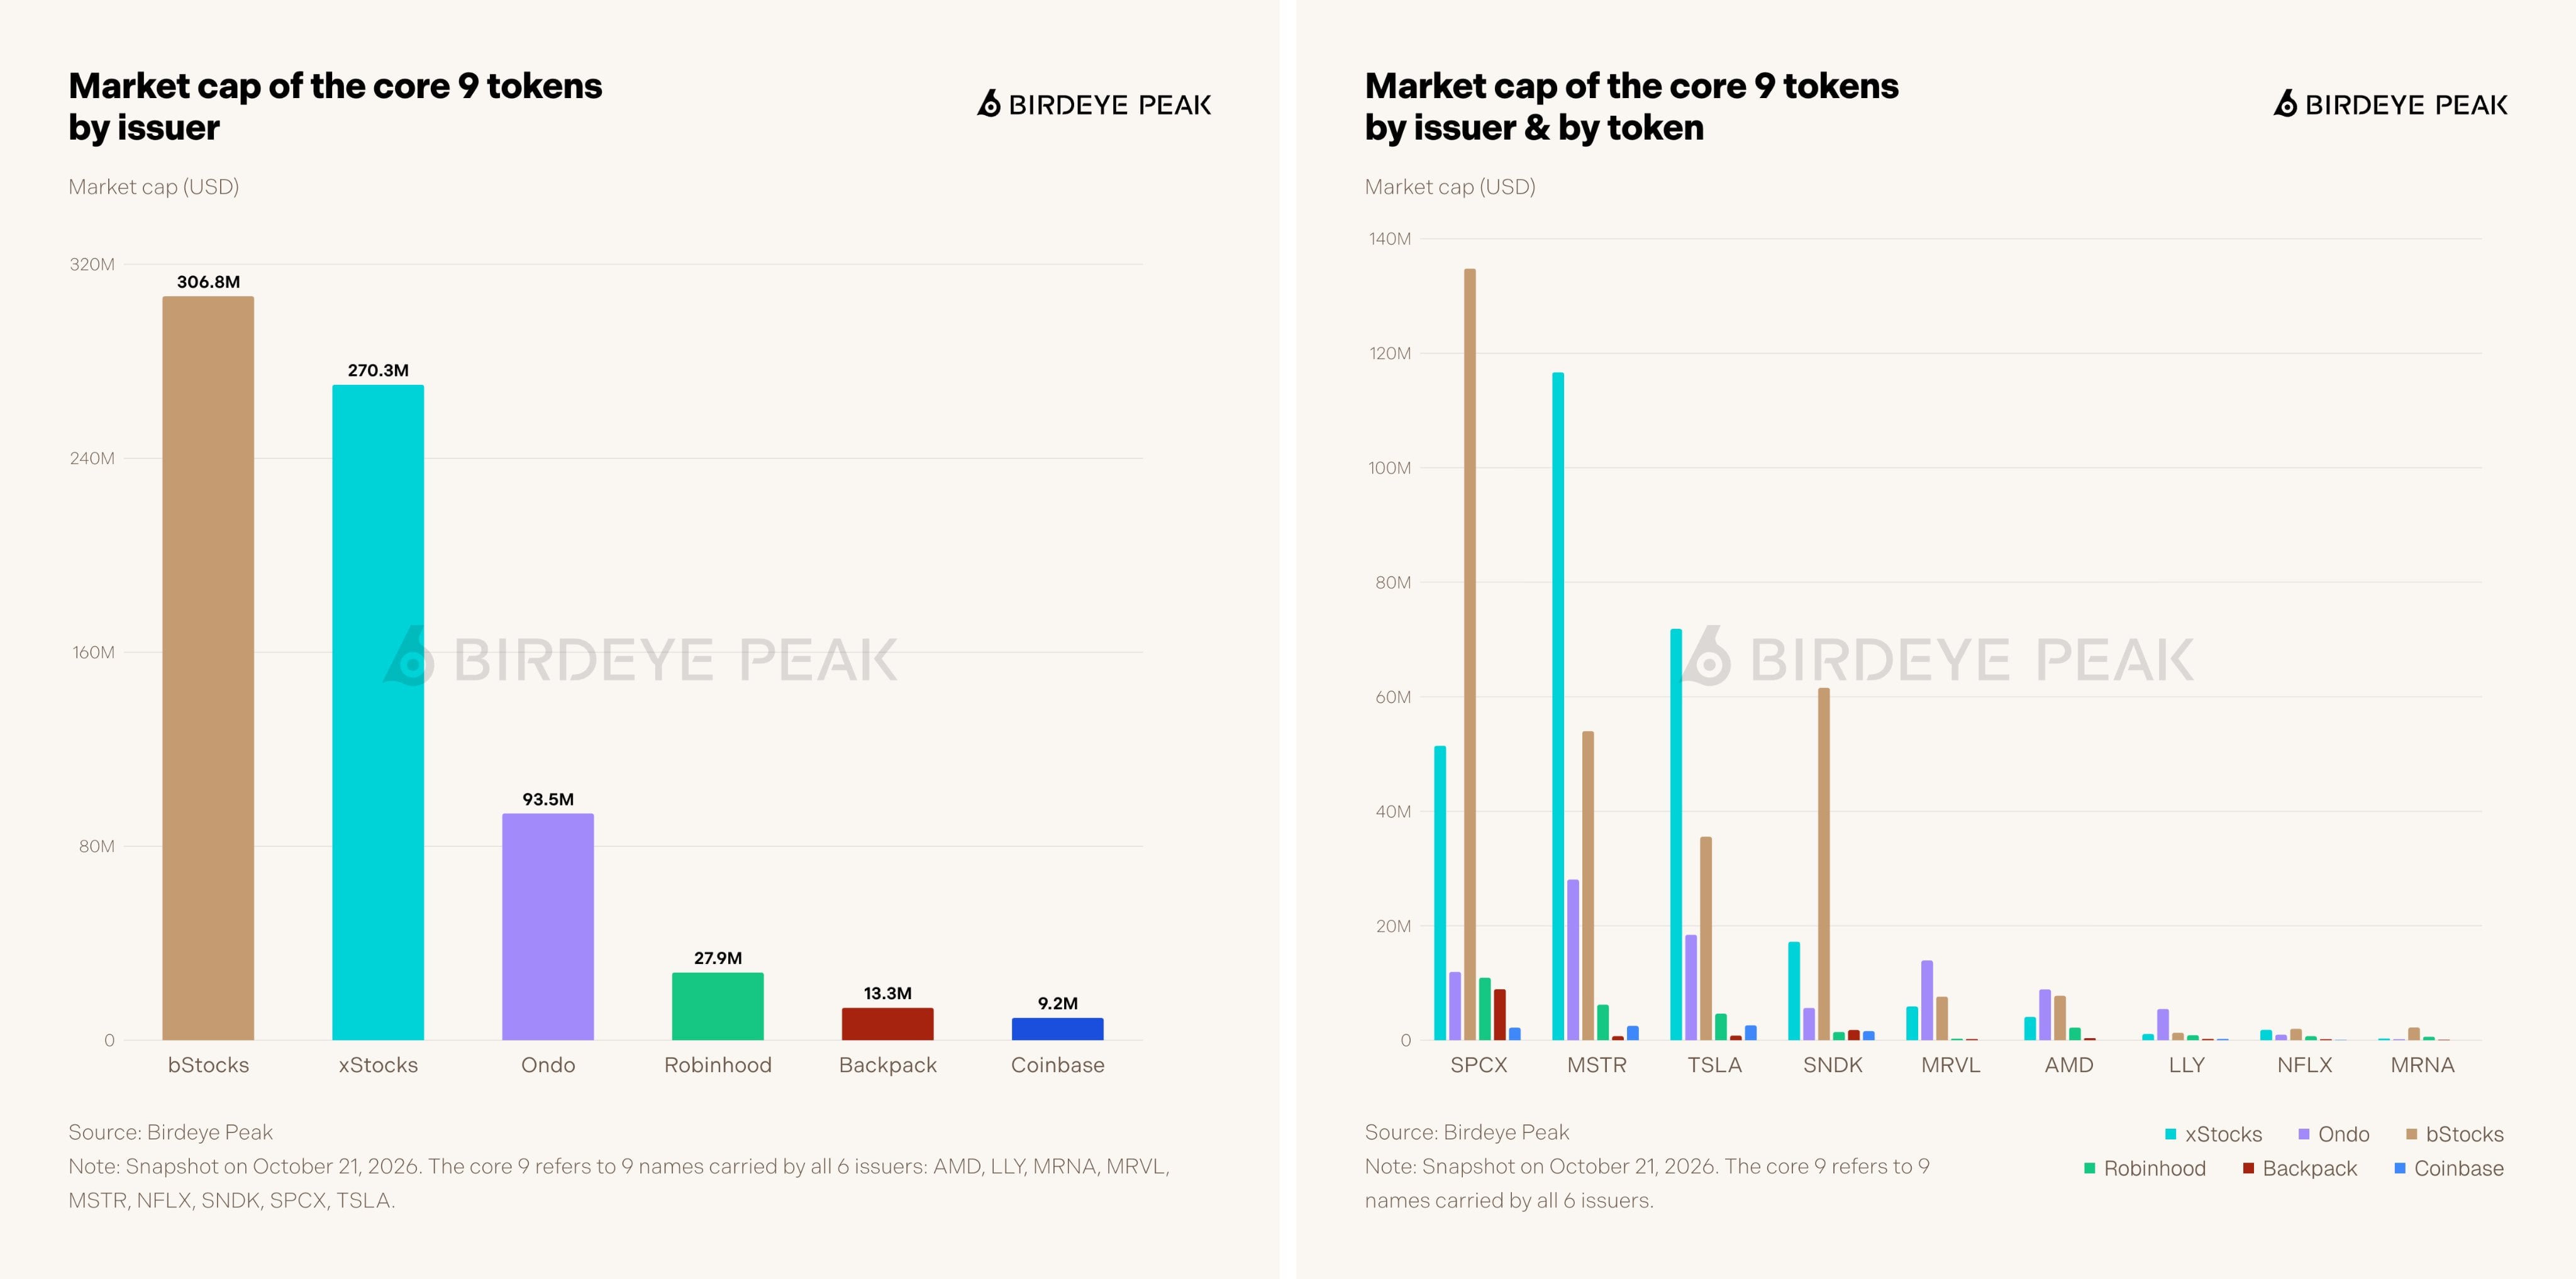
6 家发行方发行的 9 只核心代币化美股市值情况,左图按发行方汇总市值,bStocks、xStocks 体量领先;右图进一步拆分到单只标的,SPCX、MSTR、TSLA 的市值最高。
交易量排名取决于统计窗口。过去 30 天 Core9 成交量,Coinbase 7.94 亿美元略高于 Robinhood 的 7.43 亿美元;从上线至今的全周期累计交易量,Robinhood 约 31 亿美元居首,bStocks、Backpack 均约 24 亿美元。这三家只用大约四个月就达到该规模;xStocks 耗时 16 个月累计 19.7 亿美元。Core9 的绝大多数交易集中在 SPCX:占全部 Core9 成交量 54.32%,占 bStocks Core9 交易 83.82%,占 Backpack 77.69%。分个股来看龙头分散,六家里面有五家至少在一只标的上排名第一:xStocks 在 TSLA、微弱优势在 MSTR 领跑;Ondo 在 MRVL、AMD、NFLX 领跑。
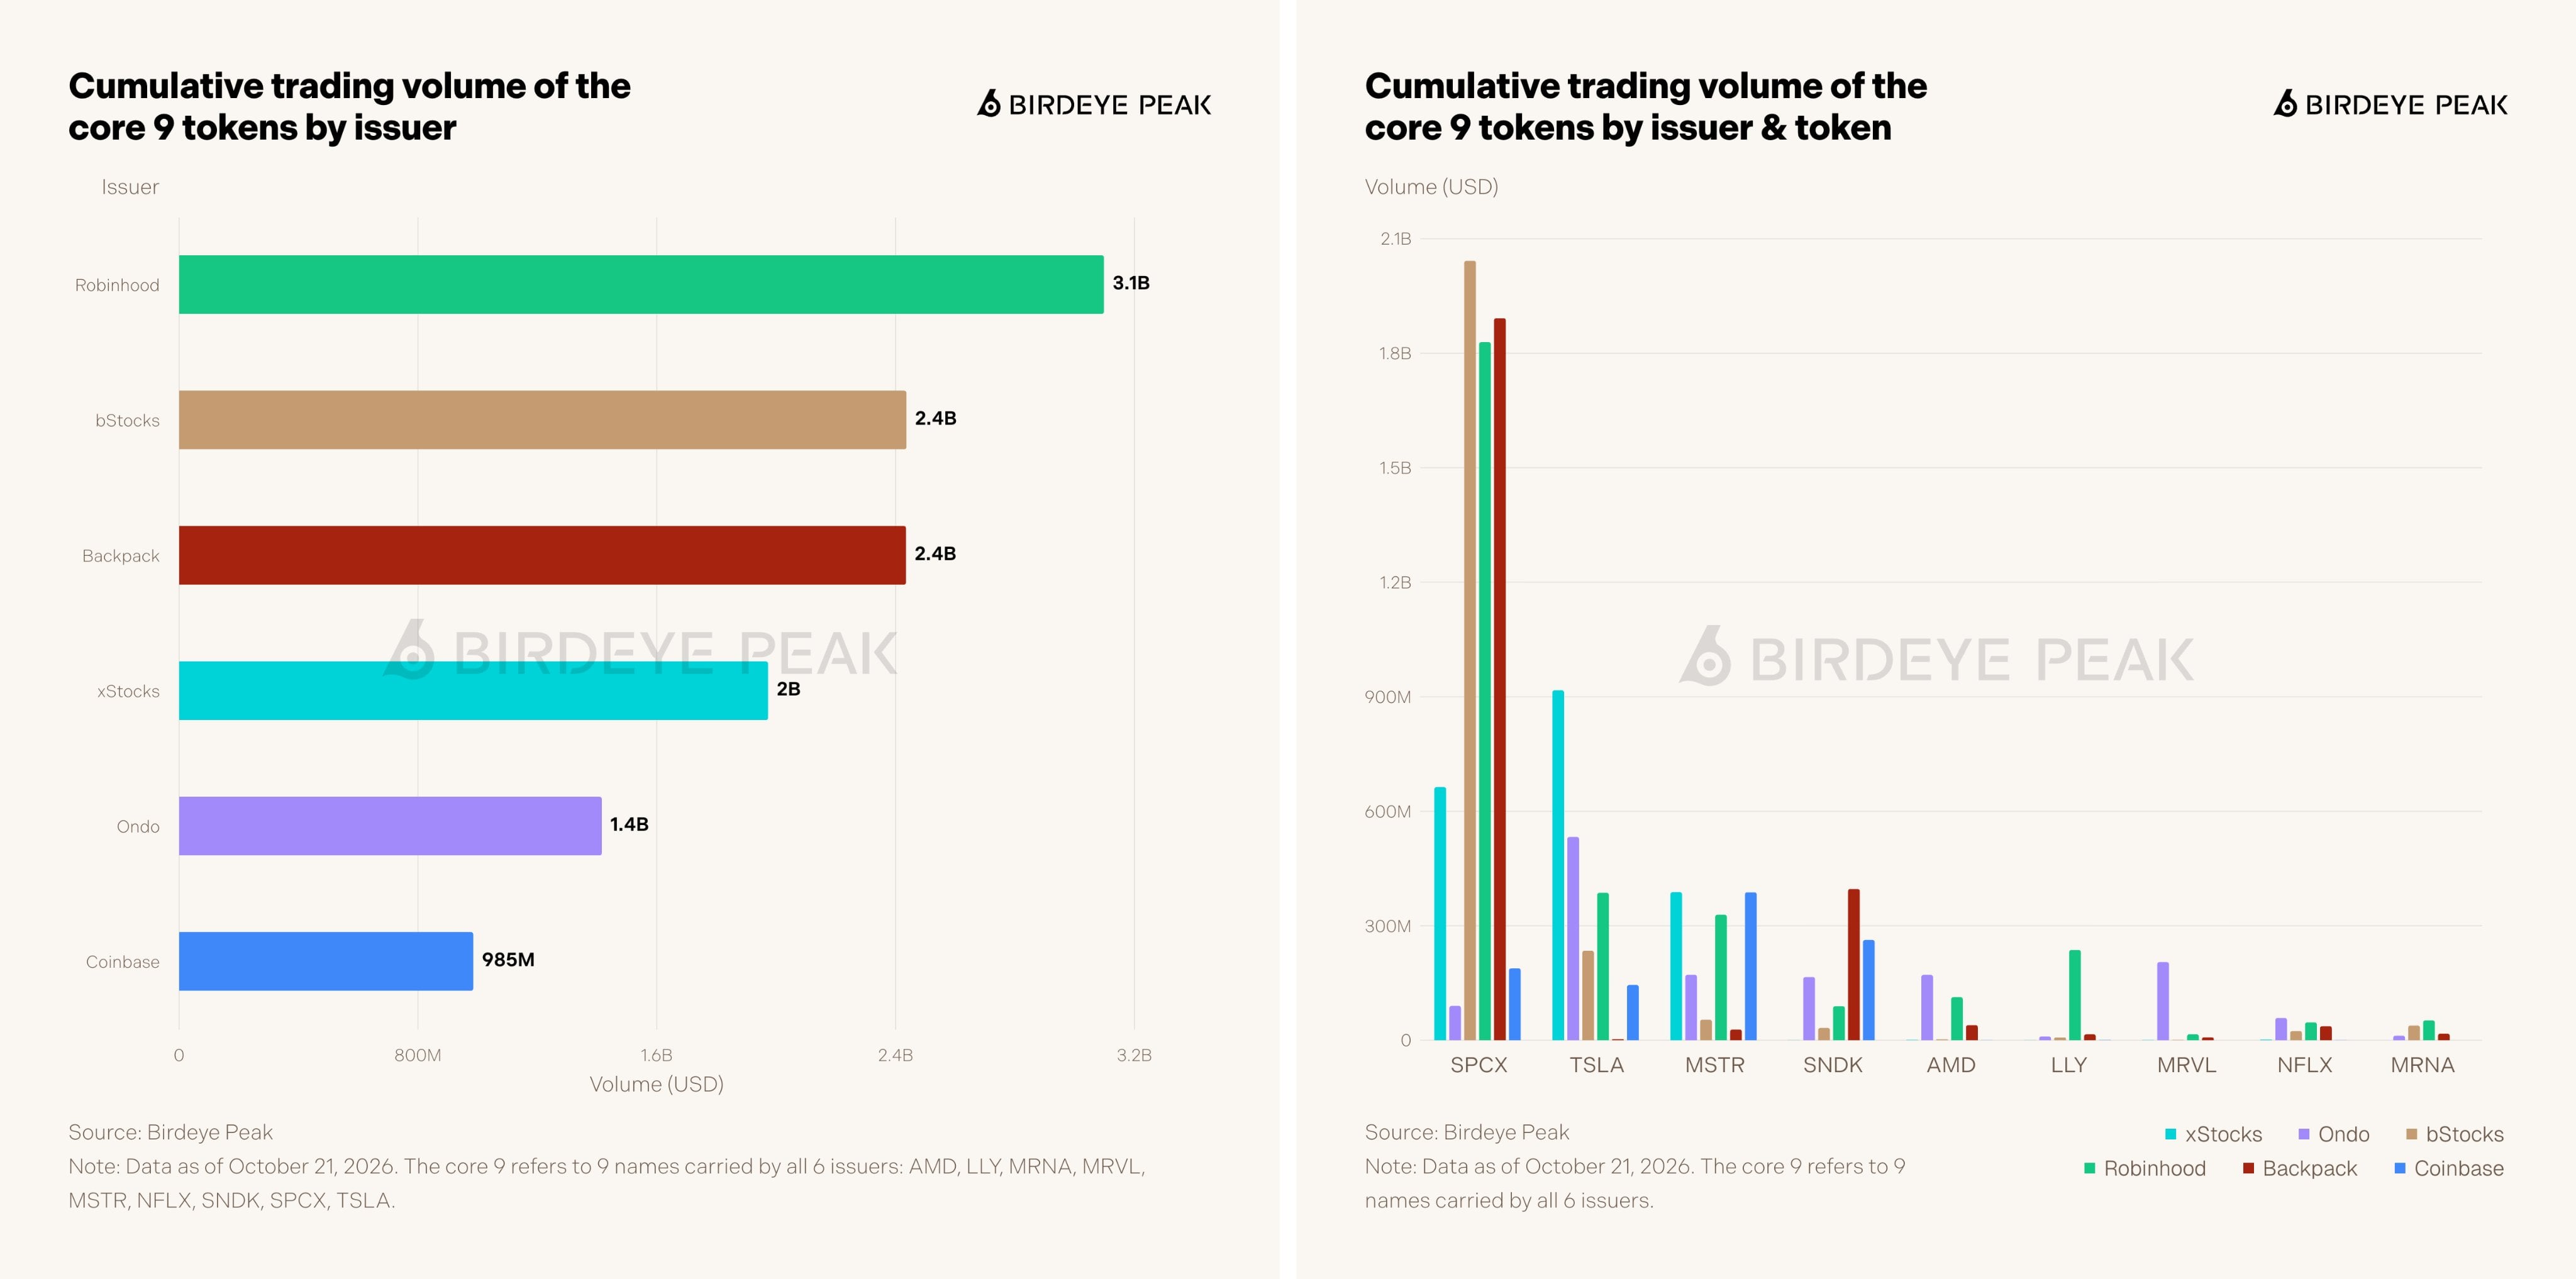
9 只核心代币化美股累计交易量,左图按发行方统计,Robinhood 累计交易量最高;右图拆分到单只标的,SPCX、TSLA 交易热度遥遥领先。
换手率可以用来判断交易场所,短期、长期窗口结论一致。过去 30 天 Core9 换手率,Coinbase 86 倍、Backpack 51 倍、Robinhood 27 倍;xStocks、bStocks、Ondo 全部低于 3 倍。看全生命周期换手率,依旧是这三家领先,但 Backpack 升至第一:Backpack 自上线以来换手率 182.43 倍;Robinhood 110.93 倍;Coinbase 106.97 倍。另外三家最高不超过 15.14 倍,哪怕 xStocks 已经运行 16 个月,而前三名仅运行 4 个月左右。 换手率高的这三家,交易主要发生在链上 DEX;xStocks、bStocks 的大量成交跑在交易所订单簿,不计入 DEX 交易量。Ondo 属于特例,它并非交易所主导模式,但 30 天换手率不足 1 次。因此换手率指标反映交易发生在哪里,不等于持有人交易意愿高低。
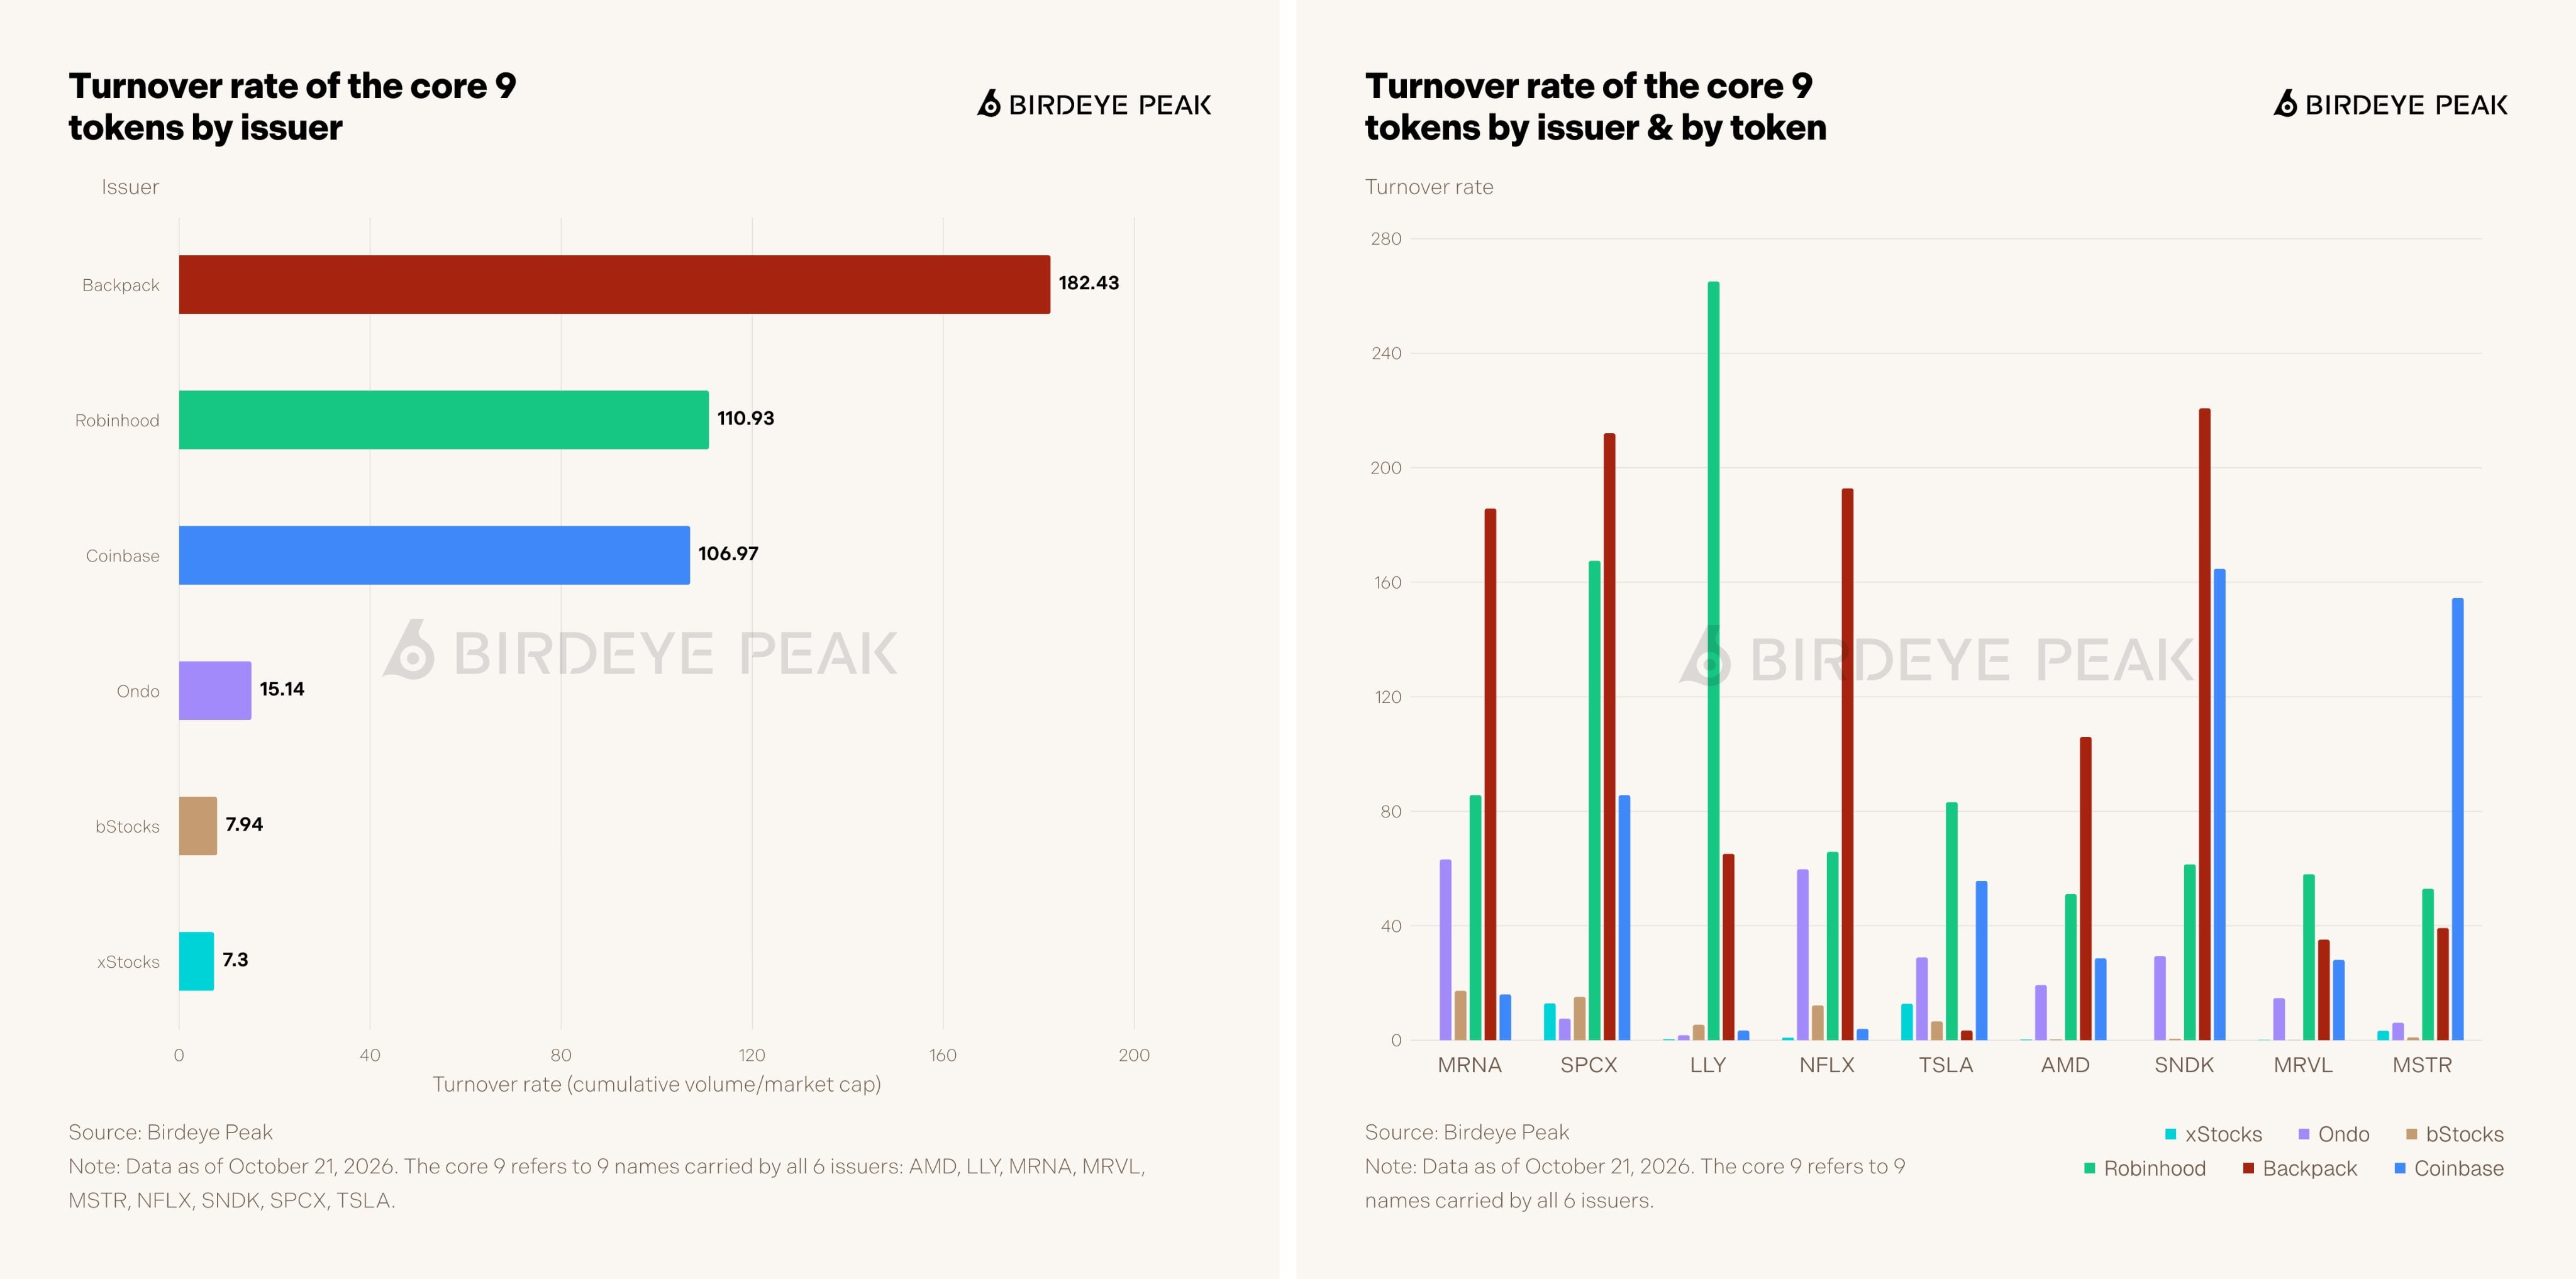
9 只核心代币化美股换手率(累计交易量 / 市值),左图按发行方看 Backpack 换手率最高,右图拆分到单标的,LLY、MSTR、MRNA 等部分标的在不同发行平台上换手活跃度差异巨大。
持有人高度集中在 SPCX。Core9 合计 113 万账户,其中 622022 户(55.06%)持有 SPCX;SPCX 同时是六家发行方内部持有量最高的 Core9 标的。SPCX 加上 TSLA,覆盖 77.51% 的 Core9 账户。
各家排名高度依附 SPCX。bStocks 在 SPCX、TSLA、MRNA 的持有人数上排名第一;但仅 SPCX 就占它 Core9 账户的 66%。剩下六只标的,Robinhood 的持有人数领先; 如果剔除 SPCX,Robinhood 的 Core9 账户总数是 bStocks 的 1.36 倍 。Backpack 对 SPCX 的依赖更高,该标的占它账户 78.30%;xStocks 持有人集中在 SPCX+TSLA,二者合计占 84.42%。上述统计包含小于 1 美元的灰尘账户。切换口径:持仓价值不低于 1 美元,每家发行方的钱包只计一次,bStocks 依旧以 71866 个钱包排名第一,Robinhood 60606 个,xStocks 52241 个。Coinbase 缩水最明显,从原始 20571 账户下降至 3214 个独立钱包。
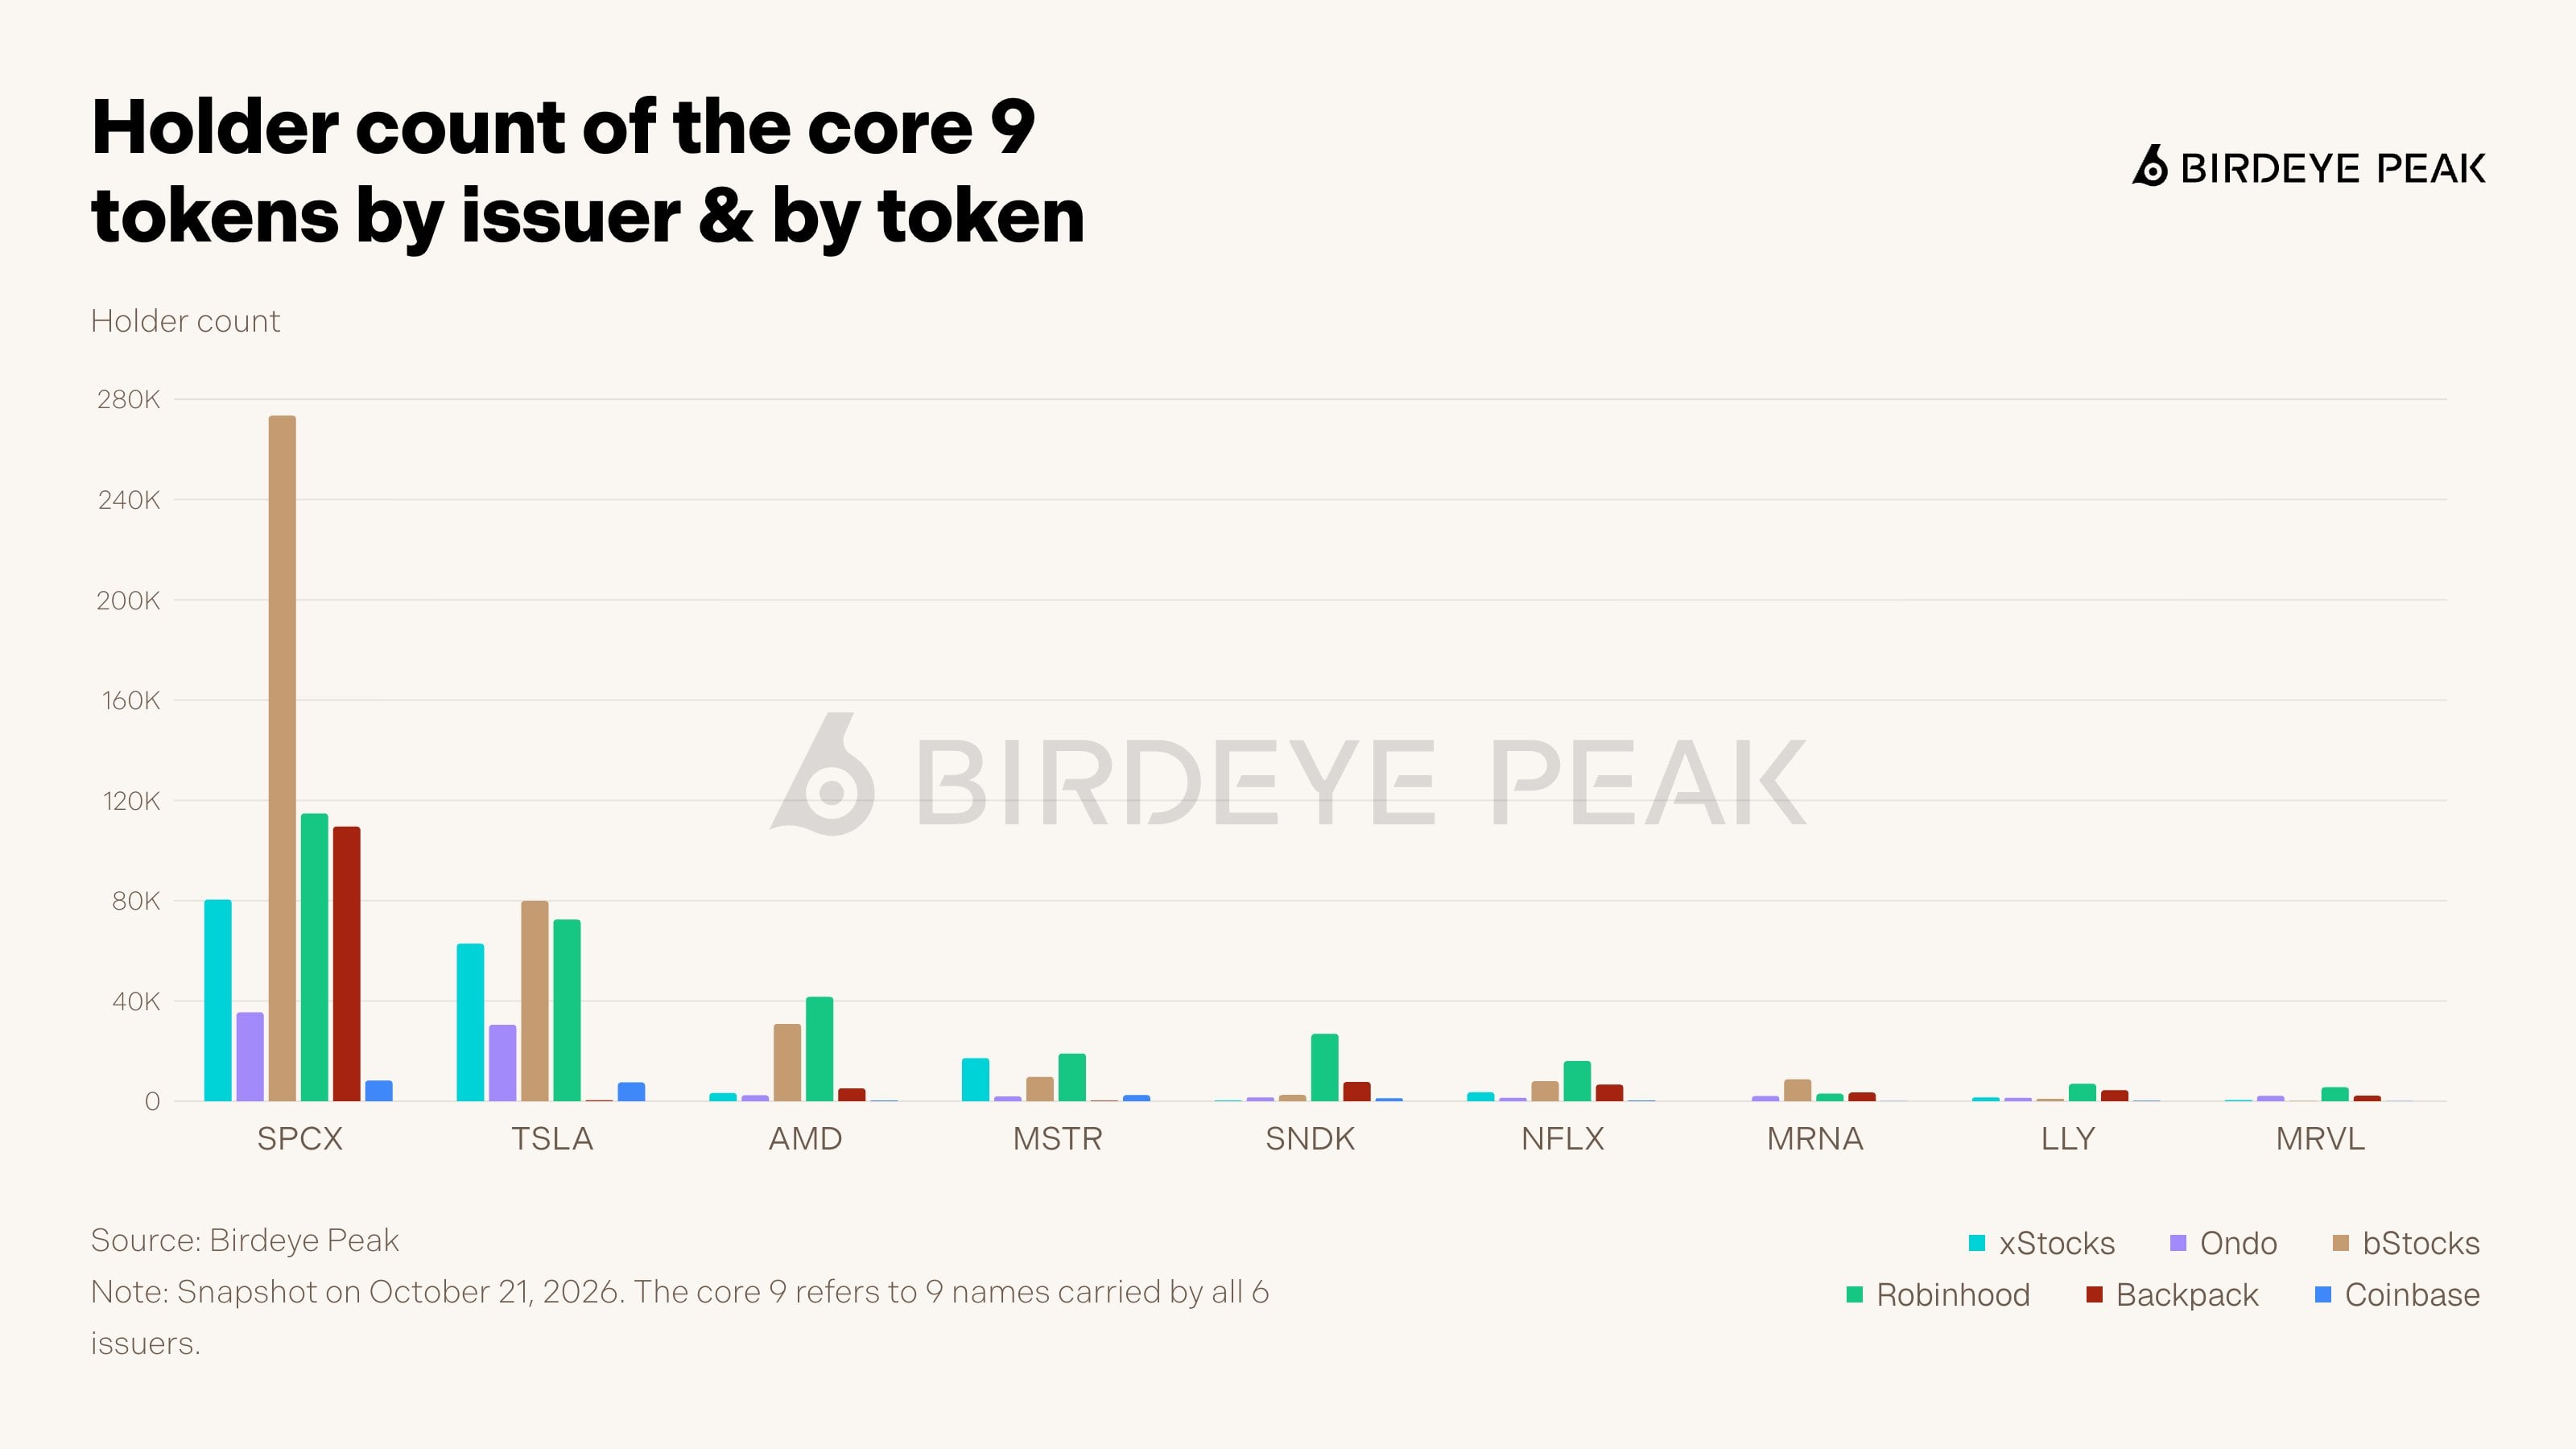
9 只核心代币化美股持仓账户数量,SPCX 持有人规模显著领先,其次是 TSLA、AMD,其余标的持有人数量偏少。
结论
2026 年第一批新玩家上线四个月之后,代币化股票赛道依旧没有绝对赢家,核心原因在于六家发行方遵循的竞争规则并不相同。五家可以划分成两大模式:
- 交易所主导模式:xStocks、bStocks :资产盘子大,但绝大多数成交发生在链下交易所订单簿;
- 链上优先模式:Robinhood、Coinbase、Backpack :底层托管资产规模不大,但代币在 DEX 上转手频率极高;
Ondo 独立模式 :资产规模可以对标交易所主导玩家,但链上成交极少,业务更偏向对接底层现实市场,负责代币铸造与赎回。
这就解释了为什么同一组 Core9 股票,六项指标会出现四家不同龙头;评判谁领先,取决于你统计的是市值、持有人,还是交易量。
报告主要数据局限:链上 DEX 数据会低估交易所主导发行方(大量交易不在 DEX 发生);原始账户统计,在剔除小额灰尘账户、去除同一钱包多代币重复计数之前,会高估所有发行方的用户规模。
一个尚待解答的问题: 两种商业模式未来会不会趋同 。如果链上优先模式的发行方能够做大实际流通盘,而不是在小体量代币内部反复换手;同时交易所主导模式发行方把更多交易迁移到 DEX,那么各类榜单的排名才会对齐。如果做不到,代币化股票市场就会变成「共用同一个证券代码名称,却是两套互相割裂的市场」。
新入局者会持续改写赛道格局。Securitize 已经在 Solana 上线代币化股票,其中四只属于 Core9 共同标的池,只是目前用户基数还很小;Backpack 近期新增 TSLA 标的也预示,各家共同上线标的集合未来有可能进一步扩大。