

原文作者:
原文来源: 华尔街见闻
网红芯片研究机构 Citrini Research 曾是 AI 硬件交易最早、最响亮的多头之一。如今, Citrini 已大幅减仓半导体,甚至持有部分空头。 这一转变背后,是他对 AI 基础设施融资结构根本性变化的判断: 当增量资金从超大规模云厂商的自有现金流切换为股权与债务市场,市场情绪本身就成了基本面的一部分。
10 月 21 日,Citrini 的创始人 James van Geelen 在 Monetary Matters 播客录制了这场对话。彼时,半导体股票刚刚经历九连跌——主持人 Jack 指出,这是自 2006 年以来最长的连跌纪录。James 的判断是:这还不足以动摇 AI 建设支出,但风险的性质已经改变。他说: "如果市场情绪急转直下,那些增量资金就会枯竭——因为这不再是一家公司花自己的钱,而是由市场决定的。"
这场对话涵盖了他为何转出半导体、做多 Meta 做空谷歌的逻辑、DeepSeek 约 80%推理毛利率的含义,以及什么信号会让他重新做多芯片。与此同时,他披露, 新药研发瓶颈是"紧缺的猴子"而非算力,真正的投资机会在临床外包,而非 AI 概念股。
巨头现金流转负,融资结构变了,情绪就能杀死基本面
理解 Citrini 为何减仓 AI 硬件,需要先理解他所说的"反身性"(reflexivity)风险——这是整个判断的核心机制。
在 AI 交易的前三到四年,超大规模云厂商用自有经营现金流为 AI 基础设施买单。 这意味着,无论市场情绪如何波动——无论是关税冲击、日元套利交易平仓,还是其他任何恐慌——只要 Meta、微软这些公司继续花钱,半导体公司的基本面就有一个"地板"托底。情绪可以压低股价,但压不垮收入。
现在这个机制已经失效,科技巨头的现金流正在快速枯竭甚至转为负数。 Citrini James 的判断是, 当前每一笔 AI 基础设施的增量投资,几乎都来自股权融资(无论是风险投资还是公开市场)或债务融资。
这意味着,AI 可以变得更有用,使用量可以继续扩张,但如果市场情绪急转直下,那些增量资金就会枯竭——因为这不再是一家公司花自己的钱,而是由市场决定的。
这就是他所说的"反身性": 情绪下行可以直接切断资金链,进而影响实际建设支出,而不仅仅是压低估值。
他进一步量化了这个压力点。支撑当前基础设施估值,需要 AI 实验室的年度经常性收入(ARR)在 2028 年底达到约 1 万亿美元。以当前约 136 亿美元的 ARR 基数计算,每个月需要新增约 500 亿美元的净新增 ARR。
如果你是靠(AI)实验室合计 ARR 达到 5000 亿美元,来支撑你对回流基建资金的假设,那么最后如果是 3000 亿,那就是灾难。
James 列出了几处拖累 ARR 的因素。
一是"消费端够用了。" 他自己用前沿模型时的感受是,日常需求被现有模型"覆盖了 99%",更强的能力很难再换来新的付费。
二是"降价没有换来等比例的用量。" 他引用 Anthropic 经济指数的推算:"任务成本降低 10%,只对应使用量增加 3%。"
按他的理解,这条数据说明 Jevons 悖论(效率提升反而推高总消耗)在短期内未必适用于 token。企业用 AI 搭好一套够用的流程之后,调用量还可能下降: 也许你在它不好用的时候,token 需求反而更多,因为你得一直修改。
三是开源份额在涨。 他提到开源模型在新增 ARR 中的份额,据他估计已从一年前的约 1%升到约 18%,买家按任务付费,只要最低能力够用: 他们不会开着战斗机去上班,他们开的是车。
他认为中美模型之间的能力差距依然存在,所以价格冲击不是他最担心的。他最看重的判断标准是:这不是 AI 有没有用、AI 会不会变得更好的问题,而是前沿支出到底是否经济。他认为短期内"白领工作"必须成为那个杀手级应用,承担未来几年的绝大部分 token 需求。
“最便宜”恰恰是周期顶部的样子
主持人指出,按盈利算,这些科技公司因为盈利大幅飙升现在看上去比 2023 年更便宜,为什么反而减仓?Citrini James 套用了周期股的规律回答说:
这就是周期,周期性行业总是在按明年预期看起来最便宜的时候见顶。
换句话说,James 认为 便宜是盈利暂时被推高造成的错觉,周期股一向如此。周期股的盈利跟着景气涨跌。景气最好的时候,公司利润冲到高点,分母变大,按"明年预期盈利"算出的市盈率就变得很低,看上去很便宜。 但这个利润是景气顶点的利润,景气一回落,盈利下滑,股价随之下跌。所以"看起来最便宜"的时刻,常常正是盈利最高、周期接近顶部的时刻。
主持人补了一个类比:没人会在石油公司盈利最丰厚、市盈率只有 14 倍时去买。
这一逻辑解释了他的调仓。他说,如果 4、5 月仍保持重仓基础设施的组合,整体"大概要跌 50%"。 而在 2023 年 9、10 月半导体经历两三个月回撤时,他并不着急找替代品,因为当时估值低,下行有限。现在不同了:
下行空间,在真正出现负面结果或负面情绪的时候,是很大的。
他把自己的操作定位为组合调整,不是看空整个 AI:他仍看好英伟达,认为更具不对称性的机会在他所说的“agentic utilities”(即真正使用 AI、受益于 AI 落地的行业)中。他还表示,目前需求仍然超过供给,问题在于未来。
做多 Meta,做空谷歌,等待重返芯片的信号
在具体持仓上,Citrini James 的逻辑同样清晰。
做多 Meta 的核心论点是 Muse(Meta 的 AI 助手产品)的潜在变现空间。 他的计算框架是:Meta 目前每用户平均收入(ARPU)约 20 美元出头,数据资产覆盖 Instagram、WhatsApp、Facebook。"如果 Muse 获得任何有意义的采用率,你可以从这些数据直接画一条线,到 2030 年 ARPU 增长 4 倍。"他表示,今年夏天已转为强烈看多,Muse 的发布印证了这一判断。
做空谷歌的逻辑则来自他对 DeepMind 人才流失的担忧。 他认为市场低估了这波人才出走的负面影响,而这恰恰发生在搜索业务仍面临结构性威胁的时间窗口。"我自己现在用 Google 搜索少多了。搜索会不会被彻底干掉?我不知道,也许不会。但风险还在,同时他们还在经历人才流失。"他表示持有止损,但目前维持"做多 Meta、做空谷歌"的配对交易。
关于何时重返半导体,他给出了明确的触发条件: 看到付费使用量的持续增长,以及 ARR 增速的二阶导数重新加速,能够真正支撑通过客户现金流来为建设融资。 如果眼下的需求其实仍被供给卡住,当前只是模型能力跃升与新产品发布之间的空档,等产品上线后用户更容易为新能力付费,那么他的担忧就不成立,基建股的这次回调反而是买入机会。
他对 CoreWeave 的判断相对温和——他认为违约概率约 60%,但并不预期真的会违约。他对 AI 周期下行路径的判断是"以呜咽而非爆炸收场":不是某家公司违约引发崩盘,而是实验室 ARR 预期从 4000 亿下修到 3600 亿,这个增量差异因为已被充分定价而向外扩散,把整个板块拖低。
对于 DeepSeek,他援引 DeepInfer(DeepSeek 内部推理框架)的数据:每天服务 155 万亿 token,每 GPU 小时收入约 38 美元,而市场上 GPU 小时的租用成本约为 5 到 8 美元,隐含推理毛利率约 80%,GPU 投资回收期约 81 天。"这意味着 token 定价可能还有进一步下行空间,尤其是在非前沿模型领域。"
用 Claude 设计蝎毒抗体:AI 压缩了什么,压缩不了什么
Citrini James 同时披露了一项罕见的实验:他的团队与 Anthropic 合作,用 Claude 在 64 小时内设计出 211 个蝎毒抗体候选分子,其中 17 个在实验室中成功结合靶点。这个结果既令人震惊,也让他得出了一个对 AI 多头并不友好的结论: AI 正在将药物设计"商品化",但真正的瓶颈在实验室里,在猴子身上,而不在算力上。
为了搞清楚 AI 在药物发现领域究竟能做什么、不能做什么,Citrini James 的团队做了一件不寻常的事:他们联系了 Anthropic 生命科学团队(Nathan Frey、Amir Chennisa 和 Steven Molina),在 Anthropic 办公室内,用其内部研究模型,花 64 小时设计蝎毒抗体。
整个过程中,Claude 调用了约 300 个子智能体,生成了 180 个设计方案,最终送检 211 个候选分子。实验室结果显示,17 个分子成功与靶点结合,其中 7 个针对墨西哥特定蝎毒 CN2,最优候选分子 CN2B1 还与一个已知中和抗体在预期区域形成竞争性结合。
"AI 生成了这些分子,其中 17 个在实验室里结合了——这相当令人震惊。"
但 James 随即给出了他认为更重要的另一面。AI 压缩的,是从想法到实验方案的时间——这个过程原本需要数月,现在只需数天。但合成、测试、获取对照数据,依然花了 39 天。"如果数据以生命的速度运转,AI 的到来并不能让培养皿里的细胞长得更快。这就是瓶颈所在。"
他估算,在整个从药物设计到临床试验的流程中,AI 大约能压缩 20%的时间,另外 80%是不可压缩的。这个判断直接指向了他的投资结论:做多实验,做多能让实验更快的公司,而不是做多 AI 药物发现概念股。
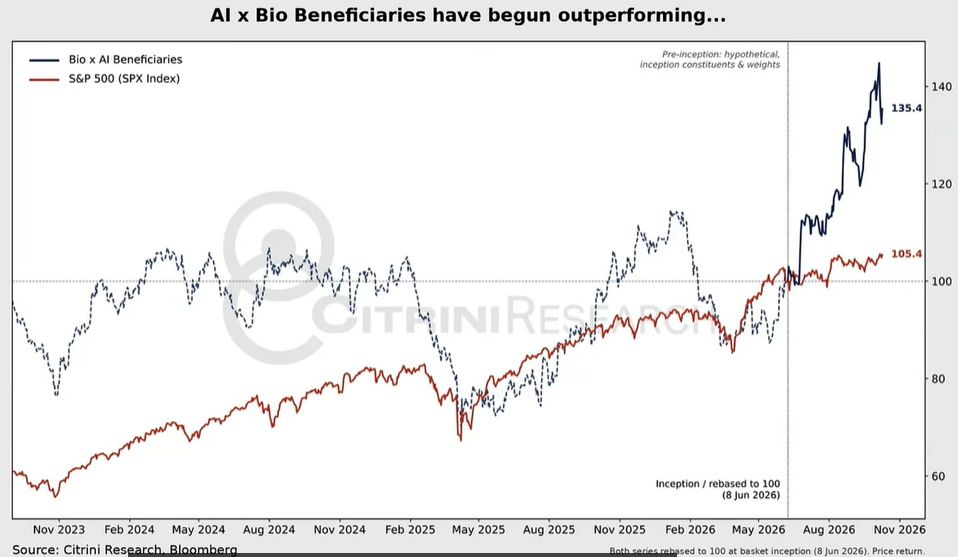
他明确点名了 Charles River Laboratories(CRL)作为最高确信度的多头标的。CRL 约 60%的收入来自早期发现与安全评估,正处于周期性复苏的低谷,且有充足产能承接新订单,每笔新合同都能直接流入利润。
他同时指出了一个市场尚未充分定价的瓶颈:猴子短缺。非人灵长类动物是临床前测试中最接近人类的不可替代资源,繁殖周期约四年,供给扩张极为困难。 "这可能是临床前测试中最重要的供给约束。"