

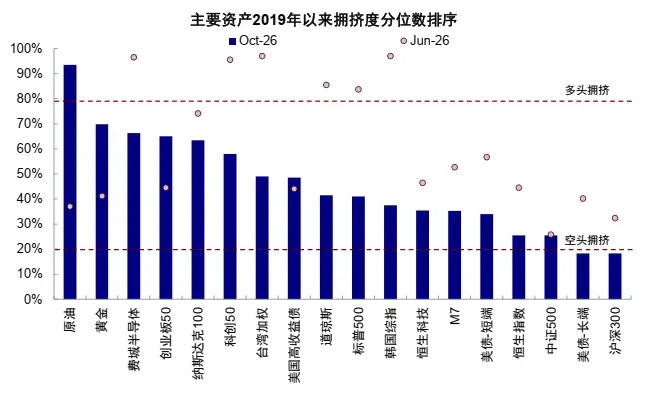
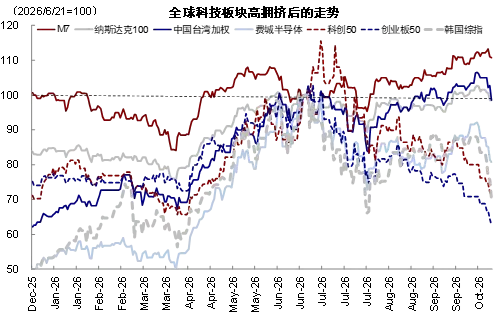
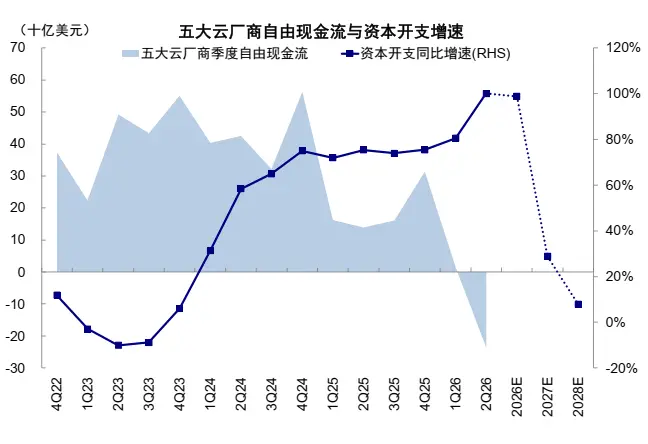
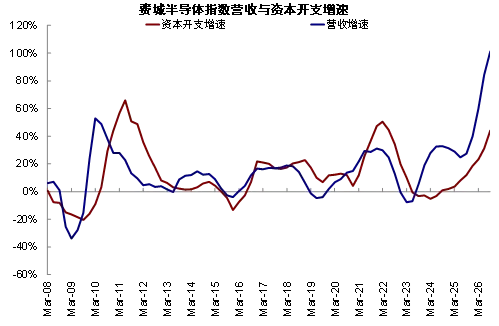
全球AI链条三季度通过大幅回调消化高拥挤后(图表1),走势开始出现明显分化。中国台湾综指、纳指一度新高,费城半导体、科创50、创业板50等上涨斜率则有所放缓,甚至完全回吐年内涨幅(图表2)。这背后,除了各市场内部宏微观环境的影响,如美债利率和A股资金面的变化,恐怕也与AI链条上不同环节供需关系的悄然变化紧密相关:市场担心代表需求的云厂商资本开支已越过增速最快的阶段(图表3),迟迟没有等到新的应用场景,而光模块、GPU、存储芯片等部分上游环节的新增供给陆续释放(图表4)。
图表1:科技方向在2026年6月份异常拥挤,但当前已经明显降温
资料来源:Bloomberg,Wind,中金公司研究部
图表2:拥挤度消化后,M7、纳指等一度新高,但是费半、创业板50等涨势明显放缓
资料来源:Wind,中金公司研究部
图表3:五大云厂商资本开支或已越过增速最快的阶段
资料来源:Factset,中金公司研究部
图表4:半导体板块与云厂商的资本开支一增一减,一升一降
资料来源:Factset,中金公司研究部
供需节奏的一快一慢、一升一降,导致前期不断扩大的供需缺口开始出现收敛迹象,量价齐升所驱动的高景气逻辑也面临新挑战,直接导致了市场从共识走向分歧。那么,本轮AI驱动的高景气究竟能持续多久?恐怕是当下全球投资者最关心的问题。
高景气,顾名思义,意味着需求处于向上通道,因此供给往往会被有意无意地忽略。但相比需求,供给也值得重视,我们认为有三个认知偏差值得重新审视。
► 其一,需求固然重要,供给也值得重视;投资者往往强调且放大一阶的需求,却容易忽视且低估二阶的供给。投资者习惯从市场空间、渗透率、客户黏性和技术迭代出发,推演未来数年的收入增长与资本回报,却容易忽略增长本身所诱发的供给响应。需求增长并不天然等同于投资回报,恰恰相反,越确定、越诱人的增长前景,越可能吸引资本进入、推动企业扩产并加剧竞争。当新增供给快于需求时,原本的紧缺可能转向过剩,价格与利润率随之回落;反之,若供给受到产能、技术或产业链瓶颈约束,即使需求增速并不进一步加快,价格和利润仍可能实现非线性增长。因此,需求打开增长空间,供给放大回报弹性。
► 其二,预测需求依赖大量不确定的长期假设,判断供给却有更多确定的参考指标。技术迭代时期,终端需求、应用落地节奏和客户付费意愿都存在较高不确定性,远期市场空间的预测往往依赖大量假设。相比之下,资本开支、在建产能、融资规模以及竞争者进入等供给指标,通常更加可观察、可验证。尤其在当前AI产业中,相比预测数年后的应用规模和商业化前景,识别已经发生或正在酝酿的供给扩张,往往有更为扎实的数据基础。与其在高度不确定的远期需求中寻找确定性,不如从相对可观测的供给变化中把握资本回报的边际变化。
► 其三,即使意识到供给的重要性,也容易简单地把供给扩张与回报下降划等号。供给扩张固然可能打破原有平衡,但扩产并不必然导致过剩,高投资也未必意味着低回报,关键在于行业竞争格局:在竞争分散的市场中,企业各自理性的扩产决策,可能累积为行业层面的非理性投资;而在集中度较高的市场中,企业往往更能考虑自身扩产对行业供给和价格的影响,新增投资也可能更多反映技术升级、效率改善或龙头份额扩张,而非无序竞争。因此,真正值得警惕的,并非供给扩张本身,而是缺乏供给纪律的扩张;决定回报的,不仅是供给扩张的规模,还有供给扩张所处的竞争格局。
基于上述考虑,本文不再重复讨论已汗牛充栋的AI需求前景与市场空间,而是转向容易被忽视的供给侧,从这一视角重新审视当前高景气的形成机制与持续性,为投资者提供判断依据。
本文中,1)我们首先识别中、美、韩等主要市场的景气方向,判断本轮增长究竟有多强劲;2)其次从供需视角解释强劲增长的形成机制;3)随后,从投资强度和新增融资两个维度,判断供给扩张的强度;4)再者,引入竞争格局,通过历史数据与实证检验辨析不同竞争格局下供给扩张的经济后果;5)最后,将这一框架应用于当前,判断哪些行业的高增难以持续,哪些行业的回报仍有改善空间。
判断本轮高景气能否经受住供给扩张的考验,首先需要定义景气以及识别当前景气度有多强劲。
如何定义景气度?低基数可以制造高增长,却未必意味着经营明显改善;同样20%的盈利增长,对稳定的消费企业可能是明显的变化,对周期企业却可能只是正常波动。单看同比数字,容易把基数效应当成成长或者景气。另一方面,不同行业的盈利波动也存在明显差异,即使剔除基数效应后的高增长也不必然意味着该行业进入景气区间。
为此,本文引入标准化未预期盈利(SUE,Standardized Unexpected Earnings),以企业当期盈利增速与历史均值之差,除以历史盈利增速的标准差,衡量盈利增长偏离历史常态的程度:
SUEᵢ,ₜ=[ΔEᵢ,ₜ-mean(ΔEᵢ)]/std(ΔEᵢ,ₜ₋ₖ),
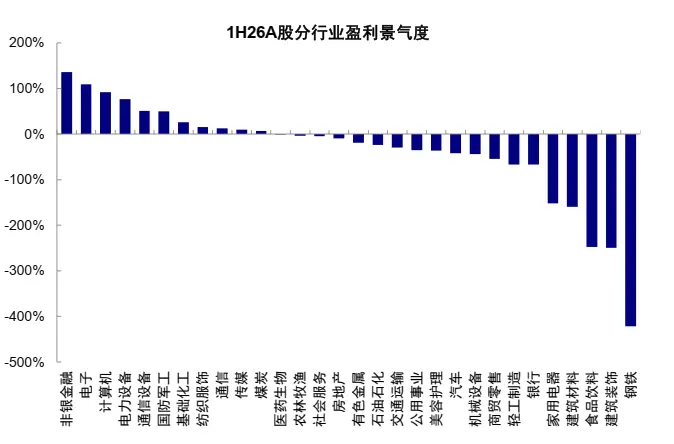
其中,ΔE为季度盈利同比增速。它有助于减少基数差异的干扰,也能够增加不同行业盈利增速的可比性。SUE越高,说明当期盈利增速相对于历史常态越强,SUE大于0,意味着盈利增速超过历史均值;SUE大于1,则意味着盈利增速超过历史均值加一倍标准差,反映出偏强的盈利景气。本文将SUE大于1的行业定义为高景气行业。
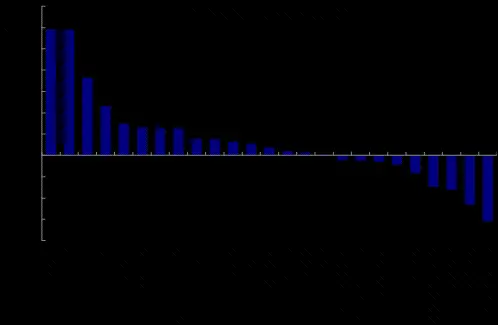
我们测算显示,当前高景气行业大多属于AI产业链,例如美股的电气设备、半导体及设备、电子和软件(图表5),以及A股的电子等板块(图表6)。此外,A股的非银金融也具有较高的景气度。
图表5:2026年上半年,美股的电气设备、半导体等行业盈利景气度较高
资料来源:Factset,中金公司研究部
图表6:2026年上半年,A股的电子、计算机、电力设备等行业盈利景气度较高
资料来源:Wind,中金公司研究部
景气之所以向上,是因为需求前景打开空间,也因为供给约束放大了回报弹性。以本轮AI为例,
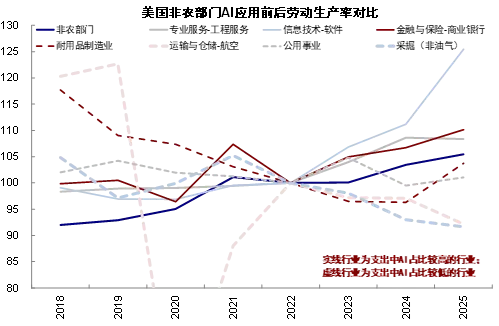
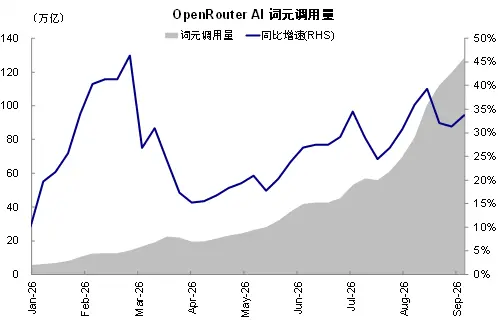
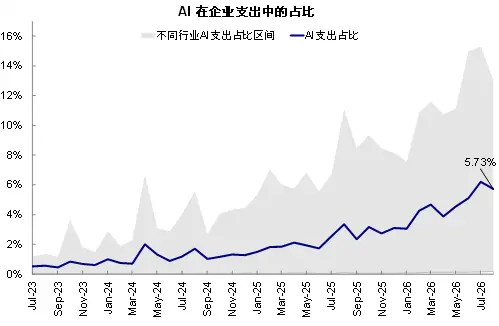
► 一方面,AI需求扩张的核心驱动因素来自大模型能力持续迭代后带来的劳动生产率明显提升。Anthropic测算,AI辅助可使部分任务完成时间平均缩短80%,大模型应用场景日益丰富,美国非农部门整体的劳动生产率明显提升,其中,AI投入较多的行业如信息技术、金融保险的劳动生产率改善尤为明显(图表7)。生产效率的提升驱动词元调用量持续高速增长(图表8),云厂商算力投入不断加码,AI算力、基础设施等相关环节需求快速扩张。从更长期看,当前AI在企业支出中的占比以及个人付费绝对额都处于较低水平(图表9),AI或仍处于应用的早期阶段,无论是模型训练、推理,还是未来更多应用落地,都意味着较大的潜在市场空间。AI需求的快速增长,决定了相关产业链的扩张空间。
► 另一方面,供给约束进一步放大了需求增长所带来的盈利弹性。当行业存在较多闲置产能时,新增需求主要可以通过提高产量得到满足,价格反应通常较温和;随着产能利用率逐步接近上限,企业短期增产空间收窄,新增需求越来越难以通过数量扩张消化,更多转化为价格上涨。此时供给曲线逐渐变陡,同样幅度的需求增长会对应更大的价格变化[1],行业也从相对线性的“量增”逐步转向“量价齐升”。价格的非线性上涨,会进一步放大利润弹性。增加产量通常需要追加原料、人工等投入,新增收入须扣除相应成本才能形成利润;在销量与单位成本不变的条件下,价格上涨带来的收入增量则直接转化为利润。因此,同等规模的收入增长,由涨价带来的利润增量通常高于由销量增长带来的利润增量,且原有利润率越低,这种放大作用越明显。
图表7:美国非农部门劳动生产率有所提升,AI投入较高的行业改善更为明显
资料来源:Fred,中金公司研究部
图表8:AI词元调用量保持高速增长
资料来源:OpenRouter,中金公司研究部
图表9:AI支出占企业投入(剔除薪酬)比重从2023年的0.5%升到2026年的5.7%
资料来源:Ramp,中金公司研究部
这一机制在产业链的瓶颈环节尤为突出。在各环节相互配套、短期难以替代的生产体系中,整体产出受制于供给最为紧缺的环节(“木桶理论”或列昂惕夫生产函数)。即使其他环节产能充足,关键零部件的供应不足仍会限制下游生产,使新增需求集中于瓶颈环节,推升其价格与利润,这正是我们此前报告《AI时代与人口变局猜想》中提到的列昂惕夫式互补生产关系所揭示的瓶颈效应:决定产业链扩张能力的,并非各环节产能的简单加总,而是关键环节能否提供足够的配套供给。
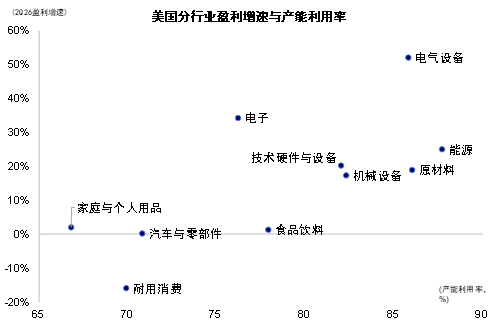
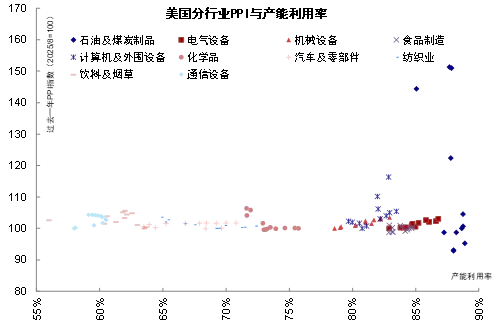
因此,本轮AI产业景气强劲上行实际上包含两层力量:需求扩张提供了盈利增长的基础,供给约束则进一步放大了价格与利润弹性。强劲的AI需求首先推动销量扩张,当需求进一步触及供给约束后,价格和利润率开始同步上升,使盈利增长快于收入增长,部分行业由此出现明显高于历史常态的标准化未预期盈利(SUE)。我们测算显示,美股的电子、电气设备等SUE较高的行业,同时也呈现出高产能利用率、产品价格涨幅突出的特征(图表10,图表11)。这些行业异常强劲的盈利表现并非单纯来自需求高增长,而是强需求与紧供给共同作用的结果。
图表10:产能利用率较高的行业也是盈利增速较快的行业
资料来源:Factset,BEA,中金公司研究部
图表11:高产能利用率下易发生大幅非线性的价格上涨
资料来源:Haver,中金公司研究部
需求增长触及产能约束后,价格非线性上涨会放大利润弹性和资本回报。但这种高景气能否持续,取决于高回报引发的供给扩张对产能约束的影响。
那如何识别并判断供给扩张的强度?参考Hoberg and Phillips(2010)的研究思路,我们从相对投资强度和新增融资两个维度刻画供给扩张的强度:1)首先,引入相对投资强度,为当前供给扩张找到一个合理的参考系,判断实际扩产是否已经偏离正常水平;2)其次,考察尚未发生的未来投资,判断企业是否已经获得继续扩产所需的新增融资。
1)当前投资是否已偏离正常?确定“合理投资水平”
高景气行业资本开支增加本身并不意味着供给压力增加。需求前景改善、盈利能力上升、融资条件宽松,都会使更高的投资成为理性选择。因此,判断供给压力的关键,不是资本开支的绝对高低,而是实际投资相对于经营条件所隐含的“合理投资水平”的偏离程度。本文参考 Hoberg and Phillips(2010)的方法,以 Tobin’s Q、ROE、杠杆率、盈利波动、分红、企业年龄和规模等因素估计企业在给定经营条件下的正常投资强度[2],建立投资强度的参考基准。再以实际投资强度与模型预测值之差定义相对投资强度(Relative Investment,RI),具体来看:
► 投资前景采用Tobin’s Q衡量,正向拉动投资强度。其理论含义是资本的市场价值与重置成本之比,当市场价值高于重置成本,且新增资本能够获得类似回报时,企业便有动力扩产。因此Q值能间接反映市场对投资前景的判断。测算时,Tobin’s Q采用滞后一期数值,避免引入未知信息;
► 资金条件用ROE和杠杆率表征,两者对投资强度作用方向相反。投资不仅取决于项目是否值得投入,也取决于企业是否有相应的资金支出和杠杆空间。ROE刻画企业的盈利能力,正向驱动投资强度。杠杆一方面限制了公司的融资空间,另一方面也有债务悬置效应(debt overhang),当企业已有较重债务负担时,新项目的部分收益可能首先流入债权人,从而削弱股东追加投资的动力;
► 盈利波动刻画投资不确定性。理论上,面对投资回报率接近的项目,如果盈利波动越大,不确定性也越大,而厂房、设备等投入难以撤回,因此,理性企业可能选择等待,以获得更多信息再做决策。实证显示,该指标与投资强度的关系不明确;
► 资本更新需求以分红、企业年龄和规模作为代理,往往与投资强度负相关。分红的企业,通常处于产业生命周期的中后期,大规模资本开支的意愿不足。不同年龄、规模的企业的资本更新替换需求存在较大差异,企业年龄越大、规模越大,资本开支强度可能越弱。
“合理投资强度”也会部分反映需求端的信息。尽管模型中没有直接采用订单、收入增速等需求端自变量,但是Tobin’s Q值、ROE等变量,部分反映了需求前景、收入增速的变化。但一些信息如最新订单或尚未兑现的技术机会,尚待补充验证。
我们对包括油气(美国)、建材(美国)、有色金属(美国)、半导体设备(美国、中国)、数字芯片设计(美国、中国)、半导体代工(全球)、存储(全球)、光模块(美国、中国)、PCB(美国、中国)、电网设备(中国)和输配电(美国)等产业链环节做了拟合,除了中国数字芯片设计、光模块和电网设备外,R²都在0.4以上,说明了模型的可行性和解释力,而解释力较低的个别板块可能与上述行业发展时间短、技术迭代快等结构性变化有关。
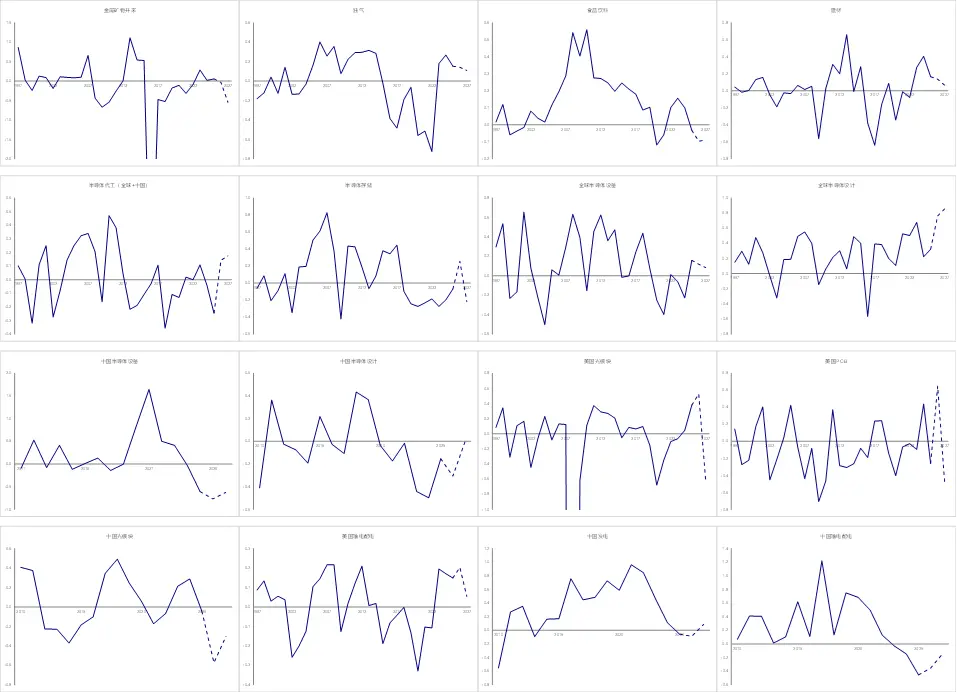
我们测算显示(图表12),2026年,相对投资强度RI较高的行业包括全球半导体存储、全球半导体代工、美国建材、美国PCB、美国光模块等行业,其投资强度都明显高于“合理水平”。需要说明的是,高RI并不能直接作为过度投资和更激进扩产的依据,也可能来自模型尚未捕捉的新订单、新技术和产业升级,要结合竞争格局等维度的信息给出进一步判断。
图表12:景气板块相对投资强度(RI)历史走势
资料来源:Factset,Wind,中金公司研究部 注释:选取1997~2025年数据作为统计样本
2)未来投资会有多大?观察新增融资
采用新增融资观察未来扩产概率。相对投资强度回答的是“当前投资相对于合理水平的偏离”,但真正决定未来供给的,是下一阶段是否有能力继续增加投资,因此,我们进一步引入新增融资(New Financing),观察资本是否仍在向行业流入。
我们将新增融资定义为净股权融资与净债务融资之和占总资产的比例。融资并不等同于未来资本开支,但它为后续扩产提供了必要的资金条件。新增融资增加,意味着企业获得了更多外部资金,扩产有了进一步推进的条件。如果RI已经处于高位,同时企业仍在持续获得大量外部融资,意味着行业不仅已经进行了较强扩产,未来进一步增加投资的条件也在形成,就需要警惕资本是否正在支持新一轮供给扩张;反之,如果RI较高但新增融资明显回落,则当前高投资未必会继续加速。
我们测算显示,2026年,各行业新增融资强度相对克制,超过50%分位数的仅有全球半导体代工和美国半导体设备,两者处于历史68%分位数;美国光模块、美国建材、全球半导体存储、全球数字芯片等行业的融资强度处于较低分位数。因此综合来看,投资强度大且融资强度也大的行业只有全球半导体代工。
高强度的供给扩张既有可能打破原有的供需平衡,导致供给压力增加;也有可能满足高速增长的需求或者技术升级迭代的要求,因此高投资未必意味着低回报,关键还在于行业竞争格局。
1)不同竞争格局下供给扩张的经济含义
行业较为分散时,单个企业的理性可能转化为行业层面的非理性。每家企业都可能看到涨价和高利润,也都希望扩大份额。但一家企业增加产能,会影响其他企业未来的售价与回报。若大家都按眼前的紧缺安排投资,却低估了竞争者同步扩产的规模,单个企业看似合理的决策,就可能累积成全行业的供过于求。因此,中低集中度的行业中,高强度的相对投资可能是业绩下滑的信号。
行业集中度较高,高投资强度却有可能增厚企业的垄断利润。在行业集中度较高的市场中,企业更容易认识到自身扩产对行业供给和价格的影响,投资决策也更可能考虑这种影响,非理性的投资也更容易被纠正。因此,高集中度的行业高相对投资和新增融资可能意味着技术升级、需求爆发等冲击下变量历史关系的变化,高相对投资或意味着业绩的向好。
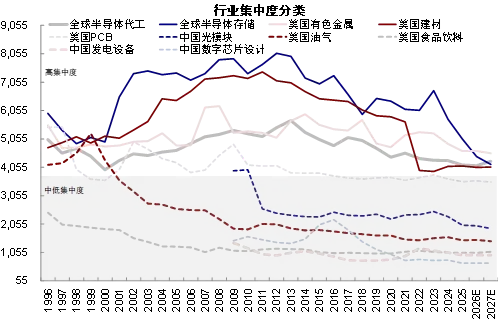
就此,本文进一步引入行业收入集中度(HHI),刻画竞争格局及潜在的供给纪律。该指标为行业内各成分公司收入份额的平方和。HHI越高,收入更多集中于少数头部企业,供给决策相对集中;HHI越低,行业参与者较为分散,在景气上行阶段更容易出现多家企业同步扩产,进而加大供给集中释放的风险。
我们测算显示,美股有色金属、全球半导体存储、全球半导体代工、美股建材等行业收入集中度较高,而中国数字芯片设计、美国油气、中国半导体设备等行业相对分散(图表13)。当然,实际结果受限于数据可得性。
图表13:景气板块竞争格局
资料来源:Factset,中金公司研究部
2)实证检验:高集中度下的扩产意味着高回报与高景气
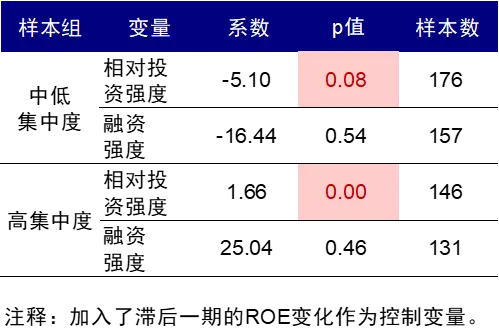
接下来,我们进一步实证检验相对投资强度、新增融资和竞争格局三者对资本回报的效果。为降低HHI统计误差的影响,我们将HHI大于等于4000划为高集中度组,其余划为中低集中度组,同时加入滞后一期的ROE变化作为控制变量,考察当期相对投资强度和融资强度与下一期ROE变化的关系。结果显示:
► 投资能否转化为持续回报与竞争格局有显著关系。中低集中度组中,相对投资强度与下一期ROE变化呈负向关系;高集中度组中,这一关系则转为正相关,两者统计上均显著。这意味着,投资偏离正常水平越远,竞争分散行业回报越下降,而高集中度行业反而迎来回报改善。
► 融资强度也与下一期ROE变化正相关,但统计上不显著,尚不足以确认稳定的预测作用。可能的原因是融资强度同时包含股权与债务融资,理论上对资本回报的影响可能是双重的:既有杠杆、回购或者高ROIC的新项目对投资回报率的增厚,也有财务成本与股本摊薄对资本回报的侵蚀,需要进一步拆分检验。
景气度与回报变化并非完全同步,即使新增供给释放后行业利润仍保持增长,其增速也可能逐步由异常高位回归历史常态,表现为SUE下降,而ROE未必同步回落。因此,本文进一步区分供给对资本回报ROE与盈利景气SUE的影响,增加SUE作为被解释变量,考察相对投资强度和新增融资是否改变未来的盈利景气度。结果显示:
► 相对投资强度会因为竞争格局的不同,对景气度产生截然相反的影响。中低集中度组中,相对投资强度与下一期SUE变化呈负向关系;高集中度组中,这一关系则为正,这与ROE回归的方向一致,说明在竞争分散行业中,投资偏离正常水平越远,盈利景气越可能由异常高位回落;而在集中度较高的行业中,高投资下盈利景气反而获得支撑。
► 融资强度与SUE在中低集中度组中显著正相关,高集中度组则依然不显著。中低集中度组中融资强度与景气度的正相关似乎与上文提到的供给扩张削弱景气的逻辑相悖,但很可能反映了两方面问题,其一,行业格局分散、竞争充分的企业通常面临较强的融资约束。企业内生的现金创造能力偏弱,研发、销售和产能建设,更多会依赖外部股权和债券融资。而只有景气度较高时,才更容易获得外部融资。同时,从融资到产能释放存在时滞,其对资本回报和景气度的侵蚀未必在下一期立刻显现。而高集中度行业中,融资强度对未来SUE的影响并不显著,则可能与企业面临的融资约束较弱有关。在这些行业中,头部企业具有较强的内部现金创造能力,对外融资依赖度低,不需要等到获取外部融资后才开始加大研发或者资本扩张。因此,新增融资强度可能不是一个纯粹的景气度改善信号。
总结而言,对于竞争格局分散、而投资和融资偏高的行业,要警惕景气和回报高位回落的风险;行业集中度高的行业,高投资则可能带来更高的回报与景气度。
图表14:影响ROE的供给侧核心变量
资料来源:Wind,中金公司研究部
注释:选取1997~2025年数据作为统计样本
3)历史经验:互联网泡沫中的供给扩张与资本回报
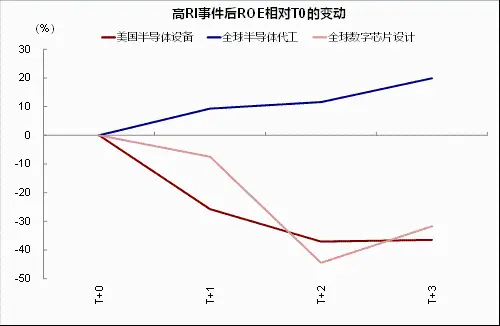
互联网泡沫的经验也为“竞争格局改变投资扩张含义”提供了一个直观案例。1990年代末科技景气快速上行,资本开支明显增加。但在同样的投资强度下,不同行业结局却截然不同,背后起关键作用的正是竞争格局(图表15)。
► 在竞争分散的行业中,高投资往往伴随资本回报明显下降,如当时的半导体设备。美国半导体设备行业1998年的RI达到0.535,处于历史89.7%分位;随后至2001年,ROE累计下降28.0个百分点。美国PCB行业也呈现类似特征:2000年RI达到0.324,同样位于历史89.7%分位,一年后ROE下降63.2个百分点。两个行业集中度都较低,当竞争者同步增加供给后,企业层面的合理投资更容易累积为行业层面的供给压力。
► 高集中度行业则呈现不同结果,如半导体代工。全球半导体代工行业2001年HHI达到4289,属于高集中度行业;当年RI为0.250,同样处于自身历史82.8%的较高分位,但一年后ROE反而提高7.5个百分点。也就是说,在供给决策更加集中的行业中,投资明显高于历史正常水平,也未必演化为无序扩产和供过于求。
图表15:互联网泡沫时期,高集中度的半导体代工行业与其他高投资强度行业的ROE走势分化
资料来源:Factset,中金公司研究部
上文的分析告诉我们,供给强度对资本回报与景气度都有较好解释度和领先一年的预测效果,方向取决于行业竞争格局,新增融资的独立预测作用有限。因此在判断未来前景中,我们首先识别竞争格局,再以相对投资强度作为主要信号,判断回报变化方向。
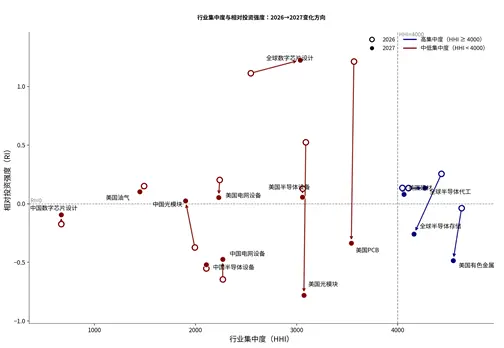
► 未来两年竞争格局的变化。2026年集中度较高的行业为美国金属矿物开采、全球半导体存储、全球半导体代工、美国建材;相对分散的行业为中国数字芯片设计、美国油气、中国半导体设备等。对于2027年,我们根据收入预期的占比估算显示行业竞争格局没有根本性变化,但集中度下降较明显的行业主要包括全球半导体存储、美国金属矿物开采、美国油气、美国 PCB;集中度上升较明显的行业主要包括全球半导体代工、全球数字芯片设计和中国光模块。
► 未来两年投资强度的变化(图表16)。为消除行业自身波动不同造成的不可比,本文统一采用相对投资强度在本行业历史序列中的分位数,2026年和2027年数据均为市场一致预期。
1) 2026年,我们基于市场一致预期测算,相对投资强度较高的行业为:高集中度组里的全球半导体存储、全球半导体代工和美国建材,以及中低集中度组里的全球数字芯片设计、美国光模块、美国PCB和美国电网设备;相对投资强度较低的行业为中国电网设备、光模块、半导体设备,均属于中低集中度组。
2) 2027年,我们基于市场一致预期测算,高集中度组里的全球半导体代工和美国建材,以及中低集中度组里的全球数字芯片设计的相对投资强度依然偏高,此外,中低集中度组里的中国数字芯片设计的投资强度会升高;相对投资强度较低的行业中,新增了高集中度组的全球半导体存储以及中低集中度组的美国PCB、光模块以及有色金属。
图表16:高景气板块相对投资强度预期变化方向
资料来源:Factset,中金公司研究部
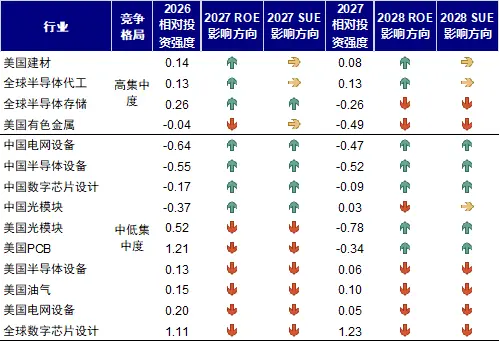
行业集中度与投资强度的不同组合,对未来回报(ROE)和盈利(SUE)有不同的含义(图表17):1)高集中度+高投资强度:包括全球半导体代工和美国建材等。由于供给决策相对集中,高投资未必演变为无序扩产,反而可能因技术迭代与量价平衡提振ROE与SUE;2)中低集中度+低投资强度:包括中国半导体设备和电网设备等行业。由于扩产相对克制,量增对价格和利润率的侵蚀较小,未来ROE仍有改善空间,SUE也更有条件维持相对高位。3)高集中度+低投资强度:主要包括美国有色金属等行业。尽管竞争格局有利于维持供给纪律,但缺少较强投资扩张所对应的正向回报信号,未来ROE与SUE改善的动力可能相对有限;4)中低集中度+高投资强度:最典型的是全球数字芯片设计等行业。竞争相对分散使企业层面的扩产更容易累积为行业供给压力,未来ROE面临下降风险,SUE也更可能从异常高位回归历史常态,是高景气持续性需要重点警惕的领域。
图表17:不同竞争格局下,相对投资强度对ROE与SUE的影响方向
资料来源:Factset,中金公司研究部
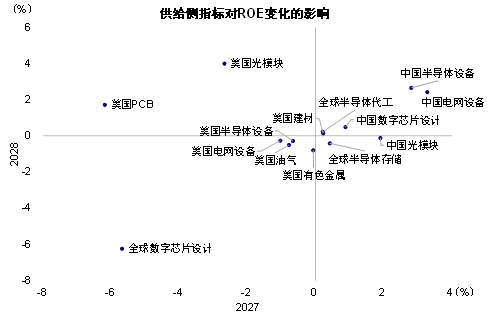
总结而言,当前的投资预期,还不至于给全球科技行业的景气度构成全面压力。但在不同竞争格局下,供给扩张对ROE和景气度的影响将有所差异:未来两年供给环境相对有利,资本回报和景气度相对受益的主要是中国半导体设备和电网设备;面临较大考验的是全球数字芯片设计。中国光模块、美国光模块和PCB可能阶段性受益;美国有色金属则可能阶段性承压(图表18-图表19)。
图表18:供给侧对AI景气板块未来两年资本回报的影响
资料来源:Wind,Factset,中金公司研究部
图表19:供给侧对AI景气板块未来两年盈利景气的影响
资料来源:Wind,Factset,中金公司研究部
[1] Boehm and Pandalai-Nayar(2022),American Economic Review
[2] 投资强度模型为:ln(Investᵢ,ₜ/PPEᵢ,ₜ₋₁)=α+β₁Tobin’s Qᵢ,ₜ₋₁+β₂ROEᵢ,ₜ+β₃DDᵢ,ₜ+β₄AGEᵢ,ₜ+β₅LEVᵢ,ₜ+β₆VOLPᵢ,ₜ+β₇ln(SIZEᵢ,ₜ)+εᵢ,ₜ
本文摘自:2026年10月19日已经发布的《AI高景气能否经住供给考验?》
彭一夫 分析员 SAC 执证编号:S0080525120003
刘刚,CFA 分析员 SAC 执证编号:S0080512030003 SFC CE Ref:AVH867
特别提示
本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。
本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。