作者:Zhou,ChainCatcher
美东时间 10 月 15 日美股收盘后,指数编制机构 MSCI 宣布正式采纳非经营性公司排除规则,新规将于 11 月 30 日收盘后生效。
根据 MSCI 随公告发布的潜在影响名单,全球最大的比特币持仓上市公司 Strategy 被列为拟剔除,日本比特币财库公司 Metaplanet 也在其中。最终名单将于 11 月 11 日公布。
Strategy 股价当日收于 151.29 美元,上涨 5.62%。公告发布后,股价在盘后交易中收跌 1.60% 至 148.87 美元,夜盘截至美东时间 10 月 16 日凌晨跌幅扩大至 2.54%。
相比一年前,这次反应显得平静。2025 年 11 月,仅凭摩根大通一份关于剔除风险的研报,Strategy 股价就连跌数周。如今规则正式落地,市场为何没有恐慌,被 MSCI 剔除又究竟意味着什么?
这已是 MSCI 第二次针对这类公司出手。2025 年 10 月 10 日,MSCI 发起咨询,提议将数字资产占总资产 50% 以上的公司排除出全球可投资市场指数,并对名单内公司实施临时措施,冻结股数和纳入因子上调,暂缓新增纳入。
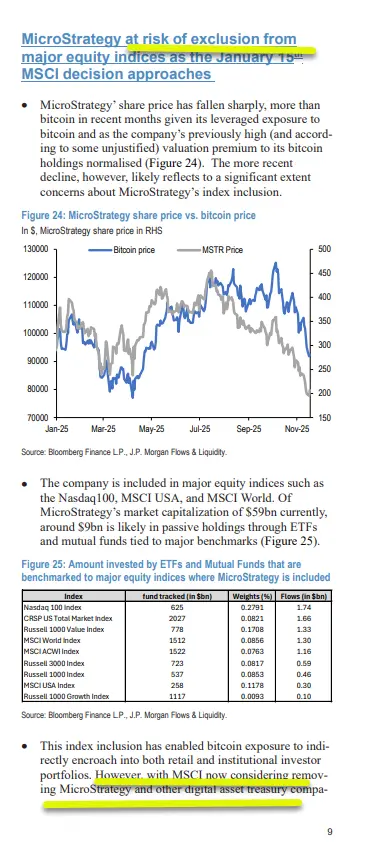
摩根大通随后估算,若 Strategy 被剔除,仅追踪 MSCI 指数的被动资金就可能流出 28 亿美元。Strategy 股价此后持续承压,到 2025 年底已较 2024 年 11 月的高点下跌约 71%。
2026 年 1 月 6 日,MSCI 宣布不在 2 月指数审议中实施该提案,Strategy 股价盘后应声上涨约 6%。但临时措施仍被保留,MSCI 同时表示将对非经营性公司开展更广泛的审查。
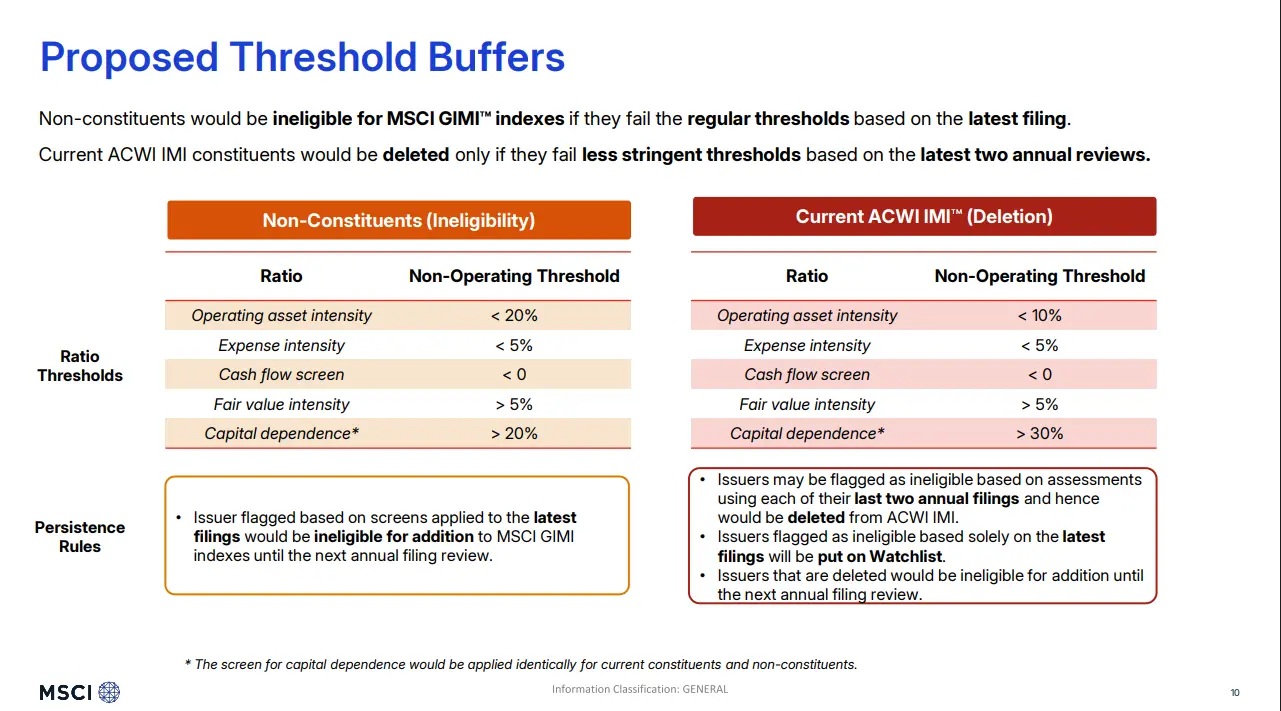
8 月 3 日,新一轮咨询启动。新方案通篇不再提及数字资产,改为两步筛选。第一步看经营性资产是否超过总资产的 50%,通过者直接保留;未通过者进入第二步,按经营资产强度、费用强度、经营现金流、公允价值强度和资本依赖度五项财务比率评估,四项及以上触线即失去纳入资格。
为减少指数换手,MSCI 为现有成分股设置了缓冲。据 8 月咨询文件,成分股适用的门槛更宽松,经营资产强度的标准从低于 20% 放宽至低于 10%,资本依赖度从高于 20% 放宽至高于 30%。成分股须在最近两个年度财报期均未通过筛选才会被剔除,仅最新一期不合格的列入观察名单。
MSCI 在咨询文件中解释,只有持续的业务结构变化才应触发重新分类,一次性未达标则不会。本次公告称,最终方案在 8 月提案基础上作了小幅调整,具体阈值载于其方法论附录。被剔除的公司将移出整个 MSCI 全球可投资市场指数体系,在下一次年度审议前不得重新纳入。
随着新规落地,针对数字资产财库公司的临时措施也将在 11 月指数审议时终止,这类公司今后统一按新方法评估。
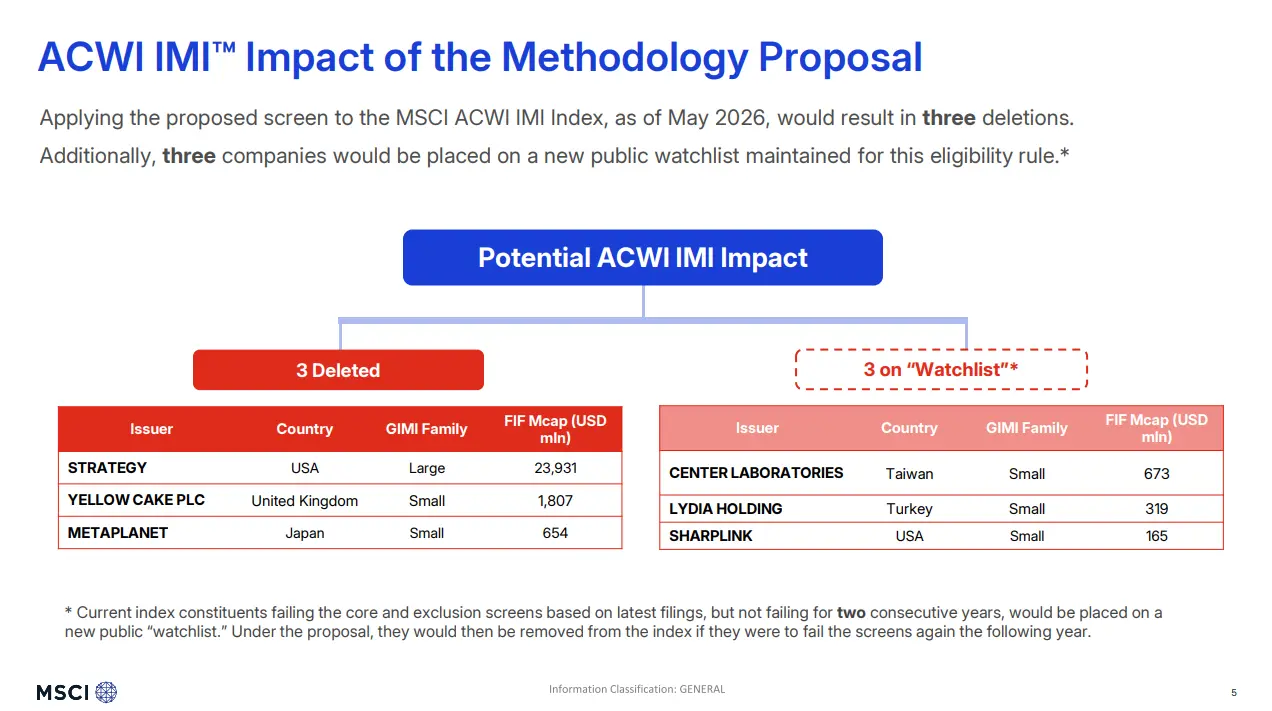
8 月咨询文件曾以 5 月数据做过模拟,结果是 3 家公司被剔除、3 家进入观察名单。这次随公告发布的名单基于 9 月 30 日的财务数据和 10 月 9 日的市值,范围扩大至 5 家拟剔除、17 家进入观察名单。拟剔除的除 Strategy 和 Metaplanet 外,还有英国铀持有商 Yellow Cake、冰岛投资公司 Skel fjárfestingafélag 和 Solana 财库公司 Upexi。
新规的写法对资产类型保持中性,Strategy 却很难过关,症结在于其中两项测试。
按 MSCI 的定义, 资本依赖度等于融资活动现金流除以总资产,且公司过去 12 个月存在为积累资产而融资的行为。 据 Strategy 年报,其 2024 和 2025 财年融资活动现金流分别约为 221.3 亿美元和 248.4 亿美元,对应年末总资产约 258.4 亿美元和 616.4 亿美元,比率约为 86% 和 40%,两年均远超成分股 30% 的门槛。
现金流测试的标准是经营现金流为负。Strategy 2024 和 2025 财年的经营现金流分别约为负 5300 万美元和负 6720 万美元,同样两年触线。按这一算法,两年缓冲对 Strategy 难以起到保护作用,这也解释了它在 5 月模拟中直接进入剔除名单,而非观察名单。
融资节奏今年也未放缓。据 Strategy 9 月披露的 8-K 文件,公司今年通过发行普通股和优先股累计融资约 209 亿美元,在美国股票发行规模中位列第四,仅次于 SpaceX、Alphabet 和英特尔。
其余三项能否触线,取决于比特币算不算经营资产,这正是双方争议的核心。MSCI 在咨询文件中描述了非经营性公司的共同特征,即通过积累和持有非经营性资产创造价值,自身业务几乎不产生现金,表现由市场波动驱动,依赖外部资本而非自身经营实现增长。
Strategy 则在 9 月致 MSCI 的公开信中强调,公司在全球雇佣约 1500 名员工,经与 SEC 工作人员沟通,其比特币业务按美国 GAAP 作为经营分部披露,相关损益计入经营费用。Strategy 认为,经营性与非经营性在美国 GAAP、IFRS 及任何公认法律框架中均无定义,新提案不过是以不同说法包装了 2025 年被撤回的方案,结果殊途同归。
前两天 , Saylor 表示,MSCI 迄今的立场令人失望,是在对数字资产施加带有偏见的价值判断,希望 MSCI 重新考虑。他同时宣布,加密市场过去一年的熊市已经结束,比特币将重回 10 万美元上方。
比特币政策研究所 BPI 也发布报告质疑 MSCI 的决策过程。报告指出,元数据显示 MSCI 此次咨询所依据的演示文稿,存放在一个专门针对数字资产财库公司的内部文件夹中。
最新名单 的 17 家观察名单公司中,多数是数字资产财库公司,包括以太坊财库公司 SharpLink,以及 Ton Strategy、Solana Company、DeFi Development、Sui Group 等。但拟剔除和观察名单中也有铀持有商、冰岛投资公司,以及多家加拿大、瑞典和以色列的投资控股公司。
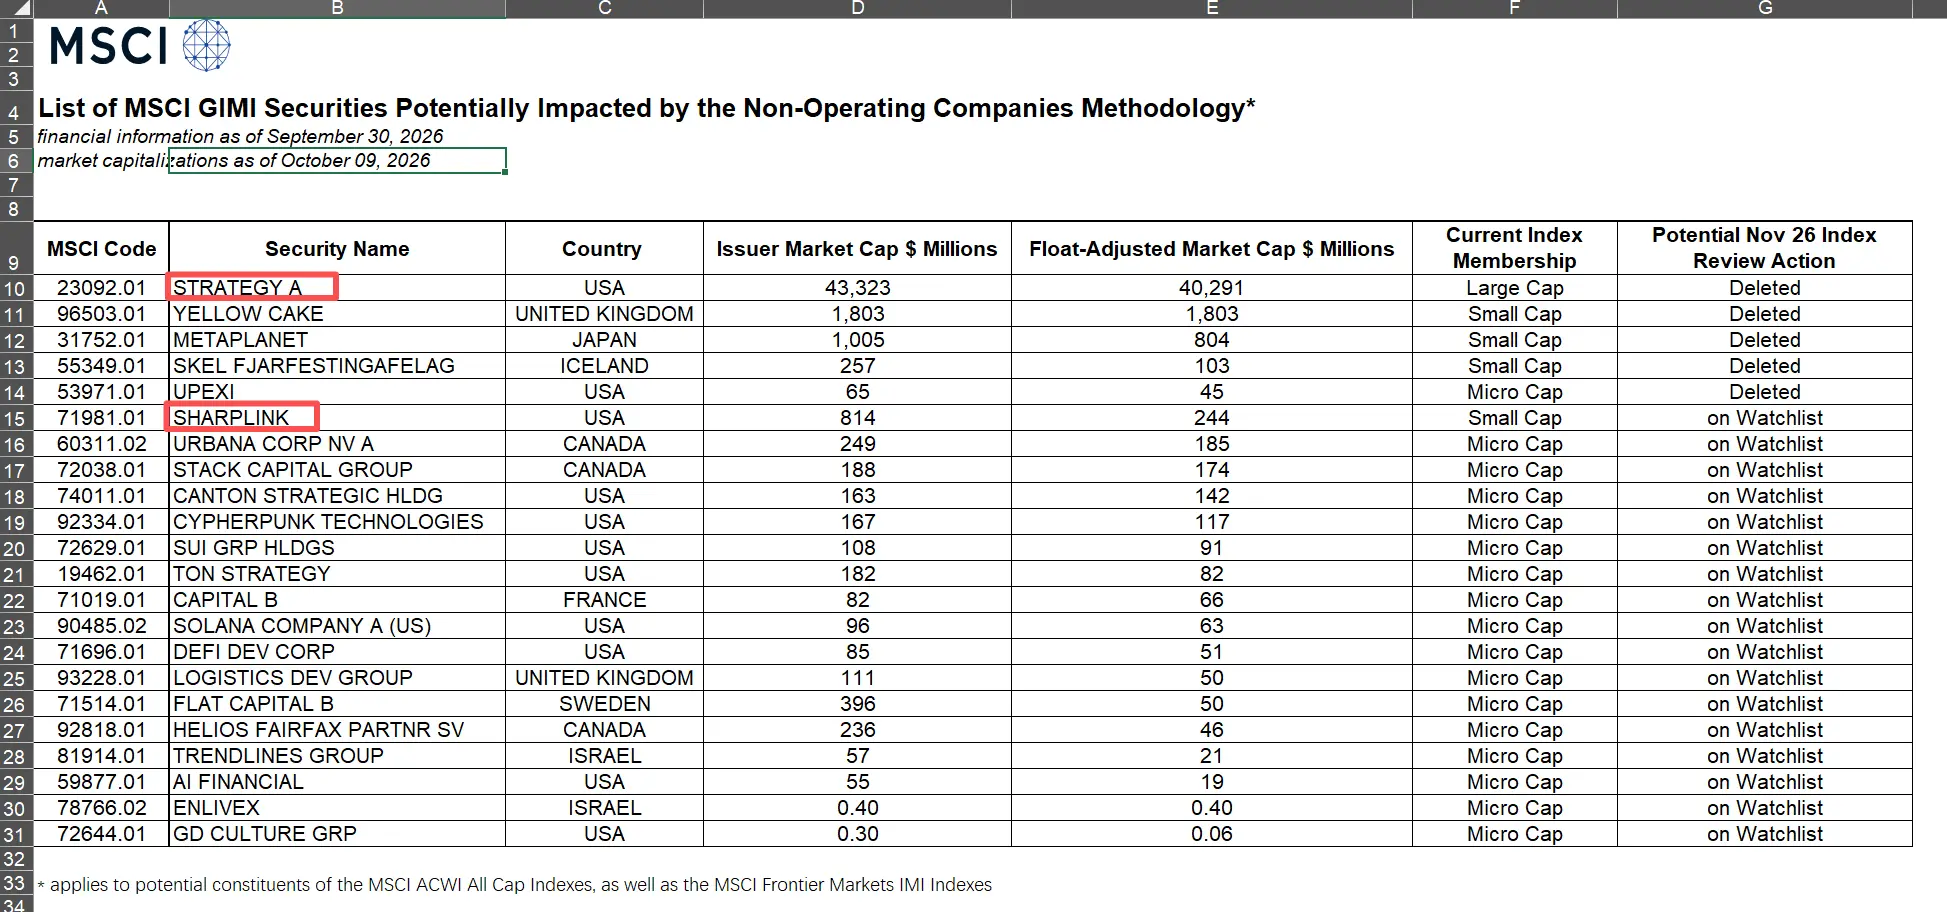
真正悬殊的是体量。按名单数据,22 家公司的自由流通调整市值合计约 444 亿美元,其中 Strategy 约 403 亿美元,占比约 91%。规则对所有公司一视同仁,冲击却绝大部分落在 Strategy 一家身上。
被剔除最直接的后果是被动资金抛售。 去年 1 1 月 摩根大通估算。若被 MSCI 剔除,Strategy 可能面临 28 亿美元资金流出;若其他指数提供商跟进,总流出或达 88 亿美元。
其中 ,28 亿美元来自追踪 MSCI World、MSCI ACWI 和 MSCI USA 三个指数的资金,分别约 13 亿、11.6 亿和 3 亿美元。88 亿美元则是包括纳斯达克 100、CRSP 美国全市场指数和罗素系列在内的总额,其中纳斯达克 100 一项就约 17.4 亿美元,前提是多家指数提供商同时采取行动。
不过 , 摩根大通的估算针对的是 MSCI 去年的提案,依据的也是当时的市值和指数权重。
Strategy 自己的口径要小得多。公司在官网 MSCI 专页上表示,该提案不会对 Strategy 产生实质影响,追踪 MSCI 全球可投资市场指数的基金仅持有其 3.1% 的基本流通股,约 1300 万股,不足一个交易日的成交量。
据 比特币分析人士 Adrian Morris 测算 , 今年以来 MSTR 日均成交额约 29.1 亿美元,28 亿美元的抛售约相当于 0.96 个交易日的成交额,仅占上周成交额的 18.3%。
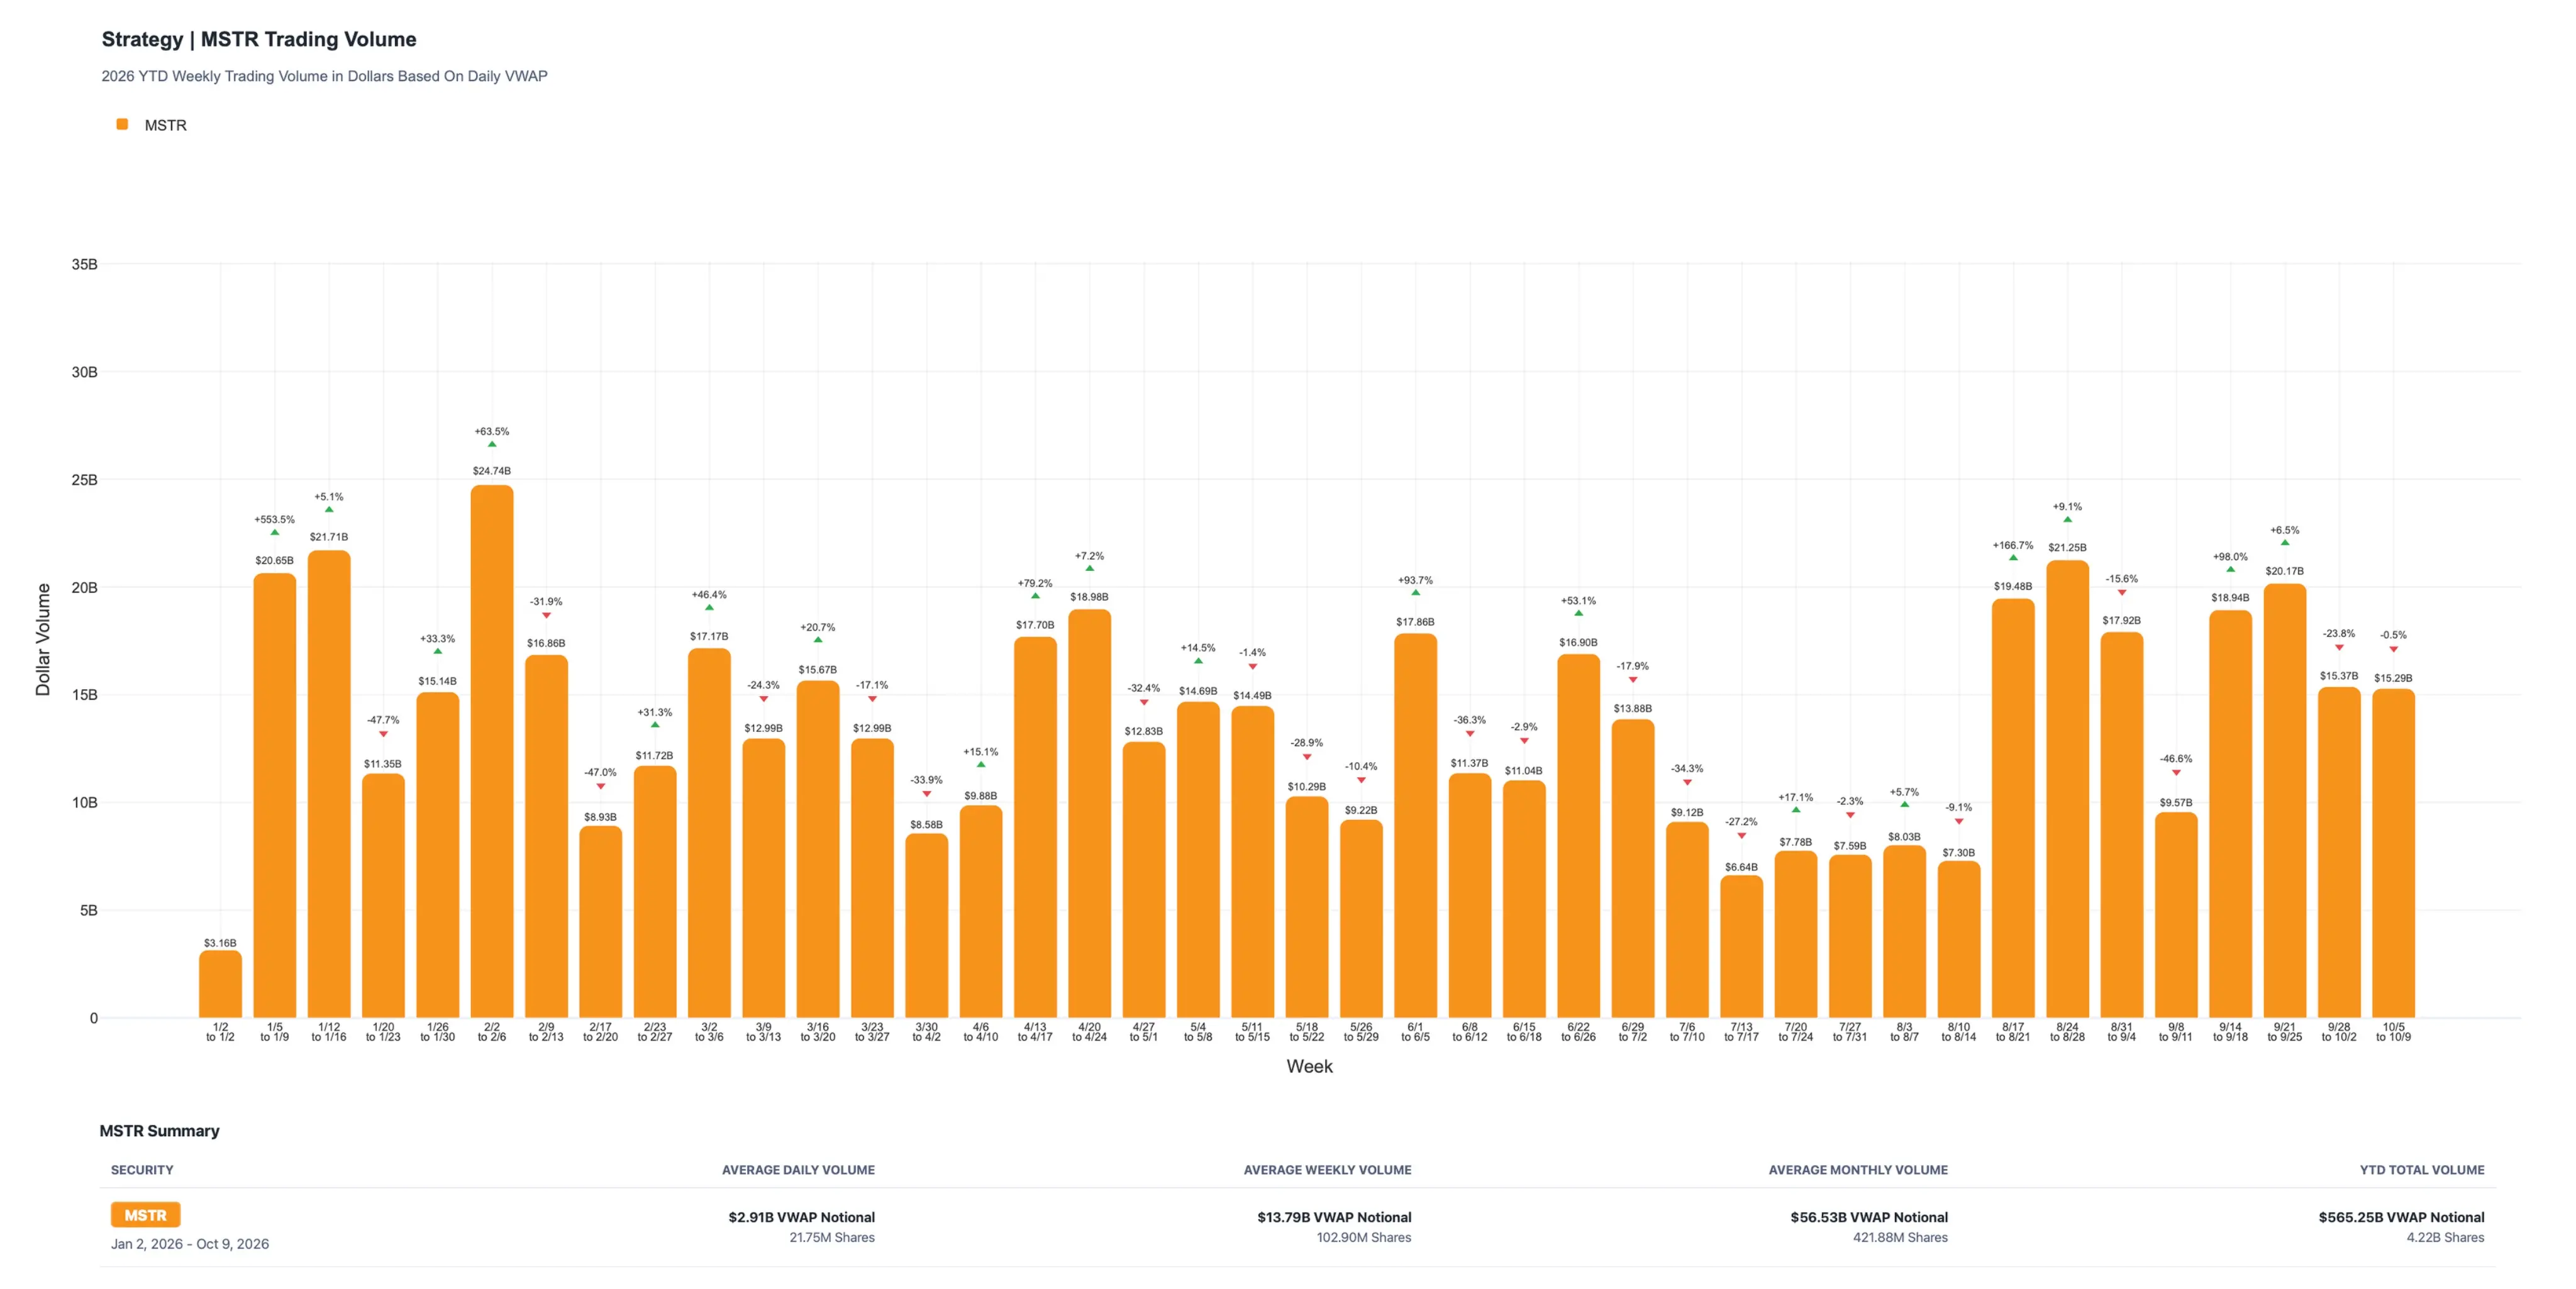
但 指数调整的卖盘通常集中在生效日收盘时成交,冲击会比按日均成交额平摊时更集中。Strategy 的体量也已今非昔比,按 MSCI 名单,其自由流通调整市值从 5 月模拟时的约 239 亿美元升至约 403 亿美元。
单看抛售规模,Strategy 关于新规不会产生实质影响的说法,似乎站得住。
问题在于业务的边界。Strategy 的业务除了持有比特币,还包括持续融资买币。
Strategy 在提交给 SEC 的文件中 表示 , 今年第一、第二季度的 10-Q 均将指数剔除列为风险因素,称若 MSCI 或其他主要指数发布商将其剔除,或采取延迟纳入、限制指数相关调整等措施,跟踪指数的基金可能被迫出售或少买其 A 类普通股,从而对其 A 类普通股及其他上市证券的价格和流动性造成重大不利影响。
摩根大通去年也指出,主动管理人虽然没有义务跟随指数调整,但被主要指数剔除肯定会被市场负面看待,并引发对 Strategy 未来股权和债务融资成本及能力的担忧。彭博社 则 认为, 新规给 Saylor 庞大比特币持仓背后的融资模式增加了新的压力 。
而这套融资模式本已在变形。彭博社 表示 ,随着普通股相对比特币持仓的溢价消失,Strategy 转向发行不稀释普通股权益的永续优先股,目前流通规模超过 140 亿美元。但其浮动利率优先股 STRC 自 5 月以来未能新发,公司反而已回购逾 10 亿美元。
据 研究机构 K33 估算,STRC 使 Strategy 每年的股息义务增加约 7.25 亿美元,按每枚比特币 8.3 万美元计约合 8740 枚。K33 认为优先股融资模式是个错误,更倾向 Strategy 通过普通股 ATM 等方式筹资。
Strategy 今年还曾被迫出售比特币,并公布计划,可能不时出售比特币筹集最多 12.5 亿美元,用于美元储备、优先股股息、利息支出或回购。Saylor 正寻求将优先股股息由每半月或每季度支付改为每日支付,相关股东投票将于 10 月 28 日结束。
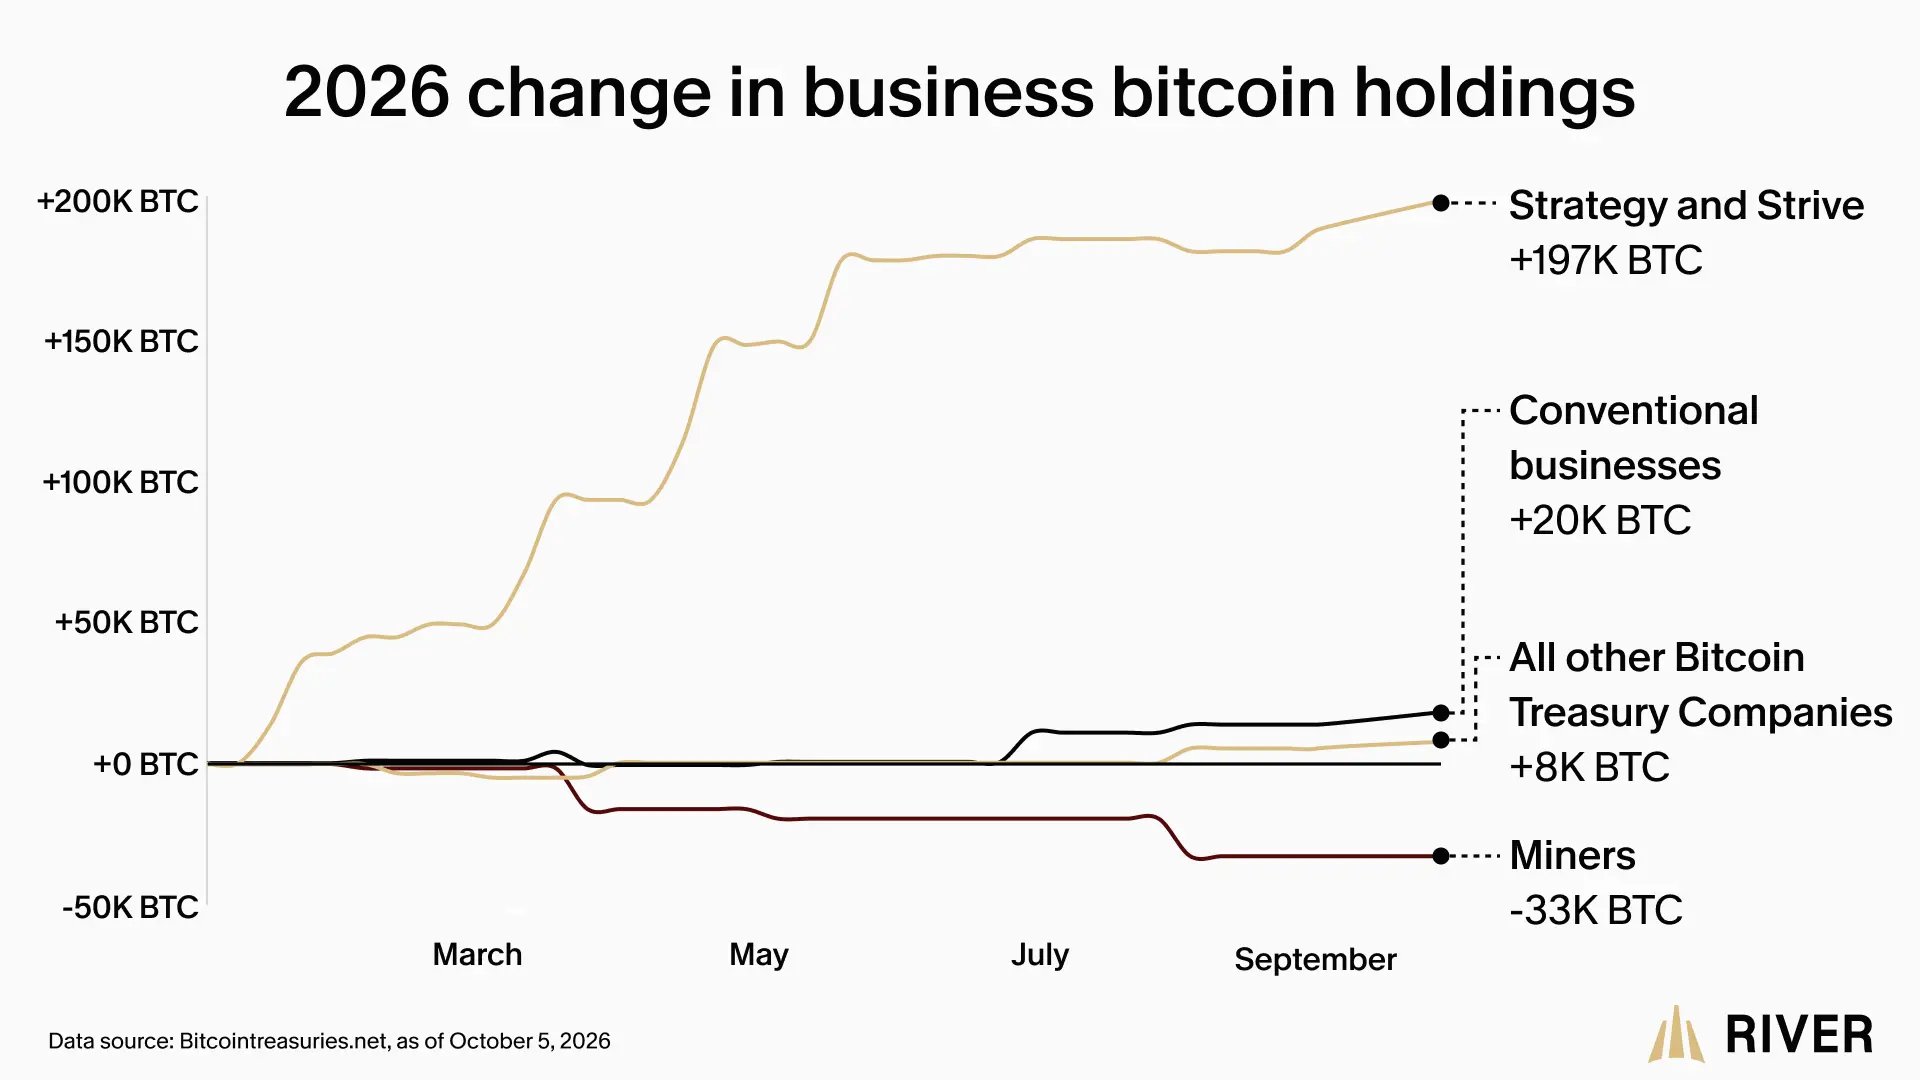
与此同时 , 行业层面的买盘也在收缩。比特币金融服务平台 River 的报告显示,企业今年净增持 19.3 万枚比特币,Strategy 与 Strive 合计增持 19.7 万枚,超过企业净买入总量,其余比特币财库公司合计仅买入 8000 枚。
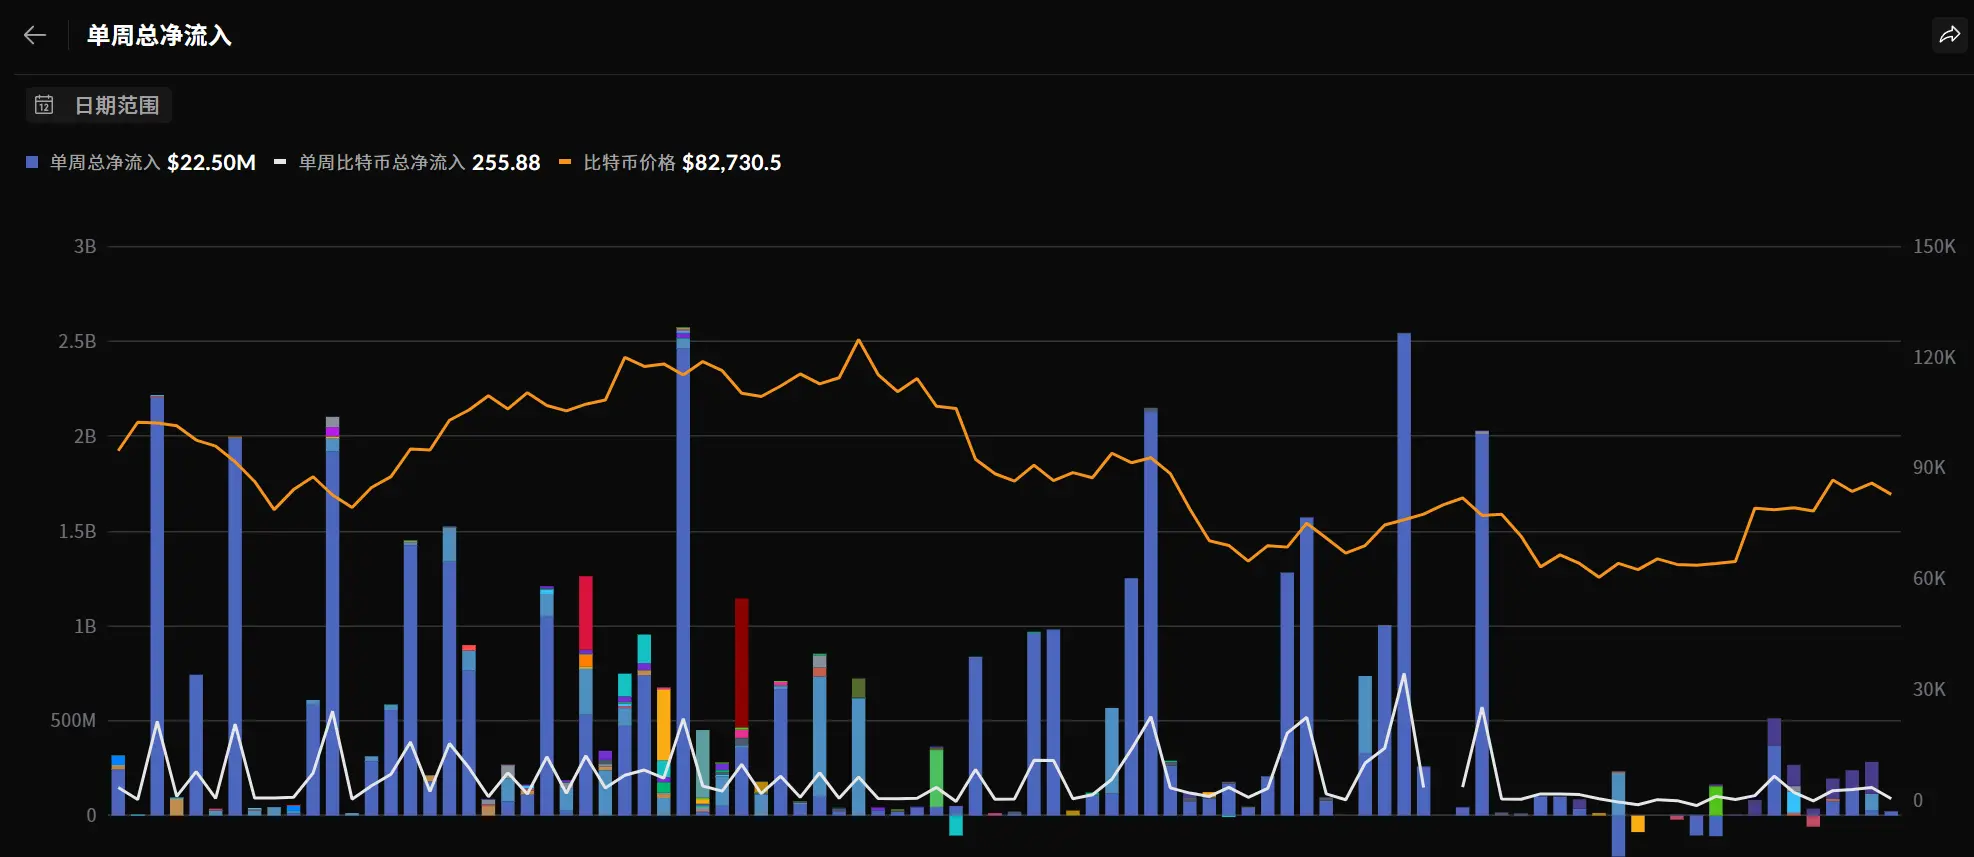
SoSoValue 数据显示,截至 10 月 12 日当周,除矿企外的全球上市公司比特币净买入仅 2250 万美元,较两周前减少 90.6%。
同样的逻辑也适用于 Metaplanet , 首席执行官 Simon Gerovich 披露,公司刚宣布发行 520 亿日元、2031 年到期的零息可转换债券,并同步推进股份回购,同样依赖外部融资扩张。
不同的是,Metaplanet 属于 MSCI 小盘股,自由流通调整市值约 8 亿美元,被剔除涉及的被动资金规模远小于 Strategy。
回到最初的问题。 一次性抛售或许如 Strategy 所说影响有限,但对一家越来越依赖资本市场输血的公司来说,失去一部分被动买盘的代价,可能要到下一次融资时才会显现。