

原创 | Odaily 星球日报( @OdailyChina )
作者|Azuma( @azuma_eth )
加密货币世界的老玩家们,应该多少都听说过“泡菜溢价”(Kimchi Premium)。
早年间,韩国交易所比特币价格一度显著高于海外市场,无数早期参与者因此赚得盆满钵满,大名鼎鼎的 Sam Bankman-Fried(SBF)的第一桶金也是由此而来。
然而,随着市场逐渐成熟、套利者不断涌入,这类机会也逐渐收窄。如今,Pendle 旗下的资金费率交易协议 Boros,试图将类似的机会带回加密市场。
10 月 15 日,Boros 正式宣布推出 Spread Markets,首批覆盖 BTC 和 ETH,允许用户通过单一头寸交易不同平台之间的永续合约资金费率差。在宣发文案中,Boros 将该产品高调宣称为下一个“泡菜溢价”级机会。 那么,Spread Markets 究竟如何运作?普通用户能从中获得哪些收益,又需要承担什么风险?
把两个市场的费率差,变成一笔交易
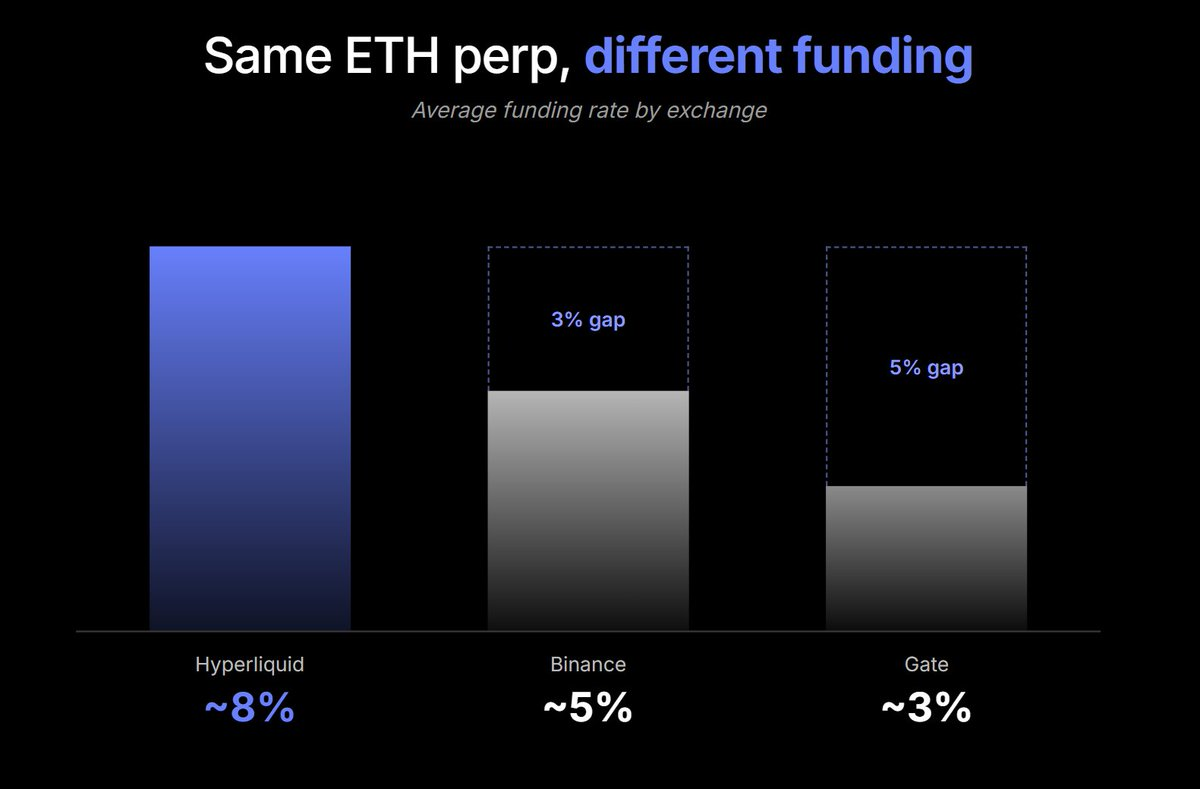
由于永续合约没有交割日,交易所通常会通过资金费率来调节多空双方的持仓需求,而哪怕是同样的资产,不同平台间的资金费率往往也并不相同。
以 BTC 为例,假设交易所 A 的资金费率折算年化后为 20%,交易所 B 为 8%。两者之间就存在 12 个百分点的年化费率差 —— 这种差异可能来自交易者结构、市场情绪、流动性以及各平台不同的费率计算机制。只要两个市场的多空需求没有完全同步,价差就可能持续存在。
有价差的存在,就有套利的需求,但传统的资金费率套利通常需要在两个交易所分别建立永续合约头寸,同时处理不同的资金费率、保证金和清算机制。若进一步希望锁定未来收益,还需要额外管理费率变化带来的风险。
早前, Boros 也已推出过允许用户直接交易单个市场资金费率的产品,而此次推出的 Spread Markets,则是希望进一步将不同平台的费率差合并为一个交易标的。
例如,BTC Spread A-B 对应的浮动费率,就是交易所 A 的 BTC 资金费率减去交易所 B 的 BTC 资金费率。用户不必再分别跨平台操作,就可以直接做多或做空这项差值。
具体而言,Boros 允许用户对该价差进行多、空双向交易。
- 做多价差: 即认为未来两个市场的平均资金费率差,会高于当前入场时对应的隐含年化费率;
- 做空价差: 即认为未来的平均资金费率差会低于当前隐含年化费率,也可以将其与两边的永续合约头寸组合,用于锁定费率套利收益;
这里需要注意,Boros 的头寸本质上是固定费率与浮动费率之间的交换。做多并不意味着直接获得两个交易所的资金费率差,而是根据实际浮动价差与入场时锁定的费率结算盈亏 —— 因此,新产品真正降低的是交易费率价差的操作复杂度,而不是把所有套利步骤都变成了自动化的一键交易。
散户有哪些交易机会?
方向性费率押注
最简单的玩法,是把资金费率价差当作一种独立的交易标的。
假设某一市场当前隐含年化费率为 10%,你判断未来一段时间内,两个平台的平均资金费率差可以达到 20%,那么做多价差就有机会获得正向结算收益;反过来,如果当前隐含年化费率为 20%,但你认为随着市场情绪降温,两个平台的费率差将回落至 5%,做空价差就可能更有优势。
这种策略不必同时持有两边的永续合约,因此不需要为了捕捉价差而额外承担完整的加密资产价格敞口,相对而言资金效率更高。 不过,由于费率价差波动往往较大,实际操作时请务必注意杠杆风险。
类固定收益套利
对更关注收益率、而非押注费率方向的用户来说,另一种玩法更值得研究。
假设交易所 A 的 BTC 资金费率明显高于交易所 B,用户便可以在高费率市场做空 BTC 永续合约,在低费率市场等额做多 BTC 永续合约,尽可能抵消两边的价格敞口; 与此同时,用户需要在 Boros 上做空对应的 Spread Market,将浮动费率差转换为固定费率头寸。 反过来也是同理。
这三笔交易组合起来,便有机会锁定两个市场之间的费率差。Boros 官方的套利工具也围绕这一思路展开 —— 在存在 Spread Market 的交易对中,原本需要分别管理的两个费率头寸,可以合并成一个价差头寸。
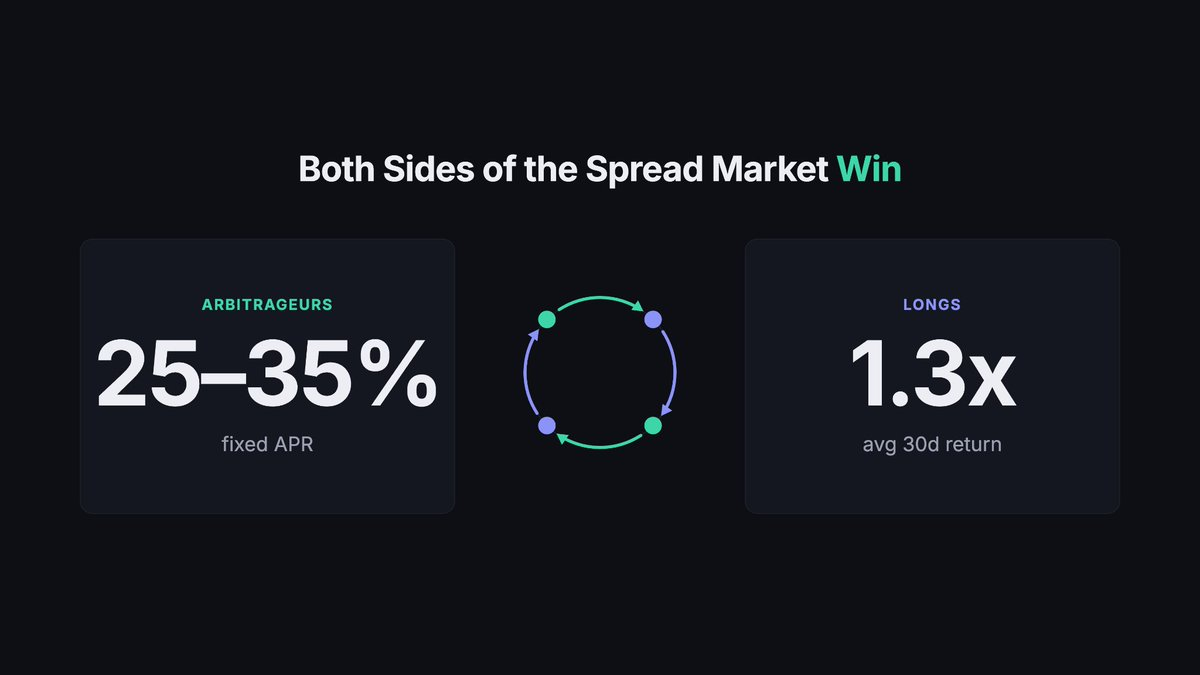
在官方宣发文案中,Boros 举例表示可做到 25%—35% 的固定收益,但这一数字不能直接视为普通用户实际能够获得的净收益,更不能脱离入场费率、持仓期限、杠杆和成本单独比较。
对散户而言,真正值得关注的不是某个时点的最高年化,而是价差能否持续、入场价格是否合理,以及扣除交易成本后还剩多少收益。
高收益背后,有哪些暗坑?
高波动性:历史数据 ≠ 未来结果
不同平台的资金费率确实经常出现差异,且跨平台的价差表现在较长周期下的大样本表现也有一定规律,但历史数据只能帮助判断,无法保证未来的结算结果。
市场情绪反转、交易者仓位变化,或者某一平台突然出现大量多头或空头,都可能令资金费率发生剧烈变化。原本有利的价差可能迅速放大或收窄,甚至变成负向价差,直接影响做多或做空策略的结果。
底层平台风险依然存在
将跨平台套利策略打包成一笔价差交易,虽然降低了管理多个费率头寸的复杂度,但并未消除底层风险。整个策略依然依赖相关交易所的资金费率结算,以及 Boros 自身的流动性、结算与清算机制。
如果某底层交易所发生异常波动、流动性枯竭或交易中断,套利组合可能无法及时调整。 即便理论上已经对冲了标的资产的价格敞口,也不意味着实际风险完全抵消;极端行情下,单腿头寸的清算、跨平台价格偏离等问题,都可能令组合承受额外损失。
容量存在上限
Boros 将跨平台资金费率价差变成了更容易交易的标的,但这类机会本身并非无限供给。
当越来越多交易者涌入同一市场,套利资金会逐渐压缩原本存在的费率差, 也就是 Boros 所说的价差收敛(Premium Narrowing)。随着价差缩小,新入场者能够锁定的收益率也会随之下降。
工具的简化,并不意味着策略的简化
总而言之,Boros 的 Spread Markets 为资金费率套利提供了一种更直接的交易方式。它将两个市场之间的费率差单独提取出来,降低了交易者管理多个费率头寸的复杂度,提高了资金利用效率,也为直接交易价差和构建固定收益策略提供了新的工具。
但工具的简化,不代表着策略本身变得简单。 真正决定收益的,依然是入场时的费率水平、价差的持续性、交易成本以及整套头寸的风险管理。
对于普通交易者来说,在急着追逐宣传中的高年化之前,至少要先上手传统的跨市场套利方案,再在此基础上进行升级。