

原文作者:龙玥
原文来源: 华尔街见闻
全球科技股本周遭遇大规模抛售,全球前二十大科技股市值合计蒸发逾 1 万亿美元 ,市场对 AI 基础设施投资回报的质疑情绪急剧升温。
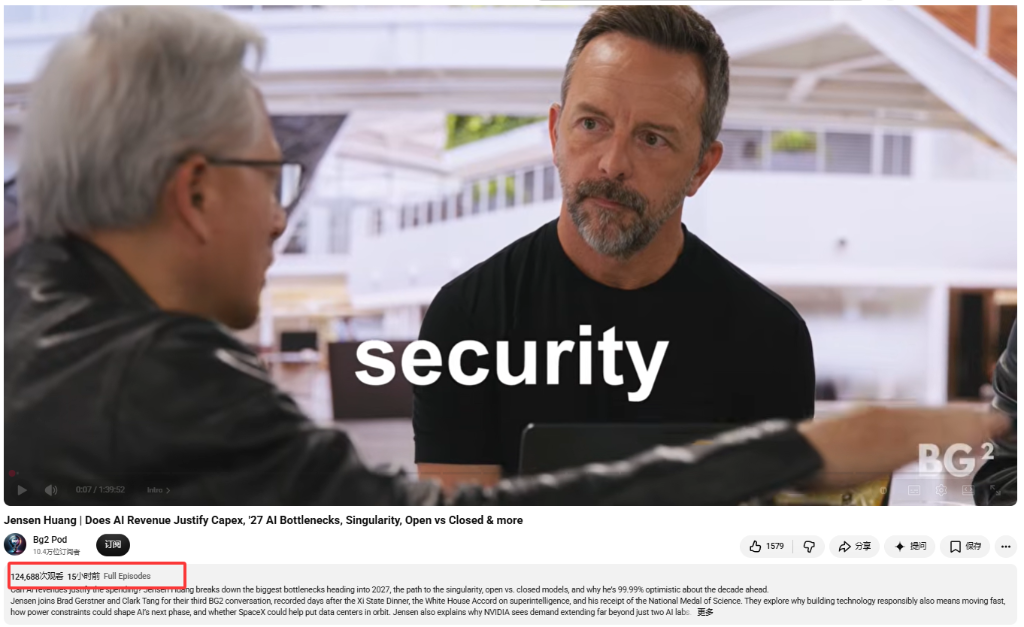
就在这一关键节点,英伟达 CEO 黄仁勋接连出手——先在斯德哥尔摩在彭博的采访中公开为 CoreWeave 背书,随后在 BG2 播客发布长达近 140 分钟的深度访谈,回应了市场最核心的焦虑:AI 算力建设的钱,究竟靠谁来买单?
值得注意的是,硅谷知名投资播客《BG2》这场黄仁勋的访谈是在美东时间 10 月 15 日美股盘前美东时间早上将近 7 时放出的,这时华尔街的交易员、分析师和量化基金正在高度紧张地准备和应对美股开盘。
黄仁勋在彭博采访中明确表示,CoreWeave“无需英伟达提供兜底支持”,并称其“资本成本实际上正在下降”。这番表态直接带动新云计算股盘中反弹,CoreWeave 当日逆势收涨 5.94%。纳斯达克指数随后收复全部跌幅,《巴伦周刊》在复盘报道中称 市场“只要来自'AI 教父'黄仁勋的几句安抚就足够了” 。
在 BG2 访谈中,黄仁勋更进一步,直接点破市场的核心误判: 将数万亿美元的算力建设押注在两家 AI 实验室的营收上,是“问错了对象”。他将英伟达的算力需求拆解为三个大致相当的板块,前沿实验室仅占其中约四分之一到三分之一,且涉及的是五六家机构而非市场通常认知的两家。 这一判断,对于理解 AI 基础设施投资的真实逻辑,具有直接的市场参考价值。
CoreWeave 风波
CoreWeave 是本轮科技股抛售中最受关注的压力点之一。据 ICE Data Services 数据,为 CoreWeave 债务违约风险提供保险的五年期信用违约互换(CDS)价差盘中一度飙升 74.5 个基点,创下 1194.5 个基点的盘中历史高位,隐含的五年违约概率超过 60%。
这一信号令市场神经高度紧绷。CoreWeave 大举借债扩张算力,英伟达既是其设备供应商,又持有其约 10%股权,是第二大股东。这种"供应商为买家融资、买家再购买供应商产品"的循环融资结构,引发了外界对 AI 基础设施扩张财务可持续性的广泛质疑。
黄仁勋在斯德哥尔摩的表态,直接与信用市场的定价形成对冲。"CoreWeave 每天都在变得更强,"他告诉彭博,"我很乐观。他们的资本成本实际上正在下降。"他同时明确表示,英伟达无需为 CoreWeave 提供任何形式的兜底支持。
这番话的分量,在于黄仁勋的双重身份——他既是 CoreWeave 最重要的设备供应商,也是其第二大股东。市场对此的反应立竿见影:CoreWeave 股价当日收涨 5.94%,此前连续两日累计暴跌逾 18%的跌势得到遏制。
拆解误判:算力需求远不止两家实验室
市场本周抛售的深层逻辑之一,是对 AI 基础设施投资回报的系统性质疑——如果 OpenAI 和 Anthropic 的营收增速放缓,谁来为数万亿美元的算力建设买单?
黄仁勋在 BG2 访谈中,将这一逻辑定性为"问错了对象"。他将英伟达的算力需求拆解为三个大致相当的板块:
第一块,约三分之一是与 AI 实验室完全无关的基础计算 ——分子动力学、物理仿真、量子化学、经典机器学习(如 Visa、Mastercard 的欺诈检测)、推荐系统等。"就算完全没有 AI,英伟达也不是零,"他说,"这块业务每年增长 30%到 40%。"
第二块,约四分之一到三分之一是前沿实验室的算力需求。 但黄仁勋强调,市场通常只看到两家,而他看到的是五六家——Meta、Grok、Gemini、Anthropic,以及其他正在崛起的机构。"如果你告诉我这代表我们业务的不到三分之一,大约四分之一,那很好。"
第三块,同样约三分之一,是数千家初创公司租用算力——他将其比作"下一代 AWS"。 这些公司中 80%使用开源模型,在物理 AI、生物 AI、材料科学等垂直领域构建专属智能。"把这一大块云计算当成下一代的 AWS,"他说,"这就是今天的 AWS,只不过是面向未来的。"
"把数万亿美元的建设押在两家实验室的营收上,是一个很大的错误," 黄仁勋说,"我很乐意与他们合作,支持他们。他们将成为有史以来最重要的科技公司之一,会取得辉煌的成功。但他们的营收根本不需要接近一万亿美元,这件事才能成立。"
需求加速的底层逻辑
黄仁勋在访谈中系统阐述了算力需求为何不会线性减速,而是持续加速的内在机制。
核心在于两个复合因子相乘。 其一,推理(思考)比背诵式生成贵几个数量级 ——AI 需要展开多个方案、规划、反思、剪枝,保留"战略期权",这本身就消耗大量算力。 其二,模型越能干,被"雇佣"的场景越多。 "它用更多算力完成工作,但它做得好,所以我们会雇它做更多工作,"他说,"这两件事叠加,需求就是加速的,不是减速的。"
去年的关键解锁,黄仁勋将其称为"harness" ——工作记忆管理、知识图谱构建(类似睡眠时的离线压缩)、工具使用,这三件事让大语言模型从"聊天机器人"变成能进企业干活的智能体。"编程是第一个落地场景,"他说,"设计与创意是下一波。"
在他看来,OpenAI 和 Anthropic 目前各自拥有的算力大约只有两三吉瓦,"相对于即将到来的规模,这是很小的量"。而正是在这么小的算力规模下,AI 已经解决了纳维-斯托克斯方程这一千禧年数学难题。"这是我们从今往后将拥有的最差的智能,"他说,"从这里开始,只会越来越好。"
电力稀缺反推英伟达份额,2027 年瓶颈在物理世界
黄仁勋在访谈中对 2027 年的算力建设瓶颈给出了明确判断:需求"只多不少",但土地、许可、电力和施工人力将是主要障碍。
据 BG2 主持人 Brad Gerstner 援引 SemiAnalysis 的数据,明年将新增 43 吉瓦 AI 算力,超过今天全球存量的总和,此后一年再增 40 吉瓦。黄仁勋对这一数字的需求侧判断表示认同,但指出物理世界的约束将制约实际落地节奏。"土地、电力、外壳,"他说,"这将是最关键的障碍之一。"
值得注意的是,电力稀缺在黄仁勋的逻辑框架里,反而构成英伟达市场份额进一步提升的驱动力。他的论据是:英伟达架构的每瓦算力产出(tokens/watt)全球最高,电力越紧张,客户越倾向于选择单位能耗产出最高的平台。"当电力减少时,你放进去的算力质量必须是最高的,"他说,"我们是最可出租的,是可互换的,是耐用的。"
他进一步披露,英伟达每吉瓦算力对应的市场价值,已从约 180 亿美元升至 200 多亿美元,现在超过 400 亿美元,且仍在上升。在全球云服务商(CSP)的资本支出中,英伟达占比约 40%;在非 CSP 侧(含本地部署和新云计算),占比约 80%。"六年前,我们占全球资本支出的比例还是个位数,"他说。
本十年末:年建设规模 3 至 4 万亿美元,“10 万亿一点都不惊讶”
黄仁勋在访谈中给出了他对 AI 基础设施长期规模的判断框架,这也是他认为市场低估 AI 算力需求持续性的核心依据。
他的推算路径是:AI 出现之前,全球计算基础设施年建设规模约为 5000 亿美元,且在自然增长轨道上。叠加摩尔定律终结的影响——"如果你想要两倍的晶体管,不管等多久,你都要付两倍的钱"——半导体行业本身就已在走向成为全球最大产业的路径上。再加上 AI 带来的新需求和新一轮创业浪潮,"到本十年末,年建设规模在 3 到 4 万亿美元之间,更靠近 4 万亿,其中纯计算约 1.5 万亿,"他说。
对于更长期的展望,他表示:"如果有人告诉我,年度基础设施建设和更新规模达到 10 万亿美元,我一点都不惊讶。"
在英伟达自身的财务策略上,黄仁勋透露,公司目前将超过 50%的自由现金流用于股票回购,上一季度这一比例达到约 60%。他还提到两条新的增长向量:面向企业的软件许可(按 GPU 数量收取年费),以及与部分云服务商的收入分成(Revshare)安排——这两条路径均与硬件销售相对独立,依托的是英伟达庞大的安装基础和生态系统。