编者按:美国通胀再度升温,美联储的加息问题重新成为市场焦点。10月14日公布的数据显示,9月美国CPI环比上涨0.6%,同比上涨3.7%。汽油价格贡献了超过一半的月度涨幅,但剔除食品和能源后,核心CPI仍环比上涨0.3%,与8月持平,基础价格压力尚未进一步缓和。
通胀黏性让继续紧缩有了理由,高企的融资成本却也在积累增长压力。对市场而言,下一次是否加息只是眼前的问题:更长远的变量,是利率会在高位停留多久,以及企业和居民需要承受多长时间的高融资成本。
高盛在宏观研究简报中提出的基线是,美联储12月再加息一次,随后自2027年9月起降息三次,长期利率则在未来几个月回落。按这一情景,高盛估计,更高利率将在2027年拖累美国GDP增长约0.2个百分点;如果利率维持当前水平,拖累将超过这一数字的两倍。
这意味着,高盛对增长代价相对有限的判断,依赖于后续利率回落。 如果通胀迟迟不退、长期融资成本持续高企,市场需要重新评估的,将不仅是美联储还要加息多少,也包括美国经济能够承受多久。
以下为原文编译:
通胀高于预期后,市场重新审视美联储的加息路径。但高盛提供的情景分析,将问题进一步推向了增长端:利率已经升至高位,接下来维持多久,可能显著改变紧缩的经济代价。
根据所提供的报告内容,高盛仍预计,美联储将在12月再加息一次,随后自2027年9月起降息三次。与此同时,其基线假设是,长期利率将在未来几个月从当前水平回落。
在这一路径下,高盛估计,更高利率将在2027年拖累美国GDP增长约0.2个百分点。如果利率维持当前水平,拖累幅度将扩大至基线估计的两倍以上。
两种情景之间的差距,揭示了这份报告最重要的判断:未来的增长压力,既取决于美联储下一步如何行动,也取决于市场融资成本能否随之下降。
9月美国通胀上升,能源是主要推手。汽油价格环比上涨9.1%,推动整体CPI月度涨幅从8月的0.4%扩大至0.6%。
但价格压力并未全部集中于能源。核心CPI连续两个月环比上涨0.3%,住房价格涨幅则从8月的0.3%升至0.4%。这使市场难以仅用汽油价格波动解释本次通胀表现。
对美联储而言,关键在于价格上涨能否持续。能源价格可以迅速推高整体通胀,其后续影响取决于价格走势及成本传导;核心通胀能否稳定放缓,则关系到政策制定者对基础价格压力的判断。
此次数据尚不足以确定后续政策路径,但核心通胀没有进一步降温,意味着判断通胀持续回落仍需更多证据。
高盛在报告中给出的基线仍包含12月再加息一次。不过,现有节选没有披露预测调整的完整过程,因此不能据此认定,该行因本次CPI改变了加息时间或次数。
高盛的增长测算建立在一条明确的利率路径上:年内再加息,长期利率随后回落,2027年晚些时候启动降息。
这意味着,其估计的0.2个百分点增长拖累,已经包含了未来融资环境逐步缓和的条件。如果这一条件无法兑现,经济承受的压力也会随之增加。
高盛估计,若利率维持当前水平,对2027年美国GDP增长的拖累将超过基线情景的两倍。相比单次加息,高融资成本的持续性,可能带来更大的累积影响。
理解这一差异,需要区分政策利率与长期市场利率。美联储直接影响短期资金价格,而住房贷款、企业长期融资和投资项目的资金成本,还受到长期市场利率影响。
因此,即使美联储结束加息,企业和居民也未必立即获得融资成本下降的缓解。如果长期利率持续高企,住房需求、企业投资和信贷活动仍可能承压。
需要明确的是,0.2个百分点是高盛模型估计的增长拖累,并非美国GDP增速预测,也不代表经济总量将下降0.2%。所提供材料未披露完整模型设定,不能进一步推算各行业的具体损失。
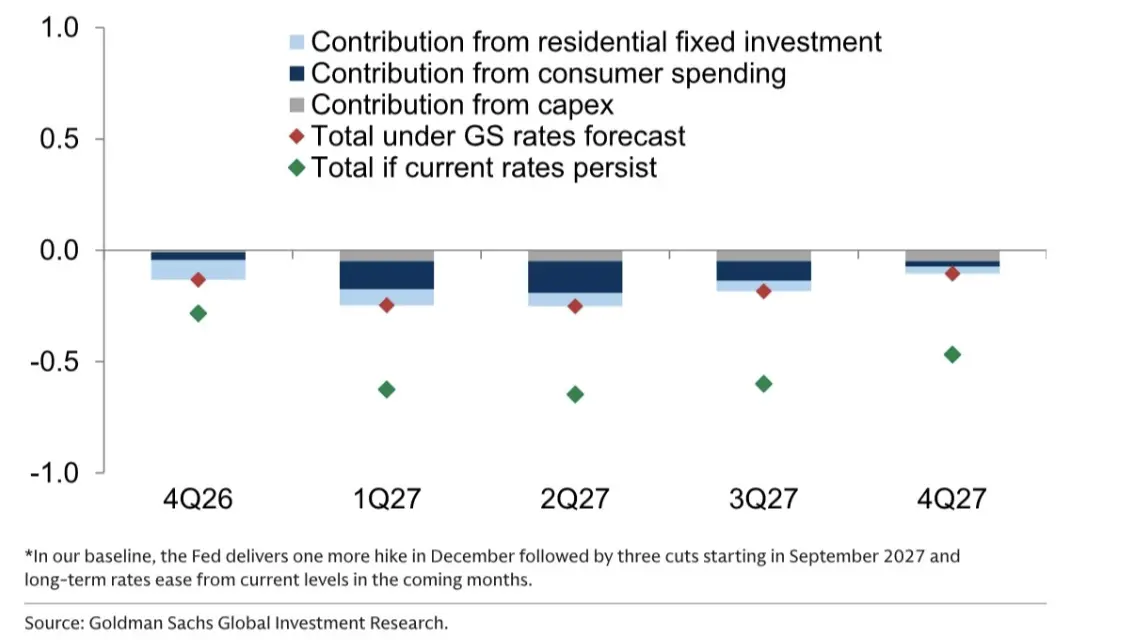
图注:高盛基线假设,美联储将在12月再加息一次,随后自2027年9月起降息三次,长期利率将在未来几个月从当前水平回落。图中为不同利率路径下的模型估计。
高盛同时预计年内再加息、次年降息,反映的是一条有条件的政策路径:短期通胀仍需约束,随后经济与价格条件逐步允许政策调整。
但这一判断需要两个条件配合。
首先,核心通胀必须出现更持续的缓和。 如果价格涨幅迟迟不降,或者能源成本进一步传导至其他商品和服务,维持紧缩的时间就可能延长。高盛预计的降息时点,也将面临重新评估。
其次,长期利率需要从当前水平回落。 这是高盛较温和增长拖累估计中的重要假设。如果长期利率保持高位,即使政策利率不再连续上调,融资成本仍可能持续压制需求。
从资产定价角度看,这要求投资者分别评估政策转向与融资环境改善。停止加息可以缓解对进一步紧缩的担忧,但增长压力能否减轻,还要看实际借贷成本是否下降。
后续需要观察的变量也因此更加清晰:核心通胀是否连续放缓,长期利率是否回落,以及住房、投资和就业是否开始显现更明显的压力。
高盛预计的0.2个百分点增长拖累,是利率随后回落情景下的结果。 如果通胀黏性迫使融资成本更长时间维持高位,美国经济需要付出的代价,就可能显著高于这一基线。