

英伟达的新动向,把 AI 竞争的一个问题摆到了台面上--掌握算力之后,是否还需要掌握模型入口?
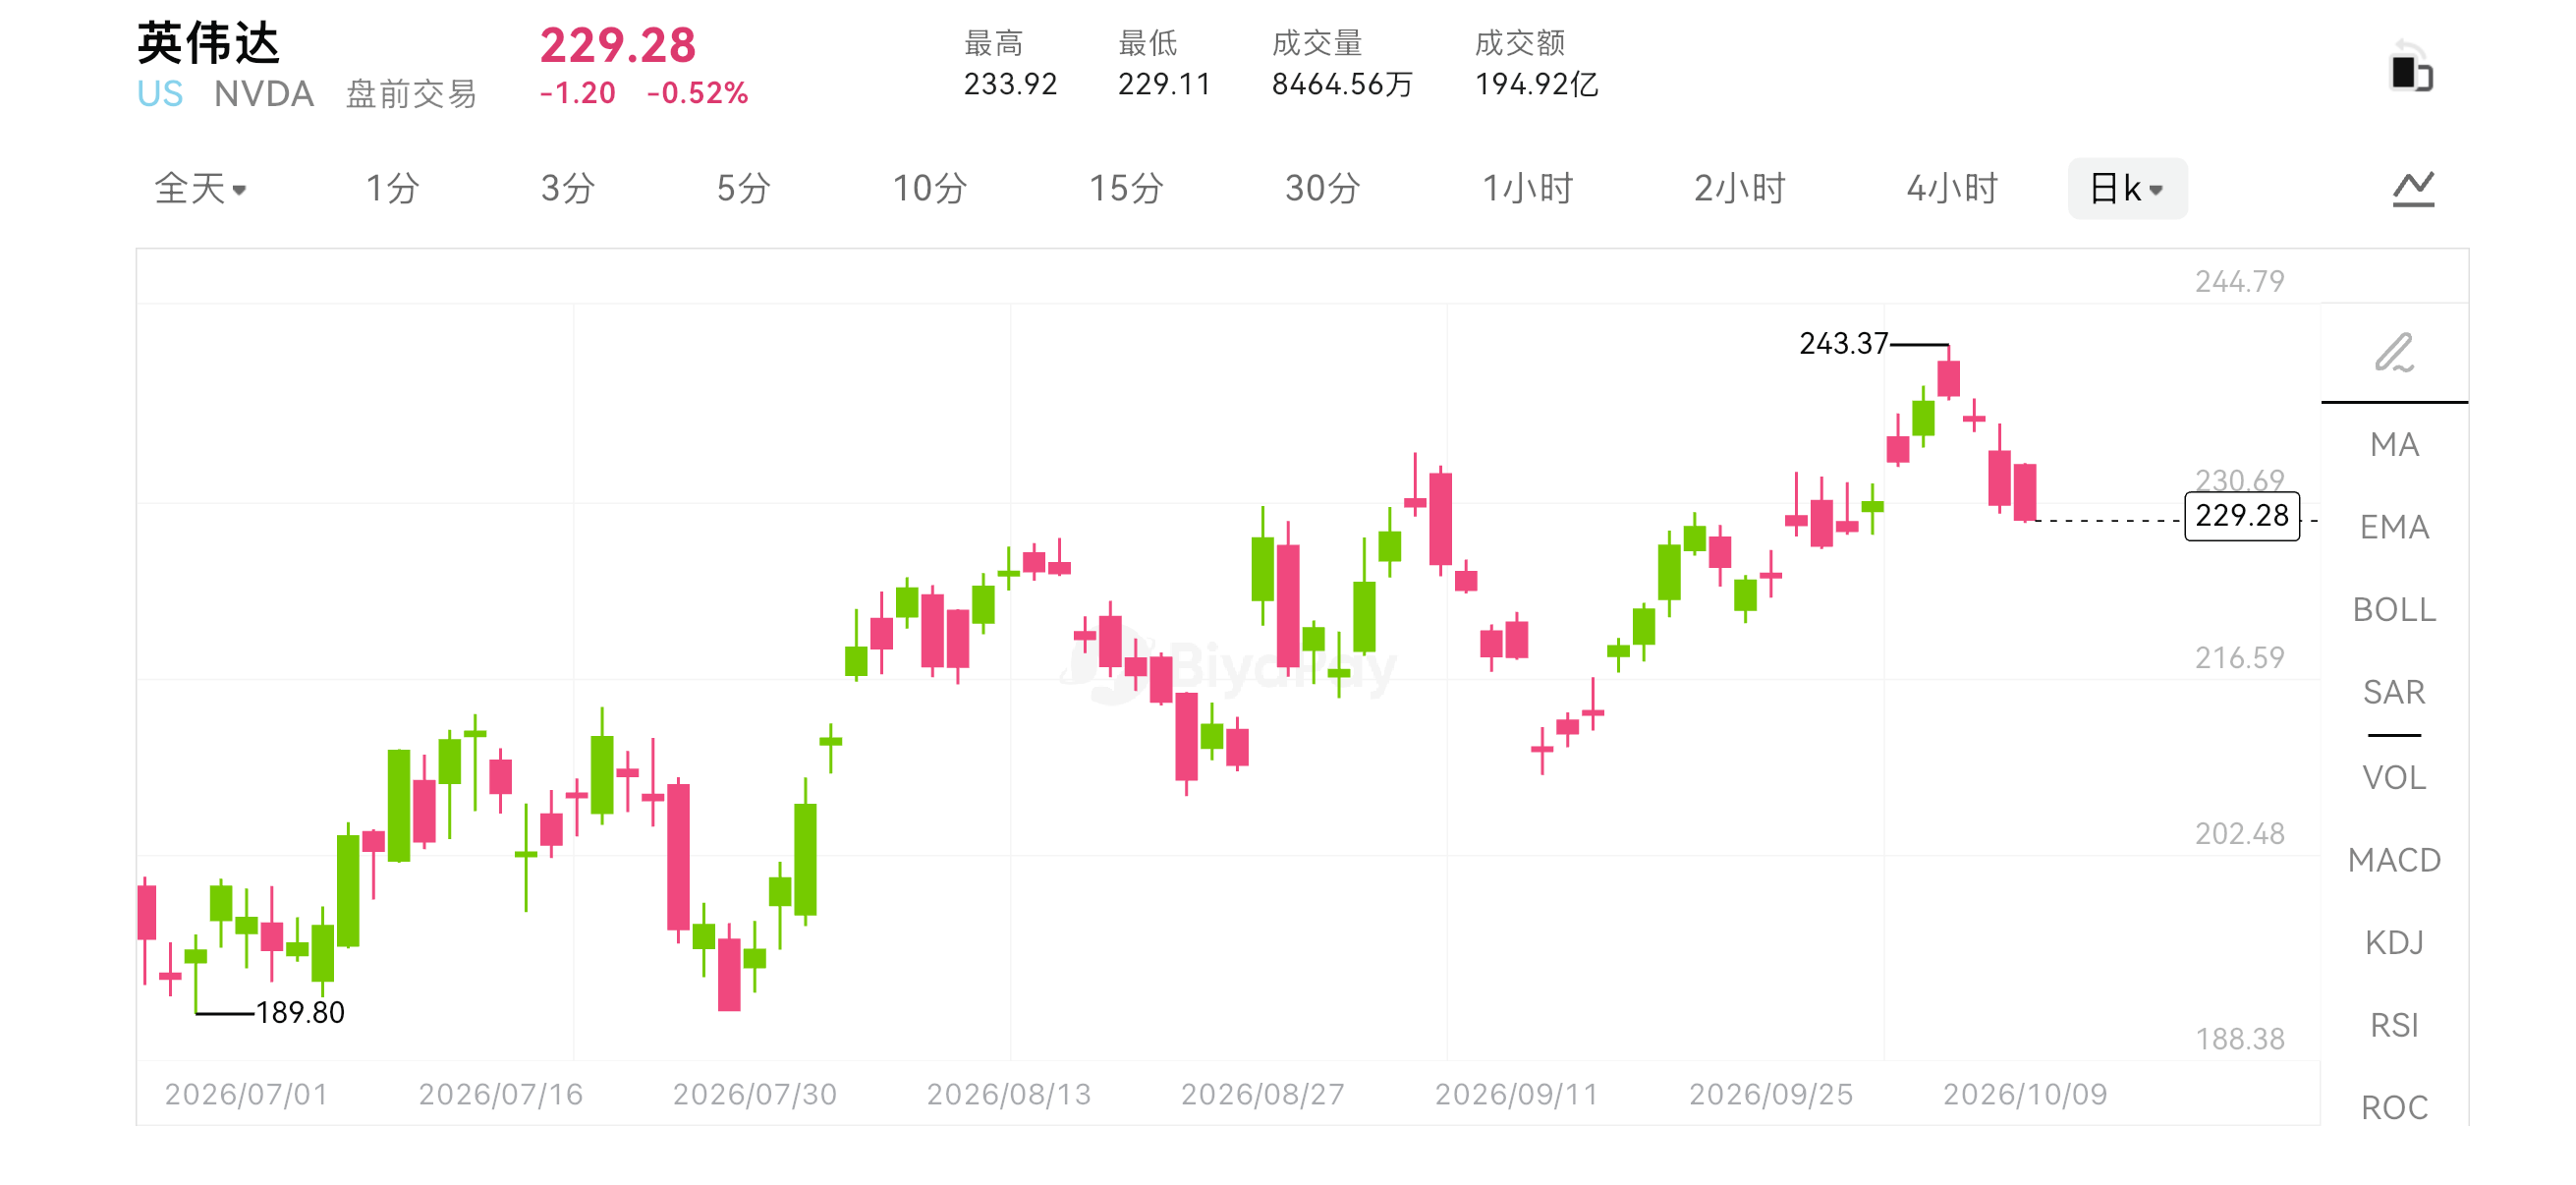
BiyaPay 行情数据显示,英伟达 10 月 9 日收于 229.28 美元,下跌 0.52%。10 月 10 日,据报道英伟达正在洽谈进一步投资或收购 Reflection AI,也可能采用吸纳团队、取得技术授权的方式。讨论仍处于早期,双方没有宣布交易达成,也没有公布确定的收购价格。消息值得关注,但“正在洽谈”和“已经收购”之间,仍有很长一段距离。
市场更值得讨论的,是这类动作背后的商业逻辑。英伟达为什么要向芯片客户所在的领域深入?它是在扩大整个 AI 市场,还是希望把更多产业利润留在自己的生态里?这两个方向可以同时存在,却会带来不同的估值判断。
芯片卖得越好,越需要关心客户如何赚钱
英伟达 2027 财年第二季度,也就是截至 2026 年 7 月 26 日的季度,收入为 962 亿美元,同比增长 106%;数据中心收入为 890 亿美元,同比增长 117%。这组数字说明,其经营基本盘仍然高度依赖 AI 基础设施需求。
但芯片需求最终要由客户的收入支撑。模型公司、云厂商和企业可以阶段性依靠融资扩建算力,长期却需要证明,采购的设备能够产生足够的商业回报。如果应用付费增长跟不上算力投入,压力迟早会沿着产业链传回供应商。
从这个角度看,参与模型生态并非完全偏离主业。更容易部署、更有实用价值的模型,有可能把原本不愿承担复杂开发成本的企业带进 AI 市场。企业使用增加,推理和配套基础设施需求才有机会扩大。这里的关键,是新增需求是否来自真实使用,而不是融资额度的简单循环。
观察这类消息时,单看 NVDA 容易把产业变化和大盘波动混在一起。在全球一站式资产配置平台 BiyaPay 上,可以把美股科技公司的行情放在一起比较,再结合云业务、资本开支和现金流判断。平台支持数字货币兑换美元港币,无需申请离岸账户,即可实时零佣金参与美港股等真实股票。
模型入口的价值,在于改变客户的选择成本
芯片、开发工具和模型并不是互不相干的产品。企业选择一个模型时,会同时考虑部署难度、推理费用、数据管理和后续维护。如果模型与某套计算平台配合得更顺畅,采购决策就可能从“哪块芯片更便宜”,变成“哪套系统更容易上线”。
这也是英伟达向模型层深入可能产生的价值:让硬件优势通过软件和开发体验继续延伸。单一芯片的领先需要不断靠新产品维持,成熟生态则会影响开发习惯、应用适配和企业采购流程。
不过,模型开放程度提高,也可能降低企业对某一家服务商的依赖。能否部署在不同环境、是否支持其他计算平台,都会影响客户选择。开放模型本身并不天然等于英伟达获得排他优势。真正重要的是,性能、成本和部署体验能不能共同形成吸引力。
因此,不能仅凭一条收购消息,就认定英伟达已经控制了模型层。即使合作进一步推进,技术整合、产品发布和企业采用也需要时间。
向客户所在的市场深入,合作关系也会变复杂
这类布局最值得讨论的另一面,是英伟达与客户之间的关系。
模型公司需要芯片,云厂商需要算力,但它们也希望保留自己的产品入口、客户关系和技术优势。如果供应商越来越深入模型和应用市场,部分客户可能会重新考虑长期依赖程度,增加其他芯片或自研方案的投入。
这种变化不会立即打断现有采购。大规模计算平台的迁移成本、软件适配和供应稳定性,都决定了客户很难只因为一条新闻改变部署。但它可能影响未来几年的采购结构,以及客户对供应商议价能力的判断。
英伟达需要维持的平衡,是让模型生态帮助客户做大市场,同时避免让客户觉得核心业务正在被供应商替代。不同交易结构会影响这个平衡。少数股权投资、技术授权和完整收购,在控制权、经营责任及客户感受上,并不是同一回事。
对 AI 美股的影响,要分清需求扩大和份额转移
如果更好的模型推动更多企业实际使用 AI,芯片、网络、存储和云服务可能共同受益。这是需求扩大的逻辑。若合作主要改变现有模型公司的市场份额,受益和承压的公司则可能同时出现,这是竞争格局变化的逻辑。
两者不能混为一谈。模型性能提高并不必然让所有 AI 股票一起上涨,算力使用增加也不必然改善所有企业的利润。模型服务降价可能刺激调用量,却压缩服务商的单位收入;更高效的推理可能减少单次任务消耗,却带来更多新场景。最终结果取决于需求扩张能否超过价格和效率变化的影响。
对英伟达本身,市场还要比较新业务带来的生态价值与新增投入。投资和收购会消耗资金,也可能增加研发、人员留任和整合成本。技术协同如果不能转化为客户采用,新闻热度就很难变成持续的经营贡献。
下一步的验证,落在产品和客户身上
眼下首先要等的是双方正式披露:到底是追加投资、团队与技术合作,还是收购;具体权利义务是什么。这些信息没有确定之前,不宜把任何一种交易结构提前写进盈利预测。
之后才是商业验证。合作产品能否稳定推出,企业是否愿意部署,实际使用量是否增长,以及增长能否转化为可持续收入。若相关信息未来得到披露,还需要观察新业务对研发支出、利润率和现金流的影响。
这条新闻真正有分量的地方,是 AI 产业的竞争正在从单一硬件性能,延伸到企业采用整套技术的路径。英伟达有机会借此扩大生态,也需要处理更复杂的客户关系。卖芯片之外还能创造多少价值,最终要由企业愿意用、愿意付费的产品来回答。