

一家公司交出了本国企业历史上最赚钱的单季业绩,股价当天下跌、较半年前的高点回撤了约三成。把这两个事实放在一起,问题就从业绩好不好,变成了市场在给什么定价。本文先核对业绩本身,再看利润的来源与去向,然后解释股价的读法,最后把三星的账本放回整条 AI 硬件产业链里看。
一、这份业绩本身:单季利润约等于 2025 年全年的 2.5 倍
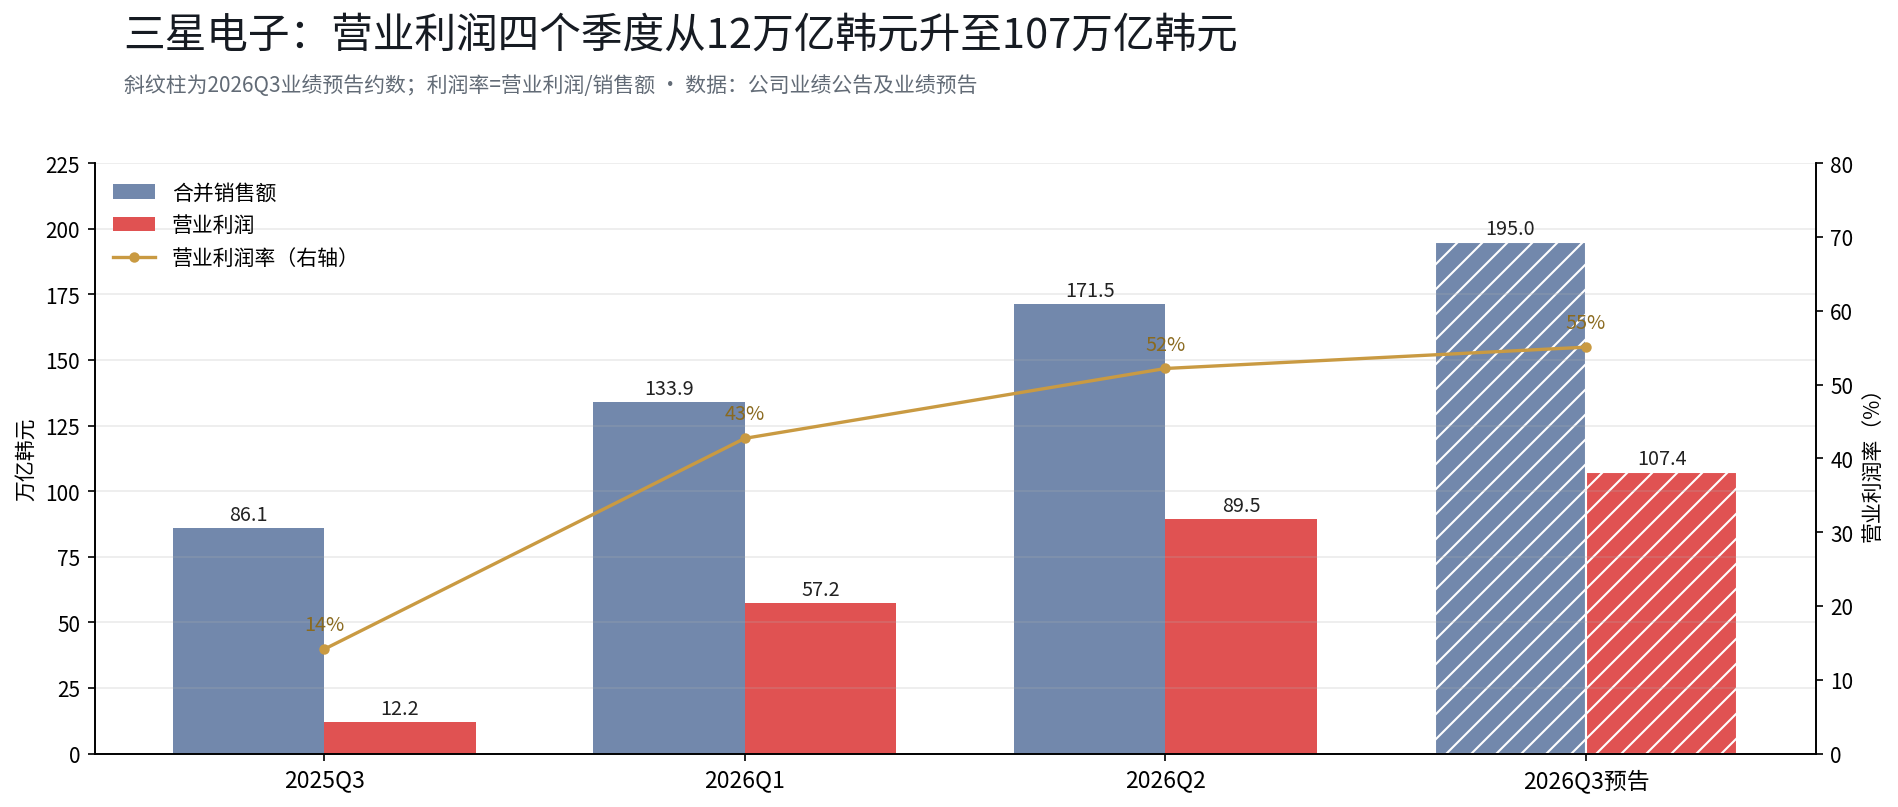
先核对数字。2026 年三季度业绩预告:合并销售额约 195 万亿韩元,同比增长 126.6%;合并营业利润约 107.4 万亿韩元,同比增长 782.5%。这是韩国企业历史上首次单季营业利润突破 100 万亿韩元;作为对照,三星 2025 年全年的营业利润是 43.6 万亿韩元,一个季度约做了过去一年半的利润。
把最近四个季度排开,斜率本身就构成一个叙事:2025 年三季度营业利润 12.17 万亿韩元,2026 年一季度 57.2 万亿,二季度 89.5 万亿,三季度预告 107.4 万亿。营业利润率从 14%一路抬到约 55%。
但同一个数字有两个读法。第一个读法是水平:107.4 万亿韩元创了历史。第二个读法是斜率:二季度的同比增速是 1813.8%,三季度降到 782.5%。两个读法都是真的,股价选择了第二个。这里需要留意一个技术性事实:这么大的同比增速,很大程度上来自 2025 年同期的低基数,两年叠加看,存储行业正处在历史级的上行周期中段,历史表现不代表未来结果。
二、钱从哪来,亏到哪去
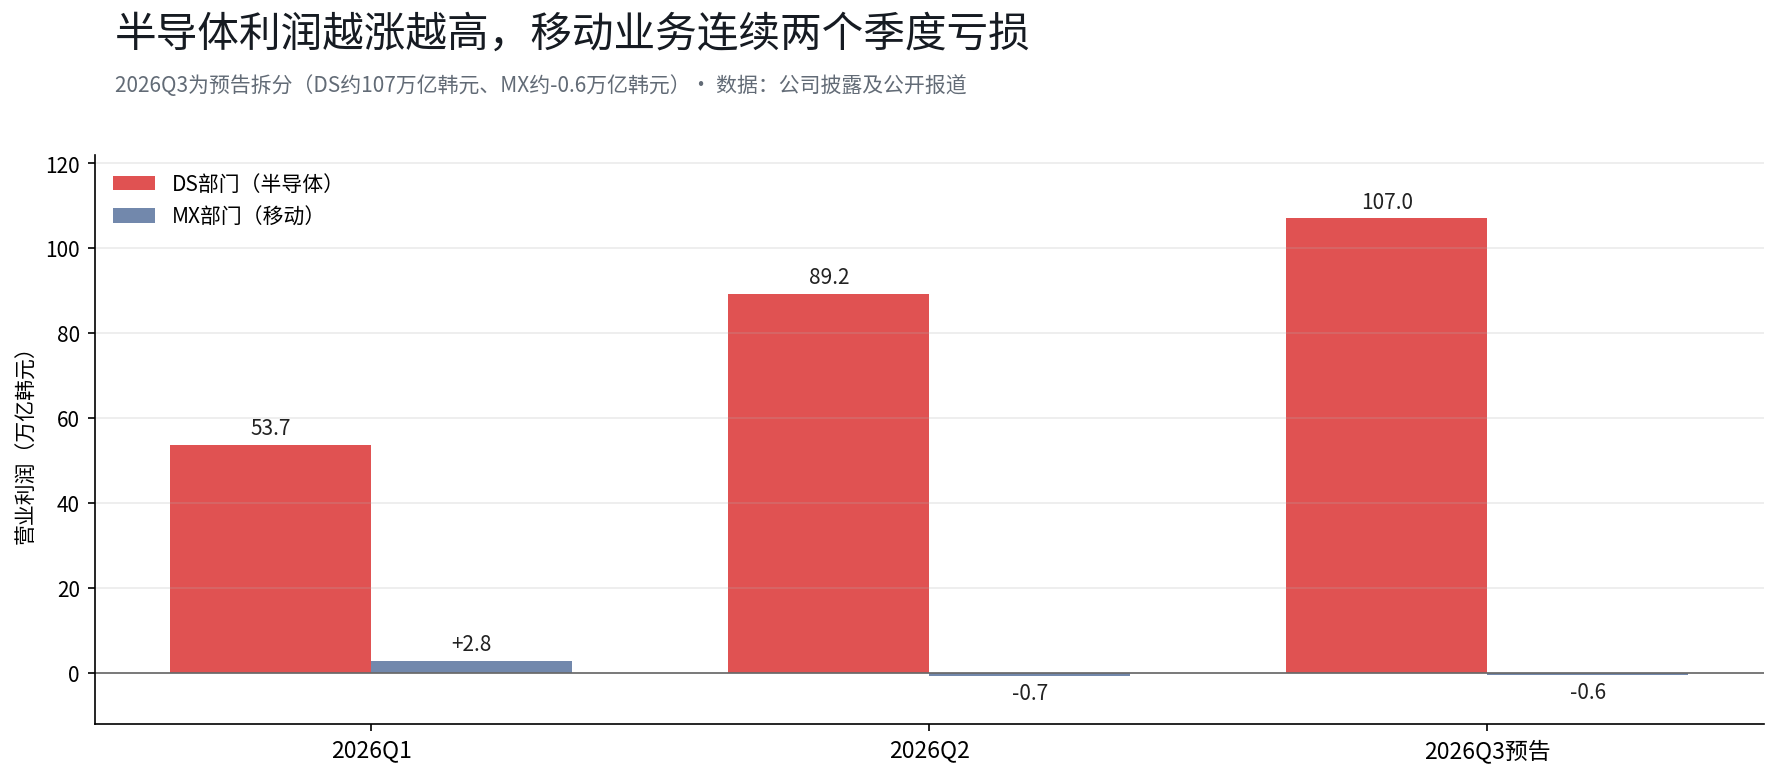
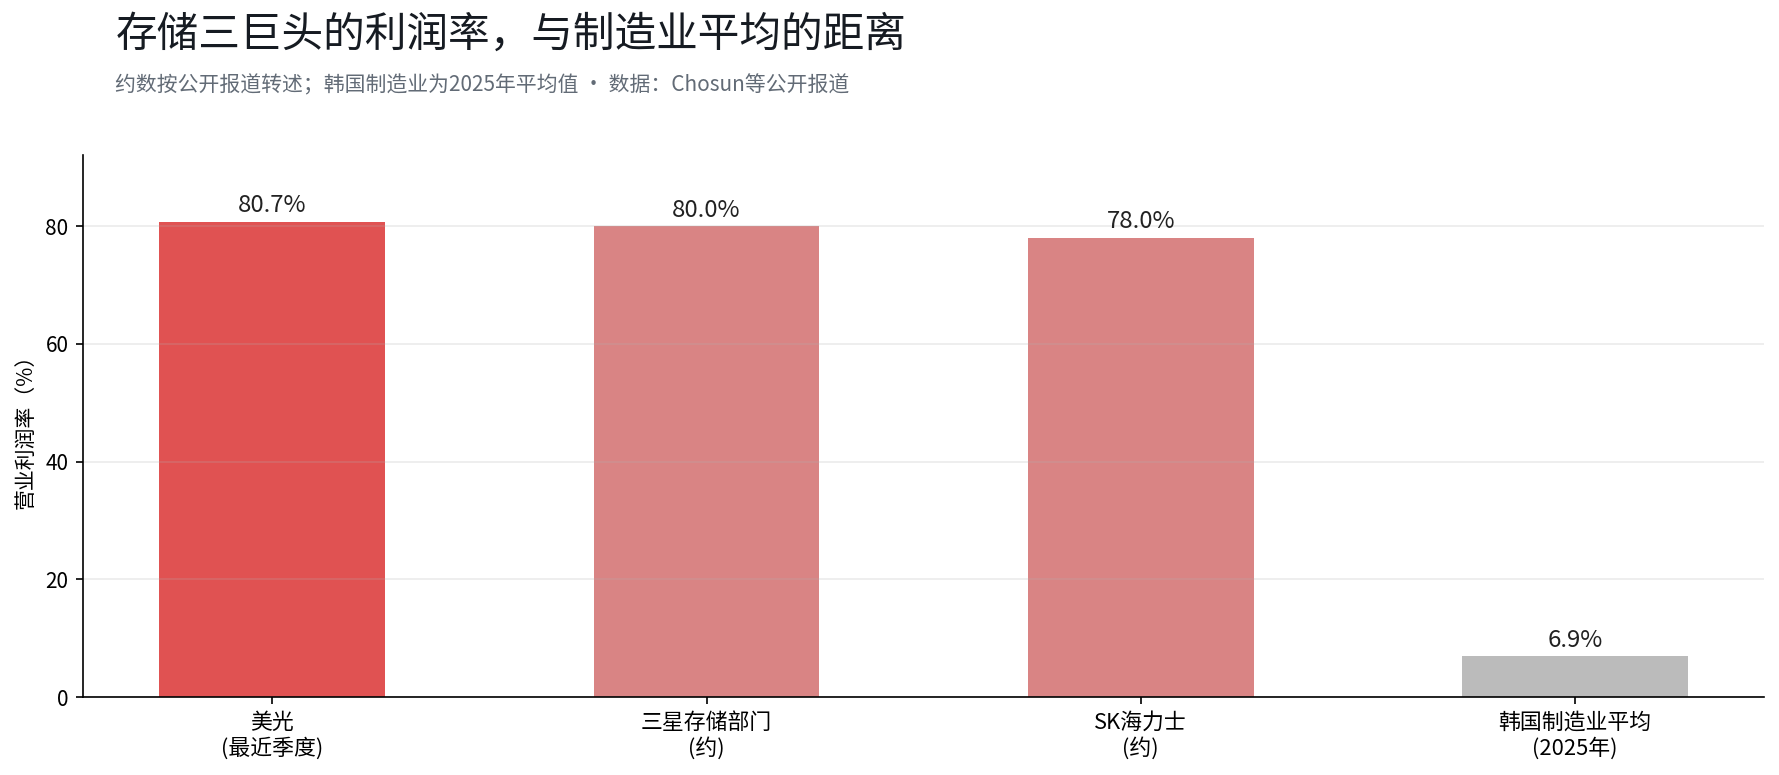
这两个部门是同一家公司的两本账,而且互为因果。存储芯片涨价,半导体部门的利润率被推到 80%上下;同样的涨价,是手机部门成本失控的直接原因。摩根士丹利预计三星移动部门 2026 至 2028 年累计运营亏损可能达到 160 亿美元(据其 7 月 21 日发布的行业报告转述)。半导体赚的钱,有一部分正在被自家的整机业务亏掉。
三、股价为什么不买账
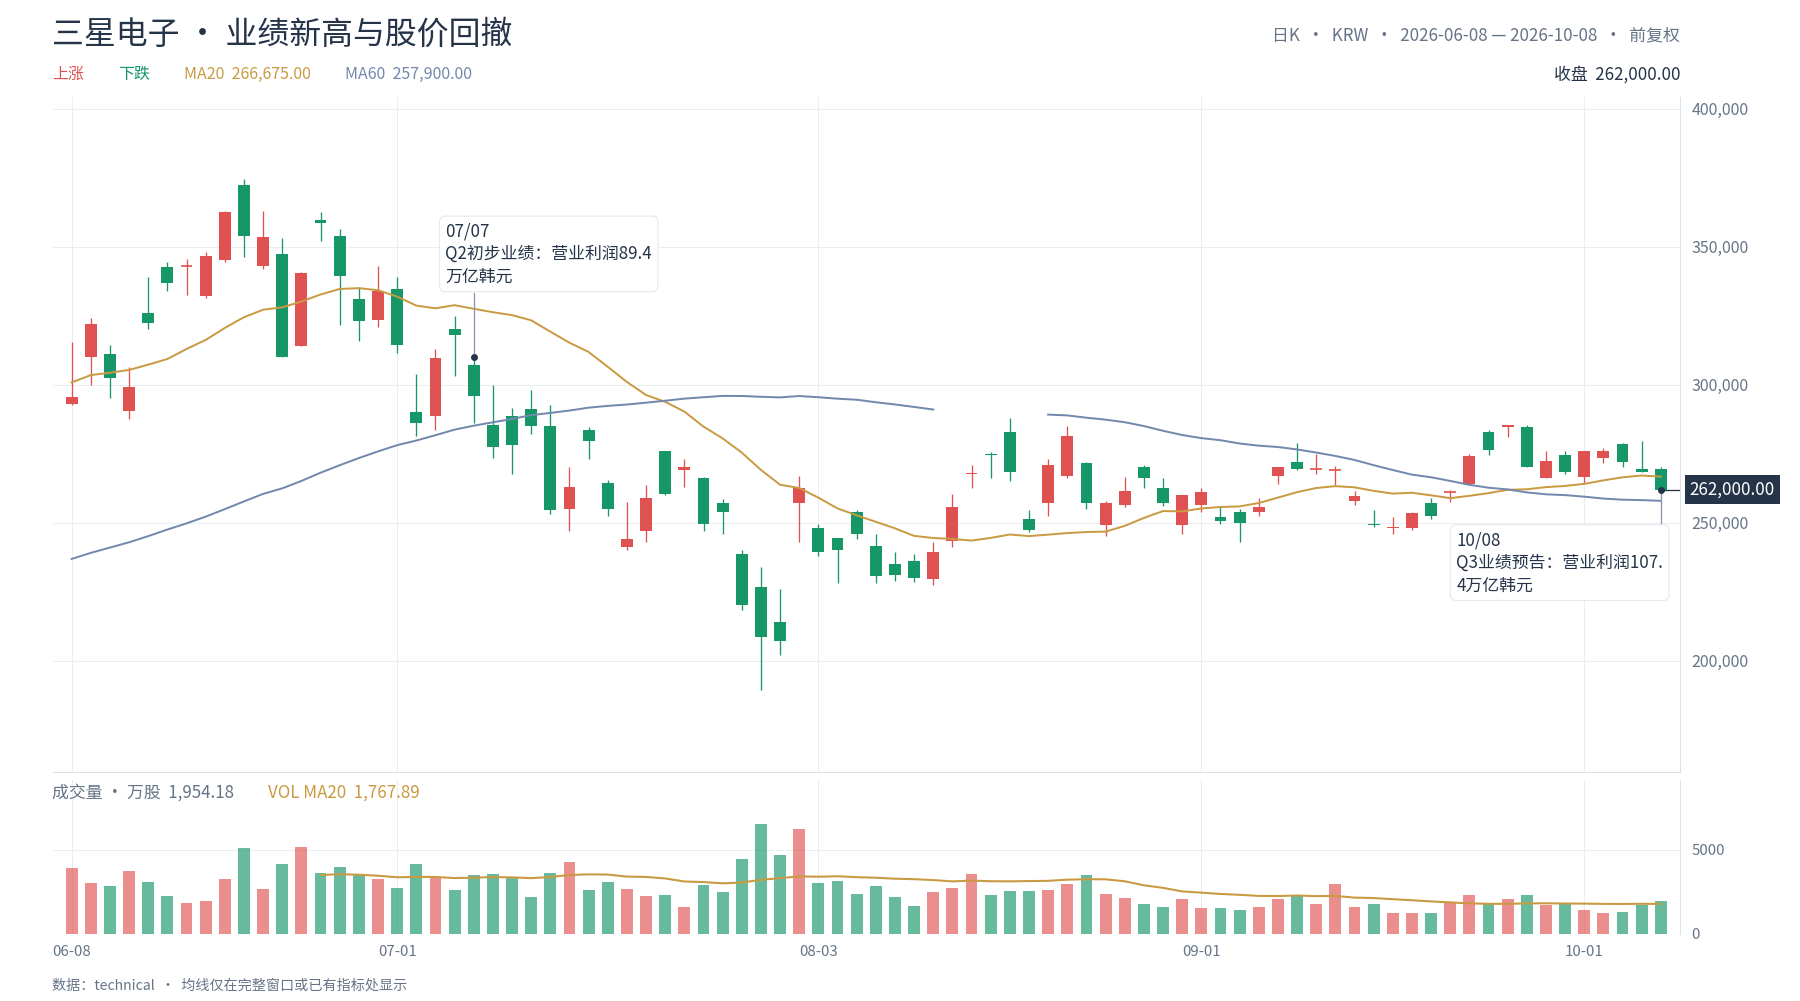
10 月 8 日收盘,三星电子报 26.2 万韩元,单日跌 2.42%;10 月以来三个交易日累计下跌 5.07%;较 6 月 18 日盘中高点 37.45 万韩元,回撤约 30%。业绩预告发布当天股价即下跌,说明市场对这份创纪录业绩的定价发生在预告之前,披露本身没有提供新的上行动能。
三个问题被放在了同一张桌上。 第一是落差:三季度营收 195 万亿韩元,低于券商预估的约 201.9 万亿;营业利润 107.4 万亿,低于预估的约 108.67 万亿。落差幅度只有 1%上下,平时不足以撼动股价,但在预期高度一致的时点上,小幅低于预估的信号作用会被放大。第二是斜率:同比增速从二季度的 1813.8%降到 782.5%,环比看,营业利润的增幅也从二季度的 56%放缓。第三是库存与上调动能:据摩根士丹利 7 月报告,市场对存储制造商的盈利上调动能正在减弱,净盈利上调比例已从 92%的峰值回落至 77%,DRAM 合约价格的同比增速已从周期高位回落,二季度 DRAM 与 NAND 库存均有所回升。
资本开支是另一层压力,藏在利润表的下游。二季度三星资本开支 16.8 万亿韩元,其中半导体部门 15.4 万亿;为了填补产能缺口,公司过去一年已启动、并计划在未来两年持续投入数十万亿韩元扩建存储晶圆厂。若下半年为赶制 HBM4 继续加大建厂与折旧投入,这笔费用可能在接下来一两个季度的报表中显现。市场担心的是:这笔开支会不会在某个季度吃掉大部分增量利润。
四、花旗的逻辑,与一个更根本的疑问
据公开报道,花旗维持三星买入评级,12 个月目标价 43 万韩元,较 10 月 7 日收盘价 26.85 万韩元隐含约 60%的空间;该观点仅代表相关机构的判断。花旗的核心依据在 HBM4 的定价弹性:据报道其测算 HBM4 12hi 的每 GB 均价可能从 2026 年约 2 美元升至 2027 年的 4 至 5 美元区间,HBM4 8hi 在此基础上有 20%至 30%的溢价。三星管理层在二季度说明会上也曾表示,预计 HBM4 销售额三季度增长逾三倍、下半年占 HBM 总收入 60%以上(据财报电话会议转述)。
多头的逻辑是价格弹性,反方的问题是需求的承受力。据摩根士丹利测算,2027 年全球云服务商资本支出可能达到 1.2 万亿美元,其中超过一半流向存储;同时谷歌、亚马逊、微软、Meta 四家 2026 年资本支出与 EBITDA 之比已超过 70%,2027 年部分公司资本支出可能超过 EBITDA。存储的定价权在供给端,供给端的利润最终来自需求端的开支。买家的开支一旦逼近甚至超过其盈利能力,涨价曲线能延伸多远,就要看一份三星自己无法左右的资产负债表。
五、三星的账本,也是整条 AI 硬件链的账本
三星这份财报里有两个方向相反的事实。一个是 AI 数据中心对 HBM 和 DRAM 的需求仍在爆发,存储供需紧张可能延续,行业利润率处在历史高位;另一个是同一家公司的消费电子业务在减产、提价、亏损,存储涨价正在挤压终端的利润空间。这两个事实不是并列的巧合,后者部分由前者引起:算力越贵,终端越难做。类似的压力正在整条 AI 硬件产业链上传递,只是不同环节的承受方式不同。
我们认为,三星股价的读法,本质上是市场在为增速而不是利润水平定价:水平已经兑现,斜率才是估值的一部分。 这个读法有一个前提和一个反例。前提是云厂商的开支斜率维持住,若 2027 年资本开支指引出现系统性下修,存储的量价都会承压;反例是,若 10 月 29 日业绩说明会上长期供应协议与 2027 年供需展望给出更紧的指引,斜率的担忧可能阶段性缓解。利润是不是这轮周期的最高点,事前无法证实,能核对的只有 10 月 29 日的三份答案:2027 年供需、长协进展、资本开支与股东回报的细节。这个季度的利润在多大程度上已经计入价格,仍有待观察。
数据说明
- 三星业绩及部门拆分:公司公告(2026/10/8、7/30、5/6)。
- 2025 Q3 对比及全年营业利润:公司披露、韩联社(2026/4/7、7/7)。
- 三星股价与回撤:公开行情,截至 2026/10/8 收盘;6/18 高点为盘中价。
- 花旗观点:花旗研报,媒体转述。
- 摩根士丹利观点:大摩 2026/7/21 行业报告,媒体转述。
- 手机减产、出货、S26 定价:韩媒、集邦咨询。
- 存储三巨头利润率:Chosun 等公开报道。
免责声明:
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。