

作者: 董静 ,华尔街见闻
美国9月非农就业报告将于周五(10月2日)公布,这是10月28日美联储议息会议前最后一份就业数据,市场对其影响力的定价却降至近期低点——而 历史经验表明,市场最不在意的时候,往往是数据最能搅动市场的时候。
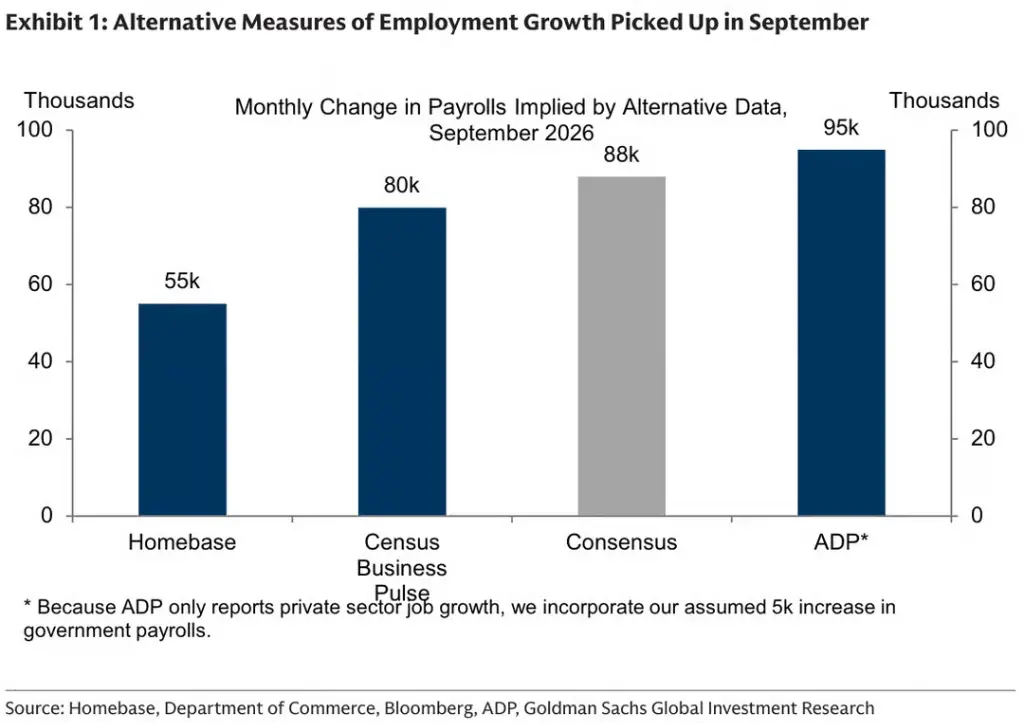
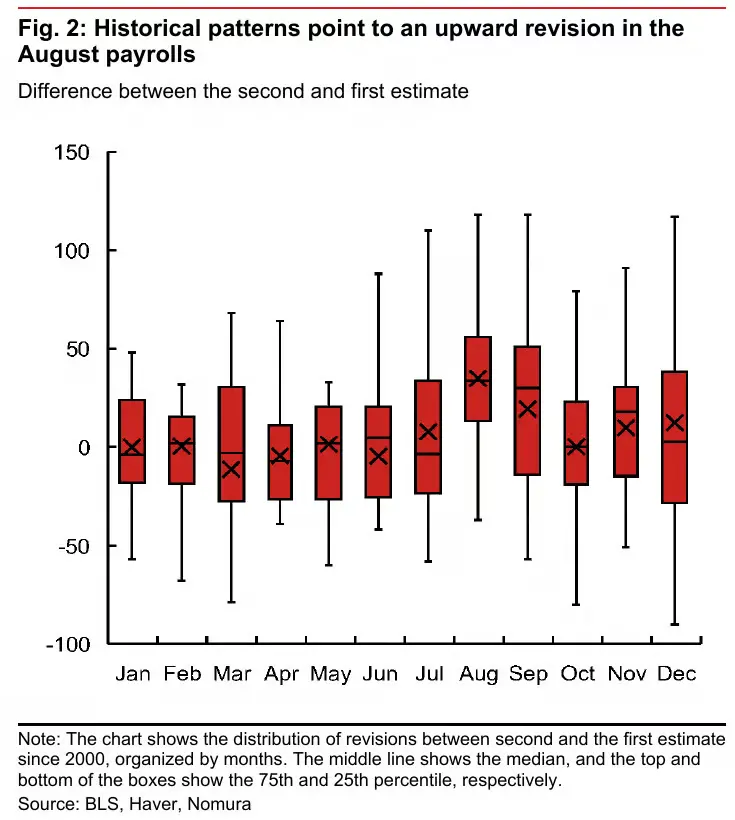
华尔街中位数预期为新增就业9万人,较8月的16.2万大幅回落。 市场高度关注8月数据是否会被大幅下修, 因异常的季节性调整此前显著夸大了整体就业表现,这使得9月的数据面临极大的基数效应不确定性。
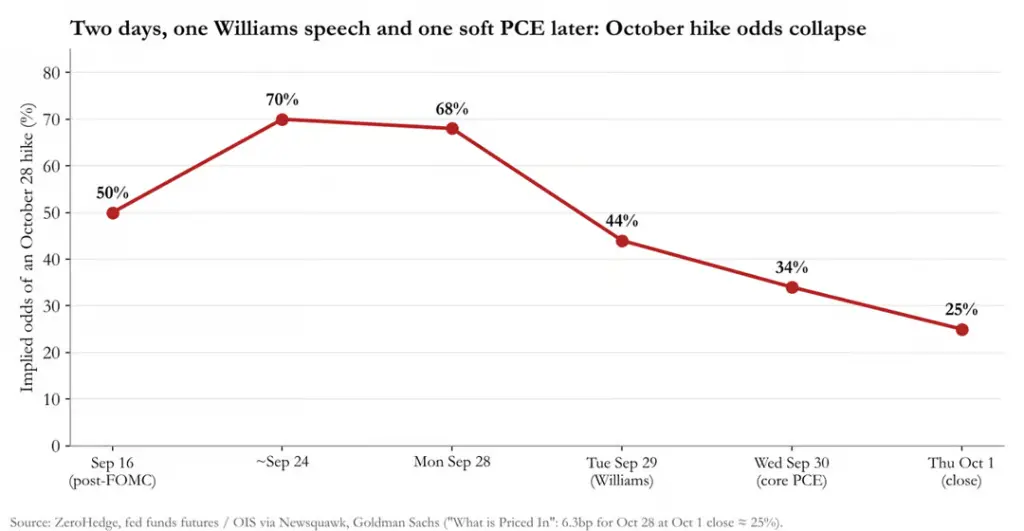
与此同时, 美联储政策预期在过去一周已发生剧烈转向: 本周一市场对10月加息的定价约为70%,但在纽约联储主席威廉姆斯表态"不急于加息"、8月核心PCE温和落地后,至周四收盘,10月加息概率已跌至约25%,高盛将下次加息预期推迟至12月。
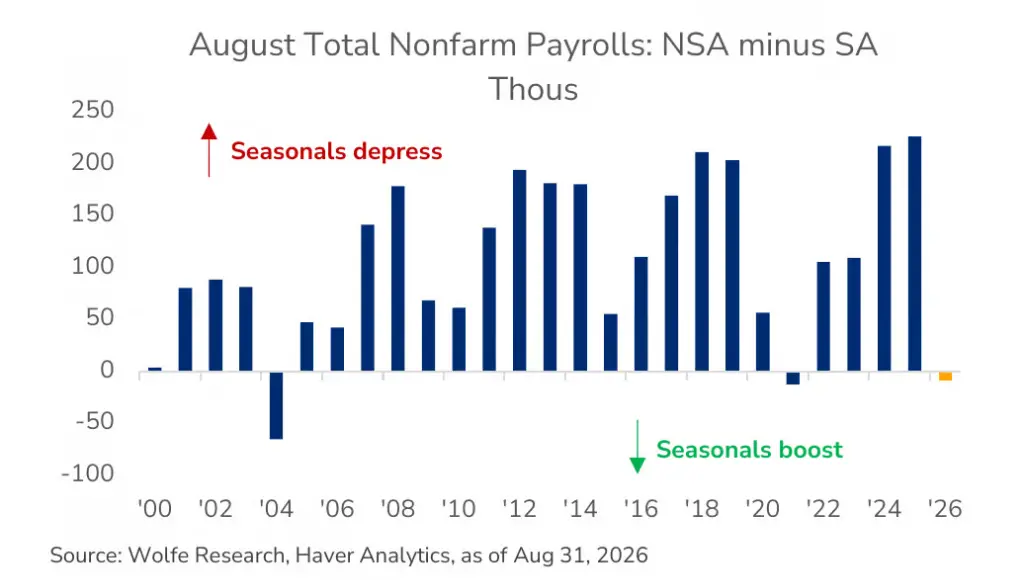
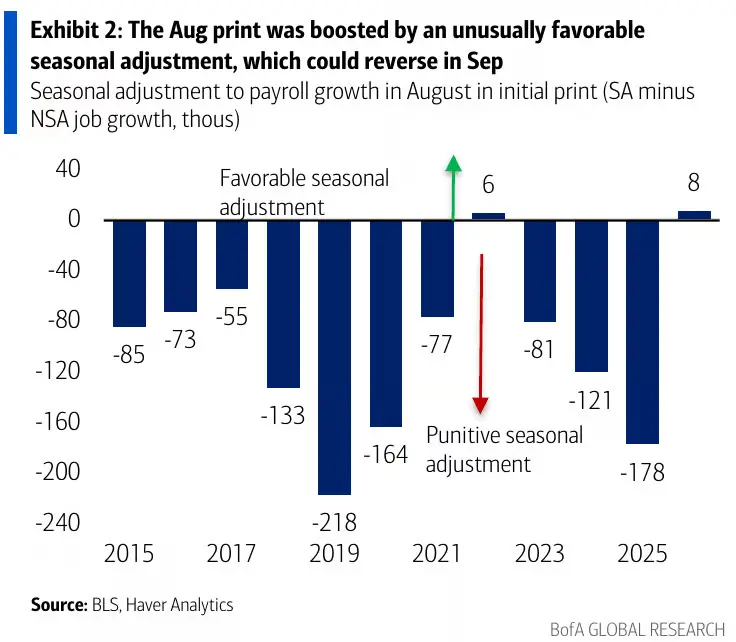
季节性调整是本次报告最大的不确定性来源。 巴克莱测算,若以今年的季节性因子重新调整8月数据,16.2万的"亮眼"增幅将变为下降7.4万,意味着8月数据存在严重高估。这一背景下,8月数据是否被下修,将直接决定9月数据的解读方向。
对市场而言,真正的风险或许不在利率前端,而在长端债券。高盛数据显示,CTA趋势策略基金目前持有约3900亿美元全球债券空头,美国10年期国债空头仓位处于历史最大值的99%,30年期则已达100%。一旦非农数据偏弱或失业率升至4.2%,系统性基金的大规模空头回补可能引发债市剧烈波动。
华尔街80家机构的预测区间从巴克莱的+5万到野村的+13万不等,几乎所有机构的预测均低于8月读数,多数低于共识。
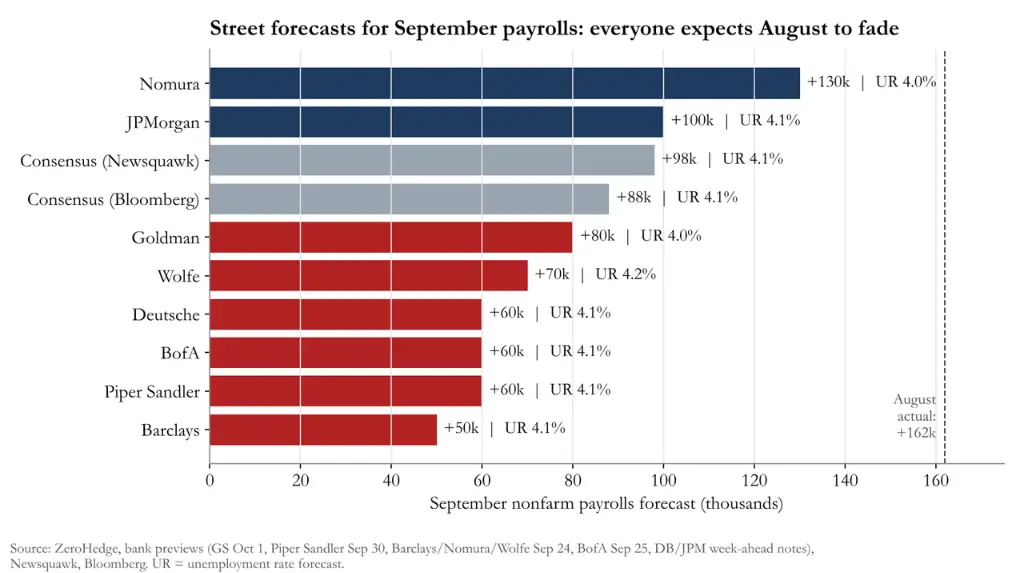
核心预期数据如下:
高盛预期新增就业+8万,略低于共识但高于三个月均值,同时将失业率预测下调至4.0%,理由是持续申领失业救济人数下降。高盛还预期平均时薪仅环比+0.2%,引用"不利的日历效应"作为解释。
野村以+13万居华尔街最高,理由是8月历史上是初值最容易被上修的月份。
失业率预测区间为4.0%至4.2%,分歧根源在于8月未四舍五入的4.14%。
薪资方面,高盛和野村均预期环比+0.2%,德意志银行则高于共识,预期+0.4%。高盛更广泛的薪资追踪指标显示同比+3.5%,第三季度年化+3.1%。Wolfe Research指出,薪资增速仍"低于美联储偏好的3.5%-4.0%区间",称之为"出人意料的温和"。
季节性因子是本次报告最核心的解读难点。
Wolfe Research指出,在典型的8月,季节性调整通常会将季调后数字压低10万以上。但今年8月, 季节性因子反而推高了数据——这是自2021年以来首次出现这一情况。
美银经济学家Shruti Mishra给出了最清晰的解释:
美银将这一异常归因于调查周期差异——2026年8月为四周调查区间,而2024年和2025年均为五周。
巴克莱的结论形成了一个清晰的逻辑链:
美银建议投资者“不要被标题数字迷惑”,并将潜在就业增长估算维持在“10万+”的健康水平。
此外, 美银还提示一项潜在下行风险: 约20万名海地TPS持有者于7月27日失去工作授权,主要集中在餐饮、医疗、运输和零售行业。美银基准情景为渐进式拖累,但承认“9月数据受到的冲击可能超出预期”。
多项高频指标显示劳动力市场仍具韧性:
唯一的反向信号来自消费者信心调查。 世界大型企业联合会调查中,“就业充裕”与“就业难找”之差收窄至仅+1.7,六个月就业预期净值降至-14.4,暗示消费者感知到的就业市场仍在走弱。
在三年来首次加息后,美联储点阵图中位数预示2026年还有一次加息。市场一度将其定价在10月,但随后迅速撤退。
目前市场共识已转向“跳过10月、12月加息”。高盛经济学家认为,由于预计核心PCE年底将降至3.0%(低于美联储3.4%的预测),“FOMC最终得出无需进一步加息结论的可能性相当大”。
巴克莱同样预期10月暂停、12月加息。德意志银行基准情景为12月和明年3月各加息一次。
美银援引沃什近期关于劳动力市场韧性的表态,认为本次就业报告“ 不太可能成为10月加息定价的游戏规则改变者,市场将更关注CPI数据 ”。
期权市场对本次报告的定价已大幅压缩。 据高盛衍生品团队,标普500指数当日跨式期权隐含波动率从周一的1.18%降至周四的约67-70bp,低于过去8个交易日均值72bp。纳斯达克100跨式期权约为95bp。
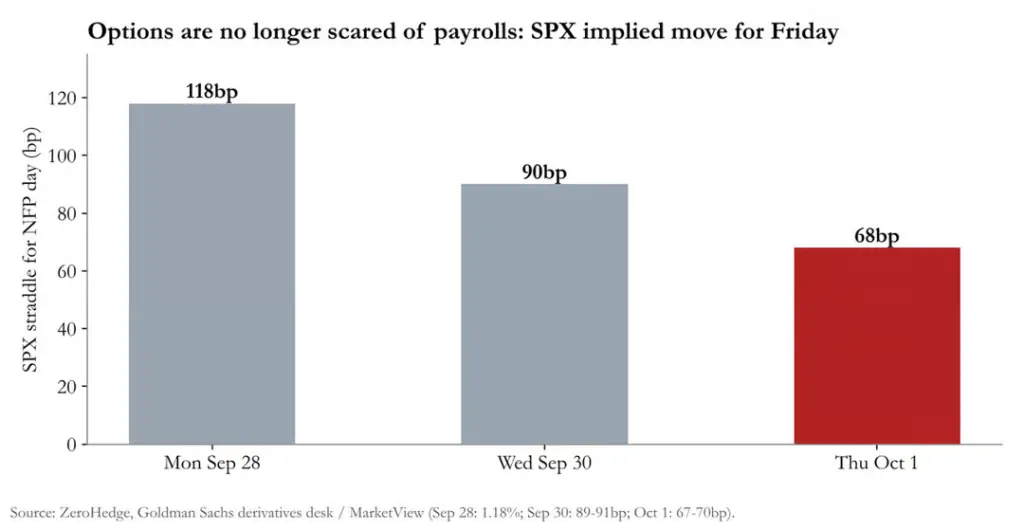
外汇市场中,美元兑日元隐含波动约42bp,欧元兑美元约38bp,均接近一年期已实现波动率区间上沿—— 外汇是目前唯一仍在为意外定价买单的市场。
高盛Rich Privorotsky指出,真正的压力在长端而非短端:
这使得仓位风险成为最值得关注的变量。 高盛Brian Garrett表示,该行CTA模型显示系统性基金持有约3900亿美元全球债券空头,美国10年期国债空头仓位处于历史最大值的99%,30年期已达100%。
对股票而言,高盛Nelson Armbrust指出标普500距历史高点仅约2%,“利率任何程度的缓解都将成为股市上涨的触发器”。摩根大通Andrew Tyler则提示镜像风险: ADP数据强劲,非农可能上行意外,届时市场或重回"好消息是坏消息"逻辑。
值得注意的是, 8月数据的修正幅度可能比9月标题数字本身更具市场影响力。 若8月数据被大幅下修,将印证季节性调整扭曲了真实就业趋势,从而重塑市场对整个就业周期的判断。
市场高度关注8月数据是否会被大幅下修,因异常的季节性调整此前显著夸大了整体就业表现,这使得9月的数据面临极大的基数效应不确定性。