

2026年9月17日、日本の資金決済法上の電子決済手段である円建てステーブルコインJPYCが韓国の暗号資産取引所Upbitで取引を開始しました。
取引開始前に示されていた参考価格は1JPYC=8.81ウォン(KRW)でしたが、取引開始後は一時37.60ウォンまで上昇。1円を基準にするJPYCに、4円を超える値段が付いたことになります。
その後、価格差は急速に縮小しました。2026年9月19日には一時8.41ウォンまで下がり、当時の為替レートでは約0.96円相当と、今度は1円を下回りました。9月25日時点では9ウォン前後で取引され、ほぼ1円相当の水準まで戻っています。
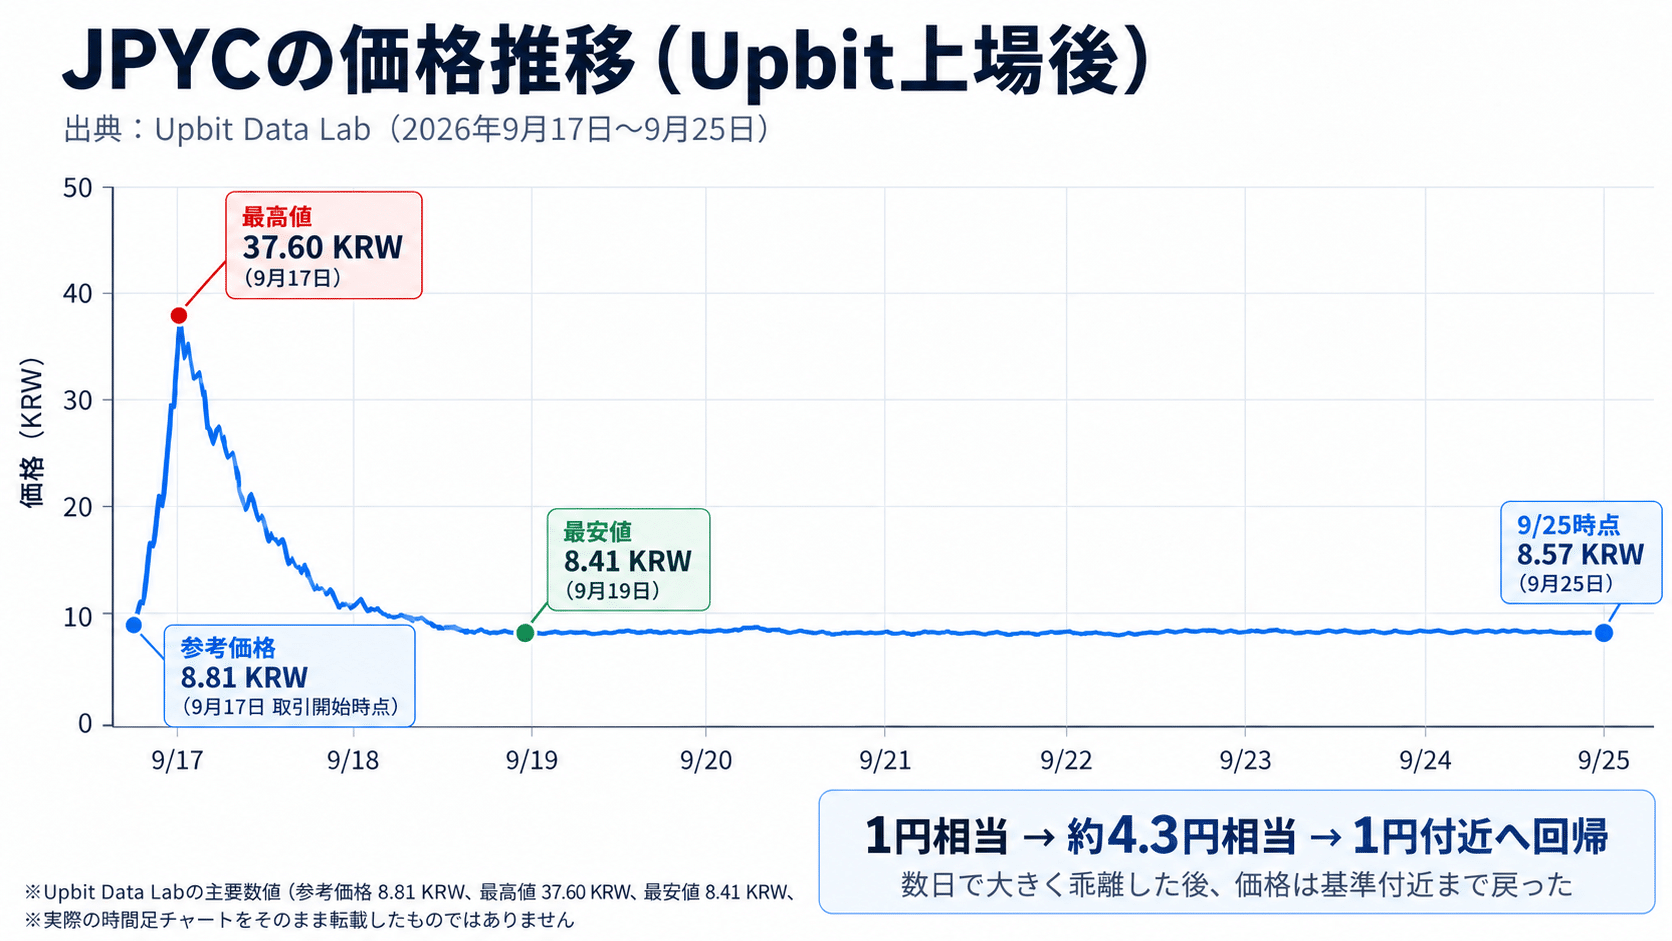
わずか数日の間に、1円を基準にするJPYCが4円を超え、今度は1円を割り、その後また1円付近へ戻りました。
ステーブルコインは、取引所の価格を1円や1ドルに強制的に固定する仕組みではありません。法定通貨との発行・償還で支えるものもあれば、暗号資産の担保や別のトークンとの交換によって価格を保とうとするものもあります。
同じ「デペグ」でも、価格が戻る仕組みはそれぞれ違います。JPYCを含む5つの事例を並べると、その違いが見えてきます。
① JPYC──1円で発行・償還できる
JPYCには、公式の発行・償還プラットフォーム「JPYC EX」があります。登録ユーザーは日本円を振り込むことでJPYCの発行を受けることができ、反対にJPYCを送付すれば日本円で償還できます。交換比率は1JPYC=1円で、発行残高の100%以上を日本円の預貯金と国債で保全する設計です。
この1円での発行・償還が、市場価格を1円付近へ近づける基準になります。市場価格が1円を上回れば発行側から市場へ供給する経済的な動機が生まれ、1円を下回れば市場から取得して償還する動機が生まれます。こうした裁定取引が価格差を縮める方向に働きます。
JPYCの岡部典孝社長は、取引開始直後に発行が急増し、夜間には在庫が不足したと説明しています。流通量は9月18日朝までに約42.6億JPYCとなり、前日から約2.2倍に増えました。
ただし、1JPYC=1円で発行・償還できるからといって、どの市場でも常に1円になるわけではありません。JPYC EXの登録には本人確認が必要で、取引時確認にはマイナンバーカードを用いた公的個人認証が採用されています。発行を受けてから対象の市場へ送るまでにも時間や手続きがあります。
1円という基準があっても、その基準と市場価格をつなぐ経路には摩擦があります。今回の価格乖離は、その差が大きく表れた事例でした。
② GYEN──5年前にも「1円」が7円を超えた
JPYCとよく似たことは、2021年にも起きています。GMO-Z.com Trust Companyが発行する円連動ステーブルコイン「GYEN」がCoinbaseに上場したときです。
Coinbaseによると、上場後にGYENへの需要が急増した一方、市場全体の供給が追いつかず、2021年11月17日には1GYENが約7.48円まで上昇しました。その後、11月19日には0.96〜0.98円付近まで戻しています。
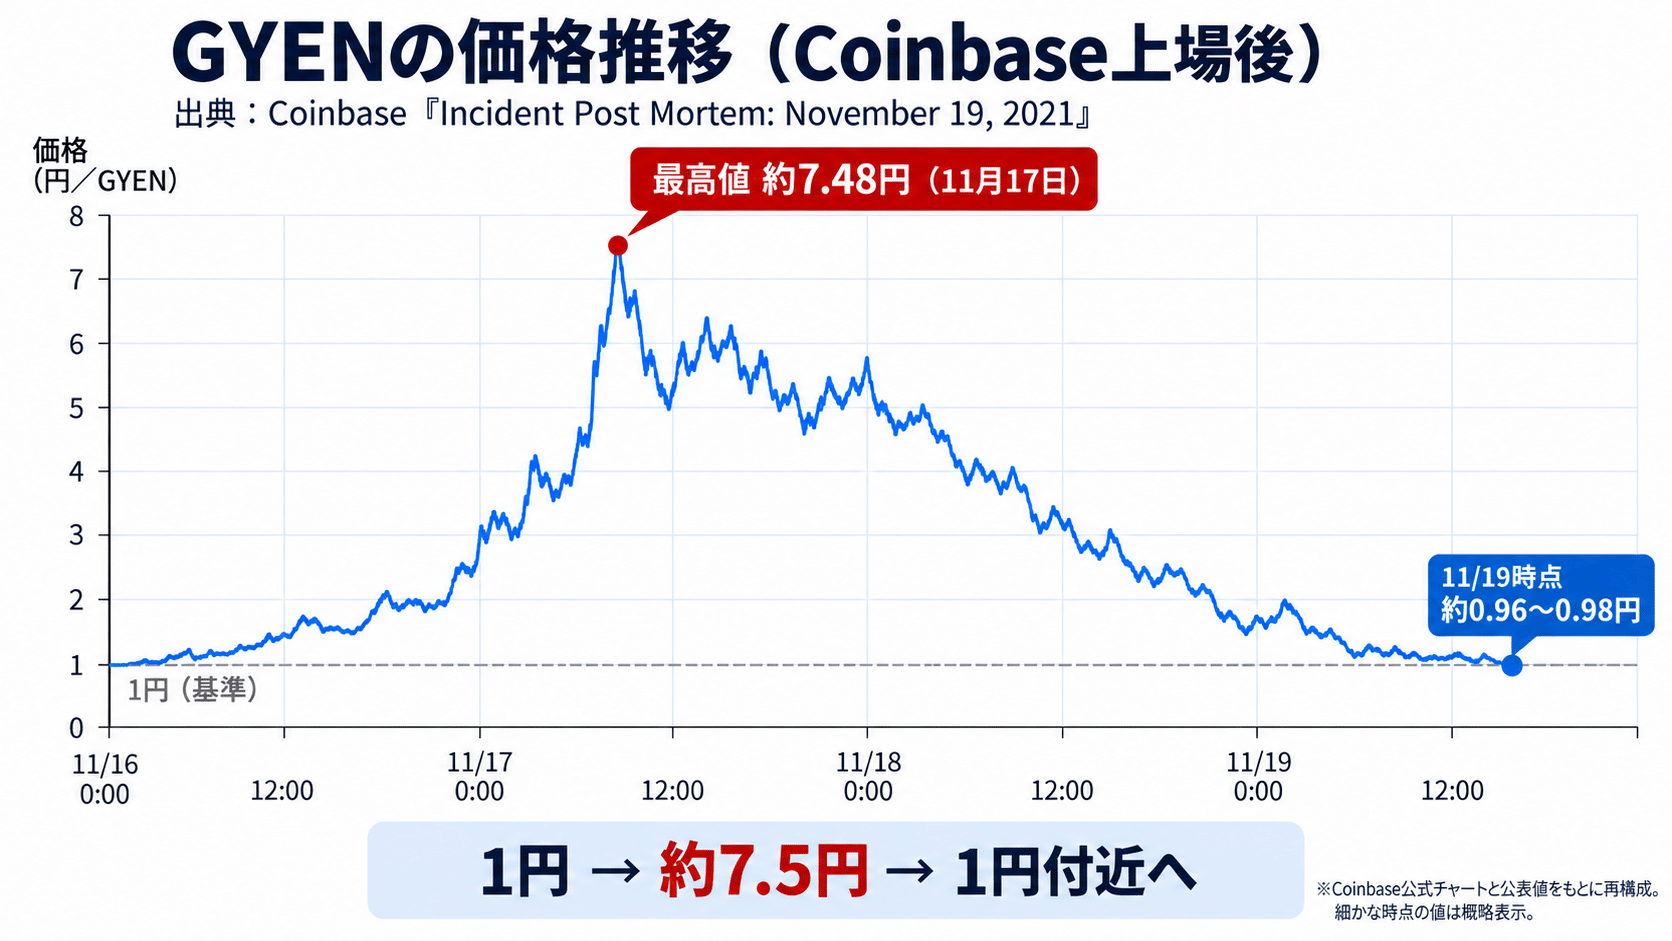
JPYCとGYENでは発行体も市場も違います。それでも、新しい市場に買いが集中し、供給が追いつくまで額面を大きく上回ったという構造はよく似ています。
この2例では、1円を基準にする仕組みそのものが消えたわけではありません。市場までコインを届ける速度と、そこで発生した需要の速度に差がありました。
③ DAI──担保と清算で1ドルを目指す
DAIはJPYCやGYENとは違い、銀行口座に1ドルを置き、その1ドルと交換することで価格を維持する仕組みではありません。暗号資産などを担保として預け、その担保価値より少ないDAIを発行する方式を採用してきました。
2020年3月12日の「Black Thursday」では、ETH価格が急落すると同時にEthereumが混雑しました。Makerの公式記録では、高騰したガス代の影響で価格情報の更新や担保オークションへの参加が滞り、DAIの流動性も不足しました。
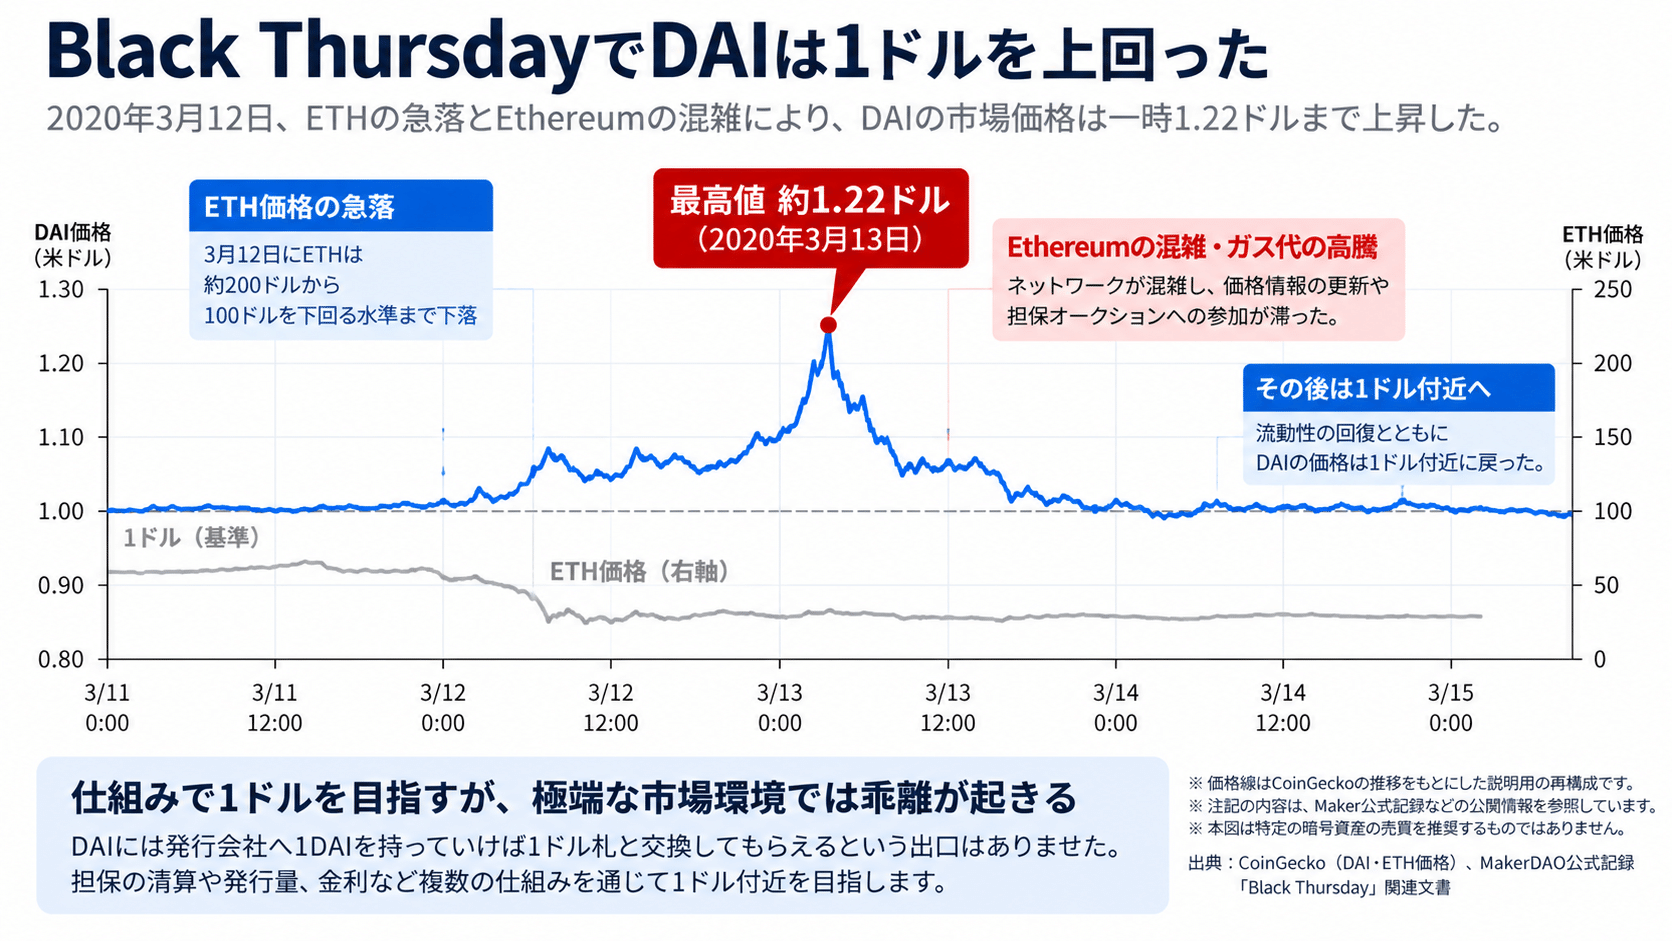
この混乱ではDAIの市場価格も1ドルを上回りました。DAIには、発行会社へ1DAIを持っていけば1ドル札と交換してもらえるという出口はありません。担保の清算や発行量、金利など複数の仕組みを通じて1ドル付近を目指します。
同じ1ドル連動でも、JPYCとは価格を戻す装置が違います。
④ USDC──準備資産はあっても、使えるのか
2023年3月にはUSDCが1ドルを割りました。きっかけはSilicon Valley Bank(SVB)の経営破綻です。
発行元Circleは当時、USDCの準備資産のうち33億ドルをSVBに預けていたと公表しました。これは準備資産全体の約8%にあたります。USDCは現金や短期米国債などを準備資産として保有し、1USDC=1ドルでの償還を価格の基準にしています。
SVBが破綻すると、市場が疑ったのは準備資産の総額だけではありませんでした。SVBに置かれた33億ドルへアクセスできるのか、1ドルでの償還を続けられるのかという部分です。
その後、米当局がSVBの預金者を保護すると発表し、Circleも33億ドルが利用可能になると説明しました。償還への不安が後退すると、USDCも1ドルへ戻っていきました。
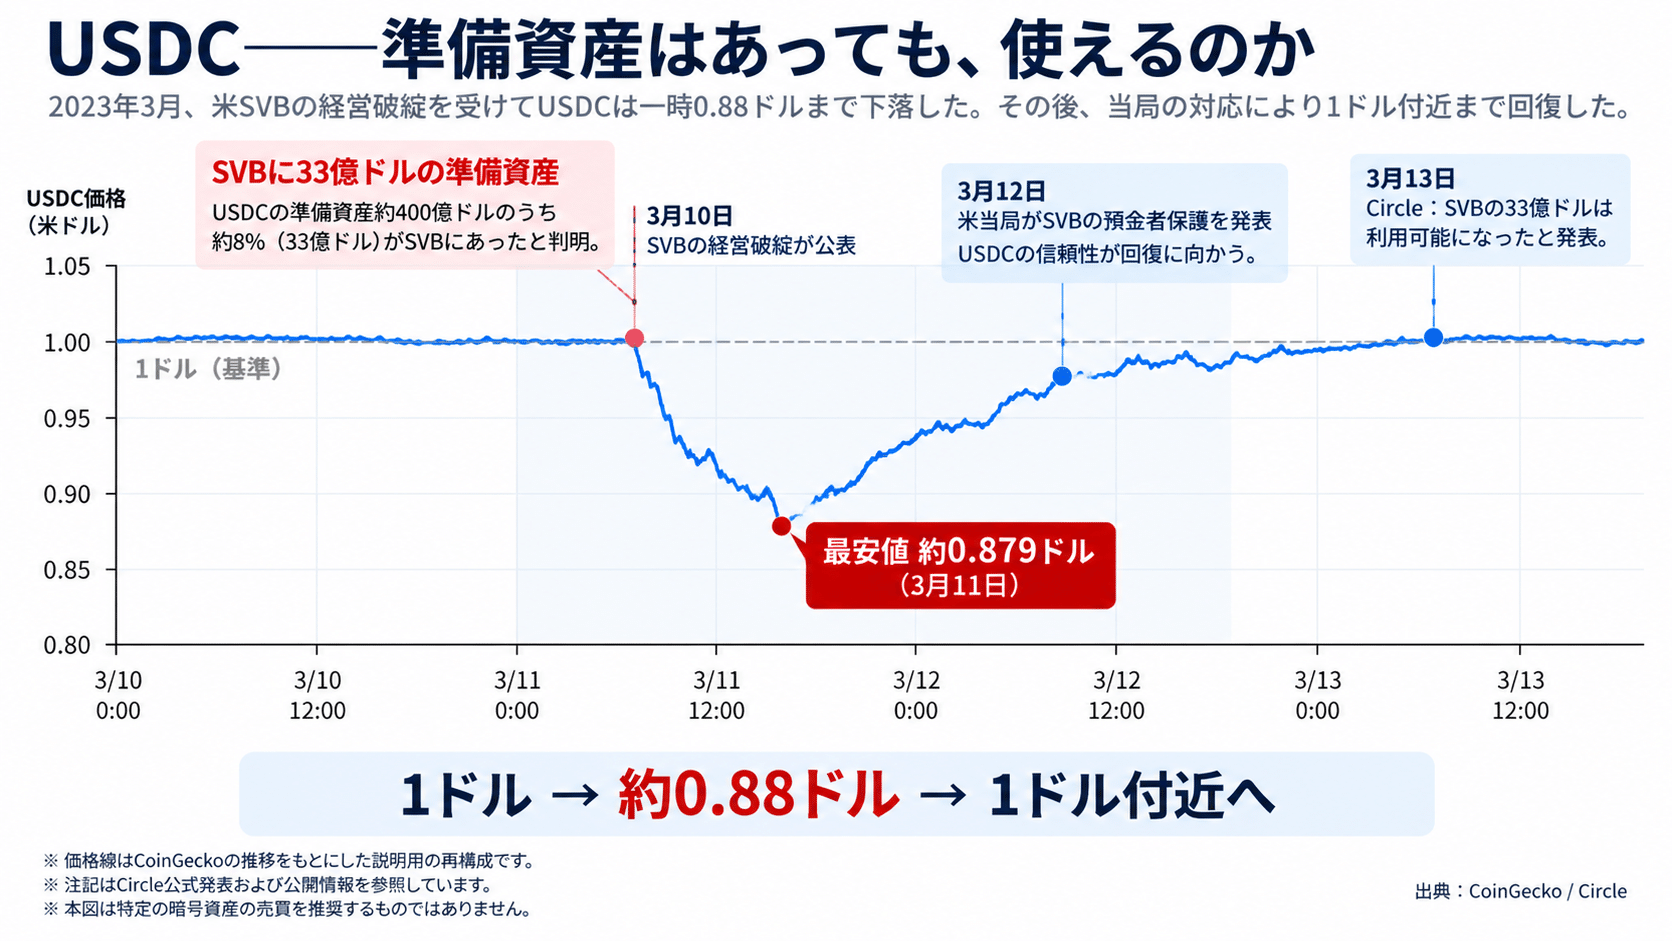
JPYCやGYENでは市場への供給が需要に追いつきませんでした。USDCでは逆に、1ドルへ戻る出口を市場が信用できるかどうかが価格に表れました。
⑤ UST──戻すための仕組みが一緒に崩れた
さらに違う構造だったのが、2022年に崩壊したTerraUSD(UST)です。
USTは銀行に1ドルを保管して価格を支えていたわけではありません。1USTを1ドル相当のLUNAと交換できる仕組みを使い、その価格差を利用する裁定取引によって1ドルへ戻そうとしていました。
USTが1ドルを下回れば、USTを1ドル相当のLUNAへ交換する動機が生まれます。本来はこの仕組みがUSTへの需要につながり、価格を1ドルへ近づけます。
ところがUSTへの信頼が崩れると、大量のUSTがLUNAへ交換されました。その分、新しいLUNAが大量に発行されて価格が下落します。LUNAの価格が下がるとUSTを支える側の価値も弱まり、さらにUSTが売られ、さらにLUNAが発行される循環に入りました。
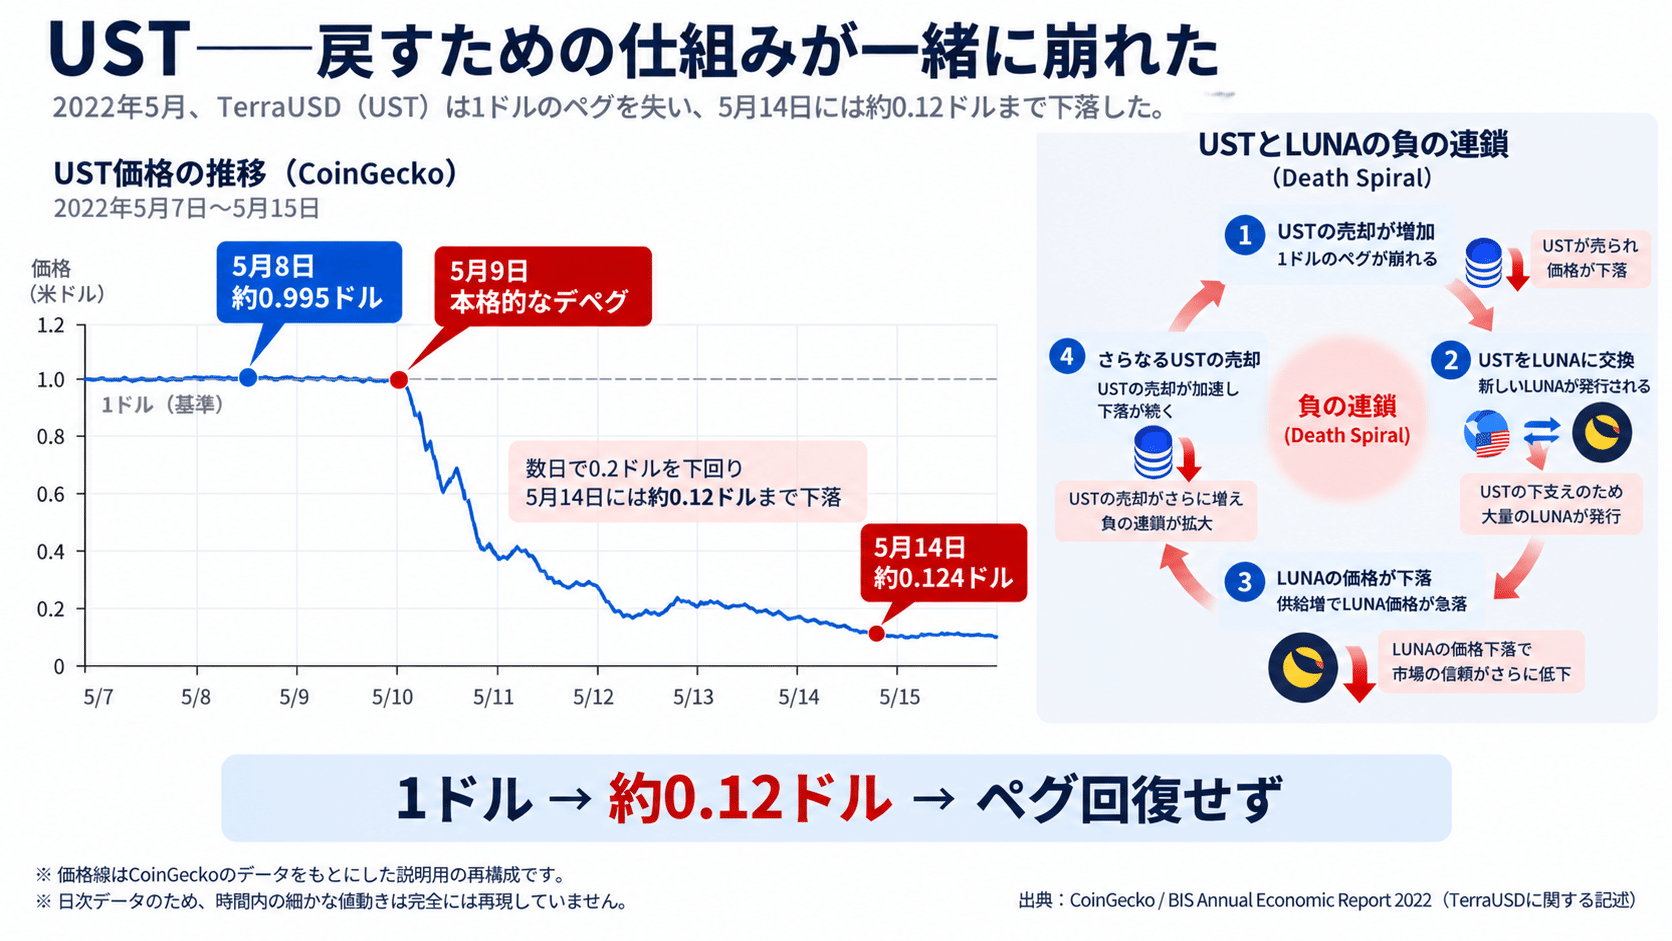
BISはこの崩壊を「death spiral」と説明しています。JPYCでは市場価格が大きく外れても1円で発行・償還する基準は残っていましたが、USTでは価格を戻すための仕組みを使うほど、その仕組みを支えるLUNAまで弱くなっていきました。
同じ「デペグ」でも中身は別物
5つの事例は、すべて1円や1ドルという基準価格から外れています。ただし、中で起きていたことは同じではありません。
JPYCとGYENでは、1円へ戻る基準が残ったまま市場への供給が需要に追いつきませんでした。DAIでは担保と清算を動かすネットワークの混雑や流動性不足が重なりました。USDCでは準備資産の一部へアクセスできるかが問題になり、USTでは価格を戻すための交換先まで一緒に崩れていきました。
デペグの意味を分けるのは、乖離率だけではなく「何が元の価格へ戻す役割を持っているのか」です。
法定通貨への発行・償還なのか。担保と清算なのか。別のトークンとの交換なのか。その経路が一時的に詰まっている場合もあれば、USTのように経路そのものが機能しなくなる場合もあります。
今回のJPYCでは、一時4円を超える値段が付き、その後は1円を割り、再び1円付近へ戻りました。一方、USTでは価格を戻すための仕組みを使うほどLUNAの供給が増え、その仕組み自体が弱くなっていきました。
同じ1円、同じ1ドルを目指すステーブルコインでも、その価格を支える方法は同じではありません。誰が、どの経路を使って基準価格へ戻すのか。同じ「デペグ」という言葉でも、今回のJPYCとUSTを同じ現象として扱えない理由はそこにあります。
※本記事は、2026年9月25日時点の公開情報をもとに暗号資産・ブロックチェーン関連ニュースを整理した一般的な情報提供であり、特定の暗号資産の売買を推奨するものではありません。
参考文献
・Upbit Data Lab「JPYC」
https://datalab.upbit.com/assets/JPYC/summary
・JPYC株式会社「日本円ステーブルコイン『JPYC』および発行・償還プラットフォーム『JPYC EX』提供開始」
https://corporate.jpyc.co.jp/news/posts/jpyc-ex-launch
・Yahoo!ファイナンス/CoinDesk JAPAN「JPYC、韓国Upbit上場で一時4倍超──岡部社長が需給状況を説明」
https://finance.yahoo.co.jp/news/detail/bc6060e48a1f38cab84363f7b5ac763092beb987
・Coinbase「Incident Post Mortem: November 19, 2021」
https://www.coinbase.com/blog/incident-post-mortem-november-19-2021
・MakerDAO「The Maker Protocol: MakerDAO’s Multi-Collateral Dai (MCD) System」
https://makerdao.com/da/whitepaper/
・Maker Governance「Governance Poll: Black Thursday Compensation」
https://vote.makerdao.com/polling/QmWC4qey
・Circle「$3.3 Billion of USDC Reserve Risk Removed, Dollar De-Peg Closes」
https://www.circle.com/pressroom/3-3-billion-of-usdc-reserve-risk-removed-dollar-de-peg-closes
・Circle「How the USDC Reserve is Structured and Managed」
https://www.circle.com/blog/how-the-usdc-reserve-is-structured-and-managed
・Bank for International Settlements(BIS)「The future monetary system」
https://www.bis.org/publications/aer-2022/future-monetary-system
・Bank for International Settlements(BIS)「Annual Economic Report 2022」
https://www.bis.org/publ/arpdf/ar2022e.pdf