

昨天9月24日,30年期美债收益率触及2004年以来新高,纳斯达克综合指数微涨0.01%收于26939.373,甲骨文因一纸“不可抗力”通知下跌3.47%。而在同一个交易日,谷歌在两个截然相反的方向上同时取得进展:其合作方Fervo Energy位于犹他州地下2000米的Cape Station地热电站实现全球首次公用事业级增强型地热发电;与此同时谷歌确认,搭载自研芯片的Project Suncatcher首颗试验卫星将于10月1日提前升空。究竟是什么迫使全球市值第二的科技公司同时向地心与轨道要电?巴菲特罕见地为一只科技股公开站台,看中的又是谷歌在AI竞赛里的哪一层护城河?
一、谷歌提前把自研TPU芯片送上太空?卫星建造商Planet Labs上涨7.57%
试验卫星定档发射旨在完成最小可行产品的硬件验证
据《纽约时报》率先报道并获谷歌官方确认,Project Suncatcher首颗试验卫星定档10月1日搭乘Transporter-18共乘任务升空,但本次任务属于计划外加塞的硬件验证步骤。该卫星配备4颗谷歌自研TPU芯片与1千瓦太阳能供电,算力大致相当于一台地面数据中心服务器,设计在轨运行约一年并处理简单AI查询。谷歌对项目的表述相当克制,强调短期内不会有商业化可用产出,原定2027年与Planet合作的两颗原型卫星激光组网测试仍按计划保留,预期2030年代中期轨道算力成本才有望与地面持平。
自研TPU芯片的单位功耗效率是实现轨道算力的关键前提
谷歌能够将算力向太空延伸,核心依赖于其专为神经网络矩阵运算定制的自研TPU(张量处理单元)ASIC芯片。在只有1千瓦可用电力且真空无空气对流散热极度困难的轨道环境中,单位功耗下的AI算力是唯一的硬性物理约束。自研TPU牺牲了通用灵活性换取极高的能效比,使得谷歌能够在极端物理条件下部署算力,将垂直整合的芯片能力转化为了实实在在的太空战略优势。
Planet Labs负责卫星建造运营并顺势开辟全新业务线
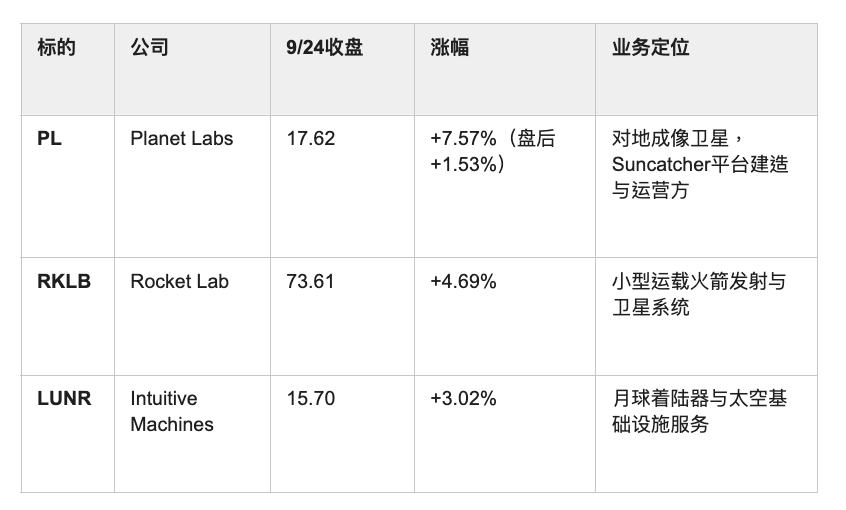
Project Suncatcher的卫星并非由谷歌直接制造,而是由对地成像公司Planet Labs(NYSE: PL)负责建造与运营。Planet拥有成熟的卫星生产线与在轨运维能力,形成了“谷歌出芯片、Planet出卫星”的明确分工。对于市值仅六十多亿美元的Planet而言,这一合作直接为其打开了“太空数据中心”的增量业务通道,同日其股价在9月24日大涨7.57%并在盘后继续走高,
太空概念股集体走强,反映出资金对该主题的整体性关注
二、 地心深处同时挖出绿色电力:Fervo Energy盘前一度涨超11%
地热电站顺利实现First Power创下增强型地热行业里程碑
9月24日,地热创新公司Fervo Energy(NASDAQ: FRVO)宣布其位于犹他州Beaver County的Cape Station实现First Power,成为全球首个达成公用事业级发电里程碑的增强型地热(EGS)项目。消息公布后,FRVO盘前一度上涨超过11%,收盘上涨2.20%。该项目一期规划100MW装机容量,首个33MW的GeoBlock模块将于10月1日启动商业运营,二期400MW也在建设中,潜在开发规模超过4GW,技术上通过引入油气横向钻井工艺大幅压降了开发成本。
谷歌锁定巨量电力供给并同时享有股权层面的资本增值
谷歌不仅是Fervo Energy的核心购电客户,更是其重要的战略股东。双方从内华达州试点合作起步,谷歌不仅参与了Fervo 4.62亿美元的E轮融资,更在2026年9月初签署了396MW的全球最大规模增强型地热购电协议,并拥有额外约600MW的扩展选择权,潜在总规模接近1GW。Cape Station实现首次发电后,谷歌在两个层面同时受益:既为旗下数据中心锁定了稳定零碳的基荷电力,也以股东身份间接受益于项目进展。据stockanalysis.com截至2026年9月24日的统计,覆盖FRVO的13位分析师评级以买入类为主,均值目标价40.75美元;不同数据平台的统计口径存在差异。机构评级仅代表其自身观点,不构成投资建议。
三、 巴菲特罕见公开站台:重仓Alphabet背后的定价权逻辑
伯克希尔大幅加仓Alphabet并跃升为投资组合第三大重仓股
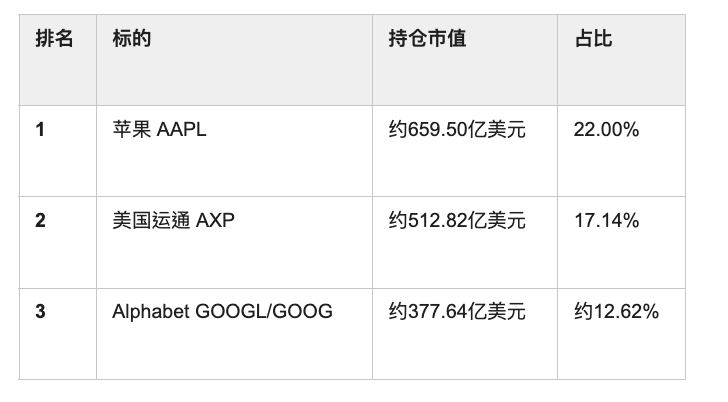
伯克希尔·哈撒韦在二季度对Alphabet进行了显著加仓。13F文件显示,伯克希尔将持有的A类股(GOOGL)增加45%至7879万股,C类股(GOOG)增加83%,两类合计持股达1.06亿股;同时伯克希尔还在Alphabet的847.5亿美元AI融资中以100亿美元担任配售基石投资者。这一系列动作使Alphabet一跃成为伯克希尔的第三大重仓股,市值超越了持有数十年的可口可乐,巴菲特此前亦公开表示,该公司比华尔街推销的90%到95%的股票更有可能成为赢家。
伯克希尔最新前三大持仓(美东时间8月14日提交的二季度13F文件,持仓数据截至6月30日)
垂直整合塑造深厚护城河使得同行成本转化为谷歌资产
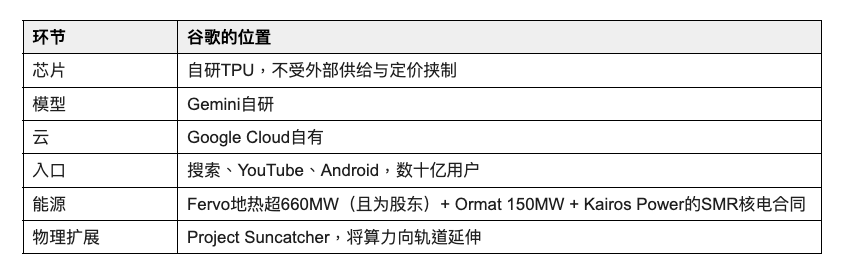
在主要科技巨头中,谷歌是少数将AI产业链从芯片、模型、云基础设施、消费级入口一直打通到底层能源与物理扩展的公司之一。当整个行业都在为算力芯片、电力供给与数据中心用地排队时,谷歌自研TPU、自建数据中心、投资地热与核电,并将算力向太空探索扩展。这种将行业发展瓶颈转化为自身资产负债表的定价权优势,结合其约17倍的市盈率水平,或是伯克希尔选择加仓的重要考量。
四、 反面案例引发警示:甲骨文“不可抗力”暴露交付隐患
甲骨文发出不可抗力通知引发高杠杆算力项目履约担忧
在AI基建快速扩张的另一端,交付层面的风险已开始显现。甲骨文向Stack Infrastructure发出了援引不可抗力条款的正式通知,影响到了为OpenAI提供算力的Project Jupiter巨型数据中心项目。该项目采用了高度杠杆化的SPV(特殊目的实体)表外融资结构,将债务与私募股权捆绑在一起。虽然甲骨文坚称项目仍在按计划推进
交付延误风险传导导致相关产业链标的股价普遍承压
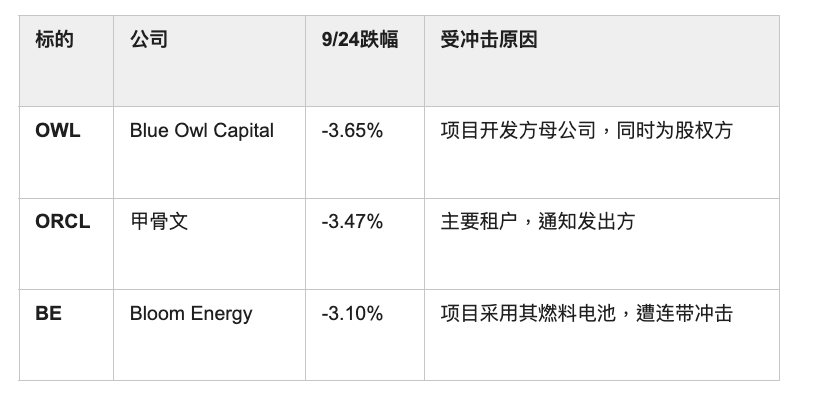
市场对Project Jupiter项目无法按期交付的担忧迅速向周围供应链扩散。9月24日,项目开发方母公司Blue Owl Capital跌3.65%,甲骨文收跌3.47%,而为其提供燃料电池的Bloom Energy也受连带冲击收跌3.10%。这一案例反映出依靠高杠杆表外融资建设算力的潜在风险,与谷歌以自有资产负债表和电力股权推进的模式形成对照。
免责声明
本文由本平台基于公开信息整理撰写,所引用的市场数据、企业公告及新闻报道均来自富途行情、谷歌官方博客、Fervo Energy新闻稿、彭博社、《纽约时报》、伯克希尔·哈撒韦13F文件及各主要财经媒体的公开披露。本平台已尽力核实其准确性,但不对相关信息的完整性、时效性与准确性作出任何明示或默示的保证。
文中涉及的甲骨文不可抗力通知相关内容,源自媒体对知情人士的报道,甲骨文官方坚称项目仍按计划推进且未就该通知本身置评,相关事项的后续进展存在不确定性,请读者审慎对待。文中援引的巴菲特公开表述,转引自其2026年7月接受采访时的公开报道。文中出现的机构评级与目标价均为相应研究机构的独立观点,不代表本平台立场,亦不构成任何推荐。
文中所载行情数据均为2026年9月24日美股收盘价格;持仓数据来自伯克希尔·哈撒韦于美东时间2026年8月14日提交的二季度13F文件,持仓截至2026年6月30日。所有分析、判断与预期仅代表撰写时点的看法,可能随市场环境、政策取向及数据变化而调整,本平台不承担更新义务。单日涨跌幅仅反映特定交易日的市场表现,不代表任何趋势判断。
本文内容仅供参考与交流,不构成任何投资建议、要约或要约邀请,亦不构成对任何金融产品、证券或衍生品的推荐。文中提及的公司与标的仅为说明行业现象所举示例,不构成对任何个股的推荐。相关标的存在较大波动风险,文中部分公司尚未实现盈利,过往表现不代表未来收益,投资者据此操作,风险自担。读者在作出任何投资决策前,应结合自身财务状况与风险承受能力,并咨询具备相应资质的专业人士。