

作者: 万向区块链
2026年9月23日,由万向区块链实验室主办的第十二届区块链全球峰会在上海外滩茂悦大酒店圆满落幕。本届峰会以“区块链新经济·智链共生”为主题,携手钻石赞助商Qtum、战略合作伙伴万向创新聚能城、黄金赞助商前沿科技研究院(FTI)、圆币科技(RD Technologies)、Arkreen、边界智能(Bianjie.AI)、蓝象智联,以及独家晚宴赞助商Sui Foundation等生态伙伴,汇聚来自政策、金融、学术、技术与产业领域的嘉宾,共同呈现了一场贯穿金融创新与技术前沿、汇聚行业智慧与实践成果的年度盛会。
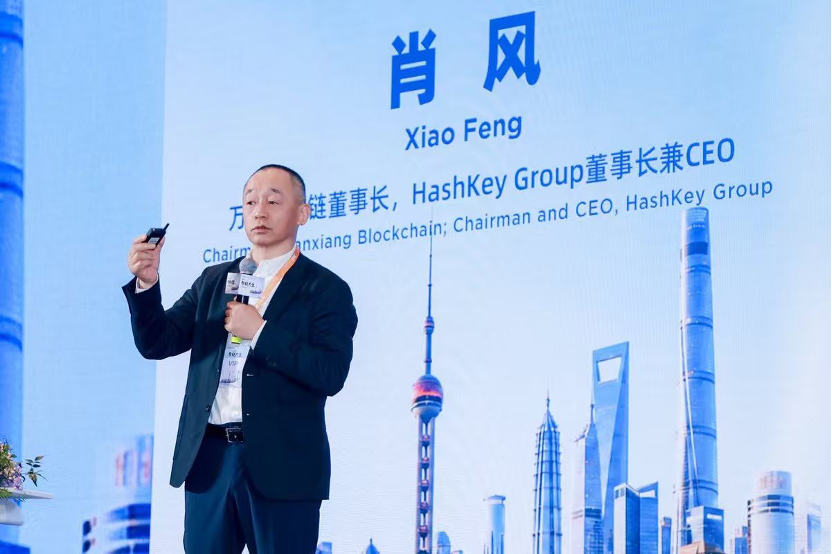
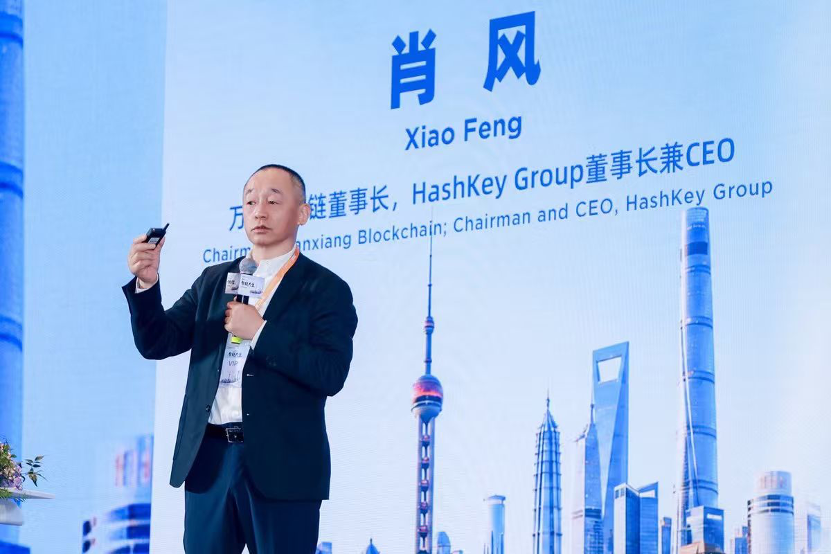
会上,万向区块链董事长,HashKey Group董事长兼CEO肖风博士,带来了《资产代币化与24/7交易——区块链重构全球金融市场》的重磅演讲。以下为演讲速记整理,有不影响原意的修改。
各位嘉宾,大家好!
听了一天的分享,大家都很辛苦了,我谨代表主办方向各位参会观众表示感谢。
今天所有嘉宾的分享大致贯穿两条主线:
(1)Tokenization(代币化)+7×24小时全天候交易,上午和下午都有嘉宾从不同角度、不同方面讲到了这些话题;
(2)AI跟区块链之间的关系。我觉得讨论这个话题是非常有价值的,尤其是现在。
我今天要分享一个和金融资产代币化和7×24小时全天候交易相关的话题。我想从一个角度来谈:当一个国际金融中心下定这么大的决心要做金融资产的代币化,并且要开展7×24全天候交易,它会对全球其他国际金融中心造成什么影响,其他国际金融中心又应该如何应对?目前为止,公开舆论对此话题讨论不多。
北京时间昨天晚上,也就是美国时间9月22日白天,“2026第十二届美国国债市场会议”在纽约举行。这个研讨会由美国财政部、美联储、纽约联储、美国证监会、美国商品期货交易委员会(CFTC)五家机构共同主办。CFTC主席在此会议上演讲的主题和我今天要分享的内容很契合,我给大家大致重述一下。
他的演讲核心大意如下:在大规模的Tokenization(代币化),链上金融以及24×7全天候交易的影响下,未来十年美国的金融体系的变化将超过过去数十年美国金融体系的变化。”
过去几十年,美国金融体系发生了哪些变化?近20年的变化,主要是互联网信息技术带来的。今天上午陈龙教授也讲到过,我就不再赘述。再往前看,从上世纪70年代到2000年,美国的金融体系、金融基础设施,所谓的交易、清算和结算制度发生过一次迭代。
今天有很多专家讲到“DTCC”(美国中央存托与结算公司),这个公司成立于1999年,它不是重新创立的一家公司,而是把过去数十年美国分散化的存管、登记、结算统一起来。美国花了将近25年的时间,把分散化的结算、登记公司一家一家吸收合并,最后在1999年合并成立了DTCC。
在上世纪60年代,因为金融基础设施跟不上金融市场的发展,纽约交易所每周三停市,主要是因为来不及清算。那时候还是纸质股票,当交易量大了之后,要把纸质股票从高盛客户手里搬到摩根士丹利客户手里面去,来不及结算。
大家知道,纳斯达克宣布将在今年12月6日开展“23×5”的交易,每周交易5天,每天交易23小时。由此可见,金融基础设施、股票交易的登记、结算制度,已经发生了非常大的变化。
前面的50年,美国金融市场、金融体系已经发生了翻天覆地的变化。但CFTC主席昨天晚上讲,美国未来十年的变化会甚至会超过过去数十年的变化。
未来十年的变化是什么因素导致的?他讲了三项——代币化(Tokenization)、24×7全天候交易,以及链上金融(On-chain Finance)。在他的演讲当中,其实还提及了第四项,即Stablecoin(稳定币)。这四项技术会使得美国金融市场未来十年的变化超过前面数十年,我也将从这个角度来谈谈这些技术可能对全球金融市场带来的变化。
一、金融市场体系
先回顾理论上金融市场体系到底是什么结构?理论上的金融市场体系大概包括五个层次:
(1)中央银行。
最顶层是中央银行。中央银行是资金的“总阀门”,所有钱都是中央银行发出来的,并且中央银行不管是机构闯了祸还是宏观经济出现了问题,它都是最后贷款人。
美国前几年利率突然上涨。利率上涨意味着美国低息时候发出去的国债价格下跌。因此,低利率周期发行的美国国债价格下跌,造成了美国银行的账面亏损。有人统计过,在几年前美国利息突然上升,美国银行资本金损失了接近6000亿美元。之后出现了一家大家所熟悉的区块链公司,稳定币公司Circle。Circle把30多亿美元的储备金放在硅谷银行,硅谷银行因为持有国债的损失已经资不抵债了,导致挤兑,相当于30多亿美元的USDC储备差点就要归零了。按照美国的存款保险制度,Circle能获得的赔偿非常非常少,数十万美元而已。
这不是因为哪一家银行经营不善导致的损失,而是由于美国整体利率上升带来的问题。最后美联储、美国财政部出来救场。财政部和美联储宣布,这段时间美国的银行存款不按照存款保险制度来赔付,因为银行资本充足率不足而倒闭的银行,所有储户存款100%受联邦保护,100%赔付,这就叫“最后贷款人”。
2008年,摩根士丹利、高盛为什么要申请成为“银行控股公司”?因为“金融危机”之后,华尔街的流动性出现了问题,像高盛、摩根士丹利这样的金融机构每天都要在金融市场进行数百亿美元的拆借、回购,才可能维持运行。但借钱又要付出24%利率,美国资本市场就要出问题了。并不是因为高盛、摩根士丹利经营不善,而是因为金融市场的流动性完全没有了,他们借不出来钱了。每天需要数百亿美元来周转的金融机构怎么办?美联储出面了。你是一家投行,我不能直接给钱给投行,但我可以直接给流动性给银行。于是,这两家公司上午申请成为银行控股公司,下午就被批准了。再过一小时,美联储给了他们数百亿美元。
前不久我跟一位朋友讨论过,硅谷AI最火的时候,朋友问美国的国际金融中心会不会从纽约搬到硅谷呢?我说这事情不大可能发生。要搬的不是交易所,交易所只是最上面、最显性的层次。真正最底层、搬不动的东西是美联储纽约分行。因为美联储的公开市场操作、对美元的吞吐都是在纽约分行。除非把纽约分行的公开市场操作室也搬过去,否则,你只有资产,没有钱。
(2)金融机构。
金融机构跟央行不同的是,央行发行基础货币,银行通过资本充足率做货币创造,把央行那里获得的1块钱变成5块钱、8块钱来花,所以金融机构是货币乘数的创造者,同时也是各类资产的信用创造者,通过发行各种各样的金融工具,设计不同的信用结构来提升资金效率、资本效率。
为什么美国国债是最受欢迎的?为什么任何一个金融机构底层最保守的资产是投资美国国债?因为买100块钱美国国债,即刻就可以抵押100块钱的美国国债,至少融回来95美元,这就是一种信用创造的过程。金融机构就是在创造资金和资产。还有包括货币市场、资本市场和衍生品市场,五层结构整体构成了金融市场体系。我们要说的就是这五层可能在未来十年会发生翻天覆地的变化。CFTC主席的话指的就是这个金融市场体系。
二、金融市场结构
成熟、高效的金融市场结构又是怎么样的?基本上可以分成四个象限/方向:
第一,高速的交易系统。交易撮合必须高效、高速完成。迅速完成的交易显然需要依靠非常大的资金池和非常深的流动性,否则就不可能迅速按照交易者的意愿达成交易。
第二,高效的结算网络。评估一个金融市场是有效还是无效,高效还是低效的第二点就是结算速度。基于区块链数字资产的结算是“交易即结算”,交易和结算同步,所以所有数字资产交易所天然都是可以7×24小时交易的。纳斯达克现有的支付清算结算系统做不到7×24小时交易,所以首先做的是今年12月6日开始的“5×23小时交易”。要做到7×24小时交易,首先结算货币必须代币化。银行下午5点就关门了,周日也不开了。你要7×24小时,但是晚上交易、周日交易、公众假期交易,银行就不为机构提供资金划拨服务。所以高效的结算网络显然需要区块链,需要把货币代币化。
第三,合理的信用创造。要么给资金加杠杆,要么给资产加杠杆,或者说为资金、资产提供更高的使用效率。比如你接受某一类资金/资产成为保证金,成为抵押物,这都是信用创造。任何人买下金融资产,都希望能随时变现,也希望可以作为抵押物、保证金、押金继续融资加杠杆,这是合理的信用创造系统,是金融市场里非常重要的一环。
第四,深度的流动性池,必须有足够的市场广度和深度。当你要卖某个东西的时候,所见即所得,你看到的交易所报价就是你能够成交的价格,那就是最好的流动性。如果一个资产看上去账面是100块钱,但交易的时候会损失掉3%,那它实际上只值97块钱,而不是100块钱。但如果流动性特别好、市场深度特别深,也许能够以100块钱成交,或者以99.99元的价格成交。
这四方面是衡量一个金融市场是不是好市场、是不是成熟市场最主要的四个标准。
三、区块链与分布式记账
回顾一下区块链,现在金融市场体系和金融市场结构所面临的重构、创新都是基于区块链新的记账方法。所有代币化目前为止只有在区块链技术上才可以做得到,7×24小时交易也只有区块链这种分布式账本能做到实时结算,交易即结算。
区块链是人类社会发明的记账方法第三次创新,人类社会数千年的文明历史,记账方法到现在为止总共就进行过三次创新:
最早的记账方法出现在公元前3500年,在现在的伊拉克,当年的苏美尔地区,两河流域,是人类文明的发祥地,在那里出土了一块3500年前的泥板,最后发现它是一个账本,做了非常简单的记账,收入支出。
公元1300年左右,在意大利的地中海地区出现了如今大家都熟悉的复式记账法,不只记收入和支出,也要记资产和负债。
再过730多年,到2009年才出现了第三次记账方法的迭代,那就是比特币区块链的出现,分布式记账开始出来了。从记账方法来说,你就能知道这种千年一变的东西,对金融市场体系和金融市场结构带来的影响确实会是美国CFTC(美国商品期货交易委员会)主席所讲的,未来十年的变化将超过过去的五十年。
四、数字孪生与代币化
在区块链技术的支持下,从2024年基金代币化开始,金融市场体系已经在资金端、资产端开始了自己的创新与重构。
第一,资金端。
在资金端,大家已经讨论过央行数字货币(CBDC),今天的嘉宾也讨论了稳定币以及银行存款代币化等话题。
不管是央行发行的数字货币(CBDC)、银行发行的代币化存款还是私人机构发行的稳定币,其实都是在做同一件事,就是把货币代币化。所以,我们可以将它们统称为“资金端的代币化”。
而资金端的代币化,实际上早在2014年已经出现了,usdt就是那年出现的。这里,我想特别解释一下稳定币。从功能上来说,稳定币与私人数字现金是一模一样的。如果你兜里有100块钱人民币,当你从银行取出来100块钱人民币现钞的时候,这100块钱实际上就已经离开了银行账户体系。稳定币也是如此,当你铸造1块钱稳定币之后,这1块钱稳定币就存在你的手机钱包里,就像放在你的裤兜里一样,它已经离开了银行账户体系。这是第一个特点。
第二个特点,持有现金通常是没有利息的,持有稳定币通常也没有利息。
第三个特点,现金可以进行点对点支付。你拿着现金去商店买一瓶酱油,把钱交给商店,商店把货交给你,这就是点对点支付,也是交易即结算。不存在你刷完卡,第二天商家才能收到钱的问题。你现在付给我钱,钱现在就到了我手里。
这不就是比特币吗?这不就是稳定币吗?稳定币在功能上就是数字现金,有其独特的价值,就好像我们现在兜里还是需要有一点现金、钢镚一样,稳定币就是现金。银行存款不是现金而是银行货币,央行货币是央行货币,银行货币是银行货币。
第二,资产端。
在区块链技术的加持下,资产端也正在推进代币化。前面香港立法会议员提到,香港已完成总额超过700亿港元的债券代币化。
债券代币化、基金代币化、衍生品代币化都已经有了。衍生品代币化引起国内金融监管部门巨大关注的最重要一件事,就是长鑫存储在A股上市、还没有挂牌之前,海外去中心化交易所Hyperliquid就已经开始交易。等到长鑫存储在A股上市的时候,它的开盘价格居然就是海外Hyperliquid交易的价格。所以,当A股开盘之后,大家发现两个价格非常接近,有很多人惊呼“完了,中国资产的定价权,就这么轻易地转移到海外去了”,这给我们带来了压力——你跟不跟?你做不做代币化?如果你不做,Hyperliquid在做;如果坐视不管,那边越做越大,金融资产的定价权就先到那儿,再反过来影响国内的资产定价。这给我们带来了巨大的压力,同时,我估计这也是一种动力。
所以,资产端代币化在区块链技术的加持下,资金端代币化、资产端也代币化,最终就会形成On-chain Finance,也就是链上金融市场体系,并且能够实现自我闭环。
这也就是为什么CFTC主席在昨天晚上的演讲中说,在Tokenization、On-chain Finance以及7×24小时全天候交易催化之下,未来十年美国金融市场体系的改变,将超过过去50年。
五、代币化与24/7交易
当一个国际金融中心率先在全球实行金融资产代币化、大规模代币化、并开展24×7的全天候交易,对全球其他金融中心来说,意味着什么?
第一,流动性。
意味着其他国际金融中心会面临流动性丧失。不管对你的流动性是造成10%的丧失,还是20%的丧失,反正你的流动性都会被吸引到7×24小时交易的金融中心去。我们知道,流动性主要两个指标:一是交易量大不大,二是交易的深度够不够。交易过程中间的市场冲击成本、买卖差价是平滑的,还是非常大?这些都是对流动性的要求。
以美国市场为例,纽交所、纳斯达克目前为止只开5个半小时的交易,但美国股票并不是只有在这5个半小时里才有交易。在开盘前、闭盘后,美国的资本市场仍然在交易很多股票,这些交易是通过ATS和暗池完成的。设想一下,如果纽交所、纳斯达克自己开了7×24小时交易,这些暗池和ATS的交易就会回流到这两个交易所。原来,在十几个暗池、ATS里流动性被碎片化了;现在,相当于两个交易所自己开放全天候交易了,这些流动性自然就会回来。回来之后,我相信,他们的交易量即使在美国的夜间时段,都会大于其他国家的金融中心、交易所。
除此之外,一旦开展7×24小时交易,自然还会吸引全球其他投资者。原来不方便买卖的投资者,原来必须守到半夜才能买卖美股的投资者,现在在当地白天就可以买卖了。所以,流动性会被虹吸,这是大家都认同的。只是究竟虹吸多少,不同的市场有不同的比例。但我相信,对全球其他金融中心来说,都会造成流动性丧失。
第二,资金面。
资金被虹吸。谁都愿意去流动性非常好、流动性越来越好的市场做交易,这是最简单的交易意愿。
没有一个交易者愿意在滑点达到2%的市场交易,而另外一个市场的滑点只有0.1%。那边是0.1%,这边是2%,我为什么非要在2%的市场交易?所以资金也会被虹吸。
为什么美国能够轻易产生5万亿美元市值的上市公司?一个还没上市的OpenAI、Anthropic,轻易就能被估值为1万亿美元,还能融到钱。这就让我想到中国一句话:“水大鱼大”。同样一家公司,如果在其他资本市场上市,哪怕赚的钱一样多,对不起,公司的估值也要小于美国。因为资金池很大,才能养出大鱼来,在水缸里是养不了大鱼的。
所以,美国之所以要做代币化、7×24小时交易,一个非常明显的目的,是为了美国未来AI基础设施建设所需要的10万亿美元融资准备资金。美国已经数十年没有开展过像样的全国性基础设施建设了,但是现在它面临着一次新的基础设施建设周期,那就是AI基础设施建设。从电力开始,到数据中心,都要建设。这些基础设施建设在未来五到十年需要的资金规模,可能达到10万亿美元级别,因此需要融资。
如果我开放一个7×24小时的资金市场、资本市场,显然更方便我去融到AI基础设施建设所需要的10万亿美元的资金。同时,也只有7×24小时全球化、全天候的交易市场,才可能养得起未来市值达到10万亿美元的AI公司。除此之外,我还没有看见全球第二个资本市场具备这样的资金面基础,去养一家价值10万亿美元的AI公司,只有它。
当然,它也必须改革,它改革的其中一招,就是7×24小时全球全天候的交易。你们都来,欢迎都来。
第三,资产面。
如果流动性被虹吸了,资金也被虹吸了,那么所有的资产发行方自然也会理性地选择去水池子非常深的市场发行资产。所以,资产面也会被虹吸。那个率先开展代币化、24小时全天候交易的资本市场就会逐渐成为全球资产发行、交易和结算的中心,这是一个互相强化的过程。
第四,定价权。
在这种模式下,定价权会更集中。前面我已经讲了长鑫存储的案例,这件事使得大家第一次惊呼:一个在A股上市的中国资产,它的定价权居然不是由中国境内说了算,而是被海外的Hyperliquid决定——一个不知道属于谁管、没有司法区域、没有法律架构的去中心化交易所。所以,定价权的进一步集中,也就意味着全球金融市场的话语权进一步被加强,这也是需要面对的挑战。
第五,投资者。
如果金融资产实现代币化,并且能够进行7×24小时全天候交易,也就意味着全球其他国家的投资者可以比原来更加方便地投资这个市场上的资产,因为你不需要去本地银行开户。现在投资美股,你可能还需要用美国银行账户,还得换美元。但现在。你可以用稳定币,在全球任何地方都能投,在香港的白天也能投,用稳定币去投。因为纽交所7×24小时交易方案里,已经提出使用稳定币作为交易媒介和结算工具。所以,全球投资者投资美国股市的便利程度会大幅提升,交易时间也会大幅延长。
美国如果建成了一个全天候的“金融超市”,全球投资者自然更愿意去。因为这个金融超市的货品非常齐全,要什么都能买到,买到的价格还很合理,想买多少都能买到。所有创新的东西,别的地方还没有,它那里就已经先摆上去了。如果有这样一个超市,你会不去吗?从投资者的角度来看,理性的选择当然是去那个货品最全的全天候金融超市。
第六,结算层。
还有大家讲到的DTCC,也就是结算。在这之前,其实一直有人尝试过要建立一个覆盖全球、能够7×24小时交易的交易市场体系,但是都不成功。为什么没有成功?即使你买下一家亚洲交易所、一家欧洲交易所和一家美国交易所,三个交易所交易的产品都不同,结算货币也不同。你买港股用港币,在欧洲用欧元,在美国用美元,背后的银行体系也不同。但现在不同了,因为有了稳定币、银行代币化存款,以及央行数字货币,7×24小时结算的问题就可以被解决了。
金融市场代币化之后,金融资产在全球的流通问题也解决了。就像比特币一样,全世界数百家交易所交易着同样一个金融产品——比特币。它们使用稳定币结算,使用USDT、USDC结算,所以从结算技术上来说,建立一个全球金融市场在金融和技术方面所面临的问题都没了。同时,7×24小时代币化资产交易更多是在为未来的机器交易做准备。AI Agent交易需要休息吗?未来AtoA、MtoM的智能金融市场,肯定是7/24小时全天候交易的金融市场。
如果我们认为未来AI Agent能够辅助人类进行交易,甚至独立于人类作出交易上的决策判断,那资本市场难道不应该改造成一个7×24小时交易的市场吗?如果你要让AI去交易,AI不认识美元和人民币,它认识的的是代币化的货币。那么,你难道不应该把货币代币化吗?如果不把货币变成代币化的货币,不让货币可编程,机器就没法使用。所以,代币化资金、代币化资产以及7×24小时交易,未来都是为AI作准备的。时不我待,这样的准备今天就应该开始。
第七,金融信息。
从金融信息的角度来看,美国证监会曾经要求,对于去美国上市的中国公司,美方要有权力查看这些公司的审计工作底稿。但审计工作的底稿是涉及到主权的,中国不愿意给,美国坚持要。我们当然不能放弃美元资本市场这么大的资金池子、资产池子,因为我们国家的建设还是需要美元资本市场的支持。最后双方妥协的结果,是美国监管机构有权查看在美国上市的中国公司的审计工作底稿,但工作底稿不能去美国,可以在香港检查,这就是目前为止双方妥协的结果。
这就涉及到金融信息的问题。如果你跑去和一个代币化交易市场说我要发股票,对方会告诉你,我们现在不发行传统股票了,都是代币。你这个国家的公司要到美国来,或者到7×24小时代币化的资本市场来,你认不认代币?你不认,请离开。代币化股票的信息披露,有它自己的新规则,你遵不遵守?甚至代币化资本市场可能会对会计准则提出新的要求,你遵不遵守?这就涉及到很多金融市场标准之间的矛盾和碰撞。
最后,需求方必须妥协,被需求方拥有Power。就像刚才讲到的审计工作底稿审查问题,我们需要美国资本市场为我们融资,因此我们可以妥协在香港被检查,如果需要的话在香港看。
第八,金融中心。
我设想在这样的碰撞、冲突、重构之下,全球金融中心一定会分化。最乐观的估计是没有影响,各自安好、各走各的路,但这种可能性非常小,影响是一定在的,冲突也一定是在的,无非是这种影响、这种冲突到什么程度而已。
中性的判断,承认这种影响、这种冲突的结果就是“一超多强”,或许全球会只有一个超级金融中心了,或者说现在的超级金融中心的地位会进一步得到加强。
悲观的预测是变成独步天下,其他金融中心变得不重要了,地位、角色、影响力比现在往下沉。
第九,金融市场模式。
所以,对于其他国际金融中心来说,你可能面临的风险就是真正脱钩断链、分道扬镳。如果你不接受代币化、不接受区块链、不接受24×7的全天候交易,那你就留在旧的金融市场体系里。
全球最大最核心的金融市场体系已经更新换代了,这种“断链”我相信是其他国际金融中心都承受不了的,几乎没有一个国际金融中心能够承受得了这么一场脱钩断链。
大家都知道,港币是挂钩美元的。经常有人建议,香港市场和内地经济联系这么密切,港币应该挂钩人民币。离岸人民币市场的规模是多少?15000亿人民币。美元市场是多少?50万亿美元。你说你挂钩哪个?你跟哪个资金池接上?你是接15000亿的资金池,还是接50万亿、价值数百万亿人民币的资金池呢?道理很明确很清晰。
我们不应该脱钩断链,因此我们必须做链下金融市场体系和链上金融市场体系相结合的新体系,参与并且建设这么一场新金融市场体系,而不应该置身事外。
六、美国代币化与24/7交易
(1)货币市场。
讲了这么多,一直是假设有一家国际金融中心要干这些事,并分析对别人家金融中心可能造成的影响。目前,谁更接近“有一家”的那个“一家”呢?目前为止只有美国,只有美国在干这些事情,欧洲也还只是在商量讨论而已。今天上午,李国权教授介绍了亚洲的政策。亚洲是一盘散沙的,各自在做自己的事情,没有人帮助建立一套规则、一套标准来跟另外一个市场体系竞争。
稳定币法案、Stripe、SWIFT各自发起了全球稳定币联盟;JP.摩根、花旗银行、富国银行、美国银行等美国四大银行发起了存款代币化的联盟,美国30家中小银行业也在做存款代币化联盟。在货币市场上,美国金融机构已经如火如荼。
(2)资本市场。
资本市场方面,美国也一样如火如荼。我有一位朋友,从硅谷到纽约逛了一圈回来。我问他你今年去有什么感受?他跟我说,在硅谷所有人都在谈AI,在纽约关于Web3、区块链、数字货币、数字资产的热度跟一年前一模一样,从外边看好像美国只谈AI,但其实在纽约所有机构见面仍然谈的是Web3、区块链、数字资产、数字货币,只是谈的话题从比特币转移到了代币化,转移到了Tokenization,这个时间表我们也拭目以待。今天下午有Ondo、Canton两个Web3行业的嘉宾,他们做了很多资产代币化的事情。
这大概就是我今天的分享,谢谢大家!