

摩根士丹利證券最新產業報告預估,AI 半導體市場 2030 年將達 7,530 億美元,年複合成長率 30%,並點名台積電、聯發科等 23 檔台股受惠;但雲端服務供應商資本支出增速明年起明顯放緩,HBM 供需缺口仍待紓解。
(前情提要:
魏哲家坦言台積電「產能達極限」:AI 需求太瘋狂,美國擴廠短期難解渴、醞釀漲價
)
(背景補充:
台積電 2345 元再創新天價!台股漲近千點突破 42K、聯發科遭關禁閉轉跌
)
本文目錄
Toggle
摩 根士丹利證券(Morgan Stanley)最新產業報告出爐,把 AI 半導體的十年格局畫得清清楚楚:2030 年整體潛在市場(TAM)將衝上 7,530 億美元,佔全球半導體市場總值的一半,年複合成長率達 30%。報告同時點名台積電、聯發科、京元電子、穎崴等 23 檔台灣股票,看好晶圓代工、IC 設計與封測供應鏈在市場擴張中受惠。
CSP 資本支出:金額續漲、增速腰斬
報告先對雲端大咖們的錢包做了盤點。全球前 14 大上市雲端服務供應商(CSP)的資本支出總額,2028 年預計達到近 1.6 兆美元,金額雖持續擴大,成長率卻從今年的 99% 一口氣砍到明年的 60%,2028 年更進一步放緩至 12%。對照先前幾年「翻倍漲」的榮景,超大型資料中心的擴建節奏明顯進入高原期,但這不代表 AI 熱潮退燒,而是基期墊高後的常態迴歸。
AI 半導體逆勢成長:2030 年 7,530 億美元
雲端資本支出趨緩的另一面,是 AI 半導體的獨立成長曲線。報告估算,2023 年至 2030 年間 AI 半導體 TAM 的年複合成長率維持在 30%,2030 年產值上看 7,530 億美元,相當於全球半導體市場的一半;若以樂觀情境推估,今年市場規模就有機會突破 4,850 億美元。報告並預估輝達(NVIDIA)2027 年營收成長 70%,背後推手依然是輝達晶片與客製化 ASIC 的需求,而這兩條線的交點,正好落在台灣供應鏈上。
23 檔台股入列:晶圓代工、IC 設計、封測全包
報告點名的 23 檔台股涵蓋半導體產業鏈的主要環節。晶圓代工有台積電(TSMC)、聯電、力積電;記憶體有南亞科、華邦電、旺宏;封測與測試介面有日月光投控、京元電子(King Yuan Electronics)、上詮、鴻勁、旺矽、穎崴(WinWay);設備與耗材有家登、萬潤;IC 設計有聯發科(MediaTek)、世芯-KY、創意、信驊、譜瑞-KY、愛普、義隆;通路則是大聯大與文曄。
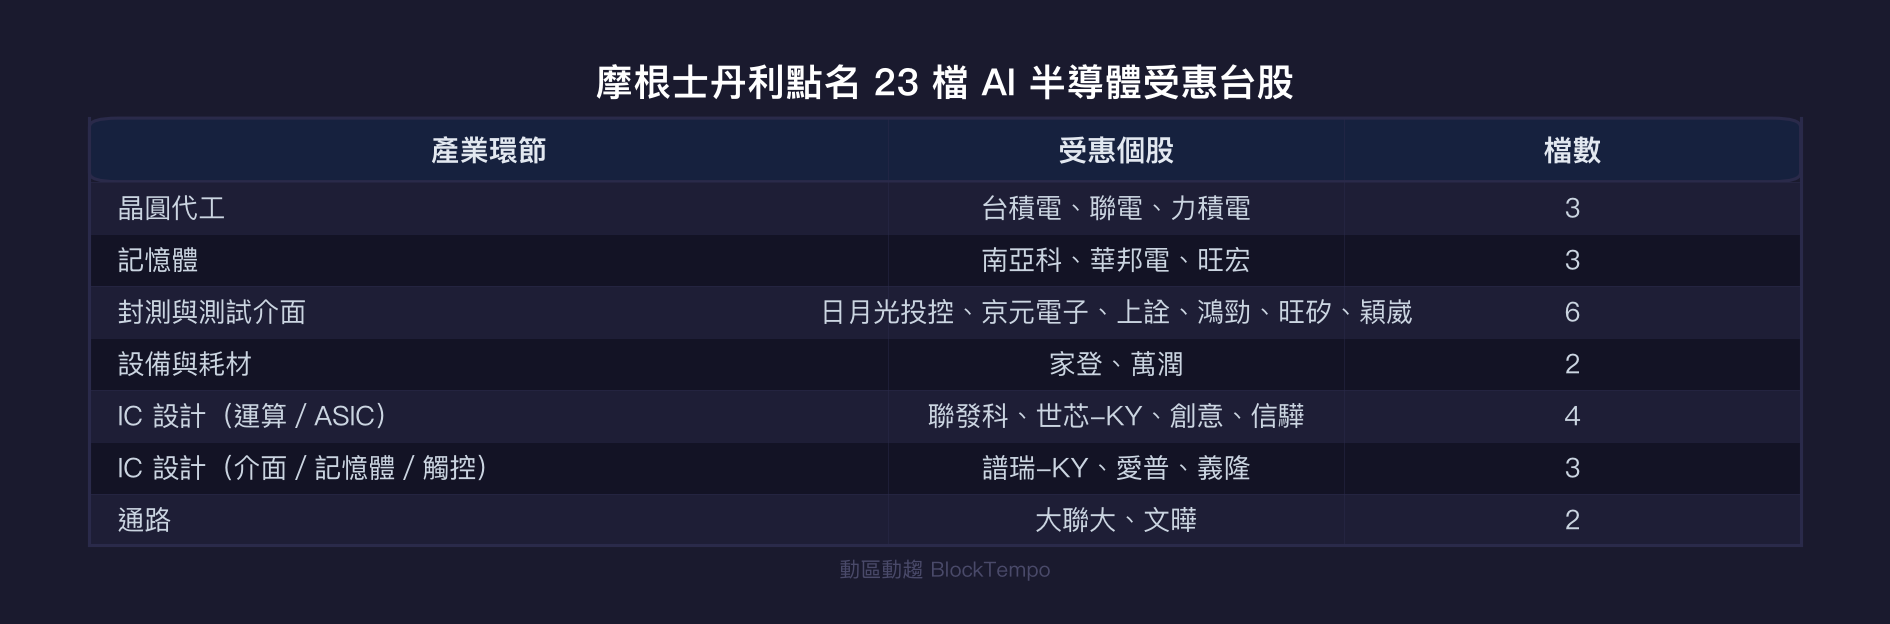
對台灣讀者而言,這份名單的意義在於:當外界討論 AI 浪潮時,焦點已從輝達一家獨大,擴散到整條台廠供應鏈的產能承接能力,從晶圓、記憶體、封測一路到通路都有人接單。
HBM 供需缺口難緩解
記憶體是報告中少數亮紅燈的區域。DRAM 產能持續落後,即便把中國長鑫儲存(CXMT)的產能納入計算,2026 年與 2027 年全球高頻寬記憶體(HBM)的供需缺口仍分別達 -17% 與 -15%,市場緊繃短期難解。報告同時提醒,IC 設計業者未來可能面臨成本上升導致毛利率承壓,非 AI 領域與中小型業者則存在被排擠的風險。換句話說,AI 半導體的盛宴,正在加快半導體產業內部的資源重分配。
?相關報導?
OpenAI 手機量產時間提前至 2027,傳出聯發科獨吞處理器訂單
台股噴 1,200 點再寫新高!聯發科、台達電雙吃漲停板,台積電上漲 55 元
華為昇騰 960DT 提前至明年首季上市,但超節點規模大幅縮水