

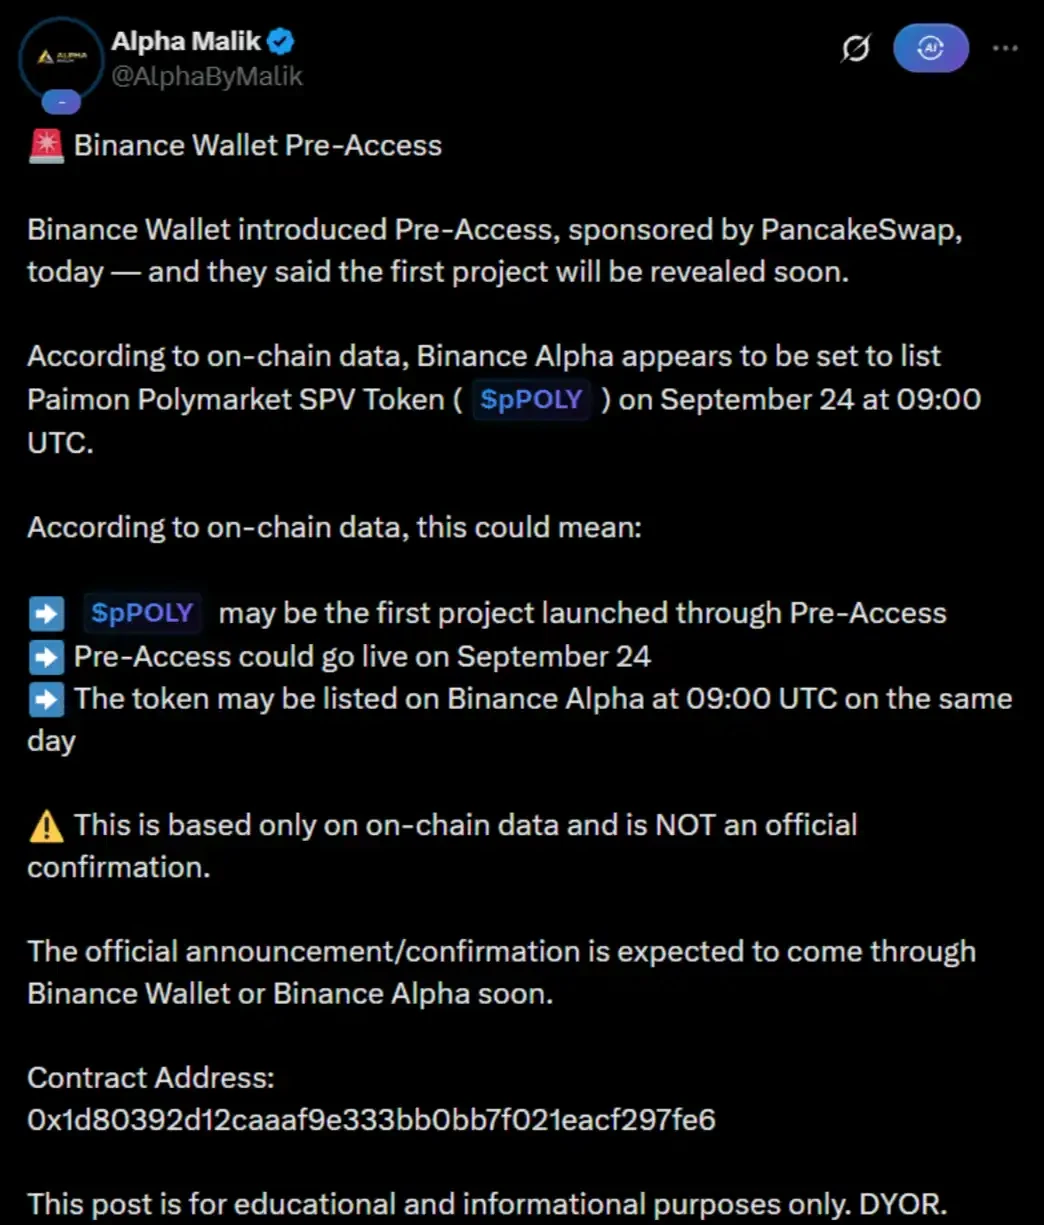
9 月 20 日,一张关于「币安钱包即将推出 Polymarket Pre-IPO」的截图在 X 流传。
Polymarket 成立于 2020 年,由 Shayne Coplan 创办并担任 CEO,用户可以用资金交易政治、体育和全球事件的可能结果。9 月初,媒体报道称,1789 Capital 正牵头一轮约 10 亿美元融资,平台投后估值达到 210 亿美元。
如果带着「上市」这个逻辑回头看,过去几个月 Polymarket 一系列动作突然变得顺理成章:一批来自亚马逊、Uber、纽交所、Coinbase 和 Robinhood 的高管密集加入;美国业务重新分配权力;链上订单簿准备推倒重写;公司还开始补齐 CFO、合规、风控和政府关系岗位。
看起来,平台正在为自己换上一套更像金融公司的骨架。
大公司高管空降,为上市铺路
9 月 10 日,Warren Jenson 加入 Polymarket,成为首任公司级 CFO。他曾经担任亚马逊等多家巨头的财务负责人,长期负责大型公司的财务、资本战略与长期规划。
几天后,曾任 DoorDash 总经理、Bridgewater 创始人幕僚长的 Collin McKinney Hill,出任运营副总裁。
其他核心骨干包括曾在 Uber 任职的 Travis VanderZanden 负责增长;前 Coinbase 高管 Dan Lee 负责美国业务;曾任 Robinhood 高管的 Megan McGrath 出任首席合规官;曾在纽交所负责核心撮合系统的 Hayk Mkrtchyan,则成为 Polymarket 美国交易所工程负责人。
这些人的履历来自不同公司,却分别对应着一家大型金融平台最容易暴露的几个缺口:财务、运营、增长、美国业务、合规、产品和交易基础设施,几乎都在重新换血。
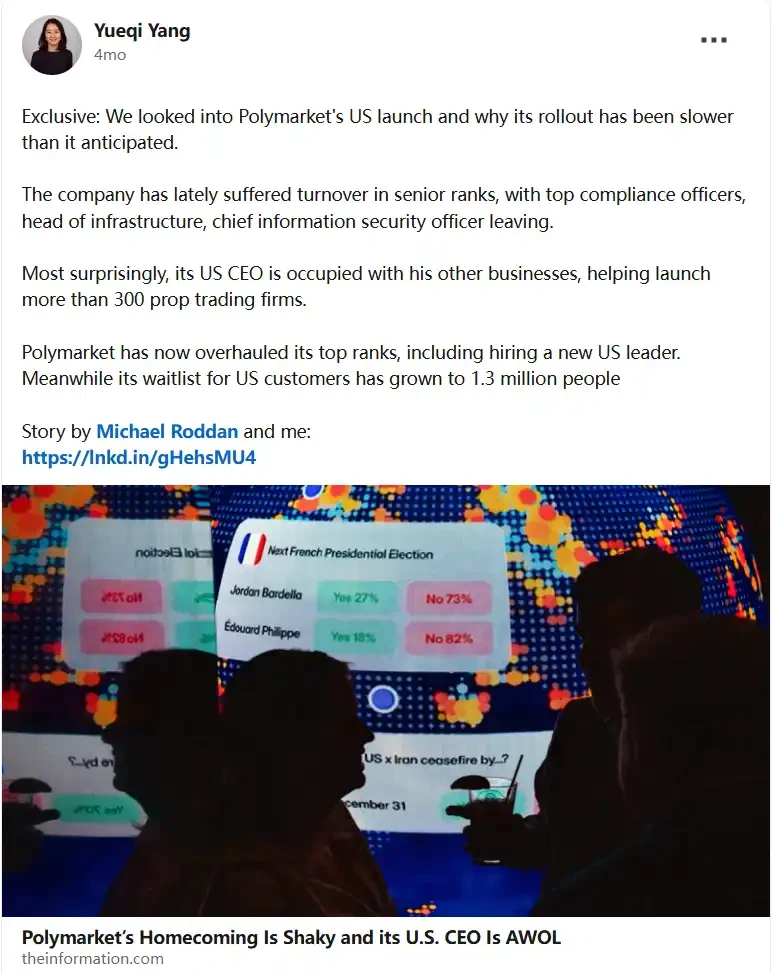
据《The Information》报道,从 Coinbase 招来的 Dan Lee 已经在实际工作层面逐渐接手 Polymarket 美国业务。据接近公司的人士透露,员工的工作汇报对象都是 Lee,而不是向名义上的美国业务 CEO Justin Hertzberg。
更直接的变化发生在工程团队。今年 3 月作为 DeFi 工程副总裁加入、曾任 Aave 工程高级副总裁的 Josh Stevens 公开表示,早期快速搭建的代码已经无法长期挽救,团队准备重写匹配引擎。
他给出的理由也很直接:平台已经是一家交易所,处理的是用户资金,而不是一个可以随意试错的小产品。
如果把这些动作放在上市逻辑里看,这很像是在紧急补齐一家金融平台的组织能力。
210 亿美元估值,谁在持有这家平台?
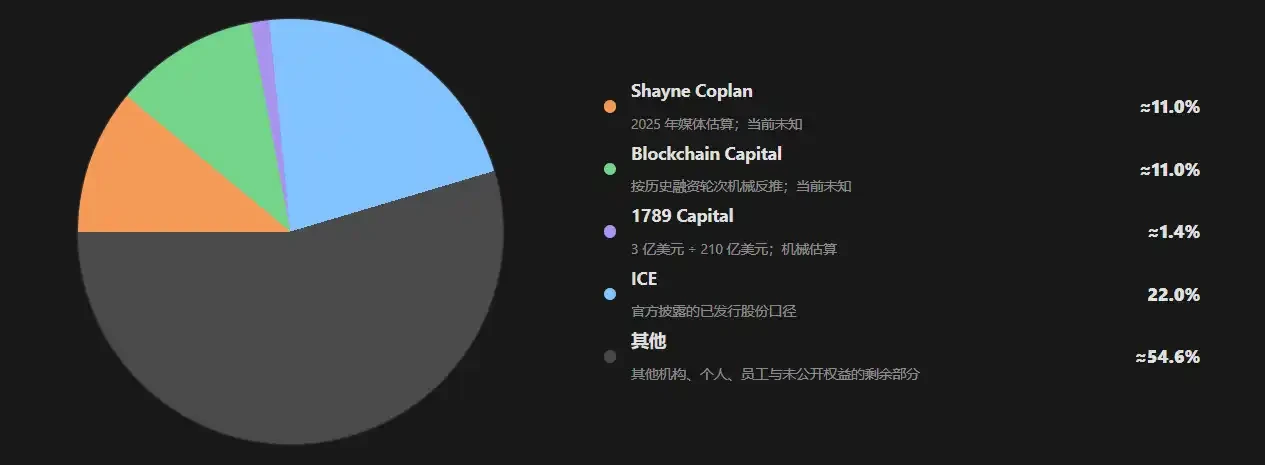
目前市场对 Polymarket 的估值锚点,大致分布在 150 亿至 210 亿美元之间。真正有可靠、公开数据的投资方,目前只有洲际交易所、纽约证券交易所的母公司 ICE。
截至 2026 年 6 月 30 日,ICE 持股约占平台已发行股份的 22%,还拥有提名和表决一名董事的专属权利。如果只做换算,ICE 持股的 22% 对应约 46 亿美元;如果按照完全摊薄后的 14% 计算,则约为 29 亿美元。
和 ICE 不同,其他融资方则只能按照各轮投入金额和当时的投后估值做粗略推算:Blockchain Capital 持有约 23 亿美元(11%),1789 Capital 持有约 3 亿美元(1.4%),CEO Coplan 持有约 23 亿美元(11%)。
值得一提的是,特朗普的长子 Trump Jr. 在 1789 Capital 担任合伙人,且早在 2025 年 8 月就是 Polymarket 顾问委员会成员。
被包装成上市的股权转让
9 月 20 日这张截图里,真正值得关注的或许不只有 Polymarket,还有 Paimon Finance。截图将「Polymarket 即将 IPO」与 $pPOLY 联系在一起,而 $pPOLY 的完整名称是 Paimon Polymarket SPV Token。
Paimon 是一家做私募股权和 Pre-IPO 资产代币化的平台。它的模式,是把与未上市公司有关资产包装成链上代币。该公司此前已经把 SpaceX、OpenAI、Anthropic 等私营公司的相关资产放进同一套产品体系。
截图中提到的币安也已经把这种产品的性质说得很清楚:Pre-Access 资产由第三方提供,币安钱包只是访问入口;这类资产不代表底层公司的直接股份,也不保证相关公司未来一定完成 IPO。
所以,更准确的说法不是「Polymarket 正在发行自己的 Pre-IPO 股票」,而是「Paimon 可能正在把与 Polymarket 相关的私募股权包装成一个可以在链上流通的代币」。
对 Polymarket 来说,真正的 IPO 可能还没有开始;但围绕 IPO 预期的交易,已经提前出现。