

作者: Jasper De Maere ,Wintermute
编译:深潮 TechFlow
深潮导读: 站在可能新一轮牛市门口,Wintermute认为真正缺的不是钱,而是把钱吸进加密资产的新通道。稳定币、ETF与DAT都曾扛过周期,如今已变日常管道;链上代币化(RWA)过去12个月吸金约160亿美元,规模仍小,但若监管与抵押品打通,可能把「买苹果/国债」的资金放进同一套钱包与稳定币结算,再更容易流向BTC与山寨。
当我们直面可能到来的新一轮牛市时,问题是:这一次,哪条通道会把积压的流动性送进来?我们认为,RWA是头号候选。
牛市由流动性塑造,而流动性需要入口。加密市场从来不是因为「钱存在」就自动接入全球流动性周期,而是当一条足够兴奋的新通道出现,把钱拉进这个资产类别时,才会真正参与。
过去,稳定币、ETF与DAT(数字资产金库/公司金库囤币)等通道先后出现,带来单向资本流入,推动市场重新定价,最终又常态化成日常管道——钱流进流出一样容易。
如今,最近一轮通道ETF与DAT已经完全常态化。市场在等待下一样东西,来驱动下一轮牛市。
每一轮牛市里,都是不同通道在成长、见顶,再在周期重置中常态化:
- VC与ICO(2017/18):基金资本与代币销售,扛起第一波机构级入金。
- 稳定币(2020/21):单年净发行超1200亿美元,筑起资助DeFi与山寨周期的链上美元底座。
- ETF与DAT(2024/25):ETF净流入630亿美元,金库囤币超1150亿美元,主要重定价了主流币,其它资产几乎沾光有限。
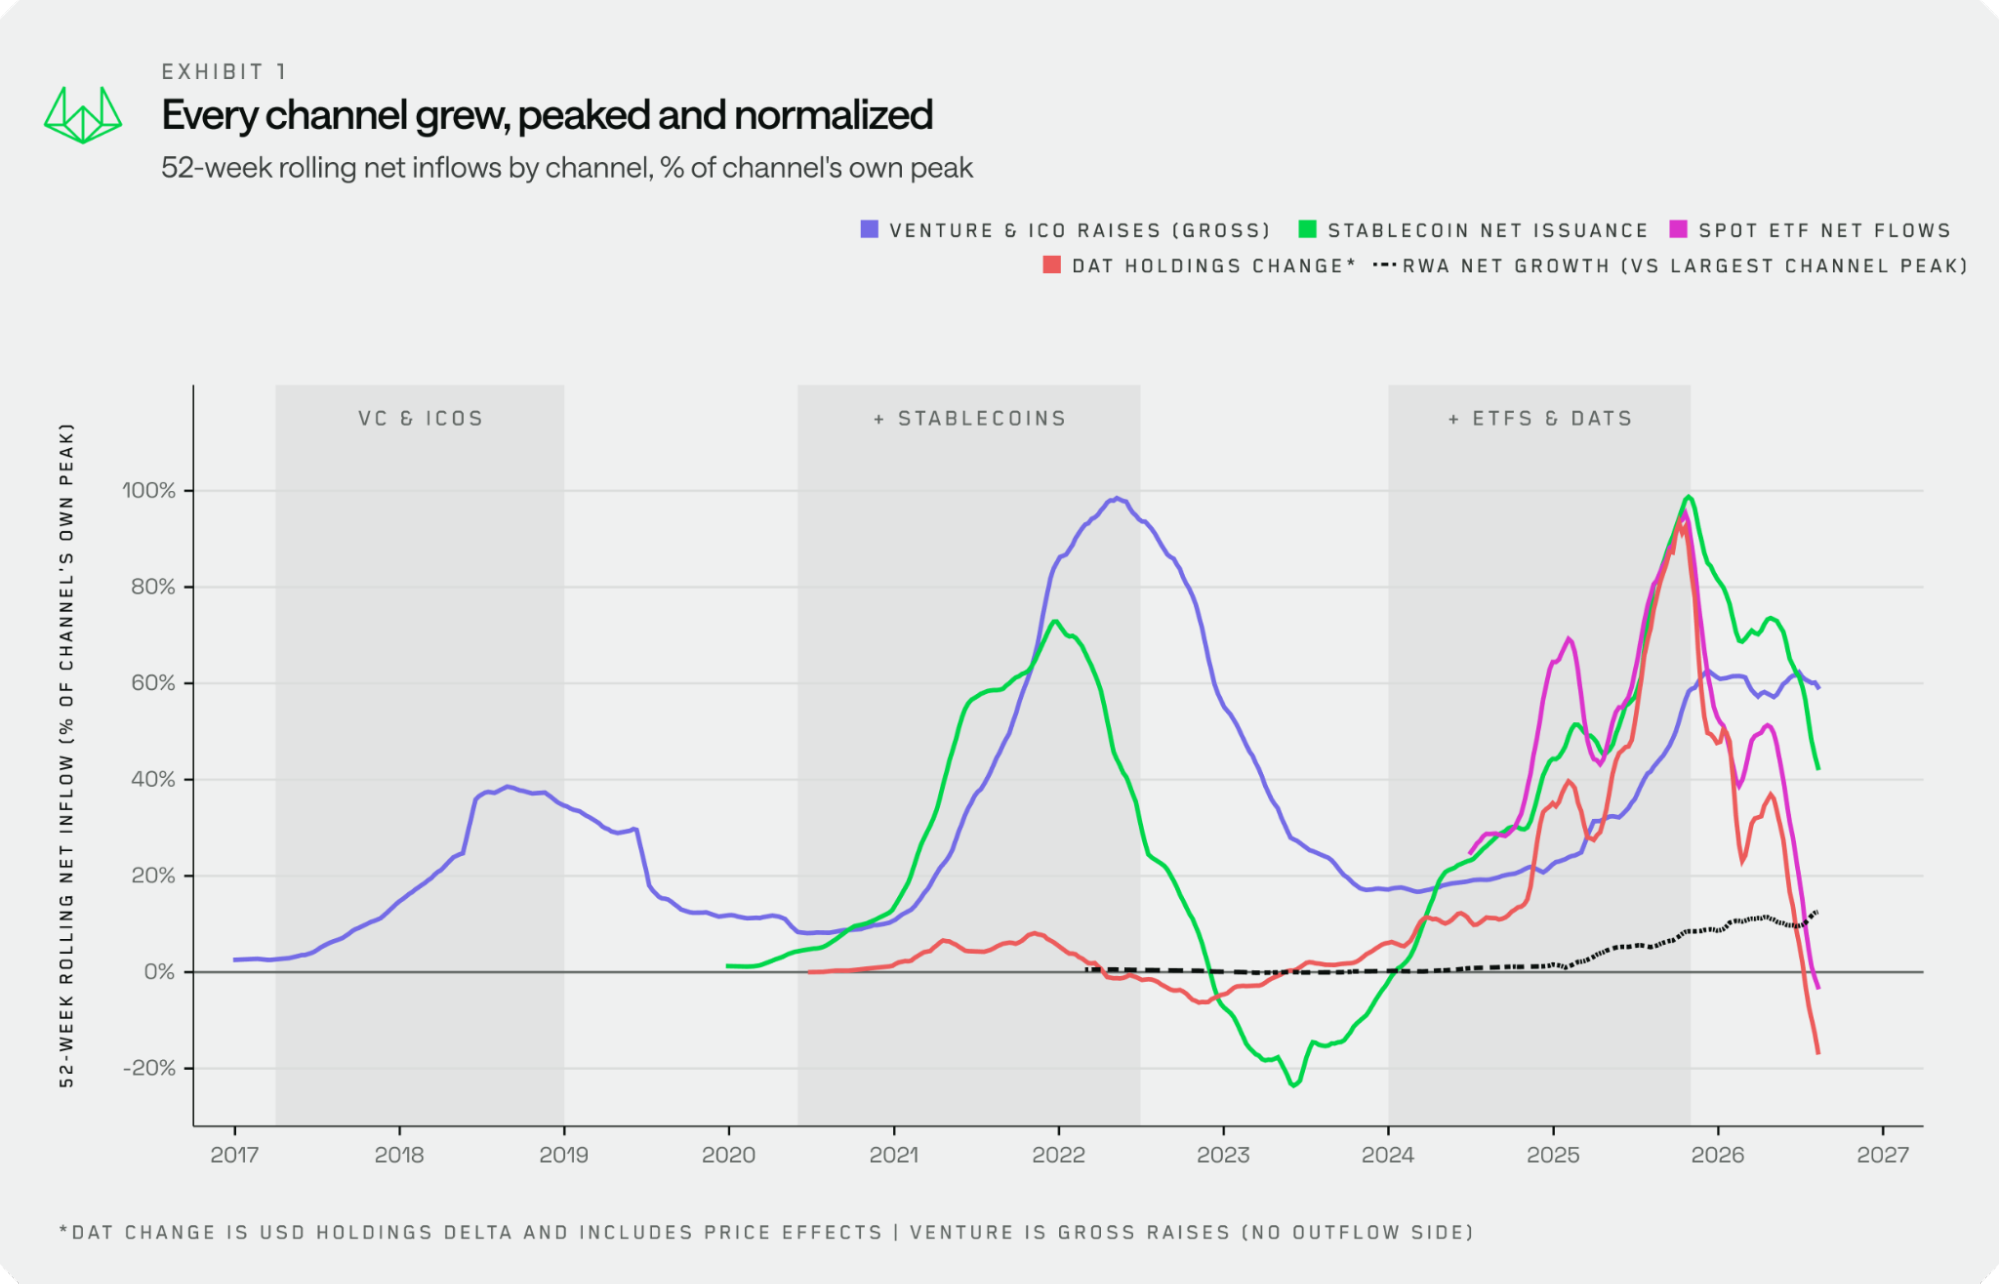
图表1里,虚线就是正在成形的第五条通道。RWA净增长相对此前通道峰值仍小,但它是唯一在其它通道回落时仍在上行的线。下文解释我们为何认为它能成为下一条有分量的通道。
每一轮熊市,通道入金都会枯竭。图表2显示,每个周期基本由一条通道扛大头,总入金峰值分别约达市值的12%(2021)与10%(2025)。
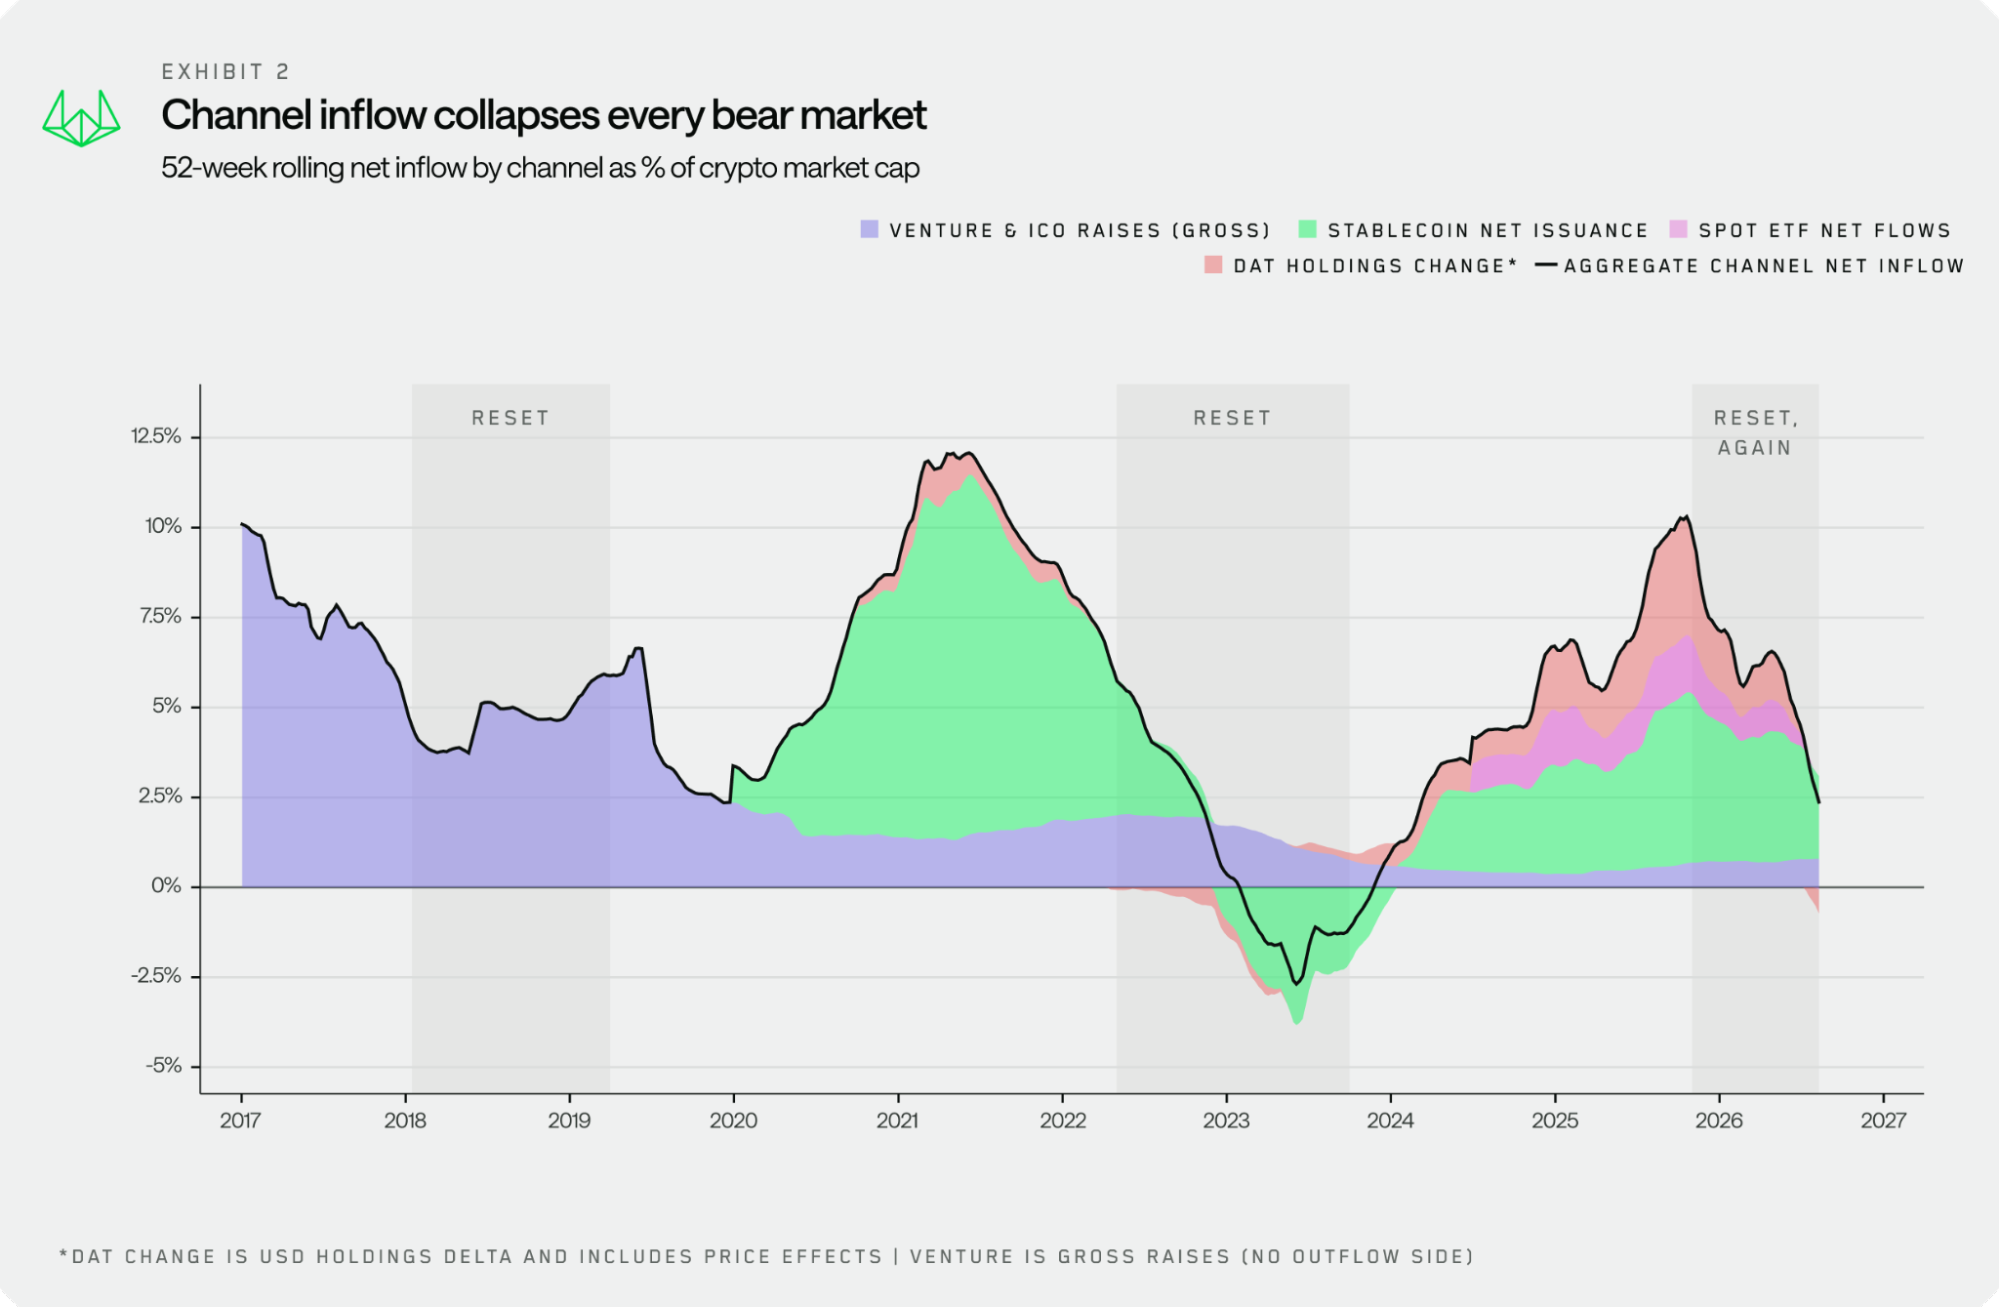
当那条通道常态化后,入金会塌向零。在近期低谷,总入金仅约市值的2.4%:ETF转为净流出,大量DAT交易在净值附近或以下,金融杠杆吸引力被抽掉,稳定币供应也出现自Terra崩盘以来最陡的收缩。过去两周这些流量已离底回升,但仍只是既往周期水平的一小部分。
这种塌缩是常态。过去重置时,下一条通道往往已在旧通道退潮时开始放量。这一次,成形中的通道体量仍小一个数量级,扛不起全部负荷。它能否长起来,将决定本轮周期成色。
RWA通常被说成「把资产搬上链」。我们认为,它同样是在「把流动性带进来」。链上代币化价值大约一年内增至三倍、来到300多亿美元区间,且在稳定币底座收缩的同一段月份里仍在增长。代币化资产与加密原生资产之间的屏障,正随着资金在两者间更自由流动而变薄。
如今,代币化股票、代币化基金与加密资产越来越多地躺在同一钱包里,并用同一套稳定币结算(稳定币就是兑换机制)。这种可互换性,把代币化从「资产迁移」变成「流动性通道」,我们认为它可能成为下一轮周期的导管。
与此前周期的差别,在于钱怎么进来。更早的通道都是把买家直接送到特定资产:VC/ICO买新币,稳定币买DeFi与山寨生态,ETF/DAT买主流与蓝筹山寨。
代币化不一样。钱买的是苹果,或一只国债基金,而不是加密资产。但钱已经坐在链上,于是再把资本挪进BTC或山寨,会容易得多。
此前通道是把资本推进特定资产;代币化则是把新鲜资本先放进系统内部,之后可以更自由地配置。短期冲击会比ETF上市日那种入金安静。但随着时间推移,这些资产负债表会在生态里被部署,连接基础设施成熟后,摩擦也会继续下降。
过去12个月,RWA大约吸金160亿美元,约为上一轮周期里ETF与DAT合计最佳12个月入金的十分之一。这条通道仍处在爬坡阶段。
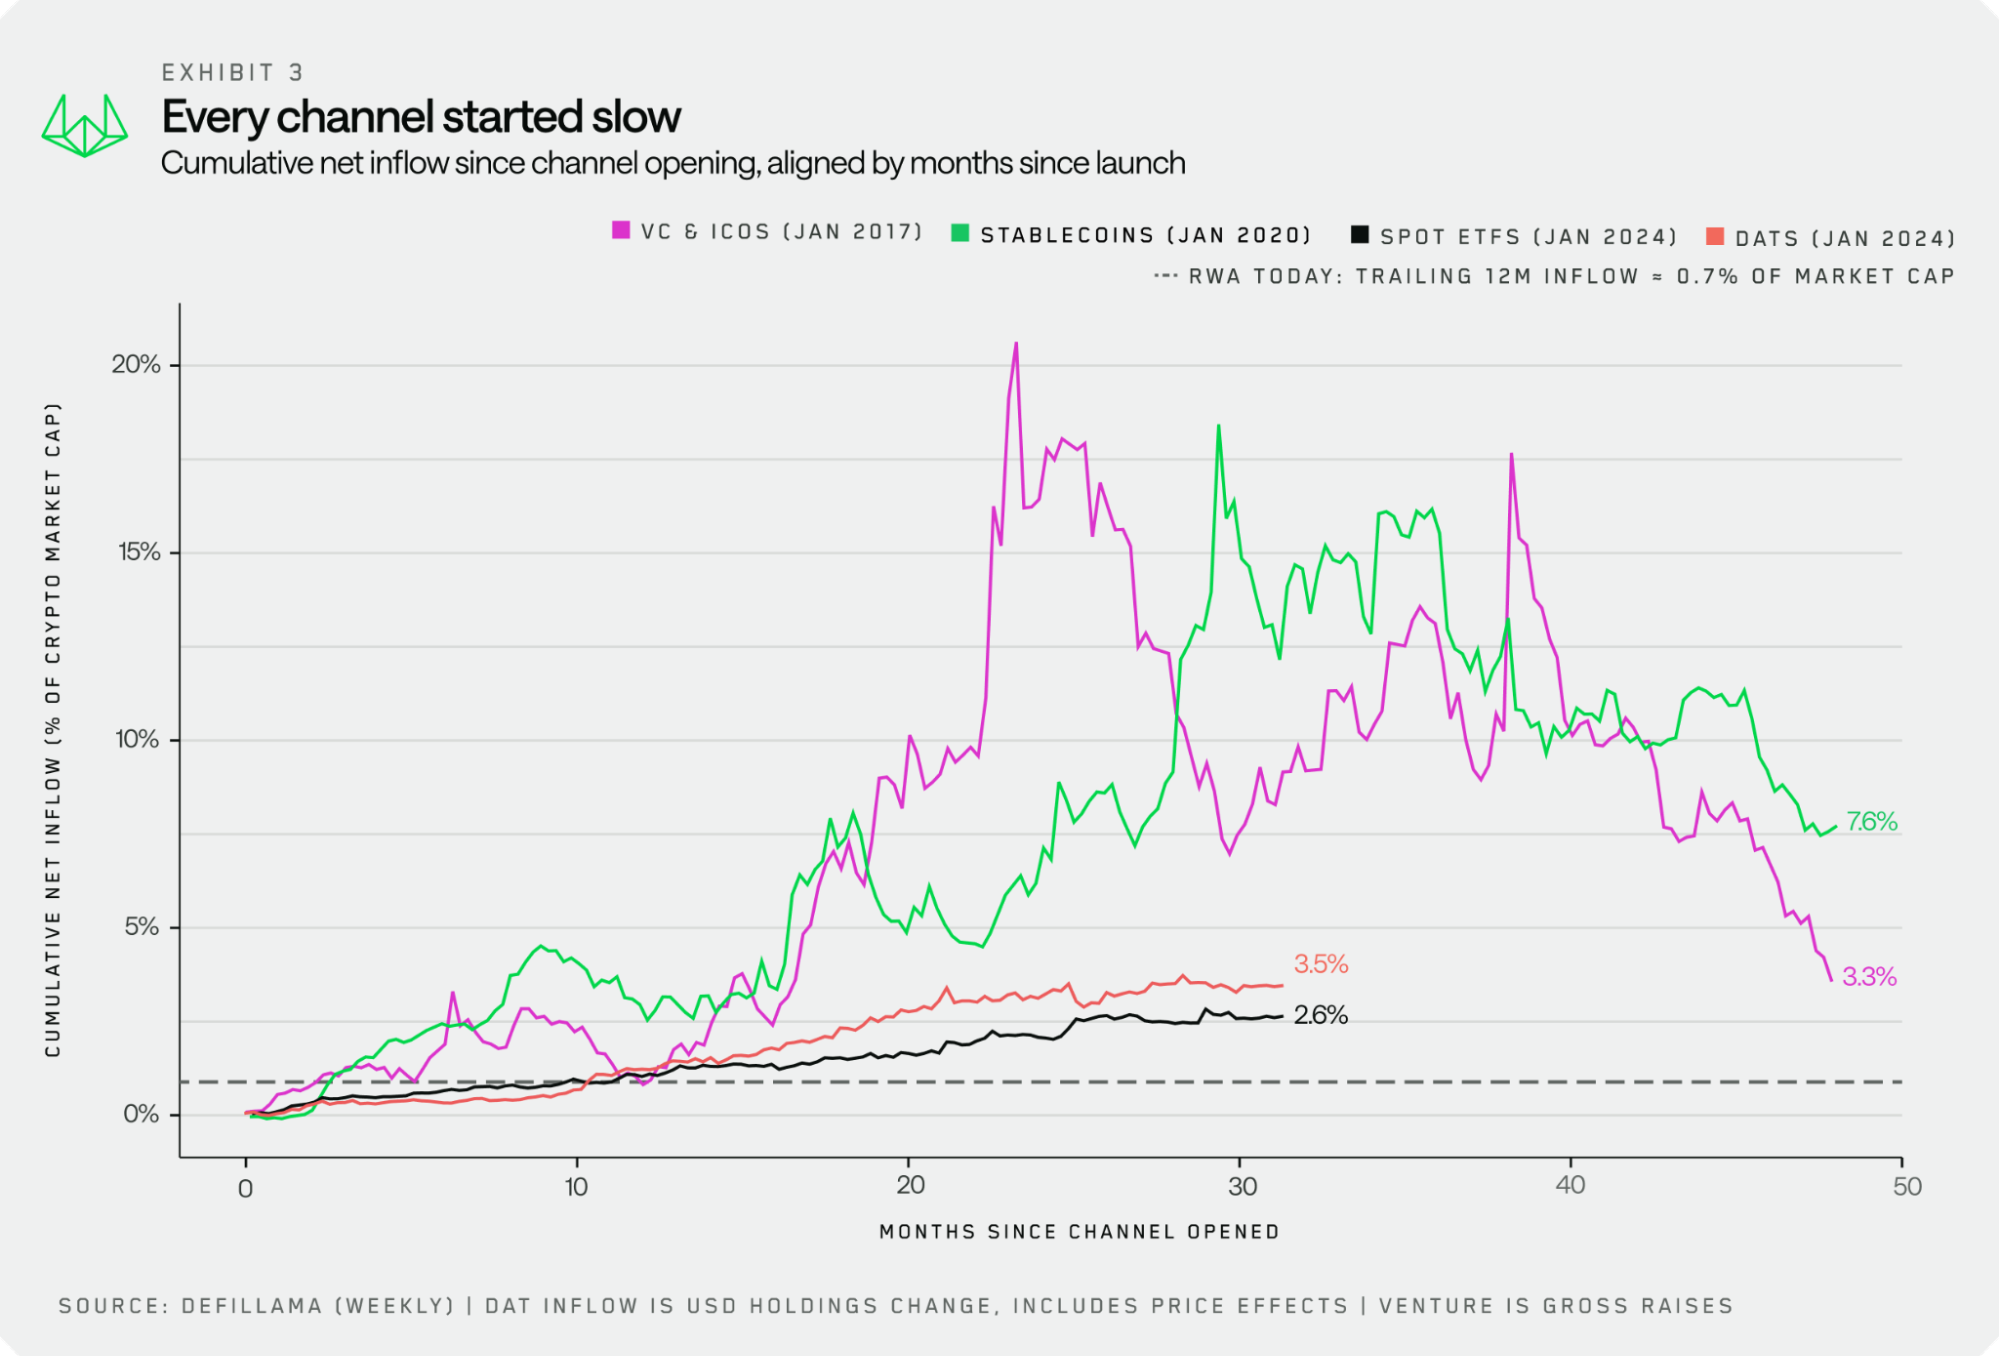
图表3显示,从每条通道首次达到可测规模起算,峰值入金通常出现在开通后20到60个月:ETF约20个月见顶,稳定币约33个月,VC与ICO约54个月。按这把尺子,RWA通道约18个月,trailing 12个月入金约为市值的0.9%,同龄阶段快于DAT、略慢于ETF。这是早期,不是失败。
迄今多数代币化资产仍是现金管理产品、国债与货币基金,躺在许可制包装里。把它们连向系统其余部分的基础设施,最近才刚打开。
催化因素既有监管,也有机制:
- 监管:市场结构立法与代币化框架,正在扩大谁可以持有代币化证券、如何转让,把它们推出封闭的许可池。
- 机制:代币化国债与基金正被主要场所与DeFi接受为抵押品,从「趴账现金」变成可动用的工作余额。
2024/25年,流动性经包装物进来——持有主流与蓝筹山寨的ETF与DAT。BTC、ETH和少数山寨被重定价。在部分叙事之外,体系其余部分大多没接到这笔钱。
代币化改变的是入口,而不是目的地。资金先买包装物,再坐在链上,摩擦下降后可以再配置。接下来真正重要的两个问题是:
- RWA资本一旦上链,除了包装物之外,会不会流向别处?
- 如果会动,价值落在哪里?哪些资产受益,哪些结算轨道、抵押品基础设施与DeFi原语能吃到活动?
理解代币化资产更多由资产负债表持有、而非交易员持有,很重要。这使流动性以及任何周期效应更可能缓慢累积,而不是突发冲击。节奏更像稳定币通道,而不是ETF上市日。
过去两周,既有通道的入金有所回升,包括ETF与稳定币铸造。这可以支撑反弹,但完整周期通常需要一条新通道来承载负荷。RWA是目前唯一仍在扩张的候选。
我们正密切观察:代币化资产负债表是否开始离开这些包装物、更多以抵押品形态出现、并继续进入DeFi,从而在二级市场与借贷活动中产生可测流量。那将是通道从「潜在」变成「在运转」的信号。