

作者: Ethan ,IOSG
本文数据取自币安官方公告、币安交易所及 CoinGecko ,涵盖 2022 年 2 月 17 日至 2026 年 8 月 11 日全历史现货下架事件 144 个、合约下架事件 150 个。主要围绕 2026 年币安代币下架事件展开,旨在剖析其背后的淘汰逻辑,从代币来源、完全稀释估值(FDV)与成交量等维度对代币生存的关键影响,为二级市场投资者识别退市风险并为项目方进行货架管理提供定量参考。
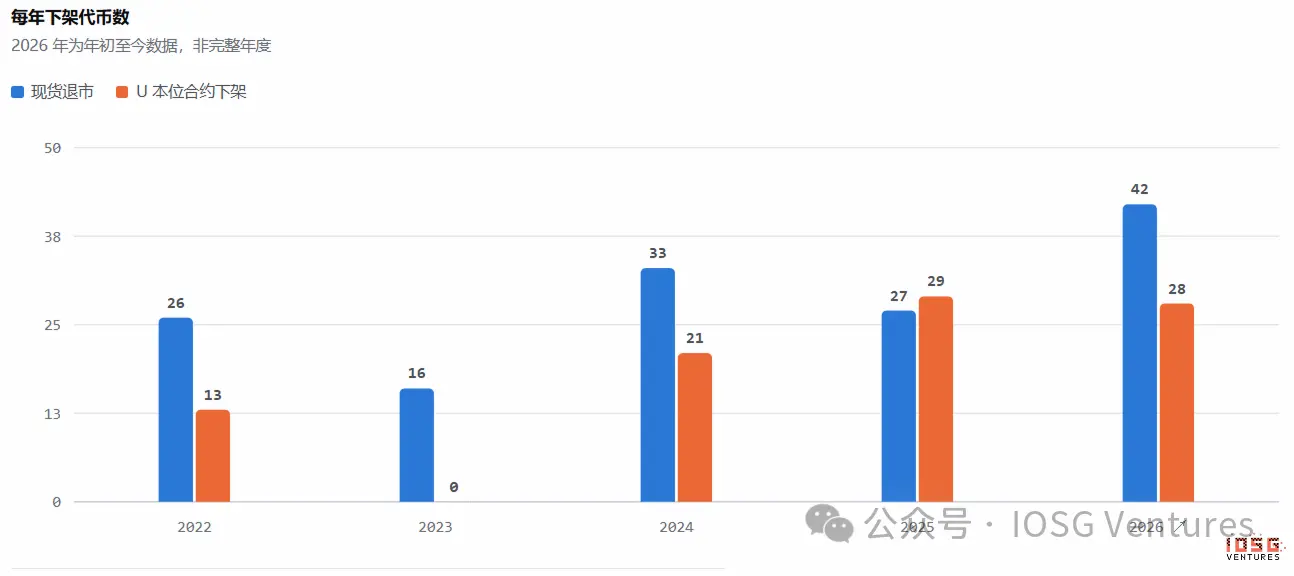
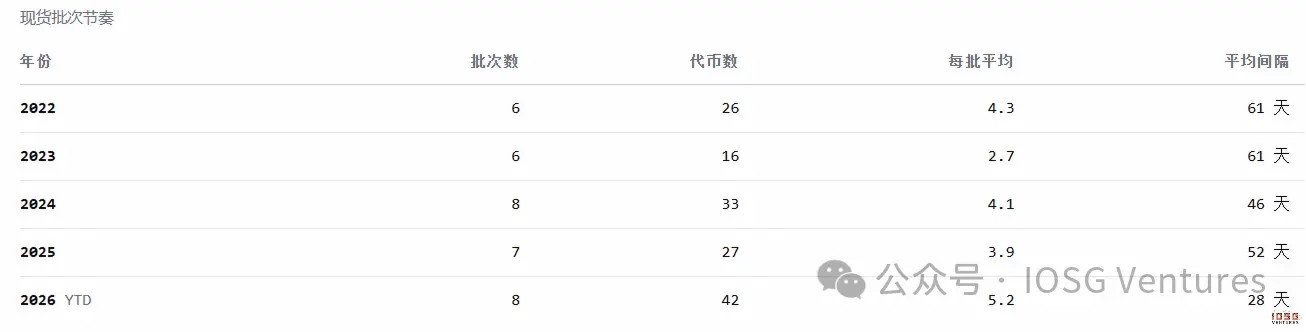
下架批次正在加速:2026 年平均每 28 天一批,相较于2025 年仅仅平均是 52 天一次。每批下架数量更多,平均每批突破了5个。八批公告的时间间隔分布在 8 天到 44 天之间,最短的一次是 4 月 9 日和 4 月 17 日连着两批,下架数量单月达到了 9 个代币。
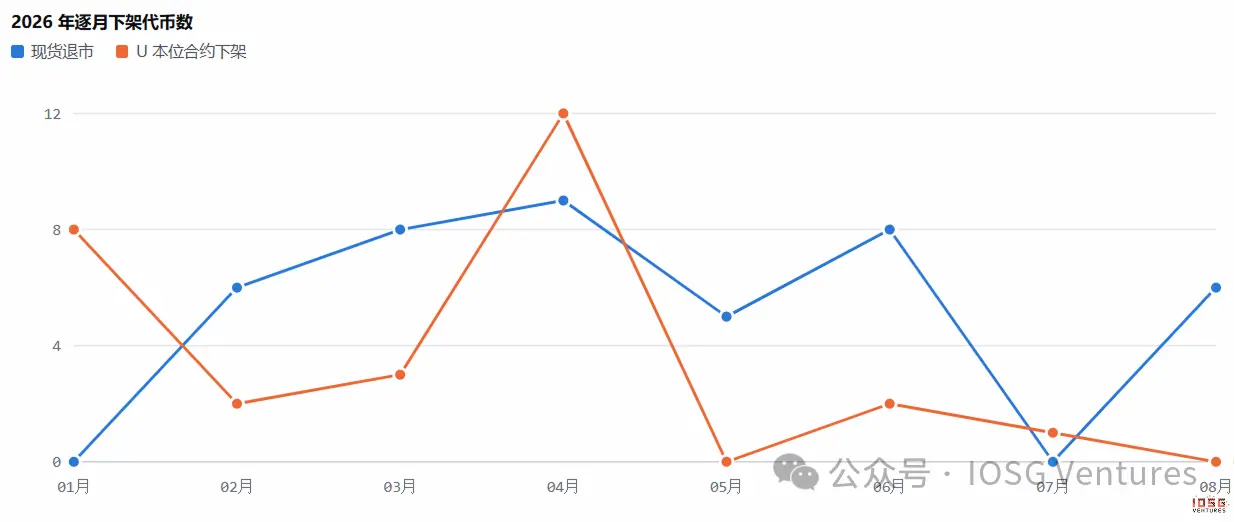
被下架时的中位存活年数,现货 4.1 年(2022)→ 5.1 年(2026),合约 1.3 年 → 0.8 年。42 个现货退市代币里有 31 个是 2021 年或更早上币的,PIVX、FUN、LRC 三个都撑了 8.6 年。28 个合约下架事件全部来自 2024 年以后上线的合约,其中 23 个是 2025 年上线的,11 个活不过半年。
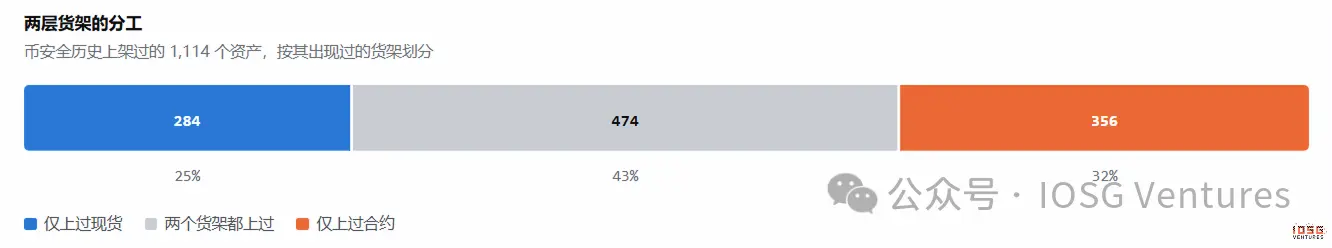
同一家交易所,两个货架的淘汰逻辑相反。
币安全历史上架过 1114 个资产,其中 284 个只上过现货,474 个两个都上过,356 个只上过合约。2026 年被下架的合约代币中 93% 从未上过现货,它们从未进入过那个需要托管、节点维护和合规承诺的现货池子。
合约层是低承诺的报价层:现金结算、无需托管、不构成背书,所以可以快速上架热门叙事再快速移除。现货层是托管加背书层,每上一个币都意味着长期的钱包、节点与合规责任。两个货架的下架节奏不同,是因为上架时付出的代价本来就不同。
因此把这两条线放一起看,现货退市是在清理历史库存,合约下架是在收回投机试错的敞口。
对从两个货架其中之一下架的项目进行统计:
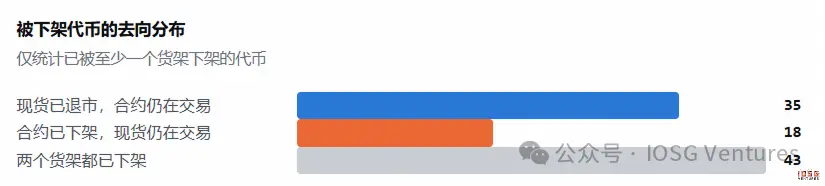
“现货已退市但合约仍在交易”的有 35 个, 反向情况只有 18 个,两个货架都下架的有 43 个
砍现货省下真实的运维成本,同时降低监管与声誉暴露;砍合约省不到钱,还要放弃一份潜在的回报,包括波动率、资金费率和爆仓。一个基本面已经走完的资产,作为一个纯粹的金融衍生品仍然可以赚钱。
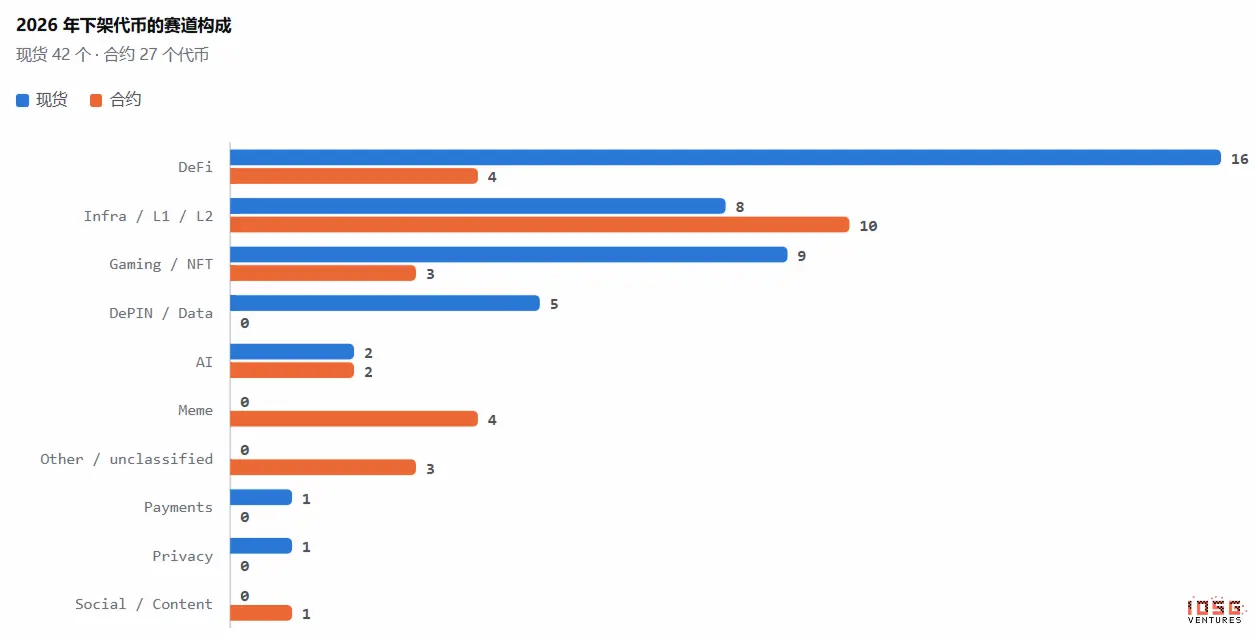
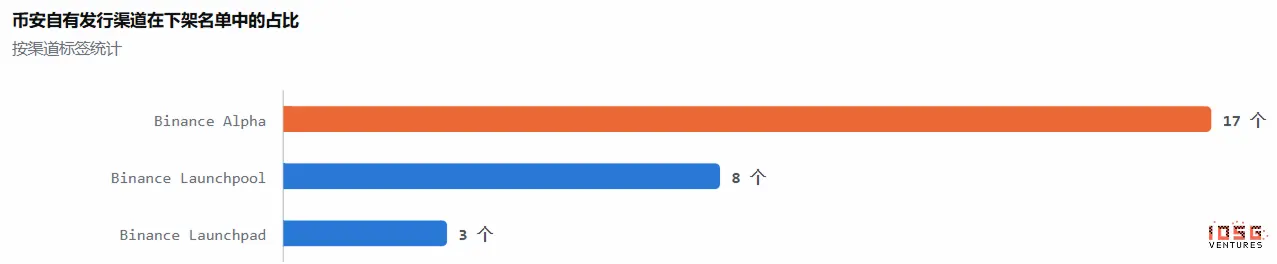
币安自有发行渠道在名单里占比不低。2026 年被下架的合约代币中 63% 来自 Binance Alpha Spotlight,包括 ZKJ、PUFFER、TANSSI、YALA;现货 42 个里有 11 个(26%)走的是 Launchpool 或 Launchpad ,包括 NTRN、RDNT、HIGH、MBOX、HFT。最极端的是 A2Z,Launchpad 项目,2025 年 7 月上现货,2026 年 4 月被下架,存活 8 个月。
过 Alpha 或 Launchpool 拿到的是一次分发和一段曝光,不是一张长期席位。