


每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
非农强劲推高加息押注,美股深V反弹暗藏杀机,机械性抛压远未出清
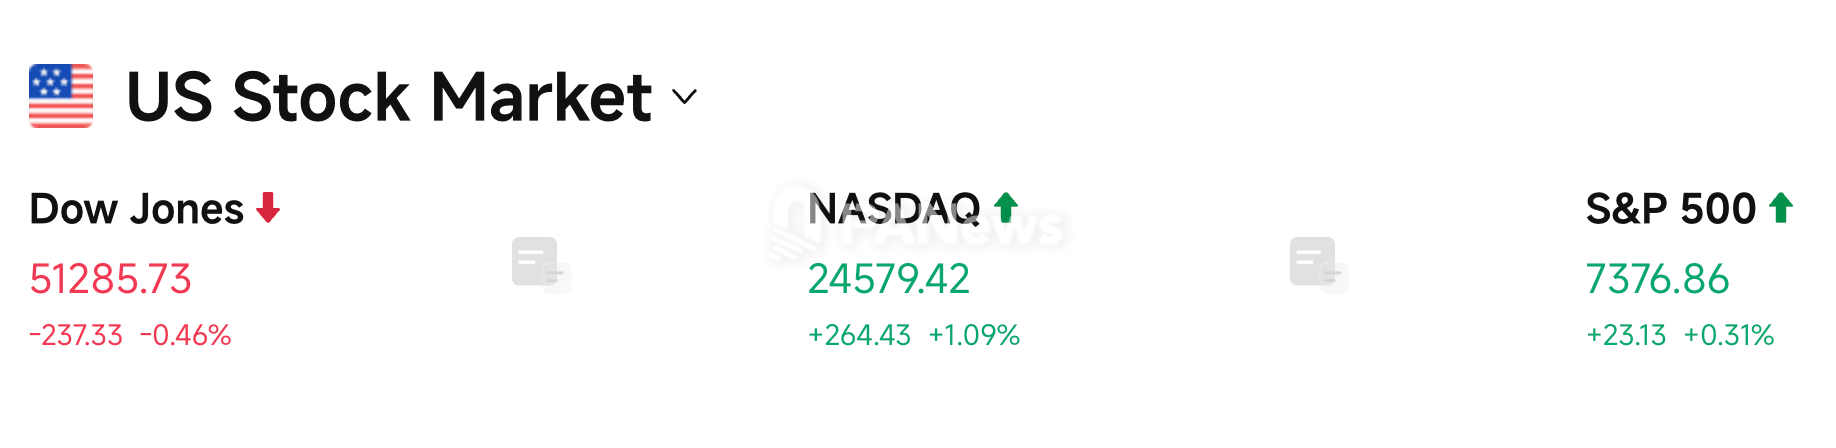
美股周五在周四暴跌后迎来技术性修复,但市场广度脆弱,标普500中逾56%成分股下跌, 高盛交易台警告,虽然极端恐慌往往预示中期反弹,但本轮由宏观产品和杠杆ETF踩踏引发的抛售尚未结束,未来一周CTA策略仍面临约280亿美元的标普500被动卖出压力 ,且投资级信用利差仅扩大3.6个基点(远低于模型隐含的8.2个基点),一旦信用补跌,市场底部将再次接受考验。
当日道琼斯工业平均指数收跌0.46%(全周跌0.9%),标普500指数微涨0.31%(全周跌2.7%),纳斯达克综合指数收涨1.09%(全周跌3.4%,周线四连跌),纳指100收涨1.35%。此外,密歇根消费者信心初值升至51,一年通胀预期降至4.3%。
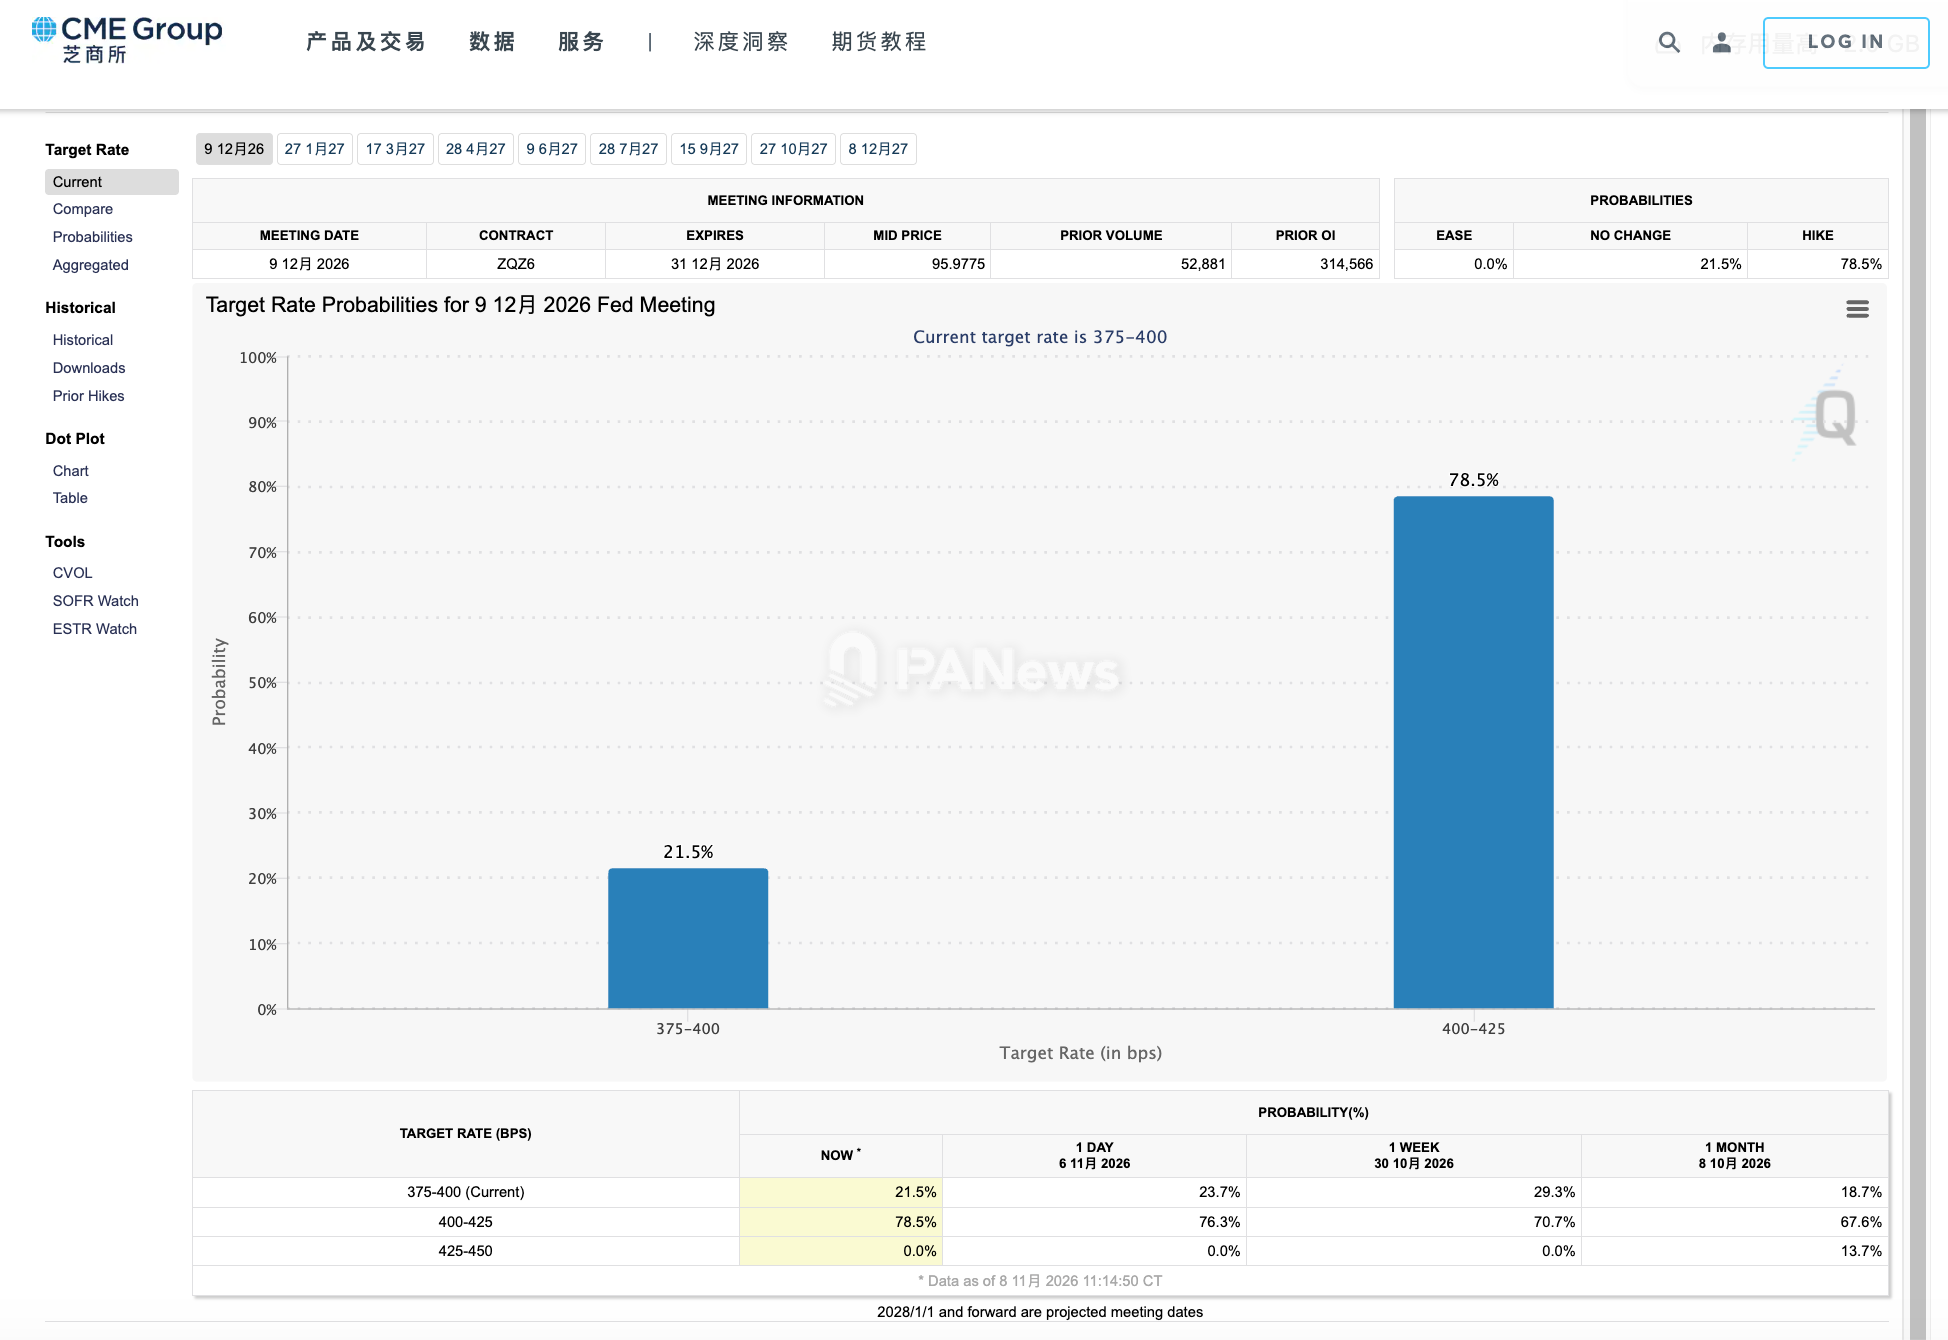
宏观层面,美国10月非农就业人数激增16.5万人,为市场预期6.5万人的两倍以上,失业率回落至4.1%,薪资黏性顽固。强劲数据彻底扫除经济失速担忧,CME利率期货显示美联储12月加息25个基点的概率飙升至约78%, 市场预计本轮周期还将累计加息两次。多位联储高官密集放鹰,强调通胀目标及AI基建带来的通胀风险。
受紧缩预期回归影响,美元指数周五大涨0.62%最高至102.36, 创6月17日以来最大单日涨幅 。现货黄金周五收跌0.52%报4066.37美元(全周仍涨4.92%创8月来最大周涨幅),白银同步反弹后震荡,Tastylive全球宏观主管Ilya Spivak指出油价反弹带来的通胀压力仍在压制金价,不过中国央行10月再增持黄金83万盎司(约25.82吨)实现连续24个月增储,叠加中国10月末外储升至34052亿美元,为贵金属提供了坚实的底层买盘。
此外,据《华尔街日报》分析,民主党在中期选举横扫参众两院后,参议院的人事把关权将严重制约特朗普对美联储的改造,现任主席沃什的组阁难度陡增。目前市场正同时交易“强非农+加息回归”与“AI关键人物风险+蓝色浪潮监管”的双重压力,英伟达CEO婚外情风波及盘初纳指期货低开使风险偏好再度绷紧。
*注:“蓝色浪潮”(Blue Wave) 是一个美国政治术语,指的是在某次选举中,象征民主党(代表色为蓝色)的势力大幅度取得胜利,夺得国会参众两院或多个关键席位的现象。
特朗普回应中选惨败并重申强硬立场,国会进入最后55天立法冲刺
特朗普在CBS采访中对共和党中期选举失利作出全面回应,将原因归结为伊朗战争及信息传达不力,拒绝承担个人责任。他承认移民执法可能过于严厉,但仍力挺对伊军事行动,并明确表示不会原谅其政治敌人。在接班人问题上,特朗普未承诺支持副总统万斯,但称赞国务卿Rubio表现出色。针对家族商业利益争议,他否认参与盈利业务。
与此同时, 共和党仅剩最后55天掌控国会,政府拨款(12月11日到期)、军费与债务上限法案及法官任命进入冲刺 ,众议院酝酿弹劾国防部长Hegseth,两党领导层洗牌在即。特朗普迅速变阵,任命强硬派Stephen Miller于11月9日出任白宫幕僚长,并宣布成立“铁门”特遣队封锁伊朗物资流动,但他也五度改口称鉴于伊朗通胀高达301%,若霍尔木兹海峡与核谈判取得进展,再次动武可能性“极低”。
尽管中东周末冲突频发,包括伊朗油轮爆炸、伊拉克气田遇袭等,但市场因卡塔尔斡旋进展及特朗普推动加沙重建计划,选择性定价“谈判降级”。WTI原油周五收于90.83美元/桶,布伦特原油收于98.32美元/桶,两油全周暴跌约13%, 对冲基金布油净多头降至三个月低位,高盛欧洲交易台甚至专门推出了“霍尔木兹通行组合”(自开战以来已涨30%)以押注和解落地。
算力帝国遭遇政治与伦理双杀,科技股九年来首度沦为“折价资产”
民主党横扫国会并夺下得州、俄亥俄、宾州等关键州长宝座(高盛测算民主党胜选州占全美数据中心规划产能的45%),彻底颠覆了AI基建的底层逻辑。 民主党拟于明年1月推动密集法案,严禁将数据中心新增电费转嫁居民并强制模型安全评估 ,得州候任州长吉娜·伊诺霍萨更扬言在建立保护规则前叫停数据中心行动。这股怒火甚至跨洋烧向欧洲,苏格兰至西班牙等15国爆发“停止肮脏数据中心”抗议,都柏林2000人游行抗议数据中心吞噬全国23%电力,阿姆斯特丹警方在微软工地拘留近200名示威者,芬兰谷歌130亿欧元项目更因违规砍伐面临刑事调查。
监管铁幕落下之际,AI巨头的烧钱模式正引发债市剧烈反噬,中金公司指出五大云厂商三季度资本开支飙升118%至2300亿美元,导致自由现金流由正转负至-318亿美元,边际ROIC从44%暴跌至6.1%,CDS飙至历史高位,AI能承受的无风险利率已降至6%~6.5%。
为抢夺资金, Meta 在遭标普下调展望、微软抢先发债250亿美元、谷歌母公司发债60亿欧元、甲骨文借款100亿美元(被迫承诺规模不增且溢价35个基点)的夹击下,不得不打破惯例于选举日当天发债,CFO甚至亲自向500名投资者电话路演并承诺明年二季度前不再发无担保债, 最终虽筹资超460亿美元 (含创欧洲纪录的530亿欧元订单的90亿欧元债、250亿美元债及股权融资), 但其2056年到期美债利差高达220个基点,较4月暴增90个基点 ;TwentyFour资管经理Jack Daley称投资者正要求更高溢价以看清现金流回报,而高盛与阿波罗甚至正忙于推销SpaceX高达400亿美元的芯片融资份额。
此外, 费城半导体指数上周暴跌逾12%,连续五周下挫 。Truist Wealth指出,标普500科技板块远期市盈率已从去年10月的32倍腰斩至17倍,自2017年以来首次低于标普500大盘的18倍,中金数据更是显示费半估值已跌至13.8倍(仅处过去20年14%分位数)。
面对“比大盘还便宜”的科技股,华尔街分歧巨大:StoneX和Freedom Capital认为周五的反弹只是空头回补,警告美股年内高点已现;而 “木头姐”Cathie Wood却趁机大举抄底 ,她认为金融元老与债券投资者筑起的“忧虑之墙”让牛市更健康,且美国劳动生产率年化增长3.7%、单位劳动成本降0.7%证明AI生产力革命已至; 野村证券 经济学家陆挺团队则判断,美国“蓝色浪潮”卡死审批将终结云巨头囤积芯片局面,配合中国“十五五”2万亿元全国算力网与“东数西算”绿电优势,中国AI经济有望成为最大赢家,纳斯达克中国金龙指数全周狂飙8.3%实现五连涨。
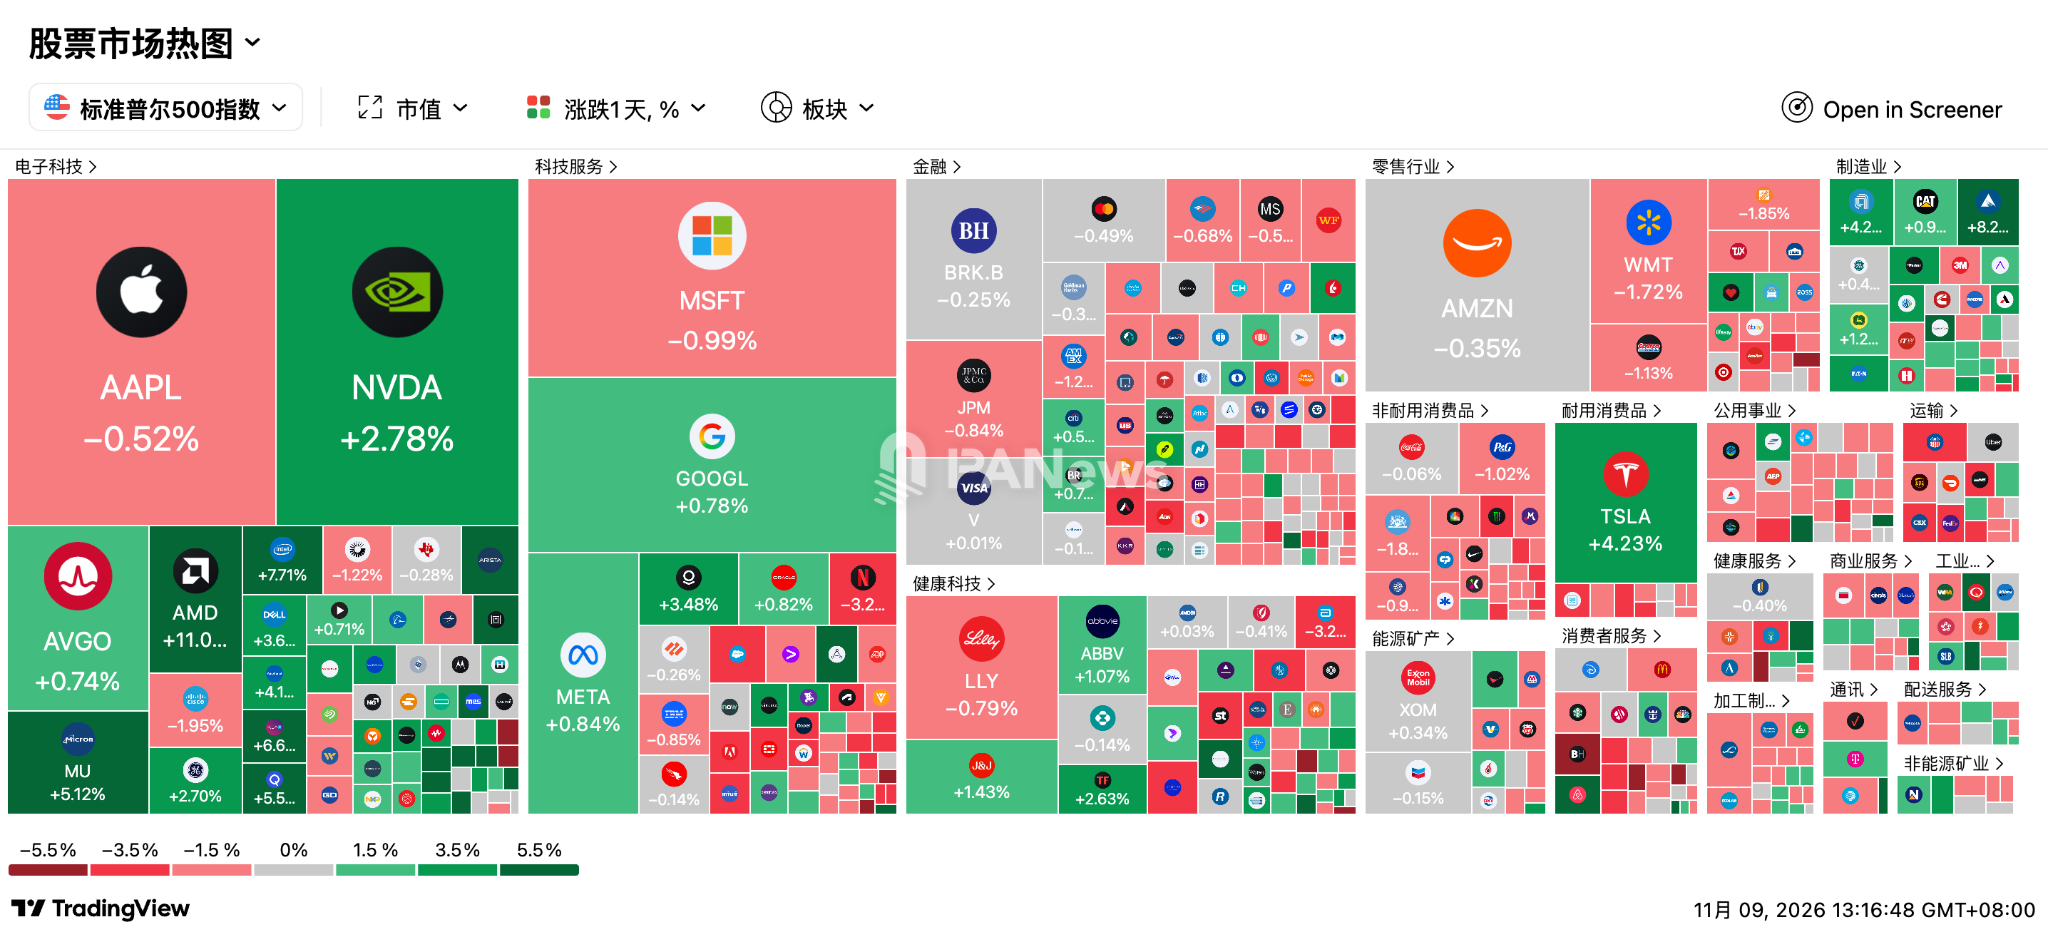
上周五具体项目动作及股价波动:
-
SpaceX飙升8.62%: 马斯克预计四季度营收环比暴增70%,12月将实现1000亿美元年化营收,2027年底突破5000亿美元;同时披露来自美国政府的收入占比已从上季度的16.6%降至不足10%,摆脱政府依赖。针对得州数据中心监管收紧,马斯克高调预热“太空轨道数据中心”。木头姐Cathie Wood同样在回调中大举加仓SpaceX,盛赞可采用太阳能与核能供电的太空数据中心重要性远超想象。即将发财报的Rocket Lab大涨15.39%,木头姐旗下的太空ETF ARKX 收涨5.08%。
-
木头姐持仓的应用软件JFrog财报后暴涨35.33%: 巴伦周刊称其业绩“井喷”,AI编程是最大增长驱动力;美银将目标价由115美元上调至120美元,RBC由118美元上调至121美元。
-
IonQ涨23.42%: 财报后首个交易日大涨。其创纪录营收中包含SkyWater带来的大额贡献,另有报道称其2027年Superion产能已售罄。
-
IREN暴涨20.02%,CoreWeave收涨6.28%: IREN因最新季报超预期且季后新签两份合同而狂飙20%(尽管此前传出微软要求其升级网络致部分设施推迟至明年初上线)。CoreWeave 在中选后两日暴跌、违约保险成本创纪录后,CEO紧急致信得州候任州长表态愿自行承担变电站与电网接入成本并采用闭环液冷,助股价反弹逾6%。
-
爱彼迎大涨12%,AppLovin大涨9.86%;Axon暴跌18.2%,Atlassian暴跌16% :爱彼迎因全面上调2026年全年营收增长预期获资金追捧;AppLovin交出创纪录三季报粉碎增长失速质疑;Axon 因季报不及预期且斥资12亿美元投资无人机企业Skydio遭猛烈抛售,股价跌至两年低位;软件商 Atlassian 亦因一季报拉胯重挫。
-
芯片与半导体板块周五集体超跌反弹: AMD暴涨11.04%,英特尔大涨7.71%,台积电大涨6.33%(拟应英伟达要求布局3D DRAM),高通涨5.52%,博通 涨0.74%;半导体设备商泛林集团因宣布250亿美元回购大涨8.2%。
-
存储板块上涨: 美光科技宣布暂停台湾桃园新厂建设但维持现有占全球60% DRAM产能的工厂运转,股价收涨5.12%(上周仍跌超20%),闪迪涨3.55%,SK海力士涨2.78%,西部数据跌1.44%。
-
光通信板块同步回血: Coherent涨13.58%,花旗将目标价上调至440美元;此前其签下200亿美元AI大单后股价反遭抛售,资金重新评估这笔交易。Fabrinet涨11.66%,迈威尔科技涨5.73%,Lumentum涨5.67%,康宁涨2.6%,
Mag 7
-
英伟达周五随芯片股反弹收涨2.78%,夜盘下跌约4%: 尽管公司刚推出通用视觉解码框架VFlash并推动台积电研发3D DRAM以扩充AI供应链,但周末却连遭黑天鹅重击。英国《金融时报》爆出美国政府正调查CEO黄仁勋与前新加坡云公司高管Alice Huang的亲密关系,黄仁勋周日被迫发全员信正式承认婚外情并致歉,董事会同日宣布成立独立委员会并聘请外部顾问就“外国情报机构目标及国安隐患”启动独立调查(虽称目前无证据显示泄密且黄将继续履职)。雪上加霜的是,众议院三名共和党主席已要求黄仁勋于11月18日出席闭门简报会,且公司一批价值1140万美元(约7610万人民币)的AI芯片在从加州运往得州途中离奇失踪,存在被转运出境风险。
-
特斯拉涨4.23%: 全周仍跌超10%,年内跌20%,受Cybertruck前三季度销量下滑28%(仅1.16万辆)拖累,马斯克宣布明年将为Cybertruck增加一个班次以消化积压订单,随后在2027年年中拆除产线并全面转向双座无人出租车Cybercab。木头姐在回调中持续抄底,高呼Robotaxi已突破“逃逸速度”,并盛赞马斯克多线操盘能力无人能及。
-
Meta涨0.84%: 艰难完成超460亿美元股债融资,但与苹果、马斯克旗下公司一同被列为民主党国会早期调查目标,且其AI购物代理Muse遭亚马逊封锁。
-
谷歌涨0.78%: 收购Crusoe怀俄明州数据中心用地(采用燃料电池与天然气供电并结合碳捕集),为Anthropic提供190亿美元租约信用支持;三季度末13F持仓总市值环比降10.9%至883亿美元。
-
亚马逊跌0.35%: 通过Alexa推出文本交互购物功能并封锁Meta等外部AI代理;收购Fauna Robotics后秘密组建新家庭机器人团队研发自主导航产品。
-
苹果跌0.52%: 售价22999元起的首款触控版MacBook Pro开售首日即在拼多多破发降价1700元,15日销量仅2000余台远逊旧款Air;彭博古尔曼曝CEO特努斯闭门施压软件主管加快AI路线图,力争明年让Siri转型为全自动AI智能体。
-
微软跌0.99%: 因交付延迟与成本高企全面重审超800亿美元的第三方“新云”合同,逐步关停甲骨文老旧芯片算力并退出英国Nscale项目,转向集中核心供应商与自建数据中心。
接下来需要关注:
11月9日(周一)
- 美国财政部拍卖580亿美元3年期国债:本周1250亿美元再融资的第一枪,投标倍数与尾部利差将直接测试短端利率对加息预期的消化程度。
- 重磅国际会议与外交接触:G7外长会议在巴黎开幕(持续至10日,沙特、乌克兰等多国外长与会),重点讨论AI治理与中东局势;何立峰赴加拿大主持第二次中加经济财金战略对话;联合国气候大会(COP31)开幕;特朗普今日将会见卡塔尔首相,关注美伊谈判与加沙和平计划是否释放降级信号,直接影响原油风险溢价。
- Anthropic最快本周启动IPO路演: 科技股重挫后,部分潜在投资者讨论的估值区间已从1.5万亿—2万亿美元下调至1.2万亿—1.3万亿美元。路演认购热度将成为测试一级市场AI估值底线与风险偏好的核心风向标。
- 美股财报:盘前关注Barrick Mining、Constellation Energy、KKR、monday.com;盘后关注 Rocket Lab 、AST SpaceMobile、 特朗普媒体科技集团(DJT) 、Hims & Hers Health(HIMS)、西方石油、Quantum Computing及Lucid。
11月10日(周二)
- 13:30 台积电10月营收报告: 全球AI算力需求的最硬核高频验证,直接影响英伟达及整个美股半导体板块的日内情绪。
- 美俄乌阿布扎比三方会谈 (持续至11日):工作层级谈判开启,若在战俘交换之外释放停火或欧洲安全框架实质进展,原油、黄金、军工及欧洲能源股将面临重新定价;同日美国国会共和党两院议员分别举行党内领导层选举,开启选后55天“跛脚鸭会期”立法博弈。
- 21:30 美国10月CPI: 市场预期整体与核心CPI环比均涨0.3%(前值整体同比3.7%、核心2.6%);此前21:15先公布美国当周ADP就业人数变动,同日还有10月NFIB小型企业信心指数与纽约联储1年通胀预期。作为12月议息会议前最后一份CPI,若读数偏强将把12月加息概率焊死在八成以上,推升美元与美债收益率并放大AI成长股抛压。
- 美联储高官密集轰炸:17:00 美联储理事沃勒发表讲话;22:35 2026年票委、达拉斯联储主席洛根讲话;翌日02:30 堪萨斯联储主席施密德讲话;翌日07:30 费城联储主席保尔森讲话。重点看核心官员在CPI出炉前后的态度转变。
- 美国10年期国债竞拍: 财政部拍卖420亿美元10年期国债,检验10年期美债收益率能否稳住4.85%—4.9%一线,拍卖结果直接传导至科技股估值模型。
- 重点财报:美股盘前关注昂跑、D-Wave Quantum、Sea、沃达丰;盘后聚焦 CoreWeave (中选后大跌且CDS创新高,重点看州级监管下的数据中心订单、电网成本承担与融资压力)、Firefly Aerospace、Rigetti Computing。
11月11日(周三)
- 美股财报: 盘前关注Applied Aerospace & Defense、RUM Group;盘后关注Corteva、艾诺斯。
11月12日(周四)
- 美国250亿美元30年期国债竞拍: 本周1250亿美元季度再融资收官战,长端美债需求强弱将检验市场对美国财政赤字与长期通胀的真实定价。
- 美联储四大票委接力发声:22:00 克利夫兰联储主席哈玛克讲话;翌日00:30 芝加哥联储主席古尔斯比讲话;翌日02:10 旧金山联储主席戴利讲话;翌日07:30 FOMC永久票委、纽约联储主席威廉姆斯发表讲话。
- 重磅财报: 美股盘前关注 NEBIUS 、Ondas、Nu Holdings、Brookfield;美股盘后聚焦应用材料、 Cerebras System s、思科及维珍银河。
11月13日(周五)
- 韩国IPO新规: 韩国正式生效IPO“基石投资者制度”(允许锁定期至少6个月的机构提前获配),旨在遏制韩国股市新股破发与暴跌乱象。
- 21:30 美国10月PPI: 前值同比6.3%;重点看生产端通胀是否向消费端传导,与周二CPI共同构成12月FOMC加息决策的最后拼图。
- 美股财报: 盘前关注Lithium Americas(LAC,锂矿与新能源上游)。